
Tamaño y Participación del Mercado de Carga Completa (FTL) de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
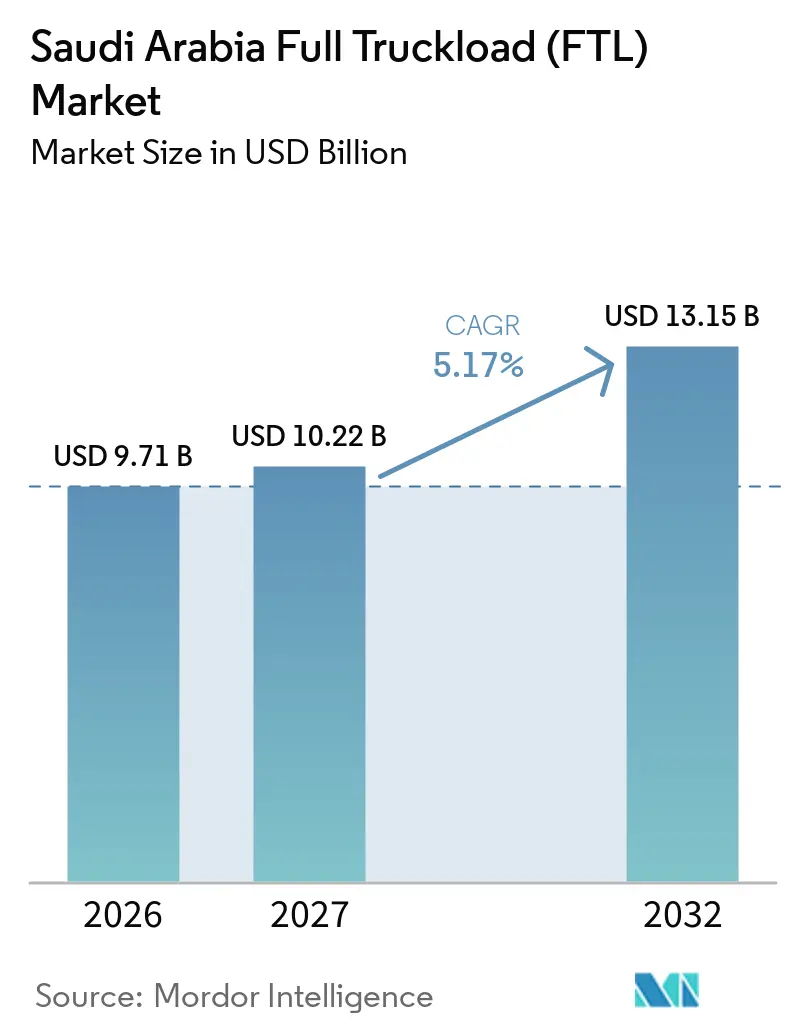
| Tamaño del mercado en el año base (2026) | 9.71 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.17 % |
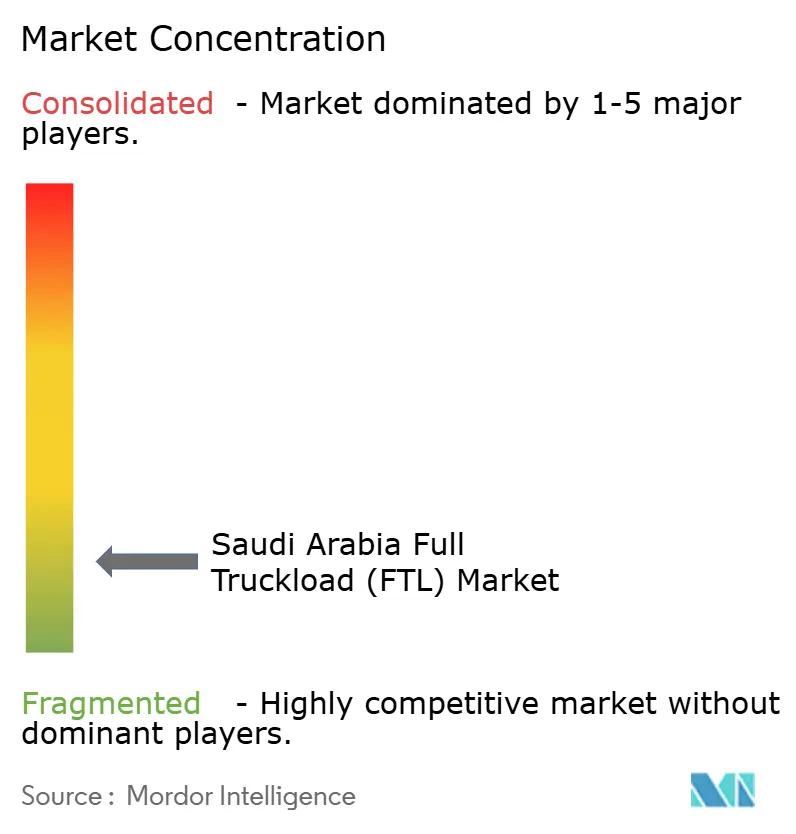
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Completa (FTL) de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de carga completa (FTL) de Arabia Saudita se valora en 9,71 mil millones de USD en 2026. Se estima que crecerá desde 10,22 mil millones de USD en 2027 hasta alcanzar los 13,15 mil millones de USD en 2032, a una CAGR del 5,17% durante el período de pronóstico (2027-2032).
El crecimiento del mercado está respaldado por la inversión en infraestructura de transporte y logística en el marco del programa Visión 2030 de Arabia Saudita, la actividad constructiva asociada a proyectos de desarrollo a gran escala, y la demanda de movimiento de bienes industriales, minoristas y de consumo. El flete por carretera sigue siendo importante para los envíos que requieren entrega directa a ubicaciones no atendidas por ferrocarril. El crecimiento del comercio electrónico y la infraestructura de distribución está aumentando la necesidad de movimientos de flete programados entre puertos, almacenes, instalaciones industriales y centros de distribución minorista. La expansión de la logística con control de temperatura también está creando oportunidades para los transportistas equipados para transportar productos alimenticios y farmacéuticos bajo condiciones específicas. Sin embargo, los precios más altos del combustible, la disponibilidad de conductores, los requisitos de cumplimiento de la flota y los costos operativos continúan presionando los márgenes de los transportistas. Estas condiciones aumentan la importancia de la optimización de rutas, la utilización de la flota, la planificación del retorno de carga y los volúmenes contratados confiables.
Conclusiones Clave del Informe
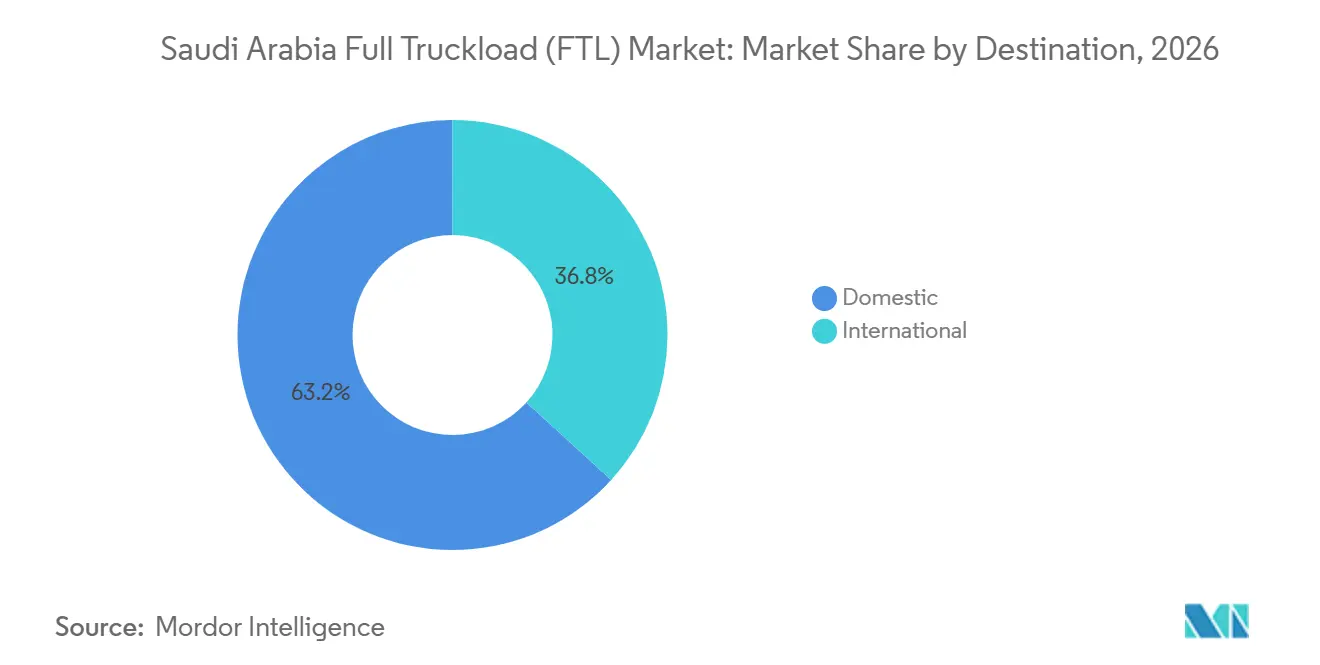
- Por destino, los trayectos nacionales representan el 63,23% del tamaño del mercado de carga completa (FTL) de Arabia Saudita en 2026, mientras que se proyecta que los trayectos internacionales registren una CAGR del 6,36% hasta 2032.
- Por control de temperatura, el flete seco representa el 72,18% de la participación del mercado de carga completa (FTL) de Arabia Saudita en 2026, mientras que se proyecta que el flete refrigerado registre una CAGR del 7,83% hasta 2032.
- Por longitud de trayecto, el flete de larga distancia representa el 72,86% del tamaño del mercado de carga completa (FTL) de Arabia Saudita en 2026, mientras que se proyecta que los trayectos locales de menos de 100 millas registren una CAGR del 6,97% hasta 2032.
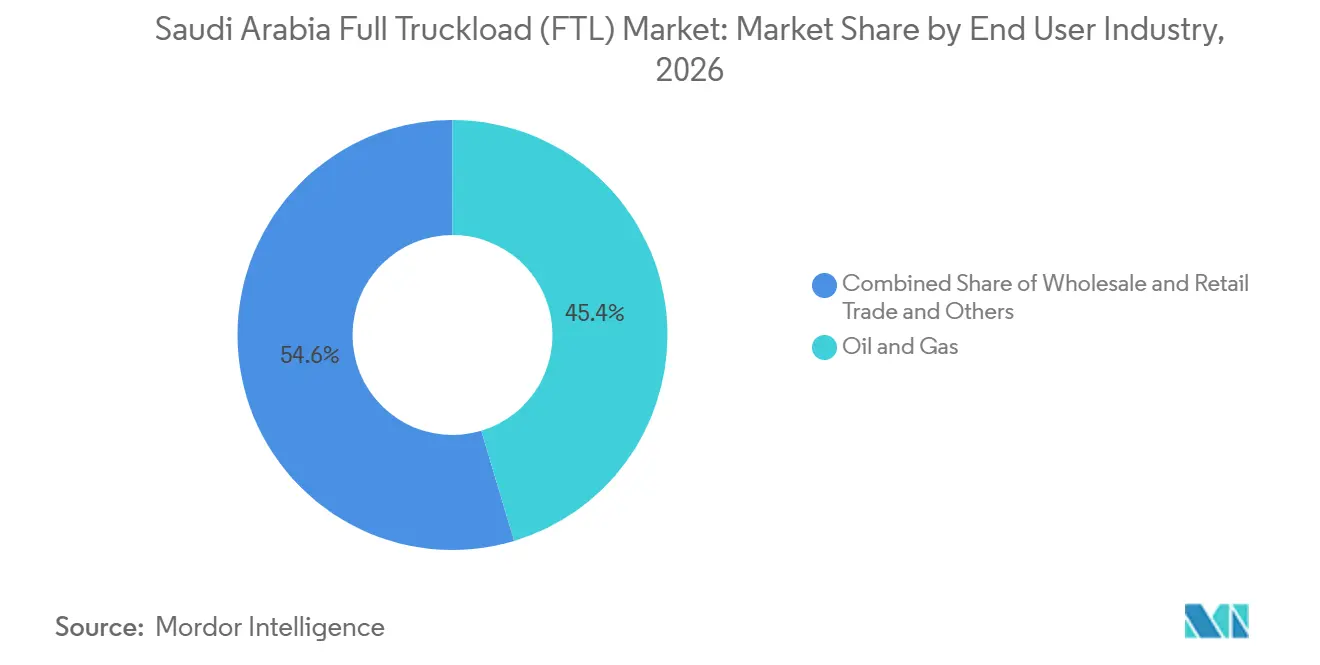
- Por industria de usuario final, el petróleo y gas representa el 45,36% de la participación del mercado de carga completa (FTL) de Arabia Saudita en 2026, mientras que se proyecta que el comercio mayorista y minorista registre una CAGR del 6,23% hasta 2032.
- Por región, la región Central representa el 32,45% del tamaño del mercado de carga completa (FTL) de Arabia Saudita en 2026, mientras que se proyecta que la región Norte registre una CAGR del 6,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Carga Completa (FTL) de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura de Visión 2030 que Acelera la Demanda de Flete en Gigaproyectos | +1.4% | Nacional, concentrado en los corredores Occidental (NEOM, Mar Rojo) y Central (Riad). | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Electrónico y Omnicanal que Amplía la Demanda de FTL | +1.1% | Central (Riad) y Occidental (Yeda) como principales; expansión hacia el Este y el Norte | Mediano plazo (2–4 años) |
| Diversificación Industrial y Localización que Incrementan la Demanda de FTL | +0.9% | Oriental (Jubail, Dammam), Occidental (Yanbu), con zonas industriales emergentes en el Norte | Largo plazo (≥ 4 años) |
| Distribución de Alimentos y Productos Farmacéuticos con Control de Temperatura que Amplía la Demanda de FTL | +0.7% | Nacional; con mayor intensidad inicial en Central (Riad), Occidental (Yeda, La Meca, Medina) | Mediano plazo (2–4 años) |
| Digitalización de Flotas de Pymes que Mejora la Eficiencia de Orquestación de FTL | +0.5% | Nacional; más pronunciado en los corredores logísticos Central y Oriental | Corto plazo (≤ 2 años) |
| Coordinación de Retorno de Carga Puerto-Industrial que Mejora la Rentabilidad de los Kilómetros en Vacío | +0.4% | Occidental (Puerto Islámico de Yeda, Puerto de NEOM), Oriental (Dammam, Jubail), expansión hacia el Central | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura de Visión 2030 que Acelera la Demanda de Flete en Gigaproyectos
Los programas de infraestructura y desarrollo de Arabia Saudita respaldan la demanda de movimientos de carga completa dedicados de materiales de construcción, equipos industriales y carga de proyectos. Los desarrollos asociados con NEOM y otros proyectos a gran escala requieren coordinación entre puertos, proveedores, obras de construcción e instalaciones industriales. Dependiendo de la carga, estos movimientos pueden requerir remolques de plataforma, equipos de cama baja, vehículos de transporte pesado o capacidad estándar de flete seco. Dicha demanda es relevante para el mercado de FTL porque los grandes envíos a menudo requieren vehículos dedicados, manejo especializado y ventanas de entrega programadas. La escala y el calendario de los proyectos individuales determinan cuánta demanda incremental llega a los transportistas por carretera.
Crecimiento del Comercio Electrónico y Omnicanal que Amplía la Demanda de FTL
La expansión del comercio electrónico y el comercio minorista omnicanal está aumentando la necesidad de reabastecer centros de cumplimiento, almacenes e instalaciones de distribución minorista. Aunque las entregas individuales de paquetes generalmente se gestionan a través de redes de paquetería y última milla, los movimientos ascendentes de inventario paletizado y mercancía a granel pueden requerir servicios de FTL. Riad, Yeda y la Provincia Oriental son importantes centros logísticos y de consumo, que conectan las puertas de entrada de importación con las redes de distribución interior. A medida que los minoristas y los proveedores de logística desarrollan capacidad de distribución, los servicios de carga completa contratados pueden respaldar el reabastecimiento regular, las transferencias entre instalaciones y los movimientos programados entre almacenes. El efecto sobre la demanda de FTL depende de los volúmenes de inventario, las ubicaciones de los almacenes y la proporción de flete movido en cargas dedicadas.
Distribución de Alimentos y Productos Farmacéuticos con Control de Temperatura que Amplía la Demanda de FTL
Los requisitos de transporte de alimentos de Arabia Saudita crean la necesidad de vehículos que puedan mantener condiciones específicas durante el movimiento de productos regulados. En junio de 2025, la Autoridad Saudita de Alimentos y Medicamentos publicó los requisitos para el transporte de productos alimenticios. Estos requisitos refuerzan la importancia de vehículos adecuados, procedimientos de manejo y control de temperatura cuando corresponda[1]. Los operadores de FTL refrigerado pueden respaldar envíos que requieren transporte dedicado y condiciones operativas documentadas. Sin embargo, las operaciones de transporte refrigerado incurren en costos adicionales por equipos especializados, mantenimiento, monitoreo y cumplimiento normativo. Los transportistas con estas capacidades están mejor posicionados para asegurar contratos de alimentos y productos farmacéuticos, siempre que cumplan con los requisitos específicos aplicables a cada producto.
Coordinación de Retorno de Carga Puerto-Industrial que Mejora la Utilización de Kilómetros en Vacío
Las instalaciones logísticas vinculadas a puertos pueden mejorar la coordinación entre la carga de importación, la demanda industrial y los envíos de salida. Cuando los transportistas coordinan una entrega de salida con una carga de retorno adecuada, pueden reducir los recorridos en vacío y mejorar la utilización del vehículo. Esto es particularmente relevante para las rutas que conectan las instalaciones portuarias del Oeste y el Este con los centros industriales y de distribución de la región Central. La coordinación eficaz del retorno de carga depende del calendario de envíos, la compatibilidad de la carga, la disponibilidad del vehículo y las ubicaciones de los cargadores. Las plataformas digitales de flete y una coordinación más estrecha entre cargadores y transportistas pueden respaldar este proceso, aunque el alcance de los ahorros varía según la ruta y las condiciones operativas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Combustible que Incrementa los Costos Operativos de Larga Distancia | -0.8% | Nacional, con mayor exposición en los corredores de larga distancia Central–Occidental y Central–Oriental | Corto plazo (≤ 2 años) |
| Escasez de Conductores de Vehículos Pesados que Incrementa los Costos de Cumplimiento de la Saudización | -0.6% | Nacional; mayor intensidad de Saudización en los mercados Central (Riad) y Oriental (Dammam) | Mediano plazo (2–4 años) |
| Desequilibrios de Retorno de Carga Arabia Saudita-GCC que Reducen la Eficiencia de Utilización en el Viaje de Regreso | -0.4% | Corredores transfronterizos: Arabia Saudita–EAU, Arabia Saudita–Baréin, Arabia Saudita–Kuwait como principales | Largo plazo (≥ 4 años) |
| Brechas de Datos en Transporte Refrigerado que Debilitan el Cumplimiento de la Cadena de Custodia de Temperatura | -0.3% | Nacional; más agudo en rutas que sirven a las regiones Norte y Sur con infraestructura de monitoreo escasa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Combustible que Incrementa los Costos Operativos de Larga Distancia
Los precios del combustible son un determinante importante de los costos operativos del transporte de carga por carretera en Arabia Saudita. El precio interno del diésel aumentó a SAR 1,66 (USD 0,44) por litro con vigencia desde enero de 2025, antes de volver a subir a SAR 1,79 (USD 0,48) por litro en enero de 2026[2]. Un mayor gasto en diésel puede reducir los márgenes de los transportistas cuando los contratos no permiten ajustes oportunos del costo del combustible. La planificación de rutas, el mantenimiento de vehículos, la consolidación de cargas y la coordinación del retorno de carga pueden mejorar la eficiencia, pero no eliminan la exposición a los cambios en el precio del combustible. Las rutas de larga distancia son particularmente sensibles porque el consumo de combustible se acumula a lo largo de trayectos extensos.
Disponibilidad de Conductores de Vehículos Pesados y Costos de Localización
El sector logístico de Arabia Saudita enfrenta requisitos de desarrollo de la fuerza laboral y localización a medida que se expande la demanda de servicios de transporte. El Ministerio de Recursos Humanos y Desarrollo Social ha identificado la demanda de mano de obra y habilidades especializadas en su marco de competencias para el sector de logística y transporte. Las iniciativas de localización que afectan a los puestos de conductores de autobuses y camiones pueden influir en los requisitos de contratación, formación y retención. Para los operadores de FTL, estos factores afectan los costos operativos y la capacidad disponible de la flota. Las operaciones especializadas, incluido el transporte de materiales peligrosos y el flete refrigerado, requieren capacidades adicionales. Las flotas más grandes están mejor posicionadas para distribuir los costos de formación y contratación entre una base de clientes más amplia, mientras que los transportistas más pequeños pueden tener menos flexibilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino: Los Trayectos Nacionales Anclan la Demanda, los Corredores Internacionales se Expanden
Los trayectos nacionales representan el 63,23% del tamaño del mercado de carga completa (FTL) de Arabia Saudita en 2026. La demanda está respaldada por movimientos recurrentes de productos industriales, materiales de construcción, carga relacionada con petroquímicos y bienes de consumo entre los principales centros económicos. Riad, Yeda y Dammam conectan importantes actividades industriales, comerciales, portuarias y de distribución. El transporte por carretera nacional también sirve a instalaciones y puntos de entrega que carecen de acceso directo por ferrocarril. Los trayectos internacionales atienden movimientos transfronterizos que requieren documentación aduanera adecuada, coordinación fronteriza y calendarios de entrega confiables.
Se proyecta que los trayectos internacionales registren una CAGR del 6,36% de 2027 a 2032. El comercio transfronterizo y las conexiones logísticas entre Arabia Saudita y los mercados del Golfo vecinos respaldan la demanda de flete por carretera internacional. Los procesos aduaneros electrónicos y una mejor coordinación pueden reducir los retrasos evitables, aunque el desempeño depende de las condiciones fronterizas y la documentación de los envíos. Los servicios ferroviarios y multimodales pueden ofrecer alternativas en rutas seleccionadas, pero el transporte por carretera sigue siendo importante para la recogida y entrega directa, los movimientos de primera milla y la entrega final más allá de las terminales ferroviarias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Control de Temperatura: El Flete Seco Lidera, la Demanda de Flete Refrigerado Crece Más Rápido
El flete seco representa el 72,18% de la participación del mercado de carga completa (FTL) de Arabia Saudita en 2026. Su posición de liderazgo refleja la variedad de bienes no sensibles a la temperatura transportados por todo el Reino, incluidos productos industriales, materiales de construcción, mercancía envasada y carga general. Los vehículos estándar de flete seco pueden atender a una amplia gama de clientes y rutas sin los requisitos adicionales de equipos y monitoreo asociados al transporte refrigerado. La demanda de flete seco está, por tanto, vinculada a la actividad industrial, la construcción, la distribución mayorista y el movimiento de bienes de consumo.
Se proyecta que el flete refrigerado registre una CAGR del 7,83% de 2027 a 2032. La demanda está respaldada por la distribución de alimentos, la logística farmacéutica y la necesidad de mantener condiciones de transporte adecuadas para productos sensibles a la temperatura. Los requisitos de transporte de alimentos de la Autoridad Saudita de Alimentos y Medicamentos, publicados en junio de 2025, refuerzan la importancia de los arreglos de transporte adecuados y el cumplimiento específico por producto. Los operadores de transporte refrigerado deben gestionar los equipos de refrigeración, el monitoreo de temperatura, el mantenimiento y los costos operativos. El crecimiento dependerá de la expansión de la distribución en cadena de frío y de los requisitos de los clientes para condiciones de transporte confiables y documentadas.
Por Longitud de Trayecto: La Larga Distancia Domina, los Movimientos Locales se Expanden
El flete de larga distancia representa el 72,86% del tamaño del mercado de carga completa (FTL) de Arabia Saudita en 2026. La escala geográfica del Reino y la distribución de instalaciones industriales, puertos, obras de construcción y centros de población respaldan la demanda de transporte de carga entre ciudades. Los movimientos de larga distancia pueden incluir suministros industriales, materiales de construcción, bienes de consumo y carga de proyectos. Los transportistas que operan en estas rutas deben gestionar el gasto en combustible, la disponibilidad de conductores, los calendarios de mantenimiento, los plazos de entrega y la disponibilidad de cargas de retorno adecuadas. El flete ferroviario puede ofrecer una alternativa para ciertos movimientos a granel y de larga distancia, mientras que los camiones siguen siendo necesarios para las ubicaciones fuera de la red ferroviaria y para la recogida y entrega.
Se proyecta que los trayectos locales de menos de 100 millas registren una CAGR del 6,97% de 2027 a 2032. Los almacenes, las zonas industriales, los puertos y las instalaciones de distribución minorista generan movimientos de flete de corta distancia que conectan las principales redes de transporte con sus destinos finales. El transporte portuario y las transferencias entre instalaciones de distribución también pueden requerir camiones dedicados cuando los volúmenes de envío o las características de la carga justifican un vehículo completo. El crecimiento de las instalaciones de logística urbana puede respaldar la demanda local de FTL, aunque algunos envíos más pequeños son atendidos por redes de carga parcial o paquetería. Es más probable que la expansión ferroviaria cambie la combinación de actividad de transporte en corredores seleccionados que eliminar la necesidad del transporte local por camión.
Por Industria de Usuario Final: Petróleo y Gas Lidera, el Comercio Minorista se Expande
El petróleo y gas representa el 45,36% del tamaño del mercado de carga completa (FTL) de Arabia Saudita en 2026. El sector genera demanda para el movimiento de suministros industriales, equipos energéticos, materiales de mantenimiento y carga relacionada con petroquímicos. Algunos envíos requieren vehículos dedicados, remolques especializados, planificación de transporte pesado o procedimientos de seguridad específicos. Los clústeres industriales alrededor de la Provincia Oriental y otras ubicaciones relacionadas con la energía respaldan requisitos de transporte recurrentes. Estas operaciones pueden implicar arreglos complejos de carga y descarga, acceso controlado a las instalaciones y coordinación con los calendarios de los proyectos, lo que hace que la disponibilidad de equipos y la fiabilidad operativa sean criterios de selección importantes.
Se proyecta que el comercio mayorista y minorista registre una CAGR del 6,23% de 2027 a 2032. La distribución minorista, el reabastecimiento de inventario y la expansión de las redes de cumplimiento del comercio electrónico pueden aumentar la demanda de movimientos entre puertos, almacenes, centros de distribución y tiendas. Los servicios de FTL son particularmente relevantes cuando los volúmenes de envío son suficientes para justificar un vehículo dedicado o cuando los clientes requieren entrega directa y tiempos de tránsito predecibles. La manufactura, la minería y la cantera, la agricultura, la pesca y la silvicultura, y otras industrias también contribuyen a la demanda de flete. Sus requisitos varían según el tamaño del envío, las características de la carga, las necesidades de equipos y los calendarios de entrega.
Análisis Geográfico
La región Central representa el 32,45% de la participación del mercado de carga completa (FTL) de Arabia Saudita en 2026. Riad sirve como un importante centro de distribución interior, conectando los mercados de consumo, las instalaciones industriales, los almacenes y la actividad comercial con los puertos y los centros de producción en otras partes del Reino. Al-Qassim y Hail contribuyen con movimientos de distribución agrícola, alimentaria y regional. La posición central de la región respalda las conexiones por carretera entre los corredores económicos Occidental y Oriental y los vínculos con los destinos del Norte. Una combinación de flete entre ciudades, movimientos de suministro industrial y actividad de distribución respalda la demanda de FTL.
Las regiones Occidental y Oriental son importantes puertas de entrada para el flete nacional e internacional. El Puerto Islámico de Yeda y otras instalaciones logísticas del Oeste conectan las importaciones marítimas con las redes de distribución interior, mientras que la Provincia Oriental combina operaciones portuarias con actividad energética, petroquímica e industrial. Los transportistas por carretera proporcionan transporte de continuación desde estas puertas de entrada hacia almacenes, instalaciones de manufactura, obras de construcción y centros de distribución minorista. La región Sur genera demanda a través de la agricultura, el comercio regional y la actividad industrial, aunque los volúmenes de flete varían según la ubicación y la industria. La inversión en instalaciones logísticas puede respaldar estas regiones mejorando el manejo de carga, el almacenamiento y la conexión entre el transporte marítimo y por carretera[3].
Se proyecta que la región Norte registre una CAGR del 6,96% de 2027 a 2032, convirtiéndola en la región de más rápido crecimiento. Sus perspectivas están respaldadas por la demanda potencial de minería, desarrollo industrial, distribución regional y vínculos logísticos con los mercados vecinos. La infraestructura ferroviaria puede facilitar flujos de flete seleccionados, mientras que el transporte por carretera sigue siendo necesario para los sitios y clientes sin acceso directo por ferrocarril.
Panorama Competitivo
El mercado de FTL de Arabia Saudita está fragmentado, con una amplia combinación de clientes industriales, minoristas, de construcción y de bienes de consumo. La competencia involucra a operadores de transporte nacionales, proveedores de logística regionales, empresas internacionales de logística de terceros y plataformas de flete habilitadas por tecnología. Los operadores compiten en cobertura de red, disponibilidad de vehículos, precios, seguridad, fiabilidad del servicio y su capacidad para manejar carga especializada.
En febrero de 2026, DSV anunció que la integración de las operaciones sauditas de DB Schenker había alcanzado su puesta en marcha, reuniendo a los equipos y las capacidades operativas bajo una sola organización[4]. La integración fortaleció la capacidad de DSV para coordinar el transporte por carretera con el flete aéreo y marítimo y la logística contractual. Las capacidades aduaneras y transfronterizas de Kuehne+Nagel también son relevantes para los servicios de flete internacional, mientras que las empresas de transporte nacionales compiten a través del conocimiento operativo local y las relaciones con los clientes.
La tecnología y el cumplimiento normativo siguen siendo factores competitivos importantes. Las plataformas digitales de flete pueden ayudar a conectar a los cargadores con los camiones disponibles, mejorar la visibilidad de los envíos y respaldar el descubrimiento de precios y la utilización de vehículos. Los operadores más grandes pueden beneficiarse de redes más amplias, contratos establecidos con clientes y capacidad de inversión, mientras que los transportistas más pequeños pueden competir a través de la especialización regional y el servicio flexible. A medida que los clientes requieren cada vez más seguimiento confiable, documentación y niveles de servicio consistentes, los operadores que pueden cumplir con estos requisitos están mejor posicionados para ganar contratos recurrentes.
Líderes de la Industria de Carga Completa (FTL) de Arabia Saudita
-
CEVA Almajdouie Logistics
-
ALDREES Petroleum & Transport Services Co.
-
Al-Khaldi Logistics Company
-
DSV A/S
-
DHL Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: El Puerto de NEOM y CEVA Almajdouie Logistics firmaron un memorando de entendimiento para explorar soluciones logísticas de extremo a extremo a lo largo de un corredor multimodal que conecta Europa, Egipto, Arabia Saudita, la región del Consejo de Cooperación del Golfo e Irak.
- Julio de 2026: Mawani firmó siete contratos por un valor combinado de SAR 1.000 millones (USD 267 millones) con empresas nacionales e internacionales para construir y ampliar centros logísticos en el Puerto Islámico de Yeda y la zona de Al-Khumrah, cubriendo más de 384.000 m² de capacidad de almacenamiento, consolidación y reexportación.
- Febrero de 2026: DSV anunció que la integración de las operaciones sauditas de DB Schenker había alcanzado su puesta en marcha. El desarrollo combinó equipos y capacidades bajo una organización unificada.
- Agosto de 2025: DHL eCommerce finalizó la adquisición de una participación minoritaria en AJEX Logistics Services. La transacción fortaleció la cooperación estratégica de las empresas en el mercado de logística de comercio electrónico de Arabia Saudita y la región en general. Las operaciones regionales de AJEX y las capacidades internacionales de logística de comercio electrónico de DHL proporcionan una base para expandir los servicios a medida que se desarrollan los volúmenes de paquetería transfronteriza y nacional.
Alcance del Informe del Mercado de Carga Completa (FTL) de Arabia Saudita
| Nacional |
| Internacional |
| Seco |
| Refrigerado |
| Larga Distancia (Más de 500 millas) |
| Regional (100-500 millas) |
| Local (Menos de 100 millas) |
| Agricultura |
| Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas |
| Minería y Cantera |
| Comercio Mayorista y Minorista |
| Otros |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Destino | Nacional |
| Internacional | |
| Por Control de Temperatura | Seco |
| Refrigerado | |
| Por Longitud de Trayecto | Larga Distancia (Más de 500 millas) |
| Regional (100-500 millas) | |
| Local (Menos de 100 millas) | |
| Por Industria de Usuario Final | Agricultura |
| Pesca y Silvicultura | |
| Construcción | |
| Manufactura | |
| Petróleo y Gas | |
| Minería y Cantera | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Región | Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) | |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | |
| Norte (Al-Jouf y Arar) | |
| Sur (Asir, Jazan y Najran) |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios de carga completa de Arabia Saudita?
Se proyecta que el mercado de FTL de Arabia Saudita registre una CAGR del 5,17% de 2027 a 2032, alcanzando los 13,15 mil millones de USD en 2032.
¿Qué segmento de destino lidera el flete de carga completa de Arabia Saudita?
Los trayectos nacionales representan el 63,23% del mercado de FTL de Arabia Saudita en 2026. Los movimientos de flete entre centros industriales, puertos, almacenes, instalaciones de distribución minorista y ubicaciones de construcción respaldan la demanda.
¿Qué segmento de control de temperatura crece más rápido en Arabia Saudita?
Se proyecta que el flete refrigerado registre una CAGR del 7,83% hasta 2032. La distribución de alimentos sensibles a la temperatura, la logística farmacéutica y la necesidad de transporte refrigerado conforme a la normativa respaldan la demanda.
¿Por qué el transporte de larga distancia representa la mayor parte de la demanda de carga completa en Arabia Saudita?
El flete de larga distancia representa el 72,86% del mercado de FTL de Arabia Saudita en 2026. La distribución geográfica de las instalaciones industriales, los puertos, los proyectos de construcción y los centros de población crea demanda de transporte entre ciudades.
¿Qué sector de usuario final genera la mayor demanda de transporte de carga dedicada?
El petróleo y gas representa el 45,36% del mercado de FTL de Arabia Saudita en 2026. Las cadenas de suministro relacionadas con la energía requieren movimientos de equipos industriales, materiales de mantenimiento y otra carga, a veces con vehículos especializados y arreglos de manejo.
¿Cuál es el principal desafío operativo para los transportistas en Arabia Saudita?
El gasto en combustible y la disponibilidad de conductores son desafíos operativos importantes para los transportistas de FTL de Arabia Saudita. Los precios más altos del diésel pueden presionar los márgenes, mientras que los requisitos de contratación, formación y localización afectan los costos de la fuerza laboral y la disponibilidad de la flota.