
Tamaño y Participación del Mercado de Equipos de Protección Personal (EPP) de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 15.6 Mil millones de dólares |
| Tamaño del Mercado (2026) | 17.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.61 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.28 % |
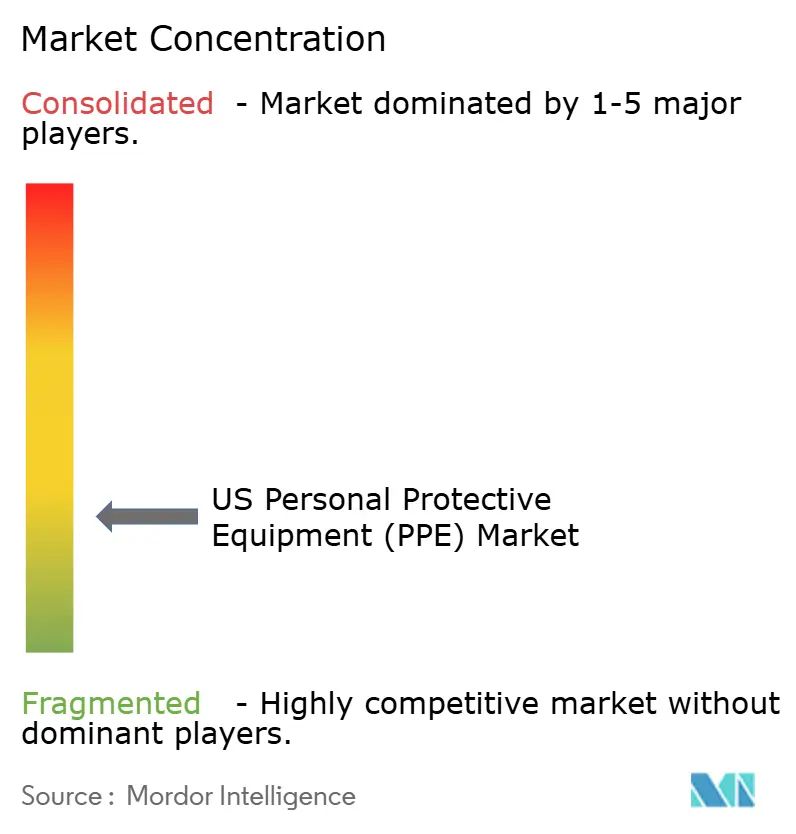
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Protección Personal (EPP) de los Estados Unidos por Mordor Intelligence
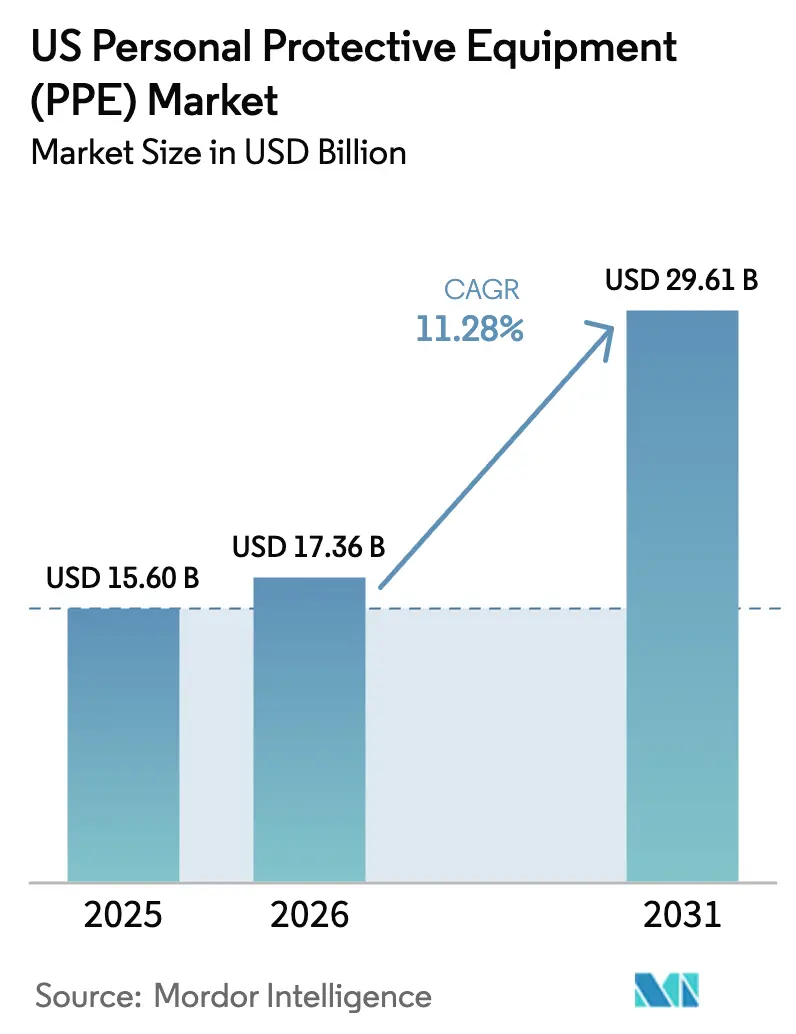
El tamaño del mercado de equipos de protección personal de los Estados Unidos fue valorado en USD 15.600 millones en 2025 y se estima que crecerá desde USD 17.360 millones en 2026 hasta alcanzar USD 29.610 millones en 2031, a una CAGR del 11,28% durante el período de previsión (2026-2031). La intensificación de la aplicación de la normativa de la Administración de Seguridad y Salud Ocupacional (OSHA), el regreso masivo de la manufactura al territorio nacional y la rápida adopción de tecnologías de seguridad conectadas sustentan esta trayectoria. Una supervisión de cumplimiento más estricta mantiene ágiles los ciclos de reemplazo, mientras que los incentivos federales del programa "Fabricar EPP en América" orientan los presupuestos de adquisición hacia equipos de protección personal (EPP) fabricados en el país.[1]Fuente: Administración de Seguridad y Salud Ocupacional, "Las 10 Normas Más Frecuentemente Citadas," osha.gov Al mismo tiempo, los incendios forestales provocados por el cambio climático y la expansión de las gigafábricas de baterías están ampliando los casos de uso para la protección respiratoria avanzada y la protección contra salpicaduras químicas. Las operaciones de decomiso de importaciones falsificadas y los volátiles insumos petroquímicos complican el panorama de costos, pero también estimulan la inversión en cadenas de suministro orientadas a la calidad. En conjunto, estas fuerzas posicionan al mercado de equipos de protección personal de los Estados Unidos para registrar un sólido crecimiento de valor de dos dígitos hasta 2030.
Conclusiones Clave del Informe
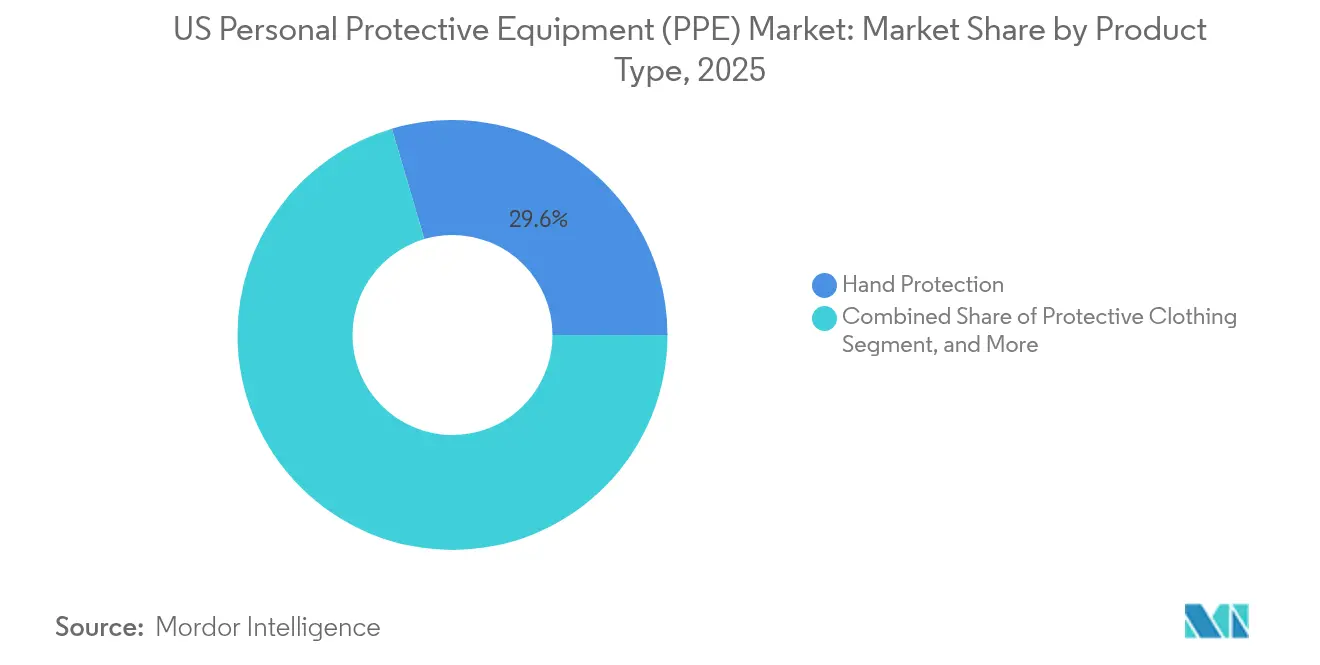
- Por tipo de producto, la protección de manos capturó el 29,55% de la participación del mercado de equipos de protección personal de los Estados Unidos en 2025, y la protección respiratoria está preparada para la expansión más rápida con una CAGR del 13,38% hasta 2031.
- Por usuario final, el sector de salud y ciencias de la vida lideró con una participación de ingresos del 35,05% en 2025, y se prevé que la manufactura avance a una CAGR del 12,74% entre 2026 y 2031 a medida que el regreso de operaciones al país se acelera.
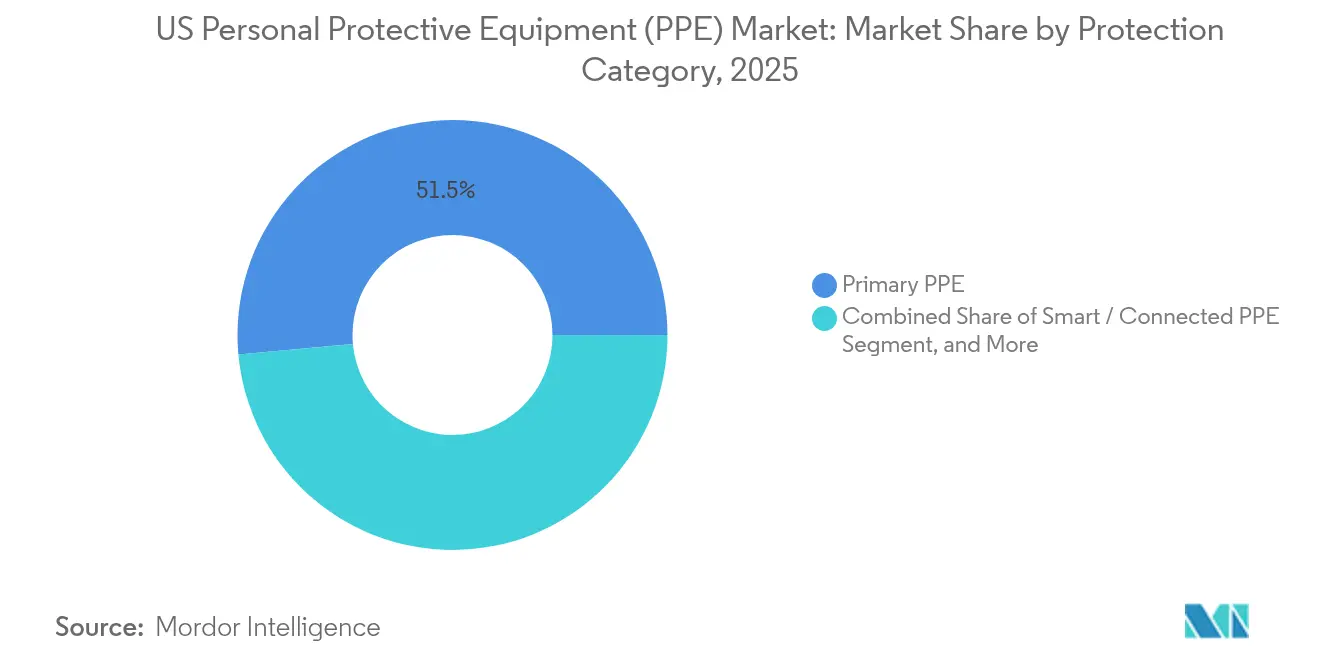
- Por categoría de protección, el EPP primario representó el 51,45% del tamaño del mercado de equipos de protección personal de los Estados Unidos en 2025, mientras que el EPP Inteligente/Conectado está en camino de crecer a una CAGR del 12,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Equipos de Protección Personal (EPP) de los Estados Unidos
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Infracciones de seguridad impuestas por la OSHA que impulsan los ciclos de reemplazo | +2.8% | Nacional, concentrado en estados industriales | Corto plazo (≤ 2 años) |
| Expansión de las iniciativas de regreso de la manufactura al territorio nacional de los Estados Unidos | +2.1% | Corredor industrial del Medio Oeste y los corredores de manufactura del Sureste | Mediano plazo (2-4 años) |
| Envejecimiento de la fuerza laboral que impulsa la demanda de EPP ergonómico | +1.4% | Nacional, agudo en las regiones del Cinturón Industrial | Largo plazo (≥ 4 años) |
| Aumento de eventos de humo de incendios forestales que impulsan las ventas de EPP respiratorio | +1.2% | Estados del Oeste, con expansión hacia el Medio Oeste | Corto plazo (≤ 2 años) |
| Las plataformas de prueba de ajuste habilitadas con IA están mejorando el cumplimiento | +0.9% | Áreas metropolitanas con avanzado desarrollo tecnológico | Mediano plazo (2-4 años) |
| Crecimiento de las gigafábricas de baterías que requieren equipo especializado para salpicaduras químicas | +0.7% | Corredor industrial del Medio Oeste y el Sureste para baterías | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Infracciones de Seguridad Impuestas por la OSHA que Impulsan los Ciclos de Reemplazo
La OSHA citó las deficiencias en protección respiratoria como la cuarta infracción más frecuente en 2024, mientras que la protección ocular y facial ocupó el noveno lugar, poniendo de manifiesto brechas persistentes en la construcción y la manufactura. Los aumentos propuestos de sanciones civiles de hasta el 3% en 2025 intensifican el costo del incumplimiento, lo que impulsa a los empleadores a realizar compras preventivas a granel en lugar de pedidos esporádicos. La aplicación predictiva de la normativa, basada en análisis de tasas de lesiones, amplía aún más el alcance de las inspecciones y acelera los plazos de reemplazo. Las normas de certificación de ANSI y NIOSH impiden el uso de sustitutos de baja calidad, lo que refuerza los precios de venta promedio. En conjunto, estos factores proporcionan al mercado de equipos de protección personal de los Estados Unidos un impulso regulatorio consistente que amortigua las fluctuaciones cíclicas de la demanda.
Expansión de las Iniciativas de Regreso de la Manufactura al Territorio Nacional de los Estados Unidos
Aproximadamente 350.000 empleos fabriles regresaron al territorio estadounidense en 2022, y esa tendencia se intensificó a lo largo de 2024 a medida que las preferencias de adquisición federal recompensaban la producción de EPP de origen nacional.[2]Fuente: American Machinist, "El Regreso de la Manufactura en los Estados Unidos Alcanza un Récord en 2022," americanmachinist.com La inversión de capital siguió ese camino: 3M destinó USD 67 millones a sus líneas de producción en Nebraska, con el objetivo expreso de obtener contratos locales de EPP. Las nuevas plantas de baterías en Míchigan, Tennessee y Georgia requieren ahora el uso de prendas de protección contra salpicaduras químicas y respiradores de alta eficiencia para mitigar los riesgos asociados a las baterías de iones de litio. El auge del regreso de operaciones reancla la demanda dentro de las fronteras de los Estados Unidos, respaldando precios premium para las etiquetas de "Fabricado en los EE. UU." y acortando los plazos de entrega para los grandes compradores industriales.
Envejecimiento de la Fuerza Laboral que Impulsa la Demanda de EPP Ergonómico
Los trabajadores de 55 años o más representan una proporción creciente del personal de planta, lo que los hace más vulnerables a lesiones musculoesqueléticas.[3]Fuente: Centros para el Control y la Prevención de Enfermedades, "Trabajadores Mayores y Seguridad," cdc.gov Los guantes ligeros, los arneses ajustables y los exoesqueletos de asistencia como el ErgoSkeleton de StrongArm han demostrado una reducción del 84% en posturas no ergonómicas. Los empleadores favorecen este tipo de equipos para reducir los costos de compensación de trabajadores y prolongar la permanencia del personal. Las prendas inteligentes equipadas con alertas biométricas permiten a los supervisores intervenir antes de que los accidentes relacionados con la fatiga escalen. Estas necesidades crean subsegmentos de alto margen dentro del mercado más amplio de equipos de protección personal de los Estados Unidos.
Aumento de Eventos de Humo de Incendios Forestales que Impulsa las Ventas de EPP Respiratorio
Investigadores de la Universidad de California en Los Ángeles reportaron un aumento del 50% en los incidentes de exposición al humo de incendios forestales para trabajadores al aire libre en 2024.[4]Fuente: Universidad de California en Los Ángeles, "Humo de Incendios Forestales y Salud de los Trabajadores," ehs.ucla.edu California respondió exigiendo respiradores para cualquier lugar de trabajo con lecturas del Índice de Calidad del Aire superiores a 151, lo que impulsó de inmediato los volúmenes de pedidos de N95 y P100. El Departamento de Seguridad Nacional (DHS) está desarrollando actualmente un respirador de nueva generación para incendios forestales diseñado para un despliegue prolongado por parte de bomberos. Las columnas de humo que se desplazan hasta Chicago ponen de relieve cómo los riesgos vinculados al cambio climático están redefiniendo las referencias geográficas del riesgo respiratorio. La demanda se está ampliando, por tanto, más allá de los estados históricamente afectados, acelerando el consumo nacional de unidades.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| La volatilidad de los precios de las materias primas petroquímicas está inflando los costos de los materiales | -1.8% | Nacional, agudo en las regiones productoras de la Costa del Golfo | Corto plazo (≤ 2 años) |
| Importaciones falsificadas que diluyen la participación de las marcas de EPP | -1.2% | Ciudades portuarias, redes de distribución de comercio electrónico | Mediano plazo (2-4 años) |
| "Fatiga de EPP" de los usuarios finales que reduce el cumplimiento en sectores no regulados | -0.9% | Sectores de servicios, concentraciones de pequeñas empresas | Corto plazo (≤ 2 años) |
| Escasez aguda de mano de obra que limita la ampliación de la producción nacional | -0.7% | Regiones manufactureras, mercados de mano de obra calificada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de las Materias Primas Petroquímicas que Inflan los Costos de los Materiales
Las oscilaciones del 25-30% en el polipropileno y el caucho de nitrilo durante 2024 comprimieron los márgenes de guantes desechables y mascarillas. Cardinal Health identificó la volatilidad de las materias primas como un riesgo principal para sus ganancias en su último informe anual 10-K. DuPont también citó una contracción de volumen tras subir precios para compensar el aumento de los costos de insumos, lo que subraya la limitada elasticidad de traslado de costos.[5]Fuente: Cardinal Health, "Formulario 10-K," sec.gov Los proveedores nacionales deben, por tanto, cubrir la exposición a resinas o redirigirse hacia líneas reutilizables para proteger su rentabilidad.
Importaciones Falsificadas que Diluyen la Participación de las Marcas de EPP
La Oficina de Aduanas y Protección Fronteriza (CBP) decomisó productos de seguridad falsificados por un valor superior a USD 12 millones durante el año fiscal 2024, un aumento del 23% con respecto al año anterior. Los productos falsificados de calidad inferior ponen en peligro la salud de los trabajadores y erosionan la confianza en las marcas legítimas. La denuncia ante la Comisión de Comercio Internacional (ITC) de DuPont contra empresas chinas pone de relieve las significativas implicaciones legales del problema. Los minoristas y pequeños contratistas que carecen de procesos de verificación robustos siguen siendo los principales objetivos, manteniendo el flujo del mercado gris a pesar del refuerzo de las operaciones de interdicción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Protección de Manos Mantiene su Primacía en Medio del Auge Respiratorio
La protección de manos mantuvo el 29,55% de la participación del mercado de equipos de protección personal de los Estados Unidos en 2025, impulsada por su uso universal en la construcción, la salud y el ensamblaje automotriz. Los guantes desechables de nitrilo dominan los patrones de consumo diario, mientras que las variantes resistentes a cortes y productos químicos atienden nichos especializados. Los frecuentes ciclos de reemplazo y las preocupaciones sobre la contaminación mantienen alta la velocidad de las unidades, estabilizando los ingresos base. La protección respiratoria, aunque de menor tamaño, está proyectada para registrar una CAGR del 13,38% hasta 2031, la más alta dentro de la categoría. Las disposiciones sobre humo de incendios forestales, los riesgos en plantas de baterías y las medidas coercitivas de la OSHA convergen para impulsar el uso de sistemas elastoméricos de media máscara y sistemas de aire de flujo motorizado. La ropa protectora obtiene un impulso incremental del regreso de operaciones al país, especialmente en salas limpias para baterías y semiconductores que exigen monos resistentes a salpicaduras.
El tamaño del mercado de equipos de protección personal de los Estados Unidos para otros tipos de productos, que incluyen dispositivos inteligentes portables y exoesqueletos, sigue siendo comparativamente pequeño, pero exhibe un dinamismo superior al del mercado en general a medida que los empleadores implementan soluciones de alta tecnología. La protección ocular y facial recibe una atención renovada tras su inclusión en la lista de citaciones de la OSHA, con viseras dieléctricas y gafas antivaho que ganan terreno. El calzado de protección crece en paralelo con el gasto federal en infraestructura, que sostiene el empleo en la construcción. En todos los subsegmentos, las normas de ANSI y NIOSH anclan los estándares de calidad, lo que permite a los productores estadounidenses establecer precios premium y disuadir las importaciones de baja calidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Usuario Final: La Salud Lidera mientras la Manufactura Acelera
La salud y las ciencias de la vida representaron el 35,05% de los ingresos de 2025, lo que refleja la persistencia de los protocolos de control de infecciones y una población envejecida que requiere más puntos de contacto clínicos. Los consorcios de compras hospitalarias favorecen los contratos a granel para guantes, batas y mascarillas N95, asegurando un volumen constante. En contraste, se espera que la manufactura, que abarca metales, electrónica y el ensamblaje de baterías en rápido crecimiento, registre la CAGR más alta del 12,74% hasta 2031. El regreso de operaciones al país canaliza pedidos de prendas de protección contra salpicaduras químicas, protección auditiva y guantes resistentes a cortes hacia plantas del Medio Oeste y el Sureste. La construcción sigue siendo un comprador confiable, impulsada por programas plurianuales de obras públicas que requieren cascos, ropa de alta visibilidad y botas con puntera de acero.
Los procesadores de alimentos y bebidas están reforzando los requisitos respiratorios para mitigar los contaminantes en aerosol, mientras que los operadores de petróleo y gas exigen ropa resistente a las llamas para operaciones en esquisto y plataformas marinas. Los sectores de servicios públicos y energía, especialmente los orientados a las energías renovables, están implementando sistemas de protección contra caídas para proteger a los técnicos de turbinas. La seguridad pública y los primeros respondedores dependen de subsidios federales para adquirir equipos de intervención y aparatos de respiración autónoma. Las empresas de minería y metales equipan a sus trabajadores con kits resistentes a la abrasión y la absorción de impactos, aunque los volúmenes unitarios son menores que los de los sectores más grandes. El rigor del cumplimiento y la intensidad de los riesgos varían, pero todos los segmentos refuerzan colectivamente la amplitud del mercado de equipos de protección personal de los Estados Unidos.
Por Categoría de Protección: EPP Primario Estable, EPP Inteligente en Auge
El EPP primario continuó dominando, con una participación del 51,45% en 2025, abarcando elementos esenciales como guantes, cascos y respiradores que bloquean directamente las amenazas físicas, químicas o biológicas. La demanda unitaria fluye de manera predecible con los niveles de empleo, consolidando su papel como piedra angular de los ingresos. Los artículos de EPP secundario, como batas, cobertores de mangas y protectores de calzado, complementan los entornos estériles, especialmente en laboratorios e instalaciones de procesamiento de alimentos. El EPP Inteligente/Conectado, aunque parte de una base menor, está proyectado para crecer a una CAGR del 12,98% hasta 2031. Los productos incorporan sensores para el registro en tiempo real de la exposición, el geofencing y las alertas de fatiga, mejorando el retorno de la inversión del empleador a través de una gestión de la seguridad basada en datos.
Se espera que el tamaño del mercado de equipos de protección personal de los Estados Unidos para las ofertas conectadas se acelere a medida que las aseguradoras ofrezcan descuentos en las primas por el cumplimiento verificado digitalmente. Los primeros despliegues integran las salidas del Espejo Inteligente FORXAI en los paneles de control de planificación de recursos empresariales, lo que permite activadores automáticos de mantenimiento y reabastecimiento. Los exoesqueletos proporcionan asistencia cinética, reduciendo la incidencia de lesiones entre trabajadores mayores o que realizan movimientos de alta repetición. Los organismos reguladores están elaborando protocolos de validación para dispositivos equipados con sensores, un paso que estandarizará los criterios de adquisición y catalizará aún más la adopción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
El regreso de la manufactura al territorio nacional está concentrando la nueva demanda de EPP en el Medio Oeste y el Sureste, donde los fabricantes de automóviles, electrodomésticos y baterías están aumentando su producción. Los centros automotrices en Míchigan y Tennessee favorecen los guantes de alta resistencia a cortes y los trajes de protección contra salpicaduras químicas para las líneas de ensamblaje de vehículos eléctricos. La Costa del Golfo sigue siendo un eje fundamental para la demanda impulsada por el sector petroquímico, aunque la volatilidad de las materias primas comprime los márgenes de los distribuidores. Los estados del Oeste propensos a incendios forestales registran una elevada demanda de EPP respiratorio, con la normativa de California sobre el Índice de Calidad del Aire generando picos inmediatos en los pedidos de N95. La migración del humo hacia las Grandes Llanuras obliga ahora a los depósitos logísticos a almacenar respiradores que anteriormente se consideraban innecesarios.
Las metrópolis del Noreste marcan el ritmo de la integración de EPP inteligente, aprovechando las densas redes de salud y los trabajadores con alta aptitud tecnológica. Los hospitales de Boston y Filadelfia están implementando prendas biométricas como piloto para monitorear la fatiga del personal clínico, mientras que las salas limpias de biotecnología están reforzando los protocolos para las cajas de aisladores con guantes. Texas y Luisiana, con grandes inversiones en refinerías y terminales de exportación de GNL, mantienen pedidos constantes de ropa resistente a las llamas y aparatos de respiración autónoma (ARA) con clasificación de presión para entornos con H₂S. Las instalaciones federales, que van desde astilleros en Virginia hasta campos de pruebas de misiles en Nuevo México, especifican equipos rígidos con cumplimiento de MIL-STD que alcanzan precios premium.
Las regulaciones estatales variables crean un mosaico de activadores de cumplimiento. Las normas más estrictas de California sobre calidad del aire y exposición al calor de los trabajadores superan los estándares federales de referencia, amplificando la elasticidad de la demanda local. Por el contrario, los estados con legislación de derecho al trabajo en el Sureste priorizan soluciones rentables, pero igualmente adoptan equipos fabricados en los Estados Unidos para calificar para los subsidios federales. Este mosaico obliga a los proveedores a mantener inventarios ágiles y estrategias de comercialización adaptadas a cada región, aunque la presencia distribuida amplía en última instancia el volumen total direccionable para el mercado de equipos de protección personal de los Estados Unidos.
Panorama regulatorio
El mercado de EPP en los Estados Unidos opera bajo un marco de múltiples agencias centrado en las normas laborales de OSHA (incluida la norma de Protección Respiratoria, 29 CFR 1910.134), con el rendimiento de los productos y la certificación anclados por los programas de NIOSH y normas de consenso ampliamente adoptadas. En junio de 2026, OSHA propuso revisiones que afectan los requisitos de protección respiratoria, incluyendo cambios en torno a los requisitos de evaluación médica para ciertos respiradores de pieza facial filtrante (FFR) y respiradores purificadores de aire motorizados de ajuste holgado (PAPR), junto con actualizaciones propuestas que abarcan múltiples normas específicas de sustancias químicas. Estos pasos refuerzan los ciclos de reemplazo y documentación impulsados por el cumplimiento normativo en los lugares de trabajo industriales y de construcción.
La política de adquisiciones orientada a la atención médica también se está endureciendo en torno al abastecimiento nacional. En enero de 2026, CMS emitió un Aviso Anticipado de Propuesta de Reglamentación para solicitar comentarios sobre los enfoques de adquisición nacional de EPP para los hospitales participantes, alineándose con la dirección política más amplia de “Make PPE in America”. En mayo de 2026, el Departamento de Asuntos de Veteranos de EE. UU. emitió una desviación de clase para implementar los requisitos de adquisición nacional bajo la Make PPE in America Act, creando una palanca de compra federal más clara que puede desplazar la calificación de proveedores, la contratación y las estrategias de inventario hacia EPP fabricado a nivel nacional.
Panorama Competitivo
La consolidación del mercado se aceleró cuando Honeywell desinvirtió sus activos de EPP a Protective Industrial Products por USD 1.330 millones en noviembre de 2024. La operación reorientó a Honeywell hacia la automatización y el sector aeroespacial, mientras que Protective Industrial Products ascendió al nivel superior de proveedores de guantes y cascos. La adquisición de las líneas de EPP de Kimberly-Clark por parte de Ansell por USD 640 millones extendió su dominio en el sector de la salud hacia los canales industriales. La compra de M&C TechGroup por parte de MSA Safety por USD 200 millones añadió profundidad en la detección de gases, alineándose con los requisitos de la próxima generación de plantas de baterías. Estas operaciones subrayan un cambio estratégico: la escala y la especialización ahora superan a la mera amplitud de la cartera de productos.
La tecnología es un factor de diferenciación central. La ampliación de Nebraska de 3M por USD 67 millones combina plataformas de respiradores conectados con líneas de moldeo de alta velocidad, lo que permite plazos de entrega más cortos para los compradores nacionales. La agresiva aplicación de la propiedad intelectual de DuPont contribuye a defender las prendas Tyvek de alto margen frente a la erosión por productos falsificados. Las empresas emergentes aprovechan la IA y los dispositivos portables para desafiar a los titulares del mercado: la analítica de exoesqueletos de StrongArm atrae a gigantes de la logística que buscan reducir las lesiones. Sin embargo, las barreras siguen siendo altas; las certificaciones de ANSI, NIOSH y la Administración de Alimentos y Medicamentos (FDA) prolongan los ciclos de aprobación, favoreciendo a las empresas con amplio capital capaces de realizar auditorías en múltiples sitios.
El abastecimiento nacional está recuperando importancia estratégica a medida que los compradores federales se alejan de las cadenas de suministro dependientes de importaciones, que quedaron expuestas durante la pandemia de COVID-19. Los actores que poseen capacidad nacional de nitrilo o de soplado por fusión aseguran precios premium y puntos de preferencia en la adquisición. Al mismo tiempo, las operaciones de decomiso de productos falsificados impulsan a las marcas de confianza, orientando a los compradores hacia nombres establecidos con programas de serialización validados.
Líderes de la Industria de Equipos de Protección Personal (EPP) de los Estados Unidos
3M Company
Honeywell International Inc.
Ansell Limited
Kimberly-Clark Corporation
MSA Safety Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los mecanismos de adquisición nacional crean espacio para que los proveedores documenten un suministro conforme de origen estadounidense, mantengan sistemas de calidad auditados y respalden los flujos de trabajo de contratación institucional en los canales federales y hospitalarios. CMS abrió una vía de política en enero de 2026 al solicitar comentarios sobre conceptos de adquisición nacional de EPP para hospitales, mientras que la VA avanzó hacia la implementación mediante una desviación de clase en mayo de 2026 vinculada a la Make PPE in America Act. Juntas, estas acciones favorecen a los proveedores que pueden combinar productos respiratorios y de barrera certificados con trazabilidad, controles anti-falsificación y logística lista para contratos, especialmente en los grupos de demanda de atención médica y del sector público que formalizan cada vez más los requisitos de seguridad del suministro.
El EPP habilitado por tecnología y especializado también está ganando terreno, ya que los empleadores compran resultados como soporte de cumplimiento, validación de ajuste, registro de exposición y reducción de lesiones en lugar de unidades básicas. El trabajo de NIOSH vinculado a normas para batas de aislamiento y ajuste de respiradores ayuda a establecer expectativas de evaluación más consistentes para productos de mayor rendimiento, y los fabricantes continúan financiando carteras de seguridad diferenciadas. 3M, por ejemplo, delineó un impulso de I+D multianual (incluido un compromiso de 3.500 millones de USD y un objetivo de cartera hasta 2028) dirigido a ciclos de renovación más rápidos en EPP conectado y de alto rendimiento, mientras que MSA Safety ha enfatizado las áreas de detección de gases portátil y protección contra caídas que combinan EPP con monitoreo y sistemas más amplios de seguridad en el lugar de trabajo.
Desarrollos recientes del sector
- Julio de 2026: La adquisición amplía la demanda gubernamental de EPP mejorado. El contrato consolida el papel de 3M en el segmento de seguridad militar y respalda la estabilidad del suministro nacional de EPP.
- Julio de 2026: El contrato amplía la demanda de protección respiratoria militar y puede influir en el almacenamiento de reservas. El acuerdo refuerza el ecosistema de seguridad integrado de 3M y su exposición al abastecimiento militar de ciclo largo.
- Marzo de 2026: El acuerdo definitivo para adquirir Madison Fire & Rescue y formar una empresa líder en incendios y seguridad amplía el ecosistema de EPP. El movimiento señala un giro hacia verticales de seguridad específicos a través de la empresa conjunta y amplía las capacidades de incendios, rescate y seguridad conectada.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor del equipo de protección personal vendido para su uso en los Estados Unidos con el fin de reducir la exposición a riesgos laborales y de seguridad pública, cubriendo productos de protección comunes utilizados en entornos industriales y de atención médica.
Exclusiones de alcance: excluimos la ropa de trabajo general que no está diseñada o certificada para protección, y servicios como pruebas de ajuste, capacitación y mantenimiento de equipos.
Descripción general de la segmentación
- Por Tipo de Producto
- Protección de Manos
- Ropa Protectora
- Protección Respiratoria
- Calzado de Protección
- Protección Ocular y Facial
- Otros Tipos de Productos
- Por Usuario Final
- Salud y Ciencias de la Vida
- Construcción
- Petróleo y Gas / Petroquímicos
- Manufactura (Discreta y de Procesos)
- Alimentos y Bebidas
- Minería y Metales
- Servicios Públicos y Energía (incluidas las Energías Renovables)
- Seguridad Pública y Primeros Respondedores
- Otro Usuario Final
- Por Categoría de Protección
- EPP Primario (de Contacto Directo)
- EPP Secundario (Barrera de Contaminación)
- EPP Inteligente / Conectado
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del mercado, mapear el grupo de demanda y recopilar indicadores de referencia que puedan verificarse con el tiempo. Nos basamos principalmente en fuentes públicas y oficiales como las normas y materiales de aplicación de OSHA, la guía de NIOSH y CDC sobre protección respiratoria, los datos de empleo y lesiones de la Oficina de Estadísticas Laborales de EE. UU., las series de fabricación y comercio de la Oficina del Censo de EE. UU. y las estadísticas de importación-exportación de la USITC.
Para convertir estas señales en insumos de dimensionamiento utilizables, también revisamos fuentes como presentaciones de empresas y presentaciones para inversionistas, publicaciones de asociaciones y organismos de normalización (por ejemplo, normas de seguridad vinculadas a ANSI), y coberturas de noticias de reputación sobre la disponibilidad de suministro y los cambios de precios. Cuando fue necesario, se utilizaron suscripciones de pago para obtener datos financieros y de inteligencia empresarial, búsquedas de patentes y verificaciones de importación-exportación a nivel de envío para verificar movimientos direccionales. Las fuentes enumeradas aquí son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se realizó trabajo primario para poner a prueba lo que observamos en las fuentes secundarias, y para llenar vacíos que normalmente no son visibles en los datos públicos, como los ciclos de reemplazo, los cambios en la combinación de productos y los precios en los canales. Hablamos con partes interesadas de toda la cadena de valor, incluidos fabricantes, distribuidores, gerentes de seguridad, equipos de adquisiciones y organizaciones de usuarios en sectores como construcción, manufactura y atención médica, y equilibramos las opiniones entre las principales regiones de EE. UU. para evitar un sesgo de un solo sector.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 18% | Gerentes: 56% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado comenzó con una construcción de arriba hacia abajo en la que se reconstruyeron los grupos de demanda impulsados por la exposición ocupacional y el cumplimiento normativo en EE. UU. utilizando el empleo por industrias de alto riesgo, señales de incidencia de seguridad y supuestos de intensidad de uso específicos de productos. Una vez definido esto, los totales se verificaron utilizando aproximaciones selectivas de abajo hacia arriba, como el muestreo de ingresos de proveedores, verificaciones de canales de distribuidores y ASP muestreado multiplicado por volúmenes estimados, lo que ayudó a ajustar el nivel general y la combinación.
Algunos insumos prácticos guiaron el modelo, incluidos los recuentos de la fuerza laboral en sectores intensivos en EPP, la frecuencia de reemplazo por tipo de producto (por ejemplo, respiradores frente a guantes), la dependencia de importaciones para categorías clave, el movimiento de precios vinculado a la presión de las materias primas y la adopción de EPP conectado en sitios regulados. Cuando una variable no podía observarse con claridad, se acotó utilizando rangos de entrevistas y luego se ajustó mediante verificaciones cruzadas con flujos comerciales y comportamiento de adquisiciones. Los pronósticos se construyeron utilizando análisis de escenarios respaldado por suavizado de series de tiempo cortas para categorías que muestran ciclicidad, y luego se refinaron en función de los cambios esperados en la intensidad de aplicación normativa, la actividad industrial y el gasto en preparación sanitaria.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones cruzadas repetidas para que un solo flujo de datos no determinara el resultado. Los resultados del modelo se compararon con señales independientes como la dirección de las importaciones-exportaciones, la actividad de fabricación y los desencadenantes de cumplimiento de seguridad, y los saltos inusuales se revisaron hasta encontrar una explicación clara o revisar el supuesto.
Antes de la aprobación final, los resultados pasaron por revisiones de analistas de varios pasos que incluyeron verificaciones de rango por tipo de producto y usuario final, seguidas de volver a contactar a entrevistados seleccionados cuando las variaciones se mantenían altas. Los informes se actualizan anualmente, y también se realizan actualizaciones provisionales cuando ocurren eventos importantes que pueden mover la demanda o los precios. Justo antes de la entrega, se completa una nueva ronda de revisión para que los clientes reciban la vista más actualizada.
Tamaño del mercado de equipos de protección personal (EPP) de Estados Unidos según Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el EPP en EE. UU. a menudo no coinciden porque el alcance y la lógica de conteo pueden variar de maneras pequeñas pero importantes. Las mayores diferencias generalmente provienen de qué se trata como EPP frente a la ropa de trabajo adyacente, si la atención médica se incluye por completo y cómo se maneja el precio durante la volatilidad.
En la práctica, las brechas también surgen de mezclar el valor de los envíos con el valor de consumo del usuario final, usar ciclos de reemplazo agresivos frente a conservadores, y aplicar diferentes momentos de conversión de divisas para los artículos importados. Otra razón común es la cadencia de actualización, donde los supuestos más antiguos en torno a la demanda impulsada por la pandemia, el almacenamiento de reservas y el inventario de los distribuidores pueden permanecer en las cifras más tiempo del que deberían, lo que luego cambia el punto de partida del año actual.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 15,60 mil millones de USD (2025) | |
| Informe del sector A | 20,84 mil millones de USD (2024) | Esta estimación parece comenzar desde un año anterior y puede incluir categorías más amplias relacionadas con la seguridad, y el valor se parece más a una canasta de consumo más amplia que puede incorporar ropa de trabajo no certificada y artículos adyacentes. |
| Informe del sector B | 25,00 mil millones de USD (2024) | La cifra probablemente se debe a una definición más amplia y a un conjunto de supuestos más expansivo para la atención médica y la reposición industrial, y puede no separar los picos de demanda a corto plazo de la demanda de reemplazo constante. |
La dispersión entre las tres cifras se explica principalmente por las decisiones sobre los límites del producto, el tratamiento de los picos de demanda de corta duración y la forma en que se normalizan los precios entre años. Al mantener el conteo vinculado a categorías protectoras certificadas y verificar la lógica de reemplazo frente a señales comerciales y de canal, la estimación se mantiene más fácil de replicar y auditar, que es el enfoque utilizado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de protección personal de los Estados Unidos en 2026?
El tamaño del mercado de equipos de protección personal de los Estados Unidos es de USD 17.360 millones en 2026, con una perspectiva de CAGR del 11,28% hasta 2031.
¿Qué categoría de producto está creciendo más rápido?
Se proyecta que la protección respiratoria avance a una CAGR del 13,38% hasta 2031, impulsada por las regulaciones sobre humo de incendios forestales y los requisitos de las plantas de baterías.
¿Por qué es importante el regreso de la manufactura al país para la demanda de EPP?
Aproximadamente 350.000 empleos han regresado a las fábricas de los Estados Unidos, generando una demanda concentrada de guantes, respiradores y prendas de protección contra salpicaduras químicas en nuevas plantas del Medio Oeste y el Sureste.
¿Qué papel desempeña el EPP inteligente en el crecimiento futuro?
El EPP Inteligente/Conectado incorpora sensores para el cumplimiento en tiempo real y se espera que crezca a una CAGR del 12,98%, superando a las categorías tradicionales.
¿Cómo están afectando las importaciones falsificadas al mercado?
La Oficina de Aduanas y Protección Fronteriza (CBP) reportó un aumento del 23% en los decomisos de EPP falsificado en 2024, socavando a las marcas legítimas y promoviendo una verificación más estricta de la cadena de suministro.
¿Qué segmento de usuario final domina actualmente las ventas?
La salud y las ciencias de la vida representaron el 35,05% de los ingresos de 2025, impulsada por los protocolos de control de infecciones y el alto volumen de procedimientos.
Última actualización de la página el:



