
Tamaño y Participación del Mercado de Vinilos Musicales de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
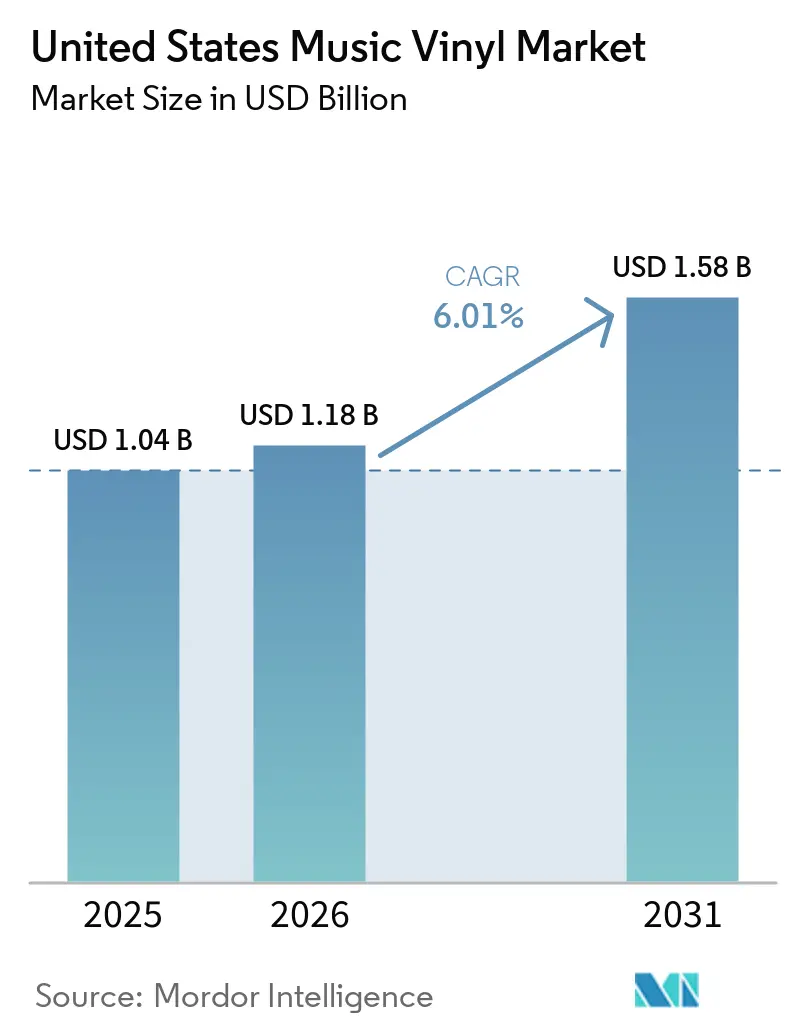
| Tamaño del mercado en el año base (2025) | 1.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.01 % |
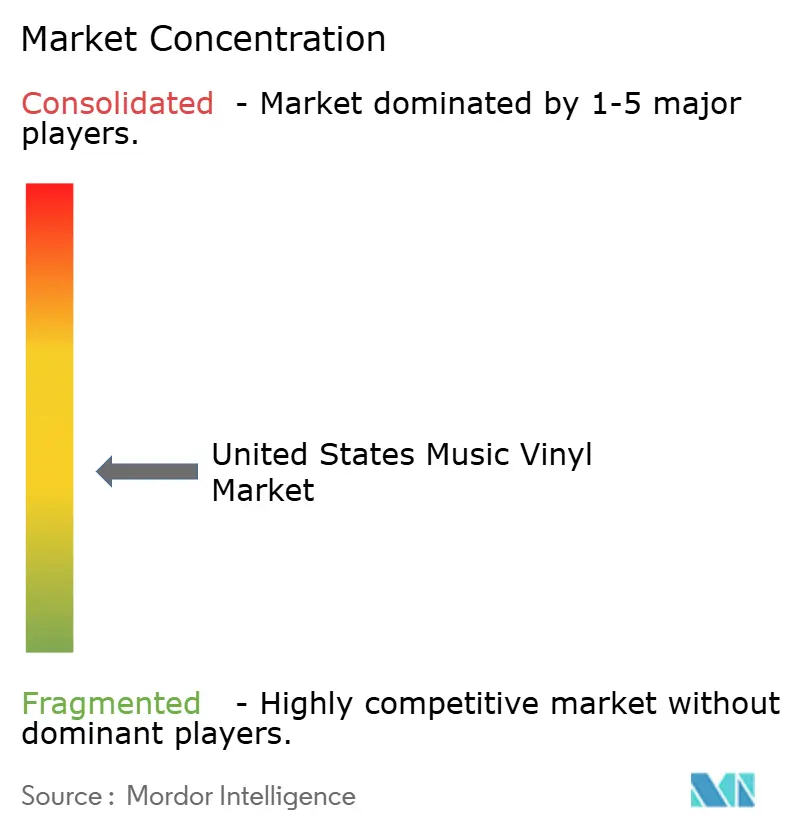
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vinilos Musicales de Estados Unidos por Mordor Intelligence
El tamaño del Mercado de Vinilos Musicales de Estados Unidos fue valorado en 1,04 mil millones de USD en 2025 y se estima que se expandirá desde 1,18 mil millones de USD en 2026 hasta alcanzar 1,58 mil millones de USD en 2031, a una CAGR del 6,01% durante el período de pronóstico (2026-2031). El volumen se situó en 46,80 millones de unidades en 2025, 52,86 millones en 2026, y se prevé que alcance 59,95 millones de unidades en 2031 a una CAGR del 2,55%. Se espera que los ingresos avancen más rápido que los envíos porque las ediciones limitadas, las prensadas en color, los paquetes gatefold, los formatos de peso pesado y los sets multi-disco alcanzan precios más altos que el vinilo negro estándar. El Mercado de Vinilos Musicales de Estados Unidos se ha convertido en una parte madura de mil millones de dólares de la música grabada, mientras que los coleccionistas continúan apoyando los productos físicos premium. El descubrimiento a través del streaming también apoya las compras físicas al conectar a los artistas con los fanáticos que desean un artículo tangible. La inflación de costos, los aranceles a los insumos y los largos plazos de entrega de las plantas pueden limitar el acceso para los compradores sensibles al precio y los sellos más pequeños.
Conclusiones Clave del Informe
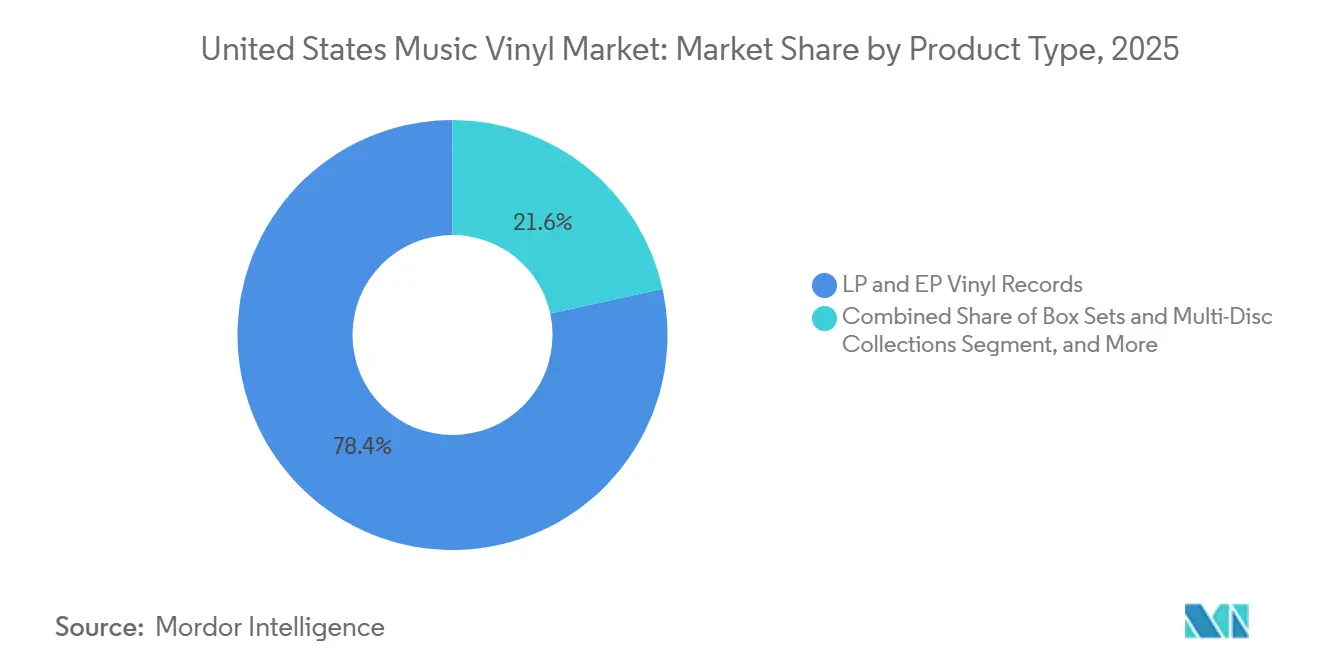
- Por tipo de producto, los discos de vinilo LP y EP representaron el 78,43% de la participación del Mercado de Vinilos Musicales de Estados Unidos en 2025, mientras que se proyecta que las cajas y colecciones multi-disco registren la CAGR más alta del 9,27% hasta 2031.
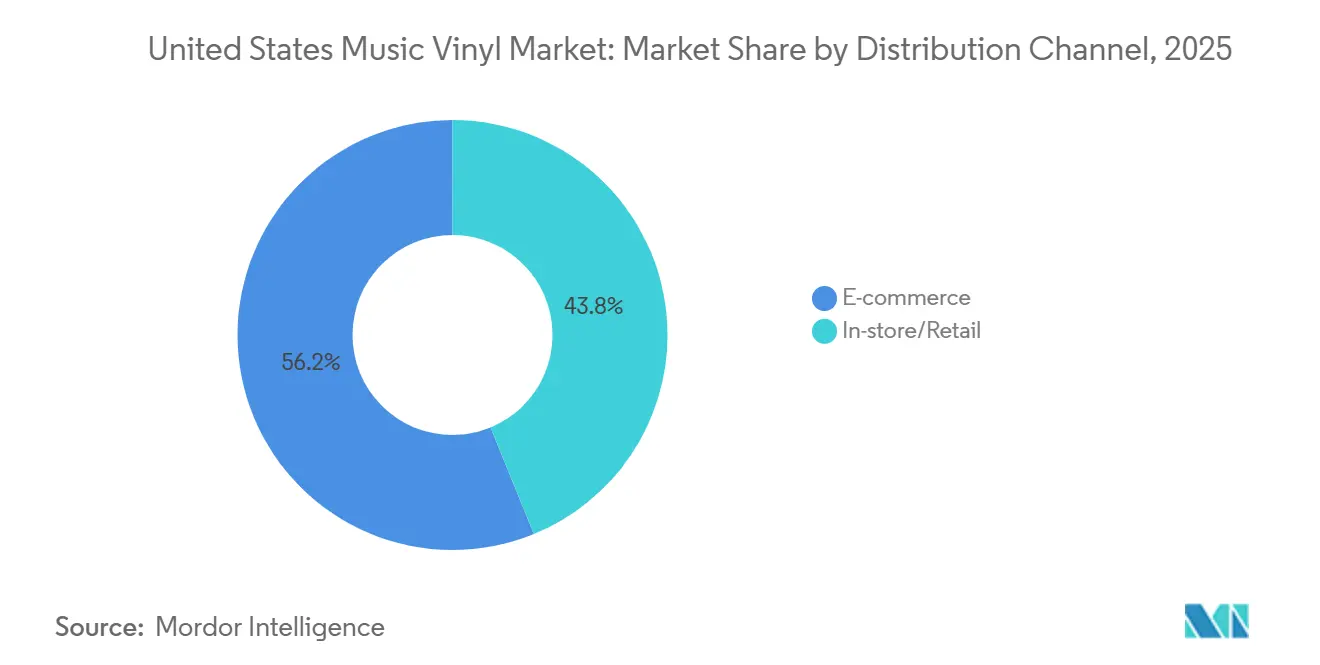
- Por canal de distribución, el comercio electrónico representó el 56,19% de la participación del Mercado de Vinilos Musicales de Estados Unidos en 2025, mientras que se proyecta que las tiendas de discos y música dentro del canal minorista físico se expandan a una CAGR del 8,64% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Vinilos Musicales de Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Coleccionismo de Vinilos por la Generación Z y los Millennials | +2.1% | Nacional, concentrado en los principales mercados urbanos y ciudades universitarias | Mediano plazo (2-4 años) |
| Prensadas Premium y de Edición Limitada | +1.4% | Nacional, más fuerte en los clústeres minoristas del Noreste y la Costa Oeste | Mediano plazo (2-4 años) |
| Lanzamientos de Vinilos Directos del Artista al Consumidor | +0.7% | Nacional, más fuerte en mercados con grandes bases de fanáticos de streaming | Corto plazo (≤ 2 años) |
| Record Store Day y Revitalización del Comercio Minorista Independiente | +0.5% | Nacional, más fuerte en ciudades con redes establecidas de tiendas de discos independientes | Corto plazo (≤ 2 años) |
| Monetización de Fanáticos en Múltiples Formatos por Sellos Mayores e Independientes | +0.3% | Nacional | Mediano plazo (2-4 años) |
| El Vinilo como Experiencia de Arte Físico y Merchandising | +0.2% | Nacional, más fuerte entre los grupos demográficos más jóvenes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Coleccionismo de Vinilos por la Generación Z y los Millennials
La Generación Z se convirtió en el grupo de compra más grande en el mercado de vinilos de Estados Unidos, extendiendo la demanda más allá de los ciclos de compra impulsados por la nostalgia. Una encuesta de enero de 2025 realizada a más de 2.500 fanáticos del vinilo encontró que el 76% de los compradores de la Generación Z adquirían discos al menos una vez al mes. La misma encuesta encontró que el 80% poseía un tocadiscos, lo que indica un uso activo además del coleccionismo. También mostró que el 47% consideraba el vinilo caro pero que valía la pena, y algunos encuestados estaban dispuestos a pagar entre 40 y 60 USD por un disco. A medida que los precios aumentaron, el 66% de los encuestados de la Generación Z tenía más probabilidades de buscar discos usados a precios más bajos, preservando el compromiso mientras ejercía presión sobre los precios de los nuevos lanzamientos. Las compras de los Millennials aumentaron un 43% en 2024, y el descubrimiento a través del streaming continuó llevando a los fanáticos hacia los lanzamientos físicos en el Mercado de Vinilos Musicales de Estados Unidos.[1]
Prensadas Premium y de Edición Limitada
Las prensadas premium ayudaron a que los ingresos crecieran más rápido que los envíos de unidades en el Mercado de Vinilos Musicales de Estados Unidos. Los sellos utilizaron discos de colores, tiradas numeradas a mano, empaques gatefold y ediciones de 180 gramos para crear escasez y fomentar la compra anticipada. Taylor Swift lanzó 8 ediciones en vinilo de The Life of a Showgirl en 2025, incluyendo ediciones de tiempo limitado en tienda web, ediciones de Target y colores alternativos. Luminate reportó ventas combinadas de más de 1,6 millones de unidades para esas ediciones. Los propietarios de catálogos también utilizaron cajas multi-disco, pistas inéditas, notas de archivo e insertos de merchandising para crear lanzamientos de mayor valor. Este formato permite a las plantas gestionar pedidos más complejos y tiradas de producción más largas, mientras que las prensadas estándar siguen siendo más sensibles a la competencia de precios.[2]
Lanzamientos de Vinilos Directos del Artista al Consumidor
Las tiendas operadas por artistas cambiaron la distribución del vinilo al reducir la dependencia de los intermediarios minoristas tradicionales. Greta Van Fleet ofreció una edición exclusiva en su tienda web de Palace for the People en septiembre de 2026, un LP doble limitado con un precio de 79,99 USD con acabado en mármol sodalita y un paquete gatefold. Dichos lanzamientos posicionan el vinilo como un producto directo para los fanáticos en lugar de solo un artículo minorista. Las tiendas de artistas, los pedidos anticipados y las plataformas de coleccionistas también apoyan la sólida posición de las ventas en línea en el Mercado de Vinilos Musicales de Estados Unidos. Estos pedidos crean un flujo de planificación separado para las plantas de prensado, ya que pueden competir por los espacios de producción junto con los contratos de los sellos. El canal puede mantener las ventas en línea como prominentes, particularmente para artistas más pequeños y tiradas limitadas, incluso cuando las tiendas físicas conservan su papel en el descubrimiento y las comunidades locales.
Record Store Day y Revitalización del Comercio Minorista Independiente
El Record Store Day continuó apoyando el comercio minorista independiente y las compras basadas en eventos. El Record Store Day 2026 se celebró el 18 de abril, con Bruno Mars como embajador oficial. Más de 350 artistas participaron, en comparación con los 25 del lanzamiento del evento en 2008. Los sellos independientes representaron el 75% de las ventas del evento, según una declaración del cofundador del evento, Michael Kurtz. En los primeros 4 meses de 2025, las tiendas independientes vendieron 5,7 millones de los 13,1 millones de unidades de vinilo de Estados Unidos, representando el 44% de las ventas y por encima de su participación anual completa del 36% en 2024. El Mercado de Vinilos Musicales de Estados Unidos, por lo tanto, se beneficia de un patrón complementario en el que los fanáticos descubren música en línea y completan algunas compras en tiendas locales.[3]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Prensado e Inflación de Precios Minoristas | -1.4% | Nacional | Corto plazo (≤ 2 años) |
| Limitaciones de Capacidad de Prensado y Largos Plazos de Producción | -0.8% | Nacional, con un impacto desproporcionado en los sellos independientes | Mediano plazo (2-4 años) |
| Exposición a Costos de PVC, Energía, Flete e Importación | -0.5% | Nacional, con la cadena de suministro upstream concentrada en Asia | Corto plazo (≤ 2 años) |
| Economía de Tiradas Pequeñas y Requisitos de Pedido Mínimo | -0.2% | Nacional, más agudo para los sellos independientes y gestionados por artistas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Prensado e Inflación de Precios Minoristas
La economía del vinilo se tensó a medida que aumentaron los costos de materiales, mano de obra y embalaje. Los precios minoristas promedio de los nuevos discos aumentaron un 24% de 2020 a 2025, según Discogs. Las tiradas pequeñas de menos de 300 unidades cuestan entre 10 y 15 USD por disco para prensar, lo que contribuye a precios minoristas de entre 30 y 45 USD. La Vinyl Alliance encontró que el 29% de los compradores de la Generación Z había reducido sus compras de vinilo a medida que los precios aumentaban. El PVC de Tailandia y el níquel de los mercados asiáticos también expusieron las operaciones de prensado domésticas a aranceles y costos de importación. Las ediciones premium pueden mantener una demanda más sólida, pero los compradores de nivel básico están más expuestos a los aumentos de precios en el Mercado de Vinilos Musicales de Estados Unidos.
Limitaciones de Capacidad de Prensado y Largos Plazos de Producción
Las plantas de prensado de Estados Unidos operaron cerca de su capacidad práctica en 2026. El mantenimiento, los cambios de formato y las colas de prioridad redujeron la capacidad disponible para nuevos pedidos. Los plazos de entrega estándar en muchas instalaciones más grandes oscilaron entre 6 y 9 meses, con los sellos independientes enfrentando a menudo la espera más larga. United Record Pressing añadió equipos de galvanoplastia y reportó un aumento del 45%-50% en el rendimiento de estampadores por proyecto. La empresa prensó un 21% más de discos en 2025 que en 2024 y redujo el tiempo promedio de entrega de prensas de prueba de 21 días a 10 días. Object Permanence abrió en Salem, Oregón, en julio de 2026 con tiempos de entrega seleccionados de 6 a 8 semanas, mientras que la operación de galvanoplastia de GZ Media en Memphis estaba en proceso de finalización para fabricar estampadores en Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Formatos LP y EP Anclan el Mercado Mientras las Cajas Escalan
Los discos de vinilo LP y EP representaron el 78,43% de la participación del mercado en 2025. Su posición reflejó relevancia en nuevos lanzamientos, reediciones de catálogo y variantes coleccionables. Los LP estándar sirvieron para lanzamientos a precio completo, escucha de catálogo antiguo y ediciones especiales. Los discos sencillos mantuvieron un papel más reducido a través de exclusivas del Record Store Day, ediciones de clubes de fanáticos y lanzamientos audiófilos. Los flexi-discs, los discos con formas especiales y los picture discs sirvieron a grupos de coleccionistas a precios premium.
Se proyecta que las cajas y colecciones multi-disco registren la CAGR más rápida por tipo de producto, del 9,27%, de 2026 a 2031. Sus precios más altos reflejaron múltiples LP, libros, artículos de gira y suplementos de audio. Discogs reportó que los formatos de color y de lujo fueron la categoría más activamente comercializada entre los 114,2 millones de artículos añadidos a las colecciones de usuarios en 2025, con precios de 1,5x a 2x los de las prensadas estándar equivalentes. Estos pedidos complejos apoyan los ingresos por unidad incluso cuando se prevé que el volumen total se expanda a una CAGR del 2,55%.[4]
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Canal de Distribución: El Comercio Electrónico Lidera, pero el Comercio Minorista Independiente Gana Terreno
El comercio electrónico representó el 56,19% del mercado en 2025. Las tiendas de artistas, los pedidos anticipados en línea y los mercados de coleccionistas contribuyeron a esa posición. Los usuarios de Discogs añadieron 114,2 millones de artículos a sus colecciones en 2025, el total anual más alto de la plataforma en sus 25 años de historia. Los canales en línea permiten que los formatos de nicho y las ediciones limitadas lleguen a coleccionistas en los 50 estados. Este alcance nacional es importante para las prensadas de 500 copias que la distribución en tiendas físicas puede no soportar.
Se proyecta que las tiendas de discos y música dentro del comercio minorista físico se expandan a la CAGR de canal más alta del 8,64% de 2026 a 2031. Las tiendas independientes vendieron 5,7 millones de los 13,1 millones de unidades de vinilo de Estados Unidos en los primeros 4 meses de 2025, equivalente al 44% y por encima de su participación anual completa del 36% en 2024. Ofrecen inventario curado, eventos locales y navegación en tienda que los canales en línea no pueden replicar. Los minoristas de mercado masivo y las mesas de merchandising en conciertos siguieron siendo relevantes para las ventas de artistas principales y directas.
Análisis Geográfico
Estados Unidos representó una participación dominante de los ingresos globales del vinilo en 2025 y fue el mayor mercado de vinilo del mundo. Los ingresos mayoristas alcanzaron 1,04 mil millones de USD, el primer año de mil millones de dólares para el formato en el país desde 1983. El país había registrado 19 años consecutivos de expansión de ingresos por vinilo hasta 2025. En el primer semestre de 2026, los ingresos mayoristas por vinilo alcanzaron 543,8 millones de USD, un aumento del 17,7%, mientras que las ventas unitarias alcanzaron 26,5 millones, un aumento del 20,9%. Estos resultados ponen al Mercado de Vinilos Musicales de Estados Unidos en camino de superar su desempeño de 2025.
Tennessee formó el principal clúster de fabricación doméstica, con United Record Pressing y Nashville Record Pressing en Nashville, y Memphis Record Pressing y el proyecto de galvanoplastia de GZ Media en Memphis. La economía musical del estado, el espacio de fabricación y la mano de obra experimentada apoyaron esta concentración. El Noreste tenía una densa base de comercio minorista independiente, incluyendo tiendas en Nueva York y Boston. La Costa Oeste, especialmente Los Ángeles y el Área de la Bahía de San Francisco, formó otro centro minorista para coleccionistas. Object Permanence abrió en Salem, Oregón, en julio de 2026 y ofreció un tiempo de entrega de 6 a 8 semanas para artículos seleccionados.
El Medio Oeste y el Cinturón del Sol eran áreas de demanda en desarrollo con menos minoristas independientes que los mercados costeros. Detroit siguió siendo notable como el hogar de Third Man Pressing, mientras que Nashville, Austin y Chicago apoyaron la demanda a través de la cultura musical y los eventos en vivo. Los consumidores más jóvenes a menudo descubrían artistas a través del streaming antes de buscar lanzamientos físicos. GZ Media reportó ingresos grupales de 2025 superiores a 320 millones de EUR (345,6 millones de USD) e identificó a Estados Unidos como su principal área de demanda global.
Panorama Competitivo
El Mercado de Vinilos Musicales de Estados Unidos estaba moderadamente fragmentado en términos de número de participantes, aunque la capacidad de suministro estaba concentrada en torno a GZ Media. GZ Media produjo 75 millones de discos de vinilo a nivel global en 2025 en 10 sitios de producción. Su presencia en Estados Unidos incluía Memphis Record Pressing, Nashville Record Pressing y una instalación de embalaje en Wisconsin. La empresa desarrolló su propia maquinaria de prensado, lo que le otorgó mayor control sobre los costos de herramientas y la disponibilidad de máquinas. GZ Media invirtió casi 400 millones de CZK (17 millones de USD) en 2024 y planeó invertir casi 500 millones de CZK (22 millones de USD) en 2025.
Las instalaciones de prensado independientes compitieron a través de la calidad, la fiabilidad de los plazos de entrega y la producción especializada. United Record Pressing se asoció con Pheenix Alpha en 2025 para mejorar la tecnología de prensado y galvanoplastia. La empresa afirmó que la iniciativa aumentó el rendimiento de vida útil de los estampadores en un 45%-50% por proyecto y mejoró la consistencia de la producción. La adquisición mayoritaria de Furnace Record Pressing por parte de Metallica creó un modelo verticalmente integrado liderado por artistas con mayor control sobre la calidad y la fiabilidad del suministro. Quality Record Pressings, Third Man Pressings y Gotta Groove Records se enfocaron en la calidad del sonido y la flexibilidad para tiradas cortas.
El proyecto de galvanoplastia de GZ Media en Memphis tenía como objetivo fabricar estampadores a nivel doméstico en lugar de importarlos desde la República Checa. La empresa también exploró la producción en Asia y desarrolló una innovación interna en el prensado. En mayo de 2026, Warner Music Group y GZ Media completaron un proyecto piloto que utilizó 1.000 discos de vinilo reciclados y no vendidos para prensar nuevos discos. El Mercado de Vinilos Musicales de Estados Unidos, por lo tanto, combinó competencia a escala, producción especializada, propiedad de artistas e innovación de procesos.
Líderes de la Industria de Vinilos Musicales de Estados Unidos
-
GZ Media, a.s.
-
United Record Pressing, LLC
-
Memphis Record Pressing
-
Record Industry BV
-
MPO
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Apple Music y United Record Pressing presentaron un mural de dos paneles «This Is Country Music» en las paredes exteriores de la planta de Nashville, creado por el muralista de Nashville Christian Green. Todos los ingresos publicitarios generados por el mural se destinan a la restauración de la histórica Motown Suite, donde los artistas negros se alojaban de forma gratuita durante las sesiones de grabación de Nashville en la era de la segregación. El mural honra las contribuciones fundamentales de los artistas negros a la música country y refuerza la doble identidad de United Record Pressing como instalación de fabricación activa y punto de referencia cultural.
- Septiembre de 2026: Los propietarios de United Record Pressing, Mark y Lucas Michaels, anunciaron planes para reurbanizar ellos mismos el campus de tres edificios de la empresa en Wedgewood-Houston, Nashville, centrando el proyecto en el edificio emblemático donde se han fabricado más de 1.000 millones de discos. La reurbanización autofinanciada, en lugar de una venta a terceros, señala un compromiso a largo plazo con el sitio y con la posición de Nashville como centro de fabricación de vinilos de Estados Unidos.
- Julio de 2026: Object Permanence, una nueva planta de prensado de vinilos, abrió en Salem, Oregón, en una asociación verticalmente integrada con un negocio minorista de discos existente. La instalación apunta a tiempos de entrega de 6 a 8 semanas para pedidos seleccionados, por debajo de los plazos de entrega de 6 a 9 meses típicos en las plantas nacionales más grandes. Sirve a la comunidad de sellos independientes y artistas del Noroeste del Pacífico y representó la primera adición importante de nueva capacidad de prensado en Estados Unidos en 2026.
- Marzo de 2026: Warner Music Group y GZ Media completaron un proyecto piloto utilizando 1.000 discos de vinilo reciclados y no vendidos provenientes de múltiples plantas de prensado para prensar nuevos discos. El proyecto confirmó que el vinilo reciclado puede alcanzar estándares de prensado de alta calidad, con modelos del ciclo de vida de CO₂ que muestran ahorros potenciales de hasta el 10% cuando se incorpora contenido reciclado en las tiradas de producción.


Alcance del Informe del Mercado de Vinilos Musicales de Estados Unidos
El Mercado de Vinilos Musicales de Estados Unidos abarca las ventas y distribución de discos de vinilo físicos, incluyendo álbumes de larga duración, sencillos y cajas de edición especial, impulsado por un resurgimiento en la demanda de los consumidores de audio de alta fidelidad, coleccionables tangibles y el compromiso nostálgico con la música a través de varios canales minoristas y en línea.
El Informe del Mercado de Vinilos Musicales de Estados Unidos está segmentado por Tipo de Producto (Discos de Vinilo LP y EP, Discos de Vinilo Sencillos, Cajas y Colecciones Multi-Disco, y Otros Productos), Canal de Distribución (Comercio Electrónico y Tiendas Físicas/Minoristas, incluyendo Tiendas de Discos y Música, Minoristas de Mercado Masivo y Otros Canales Minoristas). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Discos de Vinilo LP y EP |
| Discos de Vinilo Sencillos |
| Cajas y Colecciones Multi-Disco |
| Otros Productos |
| Comercio Electrónico | |
| Tiendas Físicas/Minoristas | Tiendas de Discos y Música |
| Minoristas de Mercado Masivo | |
| Otros Canales Minoristas |
| Por Tipo de Producto | Discos de Vinilo LP y EP | |
| Discos de Vinilo Sencillos | ||
| Cajas y Colecciones Multi-Disco | ||
| Otros Productos | ||
| Por Canal de Distribución | Comercio Electrónico | |
| Tiendas Físicas/Minoristas | Tiendas de Discos y Música | |
| Minoristas de Mercado Masivo | ||
| Otros Canales Minoristas | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Vinilos Musicales de Estados Unidos?
El Mercado de Vinilos Musicales de Estados Unidos fue valorado en 1,04 mil millones de USD en 2025, se estima en 1,18 mil millones de USD en 2026, y se prevé que alcance 1,58 mil millones de USD en 2031 a una CAGR del 6,01%.
¿Qué está impulsando la demanda de discos de vinilo en Estados Unidos?
El coleccionismo de la Generación Z y los Millennials, las ediciones premium, los lanzamientos directos de artistas y los eventos de comercio minorista independiente apoyan la demanda. El descubrimiento a través del streaming también lleva a los fanáticos a comprar lanzamientos físicos.
¿Qué tipo de producto lidera las ventas de vinilo en Estados Unidos?
Los discos de vinilo LP y EP lideraron con una participación del 78,43% en 2025 porque sirven a nuevos lanzamientos, reediciones y formatos coleccionables.
¿Qué canal de distribución se está expandiendo más rápido para el vinilo?
Se proyecta que las tiendas de discos y música dentro del comercio minorista físico se expandan a una CAGR del 8,64% hasta 2031, apoyadas por eventos, inventario curado y comunidades musicales locales.
¿Qué está limitando la producción de vinilo en Estados Unidos?
Los altos costos de insumos, la inflación de precios, la capacidad de prensado limitada y los plazos de entrega de 6 a 9 meses en las instalaciones más grandes pueden restringir la oferta, especialmente para los sellos independientes.
¿Dónde se concentra la fabricación de vinilo en Estados Unidos?
Tennessee es el principal centro de fabricación, con instalaciones en Nashville y Memphis. Oregón añadió capacidad en 2026 a través de la planta Object Permanence en Salem.


 Sus datos están seguros y nunca se venden ni se comparten.
