
Tamaño y Participación del Mercado de Generación de Hidrógeno de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
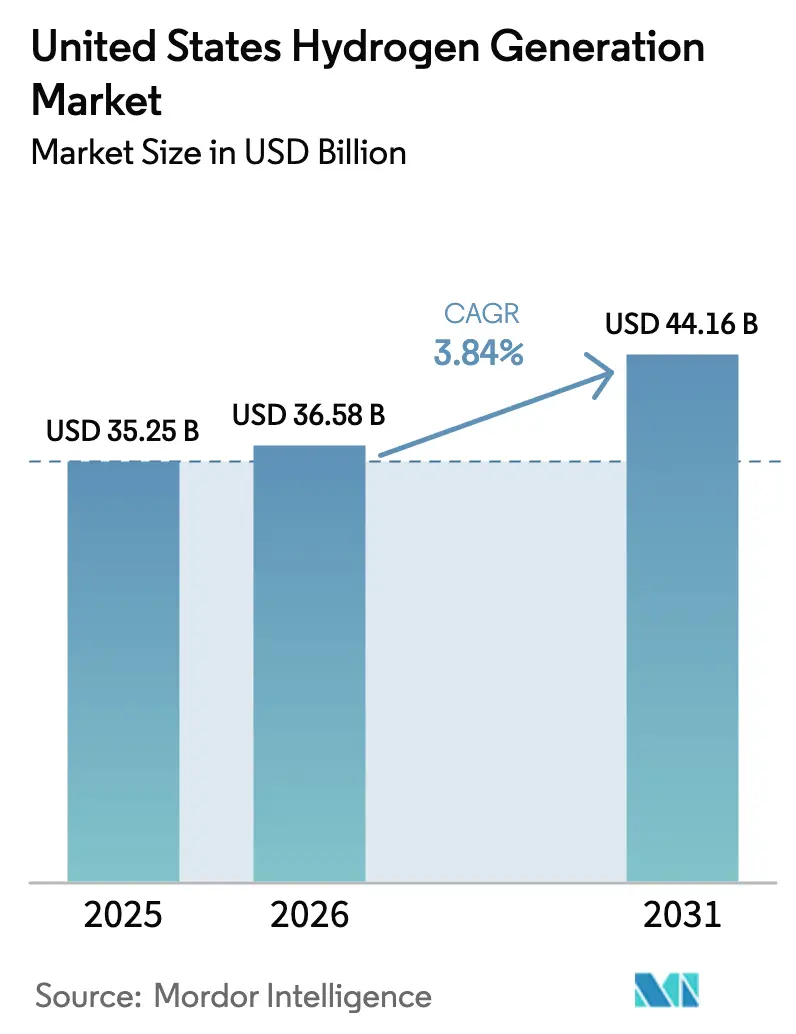
| Tamaño del mercado en el año base (2025) | 35.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 36.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 44.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.84 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Generación de Hidrógeno de los Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Generación de Hidrógeno de los Estados Unidos se expanda desde USD 35,25 mil millones en 2025 y USD 36,58 mil millones en 2026 hasta USD 44,16 mil millones en 2031, registrando una CAGR del 3,84% entre 2026 y 2031.
Esta estabilidad en los ingresos totales oculta un cambio significativo en la composición, ya que el hidrógeno verde proveniente de la electrólisis se beneficia de los créditos fiscales de la Sección 45V, mientras que los productores incumbentes de hidrógeno gris enfrentan márgenes decrecientes cuando los compradores exigen divulgaciones verificadas de intensidad de carbono. Los siete Centros Regionales de Hidrógeno Limpio del Departamento de Energía (DOE), financiados con USD 7 mil millones, están agrupando clústeres de producción y demanda que reducen los costos de entrega entre un 20 y un 30% en comparación con el transporte comercial por camión.[1]Departamento de Energía de los EE. UU., "Centros Regionales de Hidrógeno Limpio", Energy.gov, energy.gov Los líderes en gases industriales están combinando activos heredados de reformado de metano con vapor (SMR) con captura de carbono para calificar para los incentivos de nivel intermedio de la Sección 45V, mientras que los especialistas en electrolizadores están aprovechando las ventanas de energía renovable a precios negativos, especialmente en Texas y California. Las restricciones de infraestructura siguen siendo significativas: menos de 1.600 millas de tuberías dedicadas al hidrógeno añaden entre USD 2 y USD 4 por kg en costos logísticos más allá de las 150 millas, y la obtención de permisos de uso de agua para proyectos de electrólisis de 100 MW puede retrasar los cronogramas entre 12 y 18 meses en estados áridos.[2]Agencia de Protección Ambiental de los EE. UU., "Permisos de Agua", EPA, epa.gov
Conclusiones Clave del Informe
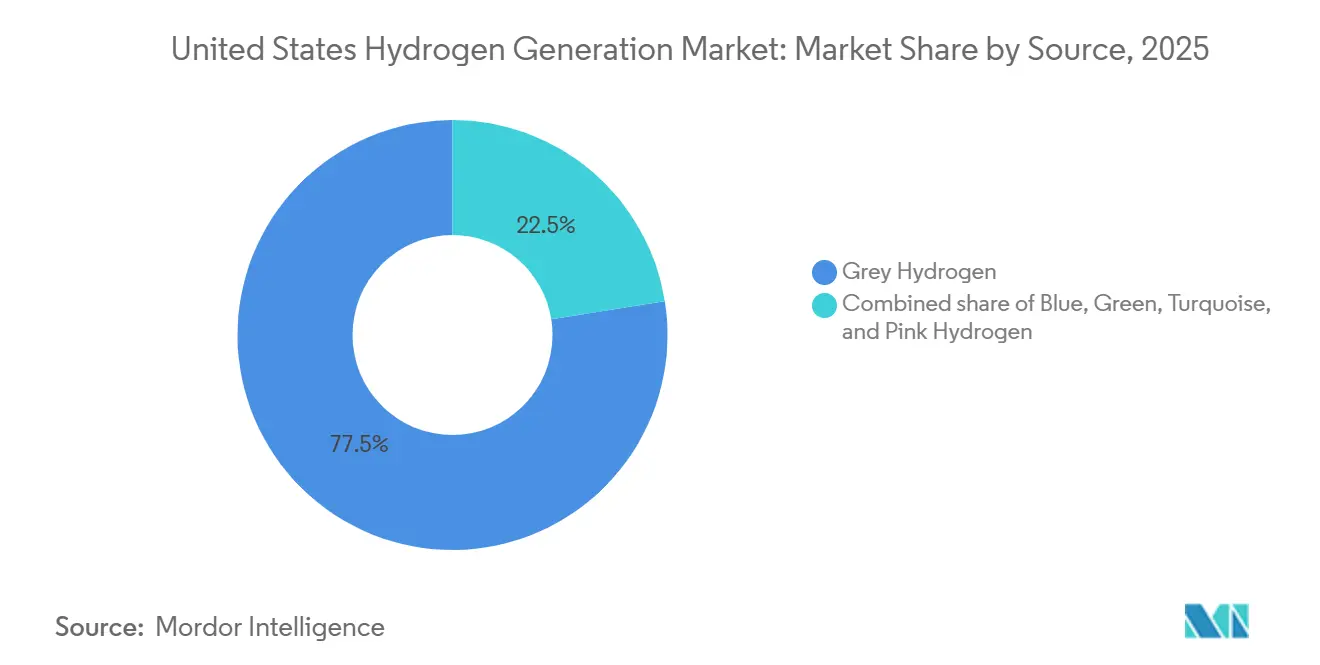
- Por fuente, el hidrógeno gris representó el 77,5% de la participación del mercado de generación de hidrógeno de los Estados Unidos en 2025, mientras que se proyecta que el hidrógeno verde se expandirá a una CAGR del 32,9% hasta 2031.
- Por tecnología, el reformado de metano con vapor (SMR) representó el 72,9% de la capacidad en 2025, mientras que se prevé que la electrólisis crezca a una CAGR del 29,5% hasta 2031.
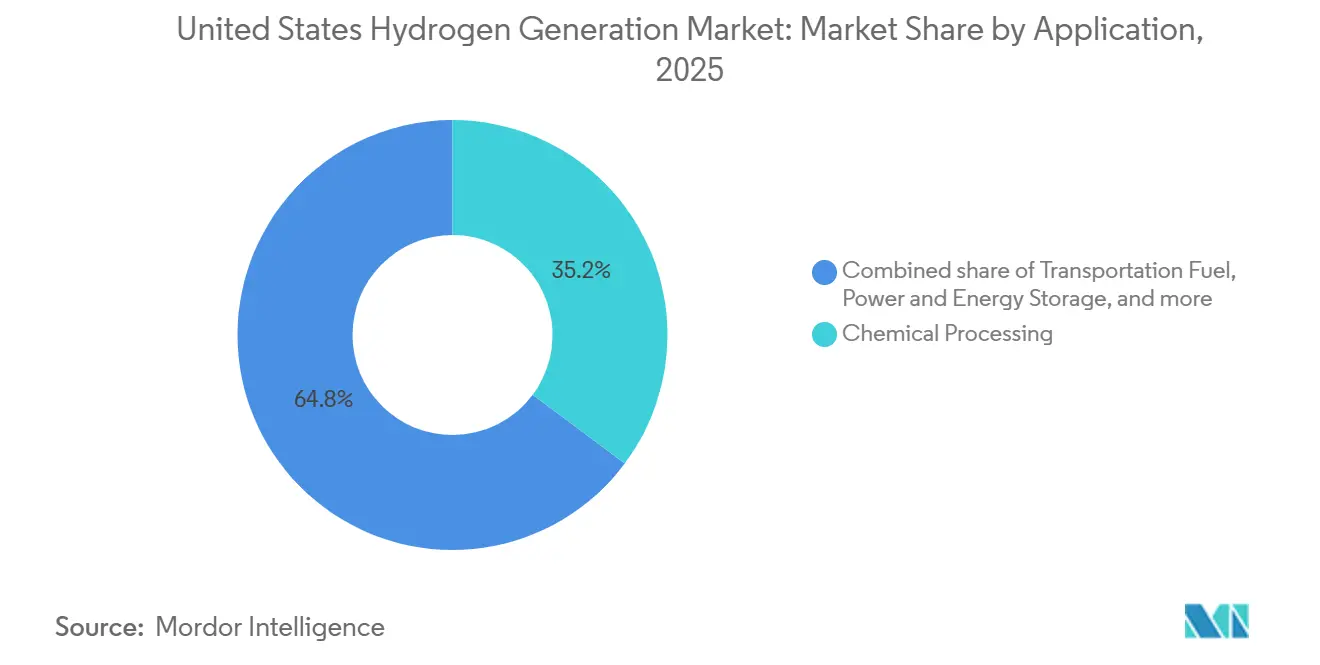
- Por aplicación, el procesamiento químico representó el 35,2% de la demanda en 2025, mientras que los combustibles para transporte avanzan a una CAGR del 30,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Generación de Hidrógeno de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Créditos fiscales a la producción de la Ley de Reducción de la Inflación | +1.2% | Centros de la Costa del Golfo, California y el Medio Oeste | Mediano plazo (2 a 4 años) |
| Mandatos de descarbonización de los EE. UU. en sectores de difícil reducción de emisiones | +0.8% | Estados con fijación de precios al carbono o combustibles de bajo contenido de carbono (CA, WA, OR) | Largo plazo (≥ 4 años) |
| Reconversión de refinerías y plantas de amoníaco para hidrógeno azul | +0.6% | Costa del Golfo y cinturón de amoníaco del Medio Oeste | Corto plazo (≤ 2 años) |
| Financiamiento de los Centros Regionales de Hidrógeno Limpio del DOE | +0.7% | Siete regiones de centros a nivel nacional | Mediano plazo (2 a 4 años) |
| Absorción impulsada por el recorte de energías renovables varadas | +0.5% | Texas (ERCOT), California (CAISO), corredores de energía eólica del Medio Oeste | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Créditos Fiscales a la Producción de la Ley de Reducción de la Inflación
La Sección 45V, vigente desde enero de 2025, ofrece hasta USD 3 por kg para el hidrógeno con emisiones de ciclo de vida inferiores a 0,45 kg de CO₂e por kg de H₂, verificadas mediante el modelo GREET.[3]Servicio de Impuestos Internos, "Sección 45V – Crédito a la Producción de Hidrógeno Limpio", IRS, irs.gov El crédito es transferible durante 10 años, lo que reduce el costo de capital promedio ponderado del proyecto en aproximadamente 150 puntos básicos. Para calificar, los desarrolladores deben ubicar los electrolizadores junto a nuevos activos renovables y hacer coincidir la electricidad por hora, un requisito que incrementa el capital entre un 20 y un 30%, pero garantiza el umbral de intensidad de carbono. El incentivo ha impulsado decenas de anuncios de electrolizadores a escala de gigavatios; sin embargo, el avance hacia la decisión de inversión final sigue siendo selectivo, ya que los desarrolladores navegan por cuellos de botella en la adquisición y largas colas de interconexión. La certeza del crédito está permitiendo acuerdos estructurados de compra de energía en los que la energía eólica y solar fuera de horas pico se monetiza en combustible de bajo contenido de carbono en lugar de desperdiciarse en la red.
Mandatos de Descarbonización de los EE. UU. en Sectores de Difícil Reducción de Emisiones
Las políticas estatales, como la enmienda de 2024 al Estándar de Combustibles de Bajo Contenido de Carbono de California, otorgan créditos de cumplimiento valorados entre USD 1,20 y USD 1,50 por kg para el hidrógeno verde en el transporte de carga pesada.[4]Junta de Recursos del Aire de California, "Estándar de Combustibles de Bajo Contenido de Carbono", CARB, arb.ca.gov Los fabricantes de acero están probando la inyección de hidrógeno en altos hornos para reemplazar hasta el 30% del carbón de coque; Cleveland-Cliffs espera que su planta piloto en Indiana Harbor comience en 2026 con una reconversión de USD 150 millones. Se están realizando ensayos similares en cemento y vidrio, lo que refuerza el papel del hidrógeno donde la electrificación no es práctica. Las directrices de adquisición federal finalizadas en 2026 ahora favorecen los insumos de bajo contenido de carbono, impulsando a los contratistas de obras públicas hacia el hidrógeno certificado. En ausencia de un precio nacional del carbono, la adopción se concentra en los estados costeros y de los Grandes Lagos que combinan el exceso de energía renovable con objetivos explícitos de intensidad de carbono.
Creciente Demanda de Reconversión de Refinerías y Plantas de Amoníaco para Hidrógeno Azul
Las refinerías de la Costa del Golfo procesaron aproximadamente 8 millones de barriles por día en 2025 y están añadiendo captura de carbono a las unidades de SMR heredadas. El proyecto de ExxonMobil en Baytown eliminará el 90% del CO₂ de una planta de hidrógeno de 1,5 millones de t/año a finales de 2026, lo que permitirá acceder a los créditos de nivel intermedio de la Sección 45V. CF Industries está diseñando la captura de carbono para 2 millones de t/año de CO₂ en su planta de amoníaco en Donaldsonville, con exportaciones de amoníaco azul previstas para 2028. Estas mejoras prolongan la vida útil de los activos depreciados y, al mismo tiempo, se alinean con los aranceles europeos de ajuste en frontera por carbono que entrarán en vigor en 2026. La vía de reconversión requiere menos capital en comparación con la electrólisis en terrenos nuevos, pero depende del acceso a tuberías y almacenamiento de secuestro salino concentrado en Texas y Luisiana.
Financiamiento de los Centros de Hidrógeno del DOE para Desbloquear Proyectos Regionales
El DOE desembolsó entre USD 1.000 y USD 1.500 millones en 2024-2025 para la Fase 1 de los siete Centros Regionales de Hidrógeno Limpio, cubriendo la ingeniería preliminar y los permisos. El centro de la Costa del Golfo tiene como objetivo 1,2 millones de t/año de hidrógeno azul y verde para 2030, aprovechando las tuberías existentes y el almacenamiento en domos de sal. El centro de los Apalaches combina el SMR con el secuestro de carbono en yacimientos de gas agotados para suministrar plantas de fertilizantes y metales a costos de entrega inferiores a USD 2 por kg. Los plazos se han retrasado entre 6 y 12 meses debido a las revisiones de la Ley de Política Ambiental Nacional y a las largas cadenas de suministro de electrolizadores, lo que pospone los primeros volúmenes a 2028-2029. Incluso con retrasos, el programa reduce el riesgo de los proyectos pioneros al agrupar la absorción y proporcionar mejoras crediticias federales que reducen los diferenciales de financiamiento hasta en 150 puntos básicos.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo nivelado del hidrógeno frente al hidrógeno gris | -0.9% | Regiones sin fijación de precios al carbono ni estándares de combustibles de bajo contenido de carbono | Corto plazo (≤ 2 años) |
| Escasa infraestructura de tuberías y almacenamiento | -0.6% | A nivel nacional, excepto el corredor petroquímico de la Costa del Golfo | Mediano plazo (2 a 4 años) |
| Precios volátiles del gas natural para los productores de SMR | -0.4% | Más elevados en el Noreste y California | Corto plazo (≤ 2 años) |
| Permisos de uso de agua para la electrólisis | -0.3% | Suroeste, Grandes Llanuras y otros estados áridos o con restricciones hídricas | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Nivelado del Hidrógeno Frente al Hidrógeno Gris Incumbente
El SMR sin abatimiento entrega hidrógeno a los compradores de la Costa del Golfo a entre USD 1,00 y USD 1,50 por kg, mientras que la electrólisis conectada a la red cuesta entre USD 4,00 y USD 6,00 por kg antes de los incentivos. Incluso con el crédito completo de USD 3, el hidrógeno verde entregado suele situarse entre USD 1,50 y USD 2,50 por kg, una prima del 50 al 100% que la mayoría de los compradores de amoníaco y refinerías no pueden absorber sin una fijación explícita de precios al carbono. El hidrógeno azul reduce la brecha a entre USD 2,00 y USD 2,50 por kg antes de los créditos, pero requiere sitios de secuestro disponibles y contratos duraderos de absorción de CO₂. La disminución del costo de capital de los electrolizadores, actualmente entre USD 800 y USD 900 por kW para la membrana de intercambio de protones (PEM), comprimirá la diferencia; sin embargo, la paridad con el hidrógeno gris generalmente se espera más cerca de 2030, en ausencia de mayor apoyo político.
Escasa Infraestructura de Tuberías y Almacenamiento de Hidrógeno
La red de hidrógeno del país totaliza menos de 1.600 millas, lo que obliga a la mayoría de los productores a depender de remolques de tubos que añaden entre USD 2 y USD 4 por kg en trayectos superiores a 150 millas. Air Products está construyendo una tubería de USD 500 millones y 100 millas desde su complejo en Luisiana hasta Baton Rouge, la primera línea en terreno nuevo de la década. El almacenamiento de bajo costo en cavernas de sal, a entre USD 0,10 y USD 0,20 por kg, se limita a los domos de la Costa del Golfo, lo que deja a muchos centros dependientes de tanques comprimidos o licuados que cuestan entre USD 1,00 y USD 2,00 por kg. La ausencia de acceso de portador común aumenta la volatilidad de los precios en el mercado libre y añade entre 200 y 300 puntos básicos a las tasas de rentabilidad mínima de los proyectos, lo que ralentiza la inversión fuera de los corredores industriales establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente: Dominio del Hidrógeno Gris Frente a la Aceleración del Hidrógeno Verde
El hidrógeno gris controló el 77,5% de la producción de 2025 debido a más de 100 instalaciones de SMR envejecidas agrupadas en torno a las refinerías de la Costa del Golfo y las plantas de amoníaco del Medio Oeste. Estas unidades, muchas de ellas ya depreciadas, entregan el producto por debajo de USD 1 por kg cuando el gas natural se mantiene cerca de USD 3 por MMBtu, lo que mantiene su viabilidad en ausencia de cargos federales por carbono. La capacidad de hidrógeno azul está aumentando a medida que los operadores añaden captura de carbono a los reformadores existentes; la mejora de ExxonMobil en Baytown secuestrará 1,3 millones de t/año de CO₂ a partir de 2026, y el esquema de CF Industries en Donaldsonville tiene como objetivo 2 millones de t/año para 2028. El hidrógeno turquesa mediante pirólisis de metano sigue siendo un nicho; la instalación de Monolith Materials en Nebraska produce 14.000 t/año, pero podría escalar si el subproducto de negro de carbono sólido obtiene contratos a largo plazo con la industria de neumáticos. Los proyectos piloto de hidrógeno rosa de Exelon y Constellation ilustran el potencial de la electrólisis impulsada por energía nuclear, aunque los marcos de licencias para acoplar plantas nucleares y la absorción de hidrógeno aún están evolucionando.
El hidrógeno verde ocupó solo entre el 3 y el 4% de los volúmenes de 2025, pero su CAGR del 32,9% lo posiciona para alcanzar una penetración del 15 al 20% para 2031. La planta de 120 MW de Plug Power respaldada por energía hidroeléctrica en Rochester, en línea desde diciembre de 2025, produce 50 t/día a aproximadamente USD 2,50 por kg antes del crédito. El mandato de California para camiones de arrastre con cero emisiones al 100% para 2035 sustenta una docena de estaciones de repostaje planificadas por Air Liquide y Shell en torno a la cuenca de Los Ángeles. En general, el tamaño del mercado de generación de hidrógeno de los Estados Unidos para las vías verdes podría superar los USD 9 mil millones para 2031 si los proyectos anunciados alcanzan la capacidad nominal, mientras que los ingresos del hidrógeno gris se estabilizan en medio del endurecimiento de las normas de divulgación.


Por Tecnología: La Electrólisis Gana Terreno a Pesar de la Incumbencia del SMR
El reformado de metano con vapor representó el 72,9% de la participación de mercado en 2025 y sigue siendo el referente en eficiencia de capital, con costos de construcción de entre USD 500 y USD 700 por kilogramo diario frente a entre USD 1.200 y USD 1.500 para la electrólisis. No obstante, la electrólisis se está expandiendo a una CAGR del 29,5% a medida que la Sección 45V reduce la brecha de costos y el exceso de energía renovable se acelera. La fábrica de electrolizadores alcalinos de 1 GW de Cummins en Minnesota sustenta la demanda del centro Heartland, mientras que la tecnología PEM de Plug Power permite ciclos rápidos para los mercados de regulación de frecuencia en los centros logísticos de Amazon. La electrólisis de óxido sólido podría elevar la eficiencia del sistema al 80-85% aprovechando el calor residual; el proyecto piloto de 2 MW de Bloom Energy con el Laboratorio Nacional de Idaho está probando la integración con la generación nuclear a costos objetivo de entre USD 1,50 y USD 2,00 por kg.
El reformado autotérmico (ATR) es la vía preferida para los nuevos proyectos de hidrógeno azul porque la alimentación integrada de oxígeno eleva las presiones y mejora las tasas de captura de carbono por encima del 90%. La instalación de ATR de 750.000 t/año de Air Products en Luisiana apunta a una eliminación del 95% de CO₂ y su puesta en marcha en 2027. La gasificación de carbón y la oxidación parcial, prominentes en las instalaciones más antiguas de los Apalaches, están disminuyendo a medida que los operadores retiran activos de alta emisión en lugar de reconvertirlos con captura de carbono. A medida que los costos de los electrolizadores se acercan al objetivo del DOE de USD 400 por kW para 2030, la participación del mercado de generación de hidrógeno de los Estados Unidos atribuible a la electrólisis podría superar al ATR y a la oxidación parcial combinados dentro de la década.
Por Aplicación: El Procesamiento Químico como Ancla, el Transporte se Acelera
El procesamiento químico consumió el 35,2% del hidrógeno en 2025, con un peso importante en la síntesis de amoníaco de aproximadamente 8 millones de t/año y metanol a 3 millones de t/año. Los exportadores de amoníaco enfrentan aranceles europeos de ajuste en frontera por carbono a partir de 2026, lo que impulsa las reconversiones de hidrógeno azul para asegurar el acceso al mercado. La refinación de petróleo representa una magnitud similar de demanda y está reconvirtiendo los trenes de desulfuración para reducir las emisiones de azufre y minimizar las interrupciones en la economía del procesamiento de crudo. La refinería Garyville de Marathon Petroleum se comprometió a invertir USD 300 millones en 2025 para añadir captura de carbono, lo que subraya la tendencia.
El transporte es el uso final de más rápido crecimiento, expandiéndose a una CAGR del 30,4% a medida que los camiones de celda de combustible de Clase 8 se despliegan a nivel nacional. Hyundai entregó 50 camiones Xcient en 2024, y Nikola y Daimler esperan lanzar la producción en serie para 2027. California ya opera 55 estaciones públicas, pero la utilización temprana se sitúa por debajo del 40%, lo que sugiere un potencial de crecimiento a medida que las flotas de vehículos pesados escalan. La demanda de hierro y acero sigue siendo inferior al 5%, pero podría dispararse si Cleveland-Cliffs escala su planta piloto en Indiana Harbor; la conversión completa requeriría hasta 1 millón de t/año de hidrógeno para 2030. Los ensayos de generación de energía, como la turbina de 250 MW compatible con hidrógeno del Departamento de Agua y Energía de Los Ángeles de Mitsubishi, ilustran el papel del hidrógeno en el almacenamiento de larga duración, aunque las penalizaciones en la eficiencia de ida y vuelta actualmente limitan el despliegue a aplicaciones estratégicas de la red.
Análisis Geográfico
La Costa del Golfo, que abarca Texas y Luisiana, suministró más de la mitad de la producción de 2025 gracias a la abundancia de gas de bajo costo, 1.600 millas de tuberías de hidrógeno y la geología de secuestro en alta mar. El centro de la Costa del Golfo respaldado por el DOE tiene como objetivo 1,2 millones de t/año para 2030, anclado por el complejo verde de USD 4 mil millones de Air Products y la mejora azul de ExxonMobil en Baytown. Los costos de entrega promedio rondan los USD 1,50 por kg para el hidrógeno gris y USD 2 por kg para el azul, lo que sustenta una sólida plataforma de exportación de amoníaco e hidrógeno licuado.
California y el Noroeste del Pacífico forman el segundo clúster, impulsado por el recorte de energías renovables, estrictos mandatos de vehículos y créditos de combustibles de bajo contenido de carbono valorados entre USD 1,20 y USD 1,50 por kg. El centro del Noroeste del Pacífico aprovecha la energía hidroeléctrica y la prospectiva energía eólica marina para abastecer las operaciones portuarias en Seattle y Portland. Los proyectos de electrólisis en estos estados califican habitualmente para el incentivo de nivel superior de la Sección 45V, elevando las tasas internas de retorno por encima del 12% a pesar del mayor costo de capital.
El Medio Oeste, que se extiende desde Iowa hasta las Dakotas, está emergiendo como un nodo de hidrógeno azul y verde anclado por el centro Heartland. Los factores de capacidad eólica superiores al 45% respaldan el hidrógeno electrolítico de bajo costo para las plantas de fertilizantes, mientras que las formaciones de gas agotadas ofrecen almacenamiento de CO₂ para los proyectos de hidrógeno azul. La entrega de hidrógeno sigue dependiendo de camiones o ferrocarril, ya que las tuberías siguen siendo escasas, pero la reconversión planificada de gas mezclado podría desbloquear 500 millas de corredor para 2029.
El Noreste y el Atlántico Medio se enfrentan a precios elevados del gas natural y una geología de secuestro limitada, lo que orienta a los desarrolladores hacia pequeños proyectos de hidrógeno verde. La planta de Plug Power en las Cataratas del Niágara vende directamente a flotas de manejo de materiales, evitando los cuellos de botella de las tuberías. El centro del Atlántico Medio se centra en la descarbonización de la aviación y el transporte marítimo, con contratos de combustible aeroportuario que justifican precios de entrega más elevados de USD 3 por kg después del crédito.
Panorama regulatorio
El marco regulatorio de Estados Unidos para la generación de hidrógeno está siendo moldeado por definiciones federales y financiamiento programático vinculado a la intensidad de emisiones. Bajo 42 U.S.C. 16166, el "hidrógeno limpio" se define como hidrógeno producido con una intensidad de carbono igual o inferior a 2 kg CO2e por kg de H2, lo que establece la elegibilidad y el posicionamiento de cumplimiento para los productores que venden hacia adquisiciones de bajo carbono y contratos de compra impulsados por divulgación. En paralelo, 42 U.S.C. 16161b exige que el Secretario de Energía desarrolle y actualice periódicamente una estrategia y hoja de ruta nacional de hidrógeno limpio al menos cada tres años, creando un mecanismo de planificación federal continuo que afecta la selección de hubs, la priorización y la coordinación entre agencias.
El apoyo de los programas federales también influye en las vías de permisos y comercialización. Bajo 42 U.S.C. 16161a, el Departamento de Energía está autorizado a establecer al menos cuatro hubs regionales de hidrógeno limpio, con 8.000 millones de USD asignados para los años fiscales 2022-2026, reforzando un cambio de proyectos aislados hacia clústeres regionales integrados. Grupos de la industria como la Fuel Cell and Hydrogen Energy Association (FCHEA), la Renewable Hydrogen Alliance, la Green Hydrogen Coalition, y organismos regionales como la Pacific Northwest Hydrogen Association continúan participando en la defensa de políticas y el desarrollo de mercado, particularmente en torno a estándares, acceso a infraestructura y adopción de uso final en centros de demanda de transporte e industriales.
Panorama Competitivo
Los principales actores en gases industriales, Air Products, Linde (incluida Praxair), Air Liquide y Messer, controlan colectivamente aproximadamente entre el 60 y el 65% del suministro del mercado de generación de hidrógeno de los Estados Unidos en 2025 a través de plantas de SMR integradas, redes de tuberías y contratos de compra garantizada. Defienden su participación reconvirtiendo la captura de carbono para calificar para los créditos de hidrógeno azul y aprovechando las relaciones de larga data con clientes de refinerías y productos químicos. Air Products alcanzó una decisión de inversión final en un complejo de hidrógeno verde en Luisiana de USD 4 mil millones en enero de 2026, lo que ilustra la escala que los incumbentes pueden movilizar.
Los competidores se concentran en la electrólisis. Plug Power combina la fabricación de pilas PEM con el desarrollo de proyectos; 300 MW de capacidad puestos en marcha en 2025 posicionan a la empresa para vender hidrógeno por valor de USD 1 mil millones para 2028. La gigafábrica de Cummins en Fridley suministra pilas alcalinas a los proyectos del centro Heartland, mientras que Nel ASA e ITM Power se asocian con empresas de servicios públicos para despliegues en California y Texas. Empresas de servicios públicos como NextEra Energy están integrando el hidrógeno en carteras de energía solar más baterías, buscando 200 MW de electrólisis en Florida para absorber la generación recortada.
Surgen oportunidades de nicho en plantas distribuidas de entre 10 y 50 MW que sirven a centros de datos y parques industriales que no pueden acceder a las tuberías de la Costa del Golfo. La tecnología de óxido sólido de alta temperatura de Bloom Energy se ubica junto a sistemas de calor y energía combinados, ofreciendo una eficiencia superior al 80% donde el calor residual está disponible. Las empresas emergentes de pirólisis de metano Monolith Materials y C-Zero comercializan hidrógeno turquesa que evita las emisiones de CO₂ y el consumo de agua; la escalabilidad depende de la contratación del subproducto de carbono sólido en neumáticos y productos químicos especiales.
La actividad de patentes se está intensificando en torno a los materiales de ensamblaje de membrana-electrodo. Linde presentó en 2024 una patente para placas bipolares recubiertas de titanio que reducen el costo de la pila PEM en un 15%, mientras que Air Liquide se centra en la química avanzada de ionomeros. El avance en innovación señala un movimiento hacia pilas fabricadas en masa, ampliando el campo más allá de los proveedores tradicionales de gases.
Líderes de la Industria de Generación de Hidrógeno de los Estados Unidos
Linde Plc
Air Liquide SA
Air Products and Chemicals Inc.
Plug Power Inc.
Cummins Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La agrupación de proyectos en torno a programas habilitados a nivel federal y a la economía impulsada por créditos está abriendo espacio en blanco en ofertas integradas de producción más logística, especialmente donde las penalizaciones de costo de entrega por transporte en camión y el alcance limitado de tuberías restringen la adopción fuera de los corredores establecidos. La cadencia de la estrategia y hoja de ruta de hidrógeno limpio del DOE (actualizada al menos cada tres años bajo 42 U.S.C. 16161b) y el marco de autorización y financiamiento de hubs regionales (42 U.S.C. 16161a) están canalizando el desarrollo hacia clústeres regionales anclados en la demanda que combinan generación con almacenamiento, licuefacción y distribución. Por el lado de la oferta, las oportunidades a corto plazo están cada vez más vinculadas a la expansión de la capacidad de hidrógeno líquido para movilidad y usuarios industriales; la huella operativa de Plug Power incluye plantas en St. Gabriel, Luisiana (15 toneladas por día), Woodbine, Georgia (15 toneladas por día), y Charleston, Tennessee (10 toneladas por día), lo que respalda casos de uso donde la entrega gaseosa no es económica o no está disponible.
El suministro de equipos y la viabilidad financiera de los proyectos son un segundo eje de oportunidad, con desarrolladores que otorgan más peso a bloques de electrolizadores más grandes y estandarizados y a contratos de compra. El suministro por parte de Cummins de un sistema de electrolizador PEM de 35 MW a Linde para una planta de producción de hidrógeno verde en Niagara Falls, Nueva York, subraya cómo la electrólisis a escala de servicios públicos se está vinculando a balances de gases industriales establecidos y redes de clientes. La disciplina de capital y el reciclaje de activos también se están manifestando como una característica del mercado más que como una excepción: la monetización escalonada de Plug Power en julio de 2026 con Stream US Data Centers, LLC (incluida la venta de su participación en el New York Gateway Project y el Graham, Texas Project) apunta a un enfoque en liquidez, dejando espacio para que propietarios de infraestructura, actores establecidos de gases industriales y consorcios alineados con hubs adquieran, financien u operen activos entre el desarrollo temprano y la puesta en marcha a plena escala.
Desarrollos recientes del sector
- Junio de 2026: Air Products cancela el proyecto Louisiana Clean Energy Complex debido a condiciones comerciales y al ritmo de desarrollo del mercado. La decisión reasigna capital fuera de los complejos nacionales de hidrógeno azul hacia activos existentes y otras vías de crecimiento.
- Junio de 2026: Plug Power vende el crédito fiscal federal a la inversión asociado con la instalación de licuefacción de hidrógeno de St. Gabriel, Luisiana, por aproximadamente 39,2 millones de dólares. La venta monetiza la capacidad de licuefacción de hidrógeno y mejora la liquidez a corto plazo mientras preserva la producción y la capacidad de servicio.
- Enero de 2026: Air Products adjudica contratos de suministro a la NASA por más de 140 millones de dólares para proporcionar hidrógeno líquido a múltiples instalaciones. Los contratos fortalecen la posición en contratos a gran escala y validan las capacidades de suministro de hidrógeno a escala de servicios públicos.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, el mercado abarca el hidrógeno producido dentro de Estados Unidos y vendido o transferido para su uso en aplicaciones industriales y energéticas, medido en términos de ingresos en el punto de generación. Incluye el suministro comercial y la producción cautiva que respalda el consumo en el propio sitio cuando se valora comercialmente.
Exclusiones del alcance: excluimos equipos y servicios río abajo, como almacenamiento, transporte, tuberías, estaciones de dispensación e ingresos de sistemas de celdas de combustible.
Descripción general de la segmentación
- Por Fuente
- Hidrógeno Gris
- Hidrógeno Azul
- Hidrógeno Verde
- Hidrógeno Turquesa
- Hidrógeno Rosa
- Por Tecnología
- Reformado de Metano con Vapor (SMR)
- Gasificación de Carbón
- Reformado Autotérmico (ATR)
- Oxidación Parcial (POX)
- Electrólisis (Electrólisis Alcalina, Membrana de Intercambio de Protones (PEM), Electrólisis de Óxido Sólido (SOE))
- Por Aplicación
- Refinación de Petróleo
- Procesamiento Químico (Amoníaco, Metanol)
- Hierro y Acero (Reducción Directa de Hierro, Alto Horno con H₂)
- Combustible para Transporte (Vehículos de Celda de Combustible, Marino, Aviación)
- Almacenamiento de Energía y Energía
- Calefacción Residencial y Comercial
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza construyendo la base factual en torno a los volúmenes de hidrógeno en EE. UU., los vínculos con materias primas y las señales de demanda de uso final. Nos basamos en estadísticas públicas y publicaciones oficiales como las series de datos de la U.S. Energy Information Administration, los inventarios de la U.S. Environmental Protection Agency, las tablas de la U.S. Geological Survey, los datos comerciales de la U.S. International Trade Commission, y los comunicados de programas e informes técnicos del Departamento de Energía.
Después de eso, verificamos cómo consumen hidrógeno los grandes usuarios finales utilizando fuentes como informes anuales, presentaciones a inversores, anuncios de proyectos, avisos de permisos y páginas web de asociaciones. Las suscripciones pagadas se utilizan selectivamente para inteligencia financiera de empresas, búsquedas de patentes y verificaciones comerciales a nivel de envío, principalmente para confirmar la presencia de proveedores y validar la lógica de precios. Las fuentes de investigación documental enumeradas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas y pagadas para recopilar datos, validar suposiciones y aclarar vacíos.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué se está produciendo y comprando en EE. UU., y cómo se mueven los precios y las estructuras de contrato según la vía y el uso final. Hablamos con productores, partes interesadas de EPC y proyectos, compradores industriales y expertos en la materia en los principales hubs de hidrógeno y centros de demanda, y luego utilizamos verificaciones de seguimiento para cerrar los vacíos que surgieron de los hallazgos documentales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 32 % | Directivos (CXO): 19 % |
| Nivel medio: 46 % | Líderes funcionales/de unidad: 29 % |
| Actores más pequeños: 22 % | Gerentes: 52 % |
Dimensionamiento y pronóstico de mercado
El dimensionamiento se construye mediante una reconstrucción de arriba hacia abajo que vincula los grupos de demanda de hidrógeno con indicadores observables de EE. UU., y luego los convierte en ingresos utilizando una lógica de precios específica por vía. En la práctica, anclas de uso final como el rendimiento de refinerías, la actividad de amoníaco y productos químicos, y las capacidades de proyectos reportadas se convierten en necesidades de hidrógeno, y luego se ajustan según los patrones de utilización y abastecimiento.
Para mantener los totales realistas, corroboramos el modelo con aproximaciones selectivas de abajo hacia arriba. Esto incluye la consolidación de un conjunto muestreado de capacidades de productores, la verificación de las cuotas comerciales versus cautivas a través de conversaciones con canales, y la prueba de rangos de precios de venta promedio frente a señales de contratos y del mercado spot. Los insumos utilizados en el modelo incluyen la capacidad de producción anunciada y operativa, supuestos de utilización por tecnología, la dirección del precio del gas natural (como impulsor clave del costo de SMR), el ritmo de despliegue de electrolizadores y las señales de contratos de compra de plantas de refinación y químicas. El pronóstico utiliza análisis de escenarios respaldado por opiniones de expertos, ya que los incentivos de política y los cronogramas de nuevos proyectos pueden cambiar la mezcla incluso cuando la demanda industrial subyacente se mantiene estable. Cuando una visión de abajo hacia arriba está incompleta, la parte faltante se completa utilizando factores de participación basados en capacidad que se validan a través de entrevistas y divulgaciones públicas de proyectos.
Validación de datos y ciclo de actualización
Los resultados se verifican en varios pasos para que las cifras finales no dependan de un único punto de datos. Comparamos los ingresos modelados con señales independientes, como la capacidad de producción, los flujos comerciales cuando corresponde, y los indicadores de actividad de uso final, y luego revisamos cualquier salto pronunciado que no coincida con los cronogramas de puesta en marcha conocidos o los cambios en la demanda.
Antes de la aprobación final, los supuestos y cálculos pasan por una revisión de pares de analistas, seguida de un nuevo contacto con las fuentes cuando una variación es significativa o cambia un insumo clave. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando grandes proyectos, cambios de política o shocks de precios afectan de manera material las perspectivas. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de generación de hidrógeno de Estados Unidos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la generación de hidrógeno en EE. UU. a menudo no coinciden porque diferentes estudios combinan de manera distinta los valores cautivos y comerciales, y también varían en si contabilizan solo los ingresos de generación o añaden logística y suministro de combustible río abajo.
Las adiciones de capacidad, las señales de demanda de refinerías y productos químicos, y las verificaciones de precios frente a los costos de las vías de EE. UU. son los puntos de evidencia que mantienen a Mordor Intelligence vinculado a un límite de ingresos solo de generación. Este enfoque reduce la inflación derivada de incluir capas de valor de almacenamiento y distribución.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 35,25 mil millones de USD (2025) | |
| Editor de Investigación de la Industria A | 19,00 mil millones de USD (2023) | Utiliza un año base más antiguo y parece aplicar una captura de demanda más estrecha, lo que puede subestimar el hidrógeno cautivo vinculado a grandes sitios industriales y a la nueva capacidad que entró en operación después del año base. |
| Editor de Investigación de la Industria B | 25,80 mil millones de USD (2026) | Probablemente amplía el límite al combinar la generación con partes de la cadena de valor y una ventana de pronóstico más larga, lo que puede elevar el valor reportado si se aplican conjuntamente la escalada de precios y una cobertura de aplicación más amplia. |
En conjunto, la dispersión se explica principalmente por las decisiones de límite, la selección del año base y cómo se proyectan los precios en el modelo. Al mantener los pasos de dimensionamiento trazables a la capacidad, la utilización, las anclas de demanda y las verificaciones prácticas de precios, la estimación se mantiene repetible y más fácil de reconciliar con las señales reales del mercado de EE. UU.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de generación de hidrógeno de los Estados Unidos en 2026?
El tamaño del mercado de generación de hidrógeno de los Estados Unidos es de USD 36,58 mil millones en 2026 y se prevé que alcance los USD 44,16 mil millones para 2031.
¿Qué tipo de fuente tiene la mayor participación en la producción de hidrógeno de los EE. UU.?
El hidrógeno gris proveniente del reformado de metano con vapor sin abatimiento representó el 77,5% de la producción en 2025, principalmente en las refinerías de la Costa del Golfo y las plantas de amoníaco del Medio Oeste.
¿Qué política está impulsando la economía del hidrógeno verde en los EE. UU.?
La Sección 45V de la Ley de Reducción de la Inflación paga hasta USD 3 por kg para el hidrógeno con emisiones de ciclo de vida inferiores a 0,45 kg de CO₂e, mejorando significativamente los rendimientos de los proyectos.
¿Dónde son más extensas las redes de tuberías de hidrógeno?
Más de la mitad de las tuberías de hidrógeno de los EE. UU., incluida una red de 1.600 millas, están concentradas a lo largo del corredor industrial de la Costa del Golfo de Texas y Luisiana.
¿Qué segmento de aplicación está creciendo más rápido?
Los combustibles para transporte, especialmente los camiones y autobuses de celda de combustible de carga pesada, se están expandiendo a una CAGR del 30,4% impulsados por los mandatos de cero emisiones de California y el gobierno federal.
¿Quiénes son las principales empresas en la generación de hidrógeno de los EE. UU.?
Air Products, Linde (incluida Praxair), Air Liquide y Messer dominan el suministro en el mercado libre, mientras que Plug Power y Cummins están escalando rápidamente los proyectos de hidrógeno verde.
Última actualización de la página el:



