
Tamaño y Participación del Mercado de Productos Comerciales para Baños de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
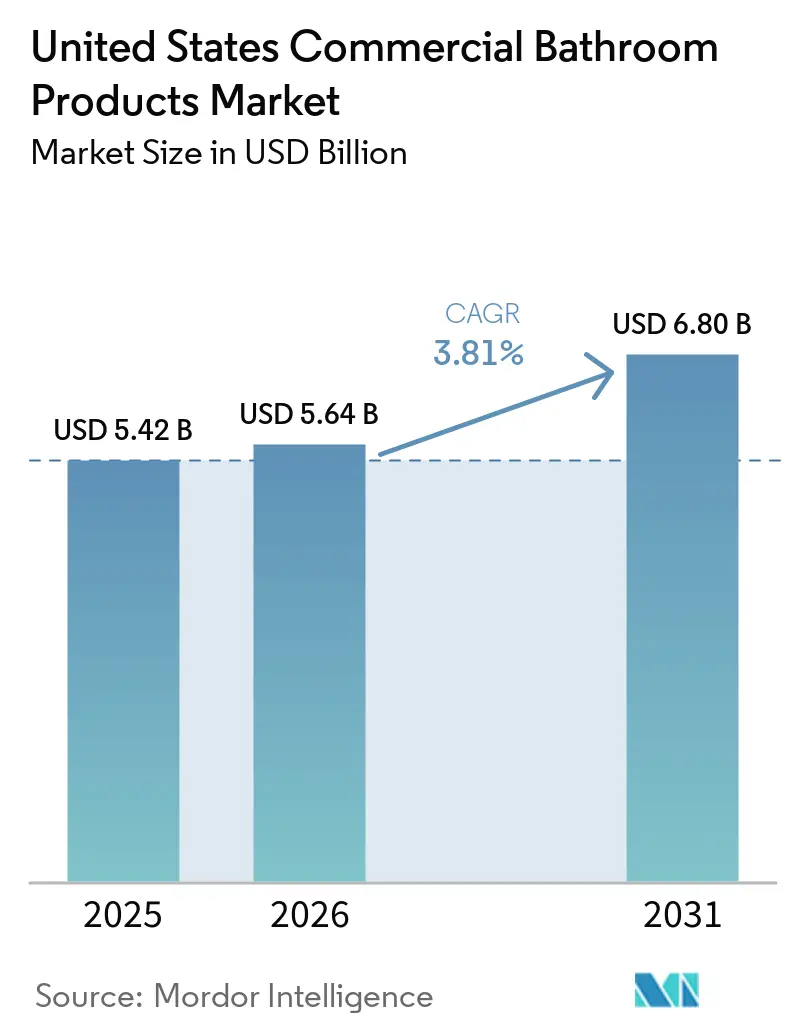
| Tamaño del mercado en el año base (2025) | 5.42 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.80 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.81 % |
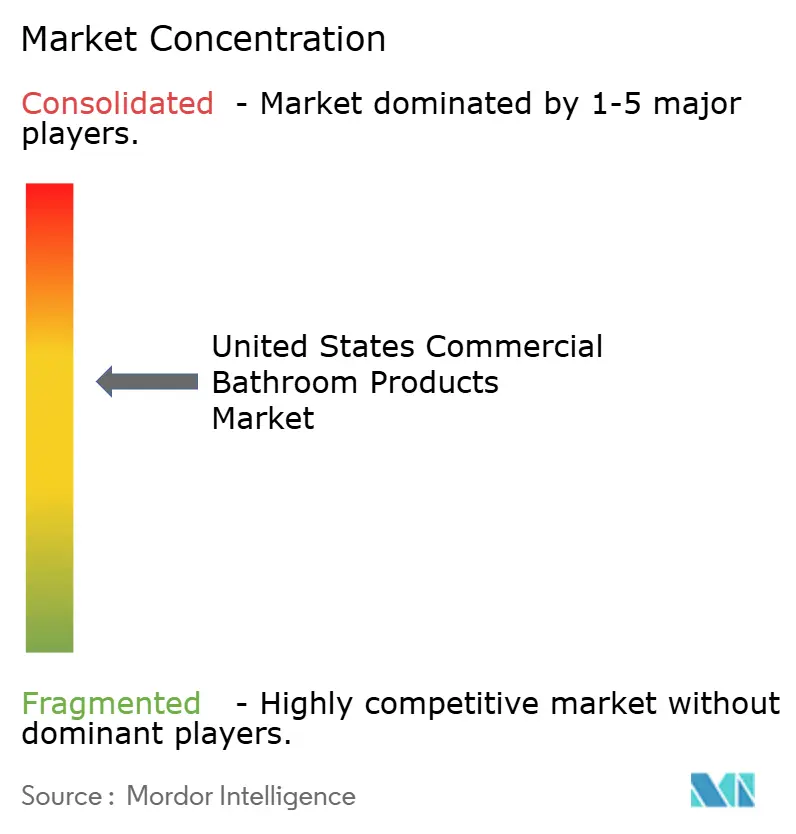
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Productos Comerciales para Baños de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de productos comerciales para baños en los Estados Unidos fue valorado en 5,42 mil millones de USD en 2025 y se estima que crecerá desde 5,64 mil millones de USD en 2026 hasta alcanzar los 6,80 mil millones de USD en 2031, a una CAGR del 3,82% durante el período de previsión (2026-2031). La construcción no residencial se está expandiendo impulsada por megaproyectos de centros de datos e instalaciones sanitarias, lo que mejora la visibilidad de adquisiciones para accesorios de alta especificación en grandes campus. Las expectativas de higiene pospandemia, junto con la Versión 2.0 de EPA WaterSense y LEED v5, están elevando los productos de bajo caudal y sin contacto de mejoras opcionales a especificaciones estándar en muchos proyectos comerciales [1]Agencia de Protección Ambiental de los EE. UU., "Especificaciones WaterSense y Certificación de Productos", Agencia de Protección Ambiental de los EE. UU., epa.gov. Los ciclos de adquisición también están siendo reformados por la monitorización habilitada por IoT que acorta los tiempos de respuesta de mantenimiento en aeropuertos, hospitales y escuelas, al tiempo que permite programas predictivos. Al mismo tiempo, los aranceles del 50% sobre ciertos metales importados promulgados en 2025 han mantenido los precios de los insumos volátiles, lo que ajusta los márgenes de licitación y requiere una fijación de precios de traslado cuidadosa en el mercado de productos comerciales para baños en los Estados Unidos. La persistente escasez de mano de obra crea cuellos de botella en la instalación que otorgan ventaja a la prefabricación, los ensamblajes estandarizados y las plataformas de sensores que reducen la carga de trabajo en campo.
Conclusiones Clave del Informe
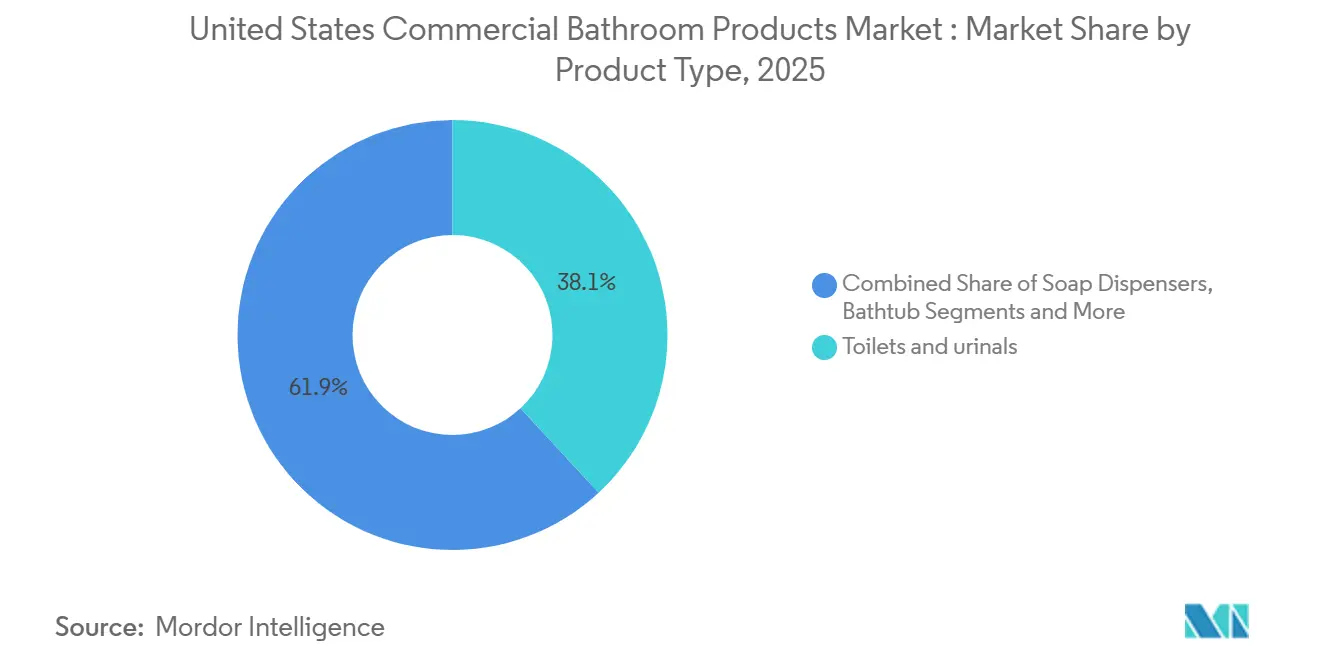
- Por tipo de producto, los inodoros y urinarios lideraron con una participación de ingresos del 38,16% en 2025 en el mercado de productos comerciales para baños en los Estados Unidos, mientras que se proyecta que los dispensadores de jabón registren el crecimiento más rápido con una CAGR del 5,0% hasta 2031.
- Por precio, el nivel estándar o económico representó el 35,25% en 2025 en el mercado de productos comerciales para baños en los Estados Unidos, mientras que se prevé que los accesorios premium crezcan a una CAGR del 5,0% hasta 2031.
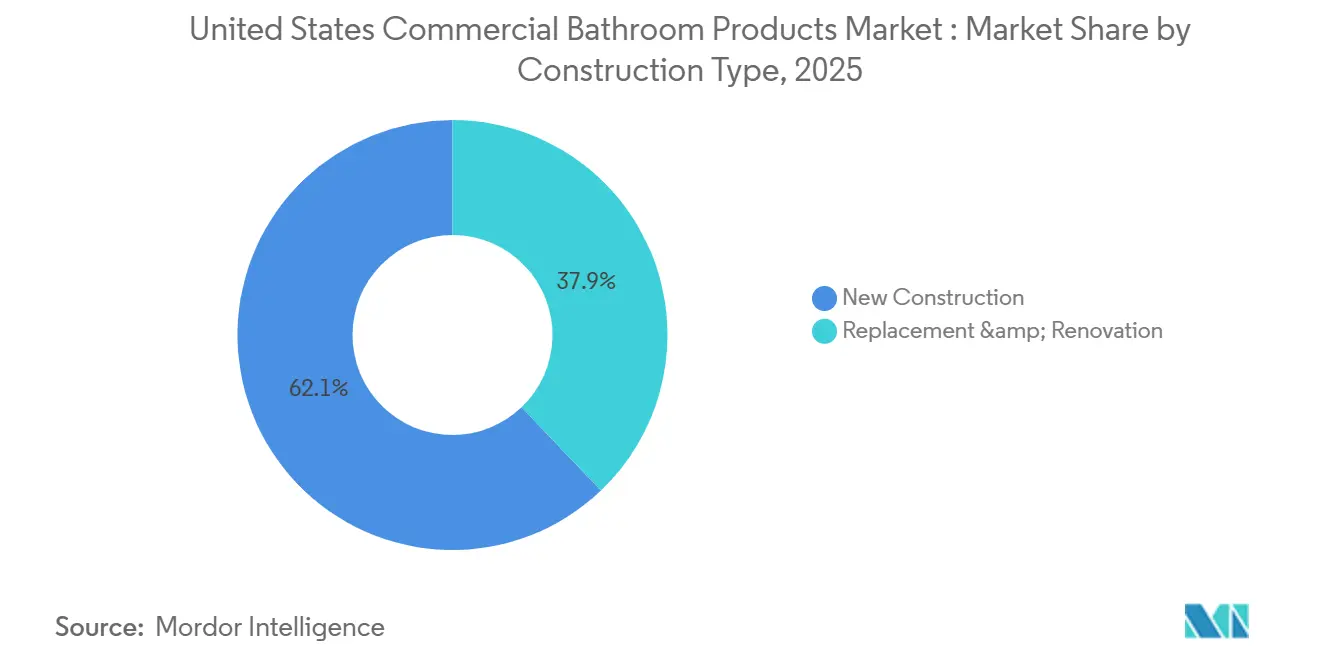
- Por Tipo de Construcción, la nueva construcción representó el 62,13% de la demanda en 2025 en el mercado de productos comerciales para baños en los Estados Unidos, mientras que se espera que el reemplazo y la renovación se expandan a una CAGR del 4,8% hasta 2031.
- Por usuario final, la hostelería representó el 24,91% de la demanda en 2025 en el mercado de productos comerciales para baños en los Estados Unidos, mientras que se espera que el comercio minorista se expanda a una CAGR del 5,3% hasta 2031.
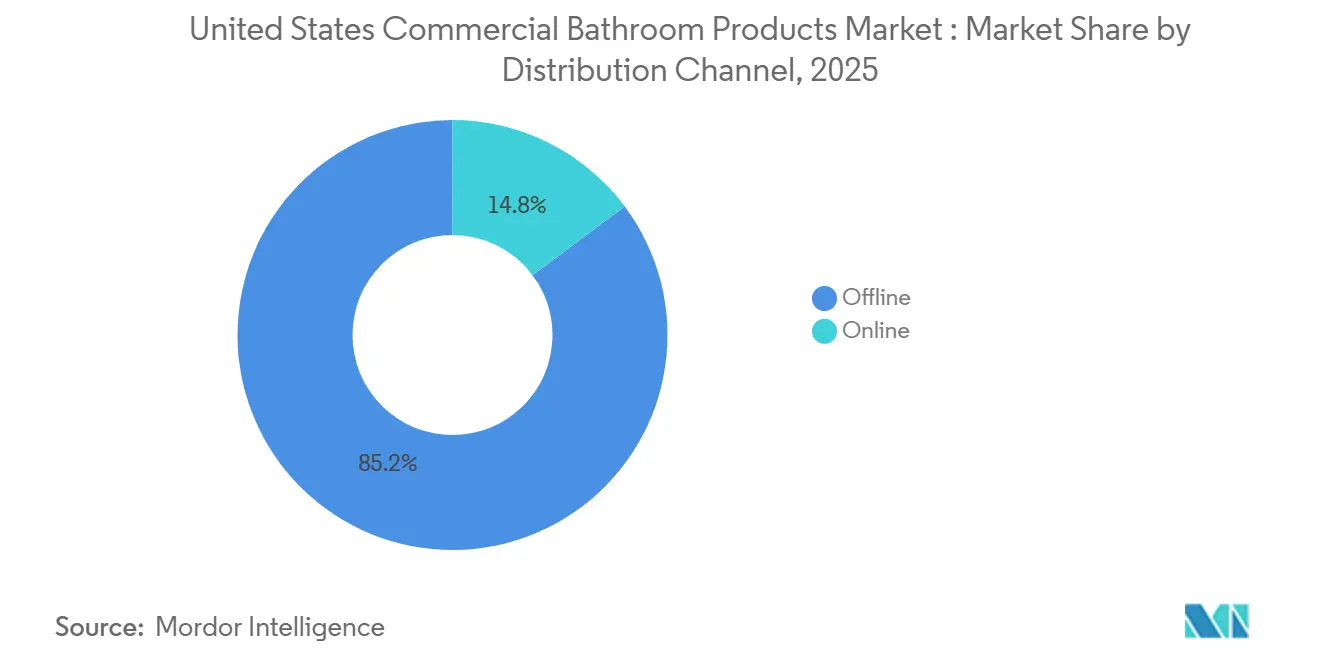
- Por canal de distribución, las ventas fuera de línea representaron el 85,21% en 2025 en el mercado de productos comerciales para baños en los Estados Unidos, mientras que los canales en línea están preparados para una CAGR del 10,2% hasta 2031.
- Por geografía, el Noreste representó el 32,25% en 2025 en el mercado de productos comerciales para baños en los Estados Unidos, y se proyecta que el Suroeste sea la región de más rápido crecimiento con una CAGR del 4,8% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Productos Comerciales para Baños de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| El gasto en construcción en mercados de uso final no residencial sostiene la demanda de accesorios | +1.2% | Nacional, con ganancias tempranas en el sector sanitario del Sureste, centros de datos del Suroeste y reutilización adaptativa del Noreste | Mediano plazo (2-4 años) |
| Los códigos, WaterSense y LEED impulsan accesorios de bajo caudal y eficientes en proyectos comerciales | +0.9% | Nacional bajo la EPA, acelerado en CA, NY, OR, WA | Largo plazo (≥ 4 años) |
| Las expectativas de higiene del usuario final impulsan la renovación de grifos sin contacto, fluxómetros y dispensadores | +0.8% | Nacional, con mayor intensidad en aeropuertos, sector sanitario y escuelas K-12 | Mediano plazo (2-4 años) |
| Los objetivos ESG de las instalaciones y los incentivos de servicios públicos aceleran los reemplazos de alta eficiencia | +0.6% | Nacional, liderado por carteras que buscan LEED/WELL en mercados urbanos | Largo plazo (≥ 4 años) |
| Los baños inteligentes conectados por IoT permiten el mantenimiento predictivo y reducen los costos del ciclo de vida | +0.4% | Nacional, con la adopción más temprana en instalaciones de gran formato | Mediano plazo (2-4 años) |
| El cumplimiento de Legionella y ASHRAE-188 eleva las válvulas mezcladoras termostáticas, el vaciado automatizado y la seguridad del agua | +0.5% | Nacional en el sector sanitario, estricto en NY, NJ, CA, MI, IL, VA | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Gasto en Construcción en Mercados de Uso Final No Residencial
Los inicios de construcción no residencial alcanzaron USD 80,3 mil millones en enero de 2026, el enero más alto registrado y un aumento interanual del 53,3%, respaldado por USD 26,3 mil millones en megaproyectos de USD 1.000 millones o más. El aumento fue liderado por oficinas que incluyen centros de datos, que alcanzaron un pico de inicios en un solo mes, y por hospitales y clínicas que avanzaron junto con la demanda demográfica de atención médica. Los pronósticos indican que la inversión en centros de datos continuará creciendo mientras que la actividad de oficinas tradicionales permanece limitada por la elevada vacancia y la dinámica del trabajo híbrido hasta 2027 [2]Instituto Americano de Arquitectos, "Pronóstico de Construcción de Consenso de la AIA", Instituto Americano de Arquitectos, aia.org. Se espera que la construcción sanitaria siga siendo resiliente, y la ocupación de edificios médicos ambulatorios alcanzó el 92,7% a medida que los propietarios ganaron poder de fijación de precios, lo que sostiene las carteras de licitaciones para accesorios de grado sanitario y sistemas de seguridad del agua. Estos patrones configuran las adquisiciones en el mercado de productos comerciales para baños de los Estados Unidos, ya que los centros de datos favorecen módulos de baño estandarizados y repetibles para comprimir los cronogramas, mientras que el sector sanitario y la educación priorizan la accesibilidad ADA y la mitigación del riesgo de Legionella mediante válvulas mezcladoras termostáticas y vaciado automatizado [3]Centros de Servicios de Medicare y Medicaid, "Expectativas del Programa de Gestión del Agua con Referencia a ASHRAE 188", Centros de Servicios de Medicare y Medicaid, cms.gov.
Los Códigos, WaterSense y LEED Impulsan Accesorios Eficientes
La EPA finalizó la especificación WaterSense Versión 2.0 en borrador para grifos de lavabo privados en diciembre de 2024, reduciendo el caudal máximo a 1,2 gpm, con una fecha de entrada en vigor de aproximadamente 12 meses a partir de la publicación. Estados como California, Colorado, Nueva York, Oregón, Washington, Hawái y Maine ya aplican 1,2 gpm, cubriendo en conjunto el 24,2% de la población de los Estados Unidos, lo que codifica una oportunidad de renovación en regiones que aún utilizan productos de mayor caudal. Para los grifos de lavabo público, el aviso de junio de 2024 de la EPA propuso un límite de 0,4 gpm a 0,35 gpm, basándose en datos de productos que muestran una gran base instalada que ya opera con caudales bajos. LEED v5 transforma las reducciones de agua de créditos opcionales a requisitos de referencia, con la submedición y el seguimiento del rendimiento que se espera impulsen a los propietarios hacia inodoros de 1,28 gpf y grifos públicos de 0,35–0,4 gpm para satisfacer los umbrales de cumplimiento. El marco anterior LEED v4.1 registró una reducción del 11% en el uso del agua en los edificios certificados, y el estándar más estricto v5 eleva el listón para el mercado de productos comerciales para baños de los Estados Unidos.
Las Expectativas de Higiene del Usuario Final Aceleran las Renovaciones Sin Contacto
La operación sin contacto ha pasado de ser una preferencia a una expectativa en entornos de alto tráfico como aeropuertos, hospitales y escuelas, lo que acelera las renovaciones que reemplazan los grifos manuales y las válvulas de descarga con sensores que reducen los puntos de contacto y el tiempo de funcionamiento del agua. Los administradores de instalaciones integran cada vez más dispensadores de jabón y toallas con plataformas de monitorización de baños para reducir los desabastecimientos durante el uso y mantener niveles de servicio consistentes durante los períodos de mayor tráfico. Los sensores IoT vinculados a un sistema de gestión de mantenimiento asistido por computadora permiten la limpieza basada en condiciones que concentra la mano de obra donde se superan los umbrales de uso, lo que reduce las llamadas de emergencia y mejora el tiempo de actividad de los baños en operaciones con escasez de mano de obra. Las directrices pospandemia de las autoridades sanitarias favorecen la minimización de puntos de contacto en espacios de reunión pública, y los materiales en contacto con el agua que cumplen con NSF/ANSI 61 siguen siendo estándar en todas las nuevas instalaciones comerciales. En conjunto, estos cambios están impulsando los grifos equipados con sensores, los fluxómetros y los dispensadores hacia las listas de especificaciones que impulsan el mercado de productos comerciales para baños de los Estados Unidos.
Los Baños Inteligentes Conectados por IoT Reducen el Costo del Ciclo de Vida
Los sistemas de baños IoT monitorean consumibles, ocupación, temperatura, humedad y fugas, y se conectan a través de pasarelas LoRaWAN, BLE o WiFi a plataformas en la nube que activan órdenes de trabajo automatizadas. Las instalaciones que vinculan sensores a un sistema de gestión de mantenimiento asistido por computadora pueden mantener más del 99% de disponibilidad de suministros y pueden dirigir el trabajo de limpieza a los baños que superan las alertas de uso o umbral, lo que reduce el desperdicio y mejora la consistencia del servicio. La creación automatizada de órdenes de trabajo elimina pasos manuales, lo que acelera los tiempos de respuesta y reduce el número de usuarios afectados por problemas de servicio durante los períodos de mayor demanda. Los grifos y válvulas ECOPOWER de TOTO generan energía microhidroeléctrica con cada uso y se conectan al Sistema de Monitorización Inteligente KOLO, que brinda a los administradores visibilidad en tiempo real de los mapas de calor de uso y el historial de mantenimiento. El sistema AquaSense de Zurn Elkay Water Solutions reporta el consumo de agua, los recuentos de ciclos, el estado de la batería y las relaciones de descarga a lavado para comparar el rendimiento del programa de higiene en todas las ubicaciones, lo que subraya un cambio hacia operaciones de baños basadas en datos en el mercado de productos comerciales para baños de los Estados Unidos. Las instalaciones que implementan estas plataformas reportan períodos de recuperación rápidos reforzados por menor desperdicio de suministros, menos intervenciones de emergencia y mayor tiempo de actividad de los accesorios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La escasez de mano de obra calificada y las limitaciones de capacidad de los contratistas retrasan las instalaciones | -1.1% | Nacional, agudo en las áreas metropolitanas de alto crecimiento y los grandes programas de centros de datos | Corto plazo (≤ 2 años) |
| La volatilidad del precio de las materias primas para el cobre, el latón y el acero presiona los márgenes | -0.9% | Nacional, amplificado por los aranceles de importación de 2025 | Corto plazo (≤ 2 años) |
| Los problemas de arrastre en tuberías de drenaje de caudal ultrabajo aumentan las devoluciones y la complejidad del diseño | -0.3% | Regiones con gran cantidad de renovaciones en edificios más antiguos | Mediano plazo (2-4 años) |
| La fragmentación de códigos entre IPC, UPC y enmiendas locales aumenta los costos | -0.2% | Nacional, con puntos críticos para contratistas y distribuidores de múltiples estados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Mano de Obra Calificada y las Limitaciones de Capacidad de los Contratistas Retrasan las Instalaciones
El sector de la construcción necesita un estimado de 349.000 nuevos trabajadores netos en 2026 para satisfacer la demanda, y ese requisito crece aún más en 2027, lo que limita la capacidad para instalaciones de plomería y mecánicas [4]Constructores y Contratistas Asociados, "Pronóstico de la Fuerza Laboral de Construcción 2026", Constructores y Contratistas Asociados, abc.org. Los contratistas reportan desafíos persistentes de personal y retrasos en los cronogramas, y muchas empresas citan la escasez de trabajadores tanto entre su propio personal como entre sus subcontratistas. Los trabajadores nacidos en el extranjero representan una parte significativa de la fuerza laboral de la construcción, y las acciones de cumplimiento pueden reducir la disponibilidad local, lo que introduce riesgos a nivel de proyecto cuando los cronogramas dependen de oficios especializados. Los plazos extendidos se han vuelto comunes a medida que la disponibilidad de mano de obra se reduce, y los constructores reportan ciclos de construcción más largos a medida que se alargan las ventanas de permisos, adquisiciones e instalación. Estas condiciones favorecen la prefabricación, los módulos de baño estandarizados y la coordinación digital que reducen el número de horas de campo por accesorio instalado en el mercado de productos comerciales para baños de los Estados Unidos.
La Volatilidad del Precio de las Materias Primas Presiona los Márgenes y la Disciplina de Licitación
El índice de precios al productor de materiales y servicios utilizados en la construcción no residencial aumentó un 3,3% de diciembre de 2024 a diciembre de 2025, ya que las formas de laminados de aluminio subieron un 30,5%, los productos de laminados de acero subieron un 17% y las formas de laminados de cobre y latón subieron un 11,8% tras los aranceles de importación de 2025. Los precios del alambre y cable de cobre saltaron un 22,3% interanual en diciembre de 2025, señalando amplias presiones inflacionarias sobre los componentes de plomería intensivos en cobre. El aumento acumulado en los precios de insumos no residenciales desde 2020 ha superado el crecimiento de los precios de licitación, lo que reduce los márgenes de los contratistas y aumenta el riesgo de sobrecostos presupuestarios si los contratos carecen de cláusulas de escalada. Los aranceles elevados y la incertidumbre de precios complican las licitaciones a futuro y alientan a los propietarios a evaluar alternativas y compensaciones de costos del ciclo de vida al especificar accesorios premium de ahorro de agua. Estas presiones han reforzado el argumento a favor de las referencias estandarizadas y la ingeniería de valor que preservan el rendimiento al tiempo que reducen la exposición a aleaciones de alta volatilidad en el mercado de productos comerciales para baños de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Volumen de Accesorios Respalda la Demanda de Reemplazo
Los inodoros y urinarios representaron el 38,2% de la participación del mercado de productos comerciales para baños en los Estados Unidos en 2025, convirtiéndolos en la categoría de producto más grande. Su posición refleja la extensa base instalada de accesorios con válvula de descarga en edificios comerciales. La Agencia de Protección Ambiental declaró que casi 27 millones de inodoros con válvula de descarga estaban instalados en edificios comerciales de los EE. UU., incluidas 7 millones de unidades que utilizan de 3,0 a 7,0 galones por descarga. Reemplazar estas unidades más antiguas con productos que cumplan el estándar federal de 1,6 galones por descarga podría ahorrar 39 mil millones de galones de agua anualmente.
Esta necesidad de reemplazo otorga al mercado de productos comerciales para baños en los Estados Unidos una fuente recurrente de demanda que depende menos de la nueva construcción. Los grifos y lavabos se mantuvieron como el segundo grupo de productos más grande y se especifican comúnmente junto con los paquetes de inodoros. Al mismo tiempo, los sistemas de ducha, las mamparas, las barras de apoyo y los espejos estuvieron vinculados a los proyectos de hostelería y atención médica. Se prevé que los dispensadores de jabón crezcan a la CAGR más rápida del 5,0% de 2026 a 2031, a medida que los compradores se orientan hacia modelos activados por sensor y conectados. Los formatos de relleno a granel coordinaron las especificaciones de grifos y dispensadores, y las actualizaciones más amplias de lavabos pueden respaldar la demanda al tiempo que ayudan a las instalaciones a cumplir los objetivos de sostenibilidad y eficiencia hídrica.


Por Nivel de Precio: Los Productos Estándar Lideran Mientras Crece la Demanda Premium
Los niveles estándar y económico representaron el 35,3% del mercado de productos comerciales para baños en los Estados Unidos en 2025. Los compradores del sector sanitario, educativo y gubernamental prefieren accesorios de ingeniería de valor con disponibilidad confiable, cumplimiento normativo y costos de ciclo de vida predecibles. Los productos estándar y de rango medio suministran gran parte del volumen unitario del mercado en campus de centros de datos, almacenes y conversiones de oficinas de múltiples inquilinos. Los grifos sin contacto de marca y los inodoros de doble descarga con certificación WaterSense se sitúan entre los requisitos presupuestarios y las necesidades de eficiencia.
Se prevé que los productos premium crezcan a la CAGR más rápida del 5,0% hasta 2031 en el mercado de productos comerciales para baños en los Estados Unidos. Las renovaciones de hostelería y los conjuntos coordinados de accesorios en interiores de lujo están respaldando la demanda de este nivel. Los arquitectos especifican cada vez más grifos sin contacto, dispensadores de jabón y secadores de manos con acabados a juego para vestíbulos de comercios minoristas y espacios de recepción corporativos. Las renovaciones de propiedades asociadas con la refinanciación, los cambios de propiedad y las actualizaciones de marca pueden favorecer a los proveedores que ofrecen gamas completas de productos.
Por Tipo de Construcción: La Nueva Construcción Lidera Mientras la Renovación Gana Ritmo
La nueva construcción representó el 62,1% de la participación del mercado de productos comerciales para baños en los Estados Unidos en 2025. Los proyectos de atención médica, hostelería y centros de datos requirieron paquetes completos de baños. El Instituto Americano de Arquitectos previó que el gasto en construcción comercial crecería un 4,8% en 2026, liderado por centros de datos y proyectos hoteleros seleccionados. Se previó que la construcción hotelera aumentaría un 4,6% en 2026 y un 5,2% en 2027, mientras que se proyectó que la construcción de instalaciones sanitarias crecería un 2,6% y un 4,4%, respectivamente.
Se prevé que el reemplazo y la renovación crezcan a la CAGR más rápida del 4,8% hasta 2031 en el mercado de productos comerciales para baños en los Estados Unidos. Las tasas de interés más altas, la incertidumbre económica y las limitaciones de mano de obra calificada están alentando a los propietarios a mejorar las propiedades existentes, mientras que los proyectos de reutilización adaptativa requieren cambios de plomería más amplios. Los centros de datos añaden volumen de adquisición, pero utilizan menos productos de baño por pie cuadrado que los desarrollos de hostelería y uso mixto. Los sistemas de instalación rápida, incluidos los productos de maceración sobre el suelo y las unidades de lavabo modulares preensambladas, pueden ayudar a los proveedores a satisfacer las necesidades de renovación con menos interrupciones.
Por Usuario Final: La Hostelería Lidera Mientras el Comercio Minorista Eleva los Estándares de Baños
La hostelería representó el 24,9% de la participación del mercado de productos comerciales para baños en los Estados Unidos en 2025, convirtiéndola en la categoría de usuario final más grande. Las conversiones de marca hotelera y la actividad de renovación respaldaron la adquisición de accesorios que cumplen los estándares de marca y renuevan los espacios orientados a los huéspedes. La atención médica y la educación formaron el siguiente grupo de compradores más grande, requiriendo grifos con sensor, dispensadores sin contacto y barras de apoyo conformes. Las oficinas, almacenes, establecimientos de servicios de alimentación y campus de centros de datos representaron la demanda restante, con la adquisición de baños de bajo mantenimiento concentrada en el norte de Virginia, Phoenix y el corredor Dallas-Fort Worth.
Se prevé que el comercio minorista crezca a la CAGR más rápida del 5,3% de 2026 a 2031 en el mercado de productos comerciales para baños en los Estados Unidos. El crecimiento proviene de las actualizaciones del comercio minorista experiencial más que de la nueva construcción amplia. Los estudios de fitness, los mercados gastronómicos, los locales de entretenimiento y los minoristas de salud y bienestar a menudo requieren accesorios sin contacto, acabados premium y más accesorios por pie cuadrado. El desarrollo comercial minorista en Dallas, Houston, Austin, Phoenix y Las Vegas se alinea con la posición del Suroeste como la zona regional de más rápido crecimiento en el mercado de productos comerciales para baños en los Estados Unidos.
Por Canal de Distribución: Los Canales Fuera de Línea Retienen la Demanda de Grandes Proyectos
Los canales fuera de línea representaron el 85,2% de la participación del mercado de productos comerciales para baños en los Estados Unidos en 2025. Los proyectos comerciales dependen de contratistas mecánicos, distribuidores de plomería y estudios de arquitectura para gestionar especificaciones, salas de exposición, relaciones con cuentas y logística. La planificación de proyectos, la entrega en obra, el soporte de especificaciones y la gestión de devoluciones reducen el riesgo de adquisición cuando los errores de producto pueden generar costosas correcciones. Estos servicios mantienen a los distribuidores fuera de línea como actores centrales en los proyectos institucionales y de hostelería.
Se prevé que los canales en línea registren la CAGR más rápida del 10,2% hasta 2031 en el mercado de productos comerciales para baños en los Estados Unidos. Los operadores de pequeñas instalaciones, los propietarios de hostelería boutique y los contratistas independientes utilizan los canales digitales para realizar pedidos más rápidos, visibilidad de precios, plazos de entrega más cortos e información detallada sobre los productos. Las compras digitales son más relevantes para pedidos más pequeños, incluidos los de restaurantes independientes, hoteles boutique y oficinas satélite municipales. Los sistemas de accesorios conectados podrían crear un modelo mixto en el que el hardware se mueva a través de la distribución mientras las suscripciones de monitorización se venden directamente, lo que afectará la economía de los distribuidores más adelante en el período de previsión.
Análisis Geográfico
El Noreste representó el 32,25% en 2025, respaldado por una densa infraestructura urbana, un parque de edificios más antiguo y requisitos de seguridad del agua que exigen pruebas frecuentes y planes documentados de gestión del agua. La ciudad de Nueva York escalará el muestreo de Legionella de trimestral a mensual en mayo de 2026, lo que fomenta las mejoras sistemáticas en las torres de enfriamiento y los controles de agua caliente doméstica en los baños adyacentes. Las carteras de atención médica y educación se mantienen estables en las principales áreas metropolitanas, y los estándares de cumplimiento más altos favorecen los accesorios sin contacto y las válvulas mezcladoras termostáticas que mejoran el control y la documentación. Los inviernos severos y las limitaciones de las tuberías de drenaje heredadas pueden complicar las renovaciones de caudal ultrabajo, lo que lleva a muchos propietarios a combinar inodoros de alta eficiencia con mejoras de asistencia de presión y tuberías durante las renovaciones.
El Sureste representa una participación significativa anclada por el crecimiento de la población, la infraestructura turística y las expansiones de atención médica en mercados como Florida y Georgia. Los aeropuertos, hoteles y parques temáticos buscan renovaciones sin contacto y monitorización inteligente de baños para mejorar el tiempo de actividad durante las temporadas de mayor demanda, lo que apoya las categorías premium. Los operadores de múltiples sitios se benefician de un uso más uniforme del código modelo en muchos estados del Sureste, lo que ayuda a estandarizar las especificaciones y consolidar las referencias para la distribución. El crecimiento industrial y el trabajo institucional relacionado con el sector militar añaden una demanda B2B constante de accesorios, válvulas y accesorios principales en baños de alto tráfico.
Se proyecta que el Suroeste sea la región de más rápido crecimiento con una CAGR del 4,8% de 2026 a 2031, ya que el desarrollo impulsado por centros de datos y la migración interna amplía la base instalada de accesorios conectados de bajo caudal. La adopción de códigos en las principales áreas metropolitanas apoya las tecnologías actuales, y los esfuerzos de dimensionamiento correcto de la plomería ayudan a alinear el rendimiento de bajo caudal con los patrones de uso de los edificios modernos. En la Costa Oeste, el estándar de grifos privados de 1,2 gpm de California y los sólidos códigos de eficiencia hídrica continúan impulsando las especificaciones premium, y las carteras que buscan LEED y marcos similares sostienen el impulso de los productos conectados y de bajo caudal. En todas estas regiones, los patrones de migración y los mercados de alto cumplimiento configuran un perfil de dos velocidades en el mercado de productos comerciales para baños de los Estados Unidos, donde la eficiencia hídrica, la higiene y la monitorización lideran el crecimiento.
Panorama Competitivo
El mercado de productos comerciales para baños de los Estados Unidos está moderadamente concentrado, con los cinco principales fabricantes que poseen una participación combinada del 60–65%, liderados por Kohler Co., American Standard, TOTO USA, Sloan Valve Company y Zurn Elkay Water Solutions. Las carteras diversificadas ayudan a las grandes marcas a ganar especificaciones de ventanilla única en grifos, inodoros, urinarios, lavabos y sistemas coordinados. Los especialistas en categorías utilizan la innovación enfocada en fluxómetros, calibración de sensores y sistemas de higiene de manos para defender el liderazgo en nichos. Las victorias de especificación se forman en sentido ascendente durante el desarrollo del diseño cuando los representantes proporcionan contenido BIM, datos de presentación y educación acreditada por la AIA que vincula las elecciones de productos con los resultados de códigos y certificaciones. En un mercado con escasez de mano de obra, los fabricantes que apoyan la prefabricación, los ensamblajes estandarizados y el soporte rápido de presentación crean costos de cambio que favorecen a los titulares.
Dos vectores tecnológicos se destacan. Primero, los accesorios conectados que se integran con plataformas de monitorización de baños están transformando la plomería de sistemas exclusivamente mecánicos a sistemas visibles por software que mejoran las operaciones y los informes. Segundo, las soluciones de seguridad del agua que agrupan la mezcla termostática, el vaciado automatizado y la monitorización de temperatura se alinean con los programas informados por ASHRAE 188 en atención médica y ocupaciones de alto riesgo. La volatilidad de los precios de los insumos y los aranceles están comprimiendo los márgenes, lo que hace que la agilidad de la cadena de suministro y la selección cuidadosa de aleaciones sean una ventaja competitiva para los fabricantes y distribuidores de accesorios. Los actores que ayudan a los propietarios a navegar por los programas de reembolso y documentar el rendimiento bajo WaterSense y LEED mantienen una ventaja consultiva a lo largo del ciclo de especificación.
Los movimientos recientes refuerzan estos temas. Sloan Valve Company introdujo un inodoro de asistencia de presión de 0,75 gpf diseñado para alta eficiencia con un sólido rendimiento de arrastre en tuberías de drenaje, ampliando las opciones para nuevas instalaciones comerciales ligeras. TOTO conectó los grifos y válvulas ECOPOWER al Sistema de Monitorización Inteligente KOLO para ofrecer análisis de uso y mantenimiento sin energía externa, lo que reduce el servicio de baterías en ubicaciones de alto uso. El conjunto AquaSense de Zurn Elkay Water Solutions expone la telemetría sobre el consumo de agua e indicadores de higiene, haciendo visible el rendimiento para hospitales y escuelas con necesidades de informes. American Standard amplió un programa de reembolso para plomeros que apoya las instalaciones etiquetadas con WaterSense y fortalece las relaciones comerciales, lo que alinea los incentivos en todo el canal. Estos pasos estratégicos profundizan los vínculos con el cumplimiento de códigos, los informes ESG y los ahorros operativos que están configurando el mercado de productos comerciales para baños de los Estados Unidos.
Líderes de la Industria de Productos Comerciales para Baños de los Estados Unidos
-
Kohler Co.
-
American Standard (LIXIL)
-
Sloan Valve Company
-
Zurn Elkay Water Solutions
-
TOTO USA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Topeka, Kansas, adoptó las ediciones de 2024 del Código Uniforme de Plomería y el Código Uniforme Mecánico, reduciendo las enmiendas locales necesarias y alineando la práctica de la ciudad con los estándares modelo actuales.
- Noviembre de 2025: La marca American Standard de LIXIL anunció un Programa de Reembolso para Plomeros mejorado para apoyar las instalaciones de productos etiquetados con WaterSense en entornos comerciales y residenciales.
- Diciembre de 2024: La EPA finalizó WaterSense Versión 2.0 para grifos de lavabo privados, reduciendo el caudal máximo permitido a 1,2 gpm con una fecha de entrada en vigor de aproximadamente 12 meses a partir de la publicación.
- Agosto de 2024: Sloan Valve Company introdujo un inodoro de asistencia de presión de 0,75 gpf utilizando el sistema 503UH de Flushmate, logrando un rendimiento de arrastre en tuberías de drenaje largas para aplicaciones comerciales ligeras.


Alcance del Informe del Mercado de Productos Comerciales para Baños de los Estados Unidos
Los productos de baño son accesorios de plomería de cerámica, como lavabos, lavatorios o tazas de inodoro. Son un elemento esencial para realzar el esplendor del baño. Los productos de baño están disponibles en diferentes tamaños y estilos y ofrecen diversas características.
El Informe del Mercado de Productos Comerciales para Baños en los Estados Unidos está segmentado por Tipo de Producto (Inodoros y Urinarios, Dispensadores de Jabón, Grifos y Sistemas de Ducha, Lavabos/Piletas, Bañeras, Otros), Nivel de Precio (Estándar/Económico, Rango Medio y Premium), Tipo de Construcción (Nueva Construcción y Reemplazo y Renovación), Usuario Final (Hospitales, Oficinas, Hostelería, Comercio Minorista, Institutos Educativos y Otros (Aeropuertos, Lugares Públicos, Recintos Deportivos, etc.)), Canal de Distribución (En Línea y Fuera de Línea) y Geografía (Noreste, Sureste, Medio Oeste, Suroeste, Oeste). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Inodoros y urinarios |
| Dispensadores de jabón |
| Grifos y sistemas de ducha |
| Lavabos/piletas |
| Bañera |
| Otros |
| Estándar/económico |
| Premium |
| Lujo/alta gama |
| Residencial |
| Comercial |
| Canal de Distribución B2C/Minorista | Tiendas Multimarca |
| Puntos de Venta Exclusivos de Marca | |
| En Línea | |
| Ferreterías Locales | |
| B2B/Proyecto |
| Noreste |
| Sureste |
| Medio Oeste |
| Suroeste |
| Oeste |
| Por Tipo de Producto | Inodoros y urinarios | |
| Dispensadores de jabón | ||
| Grifos y sistemas de ducha | ||
| Lavabos/piletas | ||
| Bañera | ||
| Otros | ||
| Por Nivel de Precio/Calidad | Estándar/económico | |
| Premium | ||
| Lujo/alta gama | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | Canal de Distribución B2C/Minorista | Tiendas Multimarca |
| Puntos de Venta Exclusivos de Marca | ||
| En Línea | ||
| Ferreterías Locales | ||
| B2B/Proyecto | ||
| Por Geografía | Noreste | |
| Sureste | ||
| Medio Oeste | ||
| Suroeste | ||
| Oeste | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de productos comerciales para baños de los Estados Unidos?
El mercado fue de 5,42 mil millones de USD en 2025 y se espera que aumente de 5,64 mil millones de USD en 2026 a 6,8 mil millones de USD en 2031 a una CAGR del 3,81%.
¿Qué categorías de productos lideran y cuáles crecen más rápido en el mercado de productos comerciales para baños de los Estados Unidos?
Los inodoros y urinarios lideraron con el 38,16% de los ingresos de 2025, mientras que se proyecta que los dispensadores de jabón crezcan más rápido con una CAGR del 5,0% hasta 2031.
¿Cómo afectan regulaciones como WaterSense y LEED v5 a las especificaciones?
EPA WaterSense Versión 2.0 reduce los caudales de los grifos a 1,2 gpm, y LEED v5 eleva las reducciones de agua a requisitos de referencia, lo que orienta las especificaciones hacia inodoros de menos de 1,28 gpf y grifos públicos de 0,35–0,4 gpm.
¿Qué usuarios finales impulsan la demanda en el mercado de productos comerciales para baños de los Estados Unidos?
La hostelería representó el 24,91% de la demanda en 2025, impulsada por la actividad de conversión de marca hotelera, los ciclos de planes de mejora de propiedades y los estándares de especificación premium del sector para los baños orientados a los huéspedes.
¿Qué regiones ofrecen las mayores oportunidades en el futuro?
Se proyecta que el Suroeste sea la región de más rápido crecimiento con una CAGR del 4,8% hasta 2031, mientras que el Noreste mantuvo la mayor participación de 2025 con el 32,25%.
¿Cómo están cambiando las operaciones el IoT y los baños inteligentes?
Los grifos, válvulas y dispensadores conectados con plataformas de monitorización de baños impulsan tiempos de respuesta más rápidos, mejor disponibilidad de suministros y menores costos de mantenimiento con recuperaciones rápidas.
Última actualización de la página el:



