
Tamaño y Participación del Mercado de Dispositivos de Asistencia para Baño e Inodoro de EE. UU.
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
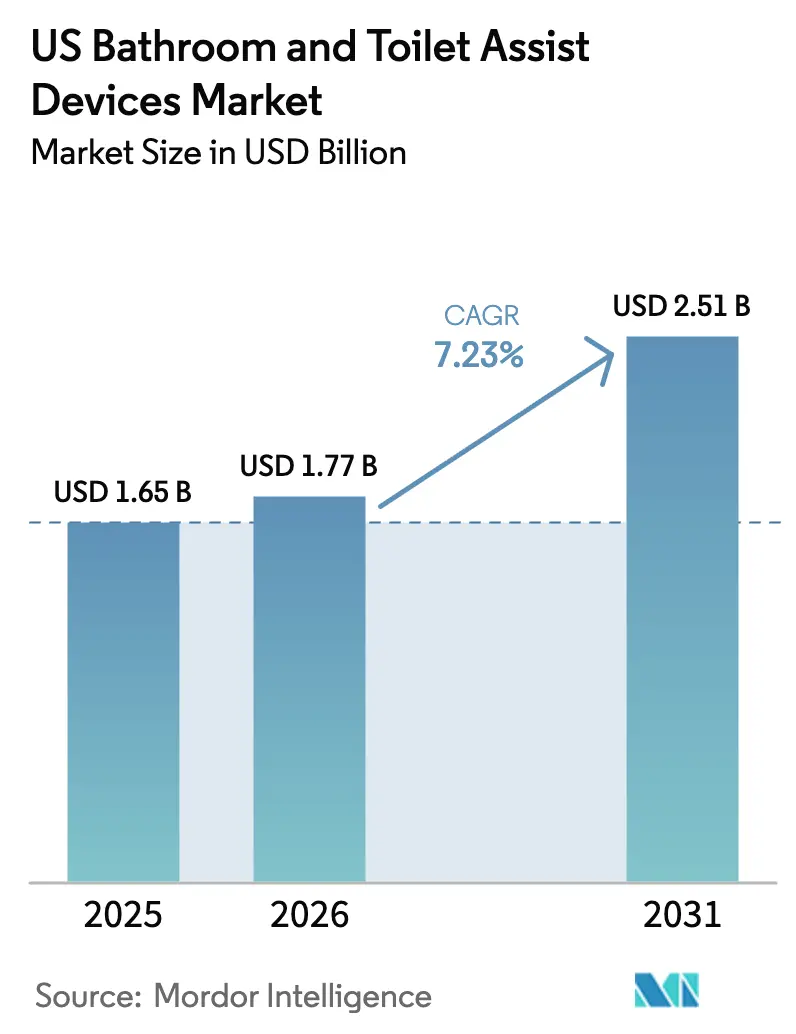
| Tamaño del mercado en el año base (2025) | 1.65 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.23 % |
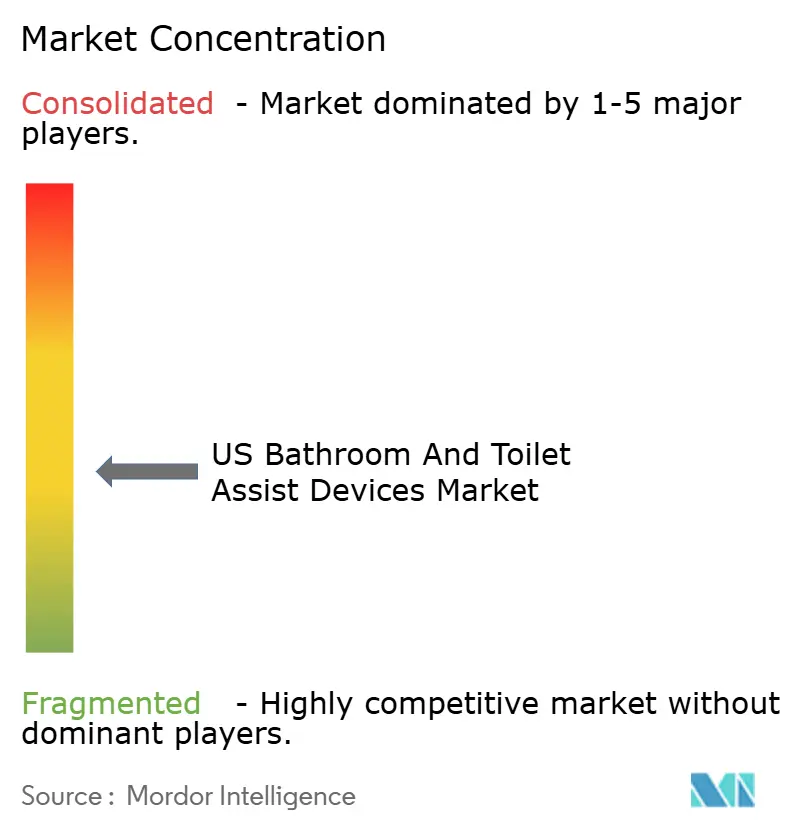
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Asistencia para Baño e Inodoro de EE. UU. por Mordor Intelligence
El tamaño del mercado de dispositivos de asistencia para baño en los Estados Unidos en 2026 se estima en USD 1,77 mil millones, creciendo desde el valor de 2025 de USD 1,65 mil millones con proyecciones para 2031 que muestran USD 2,51 mil millones, creciendo a una CAGR del 7,23% durante 2026-2031. Esta expansión está impulsada por el rápido envejecimiento de la población, el cambio hacia la atención domiciliaria y el financiamiento federal específico que compensa los costos directos de las modificaciones de seguridad. Las exenciones de Servicios Basados en el Hogar y la Comunidad (HCBS) de Medicaid, las subvenciones de vivienda adaptada del Departamento de Asuntos de Veteranos y la ampliación de los beneficios de Medicare Advantage están canalizando capital directamente hacia reformas residenciales. Los fabricantes están respondiendo con marcos de aluminio ligero que cumplen con las nuevas pruebas de carga, tratamientos de superficie antimicrobianos que satisfacen las políticas de control de infecciones y dispositivos conectados digitalmente que apoyan el monitoreo remoto. El mercado de dispositivos de asistencia para baño también se beneficia de los modelos de reembolso basados en el valor que recompensan a los hospitales y pagadores por prevenir reingresos relacionados con caídas.
Conclusiones Clave del Informe
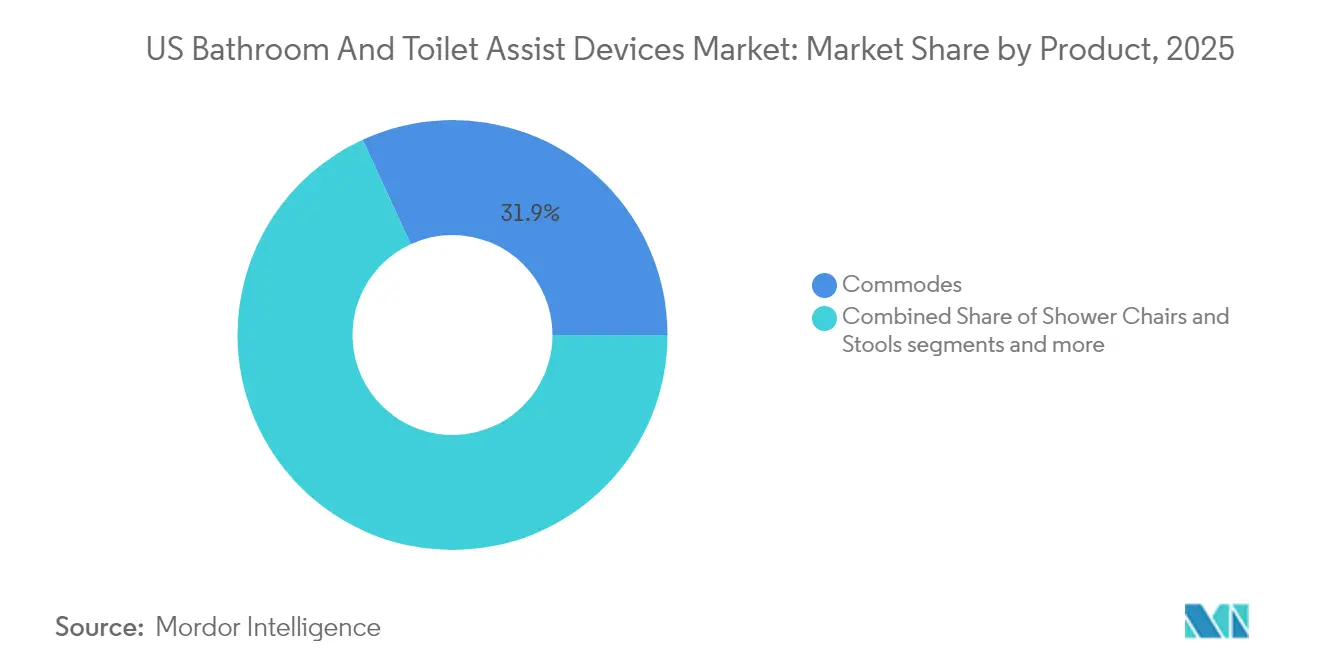
- Por tipo de producto, los inodoros portátiles lideraron con el 31,86% de la participación del mercado de dispositivos de asistencia para baño en 2025, mientras que se proyecta que los elevadores de baño registren la CAGR más rápida del 9,46% hasta 2031.
- Por uso final, el segmento residencial mantuvo el 65,58% del tamaño del mercado de dispositivos de asistencia para baño en 2025 y está previsto que crezca a una CAGR del 8,63% hasta 2031.
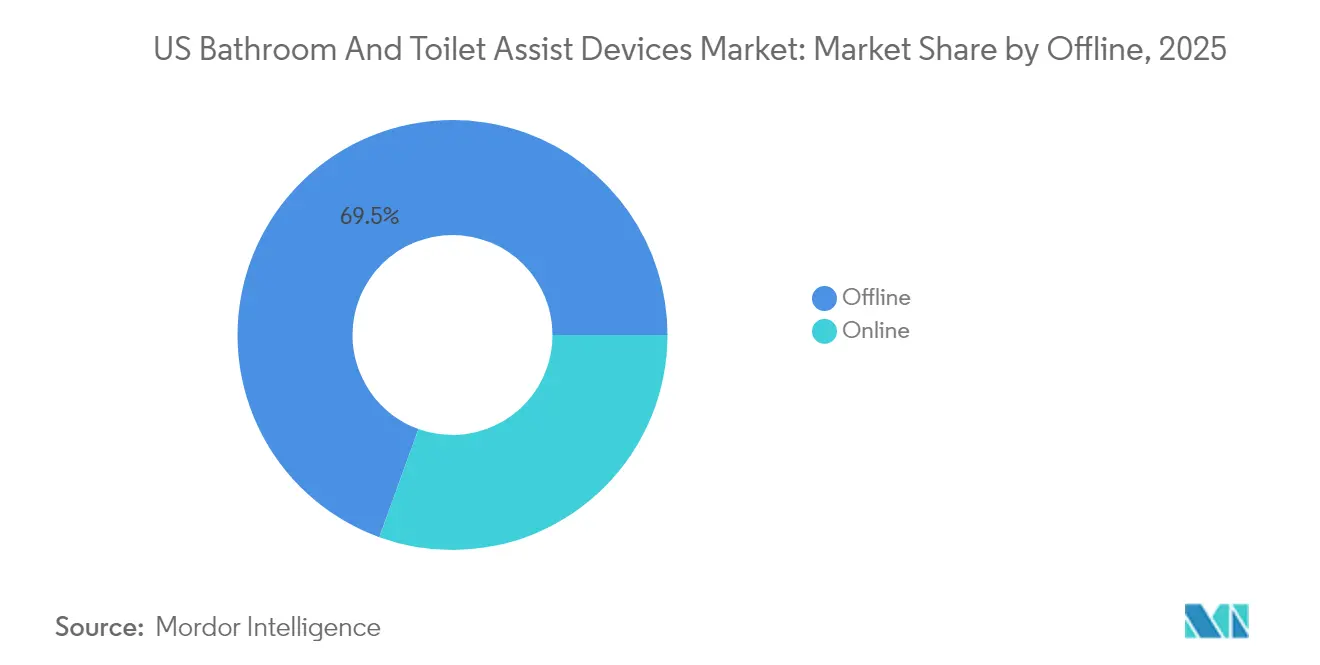
- Por canal de distribución, los puntos de venta fuera de línea retuvieron el 69,47% de la participación de ingresos en 2025, mientras que se prevé que las ventas en línea se expandan a una CAGR del 10,72% hasta 2031.
- Por composición de material, el plástico representó el 47,62% de los ingresos en 2025; el aluminio es el material de más rápido crecimiento con una CAGR del 9,18% hasta 2031.
- Por región, el Noreste concentró el 32,21% de los ingresos en 2025 y se proyecta que acelere a una CAGR del 10,94%, la más alta entre todas las regiones.
- Drive DeVilbiss Healthcare, Etac AB, Invacare Corporation y ArjoHuntleigh representaron conjuntamente la mayor parte del volumen de marca en 2024, con la venta de la división norteamericana de Invacare a MIGA Holdings LLC como señal de mayor consolidación.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Dispositivos de Asistencia para Baño e Inodoro de EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente de Condiciones Relacionadas con la Movilidad | +1.8% | Nacional, concentrado en el Noreste y el Sureste | Largo plazo (≥ 4 años) |
| Iniciativas y Regulaciones Gubernamentales que Promueven la Adopción | +1.5% | Nacional, con variaciones a nivel estatal | Mediano plazo (2-4 años) |
| Atención Domiciliaria y Envejecimiento en el Hogar | +1.2% | Nacional, más fuerte en áreas suburbanas | Largo plazo (≥ 4 años) |
| Reembolso de Seguros a través de Exenciones HCBS de Medicaid | +0.9% | Dependiente del estado, más fuerte en estados de expansión | Mediano plazo (2-4 años) |
| Aumento en las Subvenciones de Vivienda Adaptada del Departamento de Asuntos de Veteranos | +0.6% | Nacional, concentrado cerca de instalaciones militares | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Condiciones Relacionadas con la Movilidad
Un tercio de los hogares con adultos mayores reportó una necesidad de accesibilidad en 2024, lo que refleja la creciente carga de las enfermedades crónicas y la rehabilitación posquirúrgica. El sesenta por ciento de los adultos mayores vive con dos o más condiciones crónicas que a menudo dificultan las actividades de la vida diaria. La Administración de Alimentos y Medicamentos clasifica muchos soportes mecánicos, incluidas las sillas de transferencia, como dispositivos de Clase I exentos de notificación previa a la comercialización, lo que garantiza una vía de suministro simplificada. Los hospitales que operan bajo contratos de pago basados en el valor recetan cada vez más equipos de seguridad para el baño con el fin de evitar costosos reingresos. El mercado de dispositivos de asistencia para baño recibe, por tanto, una demanda estable tanto de los canales clínicos como de los de consumo, ya que los médicos integran los dispositivos de asistencia en los planes de alta.
Iniciativas y Regulaciones Gubernamentales que Promueven la Adopción
Los programas federales y estatales han elevado la accesibilidad de una opción para el consumidor a un mandato de cumplimiento. El Programa de Subvenciones de Tecnología Asistiva para Vivienda Especialmente Adaptada puede ahora desembolsar hasta USD 200.000 anuales a innovadores calificados. La exención de Medicaid de Alaska financia modificaciones ambientales de hasta USD 18.500 cada tres años. Las auditorías de la Ley de Estadounidenses con Discapacidades continúan impulsando las reformas institucionales. A nivel de los pagadores, los planes de Medicare Advantage amplían la cobertura de productos de seguridad para el hogar considerados médicamente necesarios, reduciendo los costos directos para los adultos mayores. A medida que los estados añaden beneficios de modificación ambiental a las exenciones HCBS, el mercado de dispositivos de asistencia para baño experimenta una infusión directa de demanda reembolsable.
Atención Domiciliaria y Envejecimiento en el Hogar
El envejecimiento en el hogar ha pasado de ser una preferencia personal a una prioridad de política nacional. Solo el 10% de los hogares en EE. UU. son actualmente aptos para personas mayores, lo que desencadena un aumento de proyectos de reforma[1]Administración para la Vida Comunitaria, "Perfil 2022 de los Estadounidenses Mayores," acl.gov . Los sensores inteligentes integrados en los elevadores de baño y las barras de apoyo permiten el monitoreo remoto, lo que permite a los cuidadores verificar el uso seguro sin una supervisión intrusiva. Las lesiones relacionadas con caídas le cuestan al sistema de salud miles de millones de dólares cada año, por lo que los pagadores consideran las modificaciones proactivas del baño como esenciales. En consecuencia, el mercado de dispositivos de asistencia para baño se alinea estrechamente con estrategias más amplias de salud domiciliaria centradas en la contención de costos y la autonomía del paciente.
Reembolso de Seguros a través de Exenciones HCBS de Medicaid
Los programas estatales de Medicaid ahora asignan líneas presupuestarias significativas para adaptaciones ambientales. El beneficio de Adaptaciones de Accesibilidad Ambiental de Minnesota se extiende hasta USD 40.000 anuales para exenciones específicas[2]Departamento de Servicios Humanos de Minnesota, "Política de Adaptaciones de Accesibilidad Ambiental," mn.gov. Las solicitudes generalmente avanzan a través de un ciclo de 6 a 12 meses, creando ventanas de producción predecibles para los fabricantes. Las organizaciones de atención administrada estandarizan las especificaciones de los productos, favoreciendo a los proveedores con historiales de calidad comprobados. Dado que las exenciones hacen referencia explícita a los productos de seguridad para el baño, el mercado de dispositivos de asistencia para baño disfruta de un impulso de compra recurrente impulsado por políticas en los estados de expansión de exenciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Pruebas de Certificación de Carga de la FDA | -0.8% | Nacional, afectando a todos los fabricantes | Corto plazo (≤ 2 años) |
| Volatilidad del Precio de las Materias Primas (Aluminio y Plásticos) | -0.6% | Nacional, concentrado en regiones manufactureras | Mediano plazo (2-4 años) |
| Baja Conciencia del Consumidor Más Allá de las Barras de Apoyo y los Elevadores | -0.5% | Nacional, más fuerte en áreas rurales | Mediano plazo (2-4 años) |
| Importaciones Competitivas del Mercado Gris (No conformes con ANSI/RESNA) | -0.4% | Nacional, concentrado en segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Pruebas de Certificación de Carga de la FDA
La FDA ha intensificado el escrutinio de los laboratorios de terceros tras descubrir irregularidades en la integridad de los datos, sometiendo los envíos no conformes a detención sin examen físico. La nueva guía sobre biocompatibilidad y pruebas de carga estática requiere documentación exhaustiva bajo 21 CFR Parte 880, lo que eleva los costos de cumplimiento. Los fabricantes establecidos con sistemas de calidad certificados por ISO pueden absorber estos gastos, mientras que los nuevos participantes enfrentan barreras más altas. Como resultado, el mercado de dispositivos de asistencia para baño puede experimentar introducciones de productos más lentas hasta que los proveedores recalibren sus procesos de prueba.
Volatilidad del Precio de las Materias Primas (Aluminio y Plásticos)
Los precios del polietileno subieron 3 centavos por libra en 2024, mientras que el polipropileno retrocedió 2 centavos, lo que ejemplifica la incertidumbre que enfrentan los fabricantes de dispositivos. Las reorganizaciones de la cadena de suministro diseñadas para acortar los plazos de entrega han elevado los costos laborales. Dado que las resinas de grado médico y el aluminio de grado aeronáutico tienen pocos sustitutos viables, las fluctuaciones repentinas de precios comprimen directamente los márgenes. Algunos fabricantes se cubren con contratos de suministro a largo plazo, pero las empresas más pequeñas pueden responder trasladando los costos a los clientes finales, lo que modera la adopción entre los compradores sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Ayudas Mecanizadas Superan a los Accesorios Estáticos
En términos de ingresos, los inodoros portátiles capturaron el 31,86% de la participación del mercado de dispositivos de asistencia para baño en 2025, anclando la categoría a través de la familiaridad de marca y la confianza de los prescriptores. Los recubrimientos antimicrobianos mejorados y los ajustes de altura sin herramientas han ampliado la adopción de inodoros portátiles más allá de los entornos institucionales. Los elevadores de baño, aunque inherentemente más caros, se están expandiendo a una CAGR del 9,46%, lo que refleja la creciente demanda bariátrica y sistemas de batería de iones de litio más seguros. El Bellavita Nova de Drive DeVilbiss Healthcare ilustra cómo la fabricación regional y la instalación en 30 minutos atraen a contratistas y cuidadores por igual. Las barras de apoyo y los asideros siguen siendo elementos de volumen básicos, pero la mayor mercantilización alienta a los proveedores a combinarlos con sensores que detectan fuerzas de tracción anormales.
Los asientos de inodoro que incorporan funcionalidad de bidé responden a las preocupaciones de higiene, conectando los dispositivos de asistencia tradicionales con los ecosistemas de baño inteligente. Colectivamente, estas innovaciones señalan que el mercado de dispositivos de asistencia para baño está pivotando de las ayudas mecánicas a las soluciones de seguridad integradas. Los productos de segunda generación enfatizan el diagnóstico remoto, lo que permite a los médicos ajustar las velocidades de elevación o bloquear las ruedas de los inodoros portátiles a través de aplicaciones móviles. Se proyecta que el tamaño del mercado de dispositivos de asistencia para baño para elevadores de baño se expanda de manera constante a medida que los veteranos reciban techos de subvención más altos para instalaciones de elevadores. Mientras tanto, las sillas de ducha añaden perforaciones de drenaje rápido en el asiento que reducen el encharcamiento de agua y el riesgo de infección.


Por Uso Final: Las Instalaciones Residenciales Sostienen el Impulso de Crecimiento
Las aplicaciones residenciales controlaron el 65,58% de los ingresos en 2025, respaldadas por el movimiento de envejecimiento en el hogar del país. Los propietarios prefieren diseños de bajo perfil y sin herramientas que se integren con la decoración contemporánea. Muchos fabricantes ahora ofrecen barras de apoyo con colores a juego que complementan los acabados de los grifos, resolviendo las barreras históricas de estigma. Los compradores institucionales —hospitales, centros de enfermería especializada y centros para veteranos— adquieren a través de ciclos de capital de tres a cinco años, enfatizando la durabilidad y el control de infecciones. Bajo el Conjunto de Datos Mínimos 3.0 del CMS, las instalaciones deben documentar planes de uso del inodoro individualizados, lo que garantiza una demanda de referencia para bancos de transferencia e inodoros portátiles bariátricos.
La expansión de la telesalud permite a los terapeutas prescribir productos de seguridad para el baño de forma remota, acelerando el rendimiento residencial. Se prevé que el tamaño del mercado de dispositivos de asistencia para baño asignado a los consumidores de pago directo crezca a medida que Medicare Advantage y las exenciones de Medicaid amplíen la elegibilidad para modificaciones en el hogar. Por el contrario, los presupuestos institucionales se mantienen relativamente estables, lo que lleva a los proveedores a ofrecer programas de alquiler que convierten los gastos de capital en gastos operativos. Como resultado, el mercado de dispositivos de asistencia para baño continúa segmentándose según líneas de funcionalidad: flexibilidad estética para hogares frente a especificaciones industriales para centros de atención.
Por Canal de Distribución: La Aceleración Digital Redefine la Consulta
Los distribuidores fuera de línea mantuvieron el 69,47% de los ingresos en 2025 al combinar la selección de productos con la instalación profesional. Sin embargo, las plataformas en línea crecieron a tasas de dos dígitos, ayudadas por portales de comercio electrónico que verifican los números de Medicare durante el proceso de pago. El escaparate de equipos médicos duraderos acreditado de Amazon ilustra cómo el reembolso sin fricciones impulsa la conversión entre los adultos mayores. Algunos fabricantes están pilotando modelos de "clic para contratar" en los que los clientes compran en línea y programan instaladores certificados en un plazo de 48 horas.
El cumplimiento híbrido ahora domina los artículos de alto valor: los consumidores investigan los elevadores de baño en línea, pero la compra final se realiza a través de distribuidores locales que gestionan la instalación en el hogar. El mercado de dispositivos de asistencia para baño se beneficia de esta integración omnicanal, que combina la comodidad digital con la supervisión clínica. Los proveedores que invierten en aplicaciones de realidad aumentada que permiten a los clientes visualizar la colocación de barras de apoyo en la pantalla de un teléfono inteligente están logrando tasas de cierre más altas. En consecuencia, los socios logísticos que pueden entregar productos voluminosos dentro de ventanas de tiempo reducidas obtienen ventaja competitiva a medida que la experiencia de última milla se convierte en parte del valor de marca.
Por Composición de Material: La Innovación en Aluminio Gana Terreno
El plástico retuvo el 47,62% de los ingresos en 2025, impulsado por las ventajas de costo y la versatilidad de color. Sin embargo, el enfoque de la FDA en la carga eleva al aluminio, que avanza a una CAGR del 9,18% gracias a su superior integridad estructural. Los equipos de compras hospitalarias también prefieren el aluminio por su reciclabilidad, alineándose con los objetivos internos de reducción de carbono defendidos por el Centro de Clima de Georgetown. Los materiales compuestos combinan la rigidez de la fibra de carbono con la flexibilidad del polímero, apuntando a usuarios residenciales de alta gama, aunque los costos de validación regulatoria siguen siendo elevados.
El impulso del aluminio se ve reforzado por los elevadores de alta capacidad diseñados para pacientes bariátricos. El tamaño del mercado de dispositivos de asistencia para baño vinculado a los inodoros portátiles con marco de aluminio podría crecer más rápido si los precios al contado de los productos básicos se estabilizan. Algunos proveedores anodiza los marcos de aluminio en negro mate para que combinen con los accesorios modernos, lo que demuestra cómo la estética ahora complementa la seguridad. Los proveedores de resinas, mientras tanto, desarrollan aditivos anti-amarillamiento para extender la vida útil de los productos plásticos, manteniendo su relevancia en los segmentos sensibles al precio.
Análisis Geográfico
El Noreste sigue siendo el punto focal del mercado de dispositivos de asistencia para baño, concentrando el 32,21% de los ingresos en 2025 y superando a todas las regiones con una CAGR del 10,94% hasta 2031. La alta densidad urbana, la infraestructura envejecida y las generosas exenciones a nivel estatal amplían la demanda de reformas, especialmente para las casas adosadas de varios pisos que carecen de baños en la planta baja. El programa de Modificación Ambiental de Maryland financia barras de apoyo, duchas accesibles y sistemas de alarma, sosteniendo los flujos de trabajo de los contratistas. La demanda institucional se concentra en torno a hospitales universitarios y centros de rehabilitación, que actualizan los bancos de transferencia y los sistemas de elevación para cumplir con las métricas de seguridad del CMS en evolución.
Los estados del Cinturón Solar en el Sureste y el Suroeste exhiben un potencial creciente a medida que las entradas de jubilados aumentan las poblaciones de adultos mayores. Las asociaciones de condominios de Florida exigen cada vez más elementos de diseño universal en los reglamentos de renovación, impulsando las instalaciones de asientos de ducha premium. Texas combina extensas instalaciones para veteranos con una extensa vivienda suburbana, generando una demanda híbrida que abarca la adquisición residencial e institucional. Los rápidos inicios de construcción de viviendas permiten a los constructores integrar el bloqueo para la futura colocación de barras de apoyo, incorporando oportunidades del mercado de dispositivos de asistencia para baño en los nuevos ciclos de construcción.
El Medio Oeste y el Oeste revelan impulsores contrastantes. En el Medio Oeste, la fabricación local acorta los plazos de entrega para marcos de aluminio y rieles de corte personalizado, lo que atrae a los sistemas hospitalarios presionados por los plazos de los proyectos de capital. La Costa Oeste prioriza la sostenibilidad; las alianzas de atención médica utilizan criterios de compra con etiqueta ecológica que recompensan los materiales reciclables. La exención CalAIM de California financia modificaciones de accesibilidad de hasta USD 7.500, sembrando una base sustancial de proyectos financiados incluso dentro de un contexto de límite de por vida. La adopción tecnológica también es mayor, con empresas emergentes de Silicon Valley que codiseñan taburetes de ducha equipados con sensores, reforzando la convergencia del mercado de dispositivos de asistencia para baño con la salud digital.
Panorama regulatorio
Los dispositivos de asistencia para baño e inodoro vendidos a través de canales clínicos en los Estados Unidos se rigen por la clasificación de dispositivos médicos y los controles generales de la FDA estadounidense. Muchos soportes mecánicos se clasifican en categorías de Clase I que están exentas de 510(k) cuando cumplen las limitaciones aplicables. Ejemplos relevantes para esta categoría incluyen dispositivos de asistencia para actividades diarias bajo 21 CFR 890.5050 y elevadores de pacientes no alimentados por CA bajo 21 CFR 880.5510, ambos de Clase I y generalmente exentos de notificación previa a la comercialización, pero aun así sujetos a registro de establecimiento, etiquetado y requisitos de calidad.
La complejidad regulatoria aumenta para los productos motorizados y habilitados electrónicamente que pueden clasificarse más allá de la Clase I exenta, incluidos ciertos conceptos de elevadores motorizados que pueden requerir notificación previa a la comercialización 510(k) bajo las disposiciones aplicables (por ejemplo, vías de Clase II citadas para dispositivos de elevación motorizados). La demanda de adquisición y adaptación también está condicionada por el cumplimiento vinculado a la accesibilidad y el reembolso, incluidas las auditorías impulsadas por la Ley de Estadounidenses con Discapacidades para baños comerciales e institucionales, y los requisitos de los pagadores vinculados a las modificaciones ambientales financiadas por exenciones Medicaid HCBS y los programas de subvenciones para vivienda adaptativa del Departamento de Asuntos de Veteranos.
Análisis de la cadena de valor
La cadena de valor generalmente comienza con el abastecimiento de componentes y materiales, incluidas resinas poliméricas moldeadas por inyección para asientos y apoyabrazos, aluminio extruido (y, en algunos productos, acero inoxidable grado 304) para marcos y barandillas, y formulaciones de recubrimiento resistentes a la corrosión diseñadas para entornos húmedos. Para ayudas mecanizadas como elevadores de baño y asientos motorizados, los proveedores añaden subconjuntos como motores/actuadores, electrónica de control y sistemas de batería (incluidas celdas de litio). Los fabricantes luego realizan el ensamblaje final, la validación de carga estática y capacidad de soporte de peso, el control de calidad del acabado superficial y el embalaje diseñado para el manejo de paquetes voluminosos.
Las rutas de comercialización se dividen entre las vías B2B y de consumo. La demanda institucional (hospitales, centros de cuidados a largo plazo, centros de rehabilitación y canales vinculados a la VA) fluye a través de redes de distribuidores de equipos médicos duraderos (DME) y distribuidores contratados, donde la instalación, la capacitación y los programas de servicio se agrupan con el producto. La demanda residencial se atiende cada vez más a través de modelos omnicanal que combinan el descubrimiento en línea y el pago habilitado para reembolso con la entrega fuera de línea, la instalación en el hogar y la programación de contratistas, lo cual es especialmente relevante para elevadores de baño de mayor precio y adaptaciones de seguridad.
Panorama Competitivo
El mercado de dispositivos de asistencia para baño exhibe una concentración moderada. Drive Medical, Etac AB, Invacare Corporation y Arjo dominan a través de amplios catálogos y una distribución profunda. Drive Medical ofrece más de 200 referencias que abarcan asientos de inodoro elevados, bancos de baño e inodoros portátiles bariátricos, lo que permite la venta cruzada a organizaciones de compras grupales. Etac aprovecha la ergonomía escandinava para diferenciar sus soluciones de transferencia Molift. Las adquisiciones europeas de Arjo en 2024 añadieron unidades de diagnóstico de alquiler, lo que permite a los clientes de EE. UU. probar los productos antes de la compra de capital.
La integración tecnológica ahora define las ventajas competitivas. Los fabricantes líderes incorporan módulos Bluetooth que transmiten los recuentos de ciclos de elevación, guiando la programación del mantenimiento preventivo para los operadores de atención a largo plazo. Las subvenciones del Departamento de Asuntos de Veteranos favorecen cada vez más las ofertas que incluyen funciones de monitoreo remoto, orientando las adquisiciones hacia los titulares habilitados para la tecnología. Los actores de nicho más pequeños enfatizan la estética a medida para baños residenciales de alta gama, pero la estricta documentación de la FDA puede limitar la escala. Los proveedores con plantas integradas verticalmente en EE. UU. mitigan la exposición arancelaria, lo que atrae a los distribuidores cautelosos ante las importaciones del mercado gris que carecen de certificación ANSI/RESNA.
El cumplimiento normativo funciona como un foso estratégico. La mayor supervisión de la FDA presiona a las empresas que carecen de acreditación ISO 13485. Las empresas que invierten en equipos de prueba de tracción automatizados y trazabilidad digital aseguran presentaciones 510(k) más fluidas, reduciendo el tiempo de comercialización. En consecuencia, el mercado de dispositivos de asistencia para baño se inclina hacia los actores con profundidad de ingeniería y fluidez en políticas, incluso cuando el comercio electrónico abre canales de acceso para marcas más pequeñas.
Líderes de la Industria de Dispositivos de Asistencia para Baño e Inodoro de EE. UU.
Drive DeVilbiss / Drive Medical
Etac AB
Invacare Corporation
ArjoHuntleigh
EZ-ACCESS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de envejecimiento en el hogar y los presupuestos reembolsables para modificaciones domésticas crean un espacio claro para los proveedores que empaquetan productos, instalación y documentación en ofertas compatibles con exenciones y subvenciones. El mercado ya refleja esta estructura de canal a través de los beneficios de modificación ambiental de Medicaid HCBS (con topes y ciclos específicos de cada estado) y las subvenciones de vivienda adaptativa del Departamento de Asuntos de Veteranos, que desplazan las decisiones de compra del gasto minorista de bolsillo hacia adaptaciones financiadas y favorecen las líneas de productos conformes y listas para especificación.
Del lado del producto, la oportunidad se centra en soluciones de seguridad integradas que combinan superficies de control de infecciones, mayores capacidades de carga e instalación sencilla con conectividad opcional para cuidadores y flujos de trabajo de atención domiciliaria. Los lanzamientos recientes que amplían las carteras de ducha e higiene, incluidas las incorporaciones de Invacare a la gama Aquatec Pure, como un inodoro 3 en 1 y asientos de ducha, y las mejoras de durabilidad orientadas a las necesidades de continencia y limpieza, como las fundas resistentes a la incontinencia de Etac Axiom, indican una inversión continua en características alineada con la atención domiciliaria y el uso en instalaciones. Esto crea espacio para que los proveedores se diferencien en rendimiento de soporte de peso validado, capacidad de servicio y soporte de documentación de reembolso.
Desarrollos recientes del sector
- Julio de 2026: Invacare International Holdings Corp amplió la gama Aquatec Pure para incluir el Pure Azure (inodoro 3 en 1), Pure Isla (silla de ducha) y los taburetes de ducha Pure Sol, Pure Bay y Pure Siro. La expansión amplía la cartera modular de asientos de baño y asistencia para respaldar la adopción en adaptaciones de atención domiciliaria.
- Mayo de 2026: Etac AB introdujo las fundas resistentes a la incontinencia Axiom para la línea de asientos Axiom. Las fundas proporcionan protección duradera contra la humedad para asientos clínicos y domésticos. Las nuevas fundas refuerzan la fiabilidad y la compatibilidad con el control de infecciones en entornos de atención.
- Enero de 2026: Invacare International Holdings Corp completó la fusión de Invacare Europe/APAC y Direct Healthcare Group para crear la nueva entidad DHCare. Esta consolidación optimiza la distribución y la huella de fabricación para atender de manera más eficiente los dispositivos de asistencia para baño en Estados Unidos.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para esta metodología, el mercado abarca los productos de asistencia utilizados en baños e inodoros para apoyar transferencias seguras, estabilidad e higiene para personas con movilidad limitada en los Estados Unidos.
Exclusiones de alcance: Excluimos los inodoros inteligentes y los accesorios generales de baño, y también excluimos los servicios de instalación únicamente, a menos que estén empaquetados y valorados junto con un dispositivo de asistencia.
Descripción general de la segmentación
- Por Tipo de Producto
- Sillas y Taburetes de Ducha
- Elevadores de Baño
- Asientos de Inodoro
- Elevadores
- Inodoros Portátiles
- Asideros y Barras de Apoyo
- Ayudas de Baño
- Otros
- Por Uso Final
- Residencial
- Comercial (Hospitales, Atención a Largo Plazo, Hoteles, Aeropuertos)
- Otro Institucional (Departamento de Asuntos de Veteranos, Centros de Rehabilitación)
- Por Canal de Distribución
- Fuera de Línea
- En Línea
- Por Composición de Material
- Plástico
- Aluminio
- Acero
- Compuesto y Otros
- Por Región
- Noreste
- Sureste
- Medio Oeste
- Suroeste
- Oeste
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para enmarcar el pool de demanda y el contexto de precios antes de finalizar cualquier cálculo del modelo. Revisamos conjuntos de datos públicos de salud y envejecimiento y evidencia de seguridad, como fuentes de publicaciones de lesiones de los CDC, resultados de investigación del National Health and Aging Trends Study (NHATS) y revistas revisadas por pares que rastrean caídas y modificaciones domésticas.
Para traducir la necesidad en valor de mercado, también consultamos datos públicos sobre envejecimiento de la población y prevalencia de discapacidad, como tablas de la Oficina del Censo de EE. UU. y estadísticas de salud federales, y luego contrastamos estas señales con presentaciones de empresas, presentaciones a inversores, divulgaciones de grandes minoristas y cobertura de prensa acreditada. Para el contexto de precios y del lado de la oferta, utilizamos selectivamente suscripciones pagas para datos financieros e inteligencia empresarial, bases de datos de patentes y una base de datos a nivel de envío de importación y exportación para categorías de productos relevantes donde los flujos comerciales fueron significativos. Estas fuentes de investigación documental son ilustrativas, y se utilizaron muchas referencias públicas y propietarias adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se compra, por quién y a qué puntos de precio típicos en todo Estados Unidos, ya que las compras de seguridad en baños pueden estar impulsadas por eventos episódicos (como una caída) y por decisiones sobre la vía de atención. Hablamos con una combinación de fabricantes, distribuidores, canales de equipos médicos domiciliarios y actores de la prestación de cuidados. Luego pusimos a prueba los supuestos de adopción por entorno (atención domiciliaria, residencias asistidas y planificación de alta de atención aguda). Cuando quedaron brechas, revisamos los supuestos con preguntas de seguimiento para que el modelo final se mantuviera coherente con la forma en que los productos realmente se especifican y reembolsan.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 12% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 18% | Gerentes: 56% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de pool de demanda de arriba hacia abajo utilizando la base de adultos mayores de EE. UU., los indicadores de limitación de movilidad y la proporción de hogares e instalaciones de cuidado que típicamente adoptan ayudas de seguridad para el baño. Esa demanda se convierte luego en valor utilizando bandas de precios y ciclos de reemplazo para dispositivos comunes, y el total se filtra además a través de la combinación de canales (en línea, minorista y canales médicos) porque el comportamiento de precios y paquetes difiere según la ruta al mercado.
Para mantener el modelo alineado con el comportamiento del mercado, lo corroboramos con verificaciones selectivas de abajo hacia arriba, como precios de SKU muestreados, verificaciones de canal a nivel de distribuidor y desgloses de ingresos de proveedores cuando las divulgaciones fueron lo suficientemente claras para usar. Algunos insumos se trataron como huellas clave, incluidas las señales de caídas y lesiones vinculadas al baño y las transferencias, el crecimiento en la preferencia por la atención domiciliaria, la nueva actividad de vivienda y remodelación que respalda las mejoras de accesibilidad, y los cambios en la combinación entre barandillas básicas y soportes de transferencia de mayor precio. Los pronósticos se construyeron utilizando análisis de escenarios, donde los supuestos de adopción, progresión de precios y cambio de canal se alinearon con la visión de consenso obtenida de los entrevistados y luego se sometieron a pruebas de estrés frente a interrupciones recientes de la demanda. Cuando faltaban detalles a nivel de producto para marcas más pequeñas, utilizamos proxies conservadores de precio y combinación basados en precios de estantería observados y márgenes típicos de la categoría. Luego verificamos que los totales implícitos no sobreestimaran la penetración de la categoría.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas para que la cifra final no dependa de un único conjunto de datos ni de una sola línea de entrevistas. Comparamos los resultados con señales independientes, como las tendencias de envejecimiento, la prevalencia informada de modificaciones domésticas y el gasto implícito por usuario, y luego investigamos cualquier variación que parezca demasiado grande para ser realista.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones de analistas de múltiples pasos, donde se revuelve la lógica de cálculo, la coherencia de unidades y los movimientos interanuales. Si aparece una discrepancia importante, se vuelve a contactar a los encuestados y el supuesto se ajusta solo después de que la razón sea clara y esté documentada. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian los precios, el acceso al reembolso o el comportamiento del canal, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado estadounidense de dispositivos de asistencia para baño e inodoro de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para este mercado a menudo no coinciden porque cada editor elige una lista de productos, una definición de canal y una cronología de año base diferentes, y también tratan los precios de manera muy distinta. En dispositivos de asistencia, pequeñas decisiones de alcance pueden generar grandes cambios de valor porque unos pocos artículos de alto volumen se sitúan junto a categorías de baño adyacentes que parecen similares.
Algunas estimaciones incorporan un gasto más amplio en seguridad de baño y modificaciones domésticas, lo que puede incluir instalación y accesorios no asistenciales. En el dimensionamiento de Mordor Intelligence, solo se cuentan los ingresos por dispositivos para Estados Unidos, y los artículos se incluyen únicamente cuando funcionan como ayudas de transferencia o estabilidad para el baño o el uso del inodoro, dejando fuera los inodoros inteligentes y los accesorios generales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,77 mil millones de USD (2026) | |
| Plataforma Comercial A | 1,43 mil millones de USD (2023) | Utiliza un año base anterior y una cesta de productos más estrecha que enfatiza unas pocas categorías agrupadas, lo que puede subestimar las barandillas y los soportes de transferencia vendidos a través de canales no farmacéuticos. |
| Boletín Sectorial B | 2,30 mil millones de USD (2030) | Informa un año de pronóstico posterior y puede aplicar supuestos de adopción y aumento de precios más rápidos en todos los productos, lo que puede sobreestimar el valor si la combinación se mantiene orientada hacia ayudas básicas de menor precio. |
En general, la dispersión se explica principalmente por la selección del año y lo que se cuenta como dispositivo de asistencia frente a una compra de modificación de baño más amplia. Al anclar la demanda a las señales de necesidad de movilidad y luego verificar el resultado con la lógica de precios de canal y penetración de categoría, mantenemos la cifra trazable a pasos claros que pueden repetirse y auditarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dispositivos de asistencia para baño de EE. UU.?
El mercado está valorado en USD 1,77 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se proyecta que se expanda a una CAGR del 7,23%, alcanzando USD 2,51 mil millones en 2031.
¿Qué categoría de producto tiene la mayor participación de mercado?
Los inodoros portátiles lideran con el 31,86% de los ingresos en 2025.
¿Qué región de EE. UU. muestra las perspectivas de crecimiento más sólidas?
Se prevé que el Noreste avance a una CAGR del 10,94% hasta 2031.
¿Qué tan significativo es el segmento de uso final residencial?
Las aplicaciones residenciales representaron el 65,58% de los ingresos en 2025 y están creciendo a una CAGR del 8,63%.
Última actualización de la página el:



