
Tamaño y Participación del Mercado de Purificadores de Aire Robóticos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
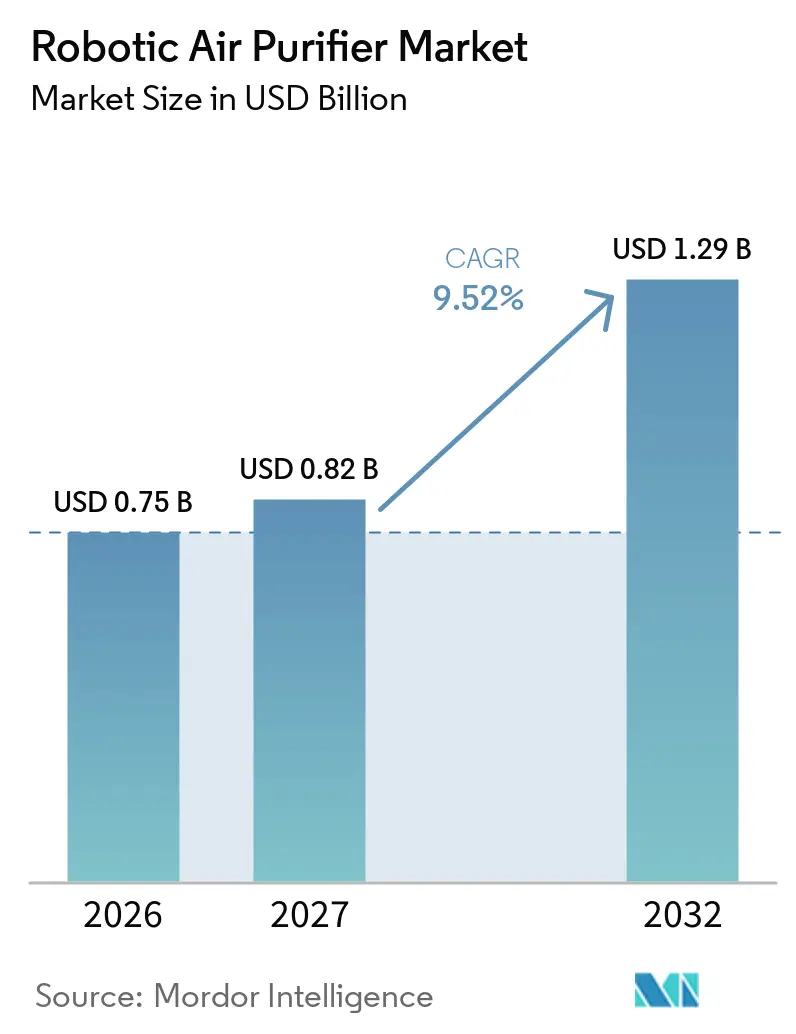
| Tamaño del Mercado (2027) | 0.82 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.52 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Purificadores de Aire Robóticos por Mordor Intelligence
El tamaño del Mercado de Purificadores de Aire Robóticos fue valorado en 0,75 mil millones de USD en 2026 y se estima que crecerá desde 0,82 mil millones de USD en 2027 hasta alcanzar 1,29 mil millones de USD para 2032, a una CAGR del 9,52% durante el período de pronóstico (2027-2032). La demanda se orienta hacia dispositivos que pueden identificar condiciones de contaminación cambiantes dentro de un hogar o instalación y desplazarse hacia donde se necesita la purificación. Esto favorece a los productos que combinan navegación, detección y filtración en lugar de electrodomésticos móviles básicos. Las funciones conectadas también respaldan el reemplazo de filtros, el monitoreo operativo y los modelos de servicio gestionado, lo que puede hacer que los ingresos recurrentes sean más importantes para los proveedores. Los ecosistemas de fabricación de Asia Oriental ofrecen una ventaja en sensores, baterías y componentes robóticos, mientras que los requisitos de construcción europeos están aumentando el valor del rendimiento documentado de la calidad del aire interior. La sensibilidad al precio, la escasa familiaridad con la categoría y los requisitos de cumplimiento para dispositivos conectados seguirán frenando la adopción doméstica más amplia en varias regiones.
Conclusiones Clave del Informe
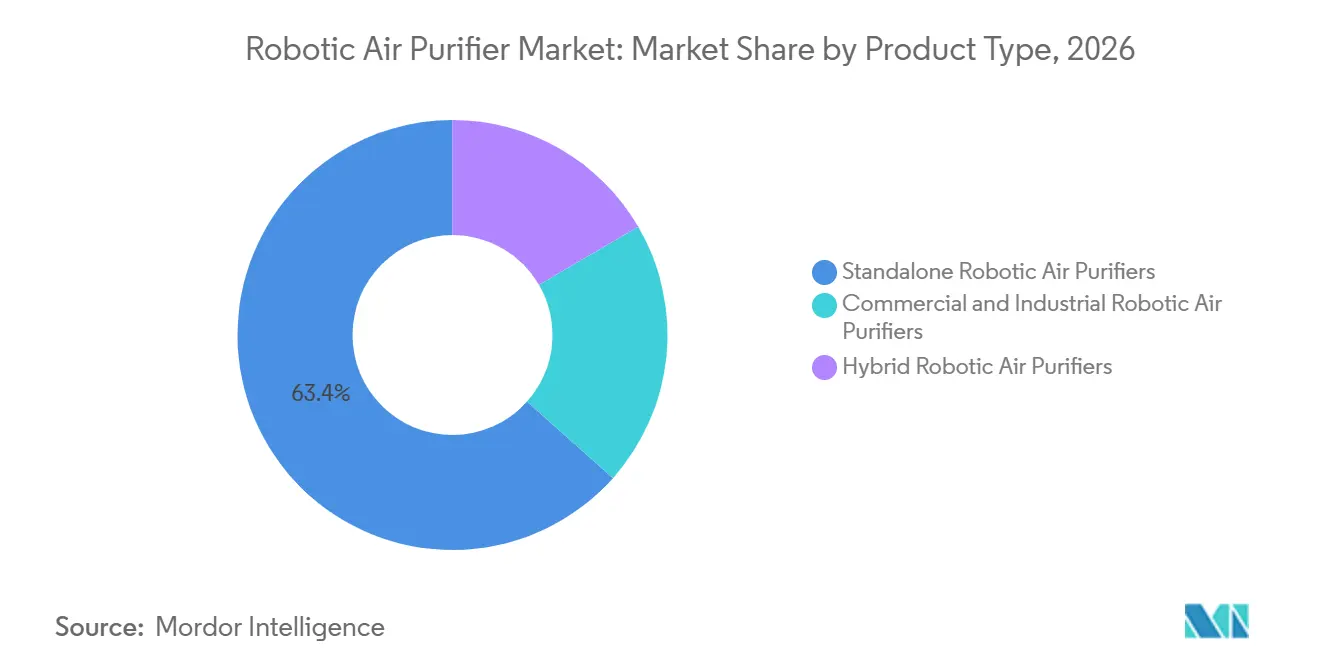
- Por tipo de producto, los purificadores de aire robóticos independientes representaron el 63,4% de la participación del mercado de purificadores de aire robóticos en 2026, mientras que se prevé que los purificadores de aire robóticos comerciales e industriales crezcan a una CAGR del 10,3% hasta 2032.
- Por tecnología de filtración, el Aire Particulado de Alta Eficiencia (HEPA) representó el 43,1% de la participación del mercado de purificadores de aire robóticos en 2026, mientras que se prevé que la purificación UV-C y fotocatalítica crezca a una CAGR del 10,9% hasta 2032.
- Por tecnología de navegación, el LiDAR representó el 29,6% de la participación del mercado de purificadores de aire robóticos en 2026, mientras que se prevé que la navegación autónoma habilitada por IA crezca a una CAGR del 11,3% hasta 2032.
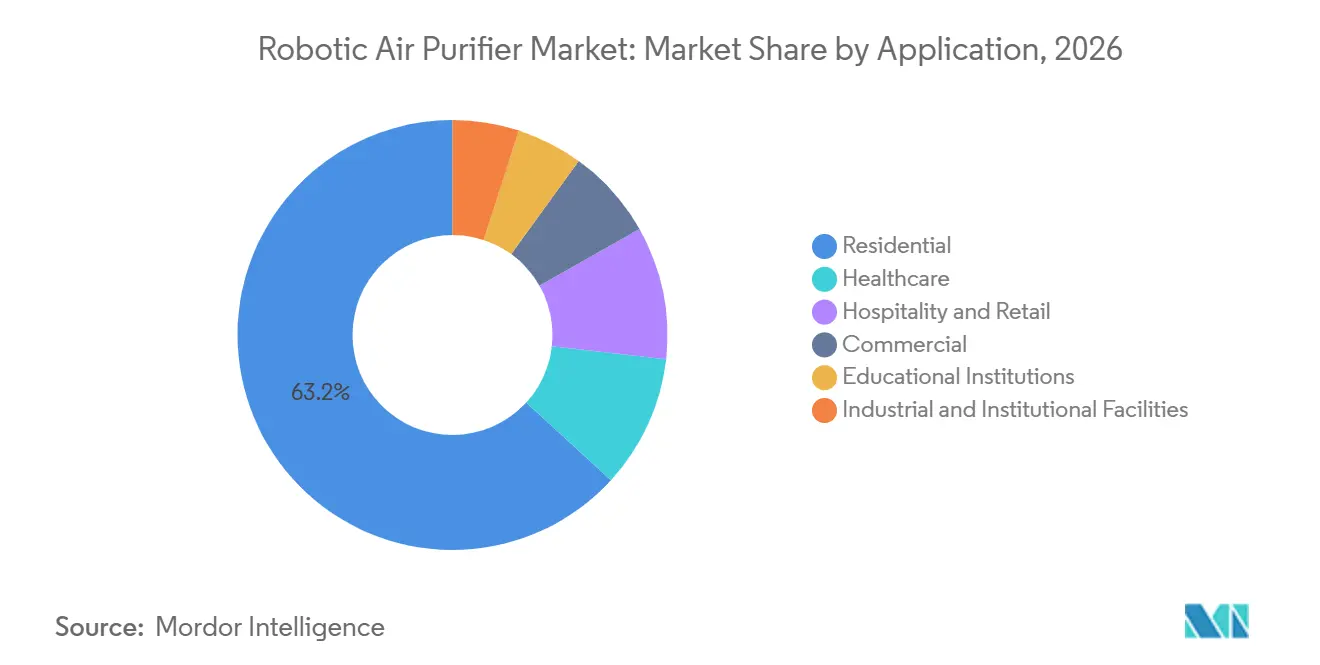
- Por aplicación, las aplicaciones residenciales representaron el 63,2% del tamaño del mercado de purificadores de aire robóticos en 2026, mientras que se prevé que el sector sanitario crezca a una CAGR del 11,6% hasta 2032.
- Por geografía, Asia-Pacífico representó el 37,6% de los ingresos en 2026, mientras que se prevé que Europa crezca a una CAGR del 9,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Purificadores de Aire Robóticos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Conciencia sobre la Calidad del Aire Interior y la Salud | +2.8% | Global, con mayor relevancia en ciudades de Asia-Pacífico y el norte de Europa | Mediano plazo (2-4 años) |
| Adopción de Hogares Inteligentes y Dispositivos Conectados | +2.2% | América del Norte, Europa y Asia Oriental, con adopción temprana en el Sudeste Asiático | Mediano plazo (2-4 años) |
| Avances en Navegación por IA, Detección y Filtración | +2.0% | Global, liderado por los centros de fabricación de Asia-Pacífico y la investigación de América del Norte | Largo plazo (≥ 4 años) |
| Requisitos de Monitoreo de Calidad del Aire Interior en Espacios Comerciales | +1.5% | Europa y América del Norte, con ganancias tempranas en Japón, Corea del Sur y el GCC | Corto plazo (≤ 2 años) |
| Brecha de Cobertura de Habitación en Habitación en el Uso de Purificadores Fijos | +1.3% | Global, especialmente en hogares más grandes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Automatización del Servicio de Filtros y Potencial de Suscripción | +0.8% | América del Norte y Europa, con demanda emergente en Oriente Medio y Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Conciencia sobre la Calidad del Aire Interior y la Salud
La Organización Mundial de la Salud actualizó su base de datos de Normas de Calidad del Aire en febrero de 2025 para cubrir casi 140 países, un 17% más que la edición anterior.[1] La actualización refuerza que las partículas en suspensión, el dióxido de nitrógeno y el ozono siguen superando los niveles de las directrices en muchas zonas urbanas. La hoja de ruta 2025 de la Asamblea Mundial de la Salud también incluye un objetivo voluntario de reducir a la mitad los efectos sobre la salud de la contaminación del aire para 2040.[2] En los hogares, la contaminación puede variar entre las zonas de cocina, los dormitorios y los espacios utilizados por los niños. Un aparato fijo puede no abordar estos lugares cambiantes con la misma eficacia que una unidad móvil. Esto respalda la demanda en el mercado de purificadores de aire robóticos de equipos que puedan dirigir la actividad de limpieza hacia las condiciones interiores cambiantes. El beneficio no se limita a una sola habitación porque las fuentes y los ocupantes pueden cambiar durante el día. Esto hace que un recorrido visible y fiable sea una parte central de la credibilidad del producto para los compradores preocupados por la salud.
Adopción de Hogares Inteligentes y Dispositivos Conectados
Los hogares conectados reducen las barreras prácticas para introducir un electrodoméstico autónomo. Un purificador conectado puede registrar patrones, ayudar a gestionar el reemplazo de filtros y proporcionar datos operativos al usuario. Estas funciones pueden respaldar planes de servicio recurrentes junto con las ventas de equipos. También crean una base para que los proveedores mejoren las funciones de navegación y gestión de filtros con el tiempo. La brecha de cobertura de habitación en habitación de los equipos estacionarios hace que los productos autónomos conectados sean más relevantes donde los hogares ya utilizan múltiples dispositivos inteligentes. Esto le da al mercado de purificadores de aire robóticos la oportunidad de posicionar la movilidad como una parte útil de la automatización del hogar más amplia, en lugar de como una característica aislada. Una experiencia de aplicación clara también puede facilitar a los hogares la comprensión de los requisitos de mantenimiento. Los proveedores deben evitar que las funciones conectadas parezcan un costo innecesario o una tarea de configuración complicada.
Avances en Navegación por IA, Detección y Filtración
Una patente estadounidense concedida en julio de 2025 describe un robot móvil de tratamiento de aire que ajusta el recorrido, la velocidad del ventilador y la configuración de Ultravioleta C (UV-C) utilizando lecturas de partículas en suspensión, dióxido de carbono, temperatura y ocupación. El procesamiento de la información de los sensores en el dispositivo puede reducir los retrasos en la respuesta y limitar la necesidad de enviar datos operativos a un servicio remoto. La misma dirección de diseño puede ayudar a los proveedores a abordar las expectativas de privacidad de los equipos conectados. Las plataformas móviles también pueden programar la operación UV-C cuando una habitación está desocupada, lo que puede facilitar el uso de la tecnología en entornos controlados. Las mejores combinaciones de detección, mapeo y filtración están, por tanto, elevando el umbral técnico para las nuevas incorporaciones al mercado de purificadores de aire robóticos. El beneficio es mayor cuando los proveedores pueden combinar hardware fiable con software que identifica patrones recurrentes de contaminación interior. El hardware por sí solo no crea una autonomía útil si el sistema no puede interpretar las lecturas de los sensores de forma consistente. Los proveedores también necesitan controles que permitan a los usuarios entender cómo el dispositivo toma las decisiones de recorrido.
Requisitos de Monitoreo de Calidad del Aire Interior en Espacios Comerciales
Los requisitos de los edificios comerciales están creando un caso de uso a más corto plazo para la purificación y el monitoreo móvil. La norma EN 16798-3 revisada fue actualizada en mayo de 2025 y establece requisitos de filtración para edificios no residenciales.[3] La Directiva refundida sobre el Rendimiento Energético de los Edificios sitúa la calidad ambiental interior junto a los requisitos de rendimiento energético para los edificios europeos. En los Estados Unidos, la Agencia de Proyectos de Investigación Avanzada para la Salud (ARPA-H) otorgó a Mayo Clinic hasta 40 millones de USD para investigación sobre seguridad del aire que involucra robótica, biosensores y filtración inteligente en servicios de urgencias.[4] Estos programas aumentan la relevancia de los sistemas que pueden proporcionar tanto purificación como registros operativos. También hacen que las aplicaciones orientadas al cumplimiento normativo sean más importantes para el mercado de purificadores de aire robóticos que la demanda de los consumidores por sí sola. Los compradores pueden utilizar las condiciones registradas para vincular el uso del equipo con las prácticas de gestión de instalaciones. Esto anima a los proveedores a diseñar funciones de reporte tanto para operadores no técnicos como para especialistas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Costo Total de Propiedad | -0.7% | Global, con mayor efecto en América del Sur, el Sudeste Asiático y Oriente Medio y África | Mediano plazo (2-4 años) |
| Conciencia Limitada y Penetración de Categoría en Etapa Temprana | -0.5% | Global, con mayor efecto en América del Sur, África y Asia-Pacífico no urbana | Corto plazo (≤ 2 años) |
| Compromisos entre Batería, Ruido y Entrega de Aire Limpio | -0.4% | Global | Mediano plazo (2-4 años) |
| Privacidad, Ciberseguridad y Requisitos de Evidencia para Dispositivos Conectados | -0.3% | América del Norte y la Unión Europea, con efectos que se extienden a Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Costo Total de Propiedad
La categoría sigue teniendo precios premium, lo que limita la adopción fuera de los grupos de clientes de mayores ingresos. El costo incluye el aparato, los filtros de repuesto y las posibles tarifas de monitoreo o servicio. Un estudio de 2025 realizado en 3.400 hogares de ingresos medios en Daca encontró que los consumidores valoraban los purificadores de aire en solo el 8% al 16% del precio minorista, a pesar de la alta exposición a partículas en suspensión en interiores. Esto indica que la concienciación por sí sola puede no superar la barrera de la asequibilidad. La adopción más amplia en América del Sur, el Sudeste Asiático y el África Subsahariana dependerá de menores costos de componentes y propuestas de servicio creíbles. La capacidad de la batería, el ruido operativo y el rendimiento de entrega de aire limpio también deben equilibrarse sin llevar los precios más allá de lo que los compradores del mercado masivo aceptarán. Los productos más baratos que comprometan demasiado el movimiento o el flujo de aire podrían debilitar la confianza del consumidor en la categoría. Las reducciones de costos deben, por tanto, preservar el rendimiento central que distingue a una unidad robótica de un electrodoméstico estacionario.
Conciencia Limitada y Penetración de Categoría en Etapa Temprana
Los clientes deben comprender la purificación del aire, reconocer las limitaciones de la cobertura estacionaria y confiar en el movimiento autónomo antes de considerar un modelo robótico. Esto crea un camino de adopción más difícil que para un purificador convencional. Los productos anteriores con capacidad de navegación limitada pueden hacer que los compradores sean cautelosos con respecto a las afirmaciones de la categoría. El mercado de purificadores de aire robóticos debe, por tanto, mostrar beneficios prácticos de cobertura en lugar de depender únicamente de la automatización. Los productos conectados también enfrentan crecientes requisitos de privacidad, ciberseguridad y evidencia en los principales mercados. Los proveedores que no puedan justificar el rendimiento o proteger los datos del dispositivo pueden encontrar que los compradores institucionales son especialmente difíciles de captar. Las demostraciones que muestran el movimiento, la detección y la filtración trabajando juntos pueden reducir esta incertidumbre. Las pruebas independientes y una guía operativa clara seguirán siendo importantes a medida que los productos conectados entren en entornos más sensibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Plataformas Independientes Anclan los Ingresos, las Unidades Comerciales se Aceleran
Los purificadores de aire robóticos independientes representaron el 63,4% del tamaño del mercado de purificadores de aire robóticos en 2026. Su posición refleja un primer enfoque residencial entre los primeros proveedores de la categoría. Las unidades dedicadas pueden priorizar el diseño del flujo de aire, los sensores y el movimiento sin compartir espacio con un mecanismo de limpieza. Este formato es adecuado para los compradores que ven la purificación del aire como la función principal. También puede admitir el recorrido específico por habitación cuando la calidad del aire difiere en un hogar. Los productos híbridos combinan la purificación con la aspiración o el fregado y pueden ayudar a justificar la compra para los hogares conscientes del costo. Sin embargo, la arquitectura compartida puede limitar el flujo de aire y la entrega de aire limpio. La elección del producto depende de si los compradores valoran el rendimiento de purificación dedicado o múltiples funciones domésticas. Es probable que la industria de purificadores de aire robóticos mantenga ambos formatos en la cartera a medida que la categoría se amplíe. Las plataformas dedicadas también pueden ser más fáciles de evaluar para los compradores porque el propósito y los requisitos de rendimiento son más directos. Los diseños híbridos necesitan demostrar que las funciones añadidas no debilitan la capacidad de limpieza del aire.
Se proyecta que los purificadores de aire robóticos comerciales e industriales crezcan a una CAGR del 10,3% hasta 2032. Su impulso proviene de los requisitos de adquisición en el sector sanitario y los despliegues de servicios gestionados. GAMA Healthcare desplegó casi 300 unidades de purificación móvil Rediair en 2 centros hospitalarios del NHS Midlands en febrero de 2025 bajo un acuerdo de servicio de reemplazo de filtros de 5 años. Este modelo convierte la gestión de filtros en una responsabilidad continua del proveedor. Puede reducir la carga operativa para las instalaciones que no desean gestionar el equipo internamente. Las oficinas, los entornos sanitarios de mediana escala y las instalaciones educativas ofrecen espacio para productos por debajo del costo de las plataformas de grado clínico. Los proveedores que combinen un servicio fiable con informes de rendimiento claros pueden competir por esta parte del mercado de purificadores de aire robóticos. La demanda comercial también ofrece a los fabricantes una forma de generar ingresos recurrentes más allá de las ventas iniciales de equipos. Los operadores de instalaciones pueden preferir un acuerdo de servicio cuando les proporciona soporte predecible y calendarios de reemplazo. Esta preferencia hace que la capacidad posventa sea tan importante como el rendimiento del hardware para muchos proveedores institucionales.
Por Tecnología de Filtración: HEPA Domina, la Purificación UV-C Fotocatalítica Gana Terreno
La filtración HEPA representó el 43,1% de los ingresos en 2026. Su posición de liderazgo está respaldada por las clasificaciones de rendimiento establecidas bajo ISO 29463 y EN 1822. Estas clasificaciones ayudan a los compradores del sector sanitario y comercial a establecer expectativas mínimas de filtros. Las tecnologías de carbón activado y electrostáticas pueden complementar al HEPA en sistemas de múltiples etapas. Abordan gases y compuestos orgánicos volátiles que los filtros mecánicos no capturan de la misma manera. Este enfoque por capas se está volviendo más relevante donde los usuarios esperan que un dispositivo maneje múltiples tipos de contaminantes. El HEPA sigue siendo, por tanto, la tecnología de referencia para el mercado de purificadores de aire robóticos. La estandarización del rendimiento de los filtros también ofrece a los compradores institucionales una base más clara para la comparación. Los proveedores pueden utilizar las clasificaciones HEPA conocidas para comunicar el rendimiento sin depender de afirmaciones técnicas desconocidas. Esto hace del HEPA una base útil incluso cuando un producto incluye etapas de purificación adicionales.
Se prevé que la purificación UV-C y fotocatalítica crezca a una CAGR del 10,9% hasta 2032. Un estudio de Scientific Reports encontró que un fotocatalizador de TiO2 redujo el recuento de microorganismos en el aire en habitaciones de hospital en 2 horas y se asoció con una menor incidencia de neutropenia febril en el entorno evaluado. Este tipo de evidencia puede ser relevante para las decisiones de adquisición en el sector sanitario. Los equipos móviles pueden añadir valor aplicando el tratamiento donde y cuando se necesita. El marco de etiquetas de reconocimiento de Bélgica para las afirmaciones de reducción de virus limita las tecnologías que califican a HEPA H13 o superior, UV-C de 240 a 280 nm, o sistemas electrostáticos de alta eficiencia. El marco muestra cómo las afirmaciones de rendimiento pueden requerir pruebas y certificaciones específicas. Los proveedores más pequeños pueden necesitar inversión adicional para cumplir con estos requisitos. Estas condiciones respaldan un entorno competitivo más regulado en el mercado de purificadores de aire robóticos. La necesidad de justificación puede proteger a los compradores de afirmaciones de reducción de virus sin respaldo. También puede alargar los plazos de lanzamiento para productos que utilizan métodos de purificación más nuevos.
Por Tecnología de Navegación: LiDAR Establece el Estándar, la IA Define el Próximo Horizonte
La navegación basada en LiDAR representó el 29,6% de los ingresos en 2026. Proporciona mapeo detallado de habitaciones y evitación de obstáculos para equipos móviles. Esta capacidad es particularmente útil en entornos comerciales con diseños cambiantes y múltiples habitaciones. La escala de sensores y componentes del ecosistema robótico más amplio está ayudando a hacer que el mapeo avanzado sea más accesible. La navegación de Localización y Mapeo Simultáneos (SLAM) proporciona la arquitectura de mapeo subyacente en muchas plataformas. Los enfoques de cámara e infrarrojos pueden abordar puntos de precio más bajos, pero pueden ofrecer una navegación menos detallada. El LiDAR sigue siendo una referencia de rendimiento práctica para muchos productos en el mercado de purificadores de aire robóticos. El movimiento fiable también mejora el valor de los datos de calidad del aire porque el dispositivo puede actuar sobre la información que recopila. La precisión del mapeo importa cuando un dispositivo debe navegar entre muebles sin perder el acceso a las áreas prioritarias. También admite rutas de limpieza repetibles que los usuarios pueden observar y ajustar.
Se prevé que la navegación autónoma habilitada por IA crezca a una CAGR del 11,3% hasta 2032. El enfoque va más allá de la evitación de obstáculos hacia el aprendizaje de patrones de ocupación, actividad de cocina y condiciones de alérgenos estacionales. SK Intellix lanzó NAMUHX en Corea del Sur en septiembre de 2025 con procesamiento en el dispositivo para navegación, audición espacial y priorización de la calidad del aire. La empresa declaró que el producto recibió la certificación de seguridad del Internet de las Cosas de la Agencia de Internet y Seguridad de Corea. El procesamiento en el dispositivo puede respaldar tanto la operación receptiva como el cumplimiento de la ciberseguridad. El resultado es un listón más alto para los proveedores que dependen únicamente de funciones de movimiento básicas. Con el tiempo, el rendimiento del software y la integración de sensores pueden importar tanto como las especificaciones de filtración en el mercado de purificadores de aire robóticos. Los sistemas que aprenden condiciones repetidas pueden reducir la operación innecesaria cuando la calidad del aire es estable. También deben preservar un control claro del usuario para evitar preocupaciones sobre comportamientos impredecibles.
Por Aplicación: El Volumen Residencial Sustenta el Mercado, el Sector Sanitario Marca el Ritmo de Crecimiento
Las aplicaciones residenciales representaron el 63,2% del tamaño del mercado de purificadores de aire robóticos en 2026. Los hogares urbanos son los principales usuarios tempranos porque las preocupaciones sobre la calidad del aire, el interés en la automatización y el tiempo en interiores suelen ser mayores en las ciudades densas. La infraestructura de hogares inteligentes también facilita la introducción de productos conectados. Asia Oriental tiene relevancia porque los eventos estacionales de partículas en suspensión coinciden con una fuerte familiaridad del consumidor con los dispositivos domésticos automatizados. Los compradores residenciales pueden preferir unidades independientes para una purificación dedicada o unidades híbridas para una mayor utilidad doméstica. En cualquier caso, la propuesta de valor depende de si la cobertura móvil mejora la experiencia más allá de un purificador fijo. El reemplazo de filtros y el monitoreo basado en aplicaciones pueden respaldar el compromiso continuo del usuario. La base residencial le da al mercado de purificadores de aire robóticos su fundamento de ingresos actual. La adopción doméstica será más fuerte donde los usuarios puedan ver una mejora clara en la cobertura en los espacios de vida diaria. Los avisos de mantenimiento simples pueden ser particularmente útiles para los compradores no familiarizados con los ciclos de reemplazo de filtros.
Se prevé que el sector sanitario crezca a una CAGR del 11,6% hasta 2032. La investigación presentada en la conferencia IEEE INCSST 2025 informó que los robots autónomos equipados con IA e Internet de las Cosas pueden respaldar la gestión de la calidad del aire y el mantenimiento de la esterilidad en entornos quirúrgicos. Los entornos sanitarios necesitan evidencia de rendimiento, consistencia operativa y uso seguro alrededor de pacientes y personal. Las aplicaciones comerciales incluyen oficinas, comercio minorista y hostelería, donde la transparencia de la calidad del aire se ha vuelto más importante para los inquilinos y los huéspedes. Los Países Bajos exigieron medidores de dióxido de carbono en las aulas de educación primaria y secundaria a partir del 1 de julio de 2025. Esta infraestructura de monitoreo puede proporcionar una base para acciones posteriores cuando se identifiquen necesidades de ventilación o purificación. La hostelería, el comercio minorista, las instalaciones industriales y educativas siguen siendo oportunidades en etapas más tempranas. Los contratos de servicio gestionado pueden proporcionar su punto de entrada más práctico al mercado de purificadores de aire robóticos. El mismo formato de servicio puede ayudar a los compradores a comparar los costos operativos antes de comprometerse con un despliegue mayor. También crea un canal para el reemplazo regular de filtros y el soporte de rendimiento.
Análisis Geográfico
Asia-Pacífico representó el 37,6% de los ingresos en 2026, la mayor participación del mercado de purificadores de aire robóticos. La región se beneficia de redes de suministro integradas para sensores LiDAR, sistemas de baterías y otros componentes robóticos. Estas cadenas de suministro pueden mejorar el control de costos y acortar los ciclos de desarrollo de productos. El ecosistema robótico de China ofrece a los fabricantes locales escala en categorías de electrodomésticos automatizados adyacentes. Corea del Sur también está aportando conceptos de productos premium que combinan la purificación del aire con la detección relacionada con la salud. Esto respalda una gama de productos más amplia, desde unidades domésticas conscientes del costo hasta robots de bienestar avanzados.
Indonesia, Malasia, Tailandia y Filipinas ofrecen un potencial de demanda a más largo plazo a medida que la quema agrícola estacional aumenta la preocupación pública por la calidad del aire. Estos países seguirán siendo sensibles al precio del dispositivo y al costo del servicio. Los diseños de productos que reducen la complejidad del reemplazo pueden ser más adecuados que el hardware premium por sí solo. Los proveedores de Asia-Pacífico también tienen una ventaja en la conversión de componentes robóticos en productos de consumo a escala. Esto puede ayudar a la región a mantener su posición en el mercado de purificadores de aire robóticos a medida que los costos unitarios disminuyen. Las oportunidades más sólidas dependerán de si los proveedores pueden convertir la capacidad técnica en beneficios domésticos claramente comprendidos.
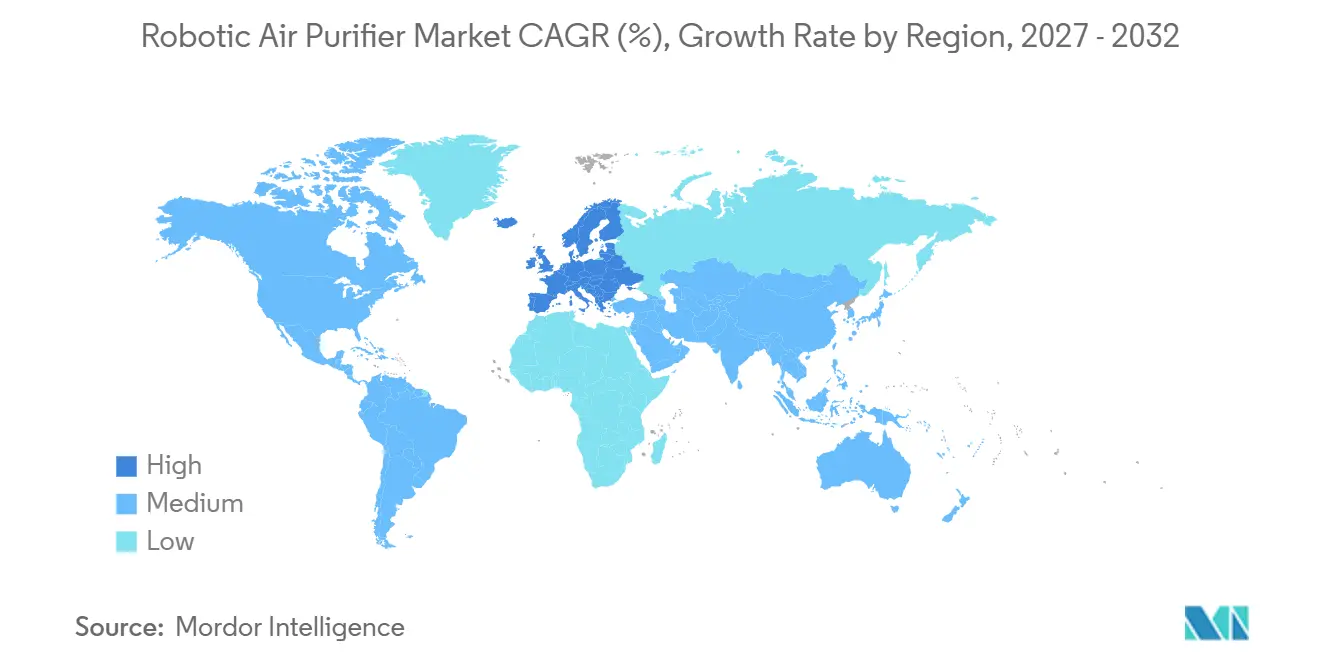
Se prevé que Europa crezca a una CAGR del 9,9% hasta 2032. La tasa de crecimiento refleja los requisitos de edificación y calidad ambiental interior que no tienen el mismo equivalente directo en todas las regiones. La norma EN 16798-3 revisada y la Directiva refundida sobre el Rendimiento Energético de los Edificios aumentan la importancia del rendimiento de la filtración y las condiciones interiores registradas. Alemania, Francia y el Reino Unido son los mayores mercados nacionales individuales de la región. América del Norte tiene una base residencial orientada a la tecnología y una oportunidad sanitaria en expansión, reforzada por el trabajo respaldado por la Agencia de Proyectos de Investigación Avanzada para la Salud (ARPA-H) en Mayo Clinic. América del Sur sigue en una etapa temprana de concienciación, mientras que Oriente Medio y África están emergiendo a través de los mercados del GCC de altos ingresos con un fuerte interés en los hogares inteligentes y una alta ocupación en interiores. El panorama regional crea espacio para los proveedores que pueden adaptar los precios de los productos, los modelos de servicio y la evidencia de cumplimiento normativo.
Panorama Competitivo
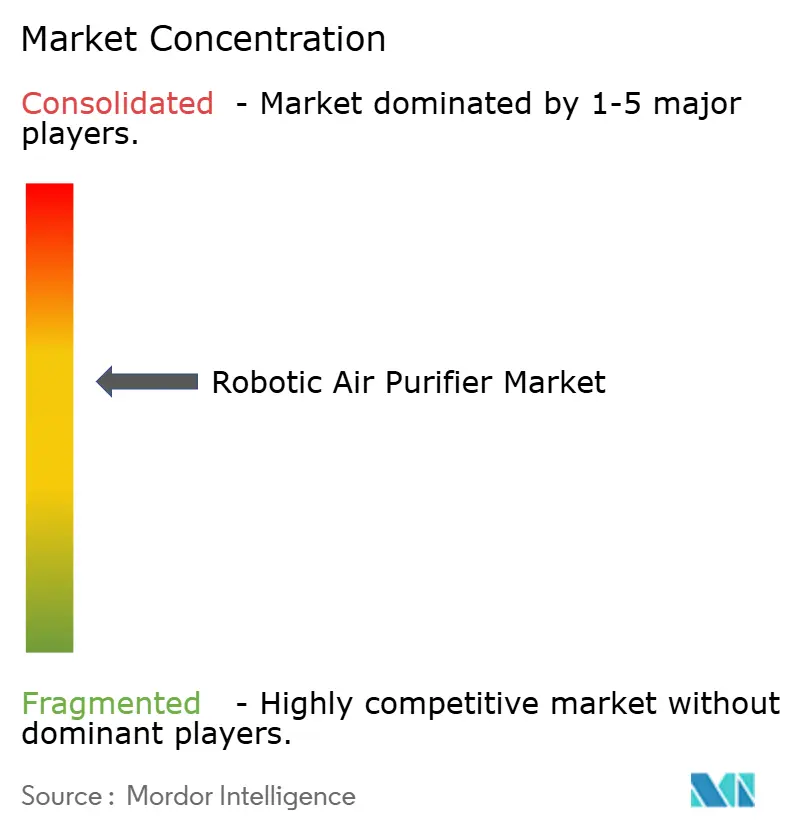
El mercado de purificadores de aire robóticos está moderadamente concentrado entre los principales proveedores y es más fragmentado entre los fabricantes más pequeños. Los fabricantes de equipos originales chinos compiten fuertemente en especificaciones y costo de fabricación. Sin embargo, el liderazgo de la categoría depende cada vez más del software de navegación, la fusión de sensores y la evidencia de rendimiento. Ecovacs ha seguido una ruta de asociación a través de su acuerdo de septiembre de 2025 con BSH Home Appliances Group. La colaboración integra la tecnología robótica de Ecovacs en un producto de limpieza integrado en cocina de la marca Bosch. Aunque el producto no es un purificador robótico, el acuerdo muestra cómo los principales proveedores de robótica están buscando canales de distribución de electrodomésticos integrados.
Los proveedores también están utilizando la inteligencia en el dispositivo para diferenciar sus productos. El NAMUHX de SK Intellix combina la purificación autónoma del aire, la audición espacial y el monitoreo de signos vitales sin contacto en una sola plataforma. Este tipo de diseño vincula la purificación del aire con funciones más amplias de bienestar en el hogar. También pone mayor énfasis en la seguridad del dispositivo y el manejo responsable de los datos. El modelo de despliegue de GAMA Healthcare muestra un enfoque diferente basado en la purificación móvil y un contrato de servicio de reemplazo de filtros de 5 años. Dichos contratos pueden hacer que el mercado de purificadores de aire robóticos sea más accesible para los compradores del sector sanitario que prefieren costos operativos predecibles. La principal pregunta competitiva es si los proveedores pueden traducir las características técnicas en un servicio fiable y de menor carga para los clientes.
Siguen existiendo oportunidades abiertas en edificios de oficinas, instalaciones sanitarias de mediana escala y entornos educativos que necesitan despliegues gestionados por debajo del costo de los sistemas de grado clínico. Los ingresos posventa de filtros y monitoreo de la calidad del aire también están menos desarrollados que las ventas de equipos. La actividad de patentes sugiere que la integración de software y sensores se convertirá en fuentes de diferenciación más importantes. Los requisitos de afirmaciones europeos también pueden favorecer a los proveedores con los recursos para financiar pruebas y certificaciones. Honeywell también se centra en purificadores de aire residenciales y comerciales estacionarios en lugar de en la purificación móvil autónoma. El conjunto competitivo está, por tanto, conformado por empresas que pueden combinar la robótica móvil con la filtración y el soporte operativo.
Líderes de la Industria de Purificadores de Aire Robóticos
-
Ecovacs Robotics, Inc.
-
Dyson Limited
-
Partner Robotics Co., Ltd.
-
Xiaomi Corporation
-
Samsung Electronics Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Noviembre de 2025: El purificador de aire robótico NAMUHX de SK Intellix recibe un Premio a la Innovación CES 2026 en la categoría de robótica, validando su navegación autónoma, arquitectura de control de voz al 100% y monitoreo de signos vitales sin contacto.
- Septiembre de 2025: BSH Home Appliances Group y Ecovacs Robotics anuncian una asociación estratégica global para co-desarrollar robots de limpieza integrados, presentando un robot de aspiración y fregado integrado en muebles de cocina bajo la marca Bosch.
- Abril de 2025: SK Networks y SK Magic lanzan NAMUHX en Corea del Sur, un robot de bienestar con IA que combina purificación autónoma del aire, IA de audición espacial y monitoreo vital sin contacto impulsado por un chip en el dispositivo con certificación de seguridad del Internet de las Cosas.
- Junio de 2025: Dreame Technology lanza el AirPursue PM20 en los Estados Unidos y Canadá con modulación de flujo de aire de doble flujo, una matriz de filtración HEPA H13 de 6 capas, seguimiento humano basado en radar y 7 sensores a bordo.
Alcance del Informe Global del Mercado de Purificadores de Aire Robóticos
Un purificador de aire robótico es un dispositivo autónomo y móvil que se desplaza por espacios interiores para detectar y filtrar contaminantes, alérgenos y olores en el aire.
El mercado global de purificadores de aire robóticos está segmentado por tipo de producto, tecnología de filtración, tecnología de navegación, aplicación y geografía. Por tipo de producto, el mercado está segmentado en purificadores de aire robóticos independientes, purificadores de aire robóticos híbridos y purificadores de aire robóticos comerciales e industriales. Por tecnología de filtración, el mercado está segmentado en filtración HEPA, filtración de carbón activado, precipitadores electrostáticos, sistemas de ionización y basados en ozono, purificación UV-C y fotocatalítica, y otras tecnologías de filtración. Por tecnología de navegación, el mercado está segmentado en navegación basada en LiDAR, navegación basada en cámara y visión, navegación basada en infrarrojos y sensores, localización y mapeo simultáneos (SLAM) y navegación autónoma habilitada por IA. Por aplicación, el mercado está segmentado en residencial, comercial, sanitario, hostelería y comercio minorista, instituciones educativas e instalaciones industriales e institucionales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de purificadores de aire robóticos en 28 países de las principales regiones. Para cada segmento, el tamaño del mercado y los pronósticos se han proporcionado sobre la base del valor (USD).
| Purificadores de Aire Robóticos Independientes |
| Purificadores de Aire Robóticos Híbridos |
| Purificadores de Aire Robóticos Comerciales e Industriales |
| Filtración HEPA |
| Filtración de Carbón Activado |
| Precipitador Electrostático |
| Sistemas de Ionización y Basados en Ozono |
| Purificación UV-C y Fotocatalítica |
| Otras Tecnologías de Filtración |
| Navegación Basada en LiDAR |
| Navegación Basada en Cámara y Visión |
| Navegación Basada en Infrarrojos y Sensores |
| Localización y Mapeo Simultáneos (SLAM) |
| Navegación Autónoma Habilitada por IA |
| Residencial |
| Comercial |
| Sanitario |
| Hostelería y Comercio Minorista |
| Instituciones Educativas |
| Instalaciones Industriales e Institucionales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Purificadores de Aire Robóticos Independientes | |
| Purificadores de Aire Robóticos Híbridos | ||
| Purificadores de Aire Robóticos Comerciales e Industriales | ||
| Por Tecnología de Filtración | Filtración HEPA | |
| Filtración de Carbón Activado | ||
| Precipitador Electrostático | ||
| Sistemas de Ionización y Basados en Ozono | ||
| Purificación UV-C y Fotocatalítica | ||
| Otras Tecnologías de Filtración | ||
| Por Tecnología de Navegación | Navegación Basada en LiDAR | |
| Navegación Basada en Cámara y Visión | ||
| Navegación Basada en Infrarrojos y Sensores | ||
| Localización y Mapeo Simultáneos (SLAM) | ||
| Navegación Autónoma Habilitada por IA | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Sanitario | ||
| Hostelería y Comercio Minorista | ||
| Instituciones Educativas | ||
| Instalaciones Industriales e Institucionales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los purificadores de aire robóticos para 2032?
Se proyecta que la categoría alcance 1,29 mil millones de USD para 2032, creciendo desde 0,82 mil millones de USD en 2027 a una CAGR del 9,52%. El crecimiento está respaldado por la demanda de equipos que puedan desplazarse hacia las condiciones cambiantes del aire interior.
¿Qué formato de producto lidera los ingresos?
Los purificadores de aire robóticos independientes lideran los ingresos con una participación del 63,4% en 2026 porque se centran en el flujo de aire dedicado, la detección y la purificación móvil. Esto hace que su propuesta de rendimiento sea más fácil de evaluar para los compradores domésticos.
¿Qué tecnología de filtración se está expandiendo más rápidamente?
Se prevé que la purificación UV-C y fotocatalítica crezca a una CAGR del 10,9% hasta 2032, respaldada por el interés del sector sanitario y los requisitos de rendimiento en desarrollo. Los proveedores necesitarán pruebas creíbles para respaldar las afirmaciones germicidas y relacionadas.
¿Por qué el sector sanitario es una aplicación prioritaria?
Se espera que el sector sanitario registre una CAGR del 11,6% hasta 2032 porque las instalaciones valoran el rendimiento documentado de la calidad del aire, la operación consistente y las opciones de servicio gestionado. Esto favorece a los proveedores que pueden ofrecer soporte más allá de la venta inicial del dispositivo.
¿Qué región tiene la mayor participación de ingresos?
Asia-Pacífico tiene la mayor participación con el 37,6% en 2026, respaldada por su ecosistema de suministro de robótica y la fuerte demanda de dispositivos domésticos automatizados. El suministro regional de componentes también puede ayudar a los fabricantes a controlar los costos de los productos.
¿Qué limita la adopción más amplia de los purificadores de aire robóticos?
Los altos costos iniciales, los gastos de reemplazo y servicio, la conciencia limitada y los requisitos de ciberseguridad o evidencia de rendimiento siguen siendo las principales barreras. Un modelo de servicio claro y resultados operativos fiables pueden ayudar a los proveedores a abordar algunas de estas preocupaciones.