
Tamaño y Participación del Mercado de Barreras de Adhesión de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 309.37 Millones de dólares |
| Tamaño del Mercado (2026) | 326.10 Millones de dólares |
| Tamaño del Mercado (2031) | 442.25 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.28 % |
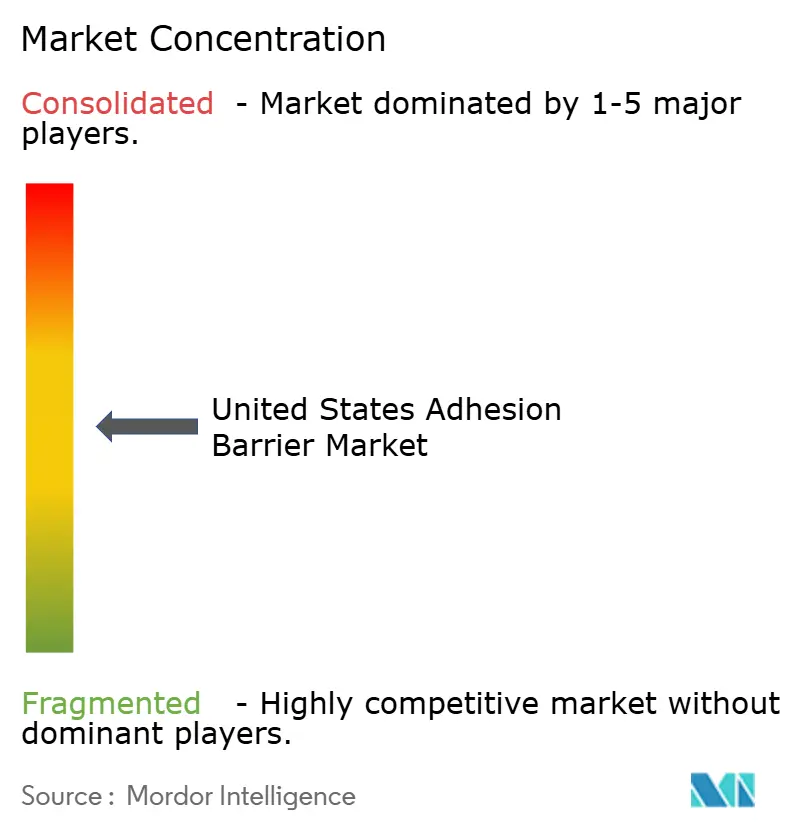
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Barreras de Adhesión de los Estados Unidos por Mordor Intelligence
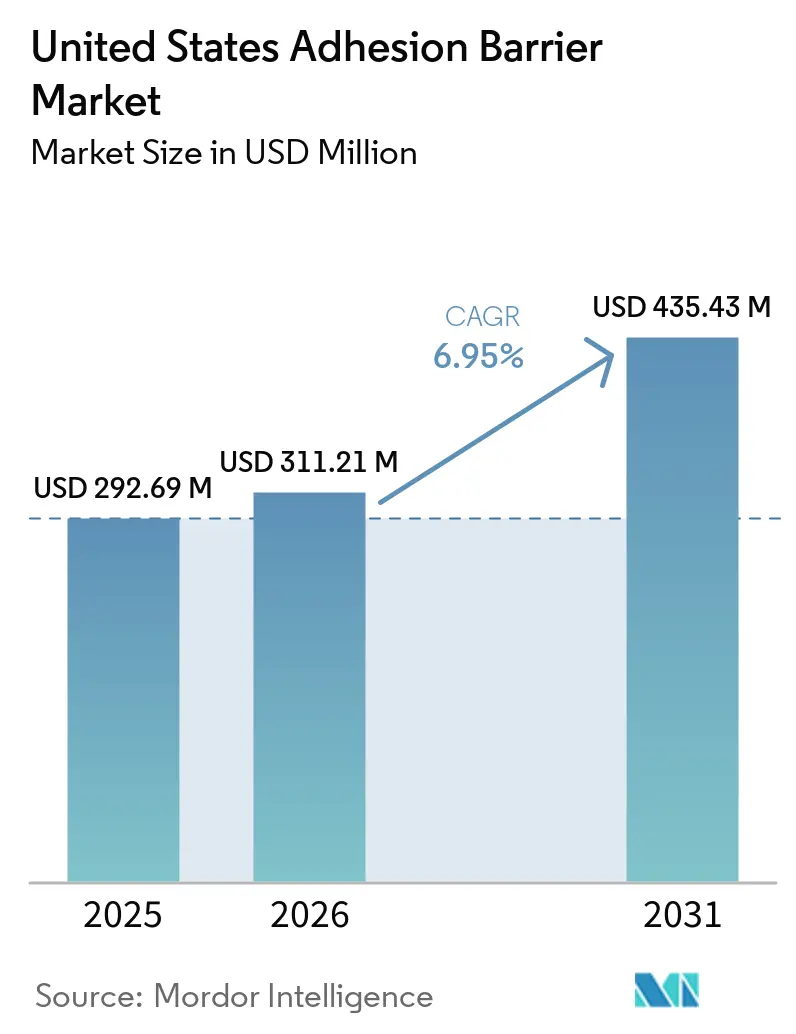
Se espera que el tamaño del Mercado de Barreras de Adhesión de los Estados Unidos aumente de 309,37 millones de USD en 2025 a 326,10 millones de USD en 2026 y alcance los 442,25 millones de USD en 2031, creciendo a una CAGR del 6,28% durante el período 2026-2031.
La demanda en el mercado de barreras de adhesión de los Estados Unidos está respaldada por el creciente volumen de procedimientos mínimamente invasivos y robóticos, lo que aumenta la necesidad de formatos que se adapten mejor a los flujos de trabajo laparoscópicos y robóticos que las películas convencionales. El mercado de barreras de adhesión de los Estados Unidos también se beneficia de una mayor conciencia hospitalaria sobre los reingresos relacionados con adherencias y los costos de atención repetida, especialmente a medida que los modelos de pago de CMS imponen mayor responsabilidad financiera sobre los resultados quirúrgicos. El desarrollo de productos está orientando el mercado de barreras de adhesión de los Estados Unidos hacia plataformas biorreabsorbibles, en gel y en aerosol, que están mejor alineadas con procedimientos de columna vertebral, ginecológicos y otros realizados a través de puntos de acceso más pequeños. Las principales limitaciones del mercado de barreras de adhesión de los Estados Unidos siguen siendo el reembolso desigual entre los entornos de atención, la sensibilidad al costo del producto y la preferencia continua de muchos cirujanos por la prevención basada únicamente en la técnica. Aun así, el bajo uso reciente por parte de los cirujanos muestra que el mercado de barreras de adhesión de los Estados Unidos todavía tiene una gran brecha de adopción, lo que deja un margen significativo para la expansión de ingresos si se mejoran las fricciones en el flujo de trabajo y las barreras de cobertura.
Conclusiones Clave del Informe
- Por tipo de producto, las barreras sintéticas lideraron con una participación del 53,28% en 2025, mientras que se prevé que las barreras naturales se expandan a una CAGR del 6,64% hasta 2031 en el mercado de barreras de adhesión de los Estados Unidos.
- Por formulación, la película y la malla lideraron con una participación del 47,97% en 2025, mientras que se prevé que la formulación en gel crezca a una CAGR del 6,83% hasta 2031.
- Por absorbibilidad, las barreras absorbibles mantuvieron una participación del 89,17% en 2025, mientras que se proyecta que las barreras no absorbibles crezcan a una CAGR del 5,06% hasta 2031 en el mercado de barreras de adhesión de los Estados Unidos.
- Por aplicación, las cirugías generales y abdominales representaron el 36,63% de la participación en 2025, mientras que se proyecta que las cirugías ortopédicas avancen a una CAGR del 8,60% hasta 2031.
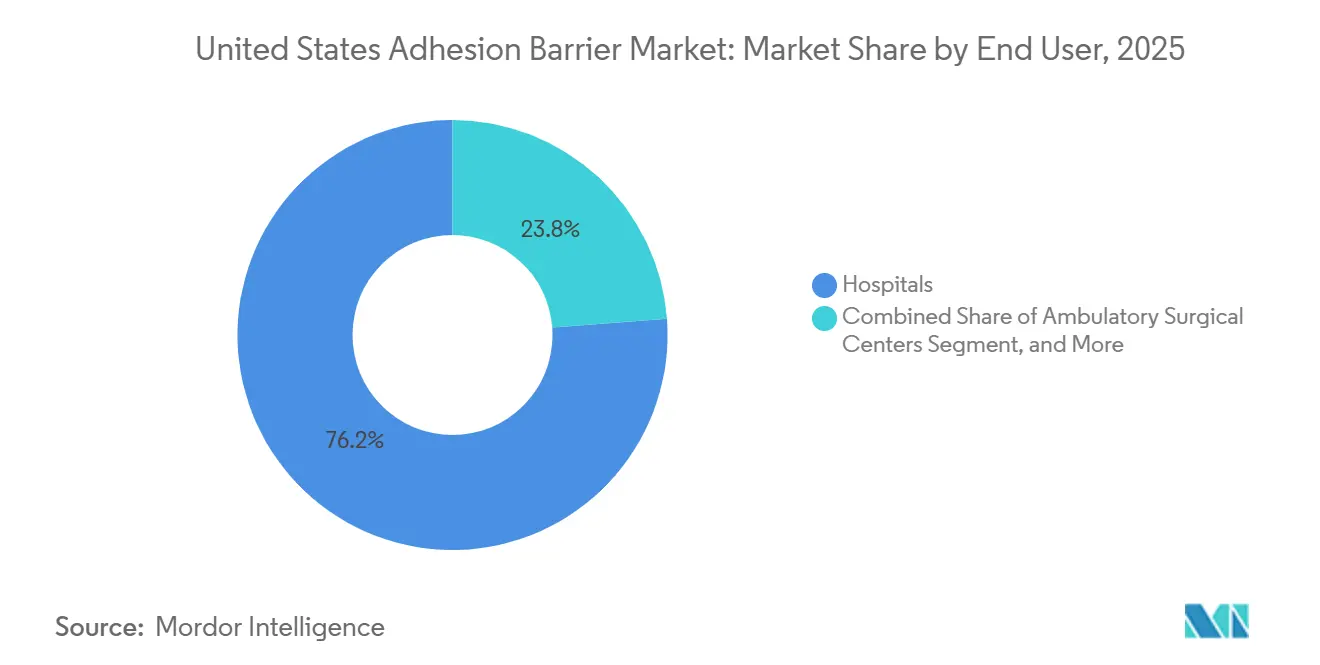
- Por usuario final, los hospitales mantuvieron una participación del 75,02% en 2025, mientras que los centros de cirugía ambulatoria registraron la CAGR proyectada más alta del 6,04% hasta 2031 en el mercado de barreras de adhesión de los Estados Unidos.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Barreras de Adhesión de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Volumen de Cirugías Robóticas y Mínimamente Invasivas | +2.0% | Nacional, concentrado en centros quirúrgicos urbanos de alto volumen y centros médicos académicos | Mediano plazo (2-4 años) |
| Presión de Pagos Agrupados para Reducir los Reingresos Relacionados con Adherencias | +1.2% | Nacional, con ganancias tempranas y más significativas en las 188 áreas estadísticas metropolitanas del modelo TEAM | Corto plazo (≤ 2 años) |
| Innovación de Productos en Barreras Biorreabsorbibles y en Aerosol | +1.5% | Nacional, con penetración temprana en centros de cirugía de columna vertebral y ginecológica | Mediano plazo (2-4 años) |
| Expansión de los Centros de Cirugía Ambulatoria en los Estados Unidos | +0.8% | Nacional, con mayores ganancias estatales en California, Florida y Texas | Corto plazo (≤ 2 años) y Mediano plazo (2-4 años) |
| Conciencia del Cirujano sobre la Carga de Adherencias Postoperatorias | +0.5% | Nacional, con influencia en expansión a través de la educación liderada por sociedades clínicas | Largo plazo (≥ 4 años) |
| Protocolos Institucionales de "Cero Adherencias" y Comités de Valor | +0.4% | Nacional, concentrado en grandes redes integradas de prestación de servicios y sistemas hospitalarios académicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen de Cirugías Robóticas y Mínimamente Invasivas
La cirugía robótica está ampliando la base de procedimientos que puede respaldar una adopción más rápida en el mercado de barreras de adhesión de los Estados Unidos. Los procedimientos asistidos por robot representan actualmente el 22% de todas las cirugías realizadas en los Estados Unidos, y la adopción sigue siendo más fuerte en los principales sistemas hospitalarios que continúan implementando plataformas más nuevas. Este cambio es relevante porque gran parte de la base de productos instalados en el mercado de barreras de adhesión de los Estados Unidos todavía se centra en formatos de película rígida que se adaptan mejor a la cirugía abierta que al acceso basado en trocares. Como resultado, el crecimiento de la cirugía robótica y mínimamente invasiva está impulsando el mercado de barreras de adhesión de los Estados Unidos hacia geles, aerosoles y otros productos conformables que pueden administrarse a través de puertos más pequeños y sobre superficies de tejido irregulares. Cuanto más fuerte sea el cambio hacia estos procedimientos, más recompensará el mercado de barreras de adhesión de los Estados Unidos a los desarrolladores que puedan reducir la fricción de manejo en entornos laparoscópicos y robóticos.[1] Esa transición de formato ya es visible en la tasa de crecimiento esperada más rápida de los geles en comparación con la categoría general.
Presión de Pagos Agrupados para Reducir los Reingresos Relacionados con Adherencias
La reforma de pagos agrupados está haciendo que la prevención de complicaciones sea más relevante desde el punto de vista financiero en el mercado de barreras de adhesión de los Estados Unidos. CMS finalizó el modelo TEAM con implementación obligatoria a partir del 1 de enero de 2026, en 741 hospitales en 188 áreas estadísticas metropolitanas, y los episodios cubiertos incluyen procedimientos intestinales mayores y fusión espinal. Estos episodios son relevantes porque las adherencias afectan hasta al 93% de los pacientes después de una cirugía abdominal o pélvica, mientras que la cirugía abierta y la cirugía colorrectal están asociadas con un riesgo de reingreso mucho mayor por complicaciones relacionadas con adherencias.[2] Los reingresos también se integran directamente en la lógica de calidad y reembolso del modelo TEAM, lo que brinda a los administradores hospitalarios una base más clara para evaluar las herramientas de prevención en el mercado de barreras de adhesión de los Estados Unidos. CMS también ha acortado el período de medición del HRRP de 3 años a 2 años para el año fiscal 2026, lo que hace que el desempeño reciente sea más visible y eleva el costo de los eventos de reingreso prevenibles. En conjunto, estos cambios en los pagos están acercando el mercado de barreras de adhesión de los Estados Unidos a una decisión de compra basada en la gestión de riesgos, en lugar de un complemento clínico puramente discrecional.
Innovación de Productos en Barreras Biorreabsorbibles y en Aerosol
La innovación de productos está cambiando de dónde provendrá el crecimiento en el mercado de barreras de adhesión de los Estados Unidos. En julio de 2025, la FDA otorgó la clasificación De Novo y la autorización de comercialización para el gel Oxiplex, que se convirtió en el primer gel intraoperatorio autorizado por la FDA diseñado para procedimientos de columna lumbar con un propósito clínico postoperatorio específico. Los equipos de investigación también están avanzando en sistemas de hidrogel en aerosol que forman un recubrimiento protector en segundos mediante administración endoscópica, lo que aborda directamente el problema de acceso que limitaba los productos más antiguos para cirugía abierta. El trabajo revisado por pares continúa demostrando que los productos actualmente aprobados no funcionan igualmente bien en todos los tipos de tejido y campos quirúrgicos, por lo que la necesidad clínica no se limita únicamente a un nuevo formato. Esto crea espacio en el mercado de barreras de adhesión de los Estados Unidos para productos que combinen una administración más sencilla con un rendimiento tisular y un comportamiento de degradación más predecibles. Las empresas que puedan incorporar esas cualidades al uso rutinario en quirófano están posicionadas para capturar el grupo de adopción más atractivo en el mercado de barreras de adhesión de los Estados Unidos.
Expansión de los Centros de Cirugía Ambulatoria en los Estados Unidos
La expansión de los centros de cirugía ambulatoria está abriendo un nuevo canal de volumen para el mercado de barreras de adhesión de los Estados Unidos. A partir del segundo trimestre de 2025, los Estados Unidos contaban con 12.294 centros de cirugía ambulatoria, incluidas 6.504 instalaciones certificadas por Medicare, y CMS certificó 168 nuevas instalaciones solo en 2024.[3] El volumen de procedimientos por beneficiario de Medicare de pago por servicio en los centros de cirugía ambulatoria aumentó un 3,5% en 2024, y el gasto total de Medicare de pago por servicio en servicios de centros de cirugía ambulatoria alcanzó los 7.500 millones de USD en el mismo año. Esa migración favorece los formatos de productos que son fáciles de administrar, fáciles de almacenar y más fáciles de justificar por caso que las soluciones con predominio de películas. El mismo cambio respalda el papel más rápido de los sistemas en gel y en aerosol en el mercado de barreras de adhesión de los Estados Unidos, porque los centros ambulatorios están atendiendo más casos de cirugía ginecológica laparoscópica, ortopédica y general. Cuantos más procedimientos se trasladen a los centros de cirugía ambulatoria, más dependerá el mercado de barreras de adhesión de los Estados Unidos de productos que se adapten a la economía ambulatoria y a ciclos de flujo de trabajo más cortos. Por eso el crecimiento del canal y la innovación en formatos ahora avanzan juntos en lugar de como tendencias separadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Costo Inicial en Comparación con Suturas y Drenajes Estándar | -1.3% | Nacional, más agudo en hospitales comunitarios, de acceso crítico y rurales | Mediano plazo (2-4 años) |
| Reconocimiento Desigual del Reembolso en los Distintos Entornos de Procedimiento | -1.1% | Entornos de centros de cirugía ambulatoria y hospitalarios ambulatorios a nivel nacional | Corto plazo (≤ 2 años) y Mediano plazo (2-4 años) |
| Preferencia de los Cirujanos por la Prevención de Adhesiones Basada Únicamente en Técnica | -0.8% | Nacional | Largo plazo (≥ 4 años) |
| Variabilidad en el Rendimiento del Producto en Campos Quirúrgicos Complejos | -0.7% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reconocimiento Desigual del Reembolso en los Distintos Entornos de Procedimiento
El reembolso sigue siendo uno de los límites más evidentes para la adopción en el mercado de barreras de adhesión de los Estados Unidos. El CMS reconoce las barreras de adhesión bajo el código HCPCS Nivel II C1765, pero el tratamiento del pago aún varía según el pagador, el procedimiento y el lugar de atención, y muchos centros de cirugía ambulatoria y entornos ambulatorios deben absorber el costo dentro de las tarifas de instalación existentes. Esta brecha es especialmente relevante para los procedimientos ginecológicos y mínimamente invasivos, ya que estos casos se están trasladando a entornos donde los márgenes son más ajustados y el apoyo al pago específico por producto es menos consistente. La presión es mayor en 2026 porque los cambios en el Programa de Reducción de Readmisiones Hospitalarias amplían la base de medición de readmisiones sin crear una vía de reembolso uniforme para los productos de prevención de adhesiones. Las guías clínicas respaldan el uso en entornos seleccionados, pero el respaldo por sí solo no se ha traducido en un tratamiento de codificación y pago consistente en todo el mercado de barreras de adhesión de los Estados Unidos. Hasta que eso cambie, muchas instalaciones seguirán evaluando el uso de barreras frente a la economía inmediata del caso en lugar de los costos totales de complicaciones a lo largo de todo el episodio de atención.
Preferencia de los Cirujanos por la Prevención de Adhesiones Basada Únicamente en Técnica
El comportamiento de los cirujanos sigue frenando una penetración más amplia en el mercado de barreras de adhesión de los Estados Unidos. Informes recientes mostraron que menos del 15% de los cirujanos utilizó un producto de barrera de adhesión en el último año, lo que indica que el hábito procedimental sigue siendo una barrera importante incluso cuando la necesidad clínica está bien reconocida. Parte de esta reticencia refleja confianza en la técnica meticulosa por sí sola, y parte refleja las limitaciones en el manejo del producto en procedimientos mínimamente invasivos donde las películas convencionales son difíciles de utilizar. La preferencia también se refuerza cuando los cirujanos observan variabilidad en el rendimiento entre tipos de tejido o campos quirúrgicos, ya que los resultados inconsistentes dificultan justificar el uso rutinario. Esto significa que el crecimiento en el mercado de barreras de adhesión de los Estados Unidos depende no solo de la aprobación del producto, sino también de una mejor integración en el flujo de trabajo, evidencia más clara específica por procedimiento y mayor capacitación de los cirujanos en la técnica de aplicación. Los productos que simplifican la aplicación tienen más probabilidades de reducir esta barrera conductual con el tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Plataformas Sintéticas Anclan la Participación mientras la Biocompatibilidad de las Barreras Naturales Gana Terreno
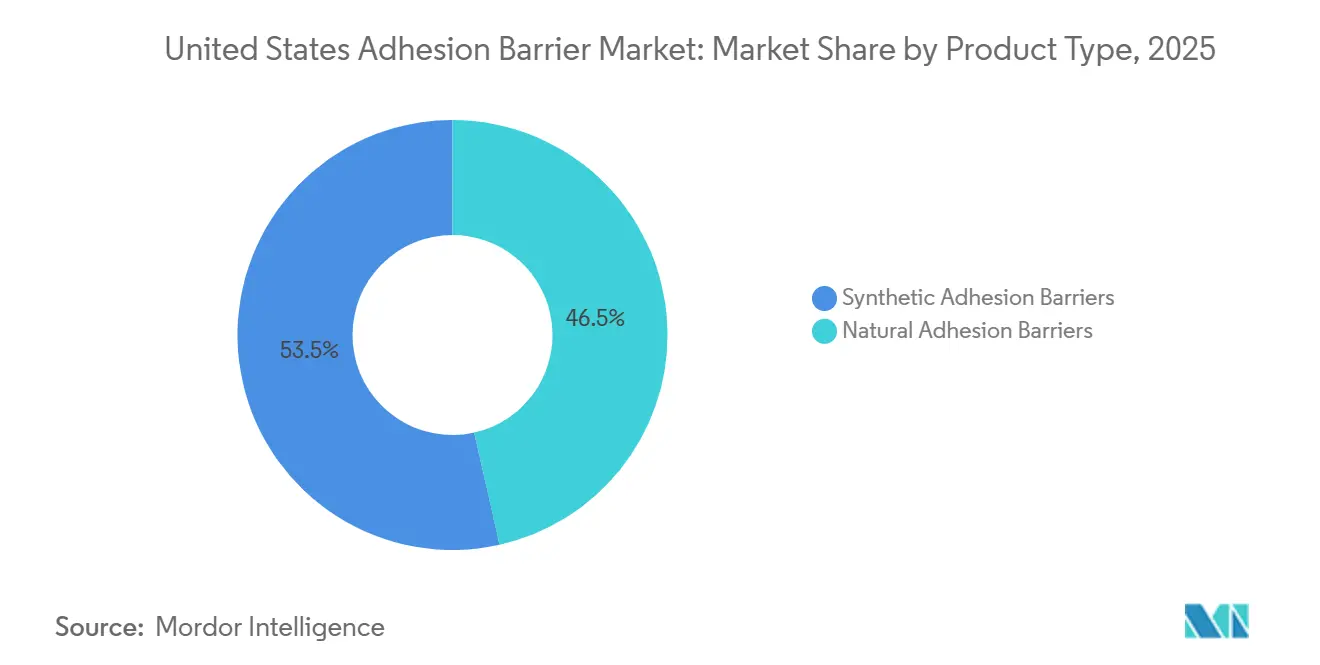
Los productos sintéticos representaron el 53,28% de la participación del mercado de barreras de adhesión de los Estados Unidos en 2025, lo que los convirtió en el tipo de producto más grande de la categoría. Su liderazgo refleja el uso consolidado en quirófanos hospitalarios, la amplia familiaridad entre los equipos quirúrgicos y la presencia de plataformas establecidas con autorización de la FDA. Las variantes de ácido hialurónico y celulosa regenerada siguen siendo centrales dentro de este segmento, mientras que los sistemas de polietilenglicol están ganando relevancia en usos neurológicos y cardiovasculares donde la cobertura conformable es importante. Se proyecta que las barreras naturales crezcan a una CAGR del 6,64% hasta 2031, lo que las convierte en el tipo de producto de más rápido crecimiento en el mercado de barreras de adhesión de los Estados Unidos.
Ese crecimiento más rápido refleja el interés en materiales de colágeno y fibrina que se alinean con un perfil de mimetismo tisular y una menor respuesta inflamatoria local. La investigación revisada por pares sobre adhesiones posoperatorias continúa respaldando el valor de las químicas biorreabsorbibles derivadas de moléculas endógenas o biológicamente familiares, como el sulfato de condroitina, el ácido hialurónico y la fibrina. La vía de la FDA utilizada para Oxiplex también demuestra que las formulaciones novedosas aún pueden ingresar a la industria de barreras de adhesión de los Estados Unidos cuando están respaldadas por evidencia específica del procedimiento y controles claros del dispositivo. A medida que el abastecimiento hospitalario se orienta hacia la biocompatibilidad y los resultados diferenciados, las empresas con profundidad tanto en materiales sintéticos como en materiales naturales deberían estar mejor posicionadas en el mercado de barreras de adhesión de los Estados Unidos.
Por Formulación: Las Películas y Mallas Lideran el Volumen mientras los Formatos en Gel Apuntan al Acceso Mínimamente Invasivo
Las formulaciones en película y malla representaron el 44,97% del tamaño del mercado de barreras de adhesión de los Estados Unidos en 2025, lo que las mantuvo en la posición de liderazgo por formulación. Su fortaleza sigue vinculada a los procedimientos abdominales abiertos, pélvicos y ginecológicos, donde la colocación sobre el tejido expuesto es sencilla y familiar. Seprafilm de Baxter continúa representando la arquitectura comercial más conocida en esta parte del mercado de barreras de adhesión de los Estados Unidos y cuenta con una amplia familiaridad clínica. Aun así, este formato es estructuralmente menos adecuado para la administración laparoscópica y robótica que los enfoques más nuevos en gel y aerosol.
Se prevé que las formulaciones en gel crezcan a una CAGR del 6,83% hasta 2031, que es el ritmo más rápido entre todos los tipos de formulación. Ese crecimiento proviene de una mejor compatibilidad con el acceso mínimamente invasivo y de la capacidad de adaptarse a superficies tisulares irregulares que las películas rígidas pueden no cubrir bien. La investigación sobre hidrogeles en aerosol también muestra que los sistemas de administración líquidos y casi líquidos podrían ampliar aún más la combinación de formatos si pasan del trabajo de laboratorio al uso clínico. La brecha entre el liderazgo de las películas y el crecimiento de los geles muestra que la industria de barreras de adhesión de los Estados Unidos está pasando de una selección basada en la familiaridad a una selección basada en la compatibilidad con el acceso.
Por Absorbibilidad: Las Variantes Absorbibles Mantienen el Dominio mientras las Plataformas No Absorbibles Atienden la Demanda de Barreras Duraderas
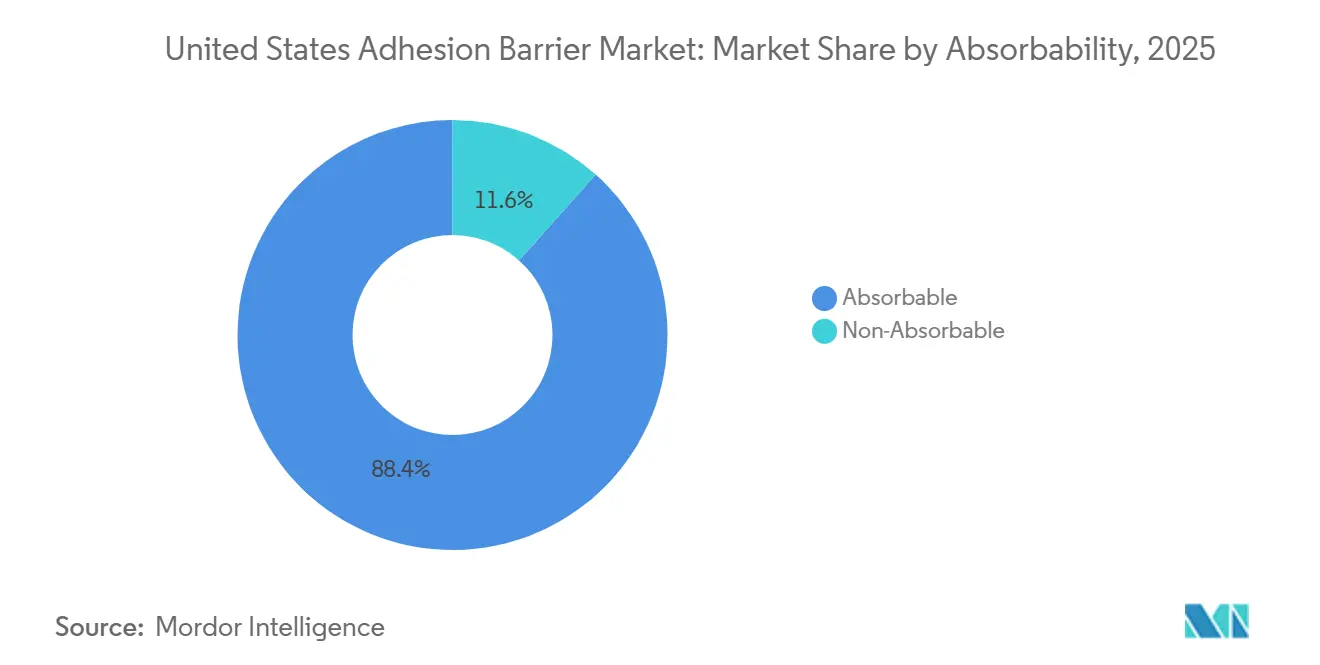
Las barreras absorbibles capturaron el 89,17% de la participación en 2025, que fue la división más concentrada entre los principales tipos de segmentación. Esta dominancia refleja una clara preferencia clínica por productos que se resuelven sin necesidad de extracción y que se ajustan a la lógica de intervención única preferida por los equipos hospitalarios. El segmento también se alinea con las prioridades de resultados para los pacientes, ya que reduce las preocupaciones a largo plazo sobre cuerpos extraños y limita la necesidad de intervención de seguimiento. Para la base de ingresos actual del mercado de barreras de adhesión de los Estados Unidos, los formatos absorbibles siguen siendo, por tanto, la opción predeterminada en la mayoría de los procedimientos establecidos.
Se proyecta que las barreras no absorbibles crezcan a una CAGR del 5,06% hasta 2031, aunque siguen siendo mucho más pequeñas en términos absolutos. Su crecimiento apunta a una demanda duradera en procedimientos cardiovasculares y neurológicos selectos donde se prefiere una separación física más prolongada a la degradación a corto plazo. El patrón sugiere que el mercado de barreras de adhesión de los Estados Unidos no está abandonando la absorbibilidad como principio fundamental, sino que está abriendo más espacio para excepciones basadas en el procedimiento. La literatura revisada por pares también señala que el rendimiento puede variar según los entornos tisulares, lo que respalda el trabajo continuo en mejores perfiles de degradación y un comportamiento del material más específico. Ese equilibrio entre el uso absorbible generalizado y el uso duradero de nicho probablemente seguirá siendo una característica estable del mercado de barreras de adhesión de los Estados Unidos.
Por Aplicación: La Cirugía Abdominal Lidera la Demanda mientras los Procedimientos Ginecológicos Impulsan la Próxima Ola de Crecimiento
Las cirugías generales y abdominales representaron el 34,63% del tamaño del mercado de barreras de adhesión de los Estados Unidos en 2025, lo que las convirtió en el área de aplicación más grande. Su liderazgo proviene de la alta incidencia de adherencias en la cirugía abdominal y pélvica y de la mayor carga de complicaciones asociada a los procedimientos colorectales abiertos. Las adherencias pueden afectar hasta al 93% de los pacientes después de una cirugía abdominal o pélvica, y la cirugía colorectal conlleva un riesgo de readmisión marcadamente elevado por complicaciones relacionadas con adherencias. Esto mantiene el uso abdominal como elemento central de la estructura de ingresos actual del mercado de barreras de adhesión de los Estados Unidos.
Se prevé que las cirugías ortopédicas se expandan a una CAGR del 8,60% hasta 2031, lo que las convierte en la aplicación de más rápido crecimiento en el mercado de barreras de adhesión de los Estados Unidos. El crecimiento está siendo impulsado por el aumento del volumen de casos ginecológicos laparoscópicos y por un mayor uso de protocolos en cirugía de preservación de la fertilidad. El consenso de expertos publicado en 2024 también respaldó el uso de barreras de adhesión en cirugías ginecológicas y en entornos de cesárea, lo que fortalece la base clínica para una adopción más amplia. La cirugía de columna añade otra oportunidad específica, ya que el gel Oxiplex de FzioMed ingresó al mercado con un perfil de uso neurológico específico en lugar de una indicación general e indiferenciada. La combinación de aplicaciones, por tanto, favorece a las empresas que pueden demostrar valor procedimiento por procedimiento en lugar de depender de un único posicionamiento general.
Por Usuario Final: Los Hospitales Anclan el Mercado mientras los Centros de Cirugía Ambulatoria Definen el Vector de Crecimiento
Los hospitales mantuvieron el 75,02% de la demanda de usuarios finales en 2025, lo que los mantuvo en el centro de las compras actuales en el mercado de barreras de adhesión de los Estados Unidos. Su liderazgo refleja la concentración en cirugía abierta, casos abdominales más complejos y procedimientos cardiovasculares y neurológicos de mayor complejidad, donde la evidencia es más sólida y los sistemas de adquisición están formalizados. Esta estructura también favorece a los proveedores establecidos porque las decisiones de formulario en los hospitales tienden a recompensar la familiaridad clínica, la calidad de la documentación y las relaciones consolidadas con los proveedores. Por estas razones, los hospitales continúan definiendo la base de ingresos actual y el entorno de precios del mercado de barreras de adhesión de los Estados Unidos.
Se proyecta que los centros de cirugía ambulatoria crezcan a una CAGR del 6,04% hasta 2031, lo que los convierte en el segmento de usuarios finales de más rápido crecimiento. Los Estados Unidos contaban con 12.294 centros de cirugía ambulatoria en el segundo trimestre de 2025, incluidas 6.504 instalaciones certificadas por Medicare, y esa base en expansión está trasladando más casos laparoscópicos y ambulatorios a entornos que necesitan formatos de administración más simples. Las compras en centros de cirugía ambulatoria también difieren de las compras hospitalarias porque los grupos de médicos propietarios tienden a centrarse más directamente en la economía por caso y la eficiencia del flujo de trabajo. Esto significa que las empresas que atienden a la industria de barreras de adhesión de los Estados Unidos necesitan un enfoque comercial diferente para los centros de cirugía ambulatoria que para los grandes sistemas hospitalarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
California, Florida y Texas juntos representaron casi un tercio de la base de centros de cirugía ambulatoria certificados por Medicare en 2025, lo que les otorga una influencia desproporcionada sobre el flujo de procedimientos vinculado al mercado de barreras de adhesión de los Estados Unidos. California lideró con 917 centros de cirugía ambulatoria certificados por Medicare, seguida de Florida con 531 y Texas con 505. Estos estados combinan grandes huellas ambulatorias con densas concentraciones de sistemas hospitalarios y grupos de cirugía especializada. California también se beneficia de una fuerte adopción de cirugía robótica en centros metropolitanos y académicos, lo que respalda el cambio hacia productos adecuados para flujos de trabajo mínimamente invasivos. Esto hace que los estados del Pacífico y del Cinturón Solar sean especialmente relevantes para la próxima fase del mercado de barreras de adhesión de los Estados Unidos.
Florida representa un patrón de demanda distinto porque su base de pacientes de mayor edad y la alta intensidad de procedimientos aumentan la exposición a episodios abdominales, colorrectales, ortopédicos y espinales que caen dentro del escrutinio de reingresos hospitalarios y pagos agrupados. El modelo TEAM ahora cubre 741 hospitales en 188 áreas estadísticas metropolitanas, y esa concentración de responsabilidad financiera es más significativa en las áreas metropolitanas densas y de alta utilización. Texas añade una gran población con seguro comercial, una creciente huella quirúrgica ambulatoria y grandes centros médicos académicos que continúan dando forma a los volúmenes de cirugía robótica y compleja. El gasto de Medicare de pago por servicio en servicios de centros de cirugía ambulatoria alcanzó los 7.500 millones de USD en 2024, lo que muestra cuán grande se ha vuelto la base quirúrgica ambulatoria en las regiones donde estos estados desempeñan un papel importante.
Las áreas rurales y las áreas metropolitanas más pequeñas siguen siendo la parte más difícil del panorama geográfico para el mercado de barreras de adhesión de los Estados Unidos. A partir del cuarto trimestre de 2025, el 94% de los centros de cirugía ambulatoria estaban ubicados en áreas urbanas, lo que deja a muchas regiones de menor densidad más dependientes de los quirófanos de hospitales comunitarios. Esos hospitales a menudo enfrentan límites presupuestarios más ajustados y menor concentración de casos, lo que hace que la adopción de productos premium sea más lenta incluso cuando existe la necesidad clínica. El Colegio Americano de Cirujanos también ha destacado que el apoyo educativo y de transición será importante en una amplia gama de entornos hospitalarios a medida que la prevención de adherencias avanza hacia un entorno de atención más financieramente responsable.
Panorama Competitivo
El mercado de barreras de adhesión de los Estados Unidos sigue siendo moderadamente consolidado, con Baxter International y Johnson & Johnson (Ethicon) ocupando las posiciones más sólidas en la categoría basada en películas a través de productos de larga trayectoria que cuentan con una profunda familiaridad hospitalaria y un amplio reconocimiento clínico. Seprafilm de Baxter continúa siendo el ancla de esta parte del mercado y sigue siendo una de las plataformas de marca más visibles en cirugía abdominal y pélvica abierta. Integra LifeSciences, Anika Therapeutics y FzioMed forman el grupo principal de competidores con enfoques diferenciados en administración de hidrogel, posicionamiento de ácido hialurónico e innovación específica por procedimiento. El centro de gravedad competitivo sigue vinculado a los hospitales. Sin embargo, la combinación de formatos está comenzando a alejarse de las películas rígidas y a orientarse hacia soluciones que se adapten mejor al acceso mínimamente invasivo. Ese cambio está redefiniendo cómo se defenderá el liderazgo en el mercado de barreras de adhesión de los Estados Unidos hasta 2031.
FzioMed realizó uno de los movimientos estratégicos más claros cuando obtuvo la clasificación De Novo de la FDA y posteriormente inició la comercialización en los Estados Unidos del gel Oxiplex para cirugía de columna lumbar. Integra fortaleció su posición con una evaluación económica publicada en 2024 que mostró ahorros de costos para el sellante de hidrogel de polietilenglicol DuraSeal en comparación con el pegamento de fibrina en cirugía de fosa posterior en cinco países europeos. Baxter ha continuado defendiendo su franquicia enfatizando la propuesta de valor y la larga trayectoria clínica de Seprafilm en la práctica quirúrgica. Estos movimientos muestran que la competencia en el mercado de barreras de adhesión de los Estados Unidos ya no se trata únicamente de presencia de marca, sino también de relevancia del formato, respaldo en economía de la salud y evidencia específica por procedimiento.
Una apertura importante para los competidores es que la evidencia más reciente no siempre ha confirmado beneficios igualmente sólidos a largo plazo en todos los productos establecidos y puntos finales, lo que deja espacio para la sustitución en usos seleccionados. El espacio en blanco es más fuerte en la reoperación cardiovascular, el manejo de adherencias neurológicas y los formatos de administración ginecológica mínimamente invasiva. Las empresas que puedan combinar evidencia clínica, compromiso con los pagadores y capacitación de cirujanos deberían estar mejor posicionadas para ganar participación en el mercado de barreras de adhesión de los Estados Unidos. El próximo orden competitivo, por tanto, probablemente dependerá menos de afirmaciones generales y más de demostrar idoneidad en los procedimientos específicos donde la adopción aún es baja.
Líderes de la Industria de Barreras de Adhesión de los Estados Unidos
-
Baxter International Inc.
-
W. L. Gore and Associates, Inc.
-
Johnson & Johnson (Ethicon)
-
Anika Therapeutics Inc.
-
Integra LifeSciences Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Marzo de 2026: KARL STORZ estableció una asociación estratégica de distribución con Womed SAS, una empresa con sede en Francia especializada en soluciones de salud uterina. En virtud de este acuerdo, KARL STORZ actuará como distribuidor exclusivo en los Estados Unidos de Womed Leaf, un tratamiento aprobado por la Administración de Alimentos y Medicamentos de los Estados Unidos para mujeres con adherencias intrauterinas, comúnmente conocidas como síndrome de Asherman. Esta colaboración combina la red de distribución establecida de KARL STORZ con el innovador producto terapéutico de Womed para ampliar el acceso a la atención intrauterina avanzada en los Estados Unidos.
- Marzo de 2026: FzioMed, Inc., líder mundial en la prevención de adherencias posquirúrgicas con su avanzada tecnología de gel sintético absorbible, anunció resultados positivos de un ensayo clínico multicéntrico, prospectivo, aleatorizado y doble ciego. El estudio demostró que el gel intraoperatorio Oxiplex de la empresa mejora significativamente tanto el alivio del dolor como los resultados neurológicos en pacientes que padecen dolor severo de piernas y espalda cuando se utiliza como complemento durante la cirugía de columna lumbar. Esto refuerza el papel de Oxiplex como solución innovadora para mejorar la recuperación y la calidad de vida de los pacientes en procedimientos espinales.
- Noviembre de 2025: FzioMed, Inc. inició la comercialización del gel Oxiplex en los Estados Unidos tras su clasificación De Novo de la FDA. Oxiplex está posicionado como el primer y único gel intraoperatorio autorizado por la FDA para cirugía de columna lumbar para reducir el dolor postoperatorio de piernas y los síntomas neurológicos, y ha sido utilizado en más de 750.000 procedimientos de columna vertebral a nivel internacional, proporcionando una base sustancial de evidencia del mundo real para la adopción en los Estados Unidos.
- Enero de 2025: La FDA otorgó la clasificación De Novo y la autorización de comercialización para el gel Oxiplex de FzioMed, estableciendo un nuevo tipo de dispositivo de Clase II para geles de prevención de adherencias intraoperatorias en cirugía de columna vertebral con controles especiales. Este hito regulatorio crea una nueva categoría de dispositivo predicado que los futuros desarrolladores de barreras de adhesión en formato gel podrían referenciar, lo que podría acelerar los plazos regulatorios para las plataformas de polietilenglicol e hidrogel de próxima generación.
Alcance del Informe del Mercado de Barreras de Adhesión de los Estados Unidos
El mercado de barreras de adhesión de los Estados Unidos representa el sector de la industria de la salud y los dispositivos médicos enfocado en productos utilizados durante la cirugía para prevenir la formación de cicatrices internas y uniones tisulares anormales, conocidas como adherencias.
El mercado de barreras de adhesión de los Estados Unidos está segmentado por tipo de producto, formulación, absorbibilidad, aplicación y usuario final. Por tipo de producto, el mercado se segmenta en barreras de adhesión sintéticas, como ácido hialurónico, celulosa regenerada, polietilenglicol y otras opciones sintéticas, junto con barreras de adhesión naturales como colágeno y fibrina. Por formulación, los productos están disponibles en formas de película y malla, gel y líquido. Por absorbibilidad, se clasifican como absorbibles o no absorbibles. Por aplicación, las barreras de adhesión se utilizan ampliamente en cirugías generales y abdominales, cirugías ginecológicas, cirugías ortopédicas, cirugías cardiovasculares, cirugías neurológicas, cirugías urológicas, cirugías reconstructivas y cirugía de ORL. Por usuario final, la adopción está impulsada por hospitales, centros de cirugía ambulatoria, clínicas especializadas y otros. El informe ofrece el tamaño del mercado y las previsiones en valor (USD) para los segmentos anteriores.
| Barreras de Adhesión Sintéticas | Ácido Hialurónico |
| Celulosa Regenerada | |
| Polietilenglicol | |
| Otras Barreras de Adhesión Sintéticas | |
| Barreras de Adhesión Naturales | Colágeno |
| Fibrina |
| Película y Malla |
| Gel |
| Líquido |
| Absorbible |
| No Absorbible |
| Cirugías Generales y Abdominales |
| Cirugías Ginecológicas |
| Cirugías Ortopédicas |
| Cirugías Cardiovasculares |
| Cirugías Neurológicas |
| Cirugías Urológicas |
| Cirugías Reconstructivas |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Clínicas Especializadas |
| Por Tipo de Producto | Barreras de Adhesión Sintéticas | Ácido Hialurónico |
| Celulosa Regenerada | ||
| Polietilenglicol | ||
| Otras Barreras de Adhesión Sintéticas | ||
| Barreras de Adhesión Naturales | Colágeno | |
| Fibrina | ||
| Por Formulación | Película y Malla | |
| Gel | ||
| Líquido | ||
| Por Absorbibilidad | Absorbible | |
| No Absorbible | ||
| Por Aplicación | Cirugías Generales y Abdominales | |
| Cirugías Ginecológicas | ||
| Cirugías Ortopédicas | ||
| Cirugías Cardiovasculares | ||
| Cirugías Neurológicas | ||
| Cirugías Urológicas | ||
| Cirugías Reconstructivas | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Clínicas Especializadas | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor en 2026 y las perspectivas para 2031 del espacio de barreras de adhesión de los Estados Unidos?
El mercado de barreras de adhesión de los Estados Unidos se sitúa en 326,10 millones de USD en 2026 y se prevé que alcance los 442,25 millones de USD en 2031 a una CAGR del 6,28%.
¿Qué tipo de producto lidera actualmente en los Estados Unidos?
Las barreras sintéticas lideraron en 2025 con una participación del 53,12%, respaldadas por plataformas establecidas con autorización de la FDA y una sólida familiaridad hospitalaria.
¿Qué formulación está creciendo más rápido hasta 2031?
Las formulaciones en gel son las de más rápido crecimiento con una CAGR del 6,83% porque se adaptan mejor a las necesidades de administración laparoscópica y robótica.
¿Por qué los hospitales siguen siendo los mayores usuarios finales?
Los hospitales mantuvieron el 75,02% de la demanda en 2025 porque realizan procedimientos abdominales abiertos, cardiovasculares y neurológicos más complejos, donde la evidencia y los sistemas de adquisición son más sólidos.
¿Qué aplicación se está expandiendo más rápido?
Se proyecta que las cirugías ortopédicas sean las de más rápido crecimiento con una CAGR del 8,60%, impulsadas por el aumento de los volúmenes de procedimientos, la creciente demanda de prevención de adherencias en cirugías de reconstrucción de tendones, nervios y articulaciones, y la creciente adopción de tecnologías avanzadas de barreras absorbibles.
¿Qué está frenando la adopción a pesar de la necesidad clínica?
Las mayores restricciones son el reembolso desigual, la sensibilidad al costo del producto, la fricción en el flujo de trabajo en la cirugía mínimamente invasiva y la continua dependencia de los cirujanos en la prevención basada únicamente en la técnica.