
Marktgröße und Marktanteil für Adhäsionsbarrieren in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 309.37 Millionen US-Dollar |
| Marktgröße (2026) | 326.10 Millionen US-Dollar |
| Marktgröße (2031) | 442.25 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.28 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Adhäsionsbarrieren in den Vereinigten Staaten von Mordor Intelligence
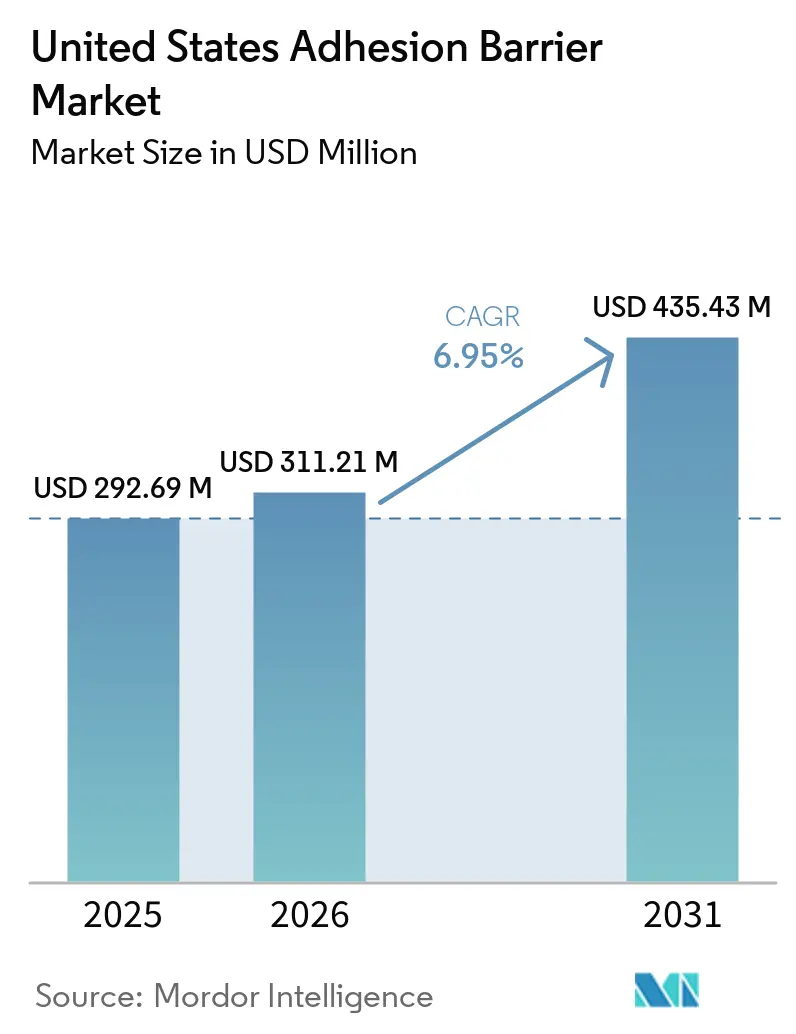
Die Größe des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten wird voraussichtlich von 309,37 Millionen USD im Jahr 2025 auf 326,10 Millionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 442,25 Millionen USD erreichen, was einer CAGR von 6,28 % über den Zeitraum 2026–2031 entspricht.
Die Nachfrage im Markt für Adhäsionsbarrieren in den Vereinigten Staaten wird durch das steigende Volumen minimal-invasiver und robotergestützter Eingriffe gestützt, was den Bedarf an Formaten erhöht, die besser in laparoskopische und robotergestützte Arbeitsabläufe passen als herkömmliche Folien. Der Markt für Adhäsionsbarrieren in den Vereinigten Staaten profitiert auch von einem stärkeren Bewusstsein der Krankenhäuser für adhäsionsbedingte Wiederaufnahmen und wiederholte Behandlungskosten, insbesondere da die Zahlungsmodelle des CMS mehr finanzielle Verantwortung für chirurgische Ergebnisse übertragen. Die Produktentwicklung bewegt den Markt für Adhäsionsbarrieren in den Vereinigten Staaten in Richtung bioresorbierbarer, Gel- und sprühbarer Plattformen, die besser auf Wirbelsäulen-, gynäkologische und andere Eingriffe abgestimmt sind, die durch kleinere Zugangspunkte durchgeführt werden. Die wesentlichen Einschränkungen des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten bleiben die uneinheitliche Erstattung in verschiedenen Versorgungsumgebungen, die Kostensensitivität der Produkte und eine anhaltende Präferenz vieler Chirurgen für die ausschließlich technikbasierte Prävention. Dennoch zeigt die geringe jüngste Nutzung durch Chirurgen, dass im Markt für Adhäsionsbarrieren in den Vereinigten Staaten noch eine große Adoptionslücke besteht, die erheblichen Spielraum für Umsatzwachstum lässt, wenn Workflow-Hindernisse und Erstattungsbarrieren verbessert werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten synthetische Barrieren im Jahr 2025 mit einem Anteil von 53,28 %, während natürliche Barrieren bis 2031 im Markt für Adhäsionsbarrieren in den Vereinigten Staaten voraussichtlich mit einer CAGR von 6,64 % wachsen werden.
- Nach Formulierung führten Folien und Netze im Jahr 2025 mit einem Anteil von 47,97 %, während Gelformulierungen bis 2031 voraussichtlich mit einer CAGR von 6,83 % wachsen werden.
- Nach Resorbierbarkeit hielten resorbierbare Barrieren im Jahr 2025 einen Anteil von 89,17 %, während nicht-resorbierbare Barrieren im Markt für Adhäsionsbarrieren in den Vereinigten Staaten bis 2031 voraussichtlich mit einer CAGR von 5,06 % wachsen werden.
- Nach Anwendung entfielen auf allgemeine und abdominale Eingriffe im Jahr 2025 ein Anteil von 36,63 %, während orthopädische Eingriffe bis 2031 voraussichtlich mit einer CAGR von 8,60 % zulegen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 75,02 %, während ambulante Operationszentren im Markt für Adhäsionsbarrieren in den Vereinigten Staaten bis 2031 die höchste prognostizierte CAGR von 6,04 % verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Adhäsionsbarrieren in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Volumina robotergestützter und minimal-invasiver Chirurgie | +2.0% | National, konzentriert in hochvolumigen städtischen Operationszentren und akademischen medizinischen Zentren | Mittelfristig (2–4 Jahre) |
| Druck durch gebündelte Zahlungen zur Reduzierung adhäsionsbedingter Wiederaufnahmen | +1.2% | National, mit frühen und wesentlichsten Gewinnen in den 188 TEAM-Metropolstatistikgebieten | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation bei bioresorbierbaren und sprühbaren Barrieren | +1.5% | National, mit früher Durchdringung in Wirbelsäulen- und gynäkologischen Operationszentren | Mittelfristig (2–4 Jahre) |
| Expansion ambulanter Operationszentren in den Vereinigten Staaten | +0.8% | National, mit führenden staatlichen Gewinnen in Kalifornien, Florida und Texas | Kurzfristig (≤ 2 Jahre) und Mittelfristig (2–4 Jahre) |
| Bewusstsein der Chirurgen für postoperative Adhäsionsbelastung | +0.5% | National, mit wachsendem Einfluss durch klinische gesellschaftsgeführte Bildung | Langfristig (≥ 4 Jahre) |
| Institutionelle Null-Adhäsions-Protokolle und Wertausschüsse | +0.4% | National, konzentriert in großen integrierten Versorgungsnetzwerken und akademischen Krankenhaussystemen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Volumina robotergestützter und minimal-invasiver Chirurgie
Die robotergestützte Chirurgie erweitert die Verfahrensbasis, die eine schnellere Adoption im Markt für Adhäsionsbarrieren in den Vereinigten Staaten unterstützen kann. Robotergestützte Eingriffe machen nun 22 % aller in den Vereinigten Staaten durchgeführten Operationen aus, und die Adoption bleibt in großen Krankenhaussystemen am stärksten, die weiterhin neuere Plattformen einsetzen. Diese Verschiebung ist bedeutsam, da ein Großteil der installierten Produktbasis im Markt für Adhäsionsbarrieren in den Vereinigten Staaten noch auf starren Folienformaten basiert, die besser zur offenen Chirurgie als zum trokarbbasierten Zugang passen. Infolgedessen treibt das Wachstum der robotergestützten und minimal-invasiven Chirurgie den Markt für Adhäsionsbarrieren in den Vereinigten Staaten in Richtung Gele, Sprays und andere anpassungsfähige Produkte, die durch kleinere Ports und über unebene Gewebeoberflächen verabreicht werden können. Je stärker die Verlagerung hin zu diesen Verfahren ist, desto mehr belohnt der Markt für Adhäsionsbarrieren in den Vereinigten Staaten Entwickler, die die Handhabungsreibung in laparoskopischen und robotergestützten Umgebungen reduzieren können.[1] Dieser Formatübergang ist bereits in der schnelleren erwarteten Wachstumsrate von Gelen im Vergleich zur Gesamtkategorie sichtbar.
Druck durch gebündelte Zahlungen zur Reduzierung adhäsionsbedingter Wiederaufnahmen
Die Reform der gebündelten Zahlungen macht die Vermeidung von Komplikationen im Markt für Adhäsionsbarrieren in den Vereinigten Staaten finanziell relevanter. CMS hat das TEAM-Modell mit verbindlicher Umsetzung ab dem 1. Januar 2026 in 741 Krankenhäusern in 188 Metropolstatistikgebieten finalisiert, und die abgedeckten Episoden umfassen größere Darmeingriffe und Wirbelsäulenfusionen. Diese Episoden sind bedeutsam, da Adhäsionen bis zu 93 % der Patienten nach abdominal- oder Beckenoperationen betreffen, während offene Chirurgie und kolorektale Chirurgie mit einem deutlich erhöhten Wiederaufnahmerisiko durch adhäsionsbedingte Komplikationen verbunden sind.[2] Wiederaufnahmen fließen auch direkt in die Qualitäts- und Rückzahlungslogik von TEAM ein, was Krankenhausadministratoren eine klarere Grundlage für die Bewertung von Präventionsinstrumenten im Markt für Adhäsionsbarrieren in den Vereinigten Staaten gibt. CMS hat auch das HRRP-Messfenster für das Geschäftsjahr 2026 von 3 Jahren auf 2 Jahre verkürzt, was die jüngste Leistung sichtbarer macht und die Kosten vermeidbarer Wiederaufnahmeereignisse erhöht. Zusammen bewegen diese Zahlungsänderungen den Markt für Adhäsionsbarrieren in den Vereinigten Staaten näher an eine risikomanagementbasierte Kaufentscheidung, anstatt eines rein diskretionären klinischen Zusatzes.
Produktinnovation bei bioresorbierbaren und sprühbaren Barrieren
Produktinnovation verändert, woher das Wachstum im Markt für Adhäsionsbarrieren in den Vereinigten Staaten kommen wird. Im Juli 2025 erteilte die FDA die De Novo Klassifizierung und Marktzulassung für Oxiplex Gel, das zum ersten FDA-zugelassenen intraoperativen Gel für lumbale Wirbelsäuleneingriffe mit einem spezifischen postoperativen klinischen Zweck wurde. Forschungsteams entwickeln auch sprühbare Hydrogelsysteme, die innerhalb von Sekunden durch endoskopische Verabreichung eine Schutzschicht bilden, was das Zugangsproblem direkt anspricht, das ältere Produkte für offene Chirurgie einschränkte. Peer-reviewed-Arbeiten zeigen weiterhin, dass derzeit zugelassene Produkte nicht gleich gut über alle Gewebetypen und chirurgischen Felder hinweg abschneiden, sodass der klinische Bedarf nicht auf ein neues Format allein beschränkt ist. Dies schafft Raum im Markt für Adhäsionsbarrieren in den Vereinigten Staaten für Produkte, die eine einfachere Verabreichung mit einer vorhersehbareren Gewebeleistung und einem vorhersehbareren Abbauverhalten kombinieren. Die Unternehmen, die diese Eigenschaften in den routinemäßigen Operationssaalbetrieb einbringen können, sind positioniert, um den attraktivsten Adoptionspool im Markt für Adhäsionsbarrieren in den Vereinigten Staaten zu erschließen.
Expansion ambulanter Operationszentren in den Vereinigten Staaten
Die Expansion ambulanter Operationszentren eröffnet einen neuen Volumenkanal für den Markt für Adhäsionsbarrieren in den Vereinigten Staaten. Stand Q2 2025 verfügten die Vereinigten Staaten über 12.294 ambulante Operationszentren, darunter 6.504 Medicare-zertifizierte Einrichtungen, und CMS zertifizierte allein im Jahr 2024 168 neue Einrichtungen.[3] Das Eingriffvolumen pro Medicare-Gebühren-für-Leistungen-Begünstigtem in ambulanten Operationszentren stieg 2024 um 3,5 %, und die gesamten Medicare-Gebühren-für-Leistungen-Ausgaben für Leistungen in ambulanten Operationszentren erreichten im selben Jahr USD 7,5 Milliarden. Diese Migration begünstigt Produktformate, die einfach zu verabreichen, einfach zu lagern und auf Einzelfallbasis leichter zu rechtfertigen sind als folienintensive Lösungen. Dieselbe Verschiebung unterstützt die schnellere Rolle von Gel- und sprühbaren Systemen im Markt für Adhäsionsbarrieren in den Vereinigten Staaten, da ambulante Zentren mehr laparoskopische gynäkologische, orthopädische und allgemeinchirurgische Fälle verzeichnen. Je mehr Eingriffe in ambulante Operationszentren verlagert werden, desto mehr ist der Markt für Adhäsionsbarrieren in den Vereinigten Staaten auf Produkte angewiesen, die zur ambulanten Wirtschaftlichkeit und kürzeren Workflow-Zyklen passen. Deshalb bewegen sich Kanalwachstum und Formatinnovation nun gemeinsam und nicht als separate Trends.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten im Vergleich zu Standard-Nähten und Drainagen | -1.3% | National, am stärksten ausgeprägt in kommunalen Krankenhäusern, Krankenhäusern mit eingeschränkter Versorgung und ländlichen Krankenhäusern | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Erstattungsanerkennung über verschiedene Eingriffssettings hinweg | -1.1% | Ambulante Operationszentren und ambulante Krankenhaussettings landesweit | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Präferenz der Chirurgen für rein technikbasierte Adhäsionsprävention | -0.8% | National | Langfristig (≥ 4 Jahre) |
| Variabilität der Produktleistung in komplexen Operationsfeldern | -0.7% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Erstattungsanerkennung über verschiedene Eingriffssettings hinweg
Die Erstattung bleibt eine der deutlichsten Grenzen für die Akzeptanz im Markt für Adhäsionsbarrieren in den Vereinigten Staaten. CMS erkennt Adhäsionsbarrieren unter dem HCPCS Level II Code C1765 an, doch die Zahlungsbehandlung variiert nach wie vor je nach Kostenträger, Eingriff und Versorgungsort, und viele ambulante Operationszentren sowie ambulante Settings müssen die Kosten innerhalb bestehender Einrichtungsgebühren absorbieren. Diese Lücke ist besonders relevant für gynäkologische und minimal-invasive Eingriffe, da diese Fälle zunehmend in Settings verlagert werden, in denen die Margen enger sind und die produktspezifische Zahlungsunterstützung weniger konsistent ist. Der Druck ist im Jahr 2026 stärker, da HRRP-Änderungen die Messbasis für Wiederaufnahmen erweitern, ohne einen einheitlichen Erstattungsweg für Adhäsionspräventionsprodukte zu schaffen. Klinische Leitlinien unterstützen den Einsatz in ausgewählten Settings, doch allein die Empfehlung hat sich nicht in eine konsistente Kodierungs- und Zahlungsbehandlung im gesamten Markt für Adhäsionsbarrieren in den Vereinigten Staaten umgewandelt. Solange sich das nicht ändert, werden viele Einrichtungen den Einsatz von Barrieren weiterhin gegen die unmittelbaren Fallkosten abwägen, anstatt die gesamten Komplikationskosten über die vollständige Versorgungsepisode zu berücksichtigen.
Präferenz der Chirurgen für rein technikbasierte Adhäsionsprävention
Das Verhalten der Chirurgen verlangsamt nach wie vor die breitere Durchdringung im Markt für Adhäsionsbarrieren in den Vereinigten Staaten. Aktuelle Berichte zeigten, dass weniger als 15 % der Chirurgen im vergangenen Jahr ein Adhäsionsbarriere-Produkt verwendet haben, was darauf hindeutet, dass prozedurale Gewohnheiten ein wesentliches Hemmnis darstellen, selbst wenn der klinische Bedarf gut anerkannt ist. Ein Teil dieser Zurückhaltung spiegelt das Vertrauen in eine sorgfältige Technik allein wider, und ein Teil davon spiegelt die Grenzen der Produkthandhabung bei minimal-invasiven Eingriffen wider, bei denen herkömmliche Folien schwer zu verwenden sind. Die Präferenz wird auch dadurch verstärkt, dass Chirurgen Leistungsvariabilität über verschiedene Gewebetypen oder Operationsfelder hinweg beobachten, da inkonsistente Ergebnisse den routinemäßigen Einsatz schwerer zu rechtfertigen machen. Das bedeutet, dass das Wachstum im Markt für Adhäsionsbarrieren in den Vereinigten Staaten nicht nur von der Produktzulassung abhängt, sondern auch von einer besseren Workflow-Integration, klareren eingriffsspezifischen Nachweisen und einer intensiveren Chirurgenschulung in der Applikationstechnik. Produkte, die die Anwendung vereinfachen, werden dieses Verhaltenshemmnis mit der Zeit eher abbauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Synthetische Plattformen verankern den Marktanteil, während die Biokompatibilität natürlicher Barrieren an Bedeutung gewinnt
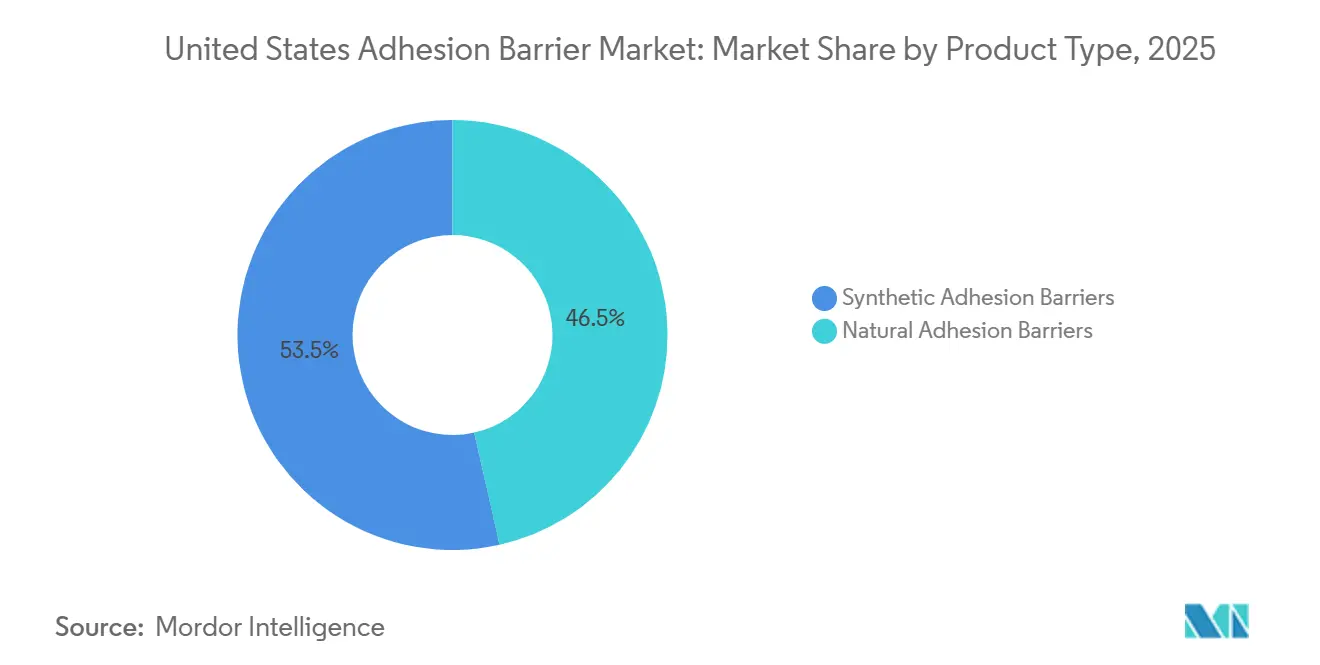
Synthetische Produkte hielten im Jahr 2025 einen Anteil von 53,28 % am Markt für Adhäsionsbarrieren in den Vereinigten Staaten und waren damit der größte Produkttyp in dieser Kategorie. Ihre Führungsposition spiegelt den langjährigen Einsatz in Krankenhausoperationssälen, die breite Vertrautheit unter chirurgischen Teams und das Vorhandensein etablierter FDA-zugelassener Plattformen wider. Hyaluronsäure- und regenerierte Zellulosevarianten bleiben in diesem Segment zentral, während Polyethylenglykol-Systeme in neurologischen und kardiovaskulären Anwendungen an Relevanz gewinnen, wo eine anpassungsfähige Abdeckung wichtig ist. Natürliche Barrieren werden bis 2031 voraussichtlich mit einer CAGR von 6,64 % wachsen, was sie zum am schnellsten wachsenden Produkttyp im Markt für Adhäsionsbarrieren in den Vereinigten Staaten macht.
Dieses schnellere Wachstum spiegelt das Interesse an Kollagen- und Fibrinmaterialien wider, die ein gewebemimetisches Profil und eine geringere lokale Entzündungsreaktion aufweisen. Peer-reviewed Forschung zu postoperativen Adhäsionen unterstützt weiterhin den Wert bioresorbierbarer Chemikalien, die aus endogenen oder biologisch vertrauten Molekülen wie Chondroitinsulfat, Hyaluronsäure und Fibrin gewonnen werden. Der von der FDA für Oxiplex verwendete Zulassungsweg zeigt auch, dass neuartige Formulierungen weiterhin in den US-amerikanischen Markt für Adhäsionsbarrieren eintreten können, wenn sie durch eingriffsspezifische Nachweise und klare Gerätekontrolle unterstützt werden. Da sich die Krankenhausbeschaffung in Richtung Biokompatibilität und differenzierter Ergebnisse verschiebt, sollten Unternehmen mit sowohl synthetischer Tiefe als auch Exposition gegenüber natürlichen Materialien im Markt für Adhäsionsbarrieren in den Vereinigten Staaten besser positioniert sein.
Nach Formulierung: Folie und Netz führen das Volumen an, während Gelformate auf minimal-invasiven Zugang abzielen
Folien- und Netzformulierungen machten im Jahr 2025 44,97 % der Größe des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten aus und behielten damit ihre führende Position nach Formulierung. Ihre Stärke bleibt an offene abdominale, pelvine und gynäkologische Eingriffe gebunden, bei denen die Platzierung über exponiertem Gewebe unkompliziert und vertraut ist. Baxters Seprafilm repräsentiert weiterhin die bekannteste kommerzielle Architektur in diesem Teil des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten und wird durch breite klinische Vertrautheit unterstützt. Dennoch ist dieses Format strukturell weniger für die laparoskopische und robotergestützte Applikation geeignet als neuere Gel- und Sprühansätze.
Gelformulierungen werden bis 2031 voraussichtlich mit einer CAGR von 6,83 % wachsen, was das schnellste Tempo unter allen Formulierungstypen darstellt. Dieses Wachstum resultiert aus der besseren Kompatibilität mit minimal-invasivem Zugang und der Fähigkeit, sich an unregelmäßige Gewebeoberflächen anzupassen, die starre Folien möglicherweise nicht gut abdecken. Forschungen zu sprühbaren Hydrogelen zeigen auch, dass flüssige und nahezu flüssige Applikationssysteme den Formulierungsmix weiter erweitern könnten, wenn sie von der Laborarbeit in die klinische Anwendung übergehen. Die Lücke zwischen der Führungsposition von Folien und dem Wachstum von Gelen zeigt, dass sich die Branche für Adhäsionsbarrieren in den Vereinigten Staaten von einer vertrautheitsgeleiteten Auswahl hin zu einer zugangskompatibler Auswahl verschiebt.
Nach Resorbierbarkeit: Resorbierbare Varianten behalten die Dominanz, während nicht-resorbierbare Plattformen die Nachfrage nach dauerhaften Barrieren bedienen
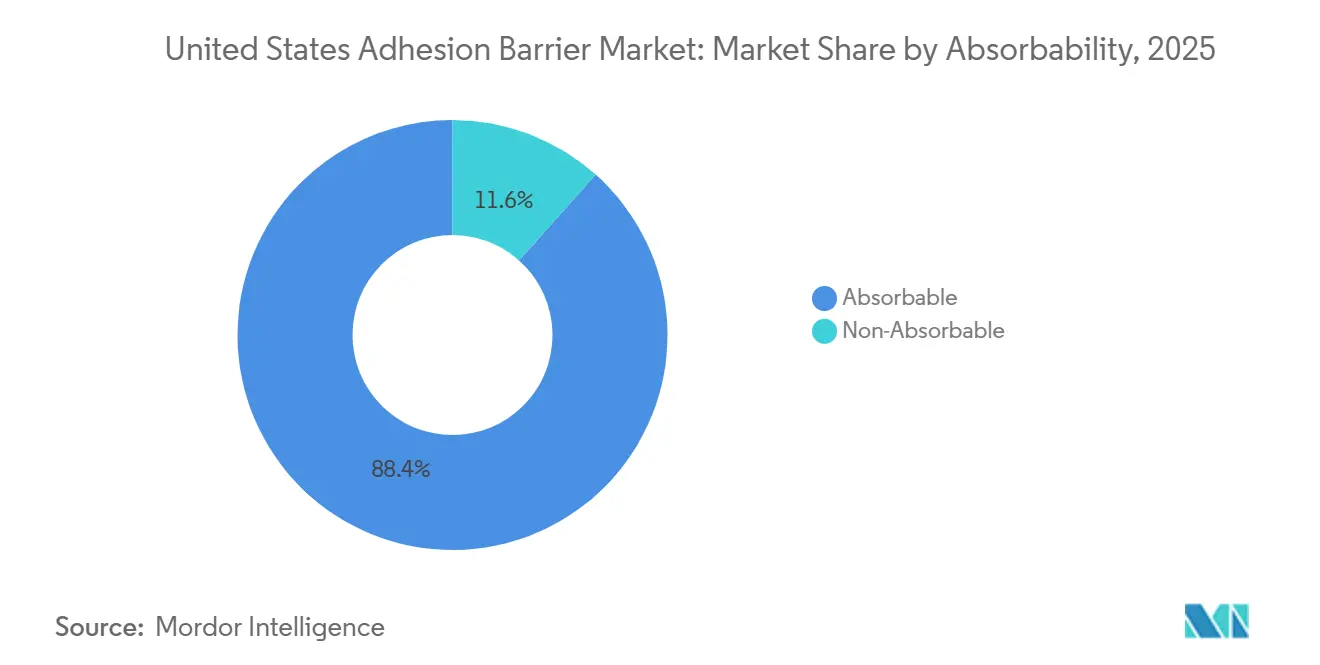
Resorbierbare Barrieren erzielten im Jahr 2025 einen Anteil von 89,17 %, was die konzentrierteste Aufteilung unter den wichtigsten Segmentierungstypen darstellte. Diese Dominanz spiegelt eine klare klinische Präferenz für Produkte wider, die sich ohne Entfernung auflösen und der von Krankenhausteams bevorzugten Einzelinterventionslogik entsprechen. Das Segment entspricht auch den Patientenergebnisprioritäten, da es langfristige Fremdkörperbedenken reduziert und den Bedarf an Folgeinterventionen begrenzt. Für die aktuelle Umsatzbasis des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten bleiben resorbierbare Formate daher die Standardwahl bei den meisten etablierten Eingriffen.
Nicht-resorbierbare Barrieren werden bis 2031 voraussichtlich mit einer CAGR von 5,06 % wachsen, obwohl sie in absoluten Zahlen deutlich kleiner bleiben. Ihr Wachstum verweist auf eine dauerhafte Nachfrage bei ausgewählten kardiovaskulären und neurologischen Eingriffen, bei denen eine längere physische Trennung einer kurzfristigen Degradation vorgezogen wird. Das Muster deutet darauf hin, dass sich der Markt für Adhäsionsbarrieren in den Vereinigten Staaten nicht von der Resorbierbarkeit als Kernprinzip entfernt, sondern mehr Raum für eingriffsspezifische Ausnahmen schafft. Peer-reviewed Literatur weist auch darauf hin, dass die Leistung je nach Gewebeumgebung variieren kann, was die laufende Arbeit an besseren Degradationsprofilen und gezielterem Materialverhalten unterstützt. Dieses Gleichgewicht zwischen breitem resorbierbarem Einsatz und nischenspezifischem dauerhaftem Einsatz wird wahrscheinlich ein stabiles Merkmal des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten bleiben.
Nach Anwendung: Abdominalchirurgie führt die Nachfrage an, während gynäkologische Eingriffe die nächste Wachstumswelle antreiben
Allgemeine und abdominale Eingriffe hielten im Jahr 2025 einen Anteil von 34,63 % an der Größe des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten und waren damit das größte Anwendungsgebiet. Ihre Führungsposition ergibt sich aus der hohen Adhäsionsinzidenz bei abdominal- und pelvischirurgischen Eingriffen sowie aus der höheren Komplikationsbelastung bei offenen kolorektalen Eingriffen. Adhäsionen können bis zu 93 % der Patienten nach abdominal- oder pelvischirurgischen Eingriffen betreffen, und die kolorektale Chirurgie weist ein deutlich erhöhtes Wiederaufnahmerisiko für adhäsionsbedingte Komplikationen auf. Dies hält den abdominalen Einsatz im Mittelpunkt der aktuellen Umsatzstruktur des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten.
Orthopädische Eingriffe werden bis 2031 voraussichtlich mit einer CAGR von 8,60 % wachsen, was sie zur am schnellsten wachsenden Anwendung im Markt für Adhäsionsbarrieren in den Vereinigten Staaten macht. Das Wachstum wird durch steigende laparoskopische gynäkologische Fallzahlen und einen stärkeren Protokolleinsatz in der fertilitätserhaltenden Chirurgie unterstützt. Ein 2024 veröffentlichter Expertenkonsens unterstützte auch den Einsatz von Adhäsionsbarrieren in gynäkologischen Eingriffen und Kaiserschnitt-Settings, was die klinische Grundlage für eine breitere Akzeptanz stärkt. Die Wirbelsäulenchirurgie bietet eine weitere fokussierte Chance, da FzioMeds Oxiplex-Gel mit einem spezifischen neurologischen Anwendungsprofil anstatt eines breiten, undifferenzierten Anspruchs auf den Markt kam. Der Anwendungsmix begünstigt daher Unternehmen, die den Nutzen eingriff für eingriff nachweisen können, anstatt sich auf eine einzige allgemeine Positionierungsstrategie zu verlassen.
Nach Endnutzer: Krankenhäuser verankern den Markt, während ambulante Operationszentren den Wachstumsvektor definieren
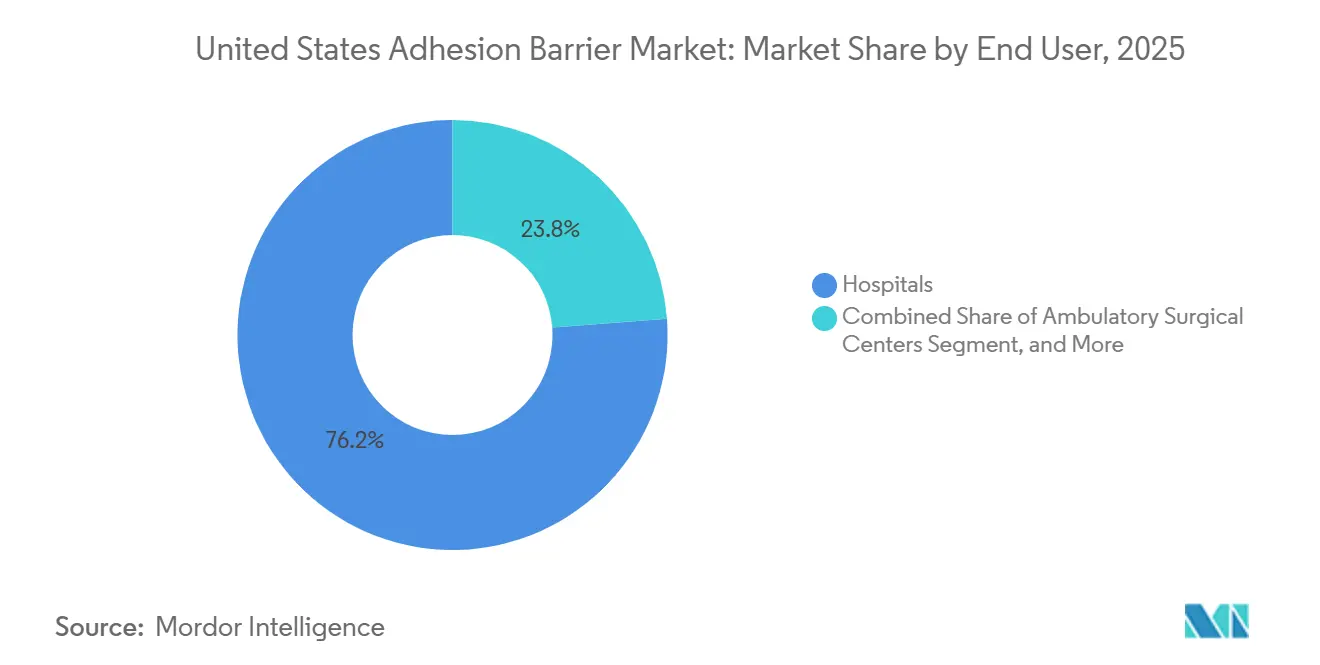
Krankenhäuser hielten im Jahr 2025 einen Anteil von 75,02 % an der Endnutzernachfrage und blieben damit im Mittelpunkt der aktuellen Beschaffung im Markt für Adhäsionsbarrieren in den Vereinigten Staaten. Ihre Führungsposition spiegelt die Konzentration auf offene Chirurgie, komplexere abdominale Fälle sowie kardiovaskuläre und neurologische Eingriffe mit höherem Schweregrad wider, bei denen die Evidenz stärker und die Beschaffungssysteme formalisiert sind. Diese Struktur begünstigt auch etablierte Lieferanten, da Formularentscheidungen in Krankenhäusern dazu neigen, klinische Vertrautheit, Dokumentationsqualität und etablierte Lieferantenbeziehungen zu belohnen. Aus diesen Gründen definieren Krankenhäuser weiterhin die aktuelle Umsatzbasis und das Preisumfeld des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten.
Ambulante Operationszentren werden bis 2031 voraussichtlich mit einer CAGR von 6,04 % wachsen, was sie zum am schnellsten wachsenden Endnutzersegment macht. Die Vereinigten Staaten verfügten im zweiten Quartal 2025 über 12.294 ambulante Operationszentren, darunter 6.504 Medicare-zertifizierte Einrichtungen, und diese wachsende Basis verlagert mehr laparoskopische und ambulante Fälle in Settings, die einfachere Applikationsformate benötigen. Die Beschaffung in ambulanten Operationszentren unterscheidet sich auch von der Krankenhausbeschaffung, da Arzt-Eigentümergruppen tendenziell stärker auf die Fallkosten und die Workflow-Effizienz fokussiert sind. Das bedeutet, dass Unternehmen, die die Branche für Adhäsionsbarrieren in den Vereinigten Staaten bedienen, für ambulante Operationszentren einen anderen kommerziellen Ansatz benötigen als für große Krankenhaussysteme.

Geografische Analyse
Kalifornien, Florida und Texas zusammen machten im Jahr 2025 fast ein Drittel der Medicare-zertifizierten Basis ambulanter Operationszentren aus, was ihnen einen überproportionalen Einfluss auf den Eingriffsstrom im Zusammenhang mit dem Markt für Adhäsionsbarrieren in den Vereinigten Staaten verleiht. Kalifornien führte mit 917 Medicare-zertifizierten ambulanten Operationszentren, gefolgt von Florida mit 531 und Texas mit 505. Diese Bundesstaaten kombinieren große ambulante Versorgungskapazitäten mit dichten Konzentrationen von Krankenhaussystemen und spezialisierten Chirurgiegruppen. Kalifornien profitiert auch von einer starken Adoption robotergestützter Chirurgie in städtischen und akademischen Zentren, was die Verlagerung hin zu Produkten unterstützt, die für minimal-invasive Workflows geeignet sind. Dies macht die pazifischen und Sun-Belt-Bundesstaaten besonders relevant für die nächste Phase des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten.
Florida repräsentiert ein besonderes Nachfragemuster, da seine ältere Patientenbasis und hohe Eingriffintensität die Exposition gegenüber abdominalen, kolorektalen, orthopädischen und spinalen Episoden erhöhen, die unter die Krankenhauswiederaufnahme- und gebündelten Zahlungsprüfung fallen. TEAM deckt nun 741 Krankenhäuser in 188 Metropolstatistikgebieten ab, und diese Konzentration finanzieller Verantwortung ist in dichten, hochausgelasteten Metropolgebieten am bedeutsamsten. Texas fügt eine große kommerziell versicherte Bevölkerung, eine wachsende ambulante chirurgische Kapazität und große akademische medizinische Zentren hinzu, die weiterhin robotergestützte und komplexe Chirurgievolumina prägen. Die Medicare-Gebühren-für-Leistungen-Ausgaben für Leistungen in ambulanten Operationszentren erreichten 2024 USD 7,5 Milliarden, was zeigt, wie groß die ambulante chirurgische Basis in Regionen geworden ist, in denen diese Bundesstaaten eine wichtige Rolle spielen.
Ländliche und kleinere Metropolgebiete bleiben der schwierigere Teil des geografischen Bildes für den Markt für Adhäsionsbarrieren in den Vereinigten Staaten. Stand Q4 2025 befanden sich 94 % der ambulanten Operationszentren in städtischen Gebieten, was viele Regionen mit geringerer Dichte stärker von kommunalen Krankenhausoperationssälen abhängig macht. Diese Krankenhäuser stehen oft vor engeren Budgetgrenzen und geringerer Fallkonzentration, was die Premium-Adoption verlangsamt, selbst wenn der klinische Bedarf besteht. Das Amerikanische Kollegium der Chirurgen hat auch hervorgehoben, dass Bildung und Übergangssupport in einem breiten Spektrum von Krankenhausumgebungen wichtig sein werden, da die Adhäsionsprävention in eine finanziell rechenschaftspflichtigere Versorgungsumgebung übergeht.
Wettbewerbslandschaft
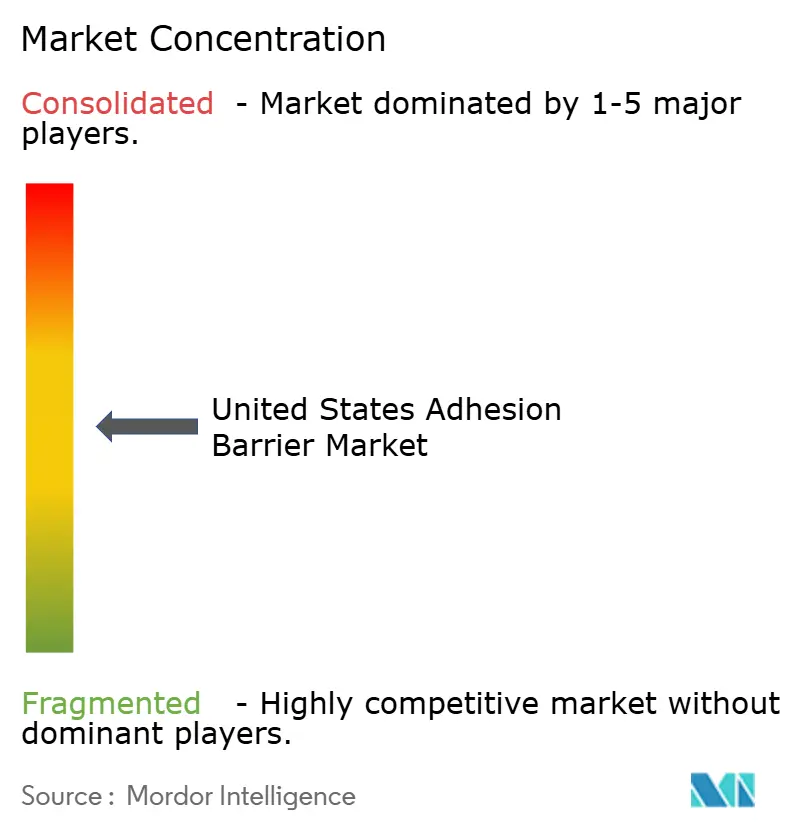
Der Markt für Adhäsionsbarrieren in den Vereinigten Staaten ist mäßig konsolidiert, wobei Baxter International und Johnson & Johnson (Ethicon) die stärksten Positionen in der folienbasierten Kategorie durch langjährig etablierte Produkte innehaben, die eine tiefe Krankenhausvertrautheit und breite klinische Anerkennung genießen. Baxters Seprafilm verankert weiterhin diesen Teil des Marktes und bleibt eine der sichtbarsten Markenplattformen in der offenen Abdominal- und Pelvischirurgie. Integra LifeSciences, Anika Therapeutics und FzioMed bilden die wichtigste Gruppe von Herausforderern mit differenzierten Ansätzen in der Hydrogelapplikation, der Hyaluronsäurepositionierung und eingriffsspezifischen Innovationen. Das wettbewerbliche Gravitationszentrum ist nach wie vor an Krankenhäuser gebunden. Dennoch beginnt sich der Formulierungsmix von starren Folien hin zu Lösungen zu verschieben, die besser zum minimal-invasiven Zugang passen. Diese Veränderung gestaltet um, wie die Führungsposition im Markt für Adhäsionsbarrieren in den Vereinigten Staaten bis 2031 verteidigt werden wird.
FzioMed vollzog einen der klarsten strategischen Schritte, als es die FDA De Novo-Klassifizierung erhielt und später die US-Vermarktung von Oxiplex-Gel für die Lendenwirbelsäulenchirurgie aufnahm. Integra stärkte seine Position mit einer 2024 veröffentlichten wirtschaftlichen Bewertung, die Kosteneinsparungen für DuraSeal PEG-Hydrogel-Versiegelungsmittel im Vergleich zu Fibrinkleber bei Eingriffen an der hinteren Schädelgrube in fünf europäischen Ländern zeigte. Baxter hat seine Marktstellung weiterhin verteidigt, indem es das Wertversprechen und die langjährige klinische Stellung von Seprafilm in der chirurgischen Praxis betont. Diese Schritte zeigen, dass der Wettbewerb im Markt für Adhäsionsbarrieren in den Vereinigten Staaten nicht mehr nur um Markenpräsenz geht, sondern auch um Formatrelevanz, gesundheitsökonomische Unterstützung und eingriffsspezifische Evidenz.
Eine wichtige Öffnung für Herausforderer besteht darin, dass neuere Evidenz nicht immer gleich starke nachgelagerte Vorteile für alle etablierten Produkte und Endpunkte bestätigt hat, was Raum für Ersatz in ausgewählten Anwendungen lässt. Weißer Raum bleibt am stärksten in der kardiovaskulären Reoperation, dem neurologischen Adhäsionsmanagement und minimal-invasiven gynäkologischen Applikationsformaten. Unternehmen, die klinische Evidenz, Kostenträgerbindung und Chirurgenschulung kombinieren können, sollten besser positioniert sein, um Marktanteile im Markt für Adhäsionsbarrieren in den Vereinigten Staaten zu gewinnen. Die nächste Wettbewerbsordnung wird daher wahrscheinlich weniger von breiten Ansprüchen abhängen und mehr davon, die Eignung in den spezifischen Eingriffen nachzuweisen, bei denen die Akzeptanz noch gering ist.
Marktführer in der Adhäsionsbarrieren-Branche in den Vereinigten Staaten
-
Baxter International Inc.
-
W. L. Gore and Associates, Inc.
-
Johnson & Johnson (Ethicon)
-
Anika Therapeutics Inc.
-
Integra LifeSciences Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- März 2026: KARL STORZ ist eine strategische Vertriebspartnerschaft mit Womed SAS eingegangen, einem in Frankreich ansässigen Unternehmen, das auf Lösungen für die Gebärmuttergesundheit spezialisiert ist. Im Rahmen dieser Vereinbarung wird KARL STORZ als exklusiver US-Vertriebspartner von Womed Leaf fungieren, einer von der US-amerikanischen Lebensmittel- und Arzneimittelbehörde zugelassenen Behandlung für Frauen mit intrauterinen Adhäsionen, allgemein bekannt als Asherman-Syndrom. Diese Zusammenarbeit kombiniert das etablierte Vertriebsnetz von KARL STORZ mit dem innovativen Therapieprodukt von Womed, um den Zugang zu fortschrittlicher intrauteriner Versorgung in den Vereinigten Staaten zu erweitern.
- März 2026: FzioMed, Inc., ein globaler Marktführer in der postoperativen Adhäsionsprävention mit seiner fortschrittlichen synthetischen, resorbierbaren Geltechnologie, hat positive Ergebnisse aus einer prospektiven, randomisierten, doppelblinden, multizentrischen klinischen Studie bekannt gegeben. Die Studie zeigte, dass das intraoperative Oxiplex Gel des Unternehmens sowohl die Schmerzlinderung als auch die neurologischen Ergebnisse bei Patienten mit schweren Bein- und Rückenschmerzen signifikant verbessert, wenn es als Ergänzung während der lumbalen Wirbelsäulenchirurgie eingesetzt wird. Dies stärkt die Rolle von Oxiplex als innovative Lösung zur Verbesserung der Genesung und Lebensqualität der Patienten bei Wirbelsäuleneingriffen.
- November 2025: FzioMed, Inc. initiierte die Vermarktung von Oxiplex Gel in den Vereinigten Staaten nach seiner FDA De Novo Klassifizierung. Oxiplex ist als das erste und einzige FDA-zugelassene intraoperative Gel für die lumbale Wirbelsäulenchirurgie zur Reduzierung postoperativer Beinschmerzen und neurologischer Symptome positioniert und wurde in mehr als 750.000 Wirbelsäuleneingriffen international eingesetzt, was eine substanzielle reale Evidenzbasis für die US-Adoption bietet.
- Januar 2025: Die FDA erteilte die De Novo Klassifizierung und Marktzulassung für FzioMeds Oxiplex Gel und etablierte damit einen neuen Klasse-II-Gerätetyp für intraoperative Adhäsionspräventionsgele in der Wirbelsäulenchirurgie mit besonderen Kontrollen. Dieser regulatorische Meilenstein schafft eine neue Präzedenzgerätekategorie, auf die zukünftige Adhäsionsbarrieren-Entwickler im Gelformat möglicherweise verweisen können, was potenziell die regulatorischen Zeitpläne für Polyethylenglykol-basierte und Hydrogel-Plattformen der nächsten Generation beschleunigt.
Berichtsumfang des Marktes für Adhäsionsbarrieren in den Vereinigten Staaten
Der Markt für Adhäsionsbarrieren in den Vereinigten Staaten repräsentiert den Sektor der Gesundheits- und Medizingerätebranche, der sich auf Produkte konzentriert, die während chirurgischer Eingriffe eingesetzt werden, um die Bildung innerer Narben und abnormaler Gewebeverknüpfungen, sogenannter Adhäsionen, zu verhindern.
Der Markt für Adhäsionsbarrieren in den Vereinigten Staaten ist nach Produkttyp, Formulierung, Resorbierbarkeit, Anwendung und Endnutzer segmentiert. Nach Produkttyp ist der Markt in synthetische Adhäsionsbarrieren wie Hyaluronsäure, regenerierte Zellulose, Polyethylenglykol und andere synthetische Optionen sowie natürliche Adhäsionsbarrieren wie Kollagen und Fibrin unterteilt. Nach Formulierung sind Produkte in Folien- und Netzform, Gel- und Flüssigform erhältlich. Nach Resorbierbarkeit werden sie als resorbierbar oder nicht-resorbierbar klassifiziert. Nach Anwendung werden Adhäsionsbarrieren häufig in allgemeinen und abdominalen Eingriffen, gynäkologischen Eingriffen, orthopädischen Eingriffen, kardiovaskulären Eingriffen, neurologischen Eingriffen, urologischen Eingriffen, rekonstruktiven Eingriffen und HNO-Eingriffen eingesetzt. Nach Endnutzer wird die Akzeptanz durch Krankenhäuser, ambulante Operationszentren, Fachkliniken und andere vorangetrieben. Der Bericht bietet die Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Synthetische Adhäsionsbarrieren | Hyaluronsäure |
| Regenerierte Zellulose | |
| Polyethylenglykol | |
| Andere synthetische Adhäsionsbarrieren | |
| Natürliche Adhäsionsbarrieren | Kollagen |
| Fibrin |
| Folie und Netz |
| Gel |
| Flüssigkeit |
| Resorbierbar |
| Nicht-Resorbierbar |
| Allgemeine und abdominale Eingriffe |
| Gynäkologische Eingriffe |
| Orthopädische Eingriffe |
| Kardiovaskuläre Eingriffe |
| Neurologische Eingriffe |
| Urologische Eingriffe |
| Rekonstruktive Eingriffe |
| Krankenhäuser |
| Ambulante Operationszentren |
| Fachkliniken |
| Nach Produkttyp | Synthetische Adhäsionsbarrieren | Hyaluronsäure |
| Regenerierte Zellulose | ||
| Polyethylenglykol | ||
| Andere synthetische Adhäsionsbarrieren | ||
| Natürliche Adhäsionsbarrieren | Kollagen | |
| Fibrin | ||
| Nach Formulierung | Folie und Netz | |
| Gel | ||
| Flüssigkeit | ||
| Nach Resorbierbarkeit | Resorbierbar | |
| Nicht-Resorbierbar | ||
| Nach Anwendung | Allgemeine und abdominale Eingriffe | |
| Gynäkologische Eingriffe | ||
| Orthopädische Eingriffe | ||
| Kardiovaskuläre Eingriffe | ||
| Neurologische Eingriffe | ||
| Urologische Eingriffe | ||
| Rekonstruktive Eingriffe | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Fachkliniken | ||
Im Bericht beantwortete Schlüsselfragen
Was ist der Wert für 2026 und der Ausblick für 2031 im Bereich der Adhäsionsbarrieren in den Vereinigten Staaten?
Der Markt für Adhäsionsbarrieren in den Vereinigten Staaten steht im Jahr 2026 bei 326,10 Millionen USD und wird bis 2031 voraussichtlich 442,25 Millionen USD bei einer CAGR von 6,28 % erreichen.
Welcher Produkttyp führt derzeit in den Vereinigten Staaten?
Synthetische Barrieren führten im Jahr 2025 mit einem Anteil von 53,12 %, unterstützt durch etablierte FDA-zugelassene Plattformen und starke Krankenhausvertrautheit.
Welche Formulierung wächst bis 2031 am schnellsten?
Gelformulierungen wachsen mit einer CAGR von 6,83 % am schnellsten, da sie besser zu den Anforderungen der laparoskopischen und robotergestützten Applikation passen.
Warum sind Krankenhäuser noch die größten Endnutzer?
Krankenhäuser hielten im Jahr 2025 einen Anteil von 75,02 % an der Nachfrage, da sie komplexere offene abdominale, kardiovaskuläre und neurologische Eingriffe durchführen, bei denen Evidenz und Beschaffungssysteme stärker ausgeprägt sind.
Welche Anwendung expandiert am schnellsten?
Orthopädische Eingriffe werden voraussichtlich mit einer CAGR von 8,60 % am schnellsten wachsen, angetrieben durch steigende Eingriffszahlen, wachsende Nachfrage nach Adhäsionsprävention bei Sehnen-, Nerven- und Gelenkrekonstruktionseingriffen sowie die zunehmende Akzeptanz fortschrittlicher resorbierbarer Barrieretechnologien.
Was hemmt die Adoption trotz klinischen Bedarfs?
Die größten Einschränkungen sind uneinheitliche Erstattung, Produktkostensensitivität, Workflow-Reibung bei minimal-invasiver Chirurgie und die anhaltende Abhängigkeit der Chirurgen von ausschließlich technikbasierter Prävention.