
米国癒着防止バリア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 309.37 百万米ドル |
| 市場規模 (2026) | 326.10 百万米ドル |
| 市場規模 (2031) | 442.25 百万米ドル |
| 成長率 (2026 - 2031) | 6.28 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国癒着防止バリア市場分析
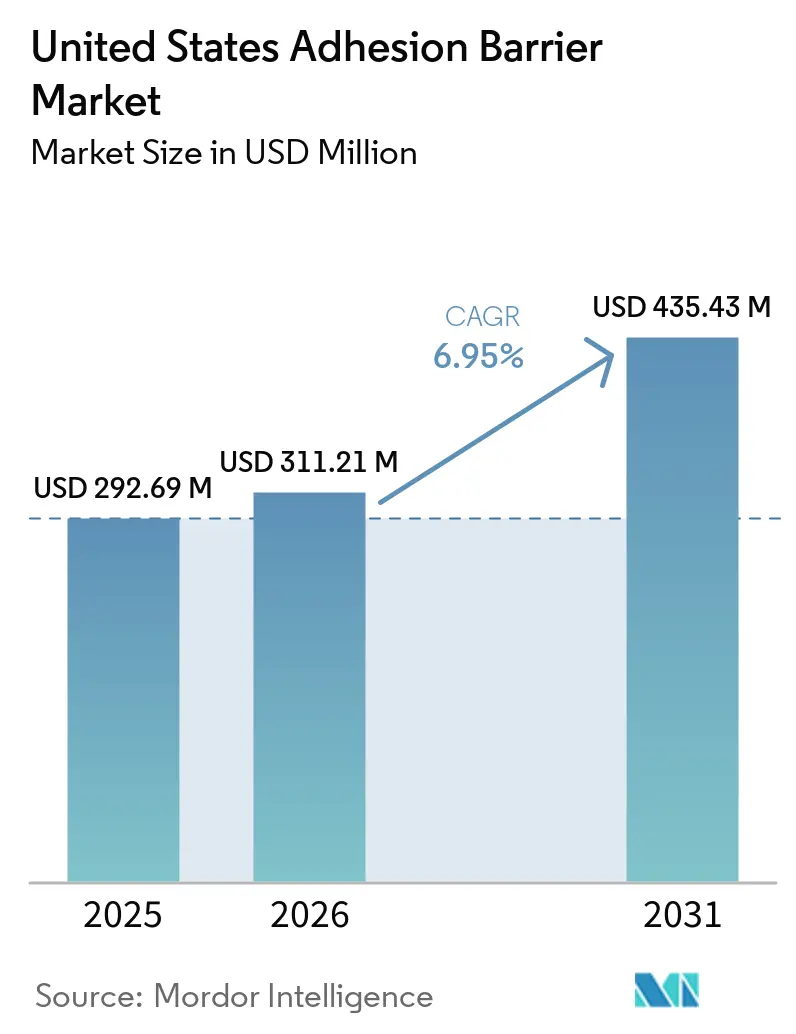
米国アドヒージョンバリア市場規模は、2025年の309.37 ミリオン 米ドルから2026年には326.10 ミリオン 米ドルに増加し、2026年から2031年にかけて6.28%のCAGRで成長して2031年までに442.25 ミリオン 米ドルに達する見込みです。
米国癒着防止バリア市場における需要は、低侵襲手術およびロボット手術の件数増加によって支えられており、これにより従来のフィルムよりも腹腔鏡およびロボットワークフローに適したフォーマットへのニーズが高まっています。米国癒着防止バリア市場はまた、特にCMS支払いモデルが手術アウトカムに対する財務的責任を強化する中で、癒着関連の再入院および繰り返しケアコストに対する病院の意識向上からも恩恵を受けています。製品開発は、脊椎、婦人科、およびより小さなアクセスポイントを通じて行われるその他の手術により適した生体吸収性、ゲル、スプレー可能なプラットフォームへと米国癒着防止バリア市場を向かわせています。米国癒着防止バリア市場に対する主な制約は、ケア環境全体にわたる不均一な償還、製品コストへの感度、および多くの外科医による手技のみによる予防への継続的な選好です。それでも、最近の外科医の使用率の低さは、米国癒着防止バリア市場にまだ大きな採用ギャップが存在することを示しており、ワークフローの摩擦とカバレッジの障壁が改善されれば、収益拡大の余地が大きく残されています。
主要レポートのポイント
- 製品タイプ別では、合成バリアが2025年に53.28%のシェアでトップとなり、天然バリアは米国アドヒージョンバリア市場において2031年までに6.64%のCAGRで拡大すると予測されています。
- 製剤別では、フィルム・メッシュが2025年に47.97%のシェアでトップとなり、ゲル製剤は2031年までに6.83%のCAGRで成長すると予測されています。
- 吸収性別では、吸収性バリアが2025年に89.17%のシェアを保持し、非吸収性バリアは米国アドヒージョンバリア市場において2031年までに5.06%のCAGRで成長すると予測されています。
- 適用別では、一般・腹部外科が2025年に36.63%のシェアを占め、整形外科は2031年までに8.60%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2025年に75.02%のシェアを保持し、外来手術センターは米国アドヒージョンバリア市場において2031年までに6.04%のCAGRで最高の成長率を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国癒着防止バリア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算) 予測 | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| ロボット手術および 低侵襲手術件数の増加 | +2.0% | 全国規模、 高件数の都市部外科センターおよびアカデミック医療センターに集中 | 中期(2〜4 年) |
| 癒着関連再入院を削減するための バンドル支払いの圧力 | +1.2% | 全国規模、早期かつ最も重要な利益は 188のTEAM大都市統計地域に集中 | 短期(2年 以内) |
| 生体吸収性および スプレー可能バリアにおける製品革新 | +1.5% | 全国規模、脊椎および婦人科手術センターへの 早期浸透 | 中期(2〜4 年) |
| 米国における 外来手術センターの拡大 | +0.8% | 全国規模、 カリフォルニア州、フロリダ州、テキサス州での先行的な州レベルの利益 | 短期(2年以内)および中期(2〜4年) |
| 術後癒着負担に対する 外科医の意識 | +0.5% | 全国規模、 臨床学会主導の教育を通じて影響が拡大 | 長期(4年 以上) |
| 機関による ゼロ癒着プロトコルおよびバリュー委員会 | +0.4% | 全国規模、 大規模統合デリバリーネットワークおよびアカデミック病院システムに集中 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
ロボット手術および低侵襲手術件数の増加
ロボット手術は、米国癒着防止バリア市場においてより迅速な採用を支援できる手術基盤を拡大しています。ロボット支援手術は現在、米国で実施されるすべての手術の22%を占めており、採用は新しいプラットフォームの導入を継続する主要病院システムで最も強く維持されています。この変化が重要なのは、米国癒着防止バリア市場の既存製品基盤の多くが、トロカーベースのアクセスよりも開腹手術に適した硬質フィルム形式を中心としているためです。その結果、ロボット手術および低侵襲手術の成長は、より小さなポートを通じて、また不均一な組織表面に対して送達できるゲル、スプレー、およびその他の適合性製品へと米国癒着防止バリア市場を向かわせています。これらの手術へのシフトが強まるほど、米国癒着防止バリア市場は腹腔鏡およびロボット環境でのハンドリングの摩擦を低減できる開発者を優遇するようになります。[1] そのフォーマット移行は、ゲルの予想成長率がカテゴリー全体と比較して速いことにすでに表れています。
癒着関連再入院を削減するためのバンドル支払いの圧力
バンドル支払い改革は、米国癒着防止バリア市場において合併症回避をより財務的に重要なものにしています。CMSは2026年1月1日から188の大都市統計地域の741病院を対象に義務的実施を伴うTEAMモデルを最終決定しており、対象エピソードには大腸手術および脊椎固定術が含まれます。これらのエピソードが重要なのは、腹部または骨盤手術後の患者の最大93%が癒着の影響を受け、開腹手術および大腸手術は癒着関連合併症による再入院リスクが大幅に高いためです。[2] 再入院はまた、TEAMの品質および返済ロジックに直接影響し、病院管理者が米国癒着防止バリア市場における予防ツールを評価するためのより明確な根拠を与えます。CMSはまた、2026年度のHRRP測定期間を3年から2年に短縮しており、これにより最近のパフォーマンスがより可視化され、予防可能な再入院イベントのコストが上昇します。これらの支払い変更は合わさって、米国癒着防止バリア市場を純粋に裁量的な臨床的追加ではなく、リスク管理の購買決定に近づけています。
生体吸収性およびスプレー可能バリアにおける製品革新
製品革新は、米国癒着防止バリア市場における成長の源泉を変えています。2025年7月、FDAはOxiplexゲルにDe Novo分類およびマーケティング承認を付与し、これは特定の術後臨床目的を持つ腰椎脊椎手術向けに設計された最初のFDA承認術中ゲルとなりました。研究チームはまた、内視鏡的送達を通じて数秒以内に保護コーティングを形成するスプレー可能なヒドロゲルシステムを開発中であり、これは旧来の開腹手術製品を制限していたアクセス問題に直接対処するものです。査読済み研究は、現在承認されている製品がすべての組織タイプおよび手術野で同等のパフォーマンスを発揮するわけではないことを示し続けており、臨床的ニーズは新しいフォーマットだけに限定されません。これにより、より容易な送達とより予測可能な組織パフォーマンスおよび分解挙動を組み合わせた製品のための余地が米国癒着防止バリア市場に生まれます。これらの特性を日常的な手術室での用に取り込むことができる企業は、米国癒着防止バリア市場において最も魅力的な採用プールを獲得する位置にあります。
米国における外来手術センターの拡大
外来手術センターの拡大は、米国癒着防止バリア市場に新たな件数チャネルを開いています。2025年第2四半期時点で、米国には12,294の外来手術センターがあり、6,504のメディケア認定施設を含み、CMSは2024年だけで168の新施設を認定しました。[3] 外来手術センターにおけるメディケア出来高払い受益者1人当たりの手術件数は2024年に3.5%増加し、外来手術センターサービスへのメディケア出来高払い総支出は同年に75億米ドルに達しました。この移行は、送達が容易で保管が容易であり、フィルム重視のソリューションよりもケースごとに正当化しやすい製品フォーマットを優遇します。同じシフトが、外来センターで腹腔鏡婦人科、整形外科、および一般外科の症例が増加しているため、米国癒着防止バリア市場におけるゲルおよびスプレー可能システムのより速い役割を支援します。手術が外来手術センターに移行するほど、米国癒着防止バリア市場は外来経済学とより短いワークフローサイクルに適合した製品に依存するようになります。これが、チャネル成長とフォーマット革新が別々のトレンドとしてではなく、今や一緒に動いている理由です。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 標準的な縫合糸・ドレーンと比較した高い初費用 | -1.3% | 全国規模、特にコミュニティ病院、クリティカルアクセス病院、農村部病院で顕著 | 中期(2〜4年) |
| 処置環境間での不均一な償還認定 | -1.1% | 全国の外来手術センターおよび病院外来設定 | 短期(2年以内)および中期(2〜4年) |
| 術式のみによるアドヒージョン予防を好む外科医の傾向 | -0.8% | 全国 | 長期(4年以上) |
| 複雑な術野における製品性能のばらつき | -0.7% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
処置環境間での不均一な償還認定
米国アドヒージョンバリア市場における採用の最も明確な制限要因の一つとして、償還の問題が挙げられます。CMSはHCPCSレベルIIコードC1765のもとでアドヒージョンバリアを認定していますが、支払い対応は依然として支払者、処置、ケアの場によって異なり、多くの外来手術センターおよび外来設定では既存の施設料の範囲内でコストを吸収しなければなりません。このギャップは、婦人科および低侵襲処置において特に重要です。なぜなら、これらのケースはマージンが厳しく、製品固有の支払いサポートが一貫していない設定に移行しているためです。2026年には、HRRP(病院再入院削減プログラム)の変更により再入院測定基準が拡大される一方で、アドヒージョン予防製品に対する統一的な償還経路が創出されないため、圧力はより強まっています。臨床ガイダンスは特定の設定での使用を支持していますが、承認だけでは米国アドヒージョンバリア市場全体にわたる一貫したコーディングおよび支払い対応への転換には至っていません。この状況が変わるまで、多くの施設はエピソード全体にわたる合併症コストではなく、即時のケース経済性に基づいてバリア使用を検討し続けるでしょう。
術式のみによるアドヒージョン予防を好む外科医の傾向
外科医の行動は、依然として米国アドヒージョンバリア市場への広範な普及を遅らせています。最近の報告によると、過去1年間にアドヒージョンバリア製品を使用した外科医は15%未満であり、臨床的ニーズが十分に認識されている場合でも、処置上の習慣が依然として大きな障壁となっていることが示されています。この消極性の一部は、精密な術式のみへの自信を反映しており、また一部は従来のフィルムが使用困難な低侵襲処置における製品取り扱いの制限を反映しています。外科医が組織タイプや術野によって性能のばらつきを目にする場合にも、この傾向は強化されます。なぜなら、一貫性のない結果は日常的な使用を正当化しにくくするためです。これは、米国アドヒージョンバリア市場の成長が製品承認だけでなく、より優れたワークフローへの適合、より明確な処置固有のエビデンス、および送達技術における外科医トレーニングの充実にも依存していることを意味します。適用を簡素化する製品は、時間をかけてこの行動上の障壁を低減する可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:天然バリアの生体適合性が牽引力を増す中、合成プラットフォームがシェアを確保
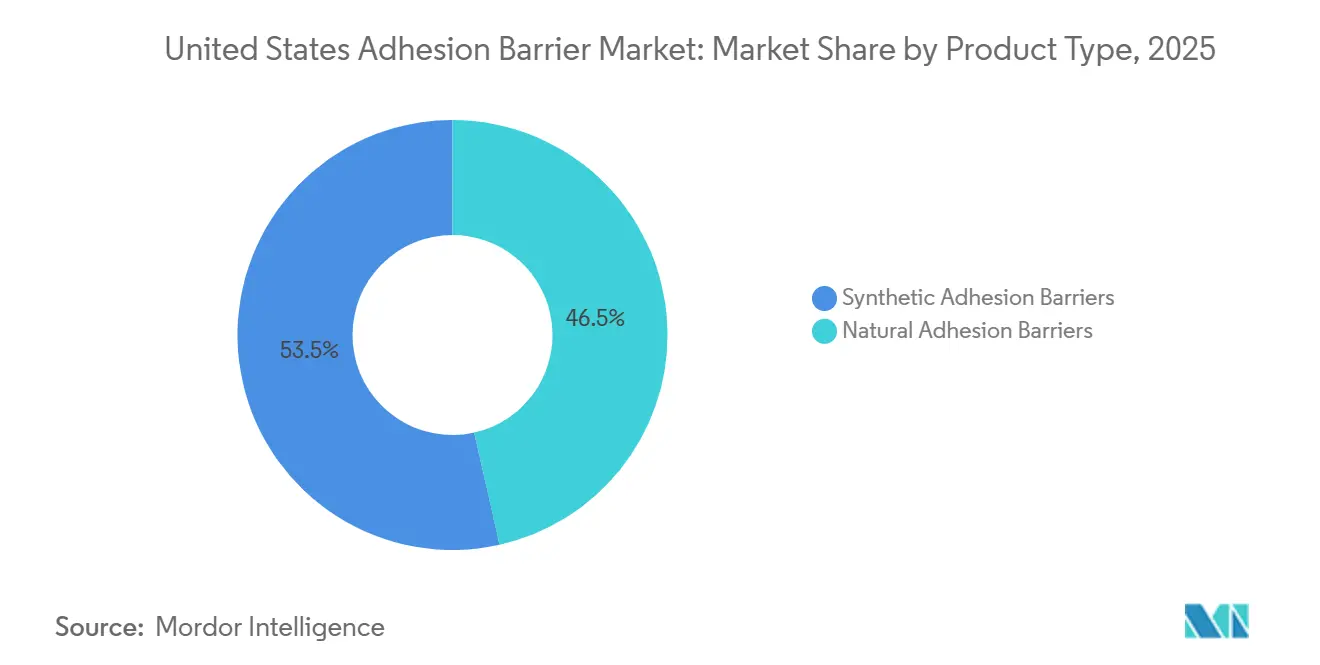
合成製品は2025年に米国アドヒージョンバリア市場シェアの53.28%を占め、カテゴリー内で最大の製品タイプとなりました。そのリードは、病院の手術室での長年にわたる使用、外科チーム間での幅広い知名度、およびFDA認可済みプラットフォームの存在を反映しています。ヒアルロン酸および再生セルロースのバリアントはこのセグメントの中心であり続け、ポリエチレングリコールシステムは適合性のあるカバレッジが重要な神経外科および心臓血管外科での使用において関連性を高めています。天然バリアは2031年までに6.64%のCAGRで成長すと予測されており、米国アドヒージョンバリア市場において最も成長の速い製品タイプとなっています。
この急速な成長は、組織模倣プロファイルと局所炎症反応の低減に合致するコラーゲンおよびフィブリン素材への関心を反映しています。術後アドヒージョンに関する査読済み研究は、コンドロイチン硫酸、ヒアルロン酸、フィブリンなどの内因性または生物学的に馴染みのある分子に由来する生体吸収性化学物質の価値を引き続き支持しています。OxiplexのFDA経路はまた、処置固有のエビデンスと明確なデバイス管理に裏付けられた場合、新規製剤が依然として米国アドヒージョンバリア産業に参入できることを示しています。病院の調達がバイオコンパティビリティと差別化されたアウトカムへとシフトするにつれ、合成の深みと天然素材の両方を持つ企業が米国アドヒージョンバリア市場においてより有利な立場に置かれるでしょう。
製剤別:フィルムおよびメッシュが件数をリードし、ゲル製剤が低侵襲アクセスをターゲット
フィルム・メッシュ製剤は2025年に米国アドヒージョンバリア市場規模の44.97%を占め、製剤別でトップの地位を維持しました。その強みは、露出した組織への配置が簡単で馴染みのある開腹腹部・骨盤・婦人科処置に引き続き結びついています。BaxterのSeprafilmは、米国アドヒージョンバリア市場のこの部分において最もよく知られた商業的アーキテクチャを代表し続けており、幅広い臨床的知名度に支えられています。それでも、このフォーマットは構造的に、新しいゲルおよびスプレーアプローチよりも腹腔鏡・ロボット送達に適していません。
ゲル製剤は2031年までに6.83%のCAGRで成長すると予測されており、これはすべての製剤タイプの中で最も速いペースです。この成長は、低侵襲アクセスとの優れた適合性、および硬いフィルムでは十分にカバーできない不規則な組織表面への適合能力から生まれています。スプレー可能なハイドロゲルに関する研究はまた、液体および液体に近い送達システムが実験室での研究から臨床使用に移行すれば、フォーマットミックスをさらに広げる可能性があることを示しています。フィルムのリーダーシップとゲルの成長の差は、米国アドヒージョンバリア産業が馴染みに基づく選択からアクセス適合性に基づく選択へとシフトしていることを示しています。
吸収性別:非吸収性プットフォームが耐久性バリア需要に対応する中、吸収性バリアが優位性を維持
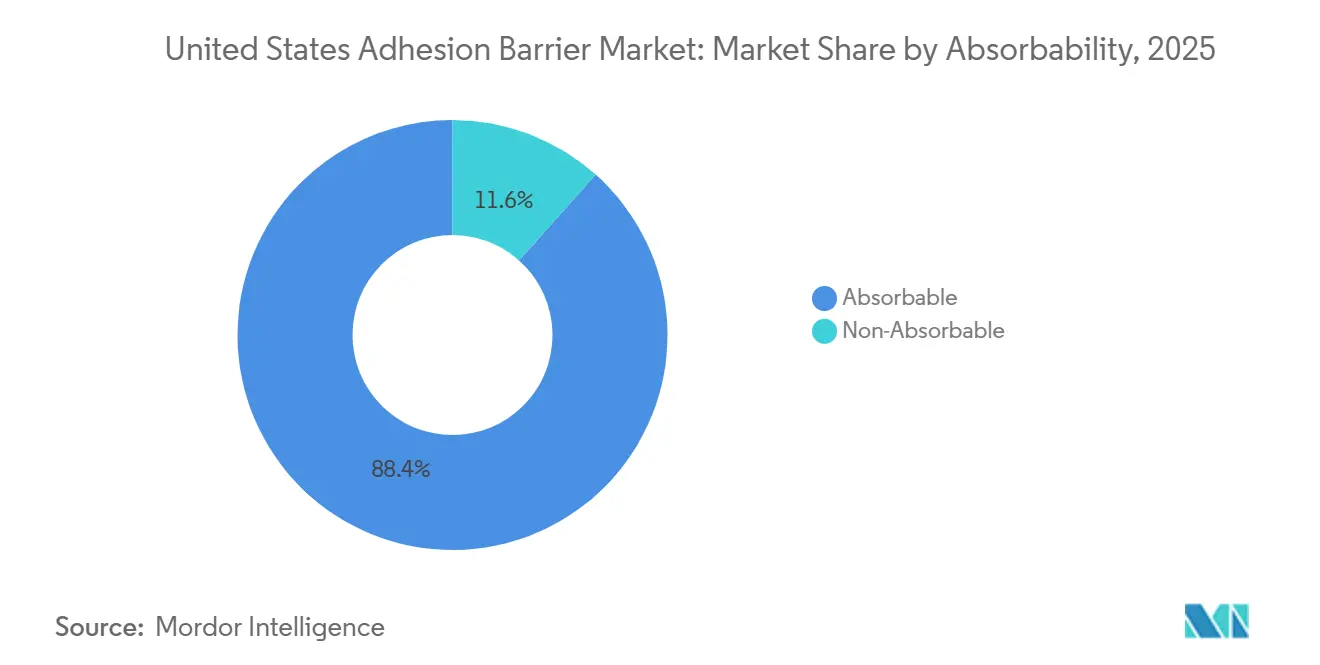
吸収性バリアは2025年に89.17%のシェアを獲得し、主要なセグメンテーションタイプの中で最も集中した分割となりました。この優位性は、回収を必要とせずに分解し、病院チームが好む単一介入の論理に適合する製品に対する明確な臨床的嗜好を反映しています。このセグメントはまた、長期的な異物懸念を軽減し、フォローアップ介入の必要性を制限するため、患者アウトカムの優先事項とも一致しています。米国アドヒージョンバリア市場の現在の収益基盤において、吸収性フォーマットはほとんどの確立された処置においてデフォルトの選択肢であり続けています。
非吸収性バリアは絶対的な規模では依然としてはるかに小さいものの、2031年までに5.06%のCAGRで成長すると予測されています。その成長は、短期的な分解よりも長期的な物理的分離が好まれる特定の心臓血管および神経外科処置における持続的な需要を示しています。このパターンは、米国アドヒージョンバリア市場が吸収性を中核原則として離れているのではなく、処置主導の例外に対してより多くの余地を開いていることを示唆しています。査読済み文献はまた、組織境によって性能が異なる可能性があることを指摘しており、より優れた分解プロファイルとより標的を絞った素材挙動に関する継続的な研究を支持しています。広範な吸収性使用とニッチな耐久性使用のバランスは、米国アドヒージョンバリア市場の安定した特徴であり続ける可能性が高いです。
用途別:腹部外科が需要をリードし、婦人科手術が次の成長波を牽引
一般・腹部外科は2025年に米国アドヒージョンバリア市場規模の34.63%を占め、最大の適用領域となりました。そのリーダーシップは、腹部・骨盤外科における高いアドヒージョン発生率と、開腹大腸手術に関連する重篤な合併症負担から生まれています。アドヒージョンは腹部または骨盤外科後の患者の最大93%に影響を与える可能性があり、大腸外科はアドヒージョン関連合併症による再入院リスクが著しく高くなっています。これにより、腹部使用は米国アドヒージョンバリア市場の現在の収益構造の中心であり続けています。
整形外科は2031年までに8.60%のCAGRで拡大すると予測されており、米国アドヒージョンバリア市場において最も成長の速い適用となっています。成長は、腹腔鏡婦人科ケースボリュームの増加と、妊孕性温存手術におけるプロトコル使用の強化によって支えられています。2024年に発表された専門家コンセンサスはまた、婦人科手術および帝王切開設定でのアドヒージョンバリア使用を支持しており、より広範な採用の臨床的根拠を強化しています。脊椎外科は別の集中した機会を加えており、FzioMedのOxiplexゲルは広範で差別化されていない主張ではなく、特定の神経外科的使用プロファイルで市場に参入しました。したがって、適用ミックスは、単一の一般的なポジショニングストーリーに依存するのではなく、処置ごとに価値を証明できる企業を優遇しています。
エンドユーザー別:病院が市場を確保し、外来手術センターが成長ベクターを定義
病院は2025年にエンドユーザー需要の75.02%のシェアを保持し、米国アドヒージョンバリア市場における現在の購買の中心であり続けました。そのリードは、開腹外科、より複雑な腹部ケース、およびエビデンスが強く調達システムが形式化されている高度な心臓血管・神経外科処置への集中を反映しています。この構造はまた、病院のフォーミュラリー決定が臨床的知名度、文書品質、および確立されたベンダー関係を重視する傾向があるため、既存のサプライヤーに有利に働きます。これらの理由から、病院は米国アドヒージョンバリア市場の現在の収益基盤と価格環境を定義し続けています。
外来手術センターは2031年までに6.04%のCAGRで成長すると予測されており、最も成長の速いエンドユーザーセグメントとなっています。米国は2025年第2四半期時点で12,294の外来手術センターを有しており、そのうち6,504はメディケア認定施設であり、この拡大する基盤はより多くの腹腔鏡および外来ケースをより簡単な送達フォーマットを必要とする設定にシフトさせています。外来手術センターの購買はまた、医師オーナーグループがケースごとの経済性とワークフロー効率により直接的に焦点を当てる傾向があるため、病院の購買とは異なります。これは、米国アドヒージョンバリア産業にサービスを提供する企業が、大規模病院システムとは異なる外来手術センター向けの商業的アプローチを必要とすることを意味します。
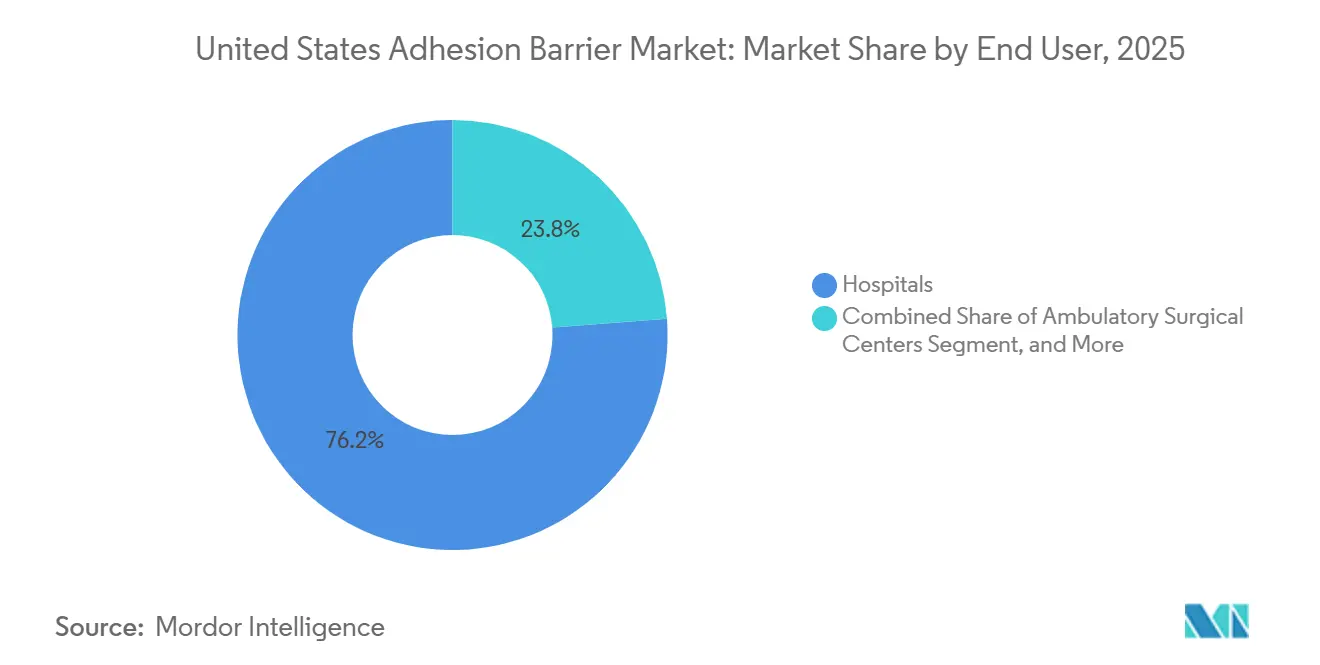
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地理的分析
カリフォルニア州、フロリダ州、テキサス州は合わせて2025年のメディケア認定外来手術センター基盤の約3分の1を占めており、米国癒着防止バリア市場に関連する手術フローに対して不均衡な影響力を持っています。カリフォルニア州は917のメディケア認定外来手術センターでリードし、フロリダ州が531、テキサス州が505と続いています。これらの州、大規模な外来フットプリントと病院システムおよび専門外科グループの密集した集中を組み合わせています。カリフォルニア州はまた、都市部およびアカデミックセンターでの強力なロボット手術採用から恩恵を受けており、低侵襲ワークフローに適した製品へのシフトを支援しています。これにより、太平洋岸およびサンベルト州は米国癒着防止バリア市場の次のフェーズに特に関連性が高くなっています。
フロリダ州は、高齢患者基盤と高い手術強度が腹部、大腸、整形外科、および脊椎エピソードへの露出を増加させ、病院再入院およびバンドル支払い審査の対象となるため、独特の需要パターンを示しています。TEAMは現在188の大都市統計地域の741病院をカバーしており、財務的責任のその集中は密集した高利用率の都市圏で最も重要です。テキサス州は、大規模な商業保険加入人口、成長する外来手術フットプリント、およびロボット手術と複雑な手術件数を形成し続ける主要なアカデミック医療センターを加えています。外来手術センターサービスへのメディケア出来高払い支出は2024年に75億米ドルに達しており、これらの州が主要な役割を果たす地域で外来手術基盤がいかに大きくなったかを示しています。
農村部および小規模都市圏は、米国癒着防止バリア市場の地理的状況においてより困難な部分であり続けています。2025年第4四半期時点で、外来手術センターの94%が都市部に位置しており、多くの低密度地域は地域病院の手術室により依存しています。これらの病院はしばしばより厳しい予算制限と低い症例集中に直面しており、臨床的ニーズが存在する場合でもプレミアム採用を遅らせます。米国外科学会はまた、癒着予防がより財務的に責任あるケア環境に移行するにつれて、広範な病院設定全体で教育と移行支援が重要になると強調しています。
競合状況
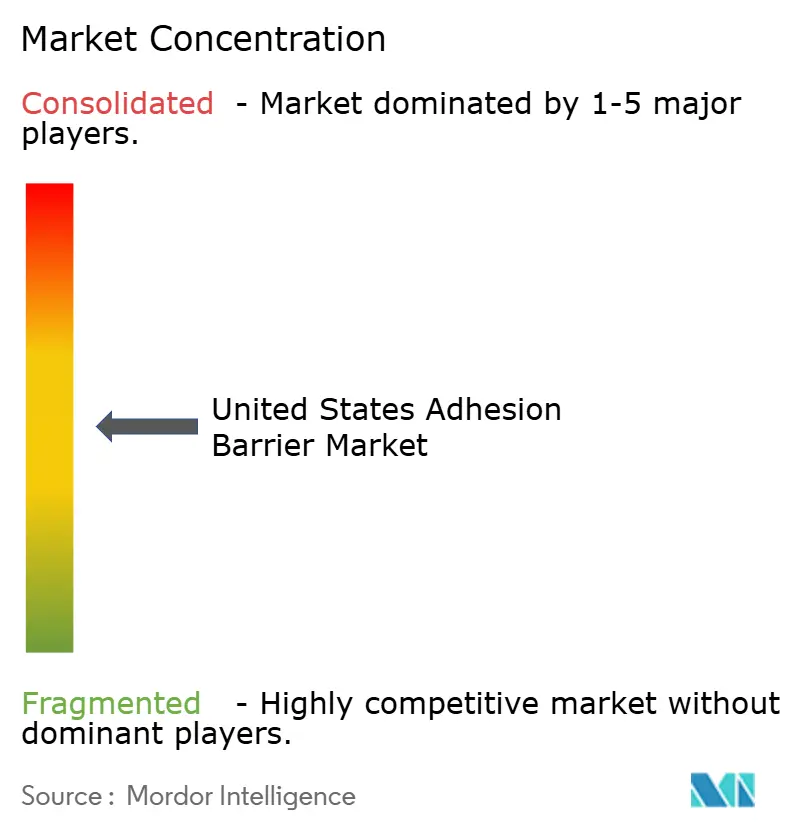
米国アドヒージョンバリア市場は中程度に集約されており、Baxter InternationalとJohnson & Johnson(Ethicon)が、深い病院での知名度と幅広い臨床的認知度を持つ長年確立れた製品を通じて、フィルムベースカテゴリーで最も強いポジションを占めています。BaxterのSeprafilmはこの市場部分を引き続き支えており、開腹腹部・骨盤外科において最も知名度の高いブランドプラットフォームの一つであり続けています。Integra LifeSciences、Anika Therapeutics、FzioMedは、ハイドロゲル送達、ヒアルロン酸ポジショニング、および処置固有のイノベーションにおける差別化されたアプローチを持つ主要な挑戦者グループを形成しています。競争の重心は依然として病院に結びついています。しかし、フォーマットミックスは硬いフィルムから低侵襲アクセスにより適したソリューションへとシフトし始めています。この変化は、2031年を通じて米国アドヒージョンバリア市場におけるリーダーシップがどのように守られるかを再形成しています。
FzioMedは、FDA De Novo分類を取得し、その後腰椎脊椎外科向けOxiplexゲルの米国商業化を開始したことで、最も明確な戦略的動きの一つを行いました。Integraは、5つの欧州諸国における後頭蓋窩手術でのフィブリン糊と比較したDuraSeal PEGハイドロゲルシーラントのコスト削減を示した2024年の経済評価の発表によってポジションを強化しました。Baxterは、外科実践におけるSeprafilmの価値提案と長い臨床的実績を強調することでフランチャイズを守り続けています。これらの動きは、米国アドヒージョンバリア市場における競争がブランドの存在感だけでなく、フォーマットの関連性、医療経済的サポート、および処置固有のエビデンスについても問われるようになっていることを示しています。
挑戦者にとっての重要な機会は、新しいエビデンスが確立されたすべての製品とエンドポイントにわたって同様に強力な下流の利益を常に確認しているわけではないことであり、これにより特定の用途での代替の余地が残されています。ホワイトスペースは、心臓血管再手術、神経外科的アドヒージョン管理、および低侵襲婦人科送達フォーマットにおいて最も強く残っています。臨床エビデンス、支払者エンゲージメント、および外科医トレーニングを組み合わせることができる企業は、米国アドヒージョンバリア市場でシェアを獲得するためにより有利な立場に置かれるでしょう。次の競争秩序は、したがって、広範な主張よりも採用がまだ低い特定の処置での適合性を証明することにより依存する可能性が高いです。
米国癒着防止バリア産業リーダー
-
Baxter International Inc.
-
W. L. Gore and Associates, Inc.
-
Johnson & Johnson(Ethicon)
-
Anika Therapeutics Inc.
-
Integra LifeSciences Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年3月:KARL STORZは、子宮内癒着(一般にアッシャーマン症候群と呼ばれる)を持つ女性向けに米国食品医薬品局によって承認された治療法であるWomed Leafの独占的な米国販売代理店としてKARL STORZが機能するという合意の下、子宮健康ソリューションを専門とするフランスを拠点とする企業Womed SASと戦略的販売代理店パートナーシップを締結しました。このコラボレーションは、KARL STORZの確立された販売ネットワークとWomedの革新的な治療製品を組み合わせて、米国における高度な子宮内ケアへのアクセスを拡大します。
- 2026年3月:高度な合成吸収性ゲル技術による術後癒着予防のグローバルリーダーであるFzioMed, Inc.は、前向き、無作為化、二重盲検、多施設臨床試験からの肯定的な結果を発表しました。この研究は、同社のOxiplex術中ゲルが腰椎脊椎手術中の補助剤として使用された場合、重篤な脚および背部痛に苦しむ患者の疼痛緩和と神経学的アウトカムの両方を有意に改善することを実証しました。これにより、脊椎手術における回復と患者の生活の質の向上における革新的なソリューションとしてのOxiplexの役割が強化されます。
- 2025年11月:FzioMed, Inc.は、FDAのDe Novo分類に続いて米国でのOxiplexゲルの商業化を開始しました。Oxiplexは、術後の脚の痛みと神経症状を軽減するための腰椎脊椎手術向けの最初で唯一のFDA承認術中ゲルとして位置付けられており、国際的に75万件以上の脊椎手術で使用されており、米国での採用のための実質的な実世界エビデンス基盤を提供しています。
- 2025年1月:FDAはFzioMedのOxiplexゲルにDe Novo分類およびマーケティング承認を付与し、特別な管理を伴う脊椎手術における術中癒着防止ゲルの新しいクラスIIデバイスタイプを確立しました。この規制上のマイルストーンは、将来のゲル形式の癒着防止バリア開発者が参照できる新しい先行デバイスカテゴリーを作成し、次世代PEGベースおよびヒドロゲルプラットフォームの規制タイムラインを加速させる可能性があります。
米国癒着防止バリア市場レポートの範囲
米国アドヒージョンバリア市場は、手術中に内部瘢痕およびアドヒージョンとして知られる異常な組織結合の形成を防ぐために使用される製品に焦点を当てたヘルスケアおよび医療機器産業のセクターを表しています。
米国アドヒージョンバリア市場は、製品タイプ、製剤、吸収性、適用、およびエンドユーザーによってセグメント化されています。製品タイプ別では、市場はヒアルロン酸、再生セルロース、ポリエチレングリコール、その他の合成オプションなどの合成アドヒージョンバリアと、コラーゲンおよびフィブリンなどの天然アドヒージョンバリアにセグメント化されています。製剤別では、製品はフィルム・メッシュ、ゲル、液体形態で入手可能です。吸収性別では、吸収性または非吸収性に分類されます。適用別では、アドヒージョンバリアは一般・腹部外科、婦人科手術、整形外科手術、心臓血管外科手術、神経外科手術、泌尿器科手術、再建外科手術、耳鼻咽喉科手術で広く使用されています。エンドユーザー別で、採用は病院、外来手術センター、専門クリニック、その他によって推進されています。レポートは上記セグメントの市場規模および予測を金額(米ドル)で提供しています。
| 合成癒着防止バリア | ヒアルロン酸 |
| 再生セルロース | |
| ポリエチレングリコール | |
| その他の合成癒着防止バリア | |
| 天然癒着防止バリア | コラーゲン |
| フィブリン |
| フィルムおよびメッシュ |
| ゲル |
| 液体 |
| 吸収性 |
| 非吸収性 |
| 一般・腹部外科 |
| 婦人科手術 |
| 整形外科手術 |
| 心臓血管外科手術 |
| 神経外科手術 |
| 泌尿器科手術 |
| 再建外科手術 |
| 病院 |
| 外来手術センター |
| 専門クリニック |
| 製品タイプ別 | 合成癒着防止バリア | ヒアルロン酸 |
| 再生セルロース | ||
| ポリエチレングリコール | ||
| その他の合成癒着防止バリア | ||
| 天然癒着防止バリア | コラーゲン | |
| フィブリン | ||
| 製剤別 | フィルムおよびメッシュ | |
| ゲル | ||
| 液体 | ||
| 吸収性別 | 吸収性 | |
| 非吸収性 | ||
| 用途別 | 一般・腹部外科 | |
| 婦人科手術 | ||
| 整形外科手術 | ||
| 心臓血管外科手術 | ||
| 神経外科手術 | ||
| 泌尿器科手術 | ||
| 再建外科手術 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニック | ||
レポートで回答された主要な質問
米国癒着防止バリア分野の2026年の価値と2031年の見通しは?
米国アドヒージョンバリア市場は2026年に326.10 ミリオン 米ドルに達し、6.28%のCAGRで2031年までに442.25 ミリオン 米ドルに達すると予測されています。
現在、米国でリードしている製品タイプはどれですか?
合成バリアは2025年に53.12%のシェアでトップとなり、確立されたFDA認可済みプラットフォームと強い病院での知名度に支えられています。
2031年にかけて最も速く成長している製剤はどれですか?
ゲル製剤は腹腔鏡・ロボット送達ニーズにより適合しているため、6.83%のCAGRで最も速く成長しています。
病院が然として最大のエンドユーザーである理由は何ですか?
病院はエビデンスと調達システムがより強固な複雑な開腹腹部・心臓血管・神経外科処置をより多く実施しているため、2025年に需要の75.02%を保持しました。
最も速く拡大している用途はどれですか?
整形外科は処置件数の増加、腱・神経・関節再建外科におけるアドヒージョン予防への需要の高まり、および先進的な吸収性バリア技術の採用拡大に牽引され、8.60%のCAGRで最も速く成長すると予測されています。
臨床的ニーズにもかかわらず採用を妨げているものは何ですか?
最大の制約は、不均一な償還、製品コストへの感度、低侵襲手術におけるワークフローの摩擦、および手技のみによる予防への外科医の継続的な依存です。