
Tamanho e Participação do Mercado de Barreira de Adesão dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 309.37 Milhões de dólares |
| Tamanho do Mercado (2026) | 326.10 Milhões de dólares |
| Tamanho do Mercado (2031) | 442.25 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.28 % |
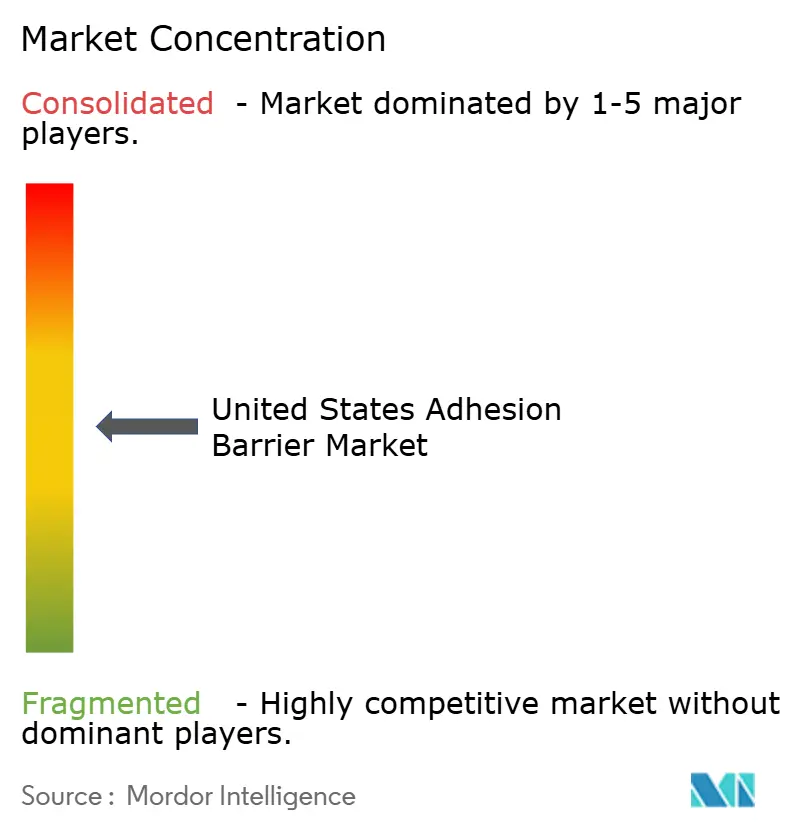
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Barreira de Adesão dos Estados Unidos por Mordor Intelligence
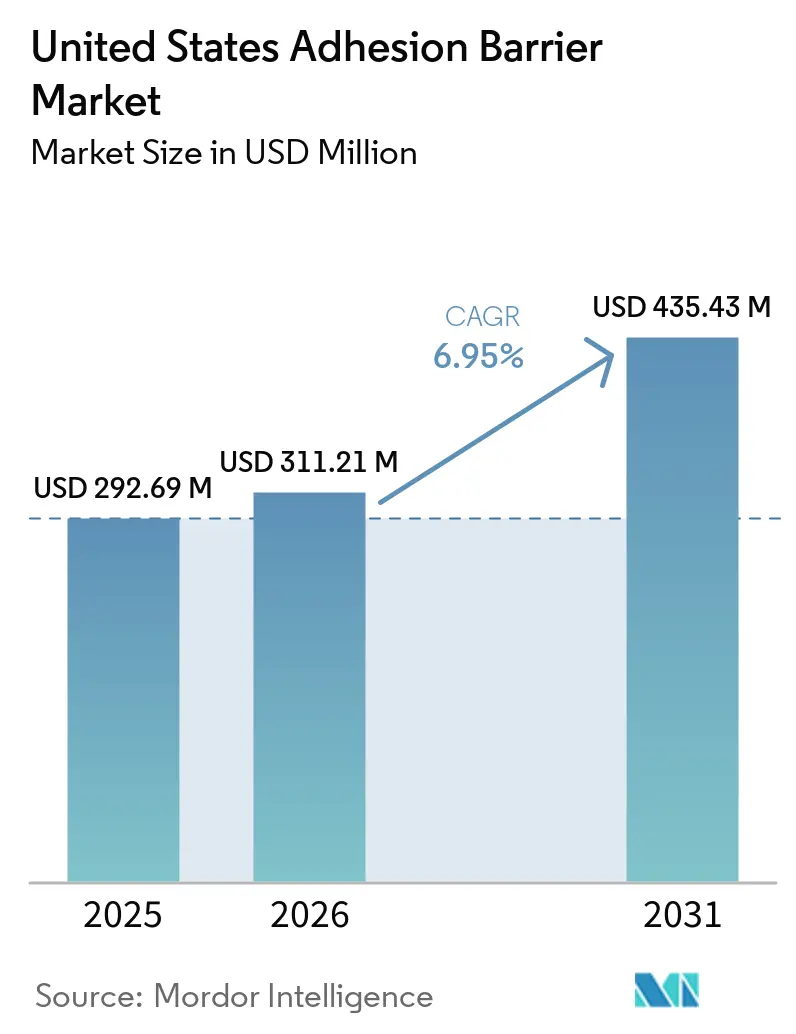
O tamanho do Mercado de Barreira de Adesão dos Estados Unidos deverá aumentar de 309,37 milhões de USD em 2025 para 326,10 milhões de USD em 2026 e atingir 442,25 milhões de USD até 2031, crescendo a um CAGR de 6,28% no período de 2026 a 2031.
A demanda no mercado de barreira de adesão dos Estados Unidos é sustentada pelo crescente volume de procedimentos minimamente invasivos e robóticos, o que aumenta a necessidade de formatos mais adequados aos fluxos de trabalho laparoscópicos e robóticos do que os filmes convencionais. O mercado de barreira de adesão dos Estados Unidos também se beneficia de uma maior conscientização hospitalar sobre reinternações relacionadas a aderências e custos de cuidados repetidos, especialmente à medida que os modelos de pagamento do CMS atribuem maior responsabilidade financeira aos resultados cirúrgicos. O desenvolvimento de produtos está movendo o mercado de barreira de adesão dos Estados Unidos em direção a plataformas biorreabsorvíveis, em gel e em spray, mais alinhadas com procedimentos de coluna vertebral, ginecológicos e outros realizados por pontos de acesso menores. Os principais limites do mercado de barreira de adesão dos Estados Unidos continuam sendo o reembolso desigual entre os ambientes de atendimento, a sensibilidade ao custo dos produtos e a preferência contínua de muitos cirurgiões pela prevenção apenas por técnica. Ainda assim, o baixo uso recente por cirurgiões mostra que o mercado de barreira de adesão dos Estados Unidos ainda apresenta uma grande lacuna de adoção, o que deixa espaço significativo para expansão de receita caso as barreiras de fricção no fluxo de trabalho e de cobertura melhorem.
Principais Conclusões do Relatório
- Por tipo de produto, as barreiras sintéticas lideraram com 53,28% de participação em 2025, enquanto as barreiras naturais têm previsão de expansão a um CAGR de 6,64% até 2031 no mercado de barreira de adesão dos Estados Unidos.
- Por formulação, filme e malha lideraram com 47,97% de participação em 2025, enquanto a formulação em gel tem previsão de crescimento a um CAGR de 6,83% até 2031.
- Por absorvibilidade, as barreiras absorvíveis detinham 89,17% de participação em 2025, enquanto as barreiras não absorvíveis têm projeção de crescimento a um CAGR de 5,06% até 2031 no mercado de barreira de adesão dos Estados Unidos.
- Por aplicação, as cirurgias gerais e abdominais representaram 36,63% de participação em 2025, enquanto as cirurgias ortopédicas têm projeção de avanço a um CAGR de 8,60% até 2031.
- Por usuário final, os hospitais detinham 75,02% de participação em 2025, enquanto os centros cirúrgicos ambulatoriais registraram o maior CAGR projetado de 6,04% até 2031 no mercado de barreira de adesão dos Estados Unidos.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Barreira de Adesão dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos Volumes de Cirurgia Robótica e Minimamente Invasiva | +2.0% | Nacional, concentrado em centros cirúrgicos urbanos de alto volume e centros médicos acadêmicos | Médio prazo (2 a 4 anos) |
| Pressão de Pagamento Agrupado para Reduzir Reinternações Relacionadas a Aderências | +1.2% | Nacional, com ganhos iniciais e mais significativos nas 188 áreas estatísticas metropolitanas do modelo TEAM | Curto prazo (≤ 2 anos) |
| Inovação de Produtos em Barreiras Biorreabsorvíveis e em Spray | +1.5% | Nacional, com penetração inicial em centros de cirurgia de coluna vertebral e ginecológica | Médio prazo (2 a 4 anos) |
| Expansão dos Centros Cirúrgicos Ambulatoriais nos Estados Unidos | +0.8% | Nacional, com ganhos estaduais líderes na Califórnia, Flórida e Texas | Curto prazo (≤ 2 anos) e Médio prazo (2 a 4 anos) |
| Conscientização dos Cirurgiões sobre o Ônus das Aderências Pós-operatórias | +0.5% | Nacional, com influência se expandindo por meio de educação liderada por sociedades clínicas | Longo prazo (≥ 4 anos) |
| Protocolos Institucionais de Zero Aderência e Comitês de Valor | +0.4% | Nacional, concentrado em grandes redes integradas de prestação de serviços e sistemas hospitalares acadêmicos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Volumes de Cirurgia Robótica e Minimamente Invasiva
A cirurgia robótica está expandindo a base de procedimentos que pode sustentar uma adoção mais rápida no mercado de barreira de adesão dos Estados Unidos. Os procedimentos assistidos por robô representam agora 22% de todas as cirurgias realizadas nos Estados Unidos, e a adoção permanece mais forte nos principais sistemas hospitalares que continuam a implantar plataformas mais novas. Essa mudança é relevante porque grande parte da base de produtos instalada no mercado de barreira de adesão dos Estados Unidos ainda se concentra em formatos de filme rígido, mais adequados à cirurgia aberta do que ao acesso por trocarte. Como resultado, o crescimento da cirurgia robótica e minimamente invasiva está impulsionando o mercado de barreira de adesão dos Estados Unidos em direção a géis, sprays e outros produtos conformáveis que podem ser administrados por portas menores e sobre superfícies de tecido irregulares. Quanto mais forte for a mudança em direção a esses procedimentos, mais o mercado de barreira de adesão dos Estados Unidos recompensará os desenvolvedores que consigam reduzir a fricção de manuseio em ambientes laparoscópicos e robóticos.[1] Essa transição de formato já é visível na taxa de crescimento esperada mais rápida dos géis em comparação com a categoria geral.
Pressão de Pagamento Agrupado para Reduzir Reinternações Relacionadas a Aderências
A reforma do pagamento agrupado está tornando a prevenção de complicações mais relevante financeiramente no mercado de barreira de adesão dos Estados Unidos. O CMS finalizou o modelo TEAM com implementação obrigatória a partir de 1º de janeiro de 2026, abrangendo 741 hospitais em 188 áreas estatísticas metropolitanas, e os episódios cobertos incluem procedimentos intestinais maiores e fusão espinhal. Esses episódios são relevantes porque as aderências afetam até 93% dos pacientes após cirurgia abdominal ou pélvica, enquanto a cirurgia aberta e a cirurgia colorretal estão associadas a um risco de reinternação muito maior por complicações relacionadas a aderências.[2] As reinternações também alimentam diretamente a lógica de qualidade e reembolso do TEAM, o que dá aos administradores hospitalares uma base mais clara para avaliar ferramentas de prevenção no mercado de barreira de adesão dos Estados Unidos. O CMS também reduziu a janela de medição do HRRP de 3 anos para 2 anos para o exercício fiscal de 2026, o que torna o desempenho recente mais visível e eleva o custo de eventos de reinternação evitáveis. Em conjunto, essas mudanças de pagamento estão movendo o mercado de barreira de adesão dos Estados Unidos para mais perto de uma decisão de compra baseada em gestão de risco, em vez de um complemento clínico puramente discricionário.
Inovação de Produtos em Barreiras Biorreabsorvíveis e em Spray
A inovação de produtos está mudando de onde virá o crescimento no mercado de barreira de adesão dos Estados Unidos. Em julho de 2025, a FDA concedeu classificação De Novo e autorização de comercialização para o gel Oxiplex, que se tornou o primeiro gel intraoperatório autorizado pela FDA projetado para procedimentos de coluna lombar com uma finalidade clínica pós-operatória específica. Equipes de pesquisa também estão avançando em sistemas de hidrogel em spray que formam um revestimento protetor em segundos por meio de administração endoscópica, o que aborda diretamente o problema de acesso que limitava os produtos mais antigos de cirurgia aberta. Trabalhos revisados por pares continuam a mostrar que os produtos atualmente aprovados não apresentam desempenho igualmente bom em todos os tipos de tecido e campos cirúrgicos, portanto a necessidade clínica não se limita apenas a um novo formato. Isso cria espaço no mercado de barreira de adesão dos Estados Unidos para produtos que combinem facilidade de administração com desempenho tecidual e comportamento de degradação mais previsíveis. As empresas que conseguirem trazer essas qualidades para o uso rotineiro em sala de cirurgia estão posicionadas para capturar o conjunto de adoção mais atraente no mercado de barreira de adesão dos Estados Unidos.
Expansão dos Centros Cirúrgicos Ambulatoriais nos Estados Unidos
A expansão dos centros cirúrgicos ambulatoriais está abrindo um novo canal de volume para o mercado de barreira de adesão dos Estados Unidos. No segundo trimestre de 2025, os Estados Unidos contavam com 12.294 centros cirúrgicos ambulatoriais, incluindo 6.504 instalações certificadas pelo Medicare, e o CMS certificou 168 novas instalações somente em 2024.[3] O volume de procedimentos por beneficiário do Medicare fee-for-service nos centros cirúrgicos ambulatoriais cresceu 3,5% em 2024, e os gastos totais do Medicare fee-for-service com serviços de centros cirúrgicos ambulatoriais atingiram USD 7,5 bilhões no mesmo ano. Essa migração favorece formatos de produtos fáceis de administrar, fáceis de armazenar e mais fáceis de justificar por caso do que soluções com predominância de filmes. A mesma mudança apoia o papel mais rápido dos sistemas em gel e em spray no mercado de barreira de adesão dos Estados Unidos, porque os centros ambulatoriais estão recebendo mais casos de cirurgia ginecológica laparoscópica, ortopédica e geral. Quanto mais procedimentos migrarem para os centros cirúrgicos ambulatoriais, mais o mercado de barreira de adesão dos Estados Unidos dependerá de produtos que se adequem à economia ambulatorial e a ciclos de fluxo de trabalho mais curtos. É por isso que o crescimento do canal e a inovação de formato estão agora avançando juntos, em vez de como tendências separadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial em Comparação com Suturas e Drenos Padrão | -1.3% | Nacional, mais agudo em hospitais comunitários, de acesso crítico e rurais | Médio prazo (2 a 4 anos) |
| Reconhecimento de Reembolso Desigual entre Diferentes Contextos de Procedimento | -1.1% | Centros cirúrgicos ambulatoriais e ambientes hospitalares ambulatoriais em todo o país | Curto prazo (≤ 2 anos) e Médio prazo (2 a 4 anos) |
| Preferência dos Cirurgiões pela Prevenção de Adesão Apenas por Técnica | -0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Variabilidade no Desempenho do Produto em Campos Cirúrgicos Complexos | -0.7% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Reconhecimento de Reembolso Desigual entre Diferentes Contextos de Procedimento
O reembolso continua sendo um dos limites mais evidentes para a adoção no mercado de barreira de adesão dos Estados Unidos. O CMS reconhece as barreiras de adesão sob o código HCPCS Nível II C1765, mas o tratamento de pagamento ainda varia por pagador, procedimento e local de atendimento, e muitos centros cirúrgicos ambulatoriais e ambientes ambulatoriais precisam absorver o custo dentro das taxas de instalação existentes. Essa lacuna é especialmente relevante para procedimentos ginecológicos e minimamente invasivos, pois esses casos estão migrando para ambientes onde as margens são mais apertadas e o suporte de pagamento específico por produto é menos consistente. A pressão é maior em 2026 porque as mudanças no HRRP ampliam a base de mensuração de readmissão sem criar uma via de reembolso uniforme para produtos de prevenção de adesão. As diretrizes clínicas apoiam o uso em determinados contextos, mas o endosso por si só não se converteu em codificação e tratamento de pagamento consistentes em todo o mercado de barreira de adesão dos Estados Unidos. Até que isso mude, muitas instalações continuarão a ponderar o uso de barreiras em relação à economia imediata do caso, em vez dos custos totais de complicações ao longo de todo o episódio de cuidado.
Preferência dos Cirurgiões pela Prevenção de Adesão Apenas por Técnica
O comportamento dos cirurgiões ainda retarda uma penetração mais ampla no mercado de barreira de adesão dos Estados Unidos. Relatórios recentes mostraram que menos de 15% dos cirurgiões utilizaram um produto de barreira de adesão no último ano, o que indica que o hábito procedural continua sendo uma barreira importante mesmo quando a necessidade clínica é bem reconhecida. Parte dessa relutância reflete confiança na técnica meticulosa por si só, e parte reflete limitações no manuseio do produto em procedimentos minimamente invasivos, onde filmes convencionais são difíceis de usar. A preferência também é reforçada quando os cirurgiões observam variabilidade no desempenho entre tipos de tecido ou campos cirúrgicos, pois resultados inconsistentes tornam mais difícil justificar o uso rotineiro. Isso significa que o crescimento no mercado de barreira de adesão dos Estados Unidos depende não apenas da aprovação do produto, mas também de melhor adequação ao fluxo de trabalho, evidências mais claras específicas por procedimento e maior treinamento dos cirurgiões na técnica de aplicação. Produtos que simplificam a aplicação têm maior probabilidade de reduzir essa barreira comportamental ao longo do tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Plataformas Sintéticas Ancoram a Participação enquanto a Biocompatibilidade das Barreiras Naturais Ganha Tração
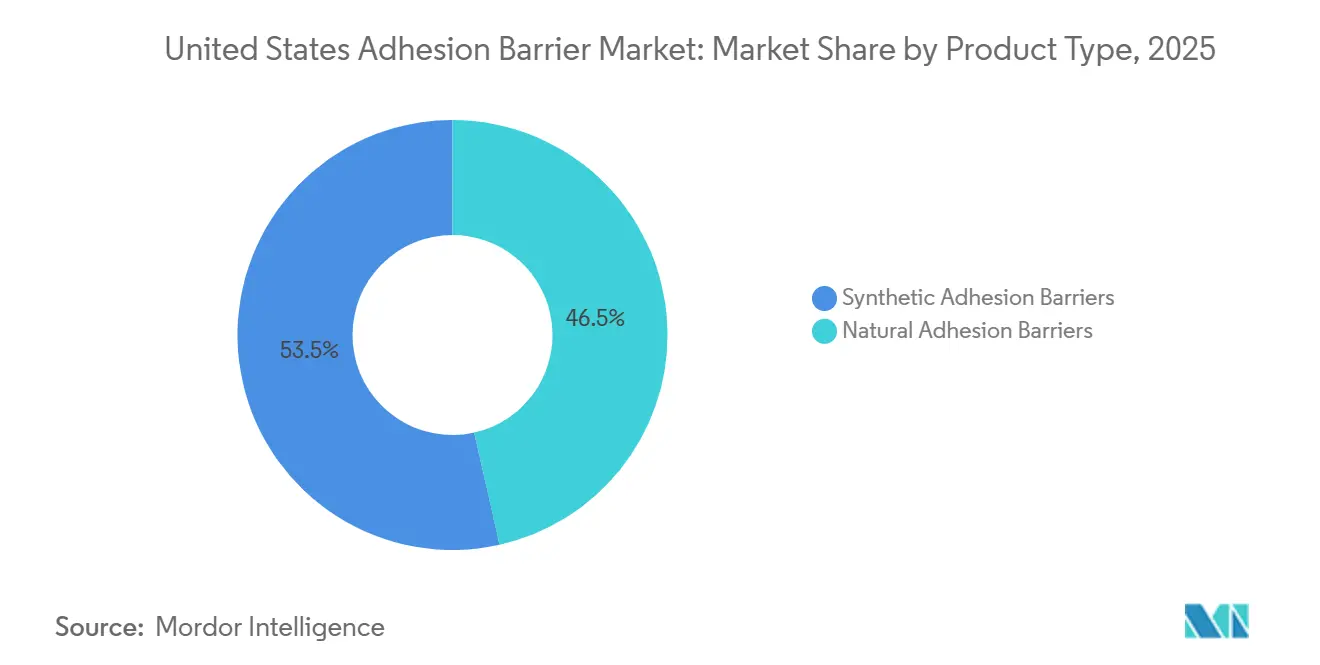
Os produtos sintéticos detinham 53,28% da participação no mercado de barreira de adesão dos Estados Unidos em 2025, tornando-os o maior tipo de produto na categoria. Sua liderança reflete o uso consolidado em salas de cirurgia hospitalares, ampla familiaridade entre as equipes cirúrgicas e a presença de plataformas estabelecidas com autorização da FDA. As variantes de ácido hialurônico e celulose regenerada permanecem centrais neste segmento, enquanto os sistemas de polietilenoglicol estão ganhando relevância em usos neurológicos e cardiovasculares, onde a cobertura conformável é importante. As barreiras naturais tm projeção de crescimento a um CAGR de 6,64% até 2031, tornando-as o tipo de produto de crescimento mais rápido no mercado de barreira de adesão dos Estados Unidos.
Esse crescimento mais acelerado reflete o interesse em materiais de colágeno e fibrina que se alinham a um perfil de mimetismo tecidual e menor resposta inflamatória local. Pesquisas revisadas por pares sobre adesões pós-operatórias continuam a apoiar o valor das químicas biorreabsorvíveis derivadas de moléculas endógenas ou biologicamente familiares, como sulfato de condroitina, ácido hialurônico e fibrina. A via da FDA utilizada para o Oxiplex também demonstra que formulações inovadoras ainda podem ingressar no setor de barreira de adesão dos EUA quando apoiadas por evidências específicas por procedimento e controles claros de dispositivos. À medida que o abastecimento hospitalar se orienta para biocompatibilidade e resultados diferenciados, as empresas com profundidade tanto em materiais sintéticos quanto em materiais naturais deverão estar melhor posicionadas no mercado de barreira de adesão dos Estados Unidos.
Por Formulação: Filme e Malha Lideram o Volume enquanto os Formatos em Gel Visam o Acesso Minimamente Invasivo
As formulações em filme e malha representaram 44,97% do tamanho do mercado de barreira de adesão dos Estados Unidos em 2025, mantendo-as na posição de liderança por formulação. Sua força continua associada a procedimentos abdominais abertos, pélvicos e ginecológicos, onde o posicionamento sobre o tecido exposto é simples e familiar. O Seprafilm da Baxter continua a representar a arquitetura comercial mais conhecida nesta parte do mercado de barreira de adesão dos Estados Unidos e é apoiado por ampla familiaridade clínica. Ainda assim, esse formato é estruturalmente menos adequado para a entrega laparoscópica e robótica do que as abordagens mais recentes em gel e spray.
As formulações em gel têm previsão de crescimento a um CAGR de 6,83% até 2031, o ritmo mais rápido entre todos os tipos de formulação. Esse crescimento decorre de melhor compatibilidade com o acesso minimamente invasivo e da capacidade de se conformar a superfícies de tecido irregulares que filmes rígidos podem não cobrir adequadamente. Pesquisas sobre hidrogéis em spray também mostram que sistemas de entrega líquidos e semilíquidos poderiam ampliar ainda mais o mix de formatos, caso avancem do trabalho laboratorial para o uso clínico. A diferença entre a liderança dos filmes e o crescimento dos géis demonstra que o setor de barreira de adesão dos Estados Unidos está migrando de uma seleção baseada em familiaridade para uma seleção baseada em compatibilidade de acesso.
Por Absorvibilidade: Variantes Absorvíveis Mantêm a Dominância enquanto as Plataformas Não Absorvíveis Atendem à Demanda por Barreira Durável
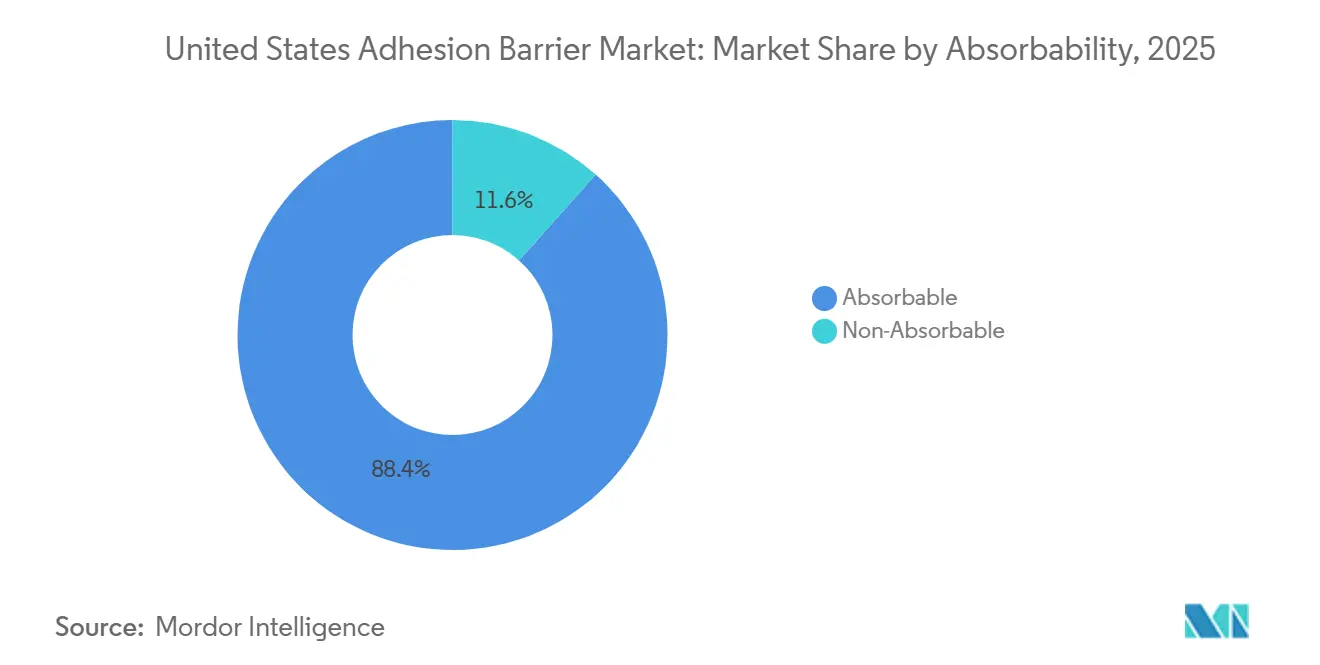
As barreiras absorvíveis capturaram 89,17% de participação em 2025, representando a divisão mais concentrada entre os principais tipos de segmentação. Essa dominância reflete uma clara preferência clínica por produtos que se resolvem sem necessidade de remoção e que se encaixam na lógica de intervenção única preferida pelas equipes hospitalares. O segmento também se alinha às prioridades de resultados dos pacientes, pois reduz preocupações com corpos estranhos a longo prazo e limita a necessidade de intervenção de acompanhamento. Para a base de receita atual do mercado de barreira de adesão dos Estados Unidos, os formatos absorvíveis permanecem, portanto, a escolha padrão na maioria dos procedimentos estabelecidos.
As barreiras não absorvíveis têm projeção de crescimento a um CAGR de 5,06% até 2031, embora permaneçam muito menores em termos absolutos. Seu crescimento aponta para uma demanda duradoura em procedimentos cardiovasculares e neurológicos selecionados, onde a separação física mais prolongada é preferida à degradação de curto prazo. O padrão sugere que o mercado de barreira de adesão dos Estados Unidos não está se afastando da absorvibilidade como princípio central, mas está abrindo mais espaço para exceções orientadas por procedimento. A literatura revisada por pares também observa que o desempenho pode variar entre ambientes de tecido, o que apoia o trabalho contínuo em melhores perfis de degradação e comportamento de material mais direcionado. Esse equilíbrio entre o uso absorvível amplo e o uso durável de nicho provavelmente permanecerá uma característica estável do mercado de barreira de adesão dos Estados Unidos.
Por Aplicação: Cirurgia Abdominal Lidera a Demanda enquanto os Procedimentos Ginecológicos Impulsionam a Próxima Onda de Crescimento
As cirurgias gerais e abdominais detinham 34,63% do tamanho do mercado de barreira de adesão dos Estados Unidos em 2025, tornando-as a maior área de aplicação. Sua liderança decorre da alta incidência de aderências em cirurgias abdominais e pélvicas e do maior ônus de complicações associado a procedimentos colorretais abertos. As aderências podem afetar até 93% dos pacientes após cirurgia abdominal ou pélvica, e a cirurgia colorretal apresenta um risco de readmissão acentuadamente elevado para complicações relacionadas a aderências. Isso mantém o uso abdominal como central para a estrutura de receita atual do mercado de barreira de adesão dos Estados Unidos.
As cirurgias ortopédicas têm previsão de expansão a um CAGR de 8,60% até 2031, tornando-as a aplicação de crescimento mais rápido no mercado de barreira de adesão dos Estados Unidos. O crescimento está sendo apoiado pelo aumento do volume de casos ginecológicos laparoscópicos e pelo uso mais robusto de protocolos em cirurgias de preservação da fertilidade. O consenso de especialistas publicado em 2024 também apoiou o uso de barreiras de adesão em cirurgias ginecológicas e em contextos de cesariana, o que fortalece a base clínica para uma adoção mais ampla. A cirurgia de coluna vertebral acrescenta outra oportunidade focada, pois o gel Oxiplex da FzioMed entrou no mercado com um perfil de uso neurológico específico, em vez de uma indicação geral e indiferenciada. O mix de aplicações, portanto, favorece empresas que conseguem comprovar valor procedimento a procedimento, em vez de depender de um único posicionamento geral.
Por Usuário Final: Hospitais Ancoram o Mercado enquanto os Centros Cirúrgicos Ambulatoriais Definem o Vetor de Crescimento
Os hospitais detinham 75,02% da participação na demanda de usuários finais em 2025, mantendo-os no centro das compras atuais no mercado de barreira de adesão dos Estados Unidos. Sua liderança reflete a concentração em cirurgias abertas, casos abdominais mais complexos e procedimentos cardiovasculares e neurológicos de maior acuidade, onde as evidências são mais sólidas e os sistemas de aquisição são formalizados. Essa estrutura também favorece os fornecedores estabelecidos, pois as decisões de formulário nos hospitais tendem a recompensar a familiaridade clínica, a qualidade da documentação e os relacionamentos consolidados com fornecedores. Por essas razões, os hospitais continuam a definir a base de receita atual e o ambiente de precificação do mercado de barreira de adesão dos Estados Unidos.
Os centros cirúrgicos ambulatoriais têm projeção de crescimento a um CAGR de 6,04% até 2031, tornando-os o segmento de usuário final de crescimento mais rápido. Os Estados Unidos contavam com 12.294 centros cirúrgicos ambulatoriais no segundo trimestre de 2025, incluindo 6.504 instalações certificadas pelo Medicare, e essa base em expansão está transferindo mais casos laparoscópicos e ambulatoriais para ambientes que necessitam de formatos de entrega mais simples. As compras nos centros cirúrgicos ambulatoriais também diferem das compras hospitalares porque os grupos de médicos proprietários tendem a se concentrar mais diretamente na economia por caso e na eficiência do fluxo de trabalho. Isso significa que as empresas que atendem ao setor de barreira de adesão dos Estados Unidos precisam de uma abordagem comercial diferente para os centros cirúrgicos ambulatoriais em comparação com os grandes sistemas hospitalares.
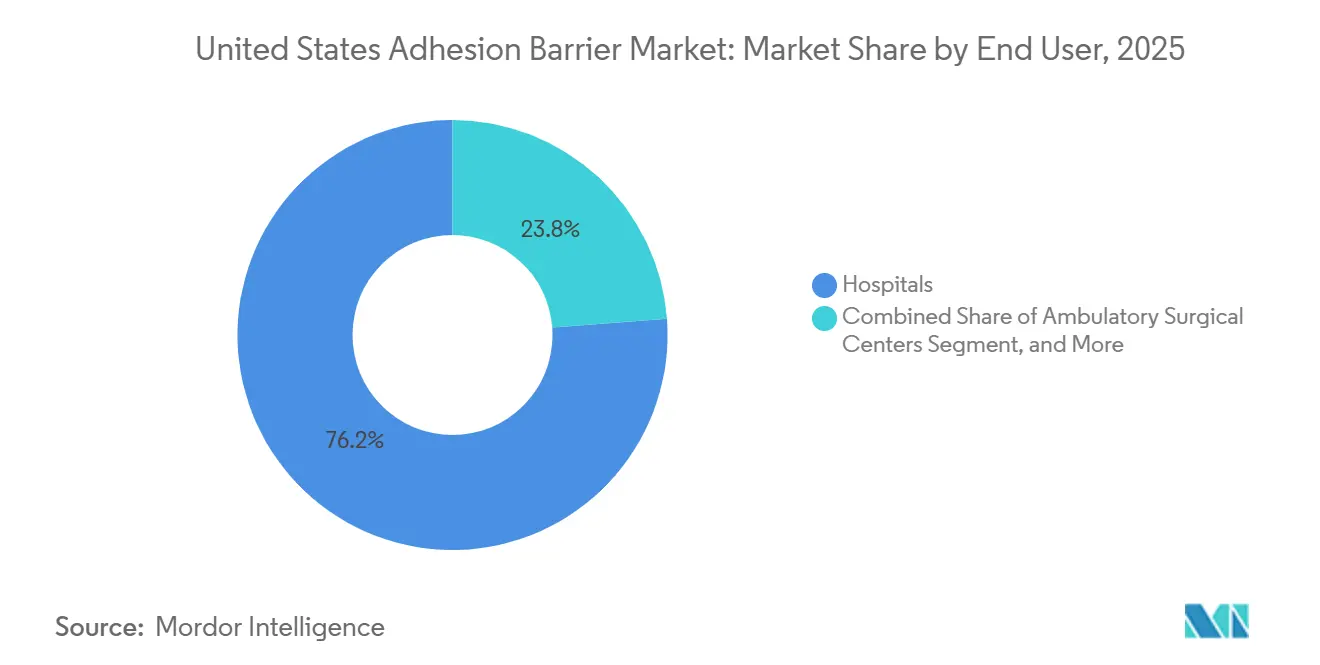
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Califórnia, Flórida e Texas juntos representaram quase um terço da base de centros cirúrgicos ambulatoriais certificados pelo Medicare em 2025, o que lhes confere influência desproporcional sobre o fluxo de procedimentos vinculado ao mercado de barreira de adesão dos Estados Unidos. A Califórnia liderou com 917 centros cirúrgicos ambulatoriais certificados pelo Medicare, seguida pela Flórida com 531 e pelo Texas com 505. Esses estados combinam grandes bases ambulatoriais com densas concentrações de sistemas hospitalares e grupos de cirurgia especializada. A Califórnia também se beneficia da forte adoção de cirurgia robótica em centros metropolitanos e acadêmicos, o que apoia a mudança em direção a produtos adequados para fluxos de trabalho minimamente invasivos. Isso torna os estados do Pacífico e do Sun Belt especialmente relevantes para a próxima fase do mercado de barreira de adesão dos Estados Unidos.
A Flórida representa um padrão de demanda distinto porque sua base de pacientes mais idosos e alta intensidade de procedimentos aumentam a exposição a episódios abdominais, colorretais, ortopédicos e espinhais que se enquadram no escrutínio de reinternação hospitalar e pagamento agrupado. O TEAM agora cobre 741 hospitais em 188 áreas estatísticas metropolitanas, e essa concentração de responsabilidade financeira é mais relevante em áreas metropolitanas densas e de alta utilização. O Texas acrescenta uma grande população com seguro comercial, uma crescente base cirúrgica ambulatorial e grandes centros médicos acadêmicos que continuam a moldar os volumes de cirurgia robótica e complexa. Os gastos do Medicare fee-for-service com serviços de centros cirúrgicos ambulatoriais atingiram USD 7,5 bilhões em 2024, o que mostra o quão grande se tornou a base cirúrgica ambulatorial nas regiões onde esses estados desempenham um papel importante.
As áreas rurais e metropolitanas menores continuam sendo a parte mais difícil do panorama geográfico para o mercado de barreira de adesão dos Estados Unidos. No quarto trimestre de 2025, 94% dos centros cirúrgicos ambulatoriais estavam localizados em áreas urbanas, o que deixa muitas regiões de menor densidade mais dependentes de salas de cirurgia de hospitais comunitários. Esses hospitais frequentemente enfrentam limites orçamentários mais apertados e menor concentração de casos, o que torna a adoção premium mais lenta mesmo quando a necessidade clínica existe. O Colégio Americano de Cirurgiões também destacou que o suporte educacional e de transição será importante em uma ampla gama de ambientes hospitalares à medida que a prevenção de aderências avança para um ambiente de atendimento mais financeiramente responsável.
Cenário Competitivo
O mercado de barreira de adesão dos Estados Unidos permanece moderadamente consolidado, com a Baxter International e a Johnson & Johnson (Ethicon) nas posições mais fortes na categoria baseada em filmes, por meio de produtos há muito estabelecidos que possuem profunda familiaridade hospitalar e amplo reconhecimento clínico. O Seprafilm da Baxter continua a ancorar esta parte do mercado e permanece uma das plataformas de marca mais visíveis em cirurgias abdominais e pélvicas abertas. Integra LifeSciences, Anika Therapeutics e FzioMed formam o principal grupo de desafiantes com abordagens diferenciadas em entrega de hidrogel, posicionamento de ácido hialurônico e inovação específica por procedimento. O centro de gravidade competitivo ainda está vinculado aos hospitais. Ainda assim, o mix de formatos está começando a se afastar dos filmes rígidos em direção a soluções que se adequam melhor ao acesso minimamente invasivo. Essa mudança está remodelando como a liderança no mercado de barreira de adesão dos Estados Unidos será defendida até 2031.
A FzioMed realizou um dos movimentos estratégicos mais claros ao obter a classificação De Novo da FDA e posteriormente iniciar a comercialização nos EUA do gel Oxiplex para cirurgia de coluna lombar. A Integra fortaleceu sua posição com uma avaliação econômica publicada em 2024 que demonstrou economia de custos para o selante de hidrogel de polietilenoglicol DuraSeal em comparação com cola de fibrina em cirurgia de fossa posterior em cinco países europeus. A Baxter continuou a defender sua franquia enfatizando a proposta de valor e o longo histórico clnico do Seprafilm na prática cirúrgica. Esses movimentos mostram que a concorrência no mercado de barreira de adesão dos Estados Unidos não se trata mais apenas de presença de marca, mas também de relevância de formato, suporte em saúde econômica e evidências específicas por procedimento.
Uma abertura importante para os desafiantes é que evidências mais recentes nem sempre confirmaram benefícios igualmente sólidos a longo prazo em todos os produtos estabelecidos e desfechos, o que deixa espaço para substituição em usos selecionados. O espaço em branco permanece mais forte em reoperação cardiovascular, gestão de aderências neurológicas e formatos de entrega ginecológica minimamente invasiva. Empresas que conseguem combinar evidências clínicas, engajamento com pagadores e treinamento de cirurgiões deverão estar melhor posicionadas para ganhar participação no mercado de barreira de adesão dos Estados Unidos. A próxima ordem competitiva, portanto, provavelmente dependerá menos de afirmações amplas e mais de comprovar adequação nos procedimentos específicos onde a adoção ainda é baixa.
Líderes do Setor de Barreira de Adesão dos Estados Unidos
-
Baxter International Inc.
-
W. L. Gore and Associates, Inc.
-
Johnson & Johnson (Ethicon)
-
Anika Therapeutics Inc.
-
Integra LifeSciences Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Março de 2026: A KARL STORZ firmou uma parceria estratégica de distribuição com a Womed SAS, empresa sediada na França especializada em soluções de saúde uterina. Sob este acordo, a KARL STORZ atuará como distribuidora exclusiva nos EUA do Womed Leaf, um tratamento aprovado pela Agência de Alimentos e Medicamentos dos Estados Unidos para mulheres com aderências intrauterinas, comumente referidas como síndrome de Asherman. Esta colaboração combina a rede de distribuição estabelecida da KARL STORZ com o produto terapêutico inovador da Womed para expandir o acesso a cuidados intrauterinos avançados nos Estados Unidos.
- Março de 2026: A FzioMed, Inc., líder global na prevenção de aderências pós-cirúrgicas com sua tecnologia avançada de gel sintético absorvível, anunciou resultados positivos de um ensaio clínico multicêntrico, prospectivo, randomizado e duplo-cego. O estudo demonstrou que o gel intraoperatório Oxiplex da empresa melhora significativamente tanto o alívio da dor quanto os resultados neurológicos em pacientes com dor intensa nas pernas e nas costas quando utilizado como adjuvante durante a cirurgia de coluna lombar. Isso reforça o papel do Oxiplex como solução inovadora para melhorar a recuperação e a qualidade de vida dos pacientes em procedimentos espinhais.
- Novembro de 2025: A FzioMed, Inc. iniciou a comercialização do gel Oxiplex nos Estados Unidos após sua classificação De Novo pela FDA. O Oxiplex está posicionado como o primeiro e único gel intraoperatório autorizado pela FDA para cirurgia de coluna lombar para reduzir a dor pós-operatória nas pernas e sintomas neurológicos, e foi utilizado em mais de 750.000 procedimentos de coluna vertebral internacionalmente, fornecendo uma base substancial de evidências do mundo real para adoção nos EUA.
- Janeiro de 2025: A FDA concedeu classificação De Novo e autorização de comercialização para o gel Oxiplex da FzioMed, estabelecendo um novo tipo de dispositivo Classe II para géis de prevenção de aderências intraoperatórias em cirurgia de coluna vertebral com controles especiais. Este marco regulatório cria uma nova categoria de dispositivo predicate que futuros desenvolvedores de barreiras de adesão em formato gel podem referenciar, potencialmente acelerando os prazos regulatórios para plataformas de próxima geração baseadas em PEG e hidrogel.
Escopo do Relatório do Mercado de Barreira de Adesão dos Estados Unidos
O mercado de barreira de adesão dos Estados Unidos representa o setor da indústria de saúde e dispositivos médicos focado em produtos utilizados durante cirurgias para prevenir a formação de cicatrizes internas e ligações anormais entre tecidos, conhecidas como aderências.
O mercado de barreira de adesão dos Estados Unidos é segmentado por tipo de produto, formulação, absorvibilidade, aplicação e usuário final. Por tipo de produto, o mercado é segmentado em barreiras de adesão sintéticas, como ácido hialurônico, celulose regenerada, polietilenoglicol e outras opções sintéticas, juntamente com barreiras de adesão naturais, como colágeno e fibrina. Por formulação, os produtos estão disponíveis em filme e malha, gel e formas líquidas. Por absorvibilidade, são classificados como absorvíveis ou não absorvíveis. Por aplicação, as barreiras de adesão são amplamente utilizadas em cirurgias gerais e abdominais, cirurgias ginecológicas, cirurgias ortopédicas, cirurgias cardiovasculares, cirurgias neurológicas, cirurgias urológicas, cirurgias reconstrutivas e cirurgias de ORL. Por usuário final, a adoção é impulsionada por hospitais, centros cirúrgicos ambulatoriais, clínicas especializadas e outros. O relatório oferece o tamanho do mercado e previsões em valor (USD) para os segmentos acima.
| Barreiras de Adesão Sintéticas | Ácido Hialurônico |
| Celulose Regenerada | |
| Polietilenoglicol | |
| Outras Barreiras de Adesão Sintéticas | |
| Barreiras de Adesão Naturais | Colágeno |
| Fibrina |
| Filme e Malha |
| Gel |
| Líquido |
| Absorvível |
| Não Absorvível |
| Cirurgias Gerais e Abdominais |
| Cirurgias Ginecológicas |
| Cirurgias Ortopédicas |
| Cirurgias Cardiovasculares |
| Cirurgias Neurológicas |
| Cirurgias Urológicas |
| Cirurgias Reconstrutivas |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Especializadas |
| Por Tipo de Produto | Barreiras de Adesão Sintéticas | Ácido Hialurônico |
| Celulose Regenerada | ||
| Polietilenoglicol | ||
| Outras Barreiras de Adesão Sintéticas | ||
| Barreiras de Adesão Naturais | Colágeno | |
| Fibrina | ||
| Por Formulação | Filme e Malha | |
| Gel | ||
| Líquido | ||
| Por Absorvibilidade | Absorvível | |
| Não Absorvível | ||
| Por Aplicação | Cirurgias Gerais e Abdominais | |
| Cirurgias Ginecológicas | ||
| Cirurgias Ortopédicas | ||
| Cirurgias Cardiovasculares | ||
| Cirurgias Neurológicas | ||
| Cirurgias Urológicas | ||
| Cirurgias Reconstrutivas | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Especializadas | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor de 2026 e a perspectiva para 2031 do espaço de barreira de adesão dos Estados Unidos?
O mercado de barreira de adesão dos Estados Unidos está em 326,10 milhões de USD em 2026 e tem previsão de atingir 442,25 milhões de USD até 2031 a um CAGR de 6,28%.
Qual tipo de produto lidera atualmente nos Estados Unidos?
As barreiras sintéticas lideraram em 2025 com uma participação de 53,12%, apoiadas por plataformas estabelecidas com autorização da FDA e forte familiaridade hospitalar.
Qual formulação está crescendo mais rapidamente até 2031?
As formulações em gel estão crescendo mais rapidamente a um CAGR de 6,83% porque se adequam melhor às necessidades de entrega laparoscópica e robótica.
Por que os hospitais ainda são os maiores usuários finais?
Os hospitais detinham 75,02% da demanda em 2025 por realizarem procedimentos abdominais abertos, cardiovasculares e neurológicos mais complexos, onde as evidências e os sistemas de aquisição são mais sólidos.
Qual aplicação está se expandindo mais rapidamente?
As cirurgias ortopédicas têm projeção de crescimento mais rápido a um CAGR de 8,60%, impulsionadas pelo aumento dos volumes de procedimentos, pela crescente demanda por prevenção de aderências em cirurgias de reconstrução de tendões, nervos e articulações, e pela crescente adoção de tecnologias avançadas de barreira absorvível.
O que está freando a adoção apesar da necessidade clínica?
As maiores restrições são o reembolso desigual, a sensibilidade ao custo do produto, a fricção no fluxo de trabalho em cirurgia minimamente invasiva e a contínua dependência dos cirurgiões na prevenção apenas por técnica.