
Tamaño y Cuota del Mercado de Servicios Basados en Ubicación de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
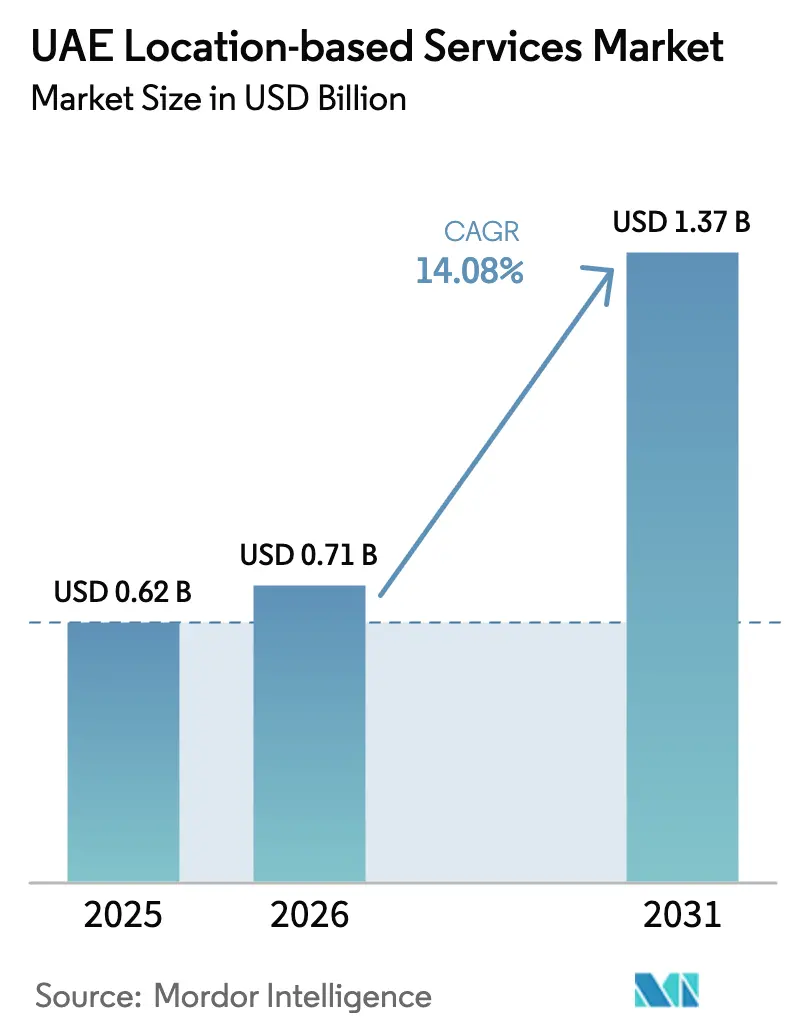
| Tamaño del mercado en el año base (2025) | 0.62 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.37 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.08 % |
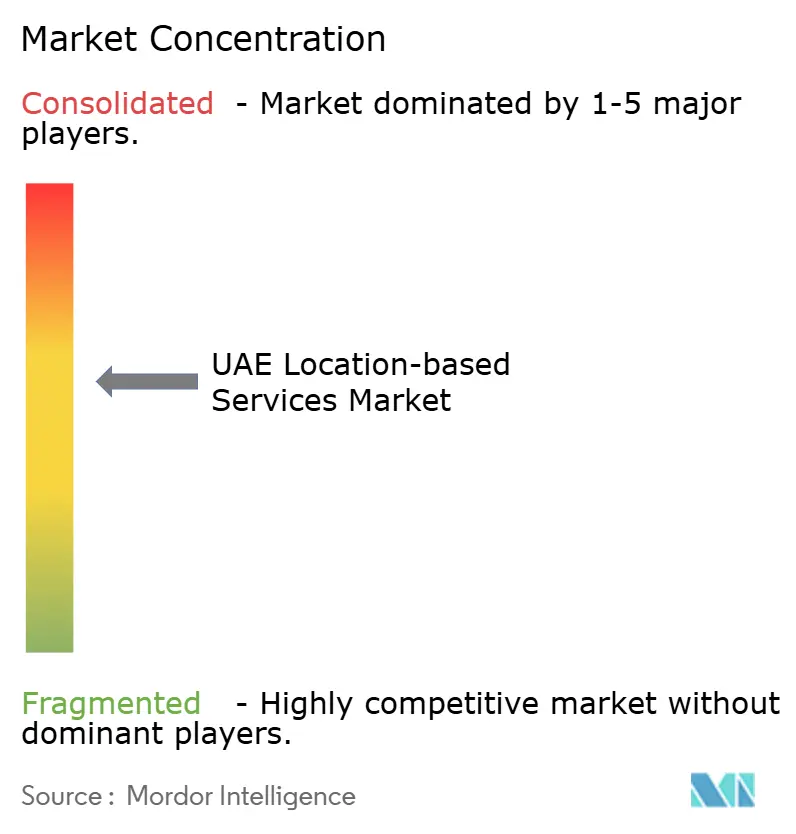
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Basados en Ubicación de los Emiratos Árabes Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de servicios basados en ubicación de los Emiratos Árabes Unidos crezca de USD 0,62 mil millones en 2025 a USD 0,71 mil millones en 2026 y se prevé que alcance USD 1,37 mil millones en 2031 a una CAGR del 14,08% durante 2026-2031. La sólida cobertura 5G, los ambiciosos programas de ciudades inteligentes y la creciente demanda empresarial de análisis hiperlocal aceleran conjuntamente la adopción. El hardware sigue impulsando la recopilación de datos, aunque el gasto se está desplazando hacia software habilitado por IA que convierte coordenadas sin procesar en información comercial. El posicionamiento en interiores se beneficia de vientos favorables procedentes de operadores del sector minorista, de hospitalidad y energético que buscan ganancias en seguridad laboral y experiencia del cliente. La expansión del comercio electrónico impulsa a las empresas de logística a perfeccionar el enrutamiento en tiempo real, mientras que los operadores de telecomunicaciones abren API de red que permiten a los desarrolladores externos monetizar datos de ubicación precisos.
Conclusiones Clave del Informe
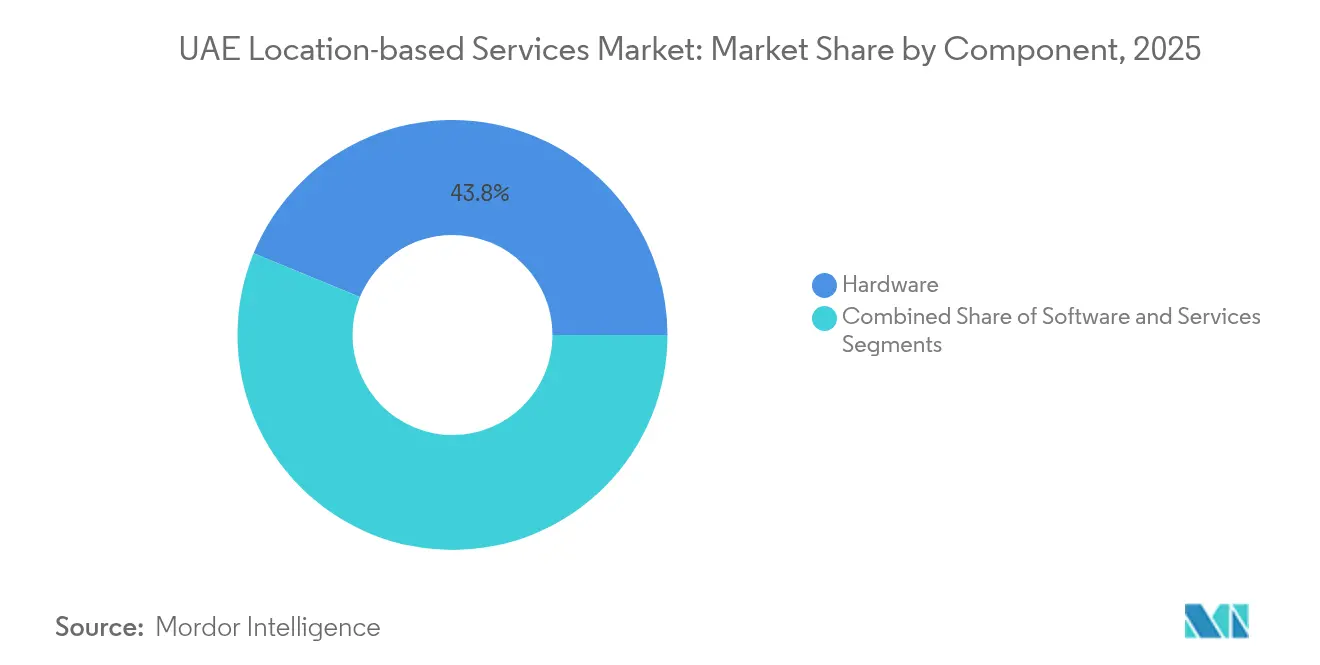
- Por componente, el hardware capturó el 43,80% de la cuota del mercado de servicios basados en ubicación de los Emiratos Árabes Unidos en 2025; se prevé que el software se expanda a una CAGR del 26,72% hasta 2031.
- Por tipo de ubicación, los servicios exteriores mantuvieron una cuota de ingresos del 61,20% del tamaño del mercado de servicios basados en ubicación de los Emiratos Árabes Unidos en 2025, mientras que el posicionamiento en interiores avanza a una CAGR del 27,65% hasta 2031.
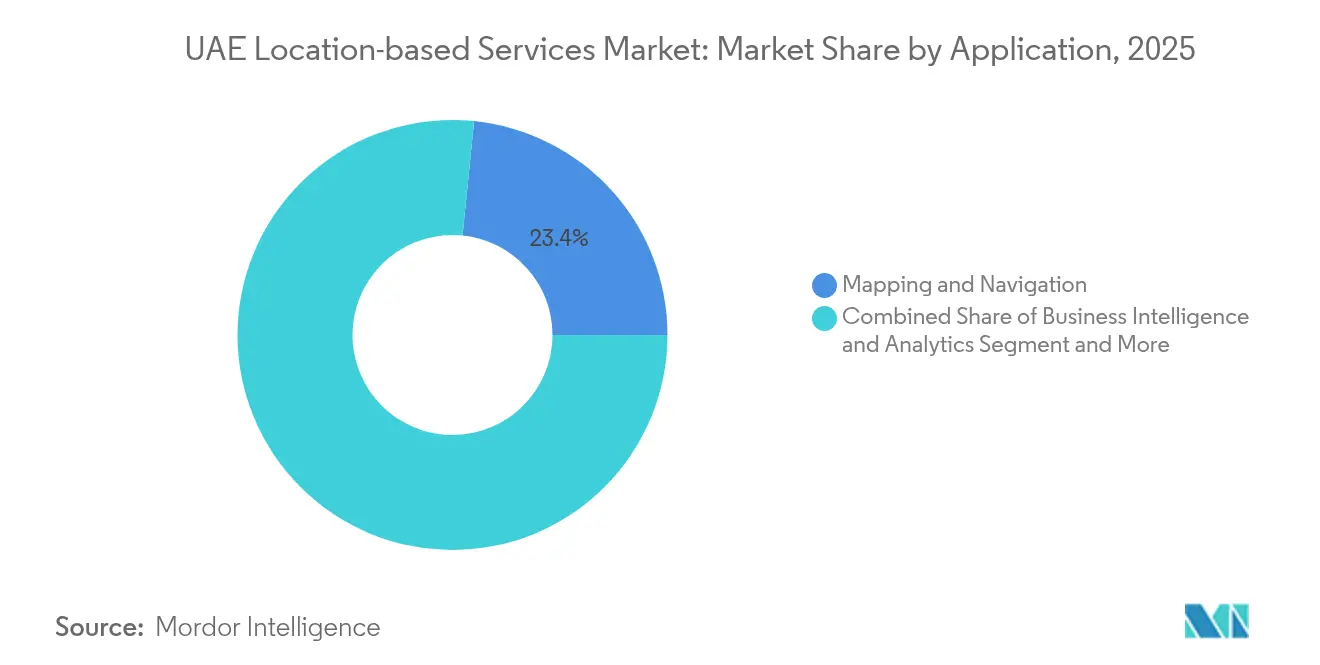
- Por aplicación, el mapeo y la navegación representaron el 23,40% del tamaño del mercado de servicios basados en ubicación de los Emiratos Árabes Unidos en 2025 y la publicidad basada en ubicación está creciendo a una CAGR del 29,52% hasta 2031.
- Por vertical de usuario final, el transporte y la logística lideraron con una cuota del 26,90% del tamaño del mercado de servicios basados en ubicación de los Emiratos Árabes Unidos en 2025, mientras que TI y telecomunicaciones está previsto que registre la CAGR más alta del 24,76% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servicios Basados en Ubicación de los Emiratos Árabes Unidos
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue nacional de 5G que permite posicionamiento en interiores por debajo del metro | +3.2% | A nivel nacional en los EAU, concentrado en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales de ciudades inteligentes | +2.8% | Dubái y Abu Dabi | Largo plazo (≥ 4 años) |
| Rápido crecimiento del comercio electrónico que impulsa la logística hiperlocal | +2.1% | Centros urbanos de los EAU | Corto plazo (≤ 2 años) |
| Alta penetración de teléfonos inteligentes y redes sociales | +1.8% | A nivel nacional en los EAU | Corto plazo (≤ 2 años) |
| Normativas obligatorias de e-call/telemática para flotas comerciales | +1.5% | A nivel nacional en los EAU | Mediano plazo (2-4 años) |
| Adopción de UWB para la seguridad de los trabajadores en instalaciones energéticas | +1.3% | Abu Dabi y Emiratos del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue Nacional de 5G que Permite el Posicionamiento en Interiores por Debajo del Metro
Los operadores registraron velocidades 5G en directo superiores a 30,5 Gbps, lo que permite una precisión a nivel de centímetros dentro de centros comerciales, aeropuertos e instalaciones industriales. Los estándares de la Versión 18 añaden características de posicionamiento, como el salto de frecuencia, que reducen el error de multitrayectoria de la señal [1]Ericsson, "Posicionamiento 5G Avanzado en la Versión 18 de 3GPP," ericsson.com . Los primeros proyectos de 5G privado, incluida la red energética de 11.000 km² de ADNOC, validan los despliegues a gran escala que fusionan conectividad y geolocalización en un único segmento gestionado. Los operadores de telecomunicaciones están exponiendo estas capacidades a través de API abiertas para que las empresas de software puedan integrar ubicación garantizada en aplicaciones de consumo y empresariales. A medida que la cobertura se densifica en los siete emiratos, la latencia del servicio disminuye, lo que permite la navegación de realidad aumentada y los robots de carrito autónomos en tiendas minoristas.
Iniciativas Gubernamentales de Ciudades Inteligentes (Smart Dubai, Abu Dabi 2030)
Dubái destinó AED 1.600 millones (USD 0,44 mil millones) a 82 proyectos digitales que integran análisis de ubicación en el transporte público, los servicios públicos y los servicios ciudadanos. El emirato tiene como objetivo que el 25% de los trayectos sean autónomos para 2030, un hito que depende del posicionamiento continuo de vehículos y activos viarios. Abu Dabi planea ejecutar todos los flujos de trabajo departamentales en una plataforma de IA para 2027, respaldada por AED 13.000 millones en gasto en infraestructura digital que prioriza las plataformas geoespaciales comunes. Las bases de datos unificadas reducen la duplicación y crean demanda de fuentes de mapeo de alta calidad. Las superaplicaciones como TAMM ya utilizan el contexto de ubicación para reducir los pasos de finalización de servicios para los residentes. Estos programas generan pedidos sostenidos de varios años para proveedores de mapeo y especialistas en análisis de interiores.
Rápido Crecimiento del Comercio Electrónico que Impulsa la Logística Hiperlocal
Los volúmenes de paquetes se disparan a medida que los mercados transfronterizos localizan centros de cumplimiento dentro de los Emiratos Árabes Unidos. Los actores de la logística, como Aramex, automatizan la secuenciación de rutas y la orientación de conductores en tiempo real para proteger los márgenes ante las crecientes expectativas de entrega en el mismo día. Las etiquetas IoT en envíos sensibles a la temperatura permiten a los remitentes intervenir antes de que se produzcan daños por deterioro. Proveedores especializados suministran palés habilitados con Bluetooth que informan tanto de coordenadas como de datos ambientales a los centros de control. Los Emiratos Árabes Unidos se clasificaron entre las diez principales economías por gasto en comercio móvil per cápita en 2024, intensificando la competencia para llegar a los consumidores en ventanas de dos horas, un requisito imposible sin geocodificación de alta resolución.
Adopción de UWB para la Seguridad de los Trabajadores en Instalaciones Energéticas
Los anclajes de Banda Ultra Ancha (UWB) logran precisión centimétrica en entornos metálicos y con obstrucciones donde el GPS y el Wi-Fi fallan. ADNOC espera que los despliegues de 5G privado más UWB generen USD 1.500 millones en valor al reducir accidentes e inactividad de activos. Los dispositivos ponibles activan paradas automáticas cuando el personal entra en zonas de exclusión. Con el tiempo, los gestores de instalaciones integran los flujos de UWB con modelos de IA que predicen comportamientos inseguros con horas de antelación, impulsando aún más la demanda de paneles de control de ubicación unificados. Los éxitos de los proyectos piloto en yacimientos petrolíferos animan a los productores de productos químicos y cemento a presupuestar proyectos similares para 2026.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores costes de cumplimiento en materia de privacidad de datos | -2.3% | A nivel nacional en los EAU | Corto plazo (≤ 2 años) |
| Atenuación de la señal GNSS en entornos de gran altura e interiores | -1.8% | Núcleos urbanos de Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Elevados costes de capital de 5G en interiores para centros comerciales y hoteles | -1.4% | Principales distritos turísticos | Mediano plazo (2-4 años) |
| API de datos abiertos fragmentadas a nivel de emirato | -0.9% | Operaciones interemiratales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costes de Cumplimiento en Materia de Privacidad de Datos
La Ley de Protección de Datos Personales refleja las normas del RGPD y sanciona a los infractores con hasta AED 5 millones (USD 1,36 millones)[3]Secure Privacy, "Guía de la Ley de Protección de Datos de los EAU (PDPL)," secureprivacy.ai. Los proveedores de servicios de ubicación ahora designan delegados de protección de datos, actualizan los flujos de consentimiento y cifran los registros históricos, lo que añade una carga que puede alcanzar entre el 8% y el 10% de los presupuestos de los proyectos. Los proveedores globales se enfrentan a auditorías dobles al procesar registros de los Emiratos Árabes Unidos en centros de datos extranjeros. El cumplimiento ya ha retrasado el lanzamiento de plataformas tecnológicas publicitarias que dependen del seguimiento continuo de la ubicación, lo que ha llevado a algunos minoristas a adoptar análisis en el dispositivo para minimizar las transferencias de datos. Los proyectos piloto gubernamentales de identificaciones biométricas muestran que los reguladores favorecerán las arquitecturas de privacidad por diseño.
Atenuación de la Señal GNSS en Entornos de Gran Altura e Interiores
Los cañones urbanos en el distrito central de negocios de Dubái crean distorsión por multitrayectoria, lo que degrada la precisión del GPS a decenas de metros. Los estudios sobre la toma de huellas digitales de Wi-Fi revelan una alta latencia de escaneo y problemas de densidad de clientes que deterioran aún más la resolución en interiores. Los proveedores deben combinar sensores Bluetooth, celulares e inerciales, lo que aumenta la complejidad de integración y el tiempo de implementación. Soluciones como el mapeo de radio resonante mejoran el rendimiento de referencia, pero aún requieren inspecciones del sitio cada vez que cambian los planos de las plantas. En consecuencia, algunos operadores de centros comerciales posponen los despliegues a gran escala hasta que la compatibilidad de los conjuntos de chips para la fusión de sensores madure.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Acelera la Creación de Valor
El hardware retuvo el 43,80% de los ingresos en 2025, aunque se prevé que el software crezca a una CAGR del 26,72%, superando con creces a los dispositivos físicos. Se proyecta que el tamaño del mercado de servicios basados en ubicación de los Emiratos Árabes Unidos para el software supere al del hardware en 2028, a medida que las empresas favorecen los paneles de control en la nube que transforman coordenadas en perspectivas predictivas. La erosión de precios en los conjuntos de chips presiona los márgenes, empujando a los proveedores hacia motores de análisis por suscripción. El centro de datos de hiperescala de Microsoft de AED 2.000 millones (USD 0,54 mil millones) con du ilustra la creciente inversión en aceleradores de IA que preprocesan flujos de ubicación.
Los contratos de servicio se expanden a medida que los integradores calibran balizas de interiores, alinean las capas de mapeo con las políticas de privacidad y capacitan a los usuarios en los paneles de control. Los complejos escenarios multinube, donde los datos fluyen entre Azure y clústeres locales dentro de refinerías de petróleo, sostienen los ingresos recurrentes para las divisiones de consultoría. Las solicitudes de patentes de Meta y Apple subrayan un cambio hacia algoritmos sensibles al contexto que ajustan la precisión según el estado de movimiento, lo que apunta a una continua innovación en software.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Ubicación: El Posicionamiento en Interiores Gana Impulso
Las soluciones exteriores representaron el 61,20% del gasto de 2025, impulsadas por la telemática de flotas y las aplicaciones de navegación para consumidores. Sin embargo, los despliegues en interiores están creciendo un 27,65% anualmente, incorporando hospitales, centros comerciales, aeropuertos y refinerías a la base direccionable. Se espera que la cuota del mercado de servicios basados en ubicación de los Emiratos Árabes Unidos para sistemas en interiores supere el 40,00% en 2031 a medida que bajen los precios de las balizas y se extienda el Wi-Fi 6E. El despliegue de cobertura total de Reem Mall muestra que los visitantes permanecen más tiempo cuando la orientación y los vales de fidelidad se combinan en una sola aplicación.
Los avances en precisión se acercan a los 20 centímetros utilizando etiquetas UWB, demostrado en proyectos piloto de seguridad de trabajadores viales que lograron una clasificación de zona correcta del 97%. Los hoteles adoptan redes de interiores para activar alertas de limpieza cuando los huéspedes abandonan las habitaciones, reduciendo los tiempos de espera. Las grandes empresas energéticas integran etiquetas en los equipos de protección individual para establecer geocercas en zonas de riesgo, cumpliendo la normativa con controles manuales mínimos.
Por Aplicación: La Publicidad Supera a la Navegación Tradicional
El mapeo y la navegación mantuvieron el 23,40% de la facturación de 2025, pero los anunciantes están invirtiendo más rápidamente a medida que la delimitación geográfica genera claros aumentos en las ventas. La publicidad basada en ubicación está creciendo un 29,52% anual y rivalizará con los ingresos de la navegación en 2029. El tamaño del mercado de servicios basados en ubicación de los Emiratos Árabes Unidos para la publicidad está directamente vinculado a la alta penetración de teléfonos inteligentes y los perfiles de compradores pudientes. Los pagos biométricos Palm ID permiten compras instantáneas activadas por ubicación, lo que permite a las marcas cerrar el ciclo desde la notificación hasta la compra.
Los paneles de control de inteligencia empresarial analizan los patrones de tráfico peatonal para que los minoristas adapten el inventario a microcaptaciones. Las aplicaciones sociales añaden pines de ubicación efímeros para fomentar encuentros, apoyando el inventario publicitario. Los proyectos piloto en el sector sanitario utilizan la ubicación para registrar cronológicamente las constantes vitales de pacientes crónicos, lo que pone de relieve una larga cola de casos de uso «otros» que colectivamente se acercarán a una cuota de dos dígitos para 2030.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical de Usuario Final: Las Telecomunicaciones Lideran, la Logística Sigue Siendo Vital
El transporte y la logística representaron el 26,90% de los ingresos de 2025, lo que refleja la adopción temprana de la telemática. Sin embargo, TI y telecomunicaciones crece más rápidamente con una CAGR del 24,76% a medida que los operadores buscan nuevos ingresos más allá de los paquetes de datos. Operadores como eand agrupan segmentos de red con análisis de interiores, posicionándose como plataformas integrales para las empresas. La industria de servicios basados en ubicación de los Emiratos Árabes Unidos ahora considera la ubicación como una capa de servicio en lugar de un producto independiente.
Las redes sanitarias cifran las coordenadas de los pacientes en 160 centros bajo la seguridad de Fortinet, validando el papel de la ubicación en los flujos de trabajo sensibles. Los organismos gubernamentales integran servicios de policía, bomberos y servicios civiles a través de capas GIS compartidas que reducen drásticamente los tiempos de respuesta. Los bancos envían alertas de fraude basadas en ubicación para reducir el uso indebido de tarjetas, y los hoteleros despliegan orientación para huéspedes para diferenciar las propiedades de lujo.
Análisis Geográfico
Dubái y Abu Dabi dominaron aproximadamente el 74,60% del gasto de 2025 gracias a sus densas poblaciones, flujos turísticos y presupuestos digitales del sector público. El tamaño del mercado de servicios basados en ubicación de los Emiratos Árabes Unidos en Dubái se beneficia de los proyectos piloto de vehículos autónomos que requieren fuentes de mapeo permanentemente activas. El plan gubernamental nativo de IA de Abu Dabi atrae centros de datos de hiperescala que demandan datos geoespaciales granulares para el entrenamiento de modelos.
Sharjah, Ajmán y Ras al-Jaima muestran un crecimiento de dos dígitos a medida que aumentan las inversiones inmobiliarias y turísticas. Las empresas de IoT de Sharjah exportan rastreadores de cadena de frío por todo el Golfo, lo que pone de relieve las repercusiones regionales. El próximo resort Hilton de Ras al-Jaima tiene previsto integrar la navegación de interiores con paneles de fidelidad el día de su inauguración.
Fujairah y Umm Al Quwain aportan cuotas modestas, pero adoptan soluciones de logística marítima y portuaria que requieren una ubicación precisa para programar el abastecimiento de combustible y las transferencias de carga. Los programas federales tienen como objetivo unificar las API de los emiratos para 2025, reduciendo la fricción de integración para las flotas transfronterizas.
Panorama regulatorio
El mercado de servicios basados en la ubicación de EAU opera bajo una combinación de regulación de telecomunicaciones, gobernanza geoespacial y requisitos de protección de datos. La Autoridad Reguladora de Telecomunicaciones y Gobierno Digital (TDRA) regula las telecomunicaciones y la prestación de servicios basados en redes conforme a la Ley Federal por Decreto n.° 3 de 2003 (enmendada), que afecta la forma en que los operadores y proveedores de servicios ofrecen conectividad y servicios habilitados por ubicación. Paralelamente, el Centro Federal de Información Geográfica (FGIC), establecido en virtud de la Ley Federal por Decreto n.° 5 de 2019, regula la infraestructura geoespacial nacional y trabaja para unificar los estándares geoespaciales al mismo tiempo que protege los datos geográficos mediante mecanismos como la Infraestructura Nacional de Datos Espaciales.
Desde el punto de vista del cumplimiento, los requisitos de aprobación de tipo de dispositivo de la TDRA influyen en el despliegue de hardware GNSS, celular, Bluetooth, Wi-Fi y otros equipos de radio habilitados para ubicación que se conectan a las redes de EAU, con alineación a los estándares técnicos aplicables del CCG en materia de RF, seguridad y CEM. Para casos de uso liderados por software, como publicidad, análisis y aplicaciones de consumo, la Ley de Protección de Datos Personales de EAU intensifica el escrutinio sobre el consentimiento, la retención, el procesamiento transfronterizo y la privacidad desde el diseño, lo que afecta las prácticas de recopilación, elaboración de perfiles y almacenamiento de datos de ubicación en todos los sectores.
Análisis de la cadena de valor
La cadena de valor comienza con los habilitadores de posicionamiento y conectividad, incluidos los proveedores de dispositivos y módulos (GNSS, celular, UWB, Bluetooth/Wi-Fi) y la infraestructura de telecomunicaciones operada por e& y du, que proporcionan cobertura nacional y servicios empresariales que sustentan el seguimiento en exteriores y el posicionamiento en interiores. El hardware y la conectividad alimentan luego las capas de plataforma, que incluyen proveedores de mapas y contenido, bases de datos geoespaciales, y entornos de computación en la nube y en el borde donde los flujos de ubicación se procesan en eventos, rutas e información utilizables.
Los integradores de sistemas y los proveedores de soluciones especializadas ensamblan implementaciones integrales para compradores empresariales y del sector público, combinando sensores, tarjetas SIM, pasarelas y aplicaciones como gestión de flotas, telemática y navegación en interiores y exteriores. Dentro del ecosistema de EAU, empresas como Location Solutions, Smart Navigation System y Trakker Middle East ofrecen entrega de soluciones aguas abajo, integrando generalmente componentes de hardware internacionales (GPS/GSM/GPRS/satelital) con plataformas de software y SDK de mapas de terceros para atender la logística, el sector de petróleo y gas, y la respuesta a emergencias. La cadena termina con usuarios empresariales (transporte y logística, gobierno, hostelería, atención médica y sitios industriales) que adquieren suscripciones, servicios de instalación y calibración, y soporte continuo bajo requisitos de cumplimiento en materia de seguridad, residencia de datos y privacidad.
Panorama Competitivo
Los grandes proveedores de mapas globales HERE, TomTom y Apple suministran SDK a las plataformas de movilidad, mientras que Microsoft atrae cuentas gubernamentales a través de Azure Maps. Los operadores incumbentes de telecomunicaciones eand y du convierten la infraestructura 5G en nubes de ubicación empresarial, captando contratos sensibles a la soberanía de los datos. El mercado de servicios basados en ubicación de los Emiratos Árabes Unidos ve cómo los especialistas de nivel medio proporcionan kits de interiores y paneles de control sectoriales específicos, lo que permite a los hospitales y las refinerías adoptarlos sin tener que construir desde cero.
Las alianzas estratégicas dominan: eand se asocia con IBM en gobernanza de IA para que los clientes puedan auditar los flujos de ubicación. Qualcomm colabora con eand para integrar IA en el borde e 5G industrial, acelerando la adopción en fábricas. Uber selecciona HERE para la actualización global de mapas y colabora con WeRide para operar taxis autónomos tanto en Abu Dabi como en Dubái.
Las carreras de patentes se intensifican en torno al descubrimiento UWB y la fusión de sensores, lo que eleva las barreras para los nuevos participantes. La consolidación del mercado se vislumbra a medida que las valoraciones de las empresas de software dependen de los ratios de suscripción recurrente. Los cinco principales proveedores obtuvieron algo menos del 60% de los ingresos combinados en 2024, lo que indica un campo moderadamente concentrado abierto a competidores de nicho.
Líderes de la Industria de Servicios Basados en Ubicación de los Emiratos Árabes Unidos
Google LLC
Location Solutions Telemetics LLC.
TomTom International BV
GapMaps
ALE International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área clave de oportunidad es la formalización y ampliación del intercambio de datos geoespaciales nacionales para aplicaciones comerciales, respaldada por la Política Nacional de Información Geoespacial de EAU y la gestión del FGIC de la Infraestructura Nacional de Datos Espaciales (NSDI). A medida que el acceso autorizado a capas geoespaciales estandarizadas se vuelve más práctico, los proveedores de soluciones pueden convertir en productos ofertas repetibles para enrutamiento, direccionamiento y gestión de activos en lugar de reconstruir conjuntos de datos por emirato o por proyecto. El Sistema de Direccionamiento, Nombres Geográficos y Señalización de Abu Dabi (ADAGS), implementado con integración orientada a servicios, ilustra el tipo de infraestructura de direccionamiento y navegación que respalda la optimización logística y los servicios de navegación a escala de ciudad.
Otra oportunidad implica el análisis de ubicación que preserva la privacidad, lo que reduce la carga de cumplimiento bajo la PDPL de EAU mientras mantiene el rendimiento para casos de uso como la publicidad basada en la ubicación y la inteligencia de afluencia de personas. Los proveedores que trasladan más procesamiento al dispositivo o a zonas de nube dentro del país, manteniendo controles auditables de consentimiento y retención, pueden atender mejor a minoristas, operadores de hostelería y entidades gubernamentales que necesitan tanto personalización como gobernanza. En el lado de la oferta, la densificación de 5G en todo EAU y las propuestas empresariales lideradas por operadores, incluidas las capacidades de red habilitadas por ubicación, crean espacio para ofertas empaquetadas de posicionamiento en interiores en centros comerciales, aeropuertos, hoteles y sitios industriales, donde los compradores prefieren cada vez más implementaciones llave en mano que combinan conectividad, calibración y análisis en un solo contrato.
Desarrollos recientes del sector
- Julio de 2026: TRUXX lanzó el proyecto piloto de la plataforma nacional digital de transporte de mercancías por carretera Qawafel para mejorar la visibilidad de precios y la eficiencia operativa en el sector logístico de EAU. La iniciativa impulsa el transporte digital y la logística habilitada por ubicación en EAU al ofrecer precios en tiempo real y optimización de rutas. Fortalece la visibilidad de la cadena de suministro habilitada por LBS y la transparencia de precios para la red nacional de transporte de mercancías.
- Junio de 2026: la Autoridad de Desarrollo Turístico de Ras Al Khaimah (RAKTDA) y Huawei ampliaron su asociación estratégica para mejorar las capacidades de turismo digital, incluida la integración de servicios basados en la ubicación para experiencias personalizadas de visitantes. La colaboración impulsa el análisis turístico habilitado por ubicación y la participación de visitantes de ciudades inteligentes en los mercados del norte de EAU. Amplía el acceso a análisis impulsados por IA y experiencias digitales para los turistas.
- Junio de 2026: Google LLC lanzó Map Your Dubai: Insider Edition en colaboración con el Departamento de Economía y Turismo de Dubái para apoyar al sector local de alimentos y bebidas mediante el aumento de la visibilidad digital en Google Maps. La iniciativa refuerza la visibilidad basada en mapas en EAU para pequeñas empresas y el sector de alimentos y bebidas local. Reafirma a Google Maps como una plataforma central de LBS empresarial y de consumo en el mercado de EAU.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este informe, el mercado abarca el gasto en EAU en software, servicios y componentes habilitadores que capturan, gestionan y utilizan señales de ubicación para ofrecer funciones conscientes de la ubicación en interiores o exteriores en casos de uso de consumo y empresariales.
Exclusiones del alcance: excluimos la externalización de TI general que no esté vinculada a la generación, procesamiento o entrega de datos de ubicación.
Descripción general de la segmentación
- Por Componente
- Hardware
- Software
- Servicios
- Por Tipo de Ubicación
- Interior
- Exterior
- Por Aplicación
- Mapeo y Navegación
- Inteligencia Empresarial y Análisis
- Publicidad Basada en Ubicación
- Redes Sociales y Entretenimiento
- Otras Aplicaciones
- Por Vertical de Usuario Final
- Transporte y Logística
- TI y Telecomunicaciones
- Sanidad
- Gobierno
- BFSI
- Hospitalidad
- Manufactura
- Otros Usuarios Finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir la narrativa de demanda base y mantener los supuestos vinculados a señales medibles en EAU. Revisamos referencias públicas como actualizaciones de telecomunicaciones y espectro de la Autoridad Reguladora de Telecomunicaciones y Gobierno Digital de EAU, estadísticas nacionales del Centro Federal de Competitividad y Estadísticas, publicaciones de política y ciudades inteligentes de EAU de portales gubernamentales, referencias de aduanas y comercio cuando resultaba pertinente, y artículos técnicos del IEEE y otras publicaciones revisadas por pares.
Para traducir estas señales en un modelo de mercado, también examinamos informes anuales de empresas, presentaciones a inversores, prensa de reputación reconocida y sitios web de asociaciones que hacen seguimiento de la infraestructura digital y las tendencias de movilidad. Cuando fue necesario, recurrimos a suscripciones de pago para datos financieros e inteligencia de empresas, búsquedas de patentes y verificaciones de importación-exportación a nivel de envíos para captar los flujos de hardware y dispositivos que habilitan los datos de ubicación. Las fuentes aquí enumeradas son solo ilustrativas, y se consultaron muchas otras referencias públicas y propietarias para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se monetiza realmente como servicios basados en la ubicación en EAU, y cómo varían los precios según el caso de uso. Hablamos con ejecutivos, líderes funcionales y gerentes de proveedores de soluciones, partes interesadas relacionadas con las telecomunicaciones, integradores de sistemas y usuarios empresariales para confirmar el momento de adopción, las estructuras contractuales típicas y la división entre implementaciones en interiores y exteriores. Dado que el título es específico del país, el trabajo de campo enfatizó los grupos de compradores y modelos de entrega de EAU, y luego volvimos a verificar los supuestos para garantizar la coherencia entre sectores como logística, comercio minorista, gobierno y atención médica.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 16% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 21% | Gerentes: 56% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se utilizan la preparación de las telecomunicaciones, el uso de datos móviles y smartphones, las carteras de proyectos de ciudades inteligentes y las señales de gasto digital empresarial para reconstruir el conjunto de gasto que razonablemente puede atribuirse a la funcionalidad de ubicación. Esos totales se someten luego a pruebas de estrés mediante aproximaciones ascendentes selectivas, incluidos valores contractuales muestreados para despliegues de posicionamiento en interiores, implementaciones de optimización de rutas y suscripciones de análisis de ubicación, seguidas de verificaciones de volumen según el ASP para componentes habilitadores cuando el precio es observable.
Algunos insumos prácticos que dieron forma al modelo incluyen la cobertura de 5G y los hitos de despliegue, el ritmo de los proyectos de digitalización de ciudades inteligentes y transporte, el crecimiento de la actividad de última milla impulsada por el comercio electrónico, la densidad de lugares en interiores (aeropuertos, centros comerciales y grandes instalaciones), y el cambio típico de las tarifas de implementación únicas hacia software recurrente y servicios administrados. Cuando la visibilidad ascendente es limitada para implementaciones más pequeñas, cubrimos las brechas utilizando rangos de adopción acordados en entrevistas, y luego los escalamos con indicadores de actividad a nivel sectorial.
Para la previsión, utilizamos análisis de escenarios respaldado por un suavizado de tendencias a corto plazo sobre los principales impulsores, y luego alineamos las perspectivas con el consenso de expertos sobre la progresión de la penetración y la normalización de precios. La trayectoria final se mantiene realista aplicando rampas conservadoras en segmentos que aún son incipientes, y rampas más rápidas donde los contratos y presupuestos ya son visibles.
Validación de datos y ciclo de actualización
La validación ocurre en capas para que la cifra final no dependa de un único supuesto. Triangulamos el modelo con señales independientes, como el progreso de la red de telecomunicaciones, los cronogramas de programas públicos y los patrones de implementación empresarial observados; luego, las grandes variaciones se rastrean hasta el precio, la adopción o el etiquetado del alcance.
Antes de la aprobación final, otro analista revisa los insumos y recalcula los pasos clave para detectar errores de fórmula, discrepancias de unidades o problemas de sincronización de divisas. Si aparece una inconsistencia importante, volvemos a contactar a los entrevistados seleccionados para volver a probar el supuesto específico que impulsa la variación. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos relevantes cambian las condiciones de demanda, seguidas de una verificación final previa a la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado de servicios basados en la ubicación de EAU según Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas para los servicios basados en la ubicación en EAU pueden parecer muy dispares porque la categoría se presta fácilmente a extenderse hacia gastos digitales adyacentes. Diferentes estudios también utilizan distintos años base, momentos de tipo de cambio y trayectorias de precios implícitas, lo que cambia los cálculos incluso cuando se utiliza la misma narrativa de crecimiento.
El gasto en publicidad digital no relacionada con la ubicación es un complemento común, y queda fuera del alcance de Mordor Intelligence para este mercado, lo que mantiene el valor vinculado a productos y servicios donde las señales de ubicación son la función principal entregada. Otras brechas provienen de agrupar licencias amplias de contenido de mapas, contabilizar el valor total del hardware de los smartphones, o aplicar un crecimiento agresivo del ASP sin verificar cómo se estructuran los contratos en EAU para implementaciones en interiores y análisis empresarial.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,62 mil millones de USD (2025) | |
| Consultora Regional A | 0,80 mil millones de USD (2025) | Con frecuencia incorpora un gasto más amplio de publicidad digital y participación del cliente etiquetado como marketing basado en la ubicación, y luego aplica tasas de captación más altas en campañas hiperlocales. |
| Asociación Sectorial B | 0,54 mil millones de USD (2025) | Tiende a enfatizar únicamente el gasto en habilitación de dispositivos y redes de telecomunicaciones, lo que puede subestimar las suscripciones de software recurrentes, la integración y los servicios administrados vinculados al análisis de ubicación. |
La tabla muestra que la diferencia proviene principalmente de qué se cuenta como ingresos impulsados por la ubicación y cómo se tratan el software y los servicios recurrentes. Al mantener los insumos conectados con la actividad de implementación observable, los rangos de precios contractuales y los impulsores de demanda específicos de EAU, nuestra estimación sigue siendo rastreable y puede repetirse a medida que cambien las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de servicios basados en ubicación de los Emiratos Árabes Unidos?
El mercado está valorado en USD 0,71 mil millones en 2026 y se prevé que alcance USD 1,37 mil millones en 2031.
¿Qué segmento crece más rápido en el mercado de servicios basados en ubicación de los Emiratos Árabes Unidos?
Los sistemas de posicionamiento en interiores exhiben la CAGR más rápida del 27,65% gracias a los despliegues en el sector minorista, de hospitalidad y energético.
¿Por qué los operadores de telecomunicaciones están invirtiendo fuertemente en servicios de ubicación?
Operadores como eand y du monetizan segmentos de red 5G y plataformas de IA, generando nuevos ingresos más allá de la voz y los datos al ofrecer análisis de ubicación a las empresas.
¿Cómo afectan las regulaciones de privacidad al crecimiento del mercado?
La Ley de Protección de Datos Personales aumenta los costes de cumplimiento y lleva a las empresas a adoptar arquitecturas de privacidad por diseño, recortando la CAGR general en un estimado del 2,3%.
Última actualización de la página el:



