
Marktgröße und Marktanteil für standortbasierte Dienste in den VAE
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.62 Milliarden US-Dollar |
| Marktgröße (2026) | 0.71 Milliarden US-Dollar |
| Marktgröße (2031) | 1.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.08 % |
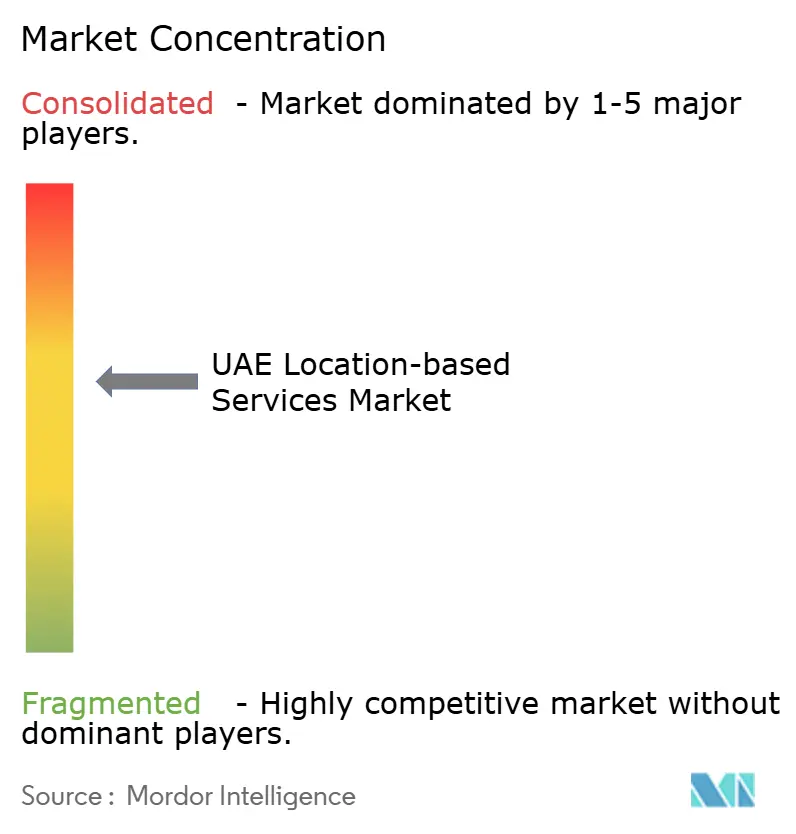
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für standortbasierte Dienste in den VAE von Mordor Intelligence
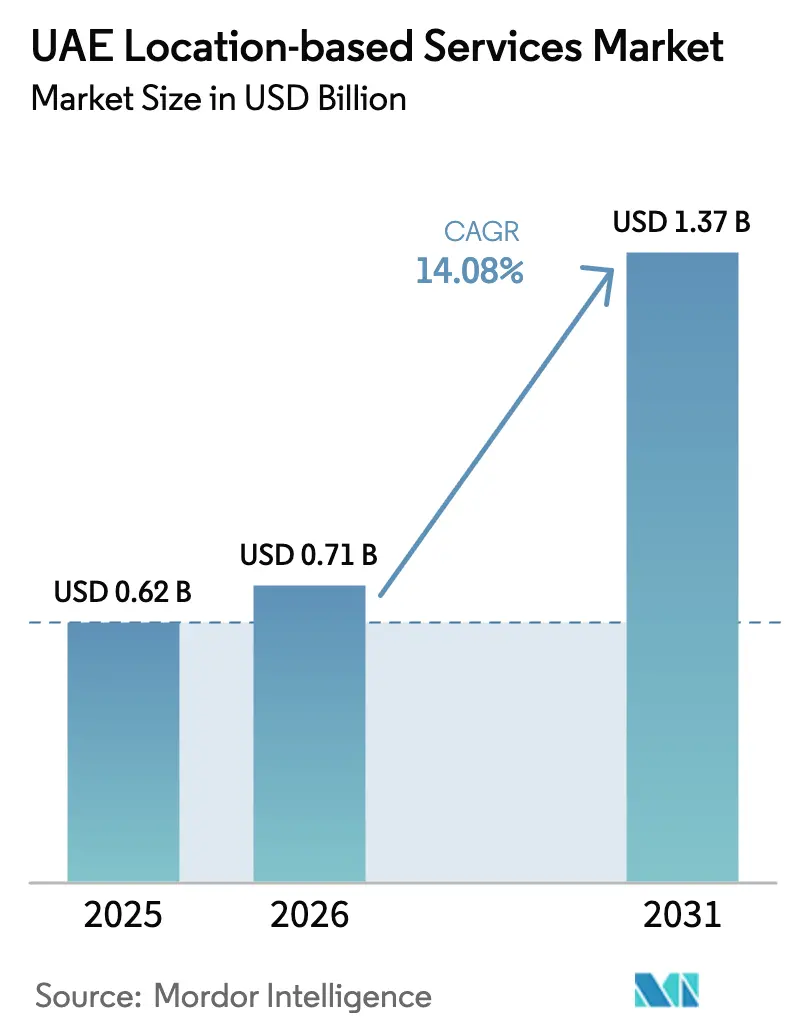
Die Marktgröße für standortbasierte Dienste in den VAE wird voraussichtlich von 0,62 Milliarden USD im Jahr 2025 auf 0,71 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 14,08 % im Zeitraum 2026–2031 einen Wert von 1,37 Milliarden USD erreichen. Eine flächendeckende 5G-Abdeckung, ambitionierte Smart-City-Programme und eine steigende Unternehmensnachfrage nach hyperlokaler Analytik beschleunigen gemeinsam die Akzeptanz. Hardware treibt zwar weiterhin die Datenerfassung an, doch verlagern sich die Ausgaben zunehmend auf KI-gestützte Software, die Rohkoordinaten in wirtschaftliche Erkenntnisse umwandelt. Indoor-Positionierung profitiert von Rückenwind aus dem Einzel- und Gaststättengewerbe sowie von Energiebetreibern, die Arbeitssicherheit und Kundenerfahrungsgewinne anstreben. Die Expansion des E-Commerce veranlasst Logistikunternehmen, die Echtzeit-Routenführung zu verfeinern, während Telekommunikationsanbieter Netzwerk-APIs öffnen, die es Drittentwicklern ermöglichen, präzise Standortdaten zu monetarisieren.
Wesentliche Erkenntnisse des Berichts
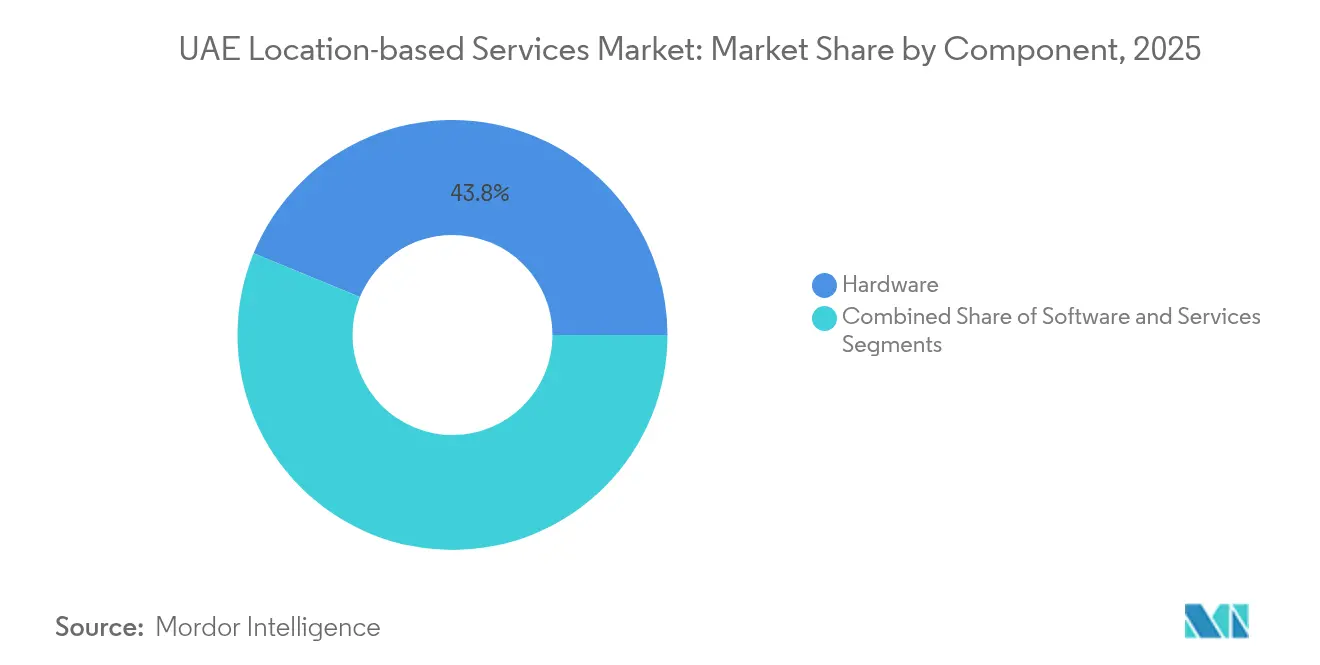
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 43,80 % am Markt für standortbasierte Dienste in den VAE auf Hardware; Software wird bis 2031 voraussichtlich mit einer CAGR von 26,72 % wachsen.
- Nach Standorttyp entfielen im Jahr 2025 61,20 % des Umsatzes am Markt für standortbasierte Dienste in den VAE auf Außenbereichsdienste, während Indoor-Positionierung bis 2031 mit einer CAGR von 27,65 % voranschreitet.
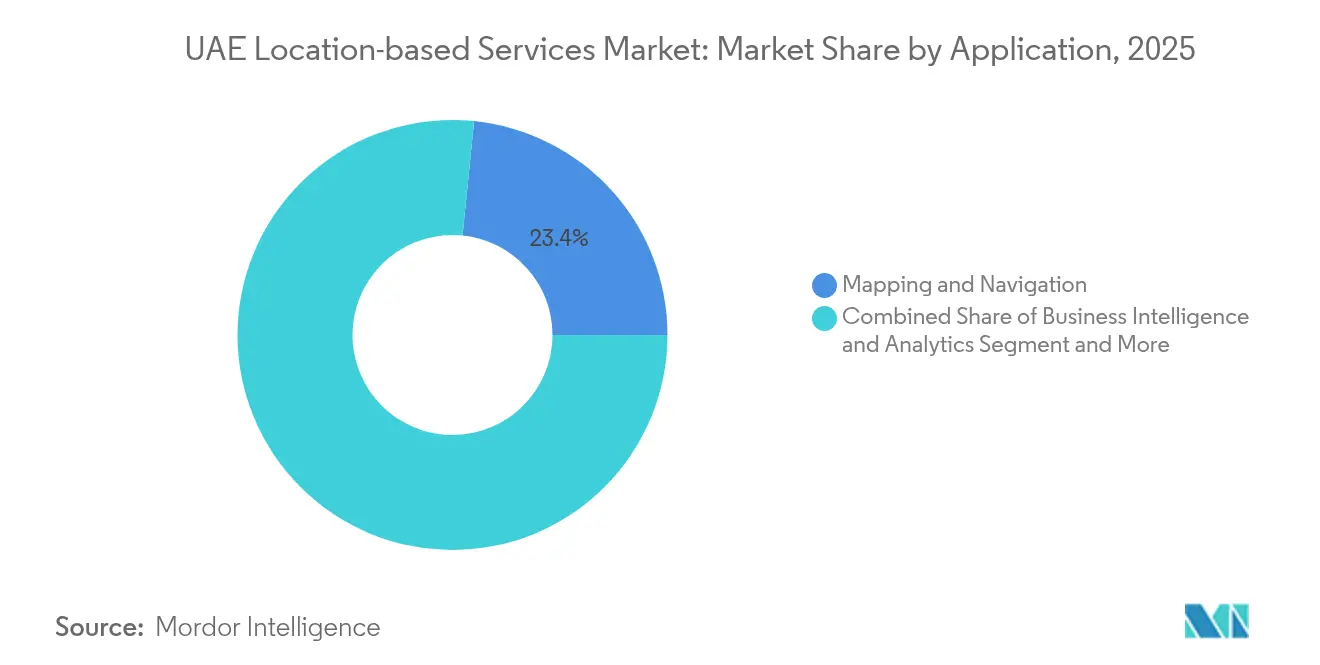
- Nach Anwendung entfielen im Jahr 2025 23,40 % der Marktgröße für standortbasierte Dienste in den VAE auf Kartierung und Navigation; standortbasierte Werbung wächst bis 2031 mit einer CAGR von 29,52 %.
- Nach Endnutzervertikale führte Transport und Logistik mit einem Anteil von 26,90 % an der Marktgröße für standortbasierte Dienste in den VAE im Jahr 2025, während IT und Telekommunikation bis 2031 die höchste CAGR von 24,76 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für standortbasierte Dienste in den VAE
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Landesweiter 5G- Ausbau ermöglicht Sub-Meter-Indoor-Positionierung | +3.2% | VAE-weit, konzentriert in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Regierungliche Smart-City-Initiativen | +2.8% | Dubai und Abu Dhabi | Langfristig (≥ 4 Jahre) |
| Rasantes E-Commerce- Wachstum treibt hyperlokale Logistik an | +2.1% | Städtische Ballungszentren in den VAE | Kurzfristig (≤ 2 Jahre) |
| Hohe Smartphone- und Social-Media-Durchdringung | +1.8% | VAE-weit | Kurzfristig (≤ 2 Jahre) |
| Verpflichtende eCall-/Telematikvorschriften für gewerbliche Fahrzeugflotten | +1.5% | VAE-weit | Mittelfristig (2–4 Jahre) |
| UWB-Einführung für Arbeitssicherheit in Energieanlagen | +1.3% | Abu Dhabi und nördliche Emirate | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Landesweiter 5G-Ausbau ermöglicht Sub-Meter-Indoor-Positionierung
Betreiber verzeichneten Live-5G-Geschwindigkeiten von über 30,5 Gbit/s, die eine zentimetergenaue Präzision in Einkaufszentren, Flughäfen und Industrieanlagen ermöglichen. Die Release-18-Standards fügen Positionierungsfunktionen wie Frequenzsprung hinzu, die den Signalmehwegeausbreitungsfehler reduzieren [1]Ericsson, „5G Advanced-Positionierung im 3GPP Release 18,” ericsson.com . Frühe private 5G-Projekte, darunter das 11.000 km² große Energienetz von ADNOC, bestätigen großflächige Einsätze, die Konnektivität und Geolokalisierung in einem einzigen verwalteten Netzabschnitt zusammenführen. Telekommunikationsanbieter stellen diese Fähigkeiten über offene APIs bereit, sodass Softwareunternehmen eine gesicherte Standortbestimmung in Verbraucher- und Unternehmensanwendungen integrieren können. Mit zunehmender Abdeckungsdichte in allen sieben Emiraten sinkt die Dienstlatenz, was AR-Navigation und autonome Trolley-Roboter in Einzelhandelsgeschäften ermöglicht.
Regierungliche Smart-City-Initiativen (Smart Dubai, Abu Dhabi 2030)
Dubai hat 1,6 Milliarden AED (0,44 Milliarden USD) für 82 digitale Projekte bereitgestellt, die Standortanalytik in den öffentlichen Nahverkehr, Versorgungseinrichtungen und Bürgerdienste einbetten. Das Emirat strebt bis 2030 an, dass 25 % aller Fahrten autonom erfolgen – ein Meilenstein, der eine kontinuierliche Positionierung von Fahrzeugen und Straßenanlagen erfordert. Abu Dhabi plant, bis 2027 jeden behördlichen Arbeitsablauf auf einem KI-Stack zu betreiben, unterstützt durch 13 Milliarden AED an Ausgaben für digitale Infrastruktur, die gemeinsamen Geoformation-Plattformen Priorität einräumen. Einheitliche Datenbanken reduzieren Doppelarbeit und schaffen Nachfrage nach hochwertigen Kartierungsfeeds. Super-Apps wie TAMM nutzen bereits Standortkontext, um die Anzahl der Schritte zur Dienstleistungsabwicklung für Einwohner zu reduzieren. Diese Programme generieren anhaltende mehrjährige Aufträge für Kartierungsanbieter und Indoor-Analytik-Spezialisten.
Rasantes E-Commerce-Wachstum treibt hyperlokale Logistik an
Die Paketmengen steigen, da grenzüberschreitende Marktplätze Fulfillment-Center innerhalb der VAE lokalisieren. Logistikunternehmen wie Aramex automatisieren die Routensequenzierung und Echtzeit-Fahrereführung, um Margen angesichts steigender Same-Day-Delivery-Erwartungen zu schützen. IoT-Tags auf temperatursensiblen Sendungen ermöglichen es Versendern, vor Verderb einzugreifen. Nischenanbieter liefern Bluetooth-fähige Paletten, die sowohl Koordinaten als auch Umgebungsdaten an Steuerzentralen melden. Die VAE gehörten 2024 zu den zehn führenden Volkswirtschaften beim mobilen Handelsausgaben pro Kopf, was den Wettbewerb verschärft, Verbraucher innerhalb von Zwei-Stunden-Fenstern zu erreichen – ein Anspruch, der ohne hochauflösende Geokodiersysteme unmöglich ist.
UWB-Einführung für Arbeitssicherheit in Energieanlagen
Ultra-Breitband-Anker erreichen in metallischen, abgeschirmten Umgebungen, in denen GPS und WLAN versagen, eine zentimetergenaue Präzision. ADNOC erwartet, dass der Einsatz von privatem 5G und UWB bis 2031 einen Wert von 1,5 Milliarden USD freisetzen wird, indem Unfälle und Anlagenausfallzeiten reduziert werden. Tragbare Geräte lösen automatische Abschaltungen aus, wenn Mitarbeiter Sperrzonen betreten. Im Laufe der Zeit integrieren Anlagenmanager UWB-Feeds mit KI-Modellen, die unsicheres Verhalten Stunden im Voraus vorhersagen, was die Nachfrage nach einheitlichen Standort-Dashboards weiter ankurbelt. Erfolgreiche Pilotprojekte in Ölfeldern veranlassen Chemie- und Zementproduzenten, bis 2026 ähnliche Projekte zu budgetieren.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Datenschutz-Compliance-Kosten | -2.3% | VAE-weit | Kurzfristig (≤ 2 Jahre) |
| GNSS-Signalschwund in Hochhaus- und Innenraumumgebungen | -1.8% | Innerstädtische Bereiche von Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Hohe Indoor-5G- Kapitalkosten für Einkaufszentren und Hotels | -1.4% | Wichtige Tourismusbezirke | Mittelfristig (2–4 Jahre) |
| Fragmentierte emiratsbezogene Open-Data-APIs | -0.9% | Emiratsübergreifende Tätigkeiten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Datenschutz-Compliance-Kosten
Das Gesetz zum Schutz personenbezogener Daten spiegelt die DSGVO-Vorschriften wider und bestraft Verstöße mit bis zu 5 Millionen AED (1,36 Millionen USD)[3]Secure Privacy, „Leitfaden zum Datenschutzgesetz der VAE (PDPL),” secureprivacy.ai. Standortdiensteanbieter bestellen nun Datenschutzbeauftragte, aktualisieren Einwilligungsprozesse und verschlüsseln historische Protokolle, was zu einem Mehraufwand führen kann, der 8–10 % der Projektbudgets erreichen kann. Globale Anbieter werden doppelt geprüft, wenn sie VAE-Datensätze in ausländischen Rechenzentren verarbeiten. Die Compliance hat bereits den Rollout von Werbetechnologieplattformen verzögert, die auf kontinuierliches Standort-Tracking angewiesen sind, was einige Einzelhändler dazu veranlasst, geräteseitige Analytik einzusetzen, um Datenübertragungen zu minimieren. Staatliche Pilotprojekte zu biometrischen Ausweisen zeigen, dass Regulatoren datenschutzfreundliche Architekturen bevorzugen werden.
GNSS-Signalschwund in Hochhaus- und Innenraumumgebungen
Urbane Schluchten im zentralen Geschäftsviertel von Dubai erzeugen Mehrwegeausbreitung, die die GPS-Genauigkeit auf mehrere Zehner von Metern verschlechtert. Studien zum WLAN-Fingerprinting decken hohe Scan-Latenz und Probleme mit der Client-Dichte auf, die die Indoor-Auflösung weiter beeinträchtigen. Anbieter müssen Bluetooth, Mobilfunk und Inertialsensoren kombinieren, was die Integrationskomplexität und Vorlaufzeit erhöht. Lösungen wie resonantes Funk-Mapping verbessern die Basisleistung, erfordern jedoch immer noch Standorterhebungen, wenn sich Grundrisse ändern. Infolgedessen verschieben einige Einkaufszentrumsbetreiber vollständige Implementierungen, bis die Chipsatz-Unterstützung für Sensorfusion ausgereift ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software beschleunigt die Wertschöpfung
Hardware behielt im Jahr 2025 43,80 % des Umsatzes, doch Software soll mit einer CAGR von 26,72 % wachsen und physische Geräte damit deutlich übertreffen. Die Marktgröße für standortbasierte Dienste in den VAE im Bereich Software wird voraussichtlich bis 2028 die Hardware übertreffen, da Unternehmen Cloud-Dashboards bevorzugen, die Koordinaten in prädiktive Erkenntnisse verwandeln. Preisverfall bei Chipsätzen drückt auf die Margen und treibt Anbieter hin zu abonnementbasierten Analytik-Engines. Microsofts hyperscaligem Rechenzentrum im Wert von 2 Milliarden AED (0,54 Milliarden USD) gemeinsam mit du veranschaulicht steigende Investitionen in KI-Beschleuniger, die Standortdatenströme vorverarbeiten.
Serviceverträge wachsen, da Integratoren Indoor-Beacons kalibrieren, Kartierungsebenen an Datenschutzrichtlinien ausrichten und Nutzer in der Verwendung von Dashboards schulen. Komplexe Multi-Cloud-Szenarien, bei denen Daten zwischen Azure und On-Premise-Clustern in Ölraffinerien fließen, sichern wiederkehrende Einnahmen für Beratungssparten. Patentanmeldungen von Meta und Apple unterstreichen eine Verlagerung hin zu kontextbewussten Algorithmen, die die Genauigkeit je nach Bewegungszustand anpassen, was auf kontinuierliche Softwareinnovation hindeutet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Standorttyp: Indoor-Positionierung gewinnt an Dynamik
Außenbereichslösungen machten 2025 61,20 % der Ausgaben aus, angetrieben durch Flottentelematik und Verbrauchernavigations-Apps. Doch Indoor-Einsätze wachsen jährlich um 27,65 % und erschließen Krankenhäuser, Einkaufszentren, Flughäfen und Raffinerien als adressierbare Basis. Der Marktanteil für standortbasierte Dienste in den VAE bei Indoor-Systemen wird bis 2031 voraussichtlich 40,00 % überschreiten, da Beacon-Preise fallen und WLAN 6E sich verbreitet. Der vollständige Rollout im Reem Mall zeigt, dass Besucher länger verweilen, wenn Wegführung und Treuegutscheine in einer einzigen App kombiniert werden.
Die Genauigkeit nähert sich 20 Zentimetern unter Verwendung von UWB-Tags, was in Sicherheitspilotprojekten für Straßenarbeiter nachgewiesen wurde, die eine 97%ig korrekte Zonenklassifizierung erzielten. Hotels setzen Indoor-Raster ein, um Housekeeping-Benachrichtigungen auszulösen, wenn Gäste die Zimmer verlassen, was Wartezeiten reduziert. Energiekonzerne betten Tags in persönliche Schutzausrüstung ein, um Gefahrenzonen einzugrenzen und die Compliance mit minimalem Prüfaufwand sicherzustellen.
Nach Anwendung: Werbung überholt traditionelle Navigation
Kartierung und Navigation behielten im Jahr 2025 23,40 % des Umsatzes, aber Werbetreibende investieren schneller, da Geofencing klare Umsatzsteigerungen erzielt. Standortbasierte Werbung wächst jährlich um 29,52 % und wird bis 2029 mit dem Navigationserlös konkurrieren. Die Marktgröße für standortbasierte Dienste in den VAE im Bereich Werbung steht in direktem Zusammenhang mit der hohen Smartphone-Durchdringung und wohlhabenden Käuferprofilen. Palm-ID-biometrische Zahlungen ermöglichen sofortigen, standortausgelösten Kassenabschluss und lassen Marken den Kreislauf von der Benachrichtigung bis zum Kauf schließen.
Business-Intelligence-Dashboards analysieren Besucherverkehrsmuster, sodass Einzelhändler Bestände auf Mikro-Einzugsbereiche zuschneiden können. Social-Apps fügen flüchtige Standort-Pins hinzu, um Treffen zu fördern und Werbeinventar zu unterstützen. Gesundheitspilotprojekte nutzen Standortdaten, um Vitalwerte chronischer Patienten mit Zeitstempeln zu versehen, was einen Langschweif von „anderen” Anwendungsfällen beleuchtet, die bis 2030 zusammen einen zweistelligen Marktanteil erreichen werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endnutzervertikale: Telekommunikation führt, Logistik bleibt unverzichtbar
Transport und Logistik machten 2025 26,90 % des Umsatzes aus, was die frühe Telematikakzeptanz widerspiegelt. Doch IT und Telekommunikation wächst mit einer CAGR von 24,76 % am schnellsten, da Anbieter neue Einnahmequellen jenseits von Datenpaketen suchen. Betreiber wie eand bündeln Netzabschnitte mit Indoor-Analytik und positionieren sich als Komplettplattformen für Unternehmen. Die Branche für standortbasierte Dienste in den VAE betrachtet Standort nun als Dienstleistungsebene und nicht als eigenständiges Produkt.
Gesundheitsnetzwerke verschlüsseln Patientenkoordinaten über 160 Standorte hinweg unter Fortinet-Sicherheit und validieren damit die Rolle von Standortdaten in sensiblen Arbeitsabläufen. Regierungsbehörden verknüpfen Polizei-, Feuerwehr- und Zivildienste durch gemeinsame GIS-Ebenen, die Reaktionszeiten drastisch verkürzen. Banken senden standortbezogene Betrugsmeldungen, um Kartenmissbrauch zu reduzieren, und Hoteliers setzen Gästewegführung ein, um Premium-Immobilien zu differenzieren.
Geografische Analyse
Dubai und Abu Dhabi dominierten mit rund 74,60 % der Ausgaben im Jahr 2025 dank dichter Bevölkerung, Touristenströmen und digitalen Budgets des öffentlichen Sektors. Die Marktgröße für standortbasierte Dienste in den VAE in Dubai profitiert von Pilotprojekten für autonome Fahrzeuge, die kontinuierliche Kartierungsfeeds erfordern. Abu Dhabis KI-nativer Regierungsplan zieht hyperscalige Rechenzentren an, die granulare Geoformation-Daten für das Modelltraining benötigen.
Schardscha, Adschman und Ras al-Chaima verzeichnen ein zweistelliges Wachstum, da Immobilien- und Tourismusinvestitionen steigen. IoT-Unternehmen aus Schardscha exportieren Kühlketten-Tracker in den gesamten Golframm und verdeutlichen damit regionale Ausstrahlungseffekte. Das bevorstehende Hilton-Resort in Ras al-Chaima beabsichtigt, am Eröffnungstag Indoor-Navigation mit Treue-Dashboards zu verbinden.
Fudschaira und Umm al-Qaiwain tragen bescheidene Anteile bei, setzen jedoch auf maritime und Hafenlogistiklösungen, die eine präzise Standortbestimmung für die Planung von Bunkerversorgung und Güterumschlag erfordern. Bundesweite Programme zielen darauf ab, die Emirats-APIs bis 2025 zu vereinheitlichen, um den Integrationsaufwand für emiratsübergreifende Fahrzeugflotten zu verringern.
Regulatorisches Umfeld
Der Markt für standortbasierte Dienste in den VAE operiert unter einer Mischung aus Telekommunikationsregulierung, geoinformationsbezogener Governance und Datenschutzanforderungen. Die Telecommunications and Digital Government Regulatory Authority (TDRA) reguliert die Telekommunikation und die netzwerkbasierte Diensterbringung gemäß dem Federal Law by Decree No. 3 of 2003 (in der geänderten Fassung), das sich darauf auswirkt, wie Betreiber und Dienstanbieter Konnektivität und standortbasierte Dienste bereitstellen. Parallel dazu regelt das Federal Geographic Information Center (FGIC), das gemäß dem Federal Decree-Law No. 5 of 2019 eingerichtet wurde, die nationale geoinformatorische Infrastruktur und arbeitet daran, geoinformatorische Standards zu vereinheitlichen, während geografische Daten durch Mechanismen wie die National Spatial Data Infrastructure geschützt werden.
Aus Compliance-Sicht beeinflussen die Geräte-Typgenehmigungsanforderungen der TDRA den Einsatz von GNSS-, Mobilfunk-, Bluetooth-, Wi-Fi- und anderer funkfähiger Standort-Hardware, die sich mit VAE-Netzwerken verbindet, wobei eine Abstimmung mit den geltenden technischen GCC-Standards für HF, Sicherheit und EMV erfolgt. Für softwaregetriebene Anwendungsfälle wie Werbung, Analytik und Verbraucher-Apps verschärft das VAE-Datenschutzgesetz (Personal Data Protection Law) die Prüfung von Einwilligung, Aufbewahrung, grenzüberschreitender Verarbeitung und Privacy-by-Design, was die Erfassung, Profilerstellung und Speicherung von Standortdaten branchenübergreifend betrifft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Positionierungs- und Konnektivitätsermöglichern, einschließlich Geräte- und Modulanbietern (GNSS, Mobilfunk, UWB, Bluetooth/Wi-Fi) und der von e& und du betriebenen Telekommunikationsinfrastruktur, die eine landesweite Abdeckung und Unternehmensdienste bereitstellen, die das Outdoor-Tracking und die Indoor-Positionierung untermauern. Hardware und Konnektivität fließen dann in Plattformschichten ein, die Kartierungs- und Content-Anbieter, geoinformatorische Datenbanken sowie Cloud- und Edge-Computing-Umgebungen umfassen, in denen Standortdatenströme zu nutzbaren Ereignissen, Routen und Erkenntnissen verarbeitet werden.
Systemintegratoren und spezialisierte Lösungsanbieter erstellen End-to-End-Implementierungen für Unternehmens- und öffentliche Auftraggeber, indem sie Sensoren, SIM-Karten, Gateways und Anwendungen wie Flottenmanagement, Telematik sowie Indoor- und Outdoor-Wegeleitung kombinieren. Innerhalb des VAE-Ökosystems bieten Unternehmen wie Location Solutions, Smart Navigation System und Trakker Middle East die nachgelagerte Lösungsbereitstellung, wobei sie typischerweise internationale Hardwarekomponenten (GPS/GSM/GPRS/Satellit) mit Softwareplattformen und Karten-SDKs von Drittanbietern integrieren, um Logistik, Öl und Gas sowie Notfallreaktion zu bedienen. Die Kette endet mit Unternehmensnutzern (Transport und Logistik, Regierung, Gastgewerbe, Gesundheitswesen und Industriestandorte), die Abonnements, Installations- und Kalibrierungsdienste sowie laufenden Support unter Sicherheits-, Datenresidenz- und Datenschutzanforderungen beschaffen.
Wettbewerbslandschaft
Globale Kartenführer HERE, TomTom und Apple liefern SDKs an Mobilitätsplattformen, während Microsoft Regierungskonten über Azure Maps anwirbt. Telekommunikationsinkumbenten eand und du wandeln 5G-Infrastruktur in Unternehmens-Standort-Clouds um und sichern sich datensouveränitätssensible Aufträge. Der Markt für standortbasierte Dienste in den VAE sieht mittelgroße Spezialisten, die Indoor-Ausstattungen und branchenspezifische Dashboards bereitstellen und so Krankenhäusern und Raffinerien die Einführung ohne eigenen Aufbau ermöglichen.
Strategische Allianzen dominieren: eand kooperiert mit IBM im Bereich KI-Governance, damit Kunden Standortdatenflüsse prüfen können. Qualcomm arbeitet mit eand zusammen, um Edge-KI und industrielles 5G zu bündeln und so die Fabrikeinführung zu beschleunigen. Uber wählt HERE für eine globale Kartenaktualisierung und kooperiert mit WeRide für den Betrieb von Robotaxis in Abu Dhabi und Dubai.
Patentrennen intensivieren sich rund um UWB-Erkennung und Sensorfusion und erhöhen die Markteintrittsbarrieren für neue Wettbewerber. Marktkonsolidierung kündigt sich an, da Software-Unternehmensbewertungen von wiederkehrenden Abonnementverhältnissen abhängen. Die fünf führenden Anbieter hielten 2024 zusammen knapp unter 60 % des Umsatzes, was auf ein mäßig konzentriertes Feld mit Raum für Nischenanbieter hindeutet.
Marktführer für standortbasierte Dienste in den VAE
Google LLC
Location Solutions Telemetics LLC.
TomTom International BV
GapMaps
ALE International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist die Formalisierung und Skalierung der nationalen Weitergabe geoinformatorischer Daten für kommerzielle Anwendungen, unterstützt durch die UAE National Geospatial Information Policy und die Betreuung der National Spatial Data Infrastructure (NSDI) durch das FGIC. Da der autorisierte Zugriff auf standardisierte geoinformatorische Ebenen zunehmend praktikabler wird, können Lösungsanbieter wiederholbare Angebote für Routenplanung, Adressierung und Anlagenmanagement produktisieren, anstatt Datensätze pro Emirat oder pro Projekt neu aufzubauen. Abu Dhabi Addressing, Geonames and Signage System (ADAGS), das mit serviceorientierter Integration umgesetzt wurde, veranschaulicht die Art von Adressierungs- und Wegeleitungsrückgrat, das die Logistikoptimierung und stadtweite Navigationsdienste unterstützt.
Eine weitere Chance liegt in datenschutzfreundlicher Standortanalytik, die den Compliance-Aufwand im Rahmen des VAE-PDPL reduziert und dabei die Leistungsfähigkeit für Anwendungsfälle wie standortbasierte Werbung und Besucherfrequenzanalysen aufrechterhält. Anbieter, die mehr Verarbeitung auf das Gerät oder auf im Land befindliche Cloud-Zonen verlagern und dabei prüfbare Einwilligungs- und Aufbewahrungskontrollen aufrechterhalten, können Einzelhändler, Gastgewerbebetreiber und Regierungsstellen besser bedienen, die sowohl Personalisierung als auch Governance benötigen. Auf der Angebotsseite schaffen die landesweite 5G-Verdichtung in den VAE und betreiberseitige Unternehmensangebote, einschließlich standortfähiger Netzwerkfunktionen, Raum für gebündelte Indoor-Positionierungsangebote in Einkaufszentren, Flughäfen, Hotels und Industriestandorten, wo Käufer zunehmend schlüsselfertige Implementierungen bevorzugen, die Konnektivität, Kalibrierung und Analytik in einem einzigen Vertrag bündeln.
Aktuelle Branchenentwicklungen
- Juli 2026: TRUXX startete das Pilotprojekt der nationalen digitalen Landfrachtplattform Qawafel, um die Preistransparenz und die betriebliche Effizienz im Logistiksektor der VAE zu verbessern. Die Initiative treibt die digitale Frachtabwicklung und standortfähige Logistik in den VAE voran, indem sie Echtzeit-Preisgestaltung und Routenoptimierung bereitstellt. Sie stärkt die standortbasierte Transparenz der Lieferkette und die Preistransparenz für das landesweite Frachtnetz in den VAE.
- Juni 2026: Die Ras Al Khaimah Tourism Development Authority (RAKTDA) und Huawei erweiterten ihre strategische Partnerschaft, um digitale Tourismusfähigkeiten zu verbessern, einschließlich der Integration standortbasierter Dienste für personalisierte Besuchererlebnisse. Die Zusammenarbeit stärkt standortfähige Tourismusanalytik und Smart-City-Besucherengagement in den nördlichen Märkten der VAE. Sie erweitert den Zugang zu KI-gestützter Analytik und digitalen Erlebnissen für Touristen.
- Juni 2026: Google LLC startete Map Your Dubai: Insider Edition in Zusammenarbeit mit dem Dubai Department of Economy and Tourism, um den lokalen Lebensmittel- und Getränkesektor durch verbesserte digitale Sichtbarkeit auf Google Maps zu unterstützen. Die Initiative stärkt die kartenbasierte Sichtbarkeit für lokale F&B-Betriebe und kleine Unternehmen in den VAE. Sie festigt Google Maps als zentrale Unternehmens- und Verbraucher-LBS-Plattform auf dem VAE-Markt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Ausgaben in den VAE für Software, Dienstleistungen und ermöglichende Komponenten, die Standortsignale erfassen, verwalten und nutzen, um standortbewusste Funktionen im Innen- und Außenbereich für Verbraucher- und Unternehmensanwendungsfälle bereitzustellen.
Ausgeschlossener Umfang: Wir schließen allgemeines IT-Outsourcing aus, das nicht mit der Erzeugung, Verarbeitung oder Bereitstellung von Standortdaten verbunden ist.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software
- Dienste
- Nach Standorttyp
- Innenbereich
- Außenbereich
- Nach Anwendung
- Kartierung und Navigation
- Business Intelligence und Analytik
- Standortbasierte Werbung
- Soziale Netzwerke und Unterhaltung
- Weitere Anwendungen
- Nach Endnutzervertikale
- Transport und Logistik
- IT und Telekommunikation
- Gesundheitswesen
- Regierung
- BFSI
- Gastgewerbe
- Fertigung
- Weitere Endnutzer
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die grundlegende Nachfrageerzählung aufzubauen und die Annahmen an messbare Signale in den VAE zu binden. Wir überprüften öffentliche Referenzen wie Telekommunikations- und Spektrumaktualisierungen der Telecommunications and Digital Government Regulatory Authority der VAE, nationale Statistiken des Federal Competitiveness and Statistics Centre, VAE-Politik- und Smart-City-Veröffentlichungen von Regierungsportalen, gegebenenfalls Zoll- und Handelsreferenzen sowie technische Arbeiten von IEEE und anderen begutachteten Fachpublikationen.
Um diese Signale in ein Marktmodell zu übersetzen, überprüften wir zudem Unternehmensjahresberichte, Investorenpräsentationen, seriöse Presseberichte und Websites von Verbänden, die Trends bei digitaler Infrastruktur und Mobilität verfolgen. Bei Bedarf griffen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Import-Export-Prüfungen auf Sendungsebene zurück, um Hardware- und Geräteflüsse zu erfassen, die Standortdaten ermöglichen. Die hier aufgeführten Quellen sind nur beispielhaft, und es wurden viele weitere öffentliche und proprietäre Referenzen zur Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was in den VAE tatsächlich als standortbasierte Dienste monetarisiert wird und wie sich die Preisgestaltung je nach Anwendungsfall verändert. Wir sprachen mit Führungskräften, Funktionsleitern und Managern aus Lösungsanbietern, telekommunikationsbezogenen Interessengruppen, Systemintegratoren und Unternehmensanwendern, um den Zeitpunkt der Einführung, typische Vertragsstrukturen und die Aufteilung zwischen Indoor- und Outdoor-Implementierungen zu bestätigen. Da der Titel länderspezifisch ist, legte die Feldarbeit den Schwerpunkt auf Käufergruppen und Bereitstellungsmodelle in den VAE, und anschließend überprüften wir die Annahmen erneut auf Konsistenz über Sektoren wie Logistik, Einzelhandel, Regierung und Gesundheitswesen hinweg.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 16% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 28% |
| Kleinere Marktteilnehmer: 21% | Manager: 56% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Telekommunikationsbereitschaft, Smartphone- und Mobildatennutzung, Smart-City-Projektpipelines und Signale zu digitalen Unternehmensausgaben verwendet werden, um den Ausgabenpool zu rekonstruieren, der sich vernünftigerweise der Standortfunktionalität zuordnen lässt. Diese Summen werden dann mittels selektiver Bottom-up-Näherungen belastungsgeprüft, einschließlich stichprobenartiger Vertragswerte für Indoor-Positionierungs-Rollouts, Routenoptimierungsimplementierungen und Abonnements für Standortanalytik, gefolgt von ASP-Zeit-Volumen-Prüfungen für ermöglichende Komponenten, sofern die Preisgestaltung beobachtbar ist.
Einige praktische Eingaben, die das Modell geprägt haben, umfassen 5G-Abdeckung und Rollout-Meilensteine, das Tempo der Digitalisierungsprojekte im Bereich Smart City und Verkehr, das Wachstum der durch E-Commerce getriebenen Last-Mile-Aktivität, die Dichte von Indoor-Standorten (Flughäfen, Einkaufszentren und große Einrichtungen) sowie die typische Verschiebung von einmaligen Implementierungsgebühren zu wiederkehrender Software und Managed Services. Wo die Bottom-up-Sichtbarkeit für kleinere Implementierungen begrenzt ist, haben wir Lücken mit in Interviews vereinbarten Adoptionsbereichen gefüllt und diese anschließend mit sektorbezogenen Aktivitätsindikatoren skaliert.
Für die Prognose verwendeten wir Szenarioanalysen, unterstützt durch kurzfristige Trendglättung wichtiger Treiber, und stimmten den Ausblick dann mit dem Expertenkonsens zur Durchdringungsentwicklung und Preisnormalisierung ab. Die endgültige Entwicklung bleibt realistisch, indem konservative Wachstumsraten in noch frühen Segmenten angewendet werden und schnellere Wachstumsraten dort, wo Verträge und Budgets bereits erkennbar sind.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass die endgültige Zahl nicht von einer einzelnen Annahme abhängig ist. Wir gleichen das Modell mit unabhängigen Signalen wie dem Fortschritt der Telekommunikationsnetze, öffentlichen Programmzeitplänen und beobachteten Mustern der Unternehmensimplementierung ab, und größere Abweichungen werden dann auf Preisgestaltung, Adoption oder Umfangszuordnung zurückgeführt.
Vor der Freigabe überprüft ein weiterer Analyst die Eingaben und berechnet wichtige Schritte neu, um Formelfehler, Einheitendiskrepanzen oder Fragen zum Zeitpunkt der Währungsumrechnung zu erkennen. Falls eine größere Unstimmigkeit auftritt, kontaktieren wir ausgewählte Befragte erneut, um die spezifische Annahme, die die Schwankung verursacht, neu zu testen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfragebedingungen verändern, gefolgt von einer abschließenden Prüfung vor der Auslieferung, damit Kunden die aktuellste Sicht erhalten.
Marktgröße für standortbasierte Dienste in den VAE von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für standortbasierte Dienste in den VAE können weit voneinander abweichen, da sich die Kategorie leicht auf angrenzende digitale Ausgaben ausdehnen lässt. Verschiedene Studien verwenden zudem unterschiedliche Basisjahre, Zeitpunkte für Wechselkurse und implizite Preispfade, was die Berechnung verändert, selbst wenn dieselbe Wachstumserzählung zugrunde liegt.
Nicht standortbezogene digitale Werbeausgaben sind eine häufige Ergänzung und liegen außerhalb des Anwendungsbereichs von Mordor Intelligence für diesen Markt, wodurch der Wert an Produkte und Dienstleistungen gebunden bleibt, bei denen Standortsignale die primär bereitgestellte Funktion darstellen. Weitere Lücken entstehen durch die Bündelung breiter Kartendaten-Lizenzierung, die Anrechnung des vollen Smartphone-Hardwarewerts oder die Anwendung aggressiven ASP-Wachstums, ohne zu prüfen, wie Verträge in den VAE für Indoor-Implementierungen und Unternehmensanalytik tatsächlich strukturiert sind.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,62 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 0,80 Mrd. USD (2025) | Bezieht häufig breitere digitale Werbe- und Kundenengagement-Ausgaben mit ein, die als standortbezogenes Marketing gekennzeichnet sind, und wendet dann höhere Ertragsraten auf hyperlokale Kampagnen an. |
| Branchenverband B | 0,54 Mrd. USD (2025) | Tendiert dazu, nur Ausgaben für Geräte- und Telekommunikationsnetz-Enablement zu betonen, was wiederkehrende Softwareabonnements, Integration und Managed Services im Zusammenhang mit Standortanalytik unterzählen kann. |
Die Tabelle zeigt, dass die Abweichung hauptsächlich daraus resultiert, was als standortbezogener Umsatz gezählt wird und wie wiederkehrende Software und Dienstleistungen behandelt werden. Indem die Eingaben mit beobachtbarer Implementierungsaktivität, Vertragspreisspannen und VAE-spezifischen Nachfragetreibern verbunden bleiben, bleibt unsere Schätzung nachvollziehbar und kann bei sich ändernden Bedingungen wiederholt werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für standortbasierte Dienste in den VAE?
Der Markt hat im Jahr 2026 einen Wert von 0,71 Milliarden USD und soll bis 2031 einen Wert von 1,37 Milliarden USD erreichen.
Welches Segment wächst im Markt für standortbasierte Dienste in den VAE am schnellsten?
Indoor-Positionierungssysteme weisen mit 27,65 % die höchste CAGR auf, begünstigt durch Einzel- und Gaststättengewerbe sowie Energieeinsätze.
Warum investieren Telekommunikationsanbieter stark in Standortdienste?
Anbieter wie eand und du monetarisieren 5G-Netzabschnitte und KI-Plattformen und generieren so neue Einnahmen über Sprache und Daten hinaus, indem sie Unternehmen Standortanalytik anbieten.
Wie wirken sich Datenschutzvorschriften auf das Marktwachstum aus?
Das Gesetz zum Schutz personenbezogener Daten erhöht die Compliance-Kosten und veranlasst Unternehmen, datenschutzfreundliche Architekturen einzuführen, was die Gesamt-CAGR um geschätzte 2,3 % mindert.
Seite zuletzt aktualisiert am:



