
Tamanho e Participação do Mercado de Serviços Baseados em Localização dos EAU
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
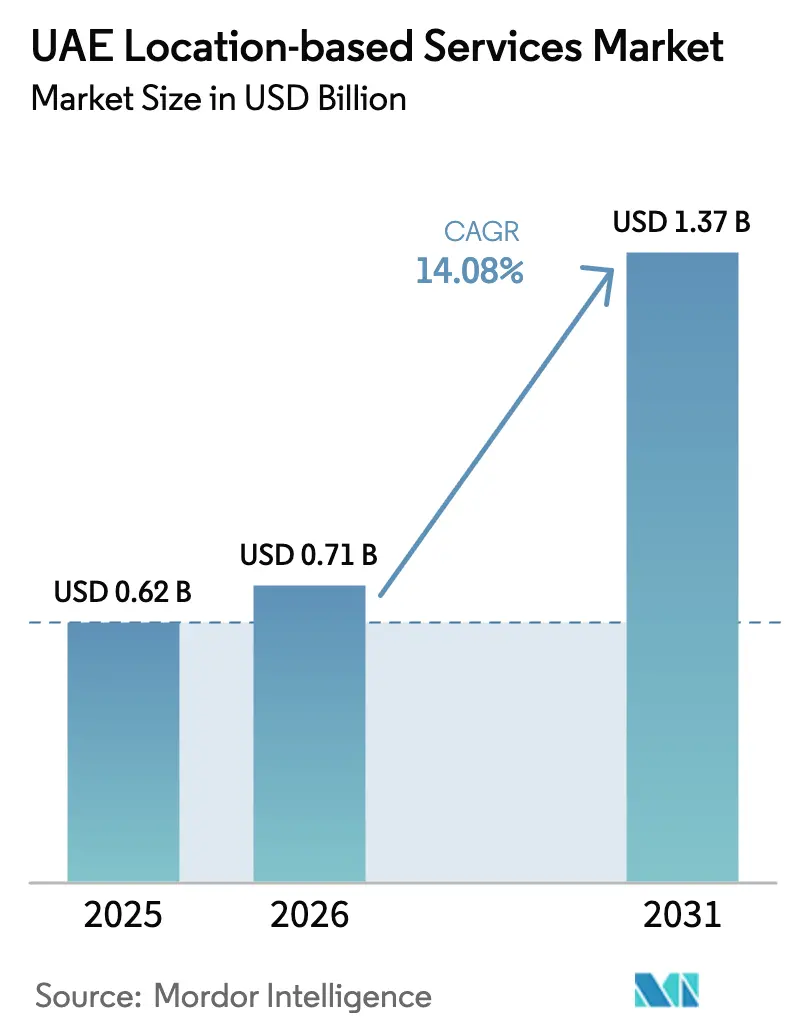
| Tamanho do mercado no ano base (2025) | 0.62 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.08 % |
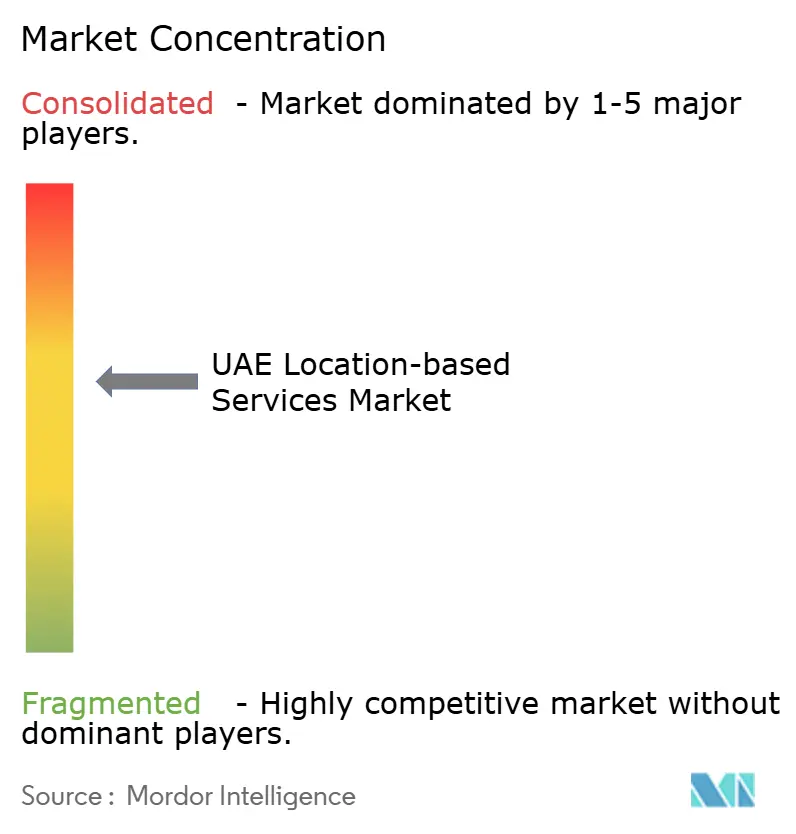
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Baseados em Localização dos EAU por Mordor Intelligence
Espera-se que o tamanho do mercado de serviços baseados em localização dos EAU cresça de USD 0,62 bilhão em 2025 para USD 0,71 bilhão em 2026, com previsão de atingir USD 1,37 bilhão até 2031 a um CAGR de 14,08% no período 2026-2031. A ampla cobertura 5G, os ambiciosos programas de cidades inteligentes e a crescente demanda empresarial por análises hiperlocalais impulsionam conjuntamente a adoção. O hardware ainda lidera a coleta de dados, mas os gastos estão migrando para softwares habilitados por IA que transformam coordenadas brutas em insights comerciais. O posicionamento interno conta com ventos favoráveis oriundos de operadores do setor de varejo, hotelaria e energia que buscam ganhos em segurança do trabalhador e experiência do cliente. A expansão do comércio eletrônico impulsiona empresas de logística a aprimorar o roteamento em tempo real, enquanto as operadoras de telecomunicações abrem APIs de rede que permitem a desenvolvedores terceiros monetizar dados de localização precisos.
Principais Conclusões do Relatório
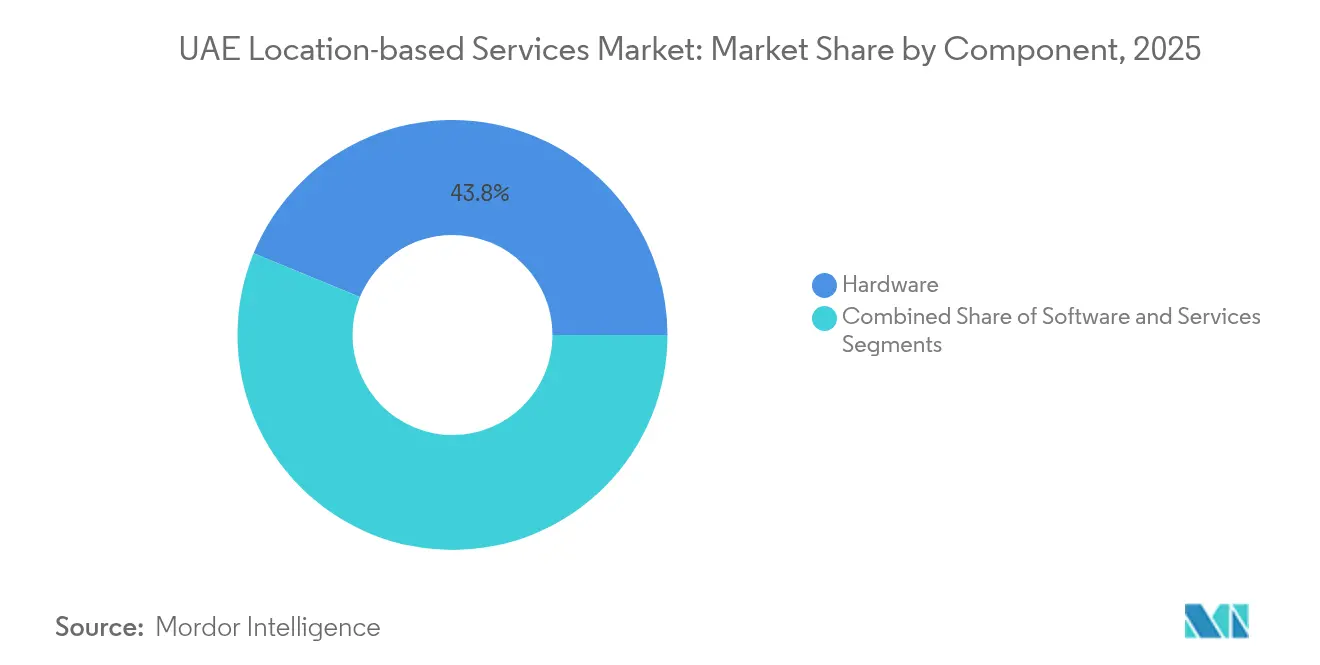
- Por componente, o hardware capturou 43,80% da participação do mercado de serviços baseados em localização dos EAU em 2025; o software tem previsão de expandir a um CAGR de 26,72% até 2031.
- Por tipo de localização, os serviços externos detiveram 61,20% da receita do tamanho do mercado de serviços baseados em localização dos EAU em 2025, enquanto o posicionamento interno avança a um CAGR de 27,65% até 2031.
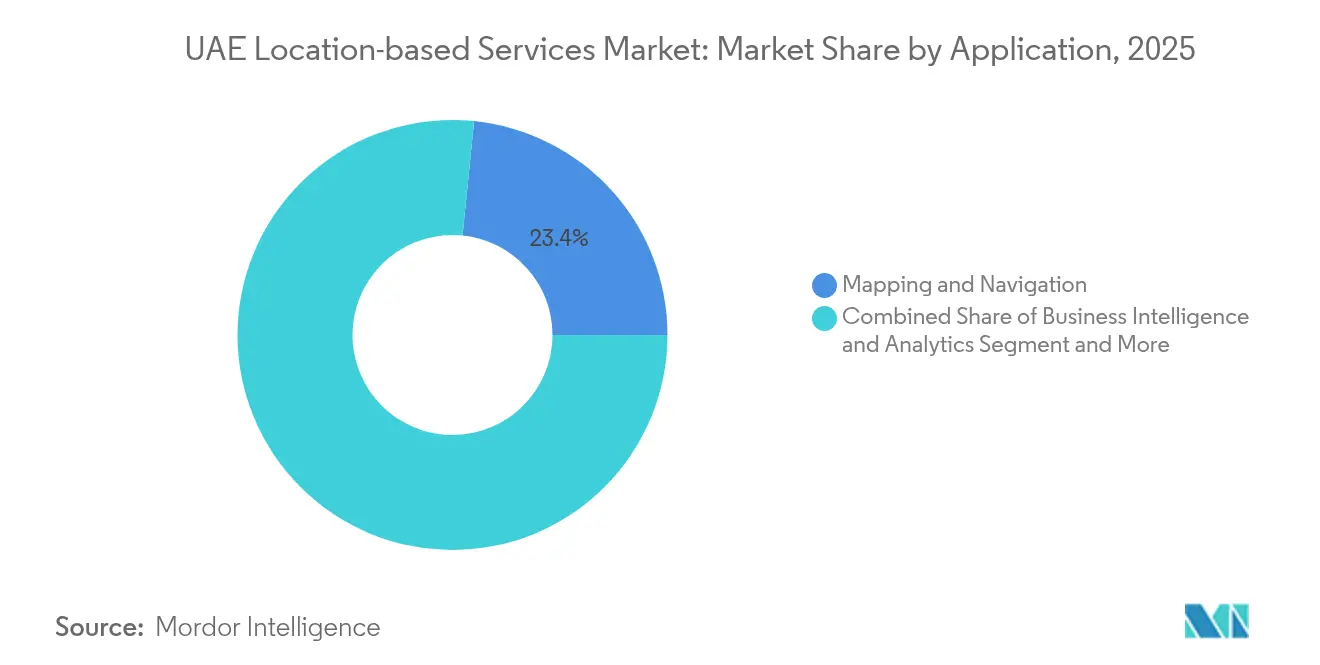
- Por aplicação, mapeamento e navegação responderam por 23,40% do tamanho do mercado de serviços baseados em localização dos EAU em 2025, e a publicidade baseada em localização cresce a um CAGR de 29,52% até 2031.
- Por segmento de usuário final, transporte e logística lideraram com 26,90% de participação do tamanho do mercado de serviços baseados em localização dos EAU em 2025, enquanto TI e telecom deve registrar o maior CAGR de 24,76% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Serviços Baseados em Localização dos EAU
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Implantação nacional do 5G habilitando posicionamento interno com precisão submétrica | +3.2% | Em todo os EAU, concentrado em Dubai e Abu Dhabi | Médio prazo (2 a 4 anos) |
| Iniciativas governamentais de cidades inteligentes | +2.8% | Dubai e Abu Dhabi | Longo prazo (≥ 4 anos) |
| Rápido crescimento do comércio eletrônico impulsionando a logística hiperlocal | +2.1% | Centros urbanos dos EAU | Curto prazo (≤ 2 anos) |
| Alta penetração de smartphones e mídias sociais | +1.8% | Em todo os EAU | Curto prazo (≤ 2 anos) |
| Regras obrigatórias de e-call/telemática para frotas comerciais | +1.5% | Em todo os EAU | Médio prazo (2 a 4 anos) |
| Adoção de UWB para segurança de trabalhadores em instalações de energia | +1.3% | Abu Dhabi e Emirados do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação Nacional do 5G Habilitando Posicionamento Interno com Precisão Submétrica
As operadoras registraram velocidades 5G ao vivo superiores a 30,5 Gbps, possibilitando precisão em nível de centímetros dentro de shopping centers, aeroportos e plantas industriais. Os padrões da Versão 18 adicionam recursos de posicionamento, como salto de frequência, que reduzem o erro de multipercurso do sinal [1]Ericsson, "Posicionamento 5G Avançado no 3GPP Versão 18," ericsson.com . Projetos iniciais de 5G privado, incluindo a rede de energia de 11.000 km² da ADNOC, validam implantações em larga escala que integram conectividade e geolocalização em uma única fatia gerenciada. As operadoras de telecomunicações estão expondo essas capacidades por meio de APIs abertas para que empresas de software possam incorporar localização garantida em aplicações para consumidores e empresas. À medida que a cobertura se adensa em todos os sete emirados, a latência do serviço cai, desbloqueando a navegação em realidade aumentada e robôs de carrinho autônomos em lojas de varejo.
Iniciativas Governamentais de Cidades Inteligentes (Smart Dubai, Abu Dhabi 2030)
Dubai destinou AED 1,6 bilhão (USD 0,44 bilhão) para 82 projetos digitais que incorporam análises de localização nos transportes públicos, serviços públicos e serviços ao cidadão. O emirado tem como meta que 25% das viagens sejam autônomas até 2030, uma meta que depende do posicionamento contínuo de veículos e ativos viários. Abu Dhabi planeja executar todos os fluxos de trabalho departamentais em uma pilha de IA até 2027, apoiada por AED 13 bilhões em gastos em infraestrutura digital que priorizam plataformas geoespaciais comuns. Bancos de dados unificados reduzem a duplicação e criam demanda por feeds de mapeamento de alta qualidade. Superaplicativos como o TAMM já usam o contexto de localização para reduzir as etapas de conclusão de serviços para os residentes. Esses programas geram pedidos sustentados de vários anos para fornecedores de mapeamento e especialistas em análises internas.
Rápido Crescimento do Comércio Eletrônico Impulsionando a Logística Hiperlocal
Os volumes de encomendas aumentam à medida que os marketplaces transfronteiriços localizam centros de distribuição dentro dos EAU. Empresas de logística como a Aramex automatizam o sequenciamento de rotas e a orientação de motoristas em tempo real para proteger as margens em meio às crescentes expectativas de entrega no mesmo dia. Etiquetas de IoT em remessas sensíveis à temperatura permitem que os expedidores intervenham antes da deterioração. Fornecedores de nicho fornecem paletes habilitados para Bluetooth que relatam coordenadas e dados ambientais às torres de controle. Os EAU figuraram entre as dez maiores economias em gastos com comércio móvel per capita em 2024, intensificando a concorrência para alcançar os consumidores em janelas de duas horas — um requisito impossível sem geocodificação de alta resolução.
Adoção de UWB para Segurança de Trabalhadores em Instalações de Energia
As âncoras de Banda Ultralarga (UWB) alcançam precisão em nível de centímetros em ambientes metálicos e obstruídos onde o GPS e o Wi-Fi falham. A ADNOC prevê que as implantações de 5G privado combinadas com UWB gerem USD 1,5 bilhão em valor ao reduzir acidentes e tempo de inatividade de ativos. Wearables acionam desligamentos automáticos quando a equipe entra em zonas de exclusão. Com o tempo, os gerentes de instalações integram feeds de UWB com modelos de IA que preveem comportamentos inseguros com horas de antecedência, impulsionando ainda mais a demanda por painéis de localização unificados. Os sucessos de projetos piloto em campos de petróleo incentivam produtores de produtos químicos e cimento a orçar projetos similares até 2026.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Maiores custos de conformidade com privacidade de dados | -2.3% | Em todo os EAU | Curto prazo (≤ 2 anos) |
| Degradação do sinal GNSS em arranha-céus e ambientes internos | -1.8% | Centros urbanos de Dubai e Abu Dhabi | Médio prazo (2 a 4 anos) |
| Altos custos de capital de 5G interno para shopping centers e hotéis | -1.4% | Principais distritos turísticos | Médio prazo (2 a 4 anos) |
| APIs de dados abertos fragmentadas por emirado | -0.9% | Operações interemirados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Maiores Custos de Conformidade com Privacidade de Dados
A Lei de Proteção de Dados Pessoais espelha as regras do GDPR e multa os infratores em até AED 5 milhões (USD 1,36 milhão)[3]Secure Privacy, "Guia para a Lei de Proteção de Dados dos EAU (PDPL)," secureprivacy.ai. Os provedores de localização agora nomeiam encarregados de proteção de dados, atualizam os fluxos de consentimento e criptografam registros históricos, adicionando despesas gerais que podem chegar a 8-10% dos orçamentos de projetos. Os fornecedores globais enfrentam auditorias duplas ao processar registros dos EAU em centros de dados estrangeiros. A conformidade já atrasou a implantação de plataformas de tecnologia de publicidade que dependem de rastreamento contínuo de localização, levando alguns varejistas a adotar análises no dispositivo para minimizar as transferências de dados. Os projetos-piloto governamentais de identidades biométricas mostram que os reguladores favorecerão arquiteturas de privacidade por concepção.
Degradação do Sinal GNSS em Arranha-céus e Ambientes Internos
Os corredores urbanos no distrito central de negócios de Dubai criam distorção de multipercurso, degradando a precisão do GPS para dezenas de metros. Estudos sobre impressão digital de Wi-Fi revelam alta latência de varredura e problemas de densidade de clientes que prejudicam ainda mais a resolução interna. Os provedores precisam combinar sensores de Bluetooth, celular e inercial, aumentando a complexidade de integração e o prazo de entrega. Soluções como o mapeamento por rádio ressonante melhoram o desempenho de referência, mas ainda exigem levantamentos do local sempre que os layouts dos andares mudam. Consequentemente, alguns operadores de shopping centers adiam implantações em grande escala até que o suporte de chipset para fusão de sensores amadureça.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Acelera a Criação de Valor
O hardware reteve 43,80% da receita em 2025, mas o software deve crescer a um CAGR de 26,72%, superando em muito os dispositivos físicos. O tamanho do mercado de serviços baseados em localização dos EAU para software tem previsão de superar o hardware até 2028, à medida que as empresas preferem painéis em nuvem que transformam coordenadas em insights preditivos. A erosão de preços em chipsets pressiona as margens, levando os fornecedores a adotar mecanismos de análise por assinatura. O datacenter de hiperescala da Microsoft no valor de AED 2 bilhões (USD 0,54 bilhão) com a du ilustra o crescente investimento em aceleradores de IA que pré-processam fluxos de localização.
Os contratos de serviço se expandem à medida que os integradores calibram balizas internas, alinham camadas de mapeamento com políticas de privacidade e treinam usuários em painéis. Cenários complexos de múltiplas nuvens, onde os dados fluem entre o Azure e clusters locais dentro de refinarias de petróleo, sustentam a receita recorrente para as divisões de consultoria. Os depósitos de patentes da Meta e da Apple evidenciam uma mudança para algoritmos sensíveis ao contexto que ajustam a precisão com base no estado de movimento, apontando para a contínua inovação em software.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a aquisição do relatório


Por Tipo de Localização: O Posicionamento Interno Ganha Impulso
As soluções externas comandaram 61,20% dos gastos de 2025, impulsionadas pela telemática de frotas e aplicativos de navegação para consumidores. No entanto, as implantações internas crescem 27,65% ao ano, adicionando hospitais, shopping centers, aeroportos e refinarias à base endereçável. A participação do mercado de serviços baseados em localização dos EAU para sistemas internos deve superar 40,00% até 2031, à medida que os preços dos balizas caem e o Wi-Fi 6E se expande. A implantação de cobertura total do Reem Mall mostra que os visitantes permanecem mais tempo quando a orientação e os vouchers de fidelidade se combinam em um único aplicativo.
Os avanços de precisão chegam próximos a 20 centímetros usando etiquetas UWB, comprovados em projetos-piloto de segurança de trabalhadores rodoviários que alcançaram 97% de classificação correta de zona. Os hotéis adotam grades internas para acionar alertas de arrumação quando os hóspedes saem dos quartos, reduzindo os tempos de espera. As grandes empresas de energia incorporam etiquetas em equipamentos de proteção individual para criar geofencing em zonas de perigo, atendendo à conformidade com verificações manuais mínimas.
Por Aplicação: A Publicidade Supera a Navegação Tradicional
Mapeamento e navegação mantiveram 23,40% do volume de negócios de 2025, mas os anunciantes estão investindo mais rapidamente, pois o geofencing gera aumentos de vendas claros. A publicidade baseada em localização cresce 29,52% ao ano e rivalizará com a receita de navegação até 2029. O tamanho do mercado de serviços baseados em localização dos EAU para publicidade está diretamente ligado à alta penetração de smartphones e aos perfis de compradores afluentes. Os pagamentos biométricos Palm ID permitem o checkout instantâneo acionado por localização, permitindo que as marcas fechem o ciclo desde a notificação até a compra.
Os painéis de inteligência de negócios analisam padrões de tráfego de pedestres para que os varejistas adaptem o estoque a microrregions de captação. Os aplicativos sociais adicionam pinos de localização efêmeros para promover encontros, apoiando o inventário de publicidade. Os projetos-piloto de saúde usam localização para registrar sinais vitais de pacientes crônicos, iluminando uma longa cauda de casos de uso "outros" que coletivamente se aproximarão de dois dígitos de participação até 2030.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a aquisição do relatório
Por Segmento de Usuário Final: Telecom Lidera, Logística Permanece Vital
Transporte e logística detiveram 26,90% da receita de 2025, refletindo a adoção antecipada de telemática. No entanto, TI e telecom cresce mais rapidamente, a um CAGR de 24,76%, à medida que as operadoras buscam novas receitas além dos pacotes de dados. Operadoras como a eand agrupam fatias de rede com análises internas, posicionando-se como plataformas de balcão único para empresas. O setor de serviços baseados em localização dos EAU agora vê a localização como uma camada de serviço e não como um produto discreto.
As redes de saúde criptografam as coordenadas dos pacientes em 160 locais sob a segurança da Fortinet, validando o papel da localização em fluxos de trabalho sensíveis. As agências governamentais interligam serviços de polícia, bombeiros e defesa civil por meio de camadas de SIG compartilhadas que reduzem drasticamente os tempos de resposta. Os bancos enviam alertas de fraude com reconhecimento de localização para reduzir o uso indevido de cartões, e os hoteleiros implantam orientação de hóspedes para diferenciar propriedades premium.
Análise Geográfica
Dubai e Abu Dhabi dominaram aproximadamente 74,60% dos gastos de 2025, graças às populações densas, fluxos turísticos e orçamentos digitais do setor público. O tamanho do mercado de serviços baseados em localização dos EAU em Dubai se beneficia de projetos-piloto de veículos autônomos que exigem feeds de mapeamento sempre ativos. O plano governamental nativo de IA de Abu Dhabi atrai datacenters de hiperescala que demandam dados geoespaciais granulares para o treinamento de modelos.
Sharjah, Ajman e Ras Al Khaimah apresentam crescimento de dois dígitos com o aumento dos investimentos em imóveis e turismo. As empresas de IoT de Sharjah exportam rastreadores de cadeia de frio em todo o Golfo, destacando os transbordamentos regionais. O futuro resort Hilton de Ras Al Khaimah pretende integrar a navegação interna com painéis de fidelidade no dia da inauguração.
Fujairah e Umm Al Quwain contribuem com participações modestas, mas adotam soluções de logística marítima e portuária que exigem localização precisa para agendar abastecimento de navios e transferências de carga. Os programas federais visam unificar as APIs dos emirados até 2025, reduzindo o atrito de integração para frotas transfronteiriças.
Panorama regulatório
O mercado de serviços baseados em localização dos EAU opera sob uma combinação de regulamentação de telecomunicações, governança geoespacial e requisitos de proteção de dados. A Telecommunications and Digital Government Regulatory Authority (TDRA) regula as telecomunicações e a prestação de serviços baseados em rede sob a Lei Federal por Decreto nº 3 de 2003 (conforme alterada), que afeta a forma como operadores e prestadores de serviços fornecem conectividade e serviços habilitados por localização. Paralelamente, o Federal Geographic Information Center (FGIC), estabelecido sob o Decreto-Lei Federal nº 5 de 2019, rege a infraestrutura geoespacial nacional e trabalha para unificar padrões geoespaciais, protegendo os dados geográficos por meio de mecanismos como a National Spatial Data Infrastructure.
Do ponto de vista de conformidade, os requisitos de aprovação de tipo de dispositivo da TDRA influenciam a implantação de hardware de localização habilitado por GNSS, celular, Bluetooth, Wi-Fi e outras tecnologias de rádio que se conectam às redes dos EAU, com alinhamento aos padrões técnicos aplicáveis do CCG para RF, segurança e EMC. Para casos de uso liderados por software, como publicidade, análises e aplicativos de consumo, a UAE Personal Data Protection Law intensifica o escrutínio sobre consentimento, retenção, processamento transfronteiriço e privacidade desde a concepção, afetando as práticas de coleta, criação de perfis e armazenamento de dados de localização em todos os setores.
Análise da cadeia de valor
A cadeia de valor começa com os habilitadores de posicionamento e conectividade, incluindo fornecedores de dispositivos e módulos (GNSS, celular, UWB, Bluetooth/Wi-Fi) e a infraestrutura de telecomunicações operada pela e& e pela du, que fornecem cobertura nacional e serviços empresariais que sustentam o rastreamento externo e o posicionamento interno. O hardware e a conectividade alimentam então as camadas de plataforma, que incluem provedores de mapas e conteúdo, bancos de dados geoespaciais e ambientes de computação em nuvem e de borda, onde os fluxos de localização são processados em eventos, rotas e insights utilizáveis.
Integradores de sistemas e fornecedores de soluções especializadas montam implantações completas para compradores empresariais e do setor público, combinando sensores, SIMs, gateways e aplicativos como gestão de frotas, telemática e orientação interna e externa. Dentro do ecossistema dos EAU, empresas como Location Solutions, Smart Navigation System e Trakker Middle East fornecem a entrega de soluções a jusante, normalmente integrando componentes de hardware internacionais (GPS/GSM/GPRS/satélite) com plataformas de software e SDKs de mapas de terceiros para atender à logística, óleo e gás e resposta a emergências. A cadeia termina com usuários empresariais (transporte e logística, governo, hospitalidade, saúde e instalações industriais) que adquirem assinaturas, serviços de instalação e calibração, e suporte contínuo sob requisitos de conformidade de segurança, residência de dados e privacidade.
Cenário Competitivo
As grandes empresas globais de mapeamento HERE, TomTom e Apple fornecem SDKs para plataformas de mobilidade, enquanto a Microsoft corteja contas governamentais por meio do Azure Maps. As operadoras de telecomunicações incumbentes eand e du convertem a infraestrutura 5G em nuvens de localização para empresas, capturando negócios sensíveis à soberania de dados. O mercado de serviços baseados em localização dos EAU vê especialistas de médio porte fornecerem kits internos e painéis específicos para setores, permitindo que hospitais e refinarias adotem sem precisar construir do zero.
As alianças estratégicas dominam: a eand se associa à IBM em governança de IA para que os clientes possam auditar os fluxos de localização. A Qualcomm se une à eand para agrupar IA de borda e 5G industrial, acelerando a adoção fabril. A Uber seleciona a HERE para atualização global de mapas e colabora com a WeRide para operar robotáxis tanto em Abu Dhabi quanto em Dubai.
As corridas de patentes se intensificam em torno da descoberta de UWB e da fusão de sensores, elevando as barreiras para novos entrantes. A consolidação do mercado se aproxima, pois as avaliações das empresas de software dependem de índices de assinaturas recorrentes. Os cinco principais fornecedores detinham pouco menos de 60% da receita combinada em 2024, indicando um campo moderadamente concentrado aberto a desafiantes de nicho.
Líderes do Setor de Serviços Baseados em Localização dos EAU
Google LLC
Location Solutions Telemetics LLC.
TomTom International BV
GapMaps
ALE International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade fundamental é a formalização e a expansão do compartilhamento de dados geoespaciais nacionais para aplicações comerciais, apoiada pela UAE National Geospatial Information Policy e pela gestão do FGIC da National Spatial Data Infrastructure (NSDI). À medida que o acesso autorizado a camadas geoespaciais padronizadas se torna mais prático, os fornecedores de soluções podem transformar em produtos ofertas repetíveis para roteamento, endereçamento e gestão de ativos, em vez de reconstruir conjuntos de dados por emirado ou por projeto. O Abu Dhabi Addressing, Geonames and Signage System (ADAGS), implementado com integração orientada a serviços, ilustra o tipo de infraestrutura de endereçamento e orientação que apoia a otimização logística e os serviços de navegação em escala urbana.
Outra oportunidade envolve análises de localização que preservam a privacidade, reduzindo a sobrecarga de conformidade sob a UAE PDPL, mantendo o desempenho para casos de uso como publicidade baseada em localização e inteligência de fluxo de pessoas. Os provedores que transferem mais processamento para o dispositivo ou para zonas de nuvem dentro do país, mantendo controles auditáveis de consentimento e retenção, podem atender melhor varejistas, operadores de hospitalidade e entidades governamentais que precisam tanto de personalização quanto de governança. Do lado da oferta, a densificação do 5G em todo os EAU e as propostas empresariais lideradas por operadoras, incluindo capacidades de rede habilitadas por localização, criam espaço para ofertas empacotadas de posicionamento interno em shoppings, aeroportos, hotéis e instalações industriais, onde os compradores preferem cada vez mais implantações turnkey que agrupam conectividade, calibração e análises em um único contrato.
Desenvolvimentos recentes do setor
- Julho de 2026: a TRUXX lançou o piloto da plataforma nacional digital de frete terrestre Qawafel para aumentar a visibilidade de preços e a eficiência operacional no setor de logística dos EAU. A iniciativa avança o frete digital e a logística habilitada por localização nos EAU, oferecendo precificação em tempo real e otimização de rotas. Ela fortalece a visibilidade da cadeia de suprimentos habilitada por LBS e a transparência de preços para a rede de frete em todo o país.
- Junho de 2026: a Ras Al Khaimah Tourism Development Authority (RAKTDA) e a Huawei expandiram a parceria estratégica para melhorar as capacidades de turismo digital, incluindo a integração de serviços baseados em localização para experiências personalizadas dos visitantes. A colaboração impulsiona as análises de turismo habilitadas por localização e o engajamento de visitantes em cidades inteligentes nos mercados do norte dos EAU. Ela amplia o acesso a análises baseadas em IA e experiências digitais para turistas.
- Junho de 2026: a Google LLC lançou o Map Your Dubai: Insider Edition em colaboração com o Dubai Department of Economy and Tourism para apoiar o setor local de alimentos e bebidas, aumentando a visibilidade digital no Google Maps. A iniciativa fortalece a visibilidade baseada em mapas nos EAU para pequenas empresas e o setor local de alimentos e bebidas. Ela reforça o Google Maps como uma plataforma central de LBS empresarial e para consumidores no mercado dos EAU.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange os gastos nos EAU em software, serviços e componentes habilitadores que capturam, gerenciam e utilizam sinais de localização para fornecer funções conscientes de localização interna ou externa em casos de uso de consumo e empresariais.
Exclusões de escopo: excluímos a terceirização geral de TI que não esteja vinculada à geração, processamento ou entrega de dados de localização.
Visão geral da segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Tipo de Localização
- Interno
- Externo
- Por Aplicação
- Mapeamento e Navegação
- Inteligência de Negócios e Análise
- Publicidade Baseada em Localização
- Redes Sociais e Entretenimento
- Outras Aplicações
- Por Segmento de Usuário Final
- Transporte e Logística
- TI e Telecom
- Saúde
- Governo
- BFSI
- Hotelaria
- Manufatura
- Outros Usuários Finais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a narrativa de demanda base e manter as premissas vinculadas a sinais mensuráveis nos EAU. Analisamos referências públicas, como atualizações de telecomunicações e espectro da Telecommunications and Digital Government Regulatory Authority dos EAU, estatísticas nacionais do Federal Competitiveness and Statistics Centre, comunicados de políticas e cidades inteligentes dos EAU de portais governamentais, referências alfandegárias e comerciais quando relevantes, e artigos técnicos do IEEE e outros veículos revisados por pares.
Para traduzir esses sinais em um modelo de mercado, também analisamos relatórios anuais de empresas, apresentações a investidores, imprensa respeitável e sites de associações que acompanham tendências de infraestrutura digital e mobilidade. Quando necessário, recorremos a assinaturas pagas para dados financeiros e inteligência de empresas, buscas de patentes e verificações de importação/exportação em nível de embarque para captar os fluxos de hardware e dispositivos que viabilizam os dados de localização. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e proprietárias foram consultadas para coleta, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que é efetivamente monetizado como serviços baseados em localização nos EAU e como a precificação varia conforme o caso de uso. Conversamos com executivos, líderes funcionais e gerentes de fornecedores de soluções, partes interessadas relacionadas às telecomunicações, integradores de sistemas e usuários empresariais para confirmar o momento de adoção, as estruturas contratuais típicas e a divisão entre implantações internas e externas. Como o título é específico do país, o trabalho de campo enfatizou os grupos de compradores e os modelos de entrega dos EAU, e depois revisamos as premissas quanto à consistência entre setores como logística, varejo, governo e saúde.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 16% |
| Nível médio: 50% | Líderes funcionais/de unidade: 28% |
| Empresas menores: 21% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a prontidão das telecomunicações, o uso de smartphones e dados móveis, os pipelines de projetos de cidades inteligentes e os sinais de gastos digitais empresariais são usados para reconstruir o conjunto de gastos que pode razoavelmente estar associado à funcionalidade de localização. Esses totais são então submetidos a testes de consistência usando aproximações bottom-up seletivas, incluindo valores de contrato amostrados para implantações de posicionamento interno, implantações de otimização de rotas e assinaturas de análises de localização, seguidos por verificações de ASP em relação ao volume ao longo do tempo para componentes habilitadores quando a precificação é observável.
Algumas entradas práticas que moldaram o modelo incluem cobertura de 5G e marcos de implantação, o ritmo dos projetos de digitalização de cidades inteligentes e transporte, o crescimento da atividade de última milha impulsionada pelo comércio eletrônico, a densidade de locais internos (aeroportos, shoppings e grandes instalações), e a transição típica de taxas de implantação únicas para software recorrente e serviços gerenciados. Quando a visibilidade bottom-up é limitada para implantações menores, preenchemos lacunas usando intervalos de adoção acordados em entrevistas, escalando-os com indicadores de atividade setorial.
Para as previsões, utilizamos análise de cenários apoiada por suavização de tendências de curto prazo em fatores-chave, alinhando então as perspectivas com o consenso de especialistas sobre a progressão da penetração e a normalização de preços. A trajetória final é mantida realista aplicando ritmos conservadores em segmentos ainda incipientes e ritmos mais rápidos onde contratos e orçamentos já são visíveis.
Validação de dados e ciclo de atualização
A validação ocorre em camadas para que o número final não dependa de uma única premissa. Triangulamos o modelo em relação a sinais independentes, como o progresso das redes de telecomunicações, cronogramas de programas públicos e padrões observados de implantação empresarial, e as grandes variações são então rastreadas até questões de precificação, adoção ou classificação de escopo.
Antes da aprovação final, outro analista revisa as entradas e recalcula as etapas principais para detectar erros de fórmula, incompatibilidades de unidades ou questões de tempo cambial. Se surgir uma inconsistência importante, recontatamos entrevistados selecionados para retestar a premissa específica que está causando a variação. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram as condições de demanda, seguidas por uma verificação final antes da entrega para que os clientes recebam a visão mais recente.
Tamanho do mercado de serviços baseados em localização dos EAU segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para serviços baseados em localização nos EAU podem parecer muito distantes entre si porque a categoria é fácil de estender para gastos digitais adjacentes. Diferentes estudos também usam anos-base diferentes, cronogramas de taxas de câmbio diferentes e trajetórias de precificação implícitas diferentes, o que altera os cálculos mesmo quando a mesma narrativa de crescimento é usada.
Gastos com publicidade digital não relacionados à localização são um complemento comum, e ficam fora do escopo da Mordor Intelligence para este mercado, o que mantém o valor vinculado a produtos e serviços em que os sinais de localização são a função principal entregue. Outras lacunas vêm do agrupamento de licenciamento amplo de conteúdo de mapas, da contagem do valor total do hardware de smartphones, ou da aplicação de crescimento agressivo de ASP sem verificar como os contratos são estruturados nos EAU para implantações internas e análises empresariais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,62 bilhão de USD (2025) | |
| Consultoria Regional A | 0,80 bilhão de USD (2025) | Frequentemente incorpora gastos mais amplos de publicidade digital e engajamento de clientes classificados como marketing baseado em localização, aplicando então taxas de comissão mais altas em campanhas hiperlocais. |
| Associação Setorial B | 0,54 bilhão de USD (2025) | Tende a enfatizar apenas os gastos com dispositivos e viabilização de rede de telecomunicações, o que pode subestimar as assinaturas de software recorrentes, integração e serviços gerenciados vinculados às análises de localização. |
A tabela mostra que a variação vem principalmente do que é contabilizado como receita impulsionada por localização e de como o software e os serviços recorrentes são tratados. Ao manter as entradas conectadas à atividade de implantação observável, aos intervalos de precificação contratual e aos fatores de demanda específicos dos EAU, nossa estimativa permanece rastreável e pode ser repetida conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de serviços baseados em localização dos EAU?
O mercado é avaliado em USD 0,71 bilhão em 2026 e tem previsão de atingir USD 1,37 bilhão até 2031.
Qual segmento cresce mais rapidamente no mercado de serviços baseados em localização dos EAU?
Os sistemas de posicionamento interno apresentam o CAGR mais rápido de 27,65% graças às implantações no varejo, hotelaria e energia.
Por que as operadoras de telecomunicações estão investindo pesadamente em serviços de localização?
Operadoras como eand e du monetizam fatias de rede 5G e plataformas de IA, gerando novas receitas além de voz e dados ao oferecer análises de localização para empresas.
Como as regulamentações de privacidade afetam o crescimento do mercado?
A Lei de Proteção de Dados Pessoais aumenta os custos de conformidade e leva as empresas a adotar arquiteturas de privacidade por concepção, reduzindo o CAGR geral em um estimado de 2,3%.
Página atualizada pela última vez em:



