
Tamaño y Participación del Mercado de Conductores Transparentes Multicapa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.10 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.68 % |
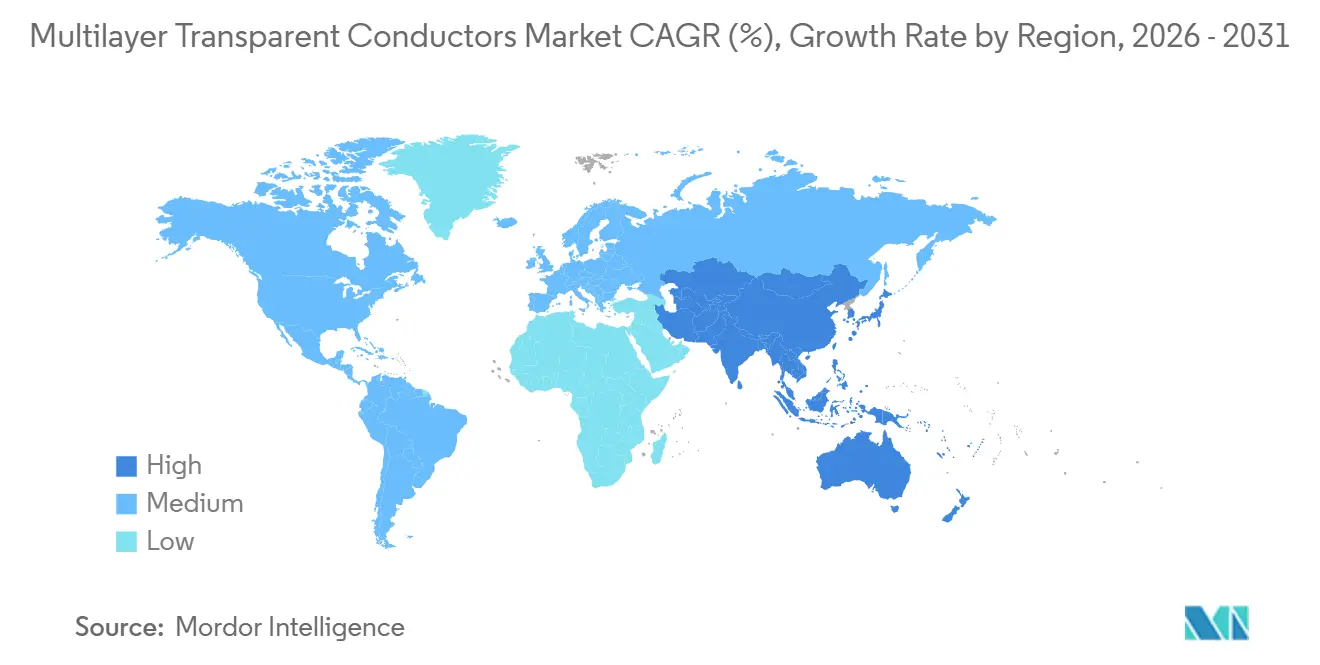
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
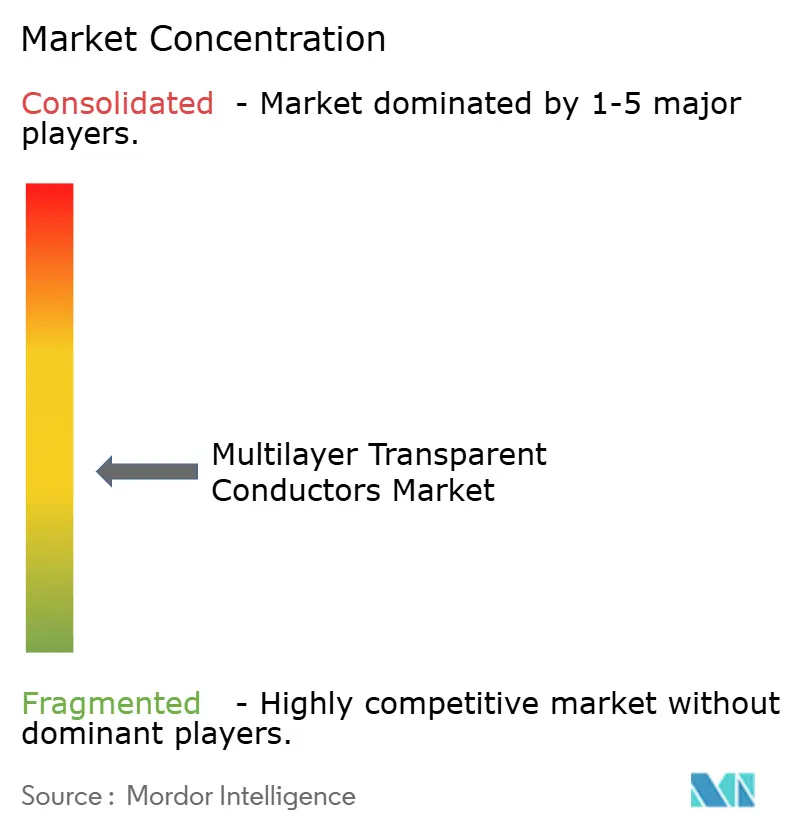
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conductores Transparentes Multicapa por Mordor Intelligence
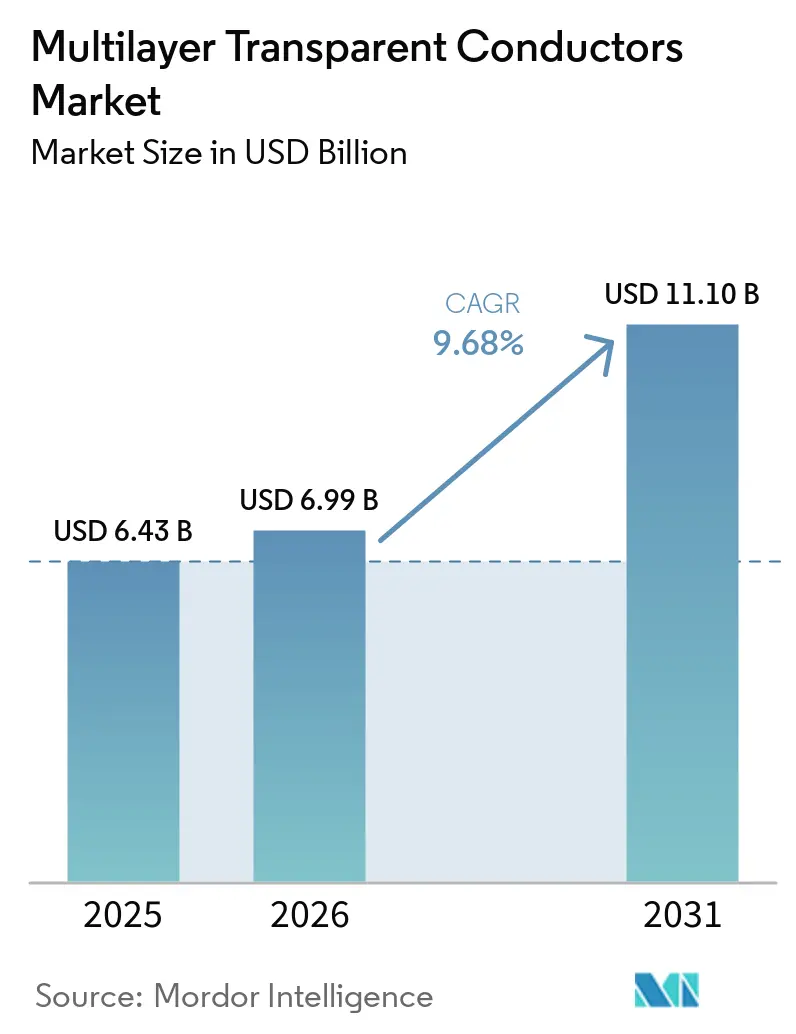
Se proyecta que el tamaño del mercado de conductores transparentes multicapa se expanda desde 6,43 mil millones de USD en 2025 y 6,99 mil millones de USD en 2026 hasta 11,10 mil millones de USD en 2031, a una CAGR del 9,68% entre 2026 y 2031. El crecimiento está vinculado al uso más amplio de pantallas plegables, acristalamiento fotovoltaico de película delgada y vidrio automotriz eléctricamente activo. Las estructuras multicapa abordan las limitaciones de rendimiento que pueden restringir los óxidos conductores transparentes de capa única en dispositivos flexibles o altamente integrados. Los proveedores compiten cada vez más en diseño de apilamiento, control de deposición y calificación de clientes, en lugar de solo en el suministro de películas. La exposición al suministro de indio está fomentando el trabajo en nanohilos de plata, polímeros conductores, nanotubos de carbono y otras alternativas. Este cambio brinda al mercado de conductores transparentes multicapa oportunidades en aplicaciones donde la flexibilidad, el rendimiento óptico y el menor costo de procesamiento deben lograrse conjuntamente.
Conclusiones Clave del Informe
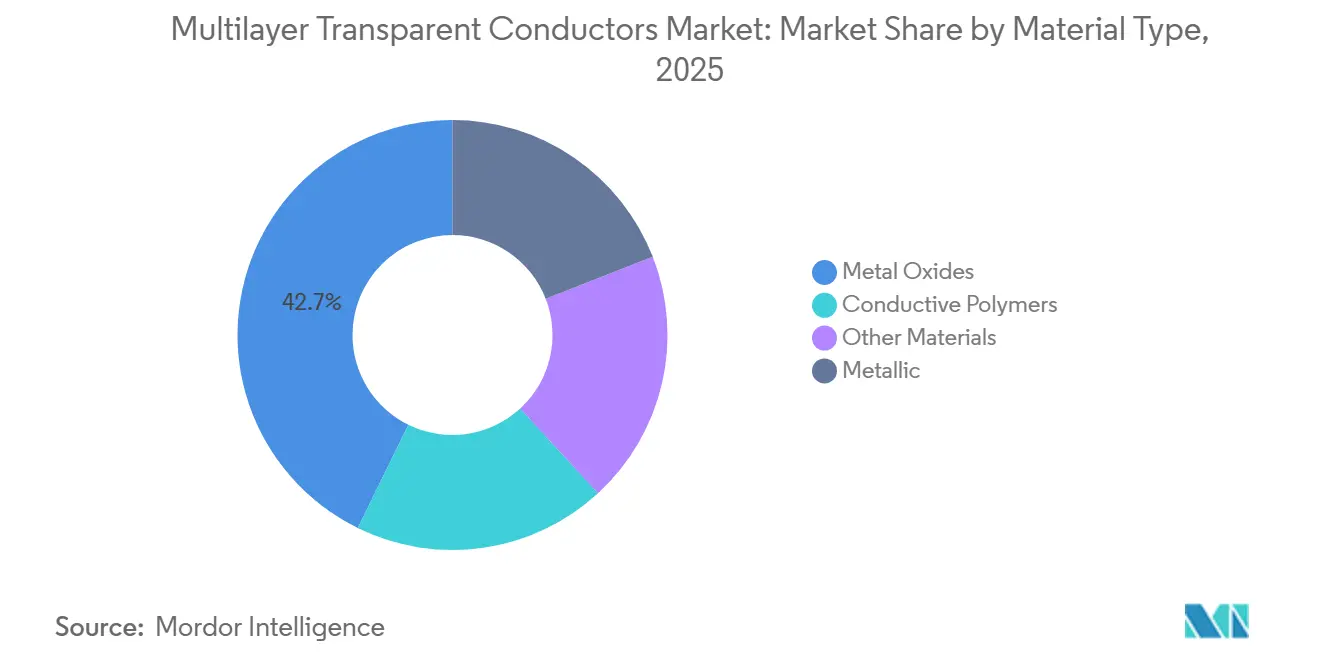
- Por tipo de material, los óxidos metálicos representaron el 42,74% de los ingresos en 2025, mientras que se pronostica que los polímeros conductores crecerán a una CAGR del 10,05% hasta 2031.
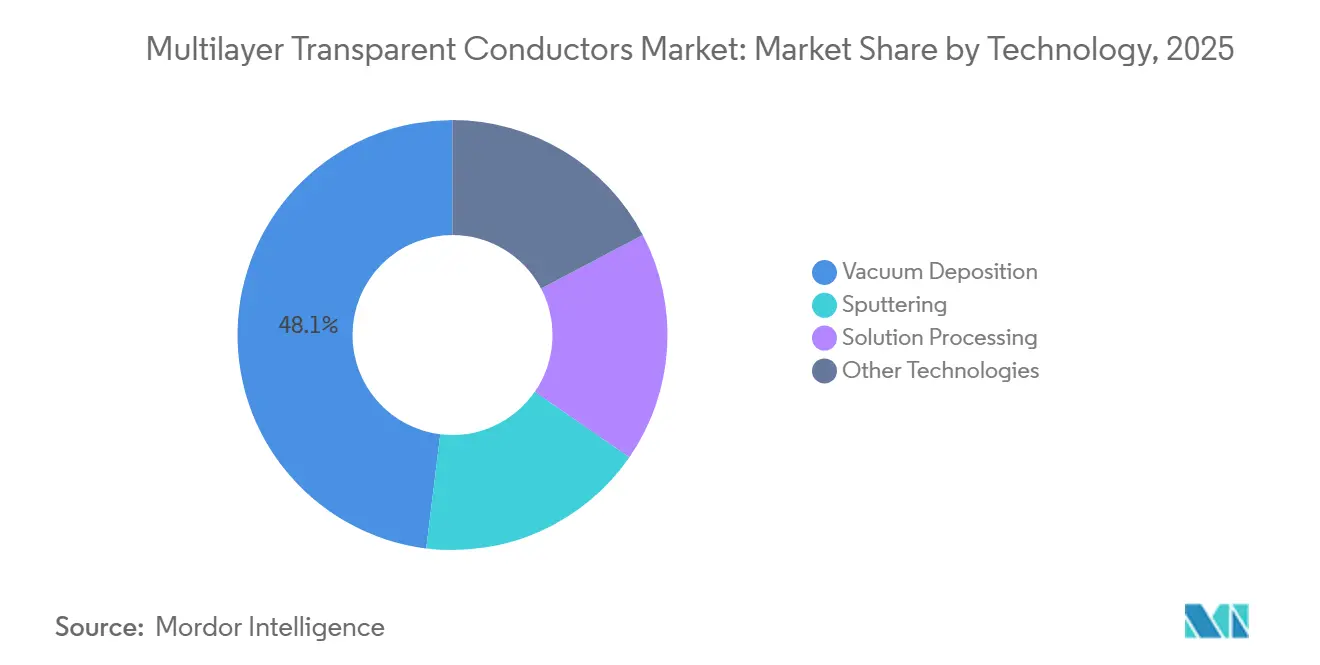
- Por tecnología, la deposición en vacío representó el 48,05% de los ingresos en 2025, mientras que se pronostica que la pulverización catódica crecerá a una CAGR del 10,23% hasta 2031.
- Por aplicación, las pantallas representaron el 36,11% de los ingresos en 2025, mientras que se pronostica que la fotovoltaica crecerá a una CAGR del 10,66% hasta 2031.
- Por industria de uso final, la electrónica de consumo representó el 58,36% de los ingresos en 2025, mientras que se pronostica que el sector automotriz crecerá a una CAGR del 11,21% hasta 2031.
- Por geografía, América del Norte representó el 35,63% de los ingresos en 2025, mientras que se pronostica que Asia Pacífico crecerá a una CAGR del 10,74% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Conductores Transparentes Multicapa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Calificación de Pantallas Plegables y Enrollables | +2.5% | Global, concentrado en Asia-Pacífico, Corea del Sur y China | Corto plazo (≤ 2 años) |
| Electrodos Transparentes para Fotovoltaica de Película Delgada y Fotovoltaica Integrada en Edificios | +2.1% | Global, América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Electrificación del Vidrio Automotriz, Pantallas de Visualización Frontal y Calentadores Transparentes | +1.8% | Global, Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Electrodos de Baja Resistencia para Interfaces de Alta Resolución | +1.5% | Global, con América del Norte y Asia-Pacífico como áreas principales | Corto plazo (≤ 2 años) |
| Deposición Multicapa de Rollo a Rollo y Escalado de Electrónica Impresa | +1.2% | Global, con ganancias tempranas en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Calificación de Pantallas Plegables y Enrollables
Las pantallas plegables requieren electrodos que mantengan una conductividad estable durante más de 200.000 ciclos de flexión durante la calificación estándar de teléfonos inteligentes. Las películas convencionales de óxido de indio y estaño pueden agrietarse bajo estrés mecánico repetido. Los apilados híbridos que combinan nanohilos de plata, PEDOT:PSS y capas intermedias dieléctricas pueden mantener la conductividad evitando la falla frágil. Una revisión de 2026 informó que los electrodos multicapa a base de plata lograron una resistencia de hoja inferior a 5 Ω/sq con una transmitancia visible superior al 90% [1]Equipo Editorial de Frontiers in Materials, "Avances en Estructuras Multicapa Metal-Dieléctrico: Adaptación para un Rendimiento Optoelectrónico Mejorado," Frontiers in Materials, frontiersin.org. . Los proveedores también deben mantener una baja nebulosidad después del ciclado térmico y de humedad, lo que convierte la estabilidad óptica a largo plazo en una condición de calificación importante. Las redes de nanohilos de plata alcanzaron niveles de preparación para la fabricación 8-9, respaldando cadenas de suministro de teléfonos inteligentes plegables a plena capacidad.
Electrodos Transparentes para Fotovoltaica de Película Delgada y Fotovoltaica Integrada en Edificios
Las células tándem de perovskita-silicio que apuntan a eficiencias superiores al 40% necesitan alta transmisión de banda ancha y baja absorción de portadores libres en el infrarrojo cercano. Estos requisitos hacen que los electrodos transparentes multicapa sean más adecuados que las películas de óxido a base de indio por sí solas en algunos diseños de células. Una revisión de 2026 identificó estructuras de óxido apiladas, incluidas las multicapas IZO/In₂O₃, como una vía para reducir el uso de indio preservando el rendimiento. La revisión describió un diseño que logró más del 50% de ahorro de indio. La investigación también demostró un módulo fotovoltaico orgánico semitransparente de 210 cm² completamente recubierto por ranura con una eficiencia de conversión de energía del 9,26% y una transmitancia visible promedio del 43,2%. Los requisitos de la norma IEC 61646 y los códigos de construcción determinan los estándares ópticos y eléctricos que los sistemas de acristalamiento deben cumplir antes de una aprobación más amplia.
Electrificación del Vidrio Automotriz, Pantallas de Visualización Frontal y Calentadores Transparentes
El vidrio automotriz está siendo diseñado para calentar, reflejar imágenes de pantallas de visualización frontal y soportar aperturas de cámara en el mismo conjunto. El mercado de conductores transparentes multicapa responde a esta necesidad con apilados adaptados a cada función óptica. Hyundai Motor Group desplegó un calentador transparente con recubrimiento metálico de 48V sin cables de tungsteno visibles. Las pruebas mostraron una reducción de 2-3°C en la ganancia de calor solar interior[2]Hyundai Motor Group, "Vidrio Calefactado con Recubrimiento Metálico: Rendimiento Excepcional de Descongelación y Desempañado con Calefacción Integrada," Hyundai Motor Group Stories, hyundaimotorgroup.com. . Eastman presentó Horizon Vision en Auto China 2026, utilizando PVB de ángulo variable en un parabrisas para satisfacer tanto las necesidades ópticas de la pantalla de visualización frontal como las de la cámara ADAS. Estas especificaciones desplazan la selección de proveedores hacia el rendimiento funcional del acristalamiento en lugar de una comparación estrecha de materiales.
Demanda de Electrodos Transparentes de Baja Resistencia en Interfaces de Alta Resolución
Las estructuras 4K, 8K y micro-LED requieren una resistencia lateral inferior a 5 Ω/sq para mantener una distribución uniforme de la corriente. Una mayor resistencia puede crear variación visible de luminancia a altas densidades de píxeles. Una investigación publicada en 2026 encontró que las tricapas ITO/Ag/ITO optimizadas entregaron 3,8 Ω/sq con una transmitancia visible del 92,3%. El mercado de conductores transparentes multicapa se beneficia de resultados que abordan la conductividad y la transparencia en la producción de AMOLED y micro-LED de gran área. La fabricación de pantallas de paso fino también aumenta el valor de los proveedores que pueden controlar la deposición y el patternado conjuntamente. El mercado de conductores transparentes multicapa se beneficia, por tanto, cuando los diseños de interfaz se especifican a nivel de apilado en lugar de simplemente por categoría de material.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios y Suministro de Indio y Plata | -1.5% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alta Intensidad de Capital y Largos Ciclos de Calificación para la Deposición Multicapa | -0.9% | Global, América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Pérdida de Rendimiento entre Apilados por Compromisos Ópticos, Eléctricos y Mecánicos | -0.7% | Global, concentrado en aplicaciones de pantallas de alta resolución en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios y Suministro de Indio y Plata
China representó el 70% de la producción mundial de indio refinado en 2024, creando una fuente concentrada de suministro para los usuarios de ITO. Los requisitos de licencias de exportación para compuestos relacionados con el indio introducidos en febrero de 2025 añadieron perturbaciones a las cadenas de suministro de objetivos de pulverización catódica. La plata crea una exposición de costos relacionada porque representó entre el 15% y el 20% de los costos de producción de películas de ITO. Su precio aumentó más del 48% entre 2019 y 2023, lo que incrementó la presión de traslado de costos para los productores de películas. La producción de indio está vinculada a la fundición de zinc, por lo que una caída en la producción de zinc puede restringir el suministro de indio independientemente de la demanda de conductores transparentes. El mercado de conductores transparentes multicapa enfrenta, por tanto, una planificación de adquisiciones más difícil para los fabricantes dependientes del ITO.
Alta Intensidad de Capital y Largos Ciclos de Calificación para la Deposición Multicapa
Las líneas de pulverización catódica por magnetrón de alto rendimiento requieren una inversión que comienza por encima de 15 millones de USD por línea. Los clientes de pantallas y automotrices típicamente tardan entre 18 y 36 meses en calificar nuevas películas multicapa. Este plazo puede retrasar los ingresos después de que se haya comprometido el capital. Una revisión de 2026 señaló que la deposición de gran área debe mantener una consistencia de espesor a escala nanométrica en sustratos de un metro de ancho. La misma revisión encontró que las opciones de sol-gel en aire ambiente tienen menor reproducibilidad de interfaz por debajo de 10 nm de espesor de película. El mercado de conductores transparentes multicapa sigue siendo más accesible para los proveedores con activos de procesamiento en vacío establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: Los Óxidos Metálicos Lideran Mientras los Polímeros Conductores Mejoran la Economía del Procesamiento
Los óxidos metálicos representaron el 42,74% de la participación del mercado de conductores transparentes multicapa en 2025. El ITO se mantuvo establecido en las líneas de paneles de pantalla en Asia-Pacífico y América del Norte. Los apilados de óxidos metálicos pueden equilibrar la conductividad eléctrica con una alta transmisión óptica. Las estructuras Ta₂O₅/Ag/Ta₂O₅ lograron una transmitancia del 91,64% a 2,53 Ω/sq en investigaciones publicadas en 2026. Este resultado muestra por qué los diseños óxido-metal-óxido pueden ser más efectivos que las películas metálicas de capa única. El mercado de conductores transparentes multicapa continúa utilizando estos diseños porque la infraestructura de producción y las especificaciones de pantalla están establecidas.
Se pronostica que los polímeros conductores crecerán a una CAGR del 10,05% hasta 2031. El PEDOT:PSS está ganando uso en módulos fotovoltaicos orgánicos semitransparentes porque puede procesarse en condiciones ambientales. El mercado de conductores transparentes multicapa puede utilizar este enfoque para reducir el costo de procesamiento en aplicaciones adecuadas. Las películas de nanotubos de carbono están avanzando más allá del uso limitado en calentadores transparentes hacia sistemas automotrices y de sensores. Las películas de grafeno permanecen en menor preparación comercial. La degradación del PEDOT:PSS bajo iluminación prolongada durante pruebas de estabilidad de 1.000 horas mantiene el desarrollo de formulaciones como algo importante para un uso más amplio en pantallas. La industria de conductores transparentes multicapa está, en consecuencia, equilibrando la escala probada de los óxidos con materiales que pueden reducir el costo del proceso.


Por Tecnología: La Deposición en Vacío Lidera Mientras la Pulverización Catódica se Expande para Apilados Integrados
La deposición en vacío representó el 48,05% de los ingresos en 2025. El mercado de conductores transparentes multicapa continúa dependiendo de ella para el control estricto de las interfaces dieléctrico-metal en las cadenas de suministro de pantallas. La evaporación térmica se utiliza para apilados de WO₃/Au y MoO₃/Ag en aplicaciones semitransparentes y de espejo de calor. La síntesis por combustión en solución demostró una reducción de costos de hasta el 67% frente a la pulverización catódica en vacío para la fabricación de TCO en áreas superiores a 300 cm². Las rutas en vacío, no obstante, conservan una ventaja donde la uniformidad y la calidad de la interfaz son críticas. Su base instalada respalda el uso continuo en películas de pantallas premium y automotrices.
Se pronostica que la pulverización catódica crecerá a una CAGR del 10,23% hasta 2031. Una plataforma de magnetrón puede procesar ITO, AZO, TiO₂ y plata ultradelgada secuencialmente sin romper el vacío. El mercado de conductores transparentes multicapa se beneficia porque esto reduce el riesgo de contaminación en interfaces sensibles. La pulverización catódica por magnetrón de impulso de alta potencia amplía la capacidad del proceso para películas delgadas de alta transmisión. El procesamiento en solución, incluido el recubrimiento por ranura y la impresión en huecograbado, está ganando importancia para los compuestos de nanohilos de plata. Las películas de AgNW de rollo a rollo en sustratos de 1.600 mm alcanzaron costos cercanos a 50 RMB/m². Los productores están utilizando plataformas en vacío para apilados de alto rendimiento mientras dirigen las líneas de solución hacia BIPV, ventanas inteligentes y sensores flexibles.
Por Aplicación: Las Pantallas Proporcionan la Mayor Base Mientras la Fotovoltaica se Acelera
Las pantallas representaron el 36,11% del tamaño del mercado de conductores transparentes multicapa en 2025. La producción de OLED requiere electrodos de baja resistencia en áreas de sustrato más grandes que la producción de LCD. Los dispositivos plegables también favorecen las películas multicapa compuestas porque el ITO monolítico puede fallar bajo flexión. La integración de pantallas táctiles añade requisitos de resistencia adicionales cuando las funciones de detección y conducción de pantalla comparten un sustrato. Las ventanas inteligentes proporcionan una demanda adyacente de películas de conductores transparentes. Los dispositivos electrocrómicos de WO₃ con capas intermedias de ITO demostraron estabilidad más allá de 10.000 ciclos en demostraciones de 2026. Estos usos mantienen a las pantallas como importantes incluso cuando la demanda de aplicaciones se amplía.
Se pronostica que la fotovoltaica crecerá a una CAGR del 10,66% hasta 2031. El crecimiento de BIPV y el progreso en las células tándem de perovskita-silicio están aumentando los requisitos de electrodos transparentes de banda ancha. Una revisión de 2026 citó el hito de eficiencia celular del 34,85% de LONGi en 2025 como un factor que acerca los requisitos avanzados de electrodos a la adquisición de producción. Las células tándem necesitan transmisión desde el rango visible hasta el rango del infrarrojo cercano. Esto favorece los electrodos transparentes multicapa que pueden sintonizarse a lo largo del espectro óptico. Las normas de eficiencia energética en edificios también están fomentando las renovaciones de ventanas fotovoltaicas semitransparentes en fachadas comerciales. El mercado de conductores transparentes multicapa tiene un camino más amplio hacia la demanda relacionada con la construcción a medida que estos proyectos avanzan.
Por Industria de Uso Final: La Electrónica de Consumo Lidera Mientras el Sector Automotriz Gana Impulso
La electrónica de consumo representó el 58,36% de los ingresos en 2025. El mercado de conductores transparentes multicapa está respaldado por los envíos globales de paneles de pantalla, pantallas táctiles y sensores flexibles. Los programas de teléfonos inteligentes plegables requieren que los proveedores cumplan con los criterios de cambio de resistencia después de 200.000 ciclos de plegado. Los proveedores sin apilados multicapa certificados pueden ser excluidos de los principales programas de dispositivos. La construcción y edificación también utilizan acristalamiento inteligente electrocrómico a medida que aumentan los requisitos de eficiencia energética. Las aplicaciones de imágenes industriales, diagnósticos médicos y antenas transparentes militares se expanden sin las mismas restricciones de costo que los dispositivos de consumo. Estas aplicaciones brindan a la industria de conductores transparentes multicapa un conjunto más amplio de fuentes de demanda.
Se pronostica que el sector automotriz crecerá a una CAGR del 11,21% hasta 2031. El acristalamiento calefactado, las pantallas de visualización frontal de realidad aumentada y las aperturas de calentadores de cámara ADAS están aumentando la demanda. Los fabricantes de vehículos evalúan el tiempo de descongelación, la uniformidad de luminancia de la pantalla y la eficiencia energética del calentador. Estos requisitos favorecen a los proveedores que pueden integrar materiales y rendimiento de película a nivel de sistema. Los datos de calificación de clientes se han convertido en un activo competitivo importante en esta área de uso final. El trabajo de desarrollo conjunto de CANATU con DENSO en películas de CNT de mayor área ilustra el interés en aplicaciones de calentadores de parabrisas completos. El mercado de conductores transparentes multicapa se beneficia donde los programas automotrices avanzan desde el calentamiento localizado hacia superficies acristaladas más grandes.
Análisis Geográfico
América del Norte representó el 35,63% de la participación del mercado de conductores transparentes multicapa en 2025. La región cuenta con propiedad intelectual en tecnología de pantallas, programas de vidrio inteligente vinculados a usos de defensa y productores de películas equipados con pulverización catódica. Los aranceles de Estados Unidos sobre los compuestos de indio chinos introducidos en 2025 aumentaron la exposición al suministro para los productores dependientes del ITO. También fomentaron la adquisición de alternativas de nanohilos de plata y AZO. Canadá y México apoyan las cadenas de suministro automotrices donde los parabrisas con pantalla de visualización frontal están creando demanda de películas de grado automotriz. Estados Unidos cuenta con productores de AgNW comercialmente avanzados con líneas piloto de rollo a rollo y relaciones de calificación con clientes.
Se pronostica que Asia Pacífico crecerá a una CAGR del 10,74% hasta 2031. El mercado de conductores transparentes multicapa está respaldado por Corea del Sur y China debido a sus posiciones en la fabricación de pantallas. China produjo más de 1.680 toneladas métricas de ITO anualmente. También albergó más de 2.300 líneas de producción de pantallas que representaron el 81% de la producción mundial de paneles OLED y LCD en 2024. Los fabricantes de teléfonos inteligentes plegables de Corea del Sur influyen en las especificaciones de electrodos transparentes para las cadenas de suministro globales. Japón contribuye a través de Nitto Denko y GUNZE LIMITED, que presentaron patentes en 2025 y 2026 relacionadas con sustratos flexibles, durabilidad a la humedad y transmisión en el infrarrojo cercano. India y Vietnam son centros de demanda emergentes a través de incentivos para pantallas y ensamblaje de electrónica reubicado.
Europa está impulsada principalmente por la demanda de ventanas inteligentes y BIPV en lugar de un alto volumen de fabricación de pantallas. Alemania, Francia y el Reino Unido tienen importantes programas de fotovoltaica integrada en la construcción. La Directiva de Eficiencia Energética de los Edificios de la UE está aumentando el interés de adquisición en acristalamiento electrocrómico con electrodos avanzados. América del Sur sigue siendo una región en etapa temprana con capacidad limitada de fabricación local de conductores transparentes. Brasil y Argentina se benefician de la demanda de fotovoltaica de película delgada en entornos de alta irradiancia. Oriente Medio y África se encuentran en una etapa más temprana, con proyectos de construcción en Arabia Saudita que respaldan la demanda de ventanas inteligentes y Sudáfrica respaldada por programas de inversión en energía renovable.

Panorama Competitivo
El mercado de conductores transparentes multicapa está moderadamente fragmentado y ningún proveedor controla más del 15-20% de los ingresos globales. Los requisitos de uso final difieren entre pantallas, fotovoltaica, vidrio automotriz y aplicaciones de construcción. Esto impide que un único diseño de película atienda toda la demanda a escala. Las empresas líderes están desarrollando plataformas de deposición agnósticas en cuanto a materiales que pueden procesar ITO, compuestos de nanohilos de plata y capas de polímeros conductores. Nitto Denko ha protegido diseños de películas para durabilidad a la humedad y transmitancia en el infrarrojo cercano mediante patentes presentadas en 2025 y 2026. Los largos ciclos de prueba de clientes también crean barreras de cambio para los proveedores calificados.
Los métodos de deposición alternativos y los materiales conductores son las áreas clave para los competidores más nuevos. La inversión de E Ink en NewCopper en septiembre de 2026 respalda la evaluación de la tinta de cobre como material de electrodo transparente compatible con la impresión de rollo a rollo. El mercado de conductores transparentes multicapa podría reducir la dependencia del indio y disminuir la carga de infraestructura de la pulverización catódica mediante este enfoque. Quedan espacios en blanco en películas de muy baja resistencia para planos de retroiluminación de micro-LED, materiales BIPV de origen terrestre abundante y producción de CNT de rollo a rollo de más de 600 mm de ancho. Tandem PV adquirió nexTC Corporation en agosto de 2026 para integrar procesos de recubrimiento de óxido metálico de película delgada en su línea de demostración de fabricación tándem. El control vertical de los procesos de deposición puede volverse más importante a medida que la producción de células tándem avance hacia volumen comercial.
DuPont lanzó su línea de películas conductoras transparentes de nanohilos de plata Activegrid en Corea del Sur durante marzo de 2025. La línea soporta calentamiento transparente, electrónica en molde, calentamiento ADAS y blindaje EMI en sustratos de PET, PC, COP y CPI. CHASM Advanced Materials y Mativ Holdings también anunciaron una licencia exclusiva en enero de 2025 para la tecnología de película híbrida AgNW/CNT AgeNT Express para aplicaciones de vidrio calefactado. Estos movimientos muestran que los proveedores están combinando el desarrollo de materiales con el procesamiento de películas escalable y el acceso a aplicaciones. El mercado de conductores transparentes multicapa, por tanto, valora las tecnologías calificadas que pueden trasladarse entre usos en pantallas, automotriz y construcción. Los proveedores enfocados únicamente en películas de ITO de productos básicos enfrentan una mayor presión donde se requieren diseños flexibles o multifuncionales.
Líderes de la Industria de Conductores Transparentes Multicapa
Nitto Denko Corporation
Teijin Limited
3M
Abrisa Technologies
Cambrios Film Solutions Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: E Ink anunció una inversión estratégica en NewCopper, una empresa derivada de la Universidad de Maryland que desarrolla tinta de cobre conductora compatible con la impresión de rollo a rollo, para evaluar el cobre como material de electrodo transparente para futuros displays de ePaper. La colaboración tiene como objetivo construir resiliencia en la cadena de suministro mediante el abastecimiento localizado de materiales conductores.
- Agosto de 2026: Tandem PV adquirió nexTC Corporation, una empresa con sede en Oregón que desarrolla procesos de recubrimiento de óxido metálico de película delgada, integrando la capacidad de deposición de nexTC en su línea de demostración de fabricación tándem de perovskita-silicio. Tandem PV recaudó 100 millones de USD de inversores, incluidos Eclipse y Constellation Energy.


Alcance del Informe Global del Mercado de Conductores Transparentes Multicapa
Los conductores transparentes multicapa son estructuras avanzadas de película delgada diseñadas para resolver un importante dilema de ingeniería: cómo fabricar un material que conduzca la electricidad de manera muy eficiente mientras permanece completamente transparente y mecánicamente flexible.
El mercado de conductores transparentes multicapa está segmentado por tipo de material, tecnología, aplicación, industria de uso final y geografía. Por tipo de material, el mercado está segmentado en metálico, óxidos metálicos, polímeros conductores y otros materiales. Por tecnología, el mercado está segmentado en deposición en vacío, pulverización catódica, procesamiento en solución y otras tecnologías. Por aplicación, el mercado está segmentado en pantallas, fotovoltaica, pantallas táctiles, ventanas inteligentes y otras aplicaciones. Por industria de uso final, el mercado está segmentado en electrónica de consumo, automotriz, construcción y edificación y otras industrias de uso final. Por geografía, el mercado está segmentado en Asia Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El informe también cubre el tamaño del mercado de conductores transparentes multicapa y los pronósticos para el mercado de fluoruro de aluminio en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Metálico |
| Óxidos Metálicos |
| Polímeros Conductores |
| Otros Materiales |
| Deposición en Vacío |
| Pulverización Catódica |
| Procesamiento en Solución |
| Otras Tecnologías |
| Pantallas |
| Fotovoltaica |
| Pantallas Táctiles |
| Ventanas Inteligentes |
| Otras Aplicaciones |
| Electrónica de Consumo |
| Automotriz |
| Construcción y Edificación |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Metálico | |
| Óxidos Metálicos | ||
| Polímeros Conductores | ||
| Otros Materiales | ||
| Por Tecnología | Deposición en Vacío | |
| Pulverización Catódica | ||
| Procesamiento en Solución | ||
| Otras Tecnologías | ||
| Por Aplicación | Pantallas | |
| Fotovoltaica | ||
| Pantallas Táctiles | ||
| Ventanas Inteligentes | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Electrónica de Consumo | |
| Automotriz | ||
| Construcción y Edificación | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de conductores transparentes multicapa en 2026 y cuál es el tamaño de mercado proyectado para 2031?
El valor es de 6,99 mil millones de USD en 2026 y se pronostica que alcanzará 11,10 mil millones de USD en 2031 a una CAGR del 9,68%. El pronóstico refleja la demanda de pantallas, acristalamiento fotovoltaico, vidrio automotriz y sistemas electrónicos flexibles. También refleja un movimiento hacia películas que pueden sintonizarse para funciones específicas del dispositivo.
¿Qué segmento de material lidera la demanda del Mercado de Conductores Transparentes Multicapa?
Los óxidos metálicos lideraron con el 42,74% de los ingresos en 2025, respaldados por el uso de ITO en líneas de producción de paneles de pantalla establecidas. Los apilados óxido-metal-óxido también proporcionan una ruta práctica hacia alta transmisión y baja resistencia de hoja en aplicaciones calificadas. Los polímeros conductores están creciendo más rápido donde el procesamiento en condiciones ambientales puede reducir los costos de producción de películas.
¿Qué aplicación de uso final está creciendo más rápido?
Se pronostica que el sector automotriz se expandirá a una CAGR del 11,21% hasta 2031, impulsado por el acristalamiento calefactado, las pantallas de visualización frontal de realidad aumentada y las aperturas de cámara ADAS. Los fabricantes de vehículos evalúan cada vez más las películas por sus resultados de descongelación, ópticos y de consumo energético. Esto crea una ventaja para los proveedores con registros de calificación automotriz y capacidad de integración.
¿Qué región está creciendo más rápido en películas de conductores transparentes?
Se pronostica que Asia Pacífico crecerá a una CAGR del 10,74% hasta 2031 porque China y Corea del Sur tienen importantes bases de fabricación de pantallas. Su capacidad de producción y las cadenas de suministro de dispositivos plegables influyen en los requisitos de los apilados de electrodos transparentes. Las patentes relacionadas con películas de Japón añaden soporte para sustratos flexibles, durabilidad a la humedad y transmisión en el infrarrojo cercano.
Última actualización de la página el:



