
Tamaño y Participación del Mercado de Fabricación de Textiles Técnicos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
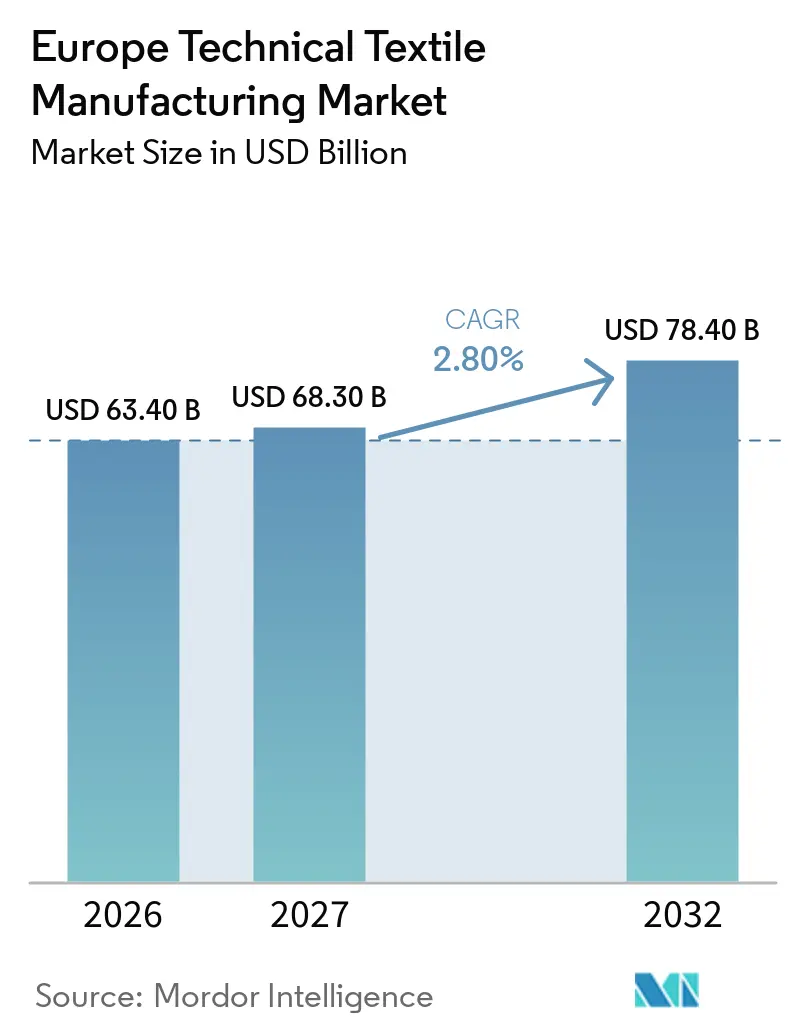
| Tamaño del mercado en el año base (2026) | 63.40 Mil millones de dólares |
| Tamaño del Mercado (2027) | 68.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 78.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 2.80 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Textiles Técnicos en Europa por Mordor Intelligence
El tamaño del Mercado de Fabricación de Textiles Técnicos en Europa se proyecta en 63,40 mil millones de USD en 2026, 68,30 mil millones de USD en 2027, y alcanzará los 78,40 mil millones de USD para 2032, creciendo a una CAGR del 2,80% de 2027 a 2032.
El mercado de fabricación de textiles técnicos en Europa está alejándose de la producción de productos básicos hacia materiales de ingeniería que sirven a la movilidad, la atención sanitaria, la infraestructura y los usos industriales. Este cambio ofrece a los productores mayor margen para competir a través de rendimiento certificado, experiencia en materiales y capacidades de conversión especializadas, en lugar de hacerlo únicamente por precio. La demanda también está siendo moldeada por la necesidad de materiales ligeros, duraderos y de alto rendimiento que mejoren la eficiencia de los vehículos, refuercen las aplicaciones de construcción y cumplan con estrictos requisitos de higiene y filtración. Los fabricantes de automóviles se centran cada vez más en los textiles utilizados en aislamiento acústico, componentes interiores, refuerzo y estructuras compuestas. Al mismo tiempo, los proveedores de atención sanitaria requieren materiales fiables para ropa de protección, productos quirúrgicos y aplicaciones de cuidado de heridas. Se espera que la inversión en redes de transporte, adquisición sanitaria y sistemas de materiales circulares sostenga la demanda en varios usos finales. Además, los requisitos de sostenibilidad europeos están animando a los fabricantes a explorar fibras recicladas, insumos de base biológica, procesos de producción de menor impacto y diseños que mejoren la recuperación de materiales al final de la vida útil de un producto. La colaboración entre fabricantes de textiles, instituciones de investigación y usuarios finales se está volviendo importante para desarrollar materiales específicos para cada aplicación y acelerar la comercialización de tecnologías textiles avanzadas.
Conclusiones Clave del Informe
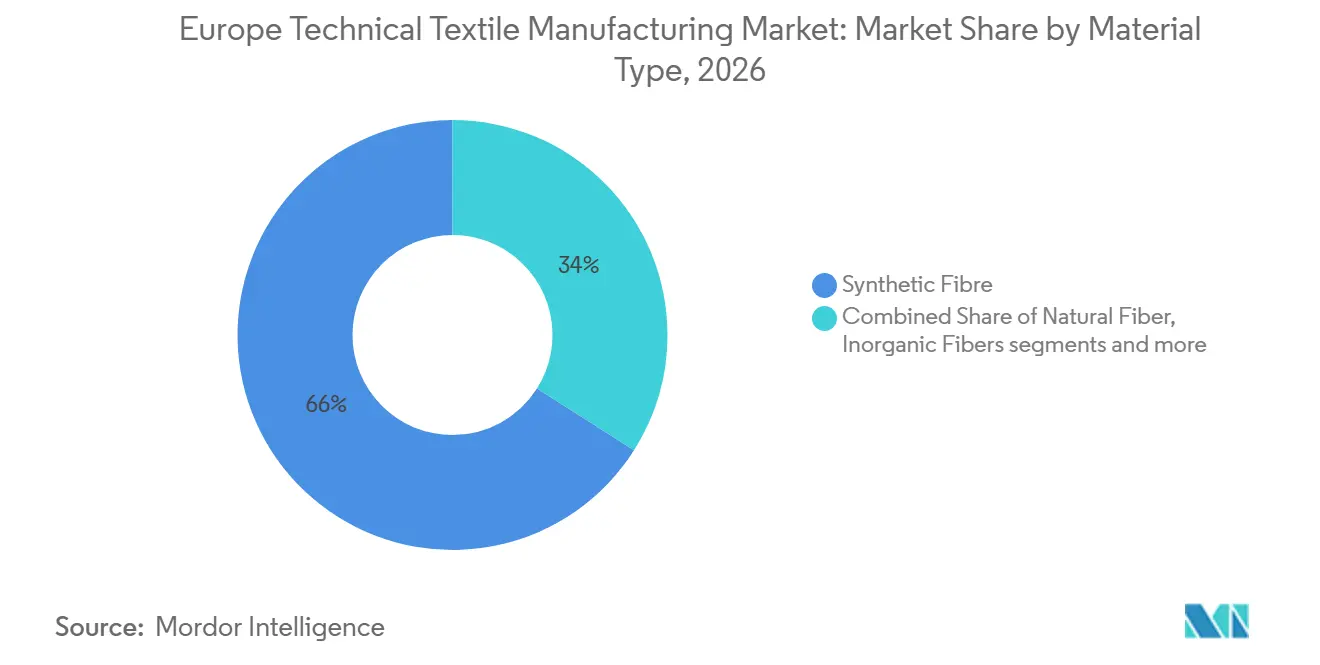
- Por tipo de material, las fibras sintéticas representaron el 66% de la participación del mercado de fabricación de textiles técnicos en Europa en 2026, mientras que otros segmentos tienen un pronóstico de crecimiento a una CAGR del 5% hasta 2032.
- Por forma y estructura, las telas no tejidas representaron el 36% del tamaño del mercado de fabricación de textiles técnicos en Europa en 2026, mientras que otras estructuras textiles de ingeniería tienen un pronóstico de crecimiento a una CAGR del 3,5% hasta 2032.
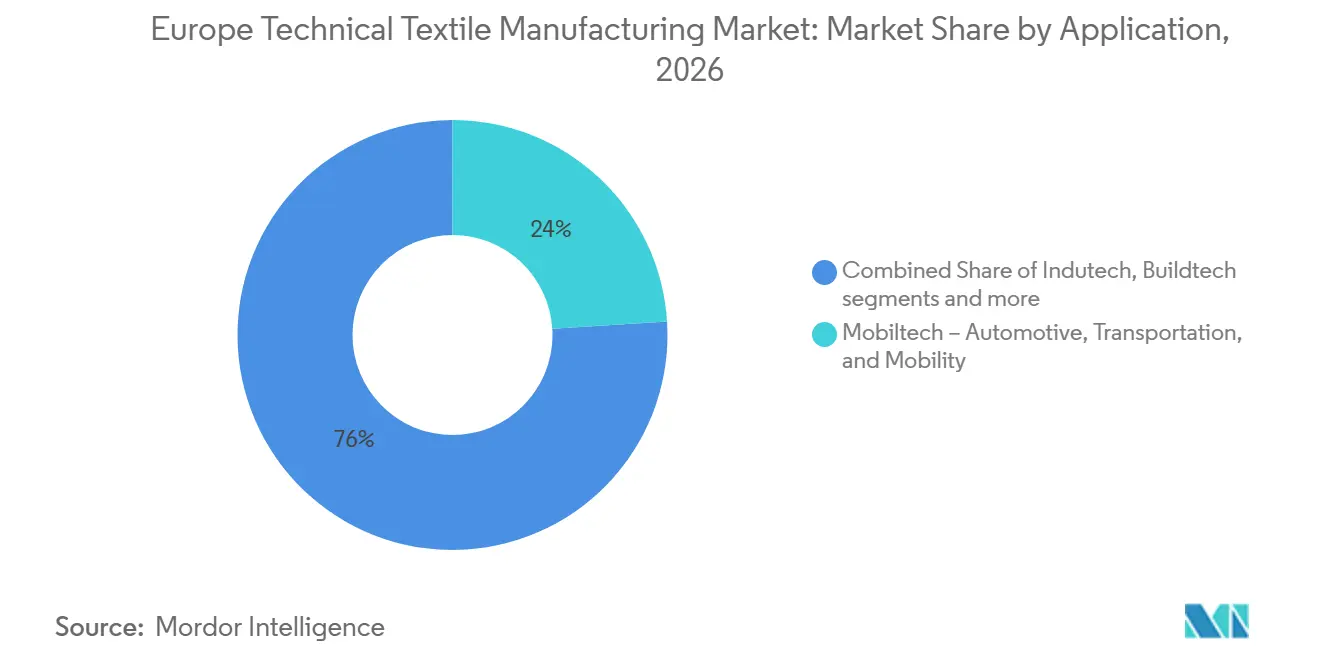
- Por aplicación, mobiltech representó una participación en los ingresos del 24% en 2026, mientras que medtech tiene un pronóstico de crecimiento a una CAGR del 4,5% hasta 2032.
- Por geografía, Italia representó una participación en los ingresos del 26% en 2026, mientras que el Resto de Europa tiene un pronóstico de crecimiento a una CAGR del 4,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Aligeramiento Automotriz e Interiores de Vehículos Eléctricos | +0.8% | Alemania, Francia, Italia, BENELUX | Corto plazo (≤ 2 años) |
| Normas de Circularidad de la UE y Recogida Obligatoria de Residuos Textiles | +0.6% | UE-27, liderada por Alemania, los Países Bajos y Francia | Mediano plazo (2-4 años) |
| Geotextiles para Inversión en Infraestructura Ferroviaria, Vial y Verde | +0.5% | Paneuropeo, Europa Central y Oriental, NÓRDICOS, Península Ibérica | Mediano plazo (2-4 años) |
| Telas de Barrera Médica y Adquisición Sanitaria Estructurada | +0.4% | Alemania, Reino Unido, Francia, NÓRDICOS, España | Corto plazo (≤ 2 años) |
| Pasaportes Digitales de Producto y Flujos de Materiales Trazables | +0.3% | UE-27, primeros adoptantes en Alemania y los Países Bajos | Largo plazo (≥ 4 años) |
| Clústeres Europeos de Textiles Técnicos e Innovación en Fibras Avanzadas | +0.2% | Alemania, Francia, Italia, Bélgica, la República Checa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Aligeramiento Automotriz e Interiores de Vehículos Eléctricos
El mercado de fabricación de textiles técnicos en Europa se beneficia de los programas de vehículos que requieren gestión térmica, control acústico y materiales estructurales ligeros. Los requisitos de seguridad de las baterías incrementan la demanda de no tejidos con resistencia al fuego certificada, que los textiles de acabado convencionales no pueden satisfacer. Este requisito desplaza la adquisición hacia telas con rendimiento probado y propiedades de material documentadas. En octubre de 2025, el Banco Europeo de Inversiones proporcionó a Freudenberg un préstamo de 100 millones de EUR (117,6 millones de USD) en apoyo de un programa de investigación y desarrollo de 214 millones de EUR (251,7 millones de USD) para materiales de movilidad y no tejidos avanzados.[1] La financiación respalda el trabajo de desarrollo en una categoría donde los clientes del sector automotriz están endureciendo las especificaciones técnicas. Este posicionamiento fortalece el mercado de fabricación de textiles técnicos en Europa en aplicaciones de vehículos de mayor valor.
Normas de Circularidad de la UE y Recogida Obligatoria de Residuos Textiles
La recogida separada de residuos textiles se volvió obligatoria el 1 de enero de 2025, transformando la recuperación de textiles de una actividad voluntaria en un requisito formal de la cadena de suministro.[2] La Directiva (UE) 2025/1892 entró en vigor el 16 de octubre de 2025 y exige a los estados miembros que establezcan regímenes de responsabilidad ampliada del productor antes de abril de 2028. La directiva fija objetivos de recogida del 50% para 2030 y del 70% para 2035. Un sistema de recogida más formal puede mejorar la disponibilidad y trazabilidad de la materia prima recuperada para el mercado de fabricación de textiles técnicos en Europa. Un estudio medioambiental publicado por la Comisión en junio de 2025 concluyó que unas tasas más altas de reciclaje de textil a textil pueden reducir las emisiones de gases de efecto invernadero. Sin embargo, el apoyo político coordinado sigue siendo necesario para alcanzar escala comercial. Los productores que aseguren insumos reciclados adecuados pueden reducir su exposición a los volátiles costes de la fibra virgen con el tiempo.
Geotextiles para Inversión en Infraestructura Ferroviaria, Vial y Verde
La inversión en transporte está creando una base de demanda clara para los geotextiles utilizados en estabilización, control de la erosión, drenaje y construcción ferroviaria. El programa de Transporte del Mecanismo Conectar Europa comprometió 2,8 mil millones de EUR (3,3 mil millones de USD) para 94 proyectos en julio de 2025. Los proyectos ferroviarios recibieron el 77% de esa asignación, lo que respalda aplicaciones que requieren productos no tejidos agujeteados. El Reglamento (UE) 2024/1679 establece 2030 para la finalización de la red básica TEN-T y 2040 para la red básica ampliada. Estas fechas proporcionan mayor visibilidad de planificación que un único ciclo de obras públicas. El mercado de fabricacin de textiles técnicos en Europa puede, por tanto, captar demanda de programas de infraestructura que continúan más allá del período de pronóstico actual.
Telas de Barrera Médica y Adquisición Sanitaria Estructurada
La adquisición hospitalaria está apoyando la demanda de telas de barrera médica que cumplen estrictos requisitos de rendimiento y trazabilidad. España emitió licitaciones de textiles quirúrgicos por valor de 12,2 millones de EUR (14,4 millones de USD) durante 2025, mientras que Suecia estableció un marco que cubre 26 grupos de productos para telas de barrera reutilizables y de un solo uso. La norma EN 13795 regula los paños quirúrgicos, batas y trajes de aire limpio, mientras que la ISO 16604 aborda el rendimiento de barrera viral. Estos requisitos limitan el papel de los proveedores que no pueden demostrar una protección de barrera consistente. Los textiles quirúrgicos reutilizables deben mantener la integridad de la barrera durante 75 a 100 ciclos de autoclave. El mercado de fabricación de textiles técnicos en Europa puede beneficiarse a medida que los compradores sanitarios evalúan el coste del ciclo de vida y otorgan mayor valor a los materiales reutilizables duraderos y certificados.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costes de Teñido, Recubrimiento y Acabado de Alta Intensidad Energética | -0.5% | Italia, España, Polonia y la República Checa | Corto plazo (≤ 2 años) |
| Requisitos de Capital para Reciclaje Avanzado y Clasificación | -0.4% | UE-27, Europa Meridional y Oriental | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Técnica Especializada en Textiles | -0.3% | Francia, Alemania, Italia, España | Corto plazo (≤ 2 años) |
| Sustitución de PFAS y Compromisos de Rendimiento Funcional | -0.2% | Alemania, Países Bajos, Francia, NÓRDICOS | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costes de Teñido, Recubrimiento y Acabado de Alta Intensidad Energética
Las operaciones de teñido, recubrimiento y acabado siguen expuestas a un alto consumo energético y al aumento de los costes de cumplimiento normativo. La Agencia Europea de Medio Ambiente identifica los textiles como la quinta mayor fuente de emisiones de gases de efecto invernadero dentro de la fabricación de la UE.[3] Las instalaciones en Italia, España, Polonia y la República Checa están particularmente expuestas, donde la actividad de acabado constituye una gran parte de la producción local. Las obligaciones derivadas de la Directiva de Eficiencia Energética de la UE añaden costes que la optimización de procesos por sí sola puede no compensar. Los convertidores más pequeños pueden carecer del capital suficiente para equipos electrificados o basados en bombas de calor. Esto puede ampliar la brecha competitiva dentro del mercado de fabricación de textiles técnicos en Europa entre las empresas especializadas con capacidad de inversión y las que dependen de activos de acabado más antiguos.
Requisitos de Capital para Reciclaje Avanzado y Clasificación
El reciclaje de fibra a fibra de textiles en Europa sigue por debajo del 1%, lo que indica que los sistemas de recogida y clasificación aún no han alcanzado escala industrial. Las instalaciones de clasificación y reciclaje químico requieren capital que puede ser difícil de financiar para los productores pequeños y medianos. Los regímenes de responsabilidad ampliada del productor no son obligatorios hasta abril de 2028, por lo que los inversores tempranos asumen costes antes de que los ingresos por tasas relacionadas estén disponibles. En octubre de 2025, el Fondo de Transición Justa de la UE otorgó 15 millones de EUR (17,6 millones de USD) al consorcio neerlandés SORTED para la clasificación de textiles habilitada por inteligencia artificial. La financiación confirma el apoyo público, pero el acceso es desigual entre regiones. El mercado de fabricación de textiles técnicos en Europa puede, por tanto, ver cómo las inversiones en circularidad se concentran en áreas con asociaciones públicas y privadas tempranas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Fibras Especiales y Conductoras Ganan TerrenoLas fibras sintéticas representaron el 66% de la participación del mercado de fabricación de textiles técnicos en Europa en 2026, respaldadas por sus propiedades mecánicas consistentes y su resistencia química. Su compatibilidad con la fabricación de alta velocidad también las mantiene relevantes en una amplia gama de usos técnicos finales. La categoría de otros, que incluye fibras metálicas, conductoras y especiales, tiene un pronóstico de crecimiento a una CAGR del 5% hasta 2032. La demanda proviene de textiles inteligentes utilizados en detección automotriz, defensa y diagnósticos médicos portátiles. Estas aplicaciones requieren funciones de material que las fibras sintéticas y naturales estándar no siempre proporcionan. El mercado de fabricación de textiles técnicos en Europa está, por tanto, ganando valor a partir de aplicaciones que combinan estructura de tela con propiedades eléctricas, de detección o de protección. Las fibras naturales, especialmente el lino y el cáñamo, están encontrando interés en los biocompuestos de interiores de vehículos eléctricos. Su uso puede respaldar un menor peso y las declaraciones de contenido de base biológica verificado para los fabricantes de vehículos.
Las fibras regeneradas como el lyocell y la viscosa están ganando relevancia en los no tejidos de higiene y médicos. En septiembre de 2025, Lenzing refinó su estrategia y enfatizó las aplicaciones de no tejidos como parte de su respuesta a un entorno operativo desafiante. Las fibras inorgánicas, principalmente vidrio y basalto, siguen siendo importantes para el refuerzo de compuestos y el aislamiento de edificios. Su posición está vinculada a aplicaciones de construcción que requieren rendimiento térmico y durabilidad estructural. En noviembre de 2025, Lenzing anunció una expansión de 15 millones de EUR (17,6 millones de USD) de la capacidad de VEOCEL Viscostar para aplicaciones de higiene. La inversión muestra el continuo interés de los proveedores en materiales certificados para convertidores de higiene y atención sanitaria. Las fibras de alto rendimiento con contenido reciclado o de base biológica pueden abordar los requisitos de sostenibilidad al tiempo que preservan el rendimiento técnico. Esto crea espacio para materiales premium en todo el mercado de fabricación de textiles técnicos en Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma y Estructura:
Los No Tejidos Lideran, las Estructuras Compuestas se DiversificanLas telas no tejidas representaron el 36% de la participación del mercado de fabricación de textiles técnicos en Europa en 2026, convirtiéndolas en la mayor categoría de forma y estructura. Su eficiencia de conversión respalda su uso en higiene, filtración, barreras médicas y geotextiles. Las telas técnicas tejidas mantienen un papel importante donde se requiere tensión sostenida y estabilidad dimensional. Las membranas arquitectónicas, la filtración industrial y las velas siguen dependiendo de las construcciones tejidas por estas razones. Las telas de punto sirven para usos especializados de compresión y rendimiento deportivo. Las estructuras trenzadas respaldan el amarre en alta mar, las cuerdas y las preformas compuestas donde la orientación controlada de las fibras es importante. En abril de 2025, Freudenberg Performance Materials introdujo no tejidos de spunbond de filamento fino para aplicaciones de filtración y médicas. El lanzamiento muestra el desarrollo continuo de productos en la mayor categoría de estructura.
Otras estructuras textiles de ingeniería tienen un pronóstico de crecimiento a una CAGR del 3,5% hasta 2032. Su uso se concentra en palas de turbinas eólicas, conductores aéreos, estructuras marítimas y otras aplicaciones compuestas. Estas aplicaciones justifican mayores costes de material cuando el rendimiento en resistencia y peso es decisivo. En junio de 2025, Ahlstrom completó una unidad de producción en Turín para medios de filtración molecular avanzada utilizados en filtración de aire y líquidos. La categoría de otros incluye estructuras multiaxiales, preformas tejidas en 3D y diseños híbridos para aplicaciones aeroespaciales y artículos deportivos. Estos productos sirven a especificaciones que las estructuras de tela comercial estándar no pueden satisfacer. Las estructuras especiales de mayor valor pueden ayudar al mercado de fabricación de textiles técnicos en Europa a mantener el crecimiento de los ingresos cuando los volúmenes de productos básicos están bajo presión. La combinación amplía la gama de materiales disponibles para los convertidores y usuarios finales en todo el mercado de fabricación de textiles técnicos en Europa.
Por Aplicación:
Medtech en Ascenso mientras Mobiltech se ConsolidaMobiltech representó una participación en los ingresos del 24% en 2026, convirtiéndola en la mayor categoría de aplicación. La categoría abarca aplicaciones automotrices, ferroviarias, aeroespaciales y marinas. Su tamaño refleja las cadenas de suministro de textiles para transporte establecidas en Alemania, Francia, Italia y BENELUX. La necesidad de seguridad, aligeramiento, control acústico y materiales interiores duraderos da forma a la demanda. Los volúmenes de producción de vehículos siguen siendo relevantes, pero los requisitos de rendimiento determinan cada vez más el valor del material. El tamaño del mercado de fabricación de textiles técnicos en Europa para Mobiltech está respaldado por aplicaciones que requieren validación de ingeniería y largos períodos de calificación. Esto puede limitar la sustitución directa por productos textiles generales de menor coste. La categoría sigue siendo central para el mercado de fabricación de textiles técnicos en Europa a pesar de la moderación del crecimiento de la producción de vehículos.
Medtech tiene un pronóstico de crecimiento a una CAGR del 4,5% hasta 2032, la tasa más alta entre las categorías de aplicación. El envejecimiento de la población, la adquisición pública estructurada y el mayor uso de textiles quirúrgicos reutilizables respaldan esta perspectiva. Los contratos sanitarios plurianuales pueden reducir la volatilidad de la demanda para los proveedores que cumplen los requisitos de certificación y trazabilidad. Buildtech y Geotech se benefician de los programas de infraestructura de transporte y construcción que respaldan los geotextiles y las membranas arquitectónicas. Indutech sigue apoyando la filtración industrial, los sistemas de transporte y los textiles de proceso. Protech está vinculado a los equipos de protección individual y la ropa de trabajo de alta visibilidad que debe cumplir los requisitos de protección. Agrotech sirve a las zonas agrícolas con estrés hídrico a través de acolchados y telas de irrigación. Otras aplicaciones incluyen materiales deportivos, domésticos y de bioembalaje, que extienden el mercado de fabricación de textiles técnicos en Europa hacia usos más pequeños y especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado Europeo de Fabricación de Textiles Técnicos
Italia mantuvo una participación en los ingresos del 26% en 2026, respaldada por clústeres integrados en Lombardía y Véneto. Estos clústeres vinculan la tejeduría especializada, el recubrimiento de precisión y el acabado técnico dentro de redes de suministro concentradas. Alemania sigue siendo un centro importante para la investigación, el desarrollo, los no tejidos y los materiales de alto rendimiento. Freudenberg reportó 11.700 millones EUR (13.800 millones USD) en ingresos grupales para 2025 y anunció compromisos de investigación y desarrollo habilitados por IA por valor de 200 millones EUR (235,3 millones USD) hasta 2028. Francia es una importante ubicación de producción con demanda vinculada a aplicaciones de transporte, incluidos los sectores automotriz y aeroespacial. El país también está desarrollando capacidad en materiales circulares. Circ anunció una instalación de reciclaje de 450 millones EUR (529,3 millones USD) en Saint-Avold que se espera procese 70.000 toneladas de residuos mezclados de algodón y poliéster anualmente a partir de 2028. Estos mercados combinan habilidades de conversión consolidadas con un creciente interés en cadenas de suministro circulares en el mercado europeo de fabricación de textiles técnicos.
Mercado de Fabricación de Textiles Técnicos del Reino Unido, España, BENELUX y los Países Nórdicos
El Reino Unido mantiene una base concentrada de productores de hilados técnicos y textiles técnicos. Los cambios en la cadena de suministro han orientado parte de esta base hacia la contratación de defensa y las exportaciones fuera de la Unión Europea. España cuenta con una sólida base de no tejidos y una capacidad creciente en textiles médicos. Sus licitaciones de textiles quirúrgicos por valor de 12,2 millones EUR (14,4 millones USD) en 2025 evidencian el papel de las compras públicas en el sector sanitario. BENELUX tiene una importancia estratégica en la logística de textiles circulares y la recuperación de materiales. El proyecto holandés SORTED recibió 15 millones EUR (17,6 millones USD) en octubre de 2025 para mejorar la calidad de los materiales textiles posconsumo clasificados. Los Países Nórdicos ofrecen una salida de alto valor para materiales médicos y de protección certificados. Estos patrones de contratación configuran el mercado europeo de fabricación de textiles técnicos, como lo demuestra el marco sanitario de Suecia en 2025 para 26 grupos de productos.
Mercado de Fabricación de Textiles Técnicos de Europa Central y Oriental
Se prevé que el resto de Europa crezca a una CAGR del 4,8% hasta 2032, la tasa más alta entre los segmentos geográficos. Los productores de Europa Central y Oriental están ampliando su capacidad para proyectos de infraestructura nacionales y para clientes de Europa Occidental. Polonia, la República Checa y Hungría pueden beneficiarse de la construcción de infraestructuras ferroviarias y viales en el marco del Mecanismo Conectar Europa. La financiación de proyectos del programa ofrece una base de demanda para los productores regionales de geotextiles. Portugal y España están utilizando incentivos industriales y el acceso al Fondo de Transición Justa para mejorar la capacidad de acabado. Esto favorece el avance hacia aplicaciones médicas y de ropa técnica. Los principales actores de Europa Occidental también utilizan instalaciones regionales para mantener la producción sensible a los costes dentro de las cadenas de suministro europeas. Estas condiciones respaldan las perspectivas de crecimiento más acelerado del mercado europeo de fabricación de textiles técnicos en el resto de Europa.
Panorama Competitivo
El mercado de fabricación de textiles técnicos en Europa exhibe un nivel medio de concentración de mercado. Los grandes grupos integrados compiten en la producción de fibras, la conversión de no tejidos, las telas recubiertas y los materiales de alto rendimiento. Los fabricantes más pequeños siguen siendo importantes porque muchas aplicaciones técnicas requieren servicio local, desarrollo personalizado y acabado especializado. La competencia se basa cada vez más en la trazabilidad, el contenido reciclado, el rendimiento del material y la certificación. El precio sigue siendo relevante, especialmente para los no tejidos estándar y los productos de alta intensidad energética. Sin embargo, las aplicaciones con especificaciones técnicas ofrecen a los proveedores más oportunidades para diferenciarse a través de la capacidad del producto. La estructura del mercado, por tanto, sigue estando definida por un grupo limitado de grandes participantes junto con varios cientos de pequeñas y medianas empresas especializadas.
Indorama Ventures y Jiaren Chemical Recycling formaron una empresa conjunta en noviembre de 2025 para desarrollar una plataforma global de reciclaje químico de fibra a fibra. El movimiento fortalece el acceso a la materia prima de PET reciclado antes de que los regímenes de responsabilidad ampliada del productor entren en funcionamiento. Freudenberg Performance Materials lanzó no tejidos de vía húmeda de PLA y pulpa de madera sin aglutinantes químicos en diciembre de 2025. El lanzamiento posiciona a la empresa en materiales biodegradables para usos de higiene, agrícolas y de embalaje técnico. ANDRITZ también inició una colaboración con Tandem Repeat en octubre de 2025 para desarrollar y escalar la tecnología de fibra celulósica Procell para aplicaciones de no tejidos. Estas acciones están remodelando el mercado de fabricación de textiles técnicos en Europa a través de insumos circulares y materiales de base biológica junto con fibras de rendimiento convencionales. La trazabilidad del producto también se está volviendo más importante a medida que las normas de productos medioambientales se vuelven más exigentes.
La industria de fabricación de textiles técnicos europea tiene oportunidades abiertas en insumos de base biológica y conversión avanzada de no tejidos. No se informa que ninguna empresa tenga una posición de escala firmemente establecida en esas áreas. Esto deja espacio para nuevas asociaciones, inversiones de capacidad específicas y desarrollo de materiales especializados. En abril de 2025, Beaulieu International Group desinvirtió Beaulieu Technical Textiles a RCP. La transacción refleja el continuo interés de los inversores en los activos de textiles técnicos. Los costes energéticos y las necesidades de capital para el reciclaje pueden fomentar una mayor consolidación entre los convertidores de tamaño medio. Las empresas con financiación sólida y tecnología propia pueden responder más fácilmente a las demandas de cumplimiento y modernización. Las empresas sin estas ventajas pueden seguir dependiendo de nichos más estrechos o programas específicos para clientes. El mercado de fabricación de textiles técnicos en Europa seguirá recompensando a las empresas que puedan combinar rendimiento, trazabilidad y suministro europeo fiable.
Líderes de la Industria de Fabricación de Textiles Técnicos en Europa
-
Freudenberg Performance Materials
-
Ahlstrom Oyj
-
Berry Global, Inc.
-
TWE Group GmbH
-
Beaulieu Technical Textiles
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Fabricación de Textiles Técnicos Empresas cubiertas en este informe
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Berry Global, Inc.
- TWE Group GmbH
- Beaulieu Technical Textiles
- Low & Bonar
- Don & Low Ltd
- HUESKER Synthetic GmbH
- Thrace Group
- TenCate Protective Fabrics
- Lenzing AG
- Toray Industries, Inc.
- Teijin Aramid B.V.
- Asahi Kasei Corporation
- Mitsui Chemicals, Inc.
- DuPont de Nemours, Inc.
- 3M Company
- Kimberly-Clark Corporation
- Indorama Ventures Public Company Limited
- Polyvlies Franz Beyer GmbH
- Minet S.A.
- JUTA a.s.
- Tirotex Textile Company
- Fothergill Group
- Arville Textiles Ltd.
- James Dewhurst Limited
- Statex Produktions & Vertriebs GmbH
- Borgstena Group
- Edilfloor S.p.A.
- PFNonwovens a.s.
Desarrollos recientes de la industria en Mercado Europeo de Fabricación de Textiles Técnicos
- Noviembre de 2025: Indorama Ventures Fibers y Jiaren Chemical Recycling formaron una empresa conjunta de varios dígitos de millones de USD para establecer una plataforma global de reciclaje químico de fibra a fibra, con el objetivo de lograr la circularidad del PET textil en bucle cerrado a escala. La empresa conjunta posiciona a Indorama como un proveedor de insumos circulares verticalmente integrado con mucha antelación a la activación del cumplimiento obligatorio de la responsabilidad ampliada del productor de la UE en abril de 2028.
- Noviembre de 2025: Lenzing invirtió 15 millones de EUR (17,6 millones de USD) para ampliar la capacidad de lyocell VEOCEL Viscostar en sus sitios europeos, con el objetivo de atender el mercado de no tejidos de higiene y médicos con fibra de sostenibilidad certificada. Esto sigue a la refinación de la estrategia de Lenzing de septiembre de 2025, que desplazó explícitamente el énfasis de producción de la fibra de grado para ropa hacia las aplicaciones de grado para no tejidos.
- Octubre de 2025: El Banco Europeo de Inversiones extendió un préstamo de 100 millones de EUR (117,6 millones de USD) a Freudenberg en apoyo de un programa de investigación y desarrollo de 214 millones de EUR (251,7 millones de USD) que cubre materiales de movilidad para vehículos eléctricos y no tejidos avanzados. Esto representa el mayor evento de cofinanciación público-privada de investigación y desarrollo anunciado en textiles técnicos europeos durante 2025.
Alcance del Informe del Mercado de Fabricación de Textiles Técnicos en Europa
El Informe del Mercado de Fabricación de Textiles Técnicos en Europa está segmentado por Tipo de Material (Fibra Natural, Fibra Sintética, Fibra Regenerada, Fibra Inorgánica, Otros), Forma y Estructura (Tejido, No Tejido, Punto, Trenzado, Hilados, Otros), Aplicación (Mobiltech, Indutech, Buildtech, Medtech, Protech, Agrotech, Geotech, Packtech, Oekotech, Hometech, Clothtech, Sporttech) y Geografía (Reino Unido, Alemania, Francia y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Fibra Natural | Algodón |
| Yute | |
| Otros - (Lino, Lana, Cáñamo, Coco, etc.) | |
| Fibra Sintética | Poliéster |
| Poliamida / Nylon | |
| Polipropileno | |
| Polietileno / UHMWPE | |
| Aramida y Otras Fibras Sintéticas Especiales | |
| Fibra Regenerada - Viscosa, Lyocell y Modal | |
| Fibras Inorgánicas (Vidrio, Carbono, Basalto, etc.) | |
| Otros (Fibras Metálicas, Conductoras y Otras Fibras Especiales) |
| Textiles Técnicos Tejidos |
| Textiles Técnicos No Tejidos |
| Textiles Técnicos de Punto |
| Textiles Técnicos Trenzados |
| Otras Estructuras Textiles de Ingeniería (Hilados Técnicos, Cordones, Mechas, etc.) |
| Mobiltech - Automotriz, Transporte y Movilidad |
| Indutech - Aplicaciones Industriales y de Fabricación |
| Buildtech - Edificación y Construcción |
| Medtech - Médico e Higiene |
| Protech - Protección Personal y de Bienes |
| Agrotech - Agricultura, Horticultura, Silvicultura y Pesca |
| Geotech - Geotextiles e Ingeniería Civil |
| Packtech - Embalaje y Contención |
| Oekotech - Protección Medioambiental |
| Hometech - Mobiliario, Revestimientos de Suelos y Aplicaciones Técnicas Domésticas |
| Clothtech - Componentes Funcionales para Ropa y Calzado |
| Sporttech - Aplicaciones Deportivas y de Ocio |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) |
| Resto de Europa |
| Por Tipo de Material | Fibra Natural | Algodón |
| Yute | ||
| Otros - (Lino, Lana, Cáñamo, Coco, etc.) | ||
| Fibra Sintética | Poliéster | |
| Poliamida / Nylon | ||
| Polipropileno | ||
| Polietileno / UHMWPE | ||
| Aramida y Otras Fibras Sintéticas Especiales | ||
| Fibra Regenerada - Viscosa, Lyocell y Modal | ||
| Fibras Inorgánicas (Vidrio, Carbono, Basalto, etc.) | ||
| Otros (Fibras Metálicas, Conductoras y Otras Fibras Especiales) | ||
| Por Forma y Estructura | Textiles Técnicos Tejidos | |
| Textiles Técnicos No Tejidos | ||
| Textiles Técnicos de Punto | ||
| Textiles Técnicos Trenzados | ||
| Otras Estructuras Textiles de Ingeniería (Hilados Técnicos, Cordones, Mechas, etc.) | ||
| Por Aplicación | Mobiltech - Automotriz, Transporte y Movilidad | |
| Indutech - Aplicaciones Industriales y de Fabricación | ||
| Buildtech - Edificación y Construcción | ||
| Medtech - Médico e Higiene | ||
| Protech - Protección Personal y de Bienes | ||
| Agrotech - Agricultura, Horticultura, Silvicultura y Pesca | ||
| Geotech - Geotextiles e Ingeniería Civil | ||
| Packtech - Embalaje y Contención | ||
| Oekotech - Protección Medioambiental | ||
| Hometech - Mobiliario, Revestimientos de Suelos y Aplicaciones Técnicas Domésticas | ||
| Clothtech - Componentes Funcionales para Ropa y Calzado | ||
| Sporttech - Aplicaciones Deportivas y de Ocio | ||
| Por Geografía | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la fabricación de textiles técnicos en Europa?
Se proyecta que el mercado de fabricación de textiles técnicos en Europa aumente de 63,4 mil millones de USD en 2026 a 78,4 mil millones de USD para 2032, a una CAGR del 2,8% de 2027 a 2032.
¿Qué tipo de material lidera la producción de textiles técnicos europeos?
Las fibras sintéticas lideran con una participación del 66% en 2026, respaldadas por su consistencia de ingeniería, resistencia química y compatibilidad de fabricación.
¿Qué aplicación está creciendo más rápido en los textiles técnicos en Europa?
Se espera que Medtech registre una CAGR del 4,5% hasta 2032, respaldada por la adquisición sanitaria y la demanda de telas de barrera reutilizables certificadas.
¿Por qué son importantes los geotextiles para los fabricantes europeos?
Los programas de infraestructura ferroviaria, vial y verde requieren geotextiles para estabilización, drenaje y control de la erosión, creando visibilidad de demanda más allá del período de pronóstico.
¿Cuáles son las principales restricciones que enfrentan los productores de textiles técnicos?
El acabado de alta intensidad energética, los requisitos de capital para el reciclaje y la clasificación, la escasez de mano de obra y los compromisos funcionales derivados de la sustitución de PFAS restringen a los productores.
¿Qué región tiene el pronóstico de crecimiento más rápido hasta 2032?
Se prevé que el resto de Europa crezca a una CAGR del 4,8%, respaldada por la capacidad de fabricación de Europa Central y Oriental y la demanda de infraestructura.