
Tamaño y Participación del Mercado de Joyería de Diamantes
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
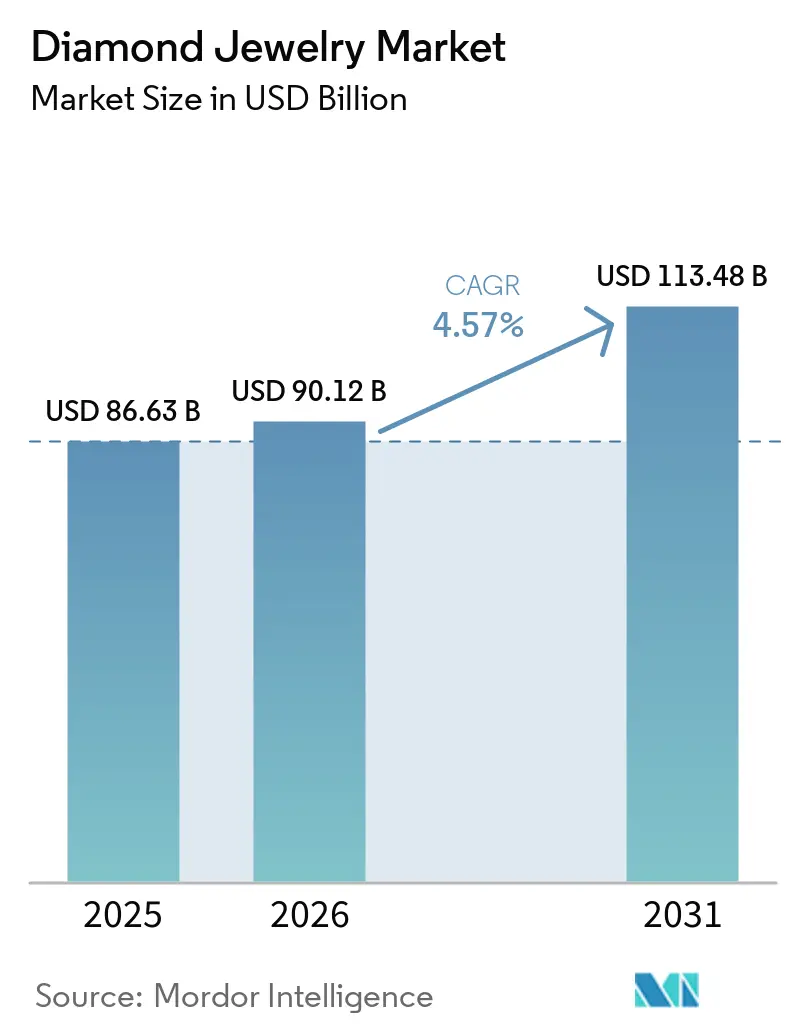
| Tamaño del Mercado (2026) | 90.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 113.48 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.57 % |
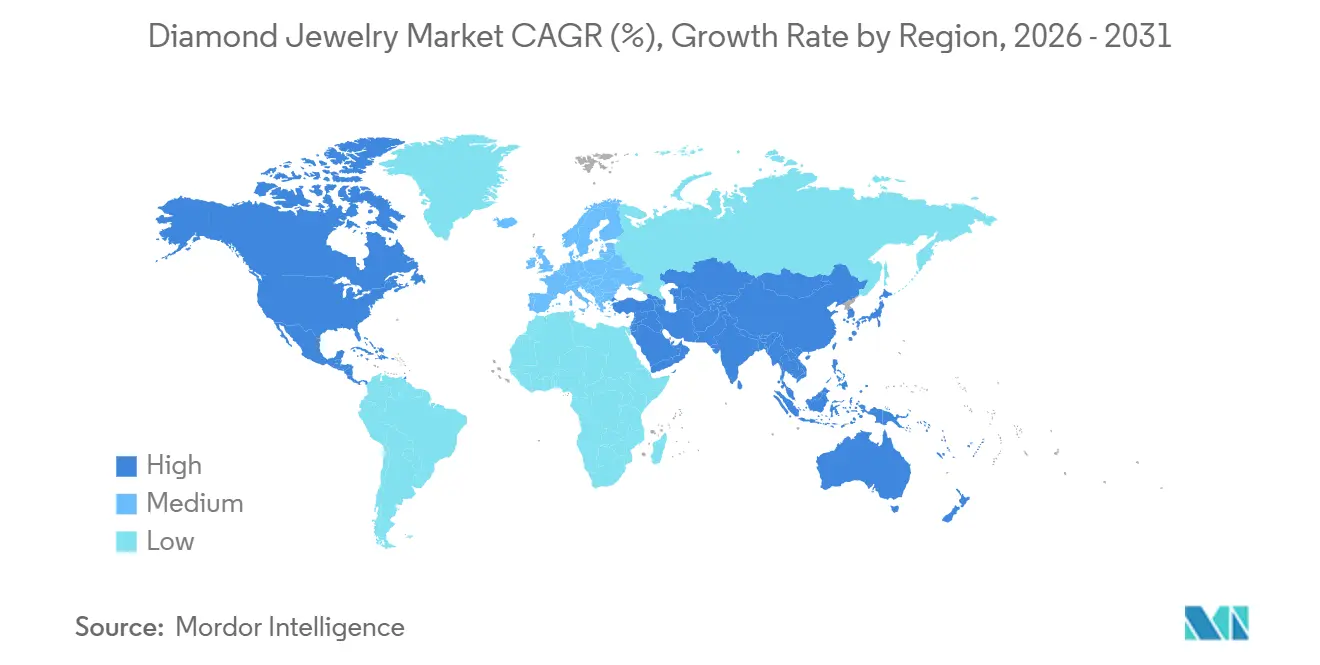
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
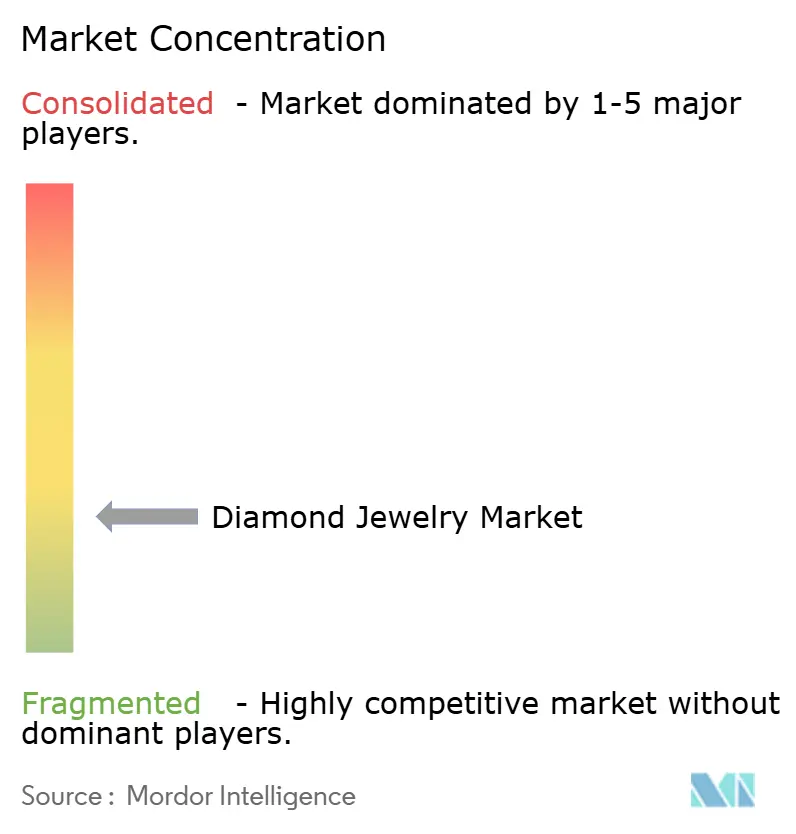
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Joyería de Diamantes por Mordor Intelligence
El tamaño del mercado de Joyería de Diamantes fue valorado en 90,12 mil millones de USD en 2026 y se estima que alcanzará los 113,48 mil millones de USD en 2031, a una CAGR del 4,57% durante el período de pronóstico de 2026 a 2031. La demanda se está diferenciando entre compras accesibles de diamantes de laboratorio y compras de mayor valor de diamantes naturales. La joyería nupcial sigue siendo una base de demanda importante, mientras que las ocasiones de regalo y autocompra están ampliando el papel de los formatos no nupciales. Las reducciones de oferta por parte de los principales productores de diamantes naturales pueden respaldar el posicionamiento premium, pero también pueden aumentar la presión sobre los costos de insumos para los fabricantes. La venta digital crece más rápido que la venta en tienda, aunque el comercio minorista físico sigue siendo central para las compras de alto valor que requieren inspección del producto y confianza. El mercado de Joyería de Diamantes está, por tanto, moldeado tanto por un acceso más amplio a la joyería de diamantes como por un mayor enfoque en la procedencia, la certificación y la experiencia premium del cliente.
Conclusiones Clave del Informe
- Por tipo de producto, los anillos representaron el 48,67% de la cuota del mercado de joyería de diamantes en 2025, mientras que los collares tienen una previsión de crecimiento a una CAGR del 6,24% hasta 2031.
- Por tipo de diamante, los diamantes cultivados en laboratorio representaron el 65,43% de la cuota del mercado de joyería de diamantes en 2025, mientras que los diamantes naturales tienen una previsión de avanzar a una CAGR del 6,35% hasta 2031.
- Por tipo de color, los diamantes incoloros representaron el 78,43% del tamaño del mercado de joyería de diamantes en 2025, mientras que los diamantes de color tienen una proyección de crecimiento a una CAGR del 5,82% hasta 2031.
- Por tipo de metal, el oro representó el 42,83% del tamaño del mercado de joyería de diamantes en 2025, mientras que el platino tiene una previsión de expansión a una CAGR del 5,79% hasta 2031.
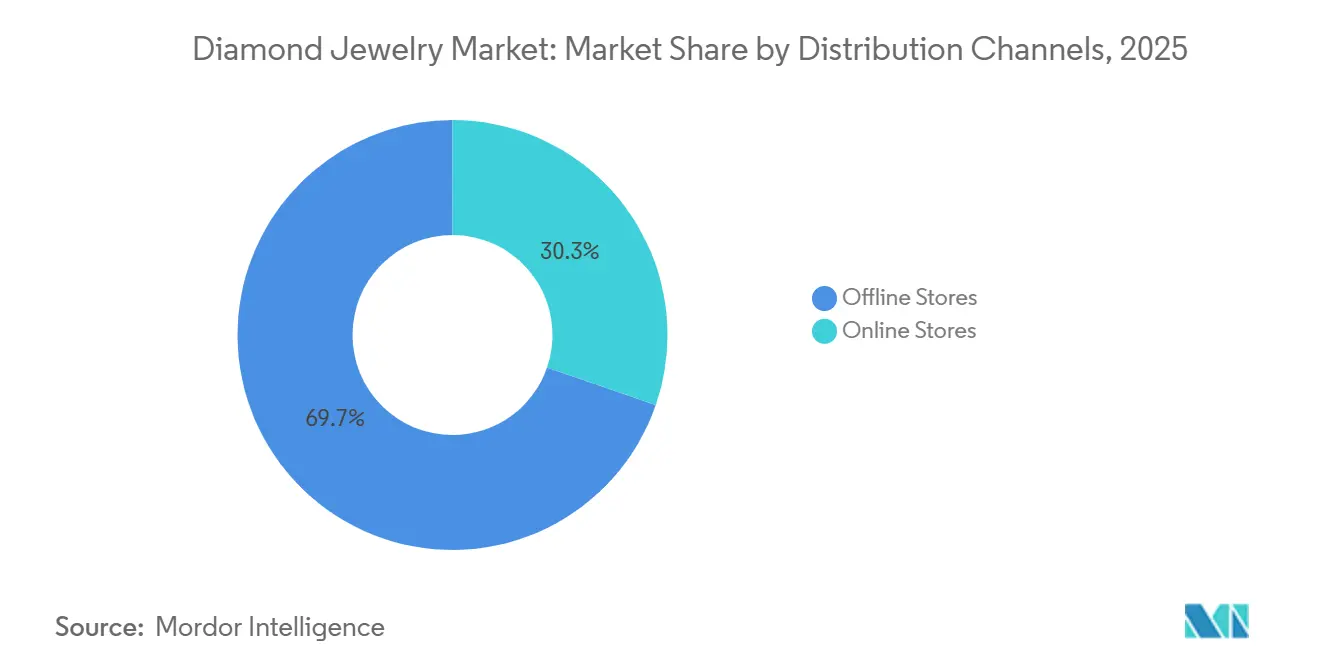
- Por canal de distribución, las tiendas físicas representaron el 69,72% del valor de 2025, mientras que las tiendas en línea tienen una previsión de crecimiento a una CAGR del 6,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de joyería nupcial y de boda | +1.2% | Global; América del Norte, India, China | Corto plazo |
| Mayor personalización de joyería | +0.8% | Global; América del Norte, Europa Occidental | Mediano plazo |
| Creciente influencia de las redes sociales y la cultura de las celebridades | +0.7% | Global; América del Norte, Europa, APAC | Corto plazo |
| Creciente demanda de diamantes sostenibles y de origen ético | +0.5% | América del Norte, Europa; expansión a India, Oriente Medio y África | Mediano plazo |
| Innovación de productos y diseños contemporáneos | +0.6% | Global; liderado por América del Norte y Europa Occidental | Mediano plazo |
| Mayor preferencia por productos de lujo y de alta gama | +0.4% | Global; América del Norte, Europa, centros de lujo de Oriente Medio y África | Largo plazo |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Joyería Nupcial y de Boda
Las compras nupciales continúan respaldando el mercado de Joyería de Diamantes porque un anillo forma parte de la mayoría de las ocasiones de propuesta. The Knot informó que casi 9 de cada 10 personas que proponen matrimonio entregaron un anillo durante la propuesta, mientras que las piedras centrales de laboratorio representaron el 61% de las compras de anillos de compromiso en Estados Unidos por unidades en 2026. El mismo estudio reportó un gasto promedio en anillos de compromiso de 4.600 USD y un tamaño promedio de piedra central de 1,9 quilates. Las ventas de diamantes naturales en joyerías independientes de Estados Unidos aumentaron un 4% en el cuarto trimestre de 2025 y un 9% en el primer trimestre de 2026, con la demanda concentrada en piedras de 1 quilate o más. En India, las ocasiones nupciales y de boda representaron el 86% del consumo de diamantes naturales, mientras que las compras de autorregalo y aniversario ampliaron la demanda recurrente. El Proceso de Kimberley cubre más del 99% del comercio mundial de diamantes en bruto, lo que hace que su certificación sea un requisito fundamental de confianza para los minoristas que atienden a compradores nupciales.
Creciente Personalización de Joyería
La personalización se está convirtiendo en una parte estándar del mercado de Joyería de Diamantes, especialmente en joyería de compromiso de precio medio y premium. La investigación suministrada indica que el 88% de las parejas estadounidenses seleccionaron anillos de compromiso personalizados en 2025, desplazando la demanda de productos de catálogo estándar hacia diseños a medida. La investigación del Natural Diamond Council identificó la nostalgia, la autoexpresión y los estilos vintage como temas principales de los consumidores, respaldando la demanda de cortes Art Déco, anillos apilados y engastes de estilo herencia[1]. Los menores precios por quilate de los diamantes de laboratorio otorgan a los compradores más presupuesto para trabajos en metal, grabados y cortes especiales. Esto hace que la joyería personalizada sea más accesible en el rango de precios de 2.000 a 6.000 USD. Las marcas que combinan consultoría de diseño con información clara sobre los diamantes pueden mejorar la conversión sin depender únicamente de precios promocionales.
Creciente Influencia de las Redes Sociales y la Cultura de las Celebridades
Las redes sociales acortan el tiempo entre un momento de diseño visible y la demanda minorista en el mercado de Joyería de Diamantes. Los datos del Natural Diamond Council y Tenoris vincularon el anuncio de compromiso de Selena Gómez, que presentaba un anillo marquesa, con mayores ventas de diamantes de corte marquesa entre joyerías especializadas de Estados Unidos. De Beers informó que la Generación Z representó el 18% de los compradores de diamantes naturales en Estados Unidos y el 23% de la demanda por valor en 2026. El grupo también reportó 1,83 ocasiones de compra anuales para los compradores de la Generación Z, en comparación con un promedio del sector de 1,7 ocasiones. Las compras nupciales representaron el 45% de la demanda de diamantes naturales de la Generación Z en esta investigación. Los ciclos de tendencias más rápidos están animando a las marcas a utilizar colecciones cápsula más pequeñas y ediciones limitadas que reflejen los gustos cambiantes sin ampliar el riesgo de inventario.
Creciente Demanda de Diamantes Sostenibles y de Origen Ético
El abastecimiento ético se ha convertido en un requisito comercial en el mercado de Joyería de Diamantes, más que en una afirmación de marca limitada. El presidente del Proceso de Kimberley en 2026 llamó a establecer estándares de trazabilidad más sólidos, comunicación digital y una mejor gestión de los riesgos de integridad financiera. De Beers introdujo su programa de diamantes pulidos de marca ORIGIN en América del Norte en 2025 a través de 19 socios minoristas, utilizando la plataforma Tracr para proporcionar procedencia desde la mina hasta el mercado. El programa ofrece a los minoristas participantes un historial de producto verificable que puede respaldar las conversaciones con los clientes sobre el origen. El Acuerdo de Luanda vinculó a los países productores de diamantes con la inversión en marketing de categoría en 2025, colocando los mensajes de procedencia junto a la actividad de generación de demanda. Los diamantes de laboratorio pueden evitar el uso de suelo relacionado con la minería, aunque sus métodos de producción CVD y HPHT aún requieren una cantidad sustancial de energía. Por tanto, la evidencia clara sobre la fuente y el método de producción puede importar más que las afirmaciones generales de sostenibilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado costo de la joyería de diamantes naturales | -0.9% | Global; agudo en los mercados emergentes de Asia-Pacífico | Mediano plazo |
| Competencia de piedras preciosas alternativas | -0.7% | Global; América del Norte, Europa | Mediano plazo |
| Preocupaciones de los consumidores sobre autenticidad y transparencia | -0.5% | Global; América del Norte, Europa; expansión a Asia-Pacífico | Mediano plazo |
| Disponibilidad de joyería de imitación alternativa | -0.4% | Global; mercado medio de Asia-Pacífico y América del Norte | Corto plazo |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Joyería de Diamantes Naturales
El costo de la joyería de diamantes naturales sigue siendo una restricción porque los compradores pueden compararlo directamente con piedras de laboratorio de menor precio. La investigación suministrada reportó que un diamante de laboratorio redondo de 1 quilate sin marca costó 845 USD en el primer trimestre de 2025, en comparación con 3.895 USD por una piedra natural comparable. De Beers identificó el rango de diamantes naturales de 0,3 a 1 quilate como el área más afectada por la demanda de diamantes sintéticos. Los precios récord del oro en 2025 aumentaron el costo total de la joyería con engastes de oro, especialmente para compradores con presupuestos fijos. El desafío es mayor en los mercados minoristas en desarrollo, donde las opciones de reventa de joyería de diamantes naturales están menos formalizadas. Los productos premium retienen más poder de fijación de precios, mientras que el segmento de diamantes naturales de precio medio enfrenta una presión continua sobre el volumen de compras.
Competencia de Piedras Preciosas Alternativas
Las piedras preciosas alternativas compiten por ocasiones de compra que tradicionalmente favorecían a los diamantes en el mercado de joyería de diamantes. Los zafiros de colores, las esmeraldas, los rubíes y la moissanita ofrecen más opciones a los compradores que priorizan la distinción en el diseño sobre la señal de estatus tradicional del diamante. Pandora amplió su gama de materiales en 2026 con diseños chapados en platino, al tiempo que continuó desarrollando su línea de joyería de diamantes cultivados en laboratorio. Una investigación de The Plumb Club reveló que el 37% de los consumidores estadounidenses carecía de información suficiente para distinguir entre diamantes naturales y cultivados en laboratorio. YouGov encontró que el 29% de los adultos del Reino Unido consideraría un diamante cultivado en laboratorio, cifra que asciende al 49% entre los adultos de 18 a 24 años[2]. La certificación de diamantes sigue siendo un diferenciador importante en la joyería nupcial, donde los compradores suelen otorgar un alto valor a la calidad documentada de forma independiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
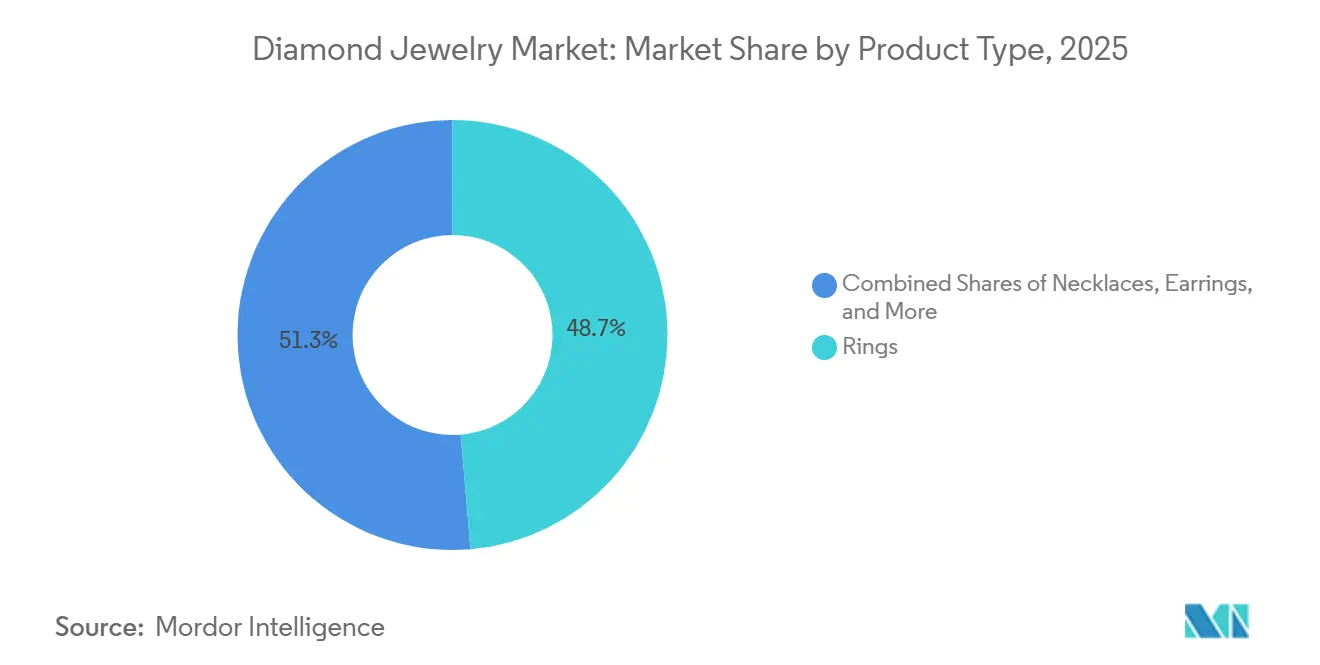
Los Collares y los Formatos No Nupciales Ganan Impulso EstructuralLos anillos representaron el 48,67% del valor del producto en 2025 y se mantuvieron como la categoría de producto más grande en el mercado de joyería de diamantes. Su posición refleja la importancia continua de los anillos de compromiso en las principales regiones de consumo. Se prevé que los collares crezcan a una CAGR del 6,24% hasta 2031, a medida que los menores precios de los diamantes cultivados en laboratorio amplíen el acceso a collares tipo tennis, colgantes en capas y cadenas llamativas. La investigación suministrada mostró que las pulseras tipo tennis pasaron del 3,5% de las ventas de productos de diamantes cultivados en laboratorio en 2020 al 11,9% en 2025. Este cambio indica que los compradores están utilizando los diamantes en formatos más cotidianos, en lugar de reservarlos únicamente para una compra de compromiso.
Los pendientes siguen siendo un formato de entrada accesible para los compradores primerizos, especialmente en Asia-Pacífico. Los colgantes y las cadenas se promocionan cada vez más como joyería unisex, incluso dentro de la creciente categoría de joyería fina masculina. De Beers presentó su campaña Desert Diamonds Icons en 2026 en torno al anillo de eternidad, la pulsera tipo tennis y el colgante tipo halo. Estos 3 formatos representaron el 70% de las adquisiciones de joyería de diamantes en la investigación suministrada. De Beers también informó que los regalos representaron el 44% de las ventas de joyería de diamantes naturales en 2025 y las autocompras representaron el 31%. Ampliar estas ocasiones ayuda a equilibrar la demanda de productos en toda la industria de joyería de diamantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Diamante:
Los Diamantes Naturales Reconstruyen su Valor Premium a Medida que la Oferta se ContraeLos diamantes cultivados en laboratorio representaron el 65,43% del valor por tipo de diamante en 2025 en el mercado de joyería de diamantes. Su posición se sustenta en precios más bajos y en su amplia aceptación como piedras centrales en anillos de compromiso. Se prevé que los diamantes naturales crezcan a una CAGR más elevada del 6,35% hasta 2031, respaldados por una menor oferta y un posicionamiento premium. De Beers informó que los diamantes naturales representaron el 85% de las ventas de diamantes de los joyeros independientes por valor en 2025, frente al 15% de los diamantes cultivados en laboratorio. Los patrones de valor difieren, por tanto, de los patrones de unidades de compra en esta categoría.
Se espera que la producción de diamantes naturales siga siendo limitada a medida que las minas cierren y los productores reduzcan su producción. El Centro Mundial del Diamante de Amberes informó de 105 millones de quilates de producción mundial en 2025, un descenso del 13% respecto a 2022[3]. La guía de producción de De Beers para 2026, de 21 a 26 millones de quilates, refleja el mismo entorno de oferta más ajustada. La investigación suministrada también indicó una desaceleración en las ventas de piedras cultivadas en laboratorio de 3 quilates o más. Este resultado sugiere que las piedras más grandes no siempre generan una demanda proporcional una vez que el tamaño deja de ser la principal restricción. Los diamantes naturales pueden beneficiarse cuando las marcas vinculan la rareza y la procedencia con la autoexpresión, en lugar de depender únicamente de la tradición nupcial.
Por Tipo de Color:
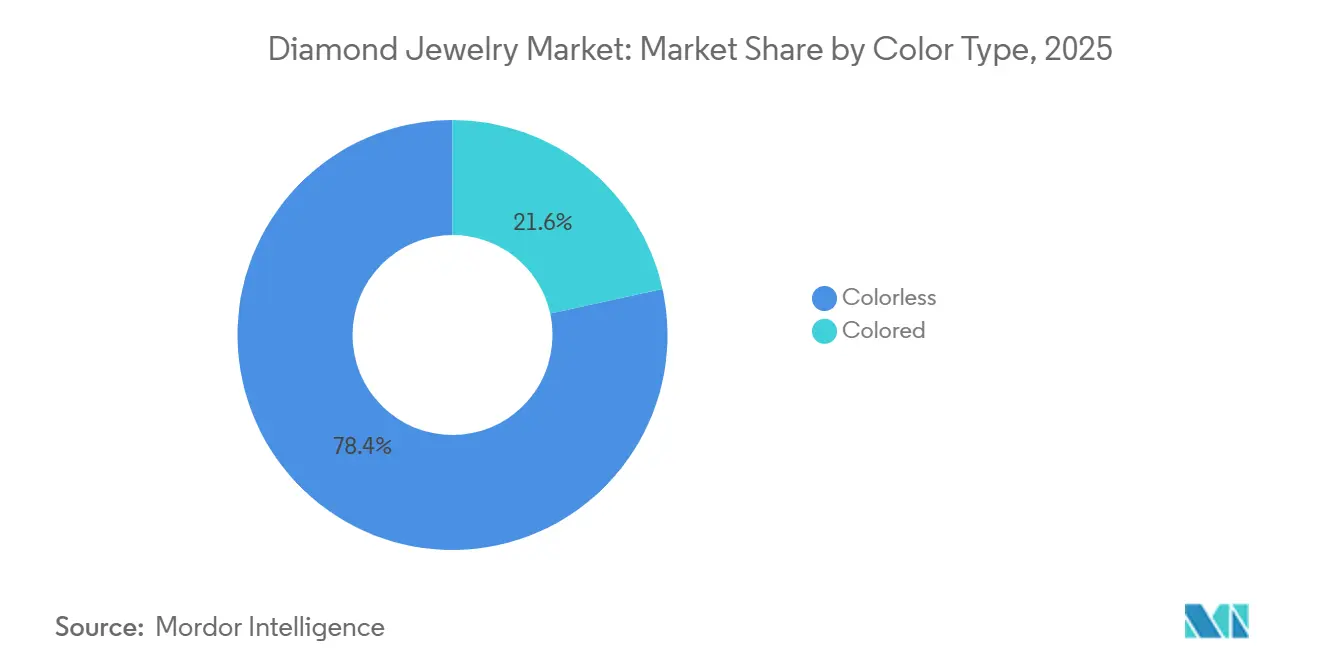
Los Diamantes de Tonos Cálidos Amplían la Base DireccionableLos diamantes incoloros representaron el 78,43% del valor por tipo de color en 2025, lo que los convierte en el segmento líder del mercado de joyería de diamantes. Su posición está respaldada por el sistema de clasificación D a Z establecido y su papel en las decisiones de compra nupcial. Se proyecta que los diamantes de color crezcan a una CAGR del 5,82% hasta 2031. De Beers informó un crecimiento interanual del 15% en las ventas de diamantes naturales de color y de bajo color en los minoristas especializados de Estados Unidos en el cuarto trimestre de 2025. Los mismos productos registraron un crecimiento interanual del 19% en el primer trimestre de 2026 tras la campaña Desert Diamonds.
Los diamantes naturales de tonos blancos cálidos, champán y de clasificación K a Z ofrecen una vía para ampliar la gama disponible sin competir únicamente en los grados de color más altos. De Beers posicionó estos diamantes a través de una campaña centrada en la individualidad y la rareza. La investigación suministrada señaló una división en China entre las piedras de color coleccionables y los diamantes incoloros de primera calidad, que mantuvieron sus primas, y los diamantes incoloros de grado comercial, que enfrentaron la competencia de los cultivados en laboratorio. Los colores fantasía naturales certificados siguen siendo importantes para la joyería de alto valor, ya que la clasificación independiente facilita la explicación de la rareza. Al mismo tiempo, las piedras incoloras continúan desempeñando un papel central de apoyo en los diseños de alta joyería con múltiples piedras. Una oferta de colores más amplia puede ayudar a los minoristas a atender a los compradores que buscan variación en el diseño sin abandonar la categoría de diamantes.
Por Tipo de Metal:
La Propuesta de Valor del Platino se Fortalece frente a los Altos Precios del OroEl oro representó el 42,83% del valor por tipo de metal en 2025 en el mercado de Joyería de Diamantes. Su posición de liderazgo refleja la importancia cultural en la joyería nupcial asiática y su asociación con el valor almacenado en los mercados del sur de Asia y Oriente Medio. Se prevé que el platino crezca a una CAGR del 5,79% hasta 2031. El World Platinum Investment Council informó que la demanda global de joyería de platino creció un 7% en 2025 hasta 2.157 miles de onzas, su nivel más alto desde 2018. La creciente brecha de precios entre el platino y el oro mejoró el atractivo del platino para los minoristas y los compradores.
La fabricación de joyería de platino en China aumentó un 56% hasta 589.000 onzas en 2025, según la investigación suministrada, a medida que los minoristas trasladaron el inventario del oro al platino. En Japón, el platino representó el 28% de las ventas por unidades, lo que refleja la preferencia largamente establecida del país por este metal. La demanda de joyería de platino en América del Norte creció un 6% en 2025, mientras que más del 75% de los minoristas de joyería fina encuestados planeaban ampliar el inventario de platino en 2026. La plata y otros metales siguen siendo relevantes en los puntos de precio de entrada, pero los mayores costos de insumos están aumentando la sustitución de materiales. Pandora lanzó versiones chapadas en platino de sus principales pulseras después de que los costos de la plata se más que duplicaran en 2025. Esta respuesta muestra cómo la selección de metales se está convirtiendo en una decisión comercial activa en todos los niveles de precios.
Por Canal de Distribución:
La Integración Omnicanal Separa a los Líderes de los RezagadosLas tiendas físicas representaron el 69,72% del valor de distribución en 2025 en el mercado de Joyería de Diamantes. El servicio presencial sigue siendo importante para las compras de diamantes naturales que requieren comparación visual, autenticación y asesoramiento detallado. Se prevé que las tiendas en línea crezcan a una CAGR del 6,21% hasta 2031. Las ventas remotas funcionan bien para los diamantes de laboratorio porque los certificados de clasificación estandarizados y los precios transparentes pueden reducir la incertidumbre del comprador. Por tanto, es probable que el crecimiento en línea sea más fuerte donde los criterios de compra puedan explicarse claramente sin una visita a la tienda.
Signet adquirió The Clear Cut para respaldar el posicionamiento premium de diamantes naturales de Blue Nile, combinando la educación digital con un acceso más amplio al inventario. Brilliant Earth reportó 43 salas de exposición en Estados Unidos y 437 millones de USD en ventas netas del ejercicio fiscal 2025, demostrando que un modelo digital primero puede escalar con una presencia física enfocada. La empresa registró 210.158 pedidos en el ejercicio fiscal 2025, un 13% más que el año anterior. La investigación suministrada reportó una tasa de abandono del carrito de comercio electrónico de joyería del 81,4%, lo que refleja los continuos desafíos de confianza y evaluación del producto. Las herramientas digitales pueden mejorar el descubrimiento y la comodidad, pero el comercio minorista físico mantiene un papel sólido para las compras de mayor valor. La industria de Joyería de Diamantes requiere que los minoristas vinculen la información en línea, la disponibilidad de productos y el servicio a nivel de tienda en un recorrido del cliente coherente.
Análisis Geográfico
Mercado de Joyería de Diamantes de América del Norte
América del Norte concentró el 38,28% del valor global en 2025, convirtiéndose en la mayor región del mercado de joyería de diamantes. Estados Unidos representó el 53% de la demanda mundial de joyería de diamantes naturales según la investigación suministrada. Los ingresos por joyería en Estados Unidos crecieron un 9% en el primer semestre de 2026, con los diamantes naturales ganando terreno gracias a precios de venta promedio más altos y los diamantes cultivados en laboratorio ganando terreno gracias a mayores volúmenes de unidades vendidas. Signet reportó ventas para el ejercicio fiscal 2026 de 6,81 mil millones de USD, un crecimiento de ventas en tiendas comparables del 1,3% y un aumento del precio minorista promedio por unidad del 7%. De Beers Group estuvo disponible a través de 19 socios minoristas en 30 ubicaciones en Estados Unidos y Canadá en 2025, ofreciendo a los minoristas una propuesta de producto basada en trazabilidad.
Mercado de Joyería de Diamantes de Europa
Se prevé que Europa crezca a una CAGR del 5,68% hasta 2031, la tasa regional más rápida en el mercado de joyería de diamantes. Las Maisons de Joyería de Richemont registraron un crecimiento de ventas del 8% en el ejercicio fiscal 2026, alcanzando 16,5 mil millones de EUR, equivalente a 19,2 mil millones de USD, y reportaron un crecimiento de doble dígito en Europa. La fabricación de joyería de platino en Europa creció un 6% en 2025, marcando su quinto año consecutivo de crecimiento. Alemania, el Reino Unido, Francia, Italia y España siguen siendo importantes centros de demanda. El comercio de diamantes de Amberes en 2025 totalizó 19,07 mil millones de USD, con los diamantes pulidos representando el 65,6% del total.
Mercado de Joyería de Diamantes de Asia-Pacífico, América del Sur y Oriente Medio y África
Asia-Pacífico sigue siendo muy variada en el mercado de joyería de diamantes. India captó el 12% de la demanda mundial de diamantes naturales en 2025, en comparación con el 5% tanto para China como para Japón. Kalyan Jewellers reportó ingresos para el ejercicio fiscal 2026 de INR 35.743 crore, equivalente a 4,2 mil millones de USD, un aumento del 43% interanual. China está experimentando una mayor demanda de diamantes naturales entre compradores más jóvenes y de mayores ingresos, mientras que los productos cultivados en laboratorio continúan presionando el segmento medio del mercado de diamantes naturales. América del Sur concentra su demanda en el comercio minorista de lujo de marca y el comercio electrónico urbano, mientras que nuevas rutas comerciales podrían favorecer un suministro más competitivo. Oriente Medio y África se benefician del papel de Dubái como centro comercial, y Richemont identificó la región como un área líder en crecimiento mayorista y en línea en el ejercicio fiscal 2026.

Panorama Competitivo
El mercado de joyería de diamantes es de naturaleza fragmentada, lo que refleja una estructura en la que ninguna empresa posee más de una cuota de un solo dígito medio de los ingresos globales. Los grupos de lujo compiten a través del reconocimiento de marca, la experiencia en diseño, los eventos de alta joyería y las relaciones directas con los clientes. Las Maisons de Joyería de Richemont incluyen a Cartier, Van Cleef & Arpels, Buccellati y Vhernier. El grupo reportó 7 trimestres consecutivos de crecimiento de doble dígito en ventas de joyería hasta el primer trimestre del ejercicio fiscal 2027. Sus ventas de joyería del ejercicio fiscal 2026 alcanzaron los 16,5 mil millones de EUR, equivalentes a 19,2 mil millones de USD.
Los minoristas especializados compiten en surtido, financiación, servicio al cliente y la conexión entre tiendas físicas y plataformas en línea. Signet generó ventas de 6,81 mil millones de USD en el ejercicio fiscal 2026, con un incremento del 7% en el precio unitario promedio de venta. Brilliant Earth elevó su guía de EBITDA ajustado para 2026 tras reportar un EBITDA ajustado del segundo trimestre de 5,8 millones de USD, un aumento del 81,3% interanual. Chow Tai Fook planea aumentar su número de tiendas internacionales de 8 a 50 para el ejercicio fiscal 2030, incluyendo nuevas ubicaciones en Sídney y Singapur. Esta estrategia amplía el acceso del grupo a consumidores fuera de sus mercados de origen tradicionales. El mercado de joyería de diamantes ofrece, por tanto, espacio para las empresas que pueden atender a compradores de precio medio con un abastecimiento creíble, variedad de diseño y precios transparentes.
La tecnología está afectando cada vez más a la competencia a través de la trazabilidad del producto y la venta en línea. La plataforma Tracr de De Beers se utiliza en operaciones de cadena de suministro con Signet y Chow Tai Fook, lo que permite un registro documentado desde la mina hasta el mercado. India presidió el Proceso de Kimberley en 2026 y abogó por requisitos de trazabilidad digital más estrictos. Los proveedores más pequeños pueden encontrar más difícil cumplir con estas expectativas de documentación. Richemont informó que las ventas directas al cliente representaron el 85% de las ventas de las Maisons de Joyería en el tercer trimestre del ejercicio fiscal 2026. Las relaciones directas permiten a las principales marcas de lujo gestionar la experiencia del cliente y preservar los márgenes. Estas condiciones favorecen a las marcas que pueden combinar registros de origen del producto con un servicio de alta calidad en todos los canales de venta.
Líderes de la Industria de Joyería de Diamantes
-
Signet Jewelers Limited
-
De Beers Group
-
LVMH Moët Hennessy Louis Vuitton SE
-
Richemont SA
-
Titan Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Joyería de Diamantes
- De Beers Group
- Signet Jewelers Limited
- Chow Tai Fook Jewellery Group Limited
- LVMH Moët Hennessy Louis Vuitton SE
- Richemont SA
- Pandora A/S
- Brilliant Earth, Inc.
- Blue Nile, Inc.
- James Allen
- Kalyan Jewellers India Limited
- Titan Company Limited
- Malabar Gold & Diamonds
- Joyalukkas India Pvt. Ltd.
- Graff Diamonds Limited
- Swatch Group
- Harry Winston, Inc.
- Swarovski AG
- ALROSA PJSC
- Rio Tinto Diamonds
- Petra Diamonds Limited

Recent Industry Developments in Mercado de Joyería de Diamantes
- Junio de 2026: Titan Company lanzó beYon, su primera marca dedicada de joyería de diamantes de laboratorio, dirigida a consumidores de la Generación Z y millennials. La marca introdujo más de 1.250 diseños en aretes, anillos, colgantes, collares, pulseras, brazaletes y aretes de nariz, con precios a partir de aproximadamente 240 USD.
- Enero de 2026: GemFair y De Beers London lanzaron una colección cápsula de joyería de 12 piezas con diamantes de origen artesanal y ético por primera vez. La colección combina diamantes en bruto y pulidos de GemFair, con cada piedra pulida elaborada a mano para las piezas.
- Noviembre de 2025: De Beers presentó su marca de joyería de diamantes Origin en América del Norte, ampliando su presencia minorista con una colección posicionada en torno a la procedencia y el origen natural de sus diamantes. El lanzamiento destaca el enfoque de De Beers en la trazabilidad de los diamantes, el abastecimiento responsable y la demanda de los consumidores de diamantes naturales verificados, al tiempo que fortalece su diferenciación frente a las alternativas de laboratorio.


Alcance del Informe Global del Mercado de Joyería de Diamantes
| Anillos |
| Collares |
| Aretes |
| Pulseras |
| Colgantes |
| Cadenas |
| Otros Tipos de Producto |
| Natural |
| De Laboratorio |
| Coloreado |
| Incoloro |
| Oro |
| Plata |
| Platino |
| Otros Metales |
| Tiendas en Línea |
| Tiendas Físicas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Anillos | |
| Collares | ||
| Aretes | ||
| Pulseras | ||
| Colgantes | ||
| Cadenas | ||
| Otros Tipos de Producto | ||
| Tipo de Diamante | Natural | |
| De Laboratorio | ||
| Tipo de Color | Coloreado | |
| Incoloro | ||
| Tipo de Metal | Oro | |
| Plata | ||
| Platino | ||
| Otros Metales | ||
| Canal de Distribución | Tiendas en Línea | |
| Tiendas Físicas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del sector de joyería de diamantes para 2031?
Se proyecta que el sector alcance los 113,48 mil millones de USD en 2031, creciendo a una CAGR del 4,57% desde 2026.
¿Qué categoría de producto lidera las ventas de joyería de diamantes?
Los anillos lideraron el valor del producto con una participación del 48,67% en 2025, respaldados por las compras de compromiso y boda.
¿Los diamantes de laboratorio o los naturales crecen más rápido?
Se prevé que los diamantes naturales crezcan más rápido a una CAGR del 6,35% hasta 2031, mientras que los diamantes de laboratorio representaron el 65,43% del valor de 2025.
¿Por qué el platino está ganando importancia en la joyería de diamantes?
Se prevé que el platino crezca a una CAGR del 5,79% ya que su posición de precio frente al oro respalda las decisiones de inventario de los minoristas y la demanda de los consumidores.


 Sus datos están seguros y nunca se venden ni se comparten.
