
Análisis del mercado de lima en América del Sur por Mordor Intelligence
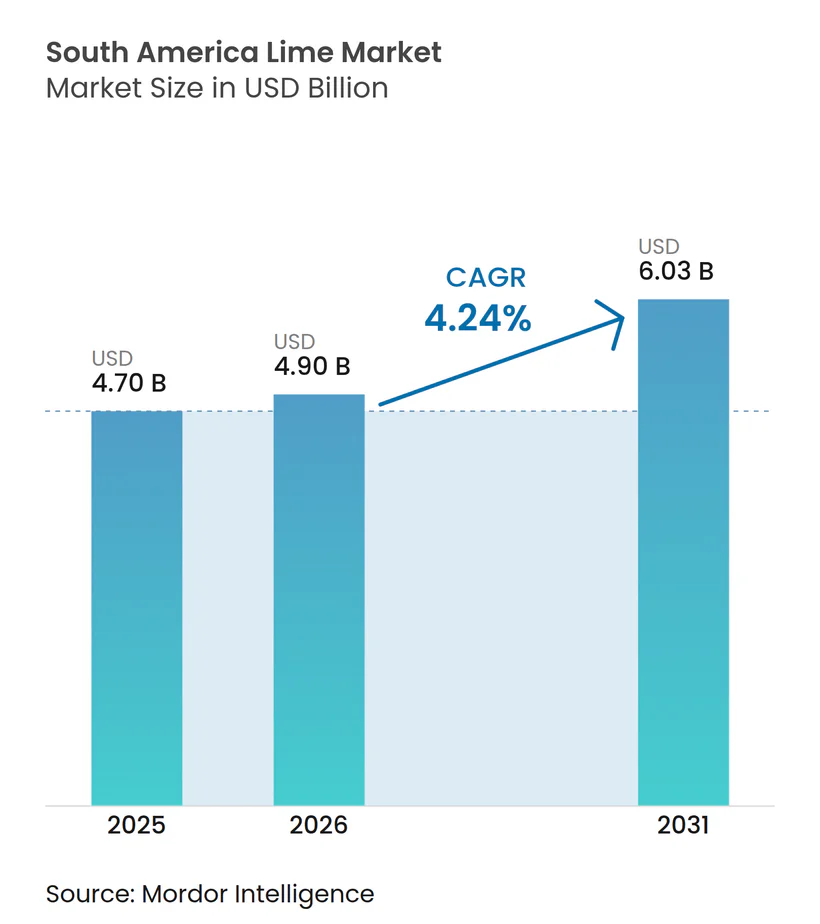
El tamaño del mercado de lima en América del Sur fue valorado en USD 4,7 mil millones en 2025 y se estima que crecerá desde USD 4,9 mil millones en 2026 hasta alcanzar USD 6,03 mil millones en 2031, a una CAGR del 4,24% durante el período de pronóstico (2026-2031). La expansión del mercado se origina en la mejora de la logística de exportación, el fortalecimiento de la infraestructura de riego y el incremento de las aplicaciones en alimentos, bebidas y nutracéuticos. Brasil domina el mercado, acaparando una participación significativa gracias a sus huertos de lima Tahití, modernas instalaciones de empaque e infraestructura marítima consolidada. Perú registra la tasa de crecimiento más alta, ampliando su producción mediante extensos proyectos de riego. Colombia, Argentina y Chile contribuyen al suministro del mercado a través de capacidad productiva, ventajas estacionales y variantes de producto. Los volúmenes del mercado continúan incrementándose debido a la demanda de fabricantes de bebidas funcionales, productores de sabores naturales y procesadores de liofilización, mientras que la adopción de la agricultura de precisión mejora la eficiencia operativa. El mercado enfrenta desafíos, entre ellos el cumplimiento de las regulaciones sobre residuos, las restricciones en la disponibilidad de contenedores y la fluctuación de los precios en chacra, lo que impacta la rentabilidad.
Conclusiones clave del informe
- Por geografía, Brasil mantuvo el 47,60% de la participación del mercado de lima en América del Sur en 2025, y Perú se encuentra en una trayectoria de CAGR del 4,42% hasta 2031 en el mercado de lima en América del Sur.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión del área cultivada de lima | +0.8% | Perú, Brasil y Colombia | Mediano plazo (2-4 años) |
| Aumento de la demanda del procesamiento de alimentos y bebidas | +1.2% | Global, con concentración en Brasil y Argentina | Corto plazo (≤ 2 años) |
| Auge en la adopción de nutracéuticos y alimentos funcionales | +0.9% | Global, adopción temprana en centros urbanos | Mediano plazo (2-4 años) |
| Subsidios gubernamentales para la logística de exportación | +0.6% | Perú, Argentina y Chile | Largo plazo (≥ 4 años) |
| Aumento de inversiones en agricultura de precisión | +0.4% | Brasil, Argentina y granjas avanzadas en Perú | Largo plazo (≥ 4 años) |
| Programas de cultivo de lima adaptados al clima | +0.5% | Regional, con foco en zonas propensas a sequías | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del área cultivada de lima
América del Sur está experimentando un crecimiento significativo en el cultivo de lima mediante proyectos de riego a gran escala que convierten tierras no utilizadas en huertos productivos. La nueva infraestructura hídrica de Perú está incrementando el área sembrada y proporcionando acceso estable al agua. Los productores de Chile están transitando de aguacates con alto consumo de agua hacia huertos de limón y lima más rentables, optimizando el uso del suelo y los tiempos de exportación. Brasil demuestra un escalado exitoso de la producción mediante sistemas orgánicos de lima con altos rendimientos. Colombia está reduciendo los riesgos climáticos diversificando las plantaciones de lima en zonas costeras e interiores. Argentina está accediendo a mercados premium a través de huertos con certificación internacional. Estas expansiones están fortaleciendo el suministro de fruta fresca de la región y sus capacidades de procesamiento.
Aumento de la demanda del procesamiento de alimentos y bebidas
El mercado de lima está experimentando un crecimiento impulsado por la creciente demanda de procesadores de alimentos y bebidas que buscan un suministro constante de jugo y cáscara. Los fabricantes se centran en satisfacer las preferencias de los consumidores por sabores naturales, bebidas enfocadas en la salud y productos con etiqueta limpia. Para mejorar la eficiencia y reducir el desperdicio, algunos procesadores están aprovechando los subproductos de la cáscara y semilla de la lima junto con la extracción de jugo, creando ingredientes de valor añadido o coproductos que apoyan indirectamente las operaciones sostenibles de alimentos y bebidas. Las promociones estacionales, las iniciativas de merchandising y las condiciones comerciales favorables siguen impulsando las ventas, mientras que la expansión de las redes de distribución contribuye a estabilizar la demanda de la cadena de suministro.
Auge en la adopción de nutracéuticos y alimentos funcionales
Las limas están emergiendo en el mercado de nutracéuticos gracias a su limoneno, flavonoides y características sensoriales. Estos componentes se emplean en gomitas, sobres para bebidas y tés fortificados. Las limas orgánicas reciben precios premium en los mercados globales, beneficiando a los productores que cumplen con los requisitos de calidad y sostenibilidad. La investigación que confirma las propiedades digestivas y neuroprotectoras de la lima respalda las aprobaciones regulatorias y los precios premium. La fruta se utiliza en productos de hidratación por su contenido de electrolitos y sabor, mientras que los extractos de cáscara enriquecen las mezclas de té antioxidante. Los programas de mejoramiento genético enfocados en variedades ricas en nutracéuticos están incrementando el valor de mercado de las limas sudamericanas.
Subsidios gubernamentales para la logística de exportación
La inversión gubernamental en infraestructura de transporte y cadena de frío está resolviendo las restricciones del comercio de cítricos. Los corredores a gran escala y los incentivos para la cadena de frío reducen los históricos cuellos de botella entre el interior y los puertos que antes limitaban el comercio de cítricos frescos.[1] Las nuevas rutas de transporte entre granjas y puertos reducen los tiempos de entrega y mejoran la competitividad exportadora. Las instalaciones de almacenamiento en frío están ampliando su capacidad e implementando sistemas de monitoreo para mantener la calidad del producto durante el transporte. Las regulaciones simplificadas y los aranceles ajustados están facilitando el acceso a los mercados, mientras que los acuerdos comerciales crean oportunidades mutuas. Estas políticas fortalecen la infraestructura de exportación de lima de América del Sur.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de los precios en chacra | -0.7% | Regional, con mayor impacto en Perú y Colombia | Corto plazo (≤ 2 años) |
| Escasez de contenedores refrigerados | -0.5% | Regiones dependientes de la exportación, particularmente Perú y Chile | Mediano plazo (2-4 años) |
| Elevados costos de cumplimiento de los estándares de LMR de la UE | -0.6% | Argentina, Brasil y Colombia | Mediano plazo (2-4 años) |
| Escasez de mano de obra durante la cosecha pico | -0.4% | Zonas de producción rural en todos los países | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios en chacra
Los productores de lima enfrentan desafíos derivados de la inestabilidad de los precios en chacra. Los cambios climáticos, las fluctuaciones cambiarias y la variabilidad en la demanda de los procesadores generan inestabilidad de precios que afecta la inversión en cultivo y tecnología. Los precios del mercado pueden caer durante los picos de cosecha debido al incremento de la oferta global. Los pequeños productores sin reservas financieras ni contratos estables pueden reducir los insumos agrícolas, afectando la calidad de los cultivos. La incertidumbre cambiaria y las limitadas opciones de seguro complican la gestión financiera. Estos factores crean riesgo de mercado y reducen la inversión de capital para la expansión.
Escasez de contenedores refrigerados
La capacidad limitada de la cadena de frío genera desafíos para la exportación. La congestión portuaria y los problemas de distribución de contenedores incrementan los costos de envío y ocasionan retrasos, afectando la calidad del producto. La insuficiencia de contenedores refrigerados obliga a los exportadores a aceptar cronogramas subóptimos o rutas alternativas. Los problemas de control de temperatura durante el transporte pueden dañar la reputación en el mercado y resultar en rechazos de importación. Los pequeños exportadores sin acuerdos de contenedores a largo plazo suelen recurrir a los mercados domésticos. Esta limitación de infraestructura continúa restringiendo el crecimiento en el mercado de lima en América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis geográfico
Mercado de Lima en Brasil
Brasil posee una participación significativa en el tamaño del mercado de lima en América del Sur, respaldada por extensas plantaciones de lima Tahití y ciclos de cosecha continuos. Las cadenas de suministro integradas del país, las instalaciones de procesamiento de jugo a gran escala y los avanzados sistemas de fertigación garantizan una calidad y un volumen constantes. La certificación orgánica permite el acceso a los mercados premium de Europa y América del Norte, mientras que la logística eficiente hacia los puertos reduce las pérdidas del producto. Los procesadores brasileños generan ingresos adicionales al convertir los residuos de cáscara de lima en pectina. La industria limonera del país mantiene su liderazgo en el mercado gracias a instituciones de investigación consolidadas y una demanda interna estable en el sector de bebidas.
Mercado de Lima en Perú
La industria de la lima en Perú se está expandiendo con una CAGR del 4,42%. Los nuevos proyectos de irrigación permiten la expansión del cultivo al tiempo que mejoran la resistencia a enfermedades y la diversificación geográfica. Los agricultores a pequeña escala operan en grupos organizados que garantizan la trazabilidad y el cumplimiento de los requisitos internacionales sobre residuos. Los exportadores del país se benefician de la temporalidad de producción contraseasonal y de las redes de transporte compartidas. Las instalaciones de almacenamiento en frío adyacentes a los puertos mantienen la calidad del producto para su distribución internacional. La combinación de expansión productiva, prácticas de sostenibilidad y adopción tecnológica en Perú, incluido el monitoreo de humedad mediante IoT y la vigilancia con drones, atrae inversiones y fortalece su posición en el mercado.
Mercado de Lima en América del Sur
Argentina y Chile utilizan redes de exportación consolidadas y mejoran el acceso al mercado asiático a través del Corredor Bioceánico. Argentina mantiene la confianza del mercado mediante sistemas de cumplimiento transparentes, mientras que los productores chilenos incrementan la producción de cítricos en respuesta a las condiciones del mercado. Colombia aporta estabilidad productiva a través de regiones de cultivo geográficamente diversas que permiten la programación de cosechas y minimizan los riesgos relacionados con el clima. Estos países potencian el mercado de lima en América del Sur mediante variedades especializadas, sistemas de distribución eficientes y métodos de cultivo adaptables, complementando las operaciones a gran escala de Brasil y Perú.
Panorama regulatorio
La regulación en el mercado de la lima de América del Sur está determinada por normas fitosanitarias y de cumplimiento de residuos que rigen tanto el movimiento intrarregional como el acceso a los destinos de exportación. Dentro del MERCOSUR, la Resolución GMC N.º 67/06 proporciona una base armonizada para los requisitos fitosanitarios aplicables al comercio de cítricos entre los estados miembros (Argentina, Brasil, Paraguay y Uruguay), mientras que las autoridades nacionales de sanidad vegetal administran los sistemas de registro, inspección y certificación para los envíos de exportación.
Los protocolos específicos de cada país continúan definiendo el acceso al mercado y los costos de cumplimiento para los exportadores. El Servicio Agrícola y Ganadero (SAG) de Chile emitió la Resolución N.º 5040/2025, que cubre los requisitos fitosanitarios para las importaciones de limones frescos desde Argentina. En 2025, el SAG también estableció procedimientos y directrices para las exportaciones de cítricos a México e Indonesia, incluido el registro en sistemas oficiales (SRA) y la implementación de BPM y HACCP. En materia de residuos y cumplimiento de importación, los exportadores que abastecen a la Unión Europea deben alinearse con las normas de LMR de plaguicidas de la UE conforme al Reglamento de Ejecución (UE) 2022/632 (actualizaciones consolidadas vigentes desde abril de 2025), lo que refuerza la necesidad de trazabilidad y controles documentados desde el campo hasta la casa de empaque en las cadenas de suministro sudamericanas.
Análisis de la cadena de valor
La cadena de valor comienza con viveros y proveedores de insumos (plantines, nutrición vegetal, protección de cultivos y equipos de riego), seguidos por la producción en huertos, que está cada vez más ligada a la disponibilidad de agua y a la adopción de tecnología a nivel de finca, incluidos la fertirrigación y el monitoreo de humedad en Perú y Brasil. La cosecha y el manejo primario alimentan a las plantas de empaque, donde se implementan protocolos de clasificación, selección, lavado y gestión de residuos para cumplir con los estándares de destino, con una parte de los volúmenes destinada al procesamiento (flujos de jugo, cáscara y extracto), a medida que los procesadores monetizan los subproductos y estabilizan los retornos.
La distribución orientada a la exportación depende de la cadena de frío, la disponibilidad de contenedores refrigerados y corredores eficientes desde la finca hasta el puerto. La congestión portuaria y la escasez de contenedores refrigerados siguen siendo puntos clave de friccion, que se traducen en pérdidas de calidad y demoras en los envíos. Brasil ancla los flujos de exportación regionales con una producción concentrada en Sao Paulo y Minas Gerais, respaldada por redes de exportadores y organismos sectoriales como CitrusBR, mientras que la oferta de Perú se organiza en torno a Piura y Lambayeque, con un uso creciente de grupos de productores coordinados para cumplir con los requisitos de trazabilidad y fitosanidad. En etapas posteriores, las limas se mueven a través de importadores, mayoristas y canales de venta minorista y de servicios de alimentación, y en algunos países los flujos procesados y los subproductos de la lima generan una demanda adicional junto con las exportaciones de fruta fresca.
Oportunidades de mercado y perspectivas futuras
La diversificación de mercados de exportación es un área de oportunidad activa, con reguladores y exportadores ampliando la cobertura de destinos mediante protocolos formales de acceso y acuerdos bilaterales. Un ejemplo concreto es el acuerdo de abril de 2025 que otorgó acceso al mercado indio para la lima Tahití brasileña y otros productos cítricos, complementando las rutas ya establecidas de la región hacia Europa y ampliando la cartera de compradores para los exportadores que gestionan la volatilidad de los precios en finca.
Las oportunidades de mejora operativa y de productos también se vinculan con los cuellos de botella de cumplimiento y logística ya visibles en el mercado. Las inversiones que mejoran la fiabilidad de la cadena de frío, los controles de proceso en las plantas de empaque (HACCP/BPM) y la trazabilidad desde la finca hasta el empaque abordan directamente los rechazos y las pérdidas de vida útil vinculadas a normas de importación estrictas, como el cumplimiento de LMR de la UE (Reglamento de Ejecución (UE) 2022/632, actualizado y vigente desde abril de 2025) y los sistemas fitosanitarios específicos de cada destino. Del lado de la oferta, la comercialización de variedades mejoradas y los programas de productividad, incluido el trabajo de desarrollo vinculado a Embrapa en Brasil sobre variedades de lima Tahití mencionado en el contexto de la categoría, crea margen para que productores y exportadores mejoren la estabilidad del rendimiento y estandaricen la calidad de exportación. Los procesadores también pueden profundizar la captura de valor ampliando el uso de coproductos de cáscara y semilla que ya están siendo adoptados por algunos actores regionales.
Desarrollos recientes de la industria en Mercado de Lima de América del Sur
- Abril de 2026: Calidra Group anunció la expansión de su capacidad de producción de lima en Argentina para apoyar a clientes de gran volumen. La actualización fortalece las capacidades regionales de suministro y logística en el Cono Sur.
- Noviembre de 2025: IDB Invest anunció una financiación de 50 millones de USD para Calcem S.A. destinada a construir una nueva planta de producción de lima en la región de Junín, Perú, con una capacidad planificada de aproximadamente 200.000 toneladas anuales. El proyecto respalda el suministro de lima industrial para la demanda vinculada a la minería y añade una instalación grande y moderna que puede reconfigurar los patrones regionales de abastecimiento y logística.
- Marzo de 2024: Save Foods, Inc. se asoció con la empresa brasileña Citrus Tree (CT Agroindustria e Comercio de Frutos Citricos LTDA) para aplicar soluciones posteriores a la cosecha destinadas a reducir los patógenos y los residuos de plaguicidas en las limas Tahití. La colaboración apunta a una mayor vida útil y menor desperdicio, lo que respalda a los exportadores que envían a destinos con requisitos estrictos de residuos y calidad.
Mercado de Lima de América del Sur Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado hace referencia a las limas frescas vendidas para consumo y uso alimentario en América del Sur, medidas en términos de valor y respaldadas con señales de producción, comercio y precios.
Exclusiones del alcance: Excluye los productos de cal industrial (como la cal viva, la cal hidratada y la cal hidráulica) y los insumos relacionados con la construcción o el tratamiento de aguas.
Descripción General de la Segmentación
- Por geografía (Análisis de producción (volumen), Análisis de consumo (volumen y valor), Análisis de importaciones (volumen y valor), Análisis de exportaciones (volumen y valor) y Análisis de tendencias de precios)
- Argentina
- Brasil
- Perú
- Colombia
- Chile
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con el mapeo del flujo de oferta y demanda, de modo que podamos ver dónde se producen las limas, cómo se mueven a través del comercio y dónde se forman los precios. Nos apoyamos en conjuntos de datos públicos como FAOSTAT para la producción agrícola, UN Comtrade para los flujos de importación y exportación, los ministerios de agricultura nacionales y las oficinas estadísticas de los países clave, y las publicaciones de autoridades aduaneras o portuarias cuando están disponibles. La dirección de los precios se verifica de forma cruzada utilizando actualizaciones de asociaciones y prensa agrícola de reconocido prestigio para asegurarse de que la estacionalidad y los impactos climáticos se reflejen en el modelo.
En paralelo, revisamos presentaciones de empresas, presentaciones para inversores y sitios web de asociaciones de exportadores y productores para comprender la combinación de productos y los patrones de llegada al mercado. Las verificaciones de patentes y propiedad intelectual se utilizan de forma selectiva para validar las tendencias de manejo poscosecha y empaque que pueden influir en las pérdidas y los volúmenes realizables. Una suscripción de pago para información financiera e inteligencia empresarial, y una base de datos de envíos de importación y exportación a nivel de embarque, se utilizan únicamente para validar la escala y el enrutamiento comercial cuando los informes públicos son escasos. Estas fuentes son ilustrativas y no exhaustivas, y también se consultaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas con productores, empacadores, exportadores, procesadores, distribuidores y compradores en América del Sur se utilizan para contrastar los supuestos de producción, calidad, canal, precios y exportación. Los encuestados ayudan a explicar los datos faltantes por país, evaluar los riesgos de estacionalidad e hídricos, y reconciliar los flujos del mercado fresco con los registros oficiales de comercio. Sus aportaciones también se utilizan para triangular el análisis final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos ejecutivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye utilizando verificaciones de arriba hacia abajo y de abajo hacia arriba, de modo que el número final permanezca vinculado a señales observables de cultivo y comercio. Desde el enfoque de arriba hacia abajo, los datos de producción y comercio se utilizan para reconstruir el conjunto disponible de limas por país, que luego se filtra a través de factores de utilización y pérdida validados en entrevistas. Solo después de que el flujo físico sea consistente se traducen los volúmenes a valor utilizando una estructura de precios que refleja los movimientos en finca y al por mayor.
Para mantener el modelo práctico, nos enfocamos en algunos insumos que mueven el mercado año a año, como el área cosechada, el rendimiento por hectárea, la participación de exportaciones, las tasas de pérdida poscosecha, los diferenciales de precios estacionales y los valores unitarios promedio en el comercio transfronterizo. Donde los informes por país son irregulares, las brechas se manejan utilizando ratios de países vecinos más cercanos y luego verificando el resultado contra los balances comerciales y la retroalimentación de las partes interesadas. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como verificaciones de precio muestral por volumen en nodos clave y verificaciones de canales de exportadores, que luego se utilizan para ajustar el total regional si los números no concilian.
Para el pronóstico, se aplica un análisis de escenarios en torno a la variabilidad climática, la respuesta del área sembrada y la fortaleza de la demanda de exportación, y luego la trayectoria seleccionada se suaviza utilizando técnicas de series de tiempo cortas para que la curva no reaccione de forma exagerada ante una temporada anormal. Los supuestos se alinearon con lo que los entrevistados describieron como realista para los rendimientos, las pérdidas y la progresión de precios durante el período de pronóstico.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas, comenzando con verificaciones de consistencia interna para que la producción, las importaciones, las exportaciones y el consumo implícito no se contradigan entre sí a nivel de país. Los analistas luego comparan los resultados con señales independientes como los valores unitarios del comercio, la dirección reportada de los precios en finca y los patrones de estacionalidad conocidos, y los valores atípicos se revisan antes de la aprobación final.
Cuando una variación no puede explicarse por notas de datos o estacionalidad, volvemos a contactar a las fuentes y ejecutamos nuevamente el modelo con supuestos corregidos. Los informes se actualizan anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos materiales, como grandes impactos en los cultivos, restricciones comerciales repentinas o movimientos bruscos de divisas. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Lima de América del Sur de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para la lima pueden parecer muy dispares porque diferentes estudios pueden no estar hablando del mismo producto, del mismo punto de valor en la cadena, o incluso del mismo ámbito geográfico. En nuestras verificaciones, los principales factores suelen ser si la estimación está basada en volumen o en precio, cómo se trata el comercio y con qué rigor se contrastan los números con la estacionalidad y los balances a nivel de país.
La cal industrial (cal viva, cal hidratada y cal hidráulica) queda fuera del alcance de Mordor Intelligence en este caso, razón por la cual las estimaciones de uso industrial para construcción, tratamiento de aguas y minería naturalmente arrojarán cifras a una escala muy diferente. Las brechas también provienen de mezclar América Latina con el Caribe, usar precios nominales al por mayor en lugar de valores de venta de fruta fresca, y aplicar el crecimiento del precio unitario sin validarlo contra los valores unitarios de exportación y los patrones de precios locales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,70 mil millones de USD (2025) | |
| Editor de Estadísticas Comerciales A | 3,50 mil millones de USD (2024) | Cubre cal viva, cal apagada y cal hidráulica para América Latina y el Caribe, y los valores se expresan en precios nominales al por mayor, lo que representa un conjunto de productos y una base de valor diferente a la de las limas frescas. |
| Editor Global de la Industria B | 2,14 mil millones de USD (2025) | Rastrea tipos de cal industrial (cal viva y cal hidratada) para América Latina, con usos finales como materiales de construcción y tratamiento de aguas, por lo que el conjunto de demanda no es comparable al consumo de lima fresca. |
En conjunto, la dispersión se explica principalmente por la definición del producto y la base de valor utilizada en el cálculo, seguida de la alineación geográfica y el momento de actualización. Al anclar el modelo a la producción agrícola, los flujos comerciales y la realización de precios realista, la estimación permanece trazable a insumos que pueden repetirse y verificarse a lo largo del tiempo.
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de lima en América del Sur en 2026?
El mercado está valorado en USD 4,9 mil millones en 2026 y avanzará a una trayectoria de CAGR del 4,24% hasta USD 6,03 mil millones en 2031.
¿Qué país lidera la mayor participación en el mercado de lima en América del Sur?
Brasil lidera con una participación en los ingresos del 47,60% en 2025, respaldado por extensos huertos de Tahití y activos de procesamiento modernos.
¿Cuáles son los principales factores de crecimiento que benefician a los proveedores?
La expansión del área cultivada, la demanda de procesamiento de sabores naturales, la adopción de nutracéuticos y las mejoras logísticas respaldadas por el gobierno aportan cada uno un impulso positivo.
¿Qué restricciones limitan actualmente la aceleración del mercado?
La volatilidad de los precios en chacra y la escasez de contenedores refrigerados representan los frenos más inmediatos al crecimiento.