
Tamaño y Participación del Mercado de Solventes Aromáticos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.75 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Solventes Aromáticos por Mordor Intelligence
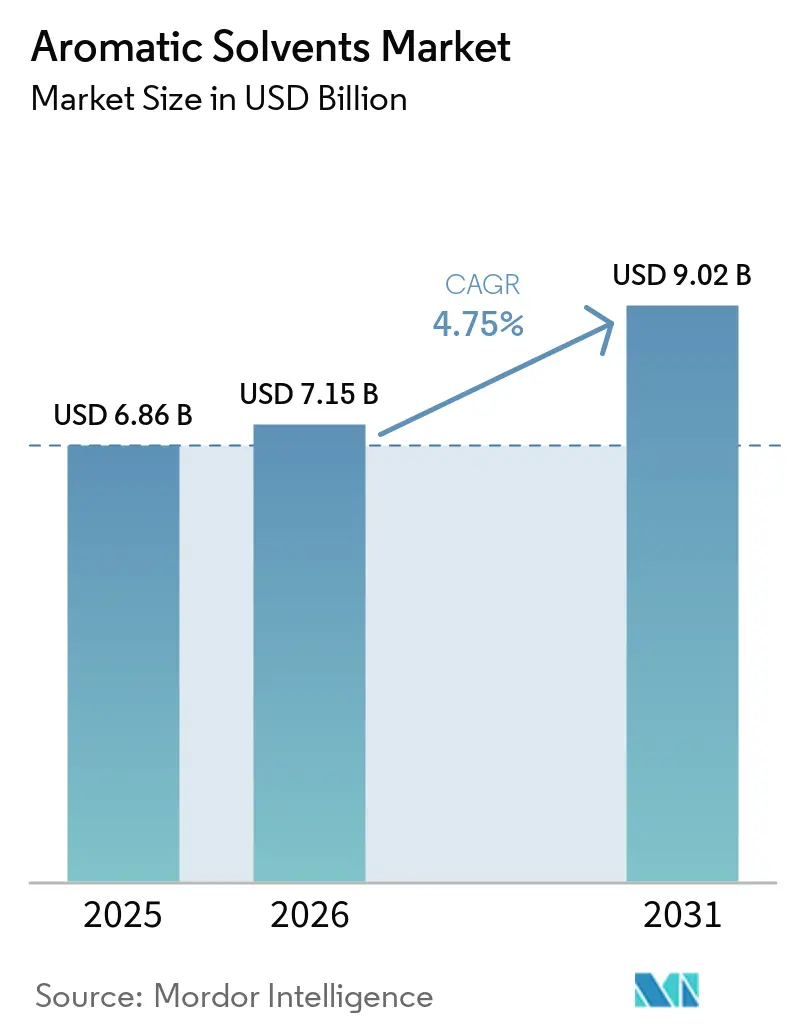
El tamaño del mercado de solventes aromáticos fue valorado en 6,86 mil millones de USD en 2025 y se estima que crecerá desde 7,15 mil millones de USD en 2026 hasta alcanzar los 9,02 mil millones de USD en 2031, a una CAGR del 4,75% durante el período de pronóstico (2026-2031). El mercado de solventes aromáticos está respaldado por recubrimientos industriales, adhesivos de alto rendimiento, tintas de impresión, limpieza y fabricación química. El tolueno, el xileno y el etilbenceno siguen siendo materiales fundamentales debido a su fuerte poder disolvente, evaporación controlada y compatibilidad con resinas. Estas propiedades son importantes cuando los fabricantes necesitan un comportamiento de aplicación estable en diferentes temperaturas, sustratos, condiciones de producción, espesores de película, tiempos de secado y sistemas de resinas. Las formulaciones a base de solventes siguen siendo relevantes donde los sistemas a base de agua o de origen biológico no cumplen con el rendimiento operativo requerido. Las formulaciones industriales calificadas requieren tiempo e inversión para modificarse, lo que limita la sustitución rápida en aplicaciones con requisitos de rendimiento definidos. La acción regulatoria está fomentando la reformulación, particularmente en recubrimientos decorativos, mientras que las aplicaciones orientadas al rendimiento permanecen en gran medida sin verse afectadas. Los productores integrados gestionan los márgenes de materias primas y solventes a lo largo de la cadena de valor. La nueva capacidad en Asia-Pacífico está ampliando el suministro regional, mientras que la recuperación de solventes en los principales sitios de clientes está moderando la demanda de material virgen en aplicaciones seleccionadas. Las condiciones de demanda están determinadas por los requisitos técnicos, las obligaciones regulatorias, la economía de las materias primas, las decisiones de compra de los proveedores, las condiciones de suministro regional, los ciclos de calificación de aplicaciones y las decisiones de capacidad de los productores integrados en los mercados regionales clave.
Conclusiones Clave del Informe
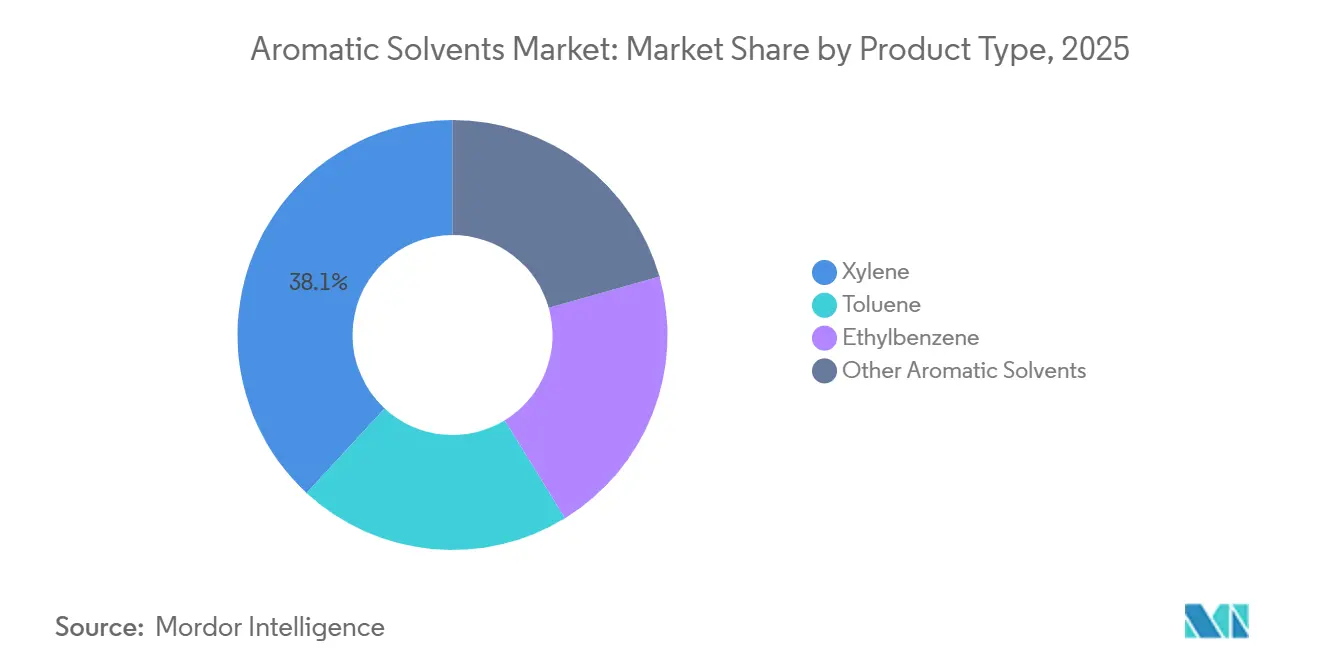
- Por tipo de producto, el xileno tuvo una participación del 38,13% en 2025 y se prevé que crezca a una CAGR del 5,13% hasta 2031.
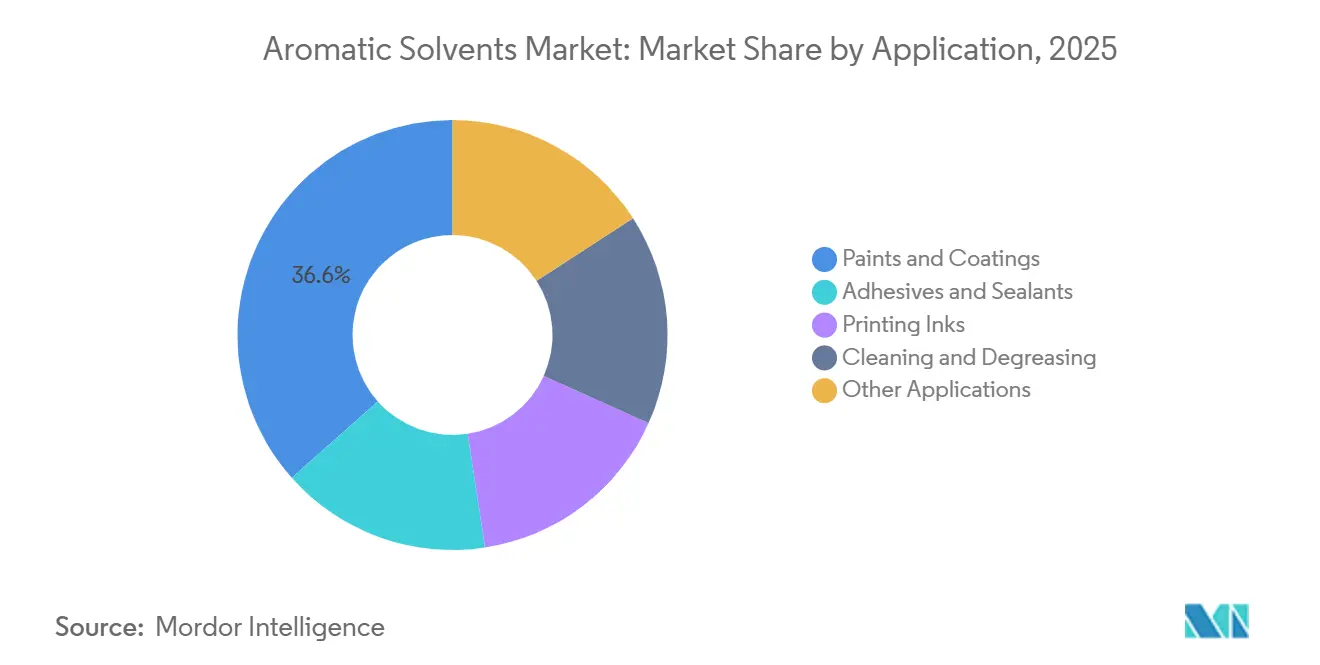
- Por aplicación, las pinturas y recubrimientos representaron una participación del 36,56% en 2025, mientras que se prevé que los adhesivos y selladores crezcan a una CAGR del 5,45% hasta 2031.
- Por geografía, Asia-Pacífico representó el 41,32% del mercado en 2025 y se prevé que crezca a una CAGR del 5,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Solventes Aromáticos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Pinturas y Recubrimientos | +1.8% | Global, con concentración en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la Producción Automotriz y de Transporte | +1.0% | Núcleo de Asia-Pacífico, incluidos China, India y Corea del Sur, con efectos secundarios en Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento en Limpieza Industrial, Adhesivos y Tintas de Impresión | +0.8% | Global, con ganancias tempranas en los corredores de manufactura de la ASEAN | Mediano plazo (2-4 años) |
| Expansión de la Fabricación Petroquímica y de Intermedios Químicos en Asia-Pacífico | +1.1% | Núcleo de Asia-Pacífico, con efectos secundarios en los flujos comerciales de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Adopción de Recuperación de Solventes y Reclamación en Circuito Cerrado | +0.2% | América del Norte y Europa, con adopción temprana en los talleres de pintura de Fabricantes de Equipos Originales (OEM) de China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Pinturas y Recubrimientos
Las pinturas y recubrimientos siguen siendo el mayor canal de consumo del mercado de solventes aromáticos. Los sistemas alquídicos, epoxi, poliuretano y acrílicos a base de solventes se utilizan en aplicaciones de mantenimiento industrial, marino y de acabado automotriz. El xileno mixto y el tolueno favorecen la evaporación controlada y la compatibilidad con resinas en diversas condiciones de aplicación. Los sistemas a base de agua han reemplazado algunas aplicaciones de pintura decorativa, pero no cumplen todos los requisitos técnicos en recubrimientos industriales. La presión regulatoria ha separado las aplicaciones arquitectónicas de menor rendimiento de los usos industriales orientados al rendimiento. Un estudio de 2026 encontró que las pinturas decorativas del Reino Unido habían abandonado los solventes alcanos en favor de alcoholes, cetonas, ésteres y siloxanos tras la Directiva Europea de Pinturas.
Este cambio en los recubrimientos decorativos no elimina la necesidad de solventes aromáticos en todas las formulaciones de recubrimientos. Los usuarios industriales a menudo necesitan recalificar los recubrimientos antes de reemplazar un sistema de solventes, un proceso que puede retrasar los cambios en aplicaciones de protección, marina y de acabado automotriz. El mercado de solventes aromáticos, por lo tanto, mantiene la demanda donde el rendimiento, el control del proceso y la compatibilidad con el sustrato están estrechamente vinculados. Los grados de alta pureza tienen una posición más sólida donde los usuarios enfrentan especificaciones técnicas estrictas. Esta distinción ayuda a explicar por qué la reformulación está más avanzada en los recubrimientos decorativos que en muchos sistemas industriales.
Expansión de la Producción Automotriz y de Transporte
La producción automotriz apoya el mercado de solventes aromáticos a través de recubrimientos, adhesivos, procesamiento de caucho y operaciones de limpieza. El ensamblaje de vehículos requiere materiales que cumplan con condiciones definidas de aplicación y curado. El ensamblaje de vehículos eléctricos también utiliza adhesivos estructurales en diseños de vehículos multimaterial, y estos adhesivos requieren portadores de solventes para controlar la viscosidad y el tiempo abierto durante la aplicación. La unión estructural, por lo tanto, crea una ruta de demanda adicional para los solventes aromáticos en la fabricación de vehículos, relevante en China, India, Corea del Sur y otros centros de producción regionales.
La fabricación de transporte no afecta por igual todos los usos de los solventes aromáticos. Los recubrimientos siguen siendo importantes para la protección, reparación y acabado, mientras que los adhesivos apoyan la unión y el ensamblaje. El mercado de solventes aromáticos se beneficia cuando estos usos ocurren dentro de grandes cadenas de suministro manufactureras. El apoyo político de India a los componentes automotrices fortalece las condiciones para la actividad manufacturera doméstica. La gran producción de vehículos de China también convierte su cadena de suministro en un destino importante para materiales de recubrimiento y unión. La demanda está vinculada a la actividad industrial más que a las ventas de vehículos de pasajeros únicamente.
Crecimiento en Limpieza Industrial, Adhesivos y Selladores, y Tintas de Impresión
La limpieza industrial, los adhesivos y selladores, y las tintas de impresión proporcionan al mercado de solventes aromáticos una amplia gama de impulsores de demanda. Los solventes aromáticos disuelven eficazmente resinas sintéticas, polímeros y componentes de tintas. Las tintas de huecograbado y flexografía utilizan portadores de solventes en aplicaciones de embalaje flexible, y la demanda de embalaje flexible está respaldada por la necesidad continua de formatos de distribución para consumidores y comercio electrónico. Los adhesivos de contacto a base de solventes siguen siendo importantes en el calzado, el mobiliario y la unión industrial en todo el Sudeste Asiático. Estos usos finales reducen la dependencia de un único canal de consumo.
La fabricación de electrónica en Vietnam, Malasia y Filipinas apoya la demanda selectiva de limpieza de precisión con solventes. Los grados de xileno mixto se utilizan en aplicaciones como el desprendimiento de fotorresistentes y la preparación de placas de circuitos, que requieren atención al control de la contaminación y la compatibilidad de materiales. El traslado de parte de la producción electrónica al Sudeste Asiático amplía la base de demanda regional del mercado de solventes aromáticos. Las tintas de impresión proporcionan una salida estable para la evaporación rápida en prensas de alta velocidad, mientras que los adhesivos añaden demanda del embalaje, bienes de consumo y ensamblaje industrial.
Expansión de la Fabricación Petroquímica y de Intermedios Químicos en Asia-Pacífico
La inversión petroquímica en Asia-Pacífico afecta al mercado de solventes aromáticos tanto por el lado de la oferta como de la demanda. La producción de ácido tereftálico purificado, estireno y precursores de poliuretano aumenta el uso cautivo de materias primas aromáticas. China, India y Corea del Sur siguen siendo ubicaciones importantes para esta actividad aguas abajo. Los sitios integrados más grandes pueden usar corrientes aromáticas internamente o suministrar grados comerciales a clientes cercanos, apoyando la disponibilidad al tiempo que aumenta la competencia regional. Esta estructura también fortalece el vínculo entre los precios de los solventes y la economía más amplia de la cadena de valor del benceno, tolueno y xileno (BTX). Los crackers de vapor que utilizan etano en lugar de nafta producen una menor producción de co-productos BTX, lo que puede tensar la disponibilidad aromática comercial en algunas ubicaciones. Las expansiones de producción integradas en refinerías de Asia pueden, por lo tanto, influir en las diferencias de precios entre los sitios integrados y los mercados comerciales.
Sinopec comenzó trabajos en 2025 para expandir el proyecto de refinación y química Tahe en Xinjiang. El proyecto incluye un complejo aromático de 800.000 toneladas métricas por año y está programado para completarse en 2029. La actualización también incluye una unidad de reformado catalítico continuo de 1,5 millones de toneladas métricas por año, elevando la capacidad de procesamiento de crudo a 8,5 millones de toneladas métricas por año. BASF declaró que el sitio incluye 18 plantas y 32 líneas de producción. Estos proyectos añaden escala a la producción química regional y pueden intensificar la competencia por las ventas de solventes comerciales. India sigue siendo un destino importante para la nueva producción aromática doméstica, ya que los productores buscan reducir su dependencia de las importaciones. Mangalore Refinery and Petrochemicals Limited (MRPL) comenzó a enviar tolueno desde su complejo aromático en enero de 2025, un movimiento que la empresa describió como un paso hacia la reducción de su dependencia[1]The Hindu, "MRPL Flags Off First Parcel Truck of Toluene," The Hindu, thehindu.com..
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios Volátiles de Materias Primas Vinculados al Petróleo Crudo | -0.3% | Global, con sensibilidad aguda en las regiones dependientes de importaciones del sur y sureste de Asia y Europa | Corto plazo (≤ 2 años) |
| Restricciones de Compuestos Orgánicos Volátiles, Exposición Laboral y Materiales Peligrosos | -0.5% | América del Norte y Europa, con creciente influencia regulatoria en la ASEAN y China | Largo plazo (≥ 4 años) |
| Costos de Calificación de Formulaciones para la Sustitución de Bajo Contenido Aromático | -0.2% | Global, concentrado entre formuladores medianos de recubrimientos y adhesivos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de Materias Primas Vinculados al Petróleo Crudo
Los solventes aromáticos están estrechamente vinculados a la economía de la nafta y a los movimientos de precios del petróleo crudo. Los cambios en los precios del crudo pueden trasladarse rápidamente a través de la cadena de suministro. Durante los aumentos de precios, los productores enfrentan mayores costos de insumos, mientras que los clientes pueden retrasar las compras mientras evalúan la dirección futura de los precios. Esto puede presionar simultáneamente la demanda y los márgenes. El efecto es particularmente difícil para los distribuidores sin cobertura de materias primas o producción integrada. Las empresas que pueden equilibrar los márgenes en las operaciones de Benceno, Tolueno y Xileno (BTX) y sus derivados están mejor posicionadas en el mercado de solventes aromáticos. Los compradores también pueden ajustar el momento de sus pedidos para gestionar el capital de trabajo y evitar comprar durante movimientos repentinos de precios. Este comportamiento puede hacer que la demanda a corto plazo parezca más débil incluso cuando el consumo subyacente no ha cambiado. La exposición a las materias primas sigue siendo una consideración importante en la selección de proveedores, la planificación de inventarios y las discusiones contractuales en toda la cadena de valor de los solventes.
Los refinadores integrados pueden gestionar parte de la presión de costos dentro de operaciones más amplias de refinería y química. Los distribuidores puros tienen menos capacidad para compensar los movimientos rápidos en los precios al contado. Las regiones dependientes de importaciones enfrentan una exposición adicional cuando los costos de flete y materias primas aumentan simultáneamente. Las inversiones de China en refinerías integradas con química pueden aumentar la disponibilidad local, pero la nueva capacidad también puede crear un exceso de oferta temporal en grados individuales, influyendo en los precios comerciales regionales. La volatilidad de precios sigue siendo un desafío de planificación para formuladores, distribuidores y compradores de materiales intensivos en solventes.
Restricciones de Compuestos Orgánicos Volátiles (COV), Exposición Laboral y Materiales Peligrosos
Las normas de Compuestos Orgánicos Volátiles (COV), los requisitos de exposición ocupacional y las clasificaciones de materiales peligrosos crean un entorno de cumplimiento complejo para los usuarios de solventes. La carga suele ser mayor para los formuladores medianos que venden en múltiples jurisdicciones. La Agencia de Protección Ambiental de los Estados Unidos modificó las normas nacionales de emisiones de COV para recubrimientos en aerosol en enero de 2025. La norma final añadió 17 compuestos y revisó los factores de reactividad, categorías de productos, pruebas, informes y requisitos relacionados. Se requirió que los fabricantes cumplieran antes del 17 de julio de 2025, aunque los límites y factores revisados podían adoptarse desde la fecha de entrada en vigor de la norma[2]Agencia de Protección Ambiental de los Estados Unidos, "Normas Nacionales de Emisiones de Compuestos Orgánicos Volátiles para Recubrimientos en Aerosol, Norma Final," Registro Federal, govinfo.gov.. Estos cambios aumentan la importancia de las revisiones de formulación y el cumplimiento documentado.
La reformulación de pinturas decorativas europeas ilustra cómo la regulación puede alterar las opciones de solventes con el tiempo. Un estudio del Reino Unido de 2026 reportó una disminución significativa en las emisiones de masa de COV de pinturas tras la implementación de la Directiva Europea de Pinturas. También encontró que las formulaciones de pintura de 2024 prácticamente no contenían alcanos, utilizando en cambio alcoholes, cetonas, ésteres y siloxanos. El mercado de solventes aromáticos sigue expuesto donde las regulaciones se aplican a formulaciones orientadas al consumidor. Los usos industriales pueden cambiar más lentamente, ya que los requisitos de aprobación de productos y rendimiento son más exigentes. Los requisitos de cumplimiento pueden añadir costos y extender los ciclos de decisión para todos los usuarios de solventes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Posición Dual del Xileno en el Mercado Impulsa el Liderazgo de Categoría
El xileno tuvo una participación del 38,13% en el mercado de solventes aromáticos en 2025, y se prevé que el tamaño del mercado de solventes aromáticos para el xileno crezca a una CAGR del 5,13% hasta 2031. El xileno sirve como solvente funcional en recubrimientos industriales y adhesivos, y también se conecta con las cadenas de valor del para-xileno, el ácido tereftálico purificado y el poliéster. Este doble papel otorga a los productores integrados flexibilidad para asignar material entre usos de solventes y derivados. La relación entre la demanda comercial y la cautiva puede influir en la disponibilidad y los precios. El crecimiento del xileno refleja la demanda tanto de la producción química aguas abajo como de las aplicaciones que consumen solventes.
El tolueno es el segundo tipo de producto más grande y se utiliza en pinturas, adhesivos y tintas de impresión. También puede servir como materia prima de transalquilación para producir xileno adicional, vinculando estrechamente su ciclo de demanda al xileno y a la economía más amplia del benceno, tolueno y xileno (BTX). El etilbenceno se produce principalmente dentro de complejos integrados de estireno, lo que limita su posición como solvente comercial. Sus usos especializados incluyen aplicaciones de limpieza en laboratorio, farmacéutica y electrónica. Otros materiales aromáticos, incluidas las fracciones de trimetilbenceno y las naftas aromáticas C9-C10, se utilizan en recubrimientos industriales de alto contenido de sólidos, donde una menor volatilidad puede favorecer un mayor contenido de sólidos.
La tecnología aromática integrada de nueva generación de Sinopec recibió evaluación oficial en abril de 2026. La tecnología incluye un adsorbente de para-xileno y un catalizador de isomerización de etilbenceno a xileno en una unidad aromática de 890.000 toneladas métricas por año. La Federación China de la Industria Petroquímica y Química reconoció la tecnología, y se otorgaron 25 patentes de invención nacionales. El desarrollo refleja el enfoque continuo en la eficiencia de separación y la optimización del rendimiento. Los grandes sitios integrados pueden utilizar tales mejoras para fortalecer su economía operativa, mientras que los productores más pequeños pueden encontrar más difícil igualar estas ganancias sin capacidades técnicas similares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación: Los Adhesivos y Selladores Desafían el Dominio Estructural de los Recubrimientos
Las pinturas y recubrimientos representaron el 36,56% de la participación del mercado de solventes aromáticos en 2025, mientras que se proyecta que los adhesivos y selladores registren una CAGR del 5,45% hasta 2031. El mantenimiento industrial, los recubrimientos protectores, marinos y de acabado automotriz apoyan la demanda de recubrimientos. La unión estructural en vehículos eléctricos y el embalaje flexible apoyan la demanda de adhesivos. Estas aplicaciones tienen diferente exposición a las regulaciones de compuestos orgánicos volátiles (COV) y diferentes ciclos de aprobación de productos, lo que le da al mercado de solventes aromáticos varias rutas para el crecimiento de la demanda.
Las formulaciones de adhesivos en aplicaciones automotrices y de calzado en Asia se ven menos directamente afectadas por las regulaciones de recubrimientos arquitectónicos, lo que apoya el uso continuo en aplicaciones donde el rendimiento de unión es central. Las tintas de impresión ofrecen otra salida estable, particularmente en sistemas de huecograbado que requieren evaporación rápida en prensas de bobina de alta velocidad. La limpieza y el desengrase están creciendo selectivamente en ubicaciones de fabricación de electrónica en Vietnam, Malasia y Filipinas, donde se utilizan grados de xileno mixto y tolueno de alta pureza para el control de la contaminación. La síntesis farmacéutica, el procesamiento de caucho y la producción agroquímica son aplicaciones más pequeñas en las que los estrictos requisitos de pureza pueden apoyar ventas de mayor valor.
La combinación de aplicaciones reduce la dependencia de los ciclos de recubrimiento impulsados por la construcción únicamente. La automoción, el embalaje, la electrónica y la fabricación industrial crean cada uno condiciones de demanda separadas. Las alternativas a base de agua están más establecidas en algunos usos de pintura decorativa, pero son menos fácilmente sustituibles en aplicaciones de recubrimiento, adhesivo o impresión orientadas al rendimiento. Los compradores evalúan la elección de solventes frente a las necesidades de procesamiento, la compatibilidad de materiales y los requisitos de cumplimiento, manteniendo los requisitos técnicos específicos de la aplicación como elemento central del mercado de solventes aromáticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
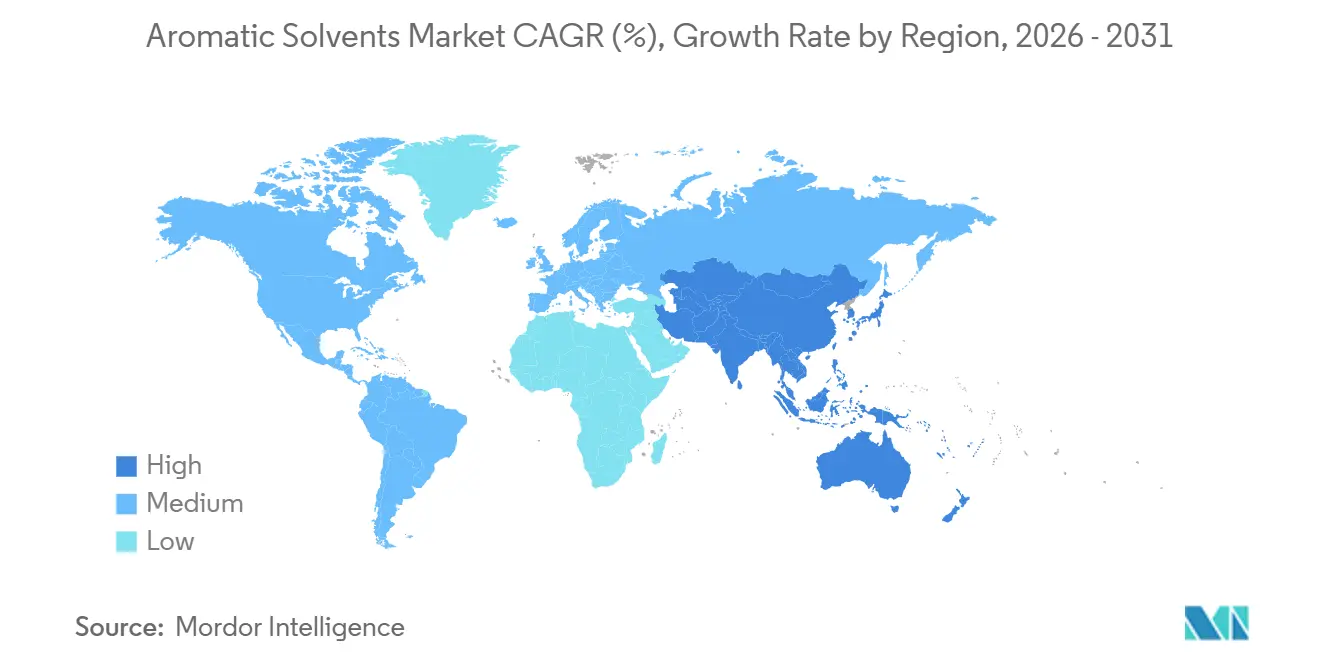
Asia-Pacífico tuvo una participación del 41,32% en 2025 y se prevé que crezca a una CAGR del 5,67% hasta 2031. China, India, Corea del Sur y la ASEAN forman la principal base de crecimiento regional. La demanda está respaldada por la inversión en construcción, infraestructura, manufactura y petroquímica. China ha concentrado la capacidad petroquímica y de uso final en el Delta del Río Yangtze, el Delta del Río Perla y el corredor Beijing-Tianjin-Hebei. Estos clústeres vinculan el suministro de solventes con la fabricación de recubrimientos, embalajes, automotriz y química. La nueva capacidad integrada puede aumentar tanto la disponibilidad regional como la competencia. Esta concentración geográfica también apoya las redes de proveedores locales, las relaciones de compra aguas abajo y la infraestructura de distribución especializada.
India sigue siendo importante a medida que la producción aromática doméstica se expande junto con una fuerte demanda manufacturera. Se informó que el proyecto P-25 de la Refinería Panipat de Indian Oil Corporation Limited se acercaba a la puesta en marcha final a finales de 2026. El proyecto Valor Petrochemicals de Adani Petrochemicals tiene como objetivo completar la Fase I en 2026. El envío de tolueno de MRPL en 2025 también marcó un paso doméstico hacia una menor dependencia de las importaciones. Corea del Sur suministra a los fabricantes regionales de electrónica y recubrimientos automotrices xileno de alta pureza. En conjunto, estos desarrollos mantienen a Asia-Pacífico como elemento central del mercado de solventes aromáticos.
América del Norte es madura en producción, pero sigue siendo importante para el acabado automotriz, el mantenimiento industrial, la construcción, los adhesivos para embalaje y el suministro de solventes comerciales. La reducción de la producción de co-productos de Benceno, Tolueno y Xileno (BTX) de los crackers de vapor alimentados con etano puede afectar la disponibilidad de ciertas corrientes aromáticas, haciendo que el suministro integrado en refinerías sea más importante para los clientes que buscan grados consistentes. Europa tiene un menor uso de solventes en pinturas decorativas tras los prolongados esfuerzos de reformulación de Compuestos Orgánicos Volátiles (COV). Una investigación documentada en 2026 en el Reino Unido mostró que las formulaciones de pinturas decorativas más nuevas reemplazaron los solventes alcanos con alcoholes, cetonas, ésteres y siloxanos. La demanda europea sigue siendo más estable en usos industriales que requieren un rendimiento de proceso definido y confiabilidad del producto. América del Sur está respaldada principalmente por la demanda de las industrias automotriz y de embalaje de Brasil. La región de Oriente Medio y África está experimentando un crecimiento emergente de la demanda a través de la diversificación química y la fabricación automotriz.

Panorama Competitivo
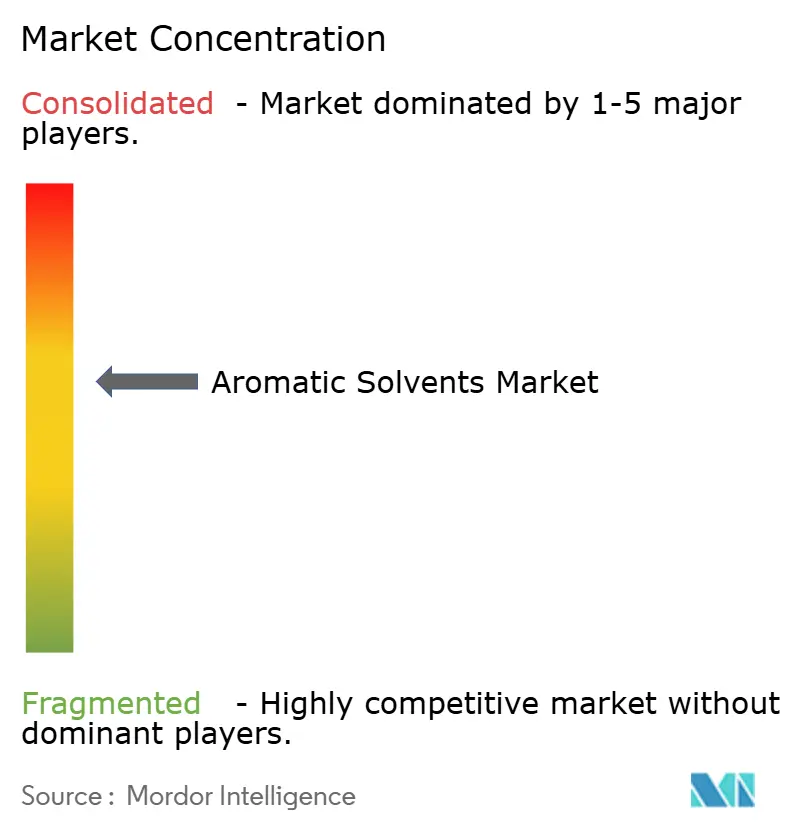
El mercado de solventes aromáticos está moderadamente consolidado. Los productores integrados de petróleo y química tienen ventajas en el acceso a materias primas, extracción, procesamiento y uso interno de corrientes aromáticas. Estas empresas pueden desplazar material entre derivados y grados de solventes comerciales a medida que cambian los márgenes relativos. Los proveedores regionales más pequeños y los distribuidores compiten a través de la disponibilidad, la logística, el servicio al cliente y la personalización de grados. Su papel es importante donde los clientes requieren entregas locales confiables o materiales con especificaciones precisas. Esta estructura hace que la integración de materias primas sea importante para la rentabilidad y la resiliencia del suministro, al tiempo que crea oportunidades para que los proveedores especializados ofrezcan grados de alta pureza específicos para cada aplicación. El mercado no sigue un modelo competitivo uniforme en todas las regiones. Las posiciones competitivas varían según la disponibilidad local de materias primas, la densidad de fabricación de uso final, las especificaciones técnicas y los patrones de compra de los clientes.
BASF inauguró su sitio Verbund de Zhanjiang en marzo de 2026. El sitio utiliza electricidad 100% renovable, y BASF afirma que su diseño integrado, las innovaciones de proceso y el uso de energía renovable pueden reducir las emisiones de dióxido de carbono hasta en un 50% en comparación con un sitio petroquímico convencional. Su cracker de vapor fue diseñado para procesar materias primas que incluyen nafta y butano. Sinopec también está avanzando en la producción de aromáticos a través de la actualización de Tahe, que incluye un complejo aromático de 800.000 toneladas métricas por año. Estos desarrollos reflejan la importancia estratégica de la escala de producción integrada, la eficiencia y la flexibilidad de materias primas. Pueden elevar el umbral de costos para las empresas que compiten principalmente en grados de productos básicos. Los grandes proyectos también pueden afectar la disponibilidad comercial regional a medida que entra en servicio nueva oferta. Los grados especializados siguen siendo una ruta práctica para los proveedores que no pueden igualar a los grandes sitios integrados en escala. Su posición competitiva depende de la consistencia de la calidad, el soporte técnico y el suministro confiable.
La circularidad es otra área de actividad competitiva en el mercado de solventes aromáticos. El programa de PPG y SAIC General Motors de 2025 utiliza solventes de limpieza recuperados en un proceso de circuito cerrado. La iniciativa permite la reutilización de hasta el 80% en peso de los solventes residuales recolectados y recicla más de 430 toneladas anuales. El proceso utiliza destilación y purificación para recuperar componentes para su uso en recubrimientos, como materias primas o como solventes recuperados. Los proveedores que apoyan la recuperación, purificación, recolección y control de especificaciones pueden fortalecer las relaciones con los clientes en las principales cuentas de fabricantes de equipos originales (OEM). Estas capacidades importan donde los fabricantes buscan reducir los residuos peligrosos y la dependencia de los métodos de eliminación convencionales. El xileno de alta pureza para limpieza electrónica, el tolueno de grado farmacéutico y la nafta aromática C9 para recubrimientos de alto contenido de sólidos siguen siendo oportunidades diferenciadas. Estas posiciones se basan en la calidad del producto, el conocimiento de la aplicación y el suministro confiable, más que en la escala únicamente. La capacidad de cumplir con los requisitos de calidad documentados puede ser tan importante como la cantidad en estas aplicaciones especializadas.
Líderes de la Industria de Solventes Aromáticos
-
BASF
-
China Petroleum & Chemical Corporation
-
Exxon Mobil Corporation
-
Reliance Industries Limited
-
Shell plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: ExxonMobil es uno de los cuatro postores finales no vinculantes para la cartera de activos químicos de Shell en los Estados Unidos, valorada en hasta 8 mil millones de USD según el Financial Times, que abarca instalaciones en Texas, Luisiana y Pensilvania. De completarse, la adquisición marcaría la mayor consolidación de capacidad de producción de solventes aromáticos en América del Norte en décadas, con implicaciones significativas para la concentración del suministro en el mercado comercial y la dinámica de precios del tolueno y el xileno procedentes de la Costa del Golfo.
- Septiembre de 2025: Sinopec inició la construcción de la actualización de su complejo de refinación y petroquímica Tahe en Xinjiang. El proyecto tiene como objetivo expandir la capacidad de procesamiento de crudo a 8,5 millones de toneladas métricas por año, junto con la adición de un complejo aromático de 800.000 toneladas métricas por año y una unidad de reformado catalítico continuo de 1,5 millones de toneladas métricas por año. Una vez operativo, se espera que el complejo ampliado aumente la producción de aromáticos y fortalezca la posición de Sinopec en la cadena de suministro petroquímica doméstica. El proyecto está programado para completarse en 2029.


Alcance del Informe del Mercado Global de Solventes Aromáticos
Los solventes aromáticos son líquidos derivados del petróleo que contienen una estructura de carbono en forma de anillo (anillo de benceno) que proporciona fuertes capacidades disolventes para aplicaciones industriales. Estos solventes se utilizan ampliamente en industrias como pinturas y recubrimientos, adhesivos, caucho y fabricación química, donde se requiere la disolución efectiva de resinas, aceites y otros compuestos.
El mercado de solventes aromáticos está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en tolueno, xileno, etilbenceno y otros solventes aromáticos. Por aplicación, el mercado está segmentado en pinturas y recubrimientos, adhesivos y selladores, tintas de impresión, limpieza y desengrase, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los solventes aromáticos en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Tolueno |
| Xileno |
| Etilbenceno |
| Otros Solventes Aromáticos |
| Pinturas y Recubrimientos |
| Adhesivos y Selladores |
| Tintas de Impresión |
| Limpieza y Desengrase |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Tolueno | |
| Xileno | ||
| Etilbenceno | ||
| Otros Solventes Aromáticos | ||
| Por Aplicación | Pinturas y Recubrimientos | |
| Adhesivos y Selladores | ||
| Tintas de Impresión | ||
| Limpieza y Desengrase | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Solventes Aromáticos?
El tamaño del mercado de solventes aromáticos fue valorado en 6,86 mil millones de USD en 2025 y se estima que crecerá desde 7,15 mil millones de USD en 2026 hasta alcanzar los 9,02 mil millones de USD en 2031, a una CAGR del 4,75% durante el período de pronóstico (2026-2031).
¿Qué aplicación está creciendo más rápido para los solventes aromáticos?
Se proyecta que los adhesivos y selladores crezcan a una CAGR del 5,45% hasta 2031, respaldados por aplicaciones en la unión de vehículos y el embalaje flexible.
¿Por qué los solventes aromáticos siguen siendo importantes en los recubrimientos?
Proporcionan poder disolvente, control de evaporación y compatibilidad con resinas en aplicaciones orientadas al rendimiento donde las alternativas a base de agua no cumplen todos los requisitos.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Asia-Pacífico tuvo una participación del 41,32% en 2025 y se prevé que crezca a una CAGR del 5,67% hasta 2031.
Última actualización de la página el:



