
Tamaño y participación del mercado de seguros de indemnización profesional en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 5.90 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.20 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.80 % |
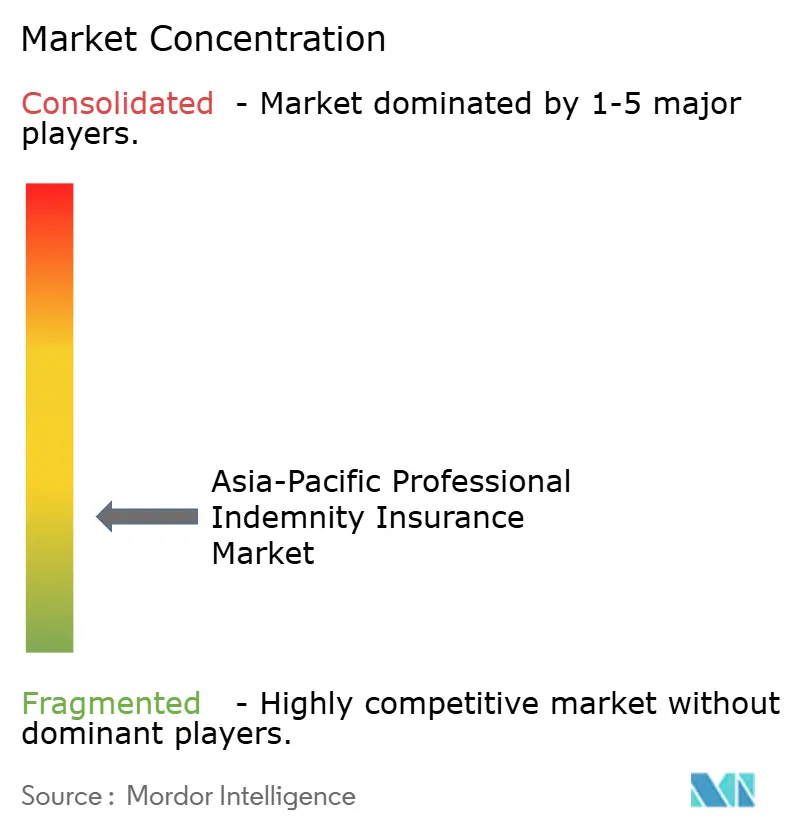
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de seguros de indemnización profesional en Asia-Pacífico por Mordor Intelligence
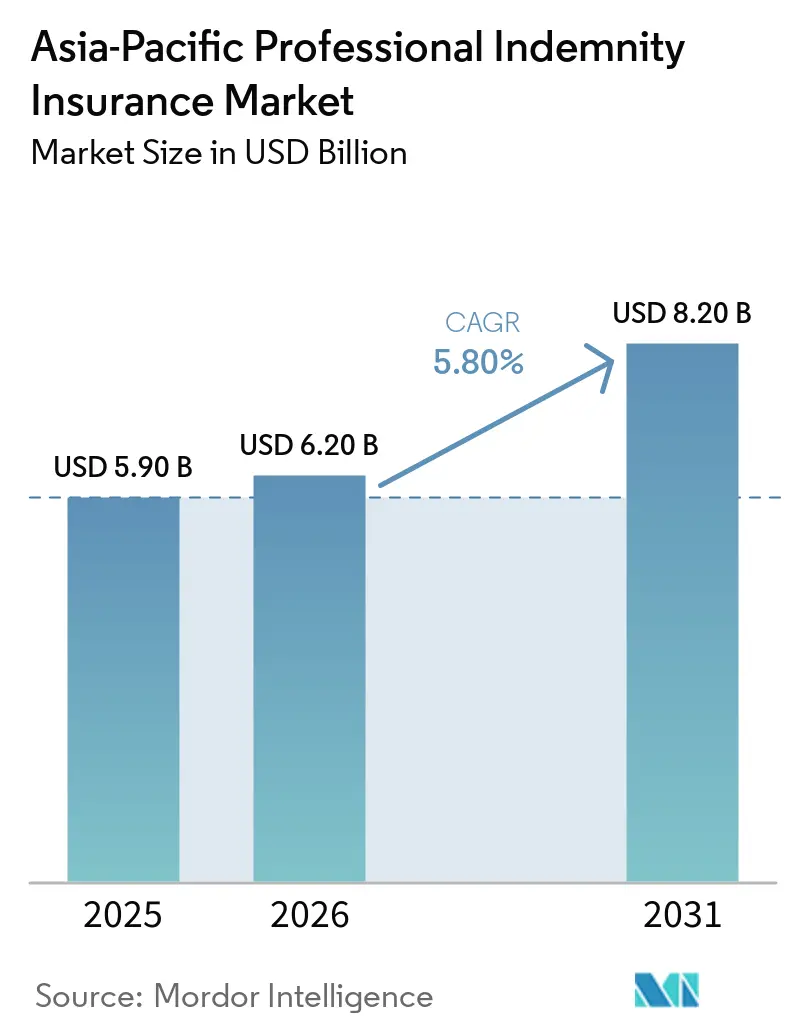
Se espera que el tamaño del mercado de seguros de indemnización profesional en Asia-Pacífico crezca de 5,90 mil millones de USD en 2025 a 6,20 mil millones de USD en 2026 y se prevé que alcance los 8,20 mil millones de USD en 2031 a una CAGR del 5,80% durante 2026-2031.
El mercado de seguros de indemnización profesional en Asia-Pacífico está respaldado por la expansión de las economías orientadas a los servicios, donde la exposición a la responsabilidad profesional aumenta junto con los requisitos regulatorios y los proyectos de infraestructura de mayor envergadura. Los nuevos mandatos profesionales, una mayor conciencia sobre las reclamaciones y la distribución digital están ampliando la población asegurada en varios países. Esto difiere de los mercados maduros de Estados Unidos y el Reino Unido, donde los ciclos de tasas de suscripción tienen una influencia más consolidada sobre los movimientos de primas. La prestación transfronteriza de servicios también está incrementando los requisitos de seguro contractual para empresas de tecnología, consultoría, ingeniería y servicios financieros. Las aseguradoras están respondiendo mediante distribución especializada por profesión, acceso digital para empresas más pequeñas y productos que combinan la indemnización profesional con cobertura tecnológica y cibernética.
Conclusiones clave del informe
- Por tipo de producto, la indemnización profesional miscelánea/general captó el 48,5% de la participación del mercado de seguros de indemnización profesional en Asia-Pacífico en 2025, mientras que se proyecta que la indemnización profesional tecnológica crezca a una CAGR del 7,6% hasta 2031.
- Por profesión del asegurado, los servicios legales representaron el 22,3% de la participación del mercado de seguros de indemnización profesional en Asia-Pacífico en 2025, mientras que se prevé que los servicios de TI, software, SaaS y servicios gestionados se expandan a una CAGR del 7,8% hasta 2031.
- Por tamaño de la empresa asegurada, las pequeñas y medianas empresas representaron el 46,4% de la participación del mercado de seguros de indemnización profesional en Asia-Pacífico en 2025, mientras que se prevé que los profesionales independientes crezcan a una CAGR del 6,9% hasta 2031.
- Por canal de distribución, los corredores de seguros retuvieron el 61,2% de la participación del mercado de seguros de indemnización profesional en Asia-Pacífico en 2025, mientras que se proyecta que la distribución directa de aseguradoras crezca a una CAGR del 7,0% hasta 2031.
- Por estructura de póliza, las pólizas anuales de práctica bajo la modalidad de reclamaciones realizadas representaron el 78,5% de la participación del mercado de seguros de indemnización profesional en Asia-Pacífico en 2025, mientras que se proyecta que la indemnización profesional específica por proyecto crezca a una CAGR del 7,3% hasta 2031.
- Por geografía, China captó el 27,4% de la participación del mercado de seguros de indemnización profesional en Asia-Pacífico en 2025, mientras que se proyecta que Vietnam crezca a una CAGR del 8,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de seguros de indemnización profesional en Asia-Pacífico
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Requisitos obligatorios y contractuales de indemnización profesional | +1.8% | Global, con mayor intensidad en Australia, Singapur, Malasia, China, India y Vietnam | Corto plazo (≤ 2 años) |
| Expansión de servicios profesionales de tecnología, consultoría de TI y servicios profesionales digitales | +1.2% | Asia-Pacífico, concentrado en India, Corea del Sur, Australia y Singapur | Mediano plazo (2-4 años) |
| Crecimiento en proyectos de infraestructura, ingeniería y construcción | +0.7% | China, India, Vietnam, Indonesia, Australia y Malasia | Mediano plazo (2-4 años) |
| Aumento de la responsabilidad derivada de la externalización y los servicios de terceros | +0.5% | India, las Filipinas, Singapur, Malasia y proveedores transfronterizos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Convergencia de responsabilidad profesional, tecnológica y cibernética | +0.5% | Australia, Singapur, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Servicios profesionales transfronterizos y operaciones regionales | +0.3% | Corredor de la Asociación de Naciones del Sudeste Asiático, vínculos India-Asia-Pacífico y empresas de servicios multinacionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Obligatorios y Contractuales de Indemnización Profesional en Profesiones Reguladas y Basadas en Proyectos
Los mandatos de seguro a nivel profesional están aumentando en toda Asia-Pacífico y generan una demanda menos dependiente de los ciclos de tasas de primas. La Comisión Australiana de Valores e Inversiones actualizó la Guía Regulatoria 126 en noviembre de 2024 e introdujo el formulario obligatorio anual de divulgación de indemnización profesional FS70 para los titulares de licencias de servicios financieros australianos. El requisito de indemnización profesional de Malasia para los odontólogos en virtud de la Ley Dental de 2018 entró en vigor el 1 de enero de 2025. El Ministerio de Finanzas de Vietnam emitió la Circular 76/2026/TT-BTC, que exige a las firmas de auditoría mantener cobertura ininterrumpida a partir del 1 de septiembre de 2026[1]. Las Normas de la Profesión Legal de Singapur exigen que las corporaciones jurídicas mantengan 2 millones de SGD (1,5 millones de USD) por reclamación, mientras que el Reglamento 9.8 de CPA Australia establece requisitos de entre 2 millones de AUD (1,3 millones de USD) y 75 millones de AUD (48,8 millones de USD) según los servicios y honorarios. Cada nuevo mandato puede generar demanda por primera vez, lo que favorece a las aseguradoras y corredores con relaciones establecidas en profesiones reguladas.
Expansión de los Servicios Profesionales de Tecnología, Consultoría de TI y Servicios Profesionales Prestados Digitalmente
La consultoría tecnológica y los servicios prestados digitalmente están ampliando las exposiciones profesionales que los compradores deben asegurar. Los grandes compradores empresariales y gubernamentales suelen exigir protección de indemnización profesional en los contratos de servicios tecnológicos, lo que convierte la cobertura en parte del proceso de incorporación de proveedores. Los requisitos de riesgo tecnológico de Singapur han incrementado la atención prestada a los controles de proveedores en las empresas reguladas. Esta obligación puede extenderse a los subcontratistas de TI que anteriormente no habían contratado cobertura dedicada. El uso de entregables asistidos por inteligencia artificial introduce una posible responsabilidad por recomendaciones incorrectas, resultados sesgados y errores incorporados en sistemas orientados al cliente. El mercado de seguros de indemnización profesional en Asia-Pacífico tiene, por tanto, una necesidad creciente de redacción de pólizas que aborde las exposiciones tecnológicas sin generar incertidumbre para las empresas aseguradas.
Crecimiento de Proyectos de Infraestructura, Ingeniería y Construcción en Asia-Pacífico
La actividad en infraestructura está generando exposiciones de indemnización profesional más grandes y especializadas en toda la región. Los centros de datos, las instalaciones de baterías y las plantas de semiconductores conllevan riesgos complejos de diseño, ingeniería y construcción. Los mandantes gubernamentales y las instituciones de financiamiento para el desarrollo especifican cada vez más la cobertura específica por proyecto como requisito de financiamiento. Liberty Specialty Markets ofrece cobertura de indemnización profesional para proyectos de construcción en Singapur por períodos de hasta 15 años y límites de hasta 15 millones de USD[2]. Las pólizas específicas por proyecto pueden fijarse en precio para una duración definida y un perfil de riesgo claro, en lugar de las condiciones de cartera más amplias que afectan a la cobertura de práctica anual. Esto convierte el negocio relacionado con infraestructura en una oportunidad importante para las aseguradoras especializadas en el mercado de seguros de indemnización profesional en Asia-Pacífico.
Convergencia de la Responsabilidad Profesional, Tecnológica y Cibernética
La indemnización profesional se combina cada vez más con la responsabilidad cibernética, los errores y omisiones tecnológicos y la protección contra delitos. Los productos combinados pueden reducir las brechas entre clases de pólizas y simplificar las decisiones de cobertura para los compradores. CFC informó en enero de 2026 que 1 de cada 3 de sus clientes de responsabilidad profesional también adquirió cobertura cibernética. Beazley lanzó una póliza combinada de instituciones financieras y cibernética para Asia-Pacífico en febrero de 2026, integrando protección contra delitos, fraude, responsabilidad civil y cibernética. Las pérdidas relacionadas con la inteligencia artificial también generan incertidumbre cuando un servicio profesional y un fallo tecnológico forman parte de la misma reclamación. Las aseguradoras que se basan únicamente en exclusiones pueden dejar a los compradores sin certeza sobre si los acuerdos de seguro obligatorio cumplen las expectativas regulatorias.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Capacidad especializada competitiva y presión sobre las tasas de primas | -1.1% | Australia, Singapur, Japón y Asia-Pacífico para riesgos de baja complejidad | Corto plazo (≤ 2 años) |
| Aumento de la gravedad de las reclamaciones y los costos de defensa en reclamaciones de responsabilidad de cola larga | -0.7% | Australia, Singapur, Hong Kong y colocaciones transfronterizas en Asia-Pacífico | Mediano plazo (2-4 años) |
| Incertidumbre sobre la responsabilidad por errores generados por inteligencia artificial y fallos tecnológicos | -0.4% | Australia, Singapur, Corea del Sur y mercados avanzados de adopción de inteligencia artificial | Largo plazo (≥ 4 años) |
| Fragmentación regulatoria y datos históricos de reclamaciones limitados | -0.3% | Vietnam, Indonesia, Tailandia, las Filipinas y mercados frontera de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad Especializada Competitiva y Presión sobre las Tasas de Primas de Indemnización Profesional
La capacidad especializada adicional está ejerciendo presión sobre las tasas de primas de indemnización profesional en varios mercados desarrollados de Asia-Pacífico. Los riesgos estandarizados, como la contabilidad, la consultoría y las prácticas de ingeniería de menor complejidad, enfrentan la mayor presión. El efecto es más visible donde las aseguradoras nacionales y la capacidad de Lloyd's compiten por el negocio establecido. La presión sobre las tasas hace que el negocio impulsado por nuevos mandatos sea más importante, ya que puede incorporar empresas aseguradas incluso cuando los precios de renovación son débiles. Las aseguradoras necesitan una suscripción más detallada a nivel de profesión para proteger los márgenes en las carteras existentes. El mercado de seguros de indemnización profesional en Asia-Pacífico puede, por tanto, crecer en volumen de primas mientras los resultados de suscripción permanecen limitados por los precios competitivos.
Aumento de la Gravedad de las Reclamaciones y los Costos de Defensa en Reclamaciones de Responsabilidad Profesional de Cola Larga
Las pólizas de indemnización profesional bajo la modalidad de reclamaciones realizadas pueden desarrollarse a lo largo de varios años, lo que aumenta la incertidumbre en las reservas. Las reclamaciones complejas de ingeniería y asesoramiento financiero pueden generar costos legales y de defensa sustanciales antes de que se alcance un resultado de indemnización. La Guía Regulatoria 126 exige que los costos de defensa para los titulares de licencias de servicios financieros australianos se sitúen por encima, y no dentro, del límite de indemnización requerido. Este requisito reconoce que el gasto en defensa puede reducir materialmente la protección disponible para el asegurado. Singapur, Hong Kong y Australia cuentan con sistemas jurídicos establecidos donde las disputas complejas pueden implicar procedimientos prolongados. Las aseguradoras deben reflejar estos costos en los precios y las reservas a medida que las reclamaciones maduran a través de ciclos de litigios plurianuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: la indemnización profesional tecnológica gana importancia estratégica
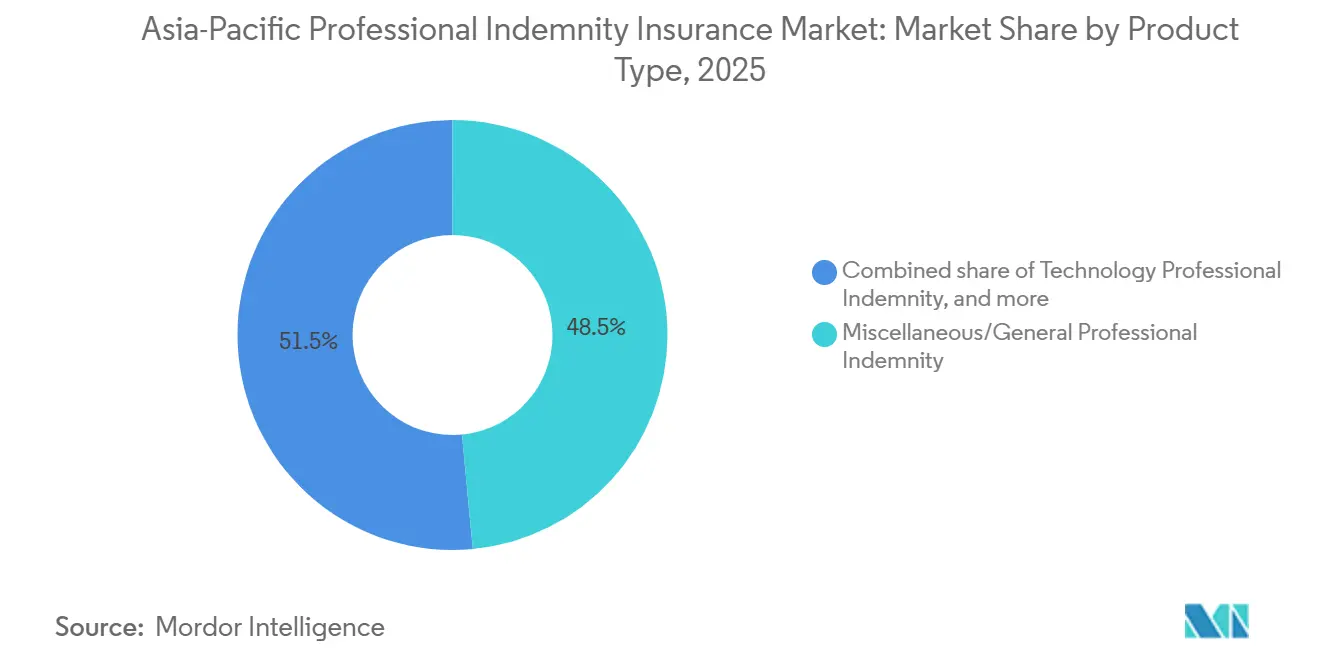
La indemnización profesional miscelánea/general representó el 48,5% de las primas en 2025 y se mantuvo como la forma predeterminada de cobertura para una amplia gama de empresas de servicios profesionales. Su posición refleja el número de empresas que no encajan en una categoría de producto especializado dedicado. La indemnización profesional de construcción y diseño sigue siendo relevante para las empresas que prestan servicios a proyectos de infraestructura e industriales. Los errores y omisiones de los profesionales financieros también se benefician de una regulación más amplia de la actividad de asesoramiento. Se prevé que la indemnización profesional tecnológica crezca a una CAGR del 7,6% hasta 2031, la tasa más alta entre los tipos de productos. Esta tasa refleja el uso creciente de servicios digitales y la protección contractual solicitada por los clientes empresariales.
El tamaño del mercado de seguros de indemnización profesional en Asia-Pacífico para la cobertura tecnológica está influenciado por la necesidad de abordar errores en sistemas, asesoramiento y entregables para clientes. QBE confirmó en febrero de 2026 que ofrece capacidad de indemnización profesional de hasta 50 millones de USD para responsabilidad tecnológica y de TIC en Hong Kong, Malasia, Singapur y Vietnam. El producto PremierTech de Chubb en Singapur combina cobertura de indemnización profesional, cibernética y de responsabilidad general para empresas tecnológicas. Estos productos reconocen que las reclamaciones relacionadas con la tecnología pueden involucrar asesoramiento profesional y eventos cibernéticos al mismo tiempo. Una cobertura combinada puede facilitar la obtención de protección para empresas tecnológicas con múltiples exposiciones de riesgo. El desarrollo de productos dependerá de que las aseguradoras establezcan términos claros para los errores relacionados con la inteligencia artificial y los fallos tecnológicos.


Por profesión del asegurado: los servicios legales anclan el volumen de primas
Los servicios legales representaron el 22,3% de las primas en 2025 y proporcionaron la mayor participación a nivel de profesión en el mercado de seguros de indemnización profesional en Asia-Pacífico. Los acuerdos obligatorios respaldan esta posición en varias jurisdicciones de servicios legales establecidas. Las Normas de la Profesión Legal de Singapur establecen un requisito mínimo de 2 millones de SGD (1,5 millones de USD) por reclamación para las corporaciones jurídicas. La arquitectura, la ingeniería, la topografía y la contabilidad también son profesiones aseguradas consolidadas porque la renovación de licencias y contratos puede requerir evidencia de cobertura. El asesoramiento financiero, la gestión de fondos y la correduría de seguros tienen requisitos adicionales a medida que la presentación de informes regulatorios se vuelve más formal.
Se prevé que los servicios de TI, software, SaaS y servicios gestionados crezcan a una CAGR del 7,8% hasta 2031, la tasa más rápida entre las profesiones aseguradas. La categoría cuenta con una base creciente de empresas que proporcionan sistemas digitales, servicios externalizados y soporte gestionado continuo. Los compradores de tecnología suelen exigir a los proveedores que mantengan cobertura por errores, omisiones y responsabilidades contractuales. La consultoría de gestión, el sector inmobiliario, los medios de comunicación y la educación siguen siendo grupos profesionales más pequeños con margen para una mayor participación en seguros. Las plataformas de corredores digitales y los programas de asociaciones profesionales pueden reducir el esfuerzo requerido para los compradores por primera vez. La industria de seguros de indemnización profesional en Asia-Pacífico se está extendiendo, por tanto, más allá de las carteras legales y contables tradicionales hacia ocupaciones de servicios más variadas.
Por tamaño de la empresa asegurada: las empresas más pequeñas lideran el volumen de primas
Las pequeñas y medianas empresas representaron el 46,4% de las primas en 2025 y captaron la mayor participación del mercado de seguros de indemnización profesional en Asia-Pacífico. Su posición refleja su gran número dentro de la fuerza laboral regional de servicios profesionales. La contratación pública y los contratos corporativos solicitan cada vez más a estas empresas que demuestren evidencia de cobertura de indemnización profesional. Las grandes empresas continúan colocando programas de alto límite y personalizados para las principales firmas de contabilidad, consultores de ingeniería y bufetes de abogados internacionales. Estas colocaciones son importantes porque el trabajo complejo a menudo requiere límites más altos y condiciones de póliza detalladas. Sin embargo, las empresas más pequeñas proporcionan un mayor grupo de posibles compradores de seguros por primera vez.
Se proyecta que los profesionales independientes crezcan a una CAGR del 6,9% hasta 2031, la tasa más rápida entre los tamaños de empresa asegurada. El requisito para los odontólogos de Malasia amplió la cobertura obligatoria a los profesionales independientes a partir de enero de 2025. La distribución digital también puede simplificar el proceso de compra para las pequeñas prácticas que carecen de especialistas internos en seguros. Zurich puso a disposición la cobertura de indemnización profesional a través de la plataforma digital australiana de BizCover en marzo de 2026 para pequeñas empresas y trabajadores autónomos elegibles. La oferta proporciona límites de hasta 10 millones de AUD (6,5 millones de USD) y atiende a empresas con ingresos inferiores a 7,5 millones de AUD (4,9 millones de USD). El acceso directo y la suscripción simplificada pueden ayudar al mercado de seguros de indemnización profesional en Asia-Pacífico a llegar a empresas que históricamente han permanecido sin asegurar.
Por canal de distribución: los corredores mantienen el liderazgo mientras se expande el acceso directo
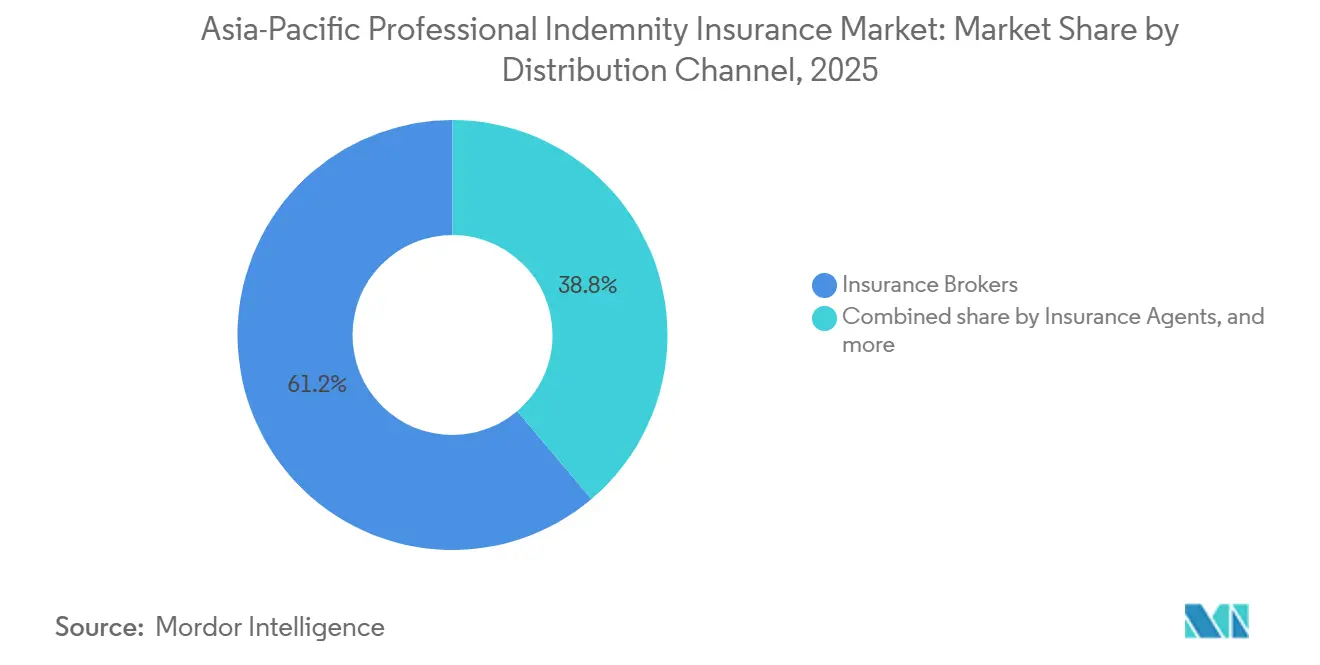
Los corredores de seguros retuvieron el 61,2% de la colocación de primas en 2025 y mantuvieron la posición líder por canal de distribución. Las pólizas de indemnización profesional pueden implicar continuidad de la fecha retroactiva, términos de cobertura de cola y disposiciones sobre costos de defensa. Muchos compradores necesitan asesoramiento especializado para comparar estas características de póliza. Los corredores también ayudan a las empresas profesionales a evaluar los límites de cobertura frente a los contratos de clientes y los requisitos regulatorios. Su función sigue siendo especialmente importante para las colocaciones complejas, de alto límite y transfronterizas. Las redes de corredores establecidas, por tanto, siguen siendo fundamentales para la distribución en los mercados regionales desarrollados.
Se prevé que la distribución directa de aseguradoras crezca a una CAGR del 7,0% hasta 2031. Las aseguradoras están utilizando portales digitales y precios automatizados para riesgos de menor complejidad. Este canal puede reducir el tiempo necesario para contratar cobertura para empresas profesionales más pequeñas. Los agentes de seguros y los esquemas de asociaciones también siguen siendo relevantes en China, donde las relaciones de distribución establecidas respaldan la cobertura de grupos profesionales. Es probable que los sistemas digitales complementen la colocación liderada por corredores en lugar de eliminarla para las pólizas complejas. El mercado de seguros de indemnización profesional en Asia-Pacífico continuará utilizando múltiples canales porque las necesidades de los compradores difieren según el tamaño de la empresa, la profesión y el límite de la póliza.
Por estructura de póliza: la cobertura específica por proyecto registra el crecimiento más rápido
Las pólizas anuales de práctica bajo la modalidad de reclamaciones realizadas representaron el 78,5% de las primas en 2025 y constituyeron la mayor estructura de póliza en el mercado de seguros de indemnización profesional en Asia-Pacífico. Siguen siendo la forma estándar para las empresas que necesitan protección continua para sus actividades profesionales. Los disparadores bajo la modalidad de reclamaciones realizadas son aceptados o requeridos en los acuerdos de indemnización profesional en Australia, Singapur, Malasia e India. La cobertura de cola y de período de notificación extendido sigue siendo importante cuando las empresas se fusionan, cierran o cuando los profesionales se jubilan. Estas extensiones se vuelven más relevantes a medida que las empresas de servicios profesionales maduran y los cambios de propiedad se vuelven más frecuentes. La cobertura de práctica anual debería, por tanto, seguir siendo el núcleo del volumen de primas.
Se prevé que la indemnización profesional específica por proyecto crezca a una CAGR del 7,3% hasta 2031. El producto respalda proyectos de infraestructura definidos con largos períodos de construcción e información. Liberty Specialty Markets ofrece cobertura de proyectos de construcción en Singapur por plazos de hasta 15 años y límites de hasta 15 millones de USD. Las condiciones de financiamiento de proyectos pueden requerir cobertura dedicada, especialmente para asignaciones complejas de ingeniería y construcción. Esta estructura puede proporcionar a las aseguradoras información más clara sobre la duración del proyecto y la exposición técnica. También respalda a la industria de seguros de indemnización profesional en Asia-Pacífico a medida que la inversión en infraestructura aumenta la necesidad de protección especializada.
Análisis geográfico
China representó el 27,4% de las primas en 2025 y constituyó la mayor participación por país en el mercado de seguros de indemnización profesional en Asia-Pacífico. Su escala refleja el potencial de cobertura obligatoria en las profesiones de contabilidad, legal y asesoramiento financiero. Las normas de clasificación de productos de China para 2026 respaldan un reconocimiento más amplio de las necesidades de indemnización profesional en el trabajo regulado. El seguro de responsabilidad médica ya cubre a más de 12.000 instituciones médicas y 300 millones de encuentros con pacientes en China, lo que muestra el nivel de penetración del seguro posible cuando la aplicación regulatoria es activa. Japón tiene condiciones de precios diferentes a las del resto de la región porque la regulación nacional y la exposición a catástrofes influyen en las decisiones de capacidad. Australia continúa enfrentando un ciclo suave de indemnización profesional, lo que puede limitar el crecimiento de las primas incluso cuando la base asegurada se expande.
India representa una oportunidad significativa para el mercado de seguros de indemnización profesional en Asia-Pacífico debido a su gran base de tecnología y servicios profesionales. Los requisitos contractuales de los clientes globales pueden alentar a las empresas a mantener cobertura incluso donde no se aplica un mandato formal. Corea del Sur registró 408,7 mil millones de KRW (303 millones de USD) en primas de indemnización profesional hasta noviembre de 2025, y los nuevos volúmenes de contratos alcanzaron las 295.000 pólizas. Singapur y Malasia tienen una alta participación en seguros en relación con sus poblaciones profesionales porque las profesiones legales, contables, médicas y de asesoramiento financiero operan bajo amplios requisitos obligatorios. El marco de la profesión legal de Singapur proporciona un ejemplo claro de cómo los estándares regulatorios pueden respaldar una demanda continua. Estos mercados también se benefician de las expectativas de cumplimiento del sector financiero y de las redes de distribución de seguros establecidas.
Se proyecta que Vietnam crezca a una CAGR del 8,2% hasta 2031, la tasa de crecimiento por país más rápida en el mercado de seguros de indemnización profesional en Asia-Pacífico. La Circular 76/2026/TT-BTC exige que los contadores públicos certificados en firmas de auditoría independientes mantengan cobertura de responsabilidad profesional a partir del 1 de septiembre de 2026. Las empresas de servicios profesionales con inversión extranjera se suman a la base de compradores potenciales en Vietnam. La declaración de apetito de QBE para 2026 incluye a Vietnam junto con Hong Kong, Malasia y Singapur. Indonesia, Tailandia y el resto de Asia-Pacífico tienen una menor penetración de indemnización profesional. Los requisitos de infraestructura y los estándares de proyectos multinacionales están generando una demanda estructurada incipiente en estos países.
Panorama competitivo
El mercado de seguros de indemnización profesional en Asia-Pacífico está fragmentado. AIG, Chubb, QBE, Zurich, Beazley y Hiscox compiten por las colocaciones comerciales en los mercados desarrollados de la región. Tokio Marine, MSIG y Sompo Holdings utilizan sus fortalezas de distribución nacional en Japón y el Sudeste Asiático. La competencia está determinada por el acceso digital para las empresas más pequeñas, la cobertura combinada para riesgos tecnológicos y la expansión hacia países de mayor crecimiento. Los requisitos regulatorios también favorecen a las aseguradoras que cuentan con licencias locales establecidas y capacidad admitida. Esto puede crear una ventaja donde un comprador necesita cobertura que cumpla con las normas profesionales o de contratación locales.
QBE confirmó una capacidad de indemnización profesional tecnológica y de TIC de hasta 50 millones de USD en Hong Kong, Malasia, Singapur y Vietnam durante 2026. Chubb ha combinado cobertura de indemnización profesional, cibernética y de responsabilidad general para empresas tecnológicas de Singapur a través de PremierTech. Beazley introdujo una póliza combinada de instituciones financieras y cibernética en Asia-Pacífico durante febrero de 2026. Estos movimientos muestran que el diseño de productos se está convirtiendo en una herramienta competitiva importante. Las aseguradoras buscan reducir la superposición de cobertura para los compradores con riesgos profesionales, cibernéticos, de fraude y tecnológicos. El mercado de seguros de indemnización profesional en Asia-Pacífico también da a las aseguradoras una razón para desarrollar un lenguaje claro para los servicios asistidos por inteligencia artificial.
Las oportunidades se concentran en la responsabilidad relacionada con la inteligencia artificial, la distribución digital para empresas más pequeñas y las categorías profesionales emergentes. Los compradores que utilizan inteligencia artificial en servicios legales, contables, de consultoría y tecnológicos necesitan claridad sobre cómo responden las pólizas a los errores en los resultados asistidos. Las aseguradoras pueden utilizar requisitos de gobernanza y suscripción para distinguir entre empresas con diferentes entornos de control. Las aseguradoras especializadas también pueden expandirse a través de plataformas de corredores mientras mantienen el apoyo de los corredores para las colocaciones complejas. Los actores regionales establecidos conservan una ventaja donde las relaciones locales y las licencias son fundamentales para la distribución.
Líderes de la industria de seguros de indemnización profesional en Asia-Pacífico
-
Chubb
-
AIG
-
QBE Insurance Group
-
Allianz
-
Tokio Marine Holdings
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Junio de 2026: el Ministerio de Finanzas de Vietnam emitió la Circular 76/2026/TT-BTC, vigente a partir del 1 de septiembre de 2026, que exige el seguro de responsabilidad profesional para todos los contadores públicos certificados en firmas de auditoría independientes en Vietnam, incluidas las sucursales de empresas extranjeras. La regulación crea un nuevo segmento de demanda estructural en el mercado de seguros de indemnización profesional del país de más rápido crecimiento de la región.
- Mayo de 2026: Chubb añadió la indemnización profesional como una tercera línea de producto en la Plataforma de Negociación de Clientes de Steadfast, la mayor red de corredores de seguros generales de Australia, lo que permite la colocación digital de cotización y vinculación de indemnización profesional en las 500 firmas de corredores miembros de la red.
- Marzo de 2026: Zurich Insurance puso a disposición su producto de indemnización profesional en la plataforma digital para pymes de BizCover, abriendo la cobertura a pequeñas empresas australianas y trabajadores autónomos con ingresos inferiores a 7,5 millones de AUD (5,0 millones de USD), límites de indemnización de hasta 10 millones de AUD (6,6 millones de USD) y protección de reclamaciones en todo el mundo.
- Febrero de 2026: Beazley lanzó una póliza combinada de instituciones financieras y cibernética en toda Asia-Pacífico, integrando protección contra delitos, fraude, responsabilidad civil y cibernética en una única forma de póliza para eliminar los costos de cobertura duplicada para las instituciones financieras regionales.


Alcance del informe del mercado de seguros de indemnización profesional en Asia-Pacífico
| Indemnización profesional miscelánea/general |
| Indemnización profesional de construcción y diseño |
| Errores y omisiones de profesionales financieros e intermediarios |
| Indemnización profesional tecnológica |
| Servicios legales |
| Arquitectura, ingeniería y topografía |
| Servicios de contabilidad y secretaría corporativa |
| Asesoramiento financiero, gestión de fondos y correduría de seguros |
| Consultoría de gestión, estrategia y recursos humanos |
| Tecnología de la información, software, SaaS y servicios gestionados |
| Gestión inmobiliaria y de propiedades |
| Medios de comunicación, publicidad, relaciones públicas y eventos |
| Organizaciones de educación, formación y enseñanza |
| Servicios de viajes, reclutamiento y empleo |
| Otros servicios profesionales |
| Profesionales independientes |
| Pequeñas y medianas empresas |
| Grandes empresas |
| Corredores de seguros |
| Agentes de seguros |
| Distribución directa de aseguradoras |
| Otros canales |
| Pólizas anuales de práctica bajo la modalidad de reclamaciones realizadas |
| Indemnización profesional específica por proyecto |
| Cobertura de cola y período de notificación extendido |
| China |
| Japón |
| India |
| Corea del Sur |
| Australia |
| Indonesia |
| Tailandia |
| Malasia |
| Singapur |
| Vietnam |
| Resto de Asia-Pacífico |
| Por tipo de producto | Indemnización profesional miscelánea/general |
| Indemnización profesional de construcción y diseño | |
| Errores y omisiones de profesionales financieros e intermediarios | |
| Indemnización profesional tecnológica | |
| Por profesión del asegurado | Servicios legales |
| Arquitectura, ingeniería y topografía | |
| Servicios de contabilidad y secretaría corporativa | |
| Asesoramiento financiero, gestión de fondos y correduría de seguros | |
| Consultoría de gestión, estrategia y recursos humanos | |
| Tecnología de la información, software, SaaS y servicios gestionados | |
| Gestión inmobiliaria y de propiedades | |
| Medios de comunicación, publicidad, relaciones públicas y eventos | |
| Organizaciones de educación, formación y enseñanza | |
| Servicios de viajes, reclutamiento y empleo | |
| Otros servicios profesionales | |
| Por tamaño de la empresa asegurada | Profesionales independientes |
| Pequeñas y medianas empresas | |
| Grandes empresas | |
| Por canal de distribución | Corredores de seguros |
| Agentes de seguros | |
| Distribución directa de aseguradoras | |
| Otros canales | |
| Por estructura de póliza | Pólizas anuales de práctica bajo la modalidad de reclamaciones realizadas |
| Indemnización profesional específica por proyecto | |
| Cobertura de cola y período de notificación extendido | |
| Por país | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico |


Preguntas clave respondidas en el informe
¿Qué impulsa el crecimiento del seguro de indemnización profesional en Asia-Pacífico?
Los mandatos regulatorios, los requisitos contractuales, los servicios profesionales digitales y los proyectos de infraestructura respaldan el crecimiento de 6,2 mil millones de USD en 2026 a 8,2 mil millones de USD en 2031.
¿Qué categoría de producto está creciendo más rápido en Asia-Pacífico?
Se prevé que la indemnización profesional tecnológica crezca a una CAGR del 7,6% hasta 2031 a medida que se expanden los servicios tecnológicos y los requisitos de seguro contractual.
¿Qué profesión asegurada está creciendo más rápido?
Se proyecta que los servicios de TI, software, SaaS y servicios gestionados crezcan a una CAGR del 7,8% hasta 2031.
¿Por qué las empresas profesionales utilizan pólizas bajo la modalidad de reclamaciones realizadas?
Las pólizas anuales de práctica bajo la modalidad de reclamaciones realizadas representaron el 78,5% de las primas en 2025 porque proporcionan protección continua para las actividades profesionales.
¿Qué país se espera que crezca más rápido hasta 2031?
Se proyecta que Vietnam crezca a una CAGR del 8,2% hasta 2031, respaldado por los requisitos de responsabilidad profesional para los contadores públicos certificados.
¿Cómo compiten las aseguradoras en el seguro de indemnización profesional en Asia-Pacífico?
Las aseguradoras compiten a través de la suscripción especializada, las relaciones con corredores, la distribución digital y la cobertura combinada para riesgos profesionales, tecnológicos, cibernéticos, de fraude y delictivos.


 Sus datos están seguros y nunca se venden ni se comparten.

