
Tamaño y Participación del Mercado de Seguros de Responsabilidad Civil Profesional en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
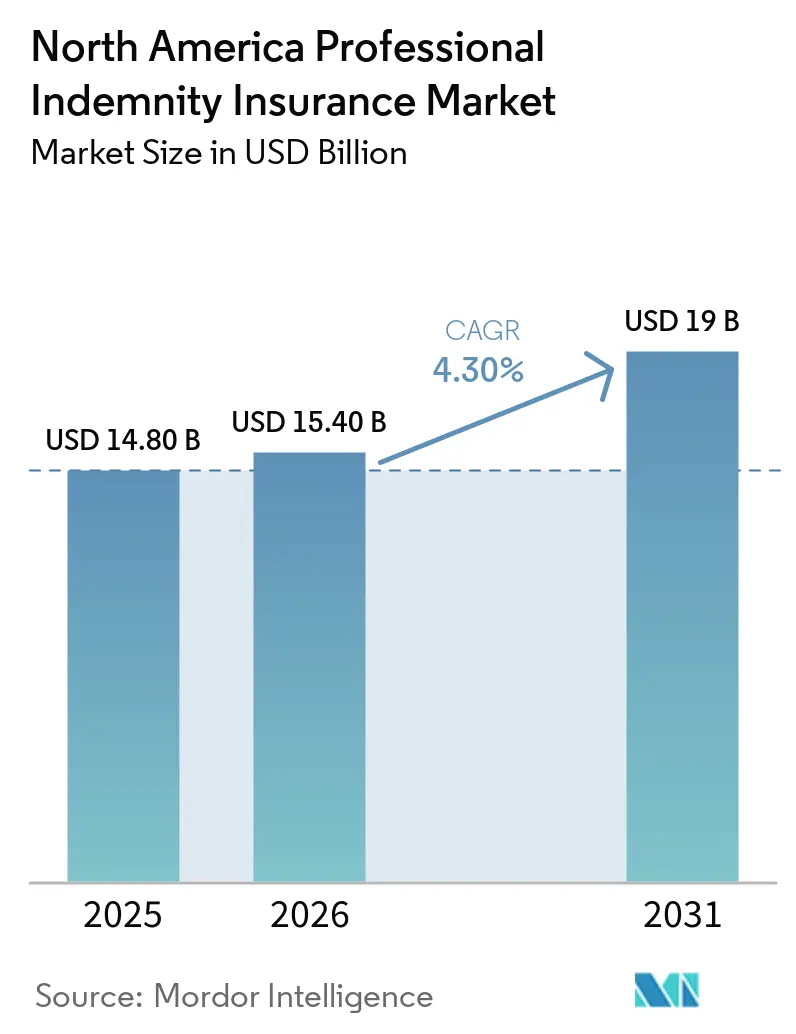
| Tamaño del mercado en el año base (2025) | 14.80 Mil millones de dólares |
| Tamaño del Mercado (2026) | 15.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.30 % |
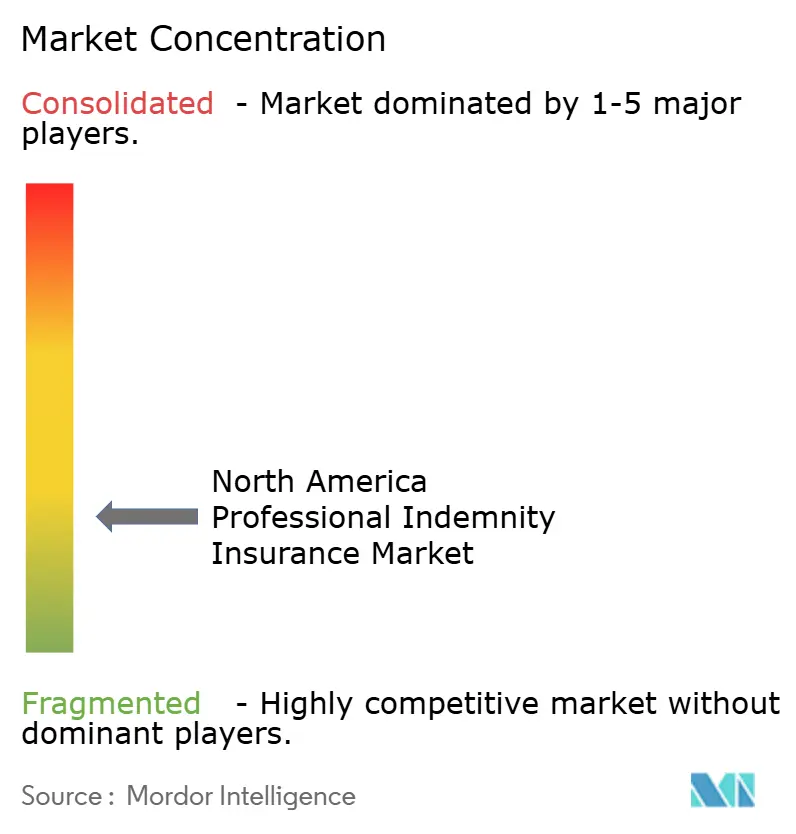
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Responsabilidad Civil Profesional en América del Norte por Mordor Intelligence
El tamaño del mercado de seguros de responsabilidad civil profesional en América del Norte fue valorado en 14,8 mil millones de USD en 2025 y se estima que crecerá desde 15,4 mil millones de USD en 2026 hasta alcanzar los 19 mil millones de USD en 2031, a una CAGR del 4,3% durante el período de pronóstico, de 2026 a 2031.
La demanda está respaldada por el uso más amplio de servicios profesionales en el ámbito legal, tecnológico, de asesoría financiera, ingeniería y consultoría. Los términos contractuales exigen cada vez más que los proveedores y asesores mantengan cobertura de errores y omisiones, lo que sustenta la demanda recurrente de primas. Los Estados Unidos siguen siendo la principal fuente de volumen de primas regional debido a su amplia base de servicios profesionales, el entorno litigioso y los requisitos de seguros específicos por profesión. La competencia de precios sigue siendo intensa en las líneas estándar, mientras que los suscriptores continúan aplicando condiciones más selectivas a los riesgos complejos. El mercado de seguros de responsabilidad civil profesional en América del Norte también ofrece margen para las aseguradoras que puedan proporcionar una protección clara de tecnología, ciberseguridad y responsabilidad civil profesional en una sola póliza.
Conclusiones Clave del Informe
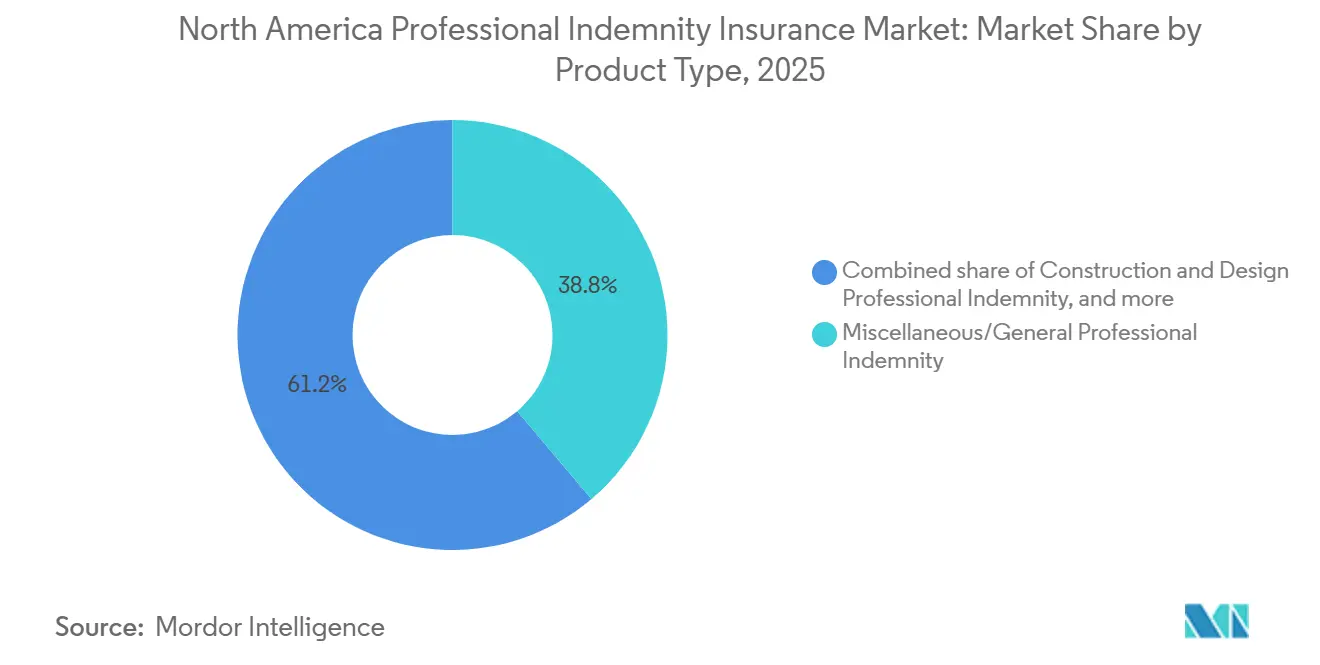
- Por tipo de producto, las pólizas de responsabilidad civil profesional miscelánea y general captaron el 38,8% de la participación del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025, mientras que se proyecta que la responsabilidad civil profesional tecnológica crecerá a una CAGR del 6,6% hasta 2031.
- Por profesión del asegurado, los profesionales de servicios legales mantuvieron el 22,3% de la participación del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025, mientras que se prevé que la tecnología de la información, el software, el software como servicio y los servicios gestionados crezcan a una CAGR del 6,8% hasta 2031.
- Por tamaño de la empresa asegurada, las pequeñas y medianas empresas captaron el 46,1% de la participación del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025, mientras que se proyecta que los profesionales independientes crezcan a una CAGR del 5,9% hasta 2031.
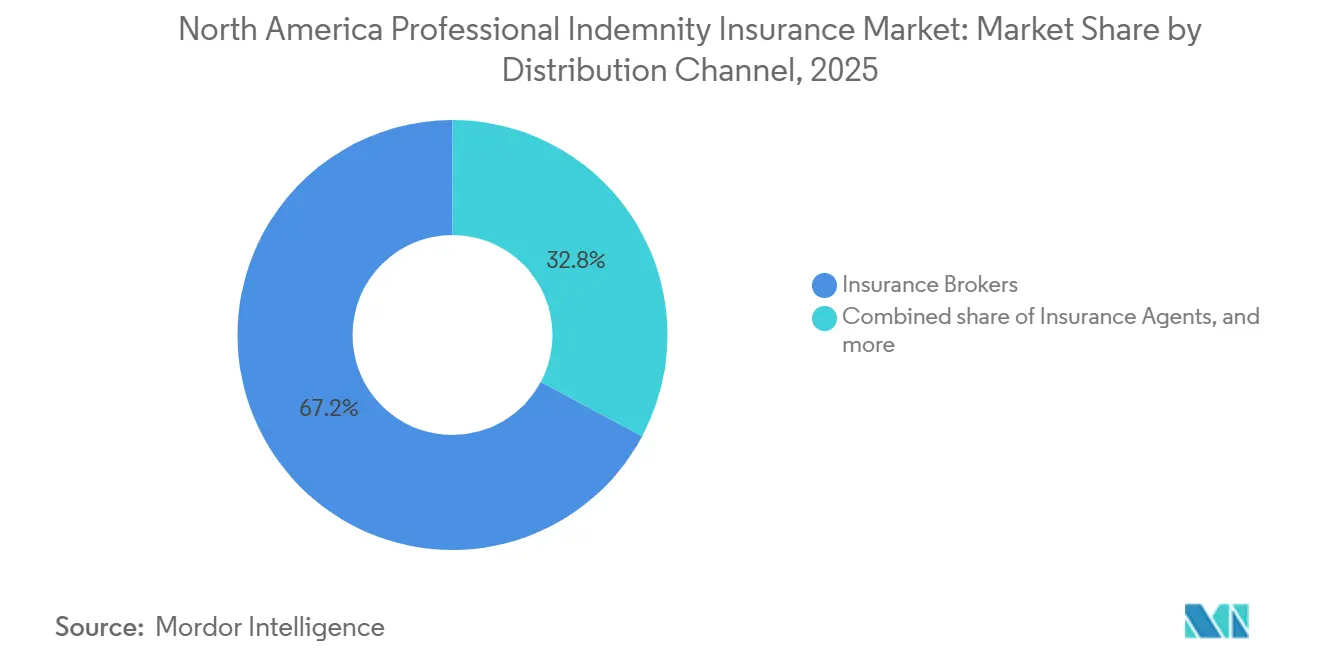
- Por canal de distribución, los corredores de seguros captaron el 67,2% de la participación del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025, mientras que se proyecta que la distribución directa de aseguradoras crezca a una CAGR del 7% hasta 2031.
- Por estructura de póliza, las pólizas anuales de práctica por reclamaciones presentadas captaron el 74,6% de la participación del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025, mientras que se proyecta que la responsabilidad civil profesional específica por proyecto crezca a una CAGR del 6,1% hasta 2031.
- Por geografía, los Estados Unidos captaron el 85,7% de la participación del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025, mientras que se proyecta que México crezca a una CAGR del 6,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Responsabilidad Civil Profesional en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Exposición a la Responsabilidad Civil por Compromisos Complejos y Litigios | +0.9% | Predominio de los Estados Unidos, significativo en Canadá y emergente en México | Mediano plazo (2-4 años) |
| Expansión de los Servicios Profesionales y Adopción de Seguros por Parte de Pequeñas y Medianas Empresas | +0.7% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Responsabilidad Civil por Inteligencia Artificial, Consultoría Tecnológica y Transformación Digital | +0.8% | Principalmente los Estados Unidos, con expansión temprana hacia Canadá y México | Largo plazo (≥ 4 años) |
| Cobertura de Responsabilidad Civil Profesional Obligatoria y Contractual | +0.5% | América del Norte, con intensidad a nivel provincial en Canadá | Corto plazo (≤ 2 años) |
| Demanda Integrada de Responsabilidad Civil por Ciberseguridad, Privacidad y Responsabilidad Profesional | +0.6% | América del Norte, con los Estados Unidos liderando la adopción | Mediano plazo (2-4 años) |
| Expansión de Agentes Generales Gestores, Corretaje Digital y Distribución Especializada | +0.5% | Principalmente los Estados Unidos, con expansión emergente en Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Exposiciones de Responsabilidad Civil Profesional por Compromisos Complejos con Clientes y Litigios
Los encargos más complejos de los clientes están aumentando tanto la frecuencia como el costo de las reclamaciones de responsabilidad civil profesional en toda América del Norte. En una encuesta de 2026, el 60% de las aseguradoras reportó una mayor gravedad de las reclamaciones durante 2025, en comparación con el 53% en 2024 y el 41% en 2023[1]. Ninguna de las aseguradoras encuestadas reportó una menor gravedad. La misma encuesta encontró que el 82% de los encuestados pagó reclamaciones multimillonarias en 2025, incluido el 13% que pagó reclamaciones entre 10 millones de USD y 19,9 millones de USD. La financiación de litigios añade presión porque puede respaldar reclamaciones que de otro modo serían difíciles de perseguir para los demandantes. Las pérdidas potenciales más elevadas alientan a las empresas profesionales a reevaluar los límites y las condiciones de cobertura, lo que sustenta el mercado de seguros de responsabilidad civil profesional en América del Norte.
Expansión de los Servicios Profesionales y Adopción de Seguros por Parte de las Pequeñas y Medianas Empresas
La contratación de seguros entre las pequeñas empresas aumentó a medida que las empresas de servicios profesionales enfrentaron mayores requisitos de cobertura por parte de los clientes. La adopción de seguros de responsabilidad civil profesional entre las pequeñas empresas aumentó del 20% en 2023 al 31% en 2025[2]. La Administración de Pequeñas Empresas de los Estados Unidos informó que los Estados Unidos contaban con 33,3 millones de pequeñas empresas, dejando a un gran grupo de firmas sin protección de responsabilidad civil profesional. Los compradores empresariales y las agencias gubernamentales solicitan cada vez más prueba de cobertura a los proveedores y asesores antes de adjudicar contratos. NEXT Insurance lanzó NEXT Pro+ en octubre de 2025 con una cobertura más amplia, límites más altos y cotización simplificada para empresas de servicios profesionales. Una suscripción más sencilla y la distribución digital pueden hacer que las cuentas más pequeñas sean más prácticas para que las aseguradoras y los agentes generales gestores las atiendan.
Aumento de la Responsabilidad Civil por Inteligencia Artificial, Consultoría Tecnológica y Transformación Digital
El uso de la inteligencia artificial en el trabajo profesional está cambiando la exposición que enfrentan los consultores tecnológicos, los proveedores de software y los proveedores de servicios gestionados. Un resultado incorrecto puede generar una pérdida para el cliente por la que la empresa de servicios profesionales, en lugar del proveedor de tecnología, sea considerada responsable. CFC identificó la inteligencia artificial como un problema importante de responsabilidad civil profesional para 2026 y señaló que la redacción existente puede no abordarlo con claridad[3]. CFC posteriormente identificó las alucinaciones de modelos, el contenido generado por inteligencia artificial y la deriva de modelos como exposiciones cubiertas en 7 líneas de productos. Esta aclaración puede ayudar a las empresas tecnológicas a evaluar su protección al tiempo que convierte la redacción de la cobertura en un elemento competitivo. Por lo tanto, el mercado de seguros de responsabilidad civil profesional en América del Norte está viendo cómo los errores y omisiones tecnológicos se convierten en una categoría de suscripción más central.
Cobertura de Responsabilidad Civil Profesional Obligatoria y Requerida Contractualmente
Los acuerdos de seguros obligatorios crean una demanda recurrente porque la cobertura está vinculada al permiso para ejercer o para licitar trabajos. Los profesionales de servicios legales, de ingeniería, contabilidad y servicios financieros pueden enfrentar normas de organismos profesionales o requisitos de contratos con clientes. El programa LAWPRO de Ontario proporciona cobertura obligatoria para más de 32.000 abogados y paralegales en ejercicio privado en 2026. Engineers Canada también proporciona un seguro secundario de responsabilidad civil profesional a través de un programa disponible para ingenieros miembros elegibles en jurisdicciones participantes[4]. Estos acuerdos reducen la dependencia de la conciencia voluntaria del riesgo y respaldan los flujos de primas basados en renovaciones. También brindan a las aseguradoras acceso a programas enfocados en profesiones con reglas de elegibilidad establecidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Abundante Capacidad y Presión Competitiva sobre los Precios | -1.5% | América del Norte, más aguda en los Estados Unidos, mercado estándar | Corto plazo (≤ 2 años) |
| Escalada de Costos de Defensa, Gravedad de Reclamaciones e Inflación Social | -0.8% | Principalmente los Estados Unidos, emergente en Canadá y señales tempranas en México | Mediano plazo (2-4 años) |
| Datos de Pérdidas Limitados e Incertidumbre de Cobertura para Riesgos de Inteligencia Artificial Generativa | -0.5% | América del Norte | Mediano plazo (2-4 años) |
| Superposición de Exposiciones de Ciberseguridad, Tecnología y Responsabilidad Civil Profesional | -0.5% | América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Abundante Capacidad y Presión Competitiva sobre los Precios
La capacidad disponible está limitando el impulso de las tarifas incluso cuando las aseguradoras enfrentan costos de pérdidas subyacentes más elevados. Ryan Specialty describió el negocio de responsabilidad civil profesional miscelánea y errores y omisiones como extremadamente competitivo en mayo de 2026. Los nuevos agentes generales gestores han aumentado la presión sobre las aseguradoras establecidas para igualar los precios y las condiciones de cobertura para cuentas sin problemas de pérdidas importantes. Las tarifas de líneas financieras y profesionales cayeron un 5% a nivel mundial en el primer trimestre de 2026. Las condiciones difieren según el tipo de riesgo porque las cuentas complejas o afectadas por pérdidas aún pueden obtener precios más firmes. Esta división significa que el mercado de seguros de responsabilidad civil profesional en América del Norte puede mostrar un crecimiento constante de primas incluso cuando los márgenes de las cuentas estándar enfrentan presión.
Escalada de Costos de Defensa, Gravedad de Reclamaciones e Inflación Social
Los costos de defensa están aumentando en varias clases de responsabilidad civil profesional y pueden incrementar la gravedad antes de que una reclamación llegue a un acuerdo. En 2026, el 93% de las aseguradoras encuestadas por Ames & Gough señaló que los costos de defensa estaban afectando materialmente la gravedad de las reclamaciones. Los encuestados vincularon el aumento de costos a tácticas más agresivas de los demandantes, mayor uso de descubrimiento electrónico y testigos expertos, disputas más prolongadas y mayores gastos de abogados del panel. La Asociación Nacional de Comisionados de Seguros identifica la responsabilidad civil profesional como una línea afectada por la inflación social, incluidos los cambios en las actitudes de los jurados y la financiación de litigios. Estos costos pueden debilitar los resultados de suscripción cuando las tarifas de primas no siguen el ritmo. También refuerzan la necesidad de una gestión disciplinada de reclamaciones y selección de riesgos dentro del mercado de seguros de responsabilidad civil profesional en América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Errores y Omisiones Tecnológicos Están Reformando la Combinación de Productos
Las pólizas misceláneas y generales representaron el 38,8% del tamaño del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025. Su diseño amplio sirve a consultores de gestión, asesores de recursos humanos, profesionales de medios de comunicación y otras ocupaciones sin una línea especializada dedicada. La cobertura de construcción y diseño sigue vinculada a los requisitos de prestamistas y contratos en proyectos de infraestructura y comerciales. Los errores y omisiones de profesionales financieros continúan respaldando a asesores y gestores de fondos con importantes obligaciones de cumplimiento normativo. La responsabilidad civil profesional tecnológica es el tipo de producto de más rápido crecimiento y se prevé que se expanda a una CAGR del 6,6% hasta 2031. El segmento refleja la creciente demanda de desarrolladores de software como servicio, proveedores de servicios gestionados y empresas que utilizan inteligencia artificial en la prestación de servicios a clientes.
Las aseguradoras de errores y omisiones tecnológicos están ajustando los términos a medida que los clientes buscan una respuesta más clara a las pérdidas relacionadas con la inteligencia artificial. La actualización de CFC en 2026 identificó las alucinaciones de modelos, el contenido generado por inteligencia artificial y la deriva de modelos entre las exposiciones cubiertas en líneas de productos seleccionadas. Este enfoque brinda a los compradores mayor visibilidad que las pólizas que no se pronuncian sobre la inteligencia artificial. Ryan Specialty señaló que los errores y omisiones tecnológicos eran más difíciles que los errores y omisiones misceláneos y la ciberseguridad para ciertas cuentas en 2026. Los litigios por derechos de autor que involucran a las principales plataformas de inteligencia artificial han aumentado la cautela de los suscriptores en torno a las cuentas de modelos de lenguaje de gran escala de mayor riesgo. La combinación de productos, por lo tanto, combina precios accesibles en líneas misceláneas amplias con condiciones más selectivas en el riesgo tecnológico.


Por Profesión del Asegurado: Los Servicios Legales Lideran Mientras que la Tecnología de la Información se Expande Más Rápido
Los profesionales de servicios legales mantuvieron el 22,3% de la participación del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025. Su posición refleja los acuerdos de cobertura obligatoria y la posible gravedad de las reclamaciones por negligencia legal. LAWPRO aseguró a más de 32.000 abogados y paralegales de Ontario en ejercicio privado en 2026, con una prima base de 3.250 CAD (2.385 USD). La arquitectura, la ingeniería, la topografía, la contabilidad, la asesoría financiera y la consultoría de gestión forman otros grupos profesionales importantes. Los servicios inmobiliarios, de gestión de propiedades, medios de comunicación, publicidad, educación, formación, viajes y reclutamiento siguen siendo grupos más pequeños pero relevantes. Los requisitos regulatorios y contractuales siguen siendo una vía importante para la adopción de cobertura entre las empresas profesionales más pequeñas.
Se proyecta que la tecnología de la información, el software, el software como servicio y los servicios gestionados crecerán a una CAGR del 6,8% hasta 2031. Esto es más rápido que los servicios legales porque la cobertura tecnológica aún se está desarrollando en relación con la responsabilidad civil creada por el trabajo con clientes dependiente de la tecnología. Las aseguradoras han pasado de posiciones poco claras sobre la inteligencia artificial hacia términos afirmativos o exclusiones desde 2025. Las empresas sin una gobernanza documentada de inteligencia artificial pueden enfrentar discusiones de renovación más estrictas cuando se busca cobertura. La industria de seguros de responsabilidad civil profesional en América del Norte está respondiendo con lenguaje de productos que aborda los servicios tecnológicos, el contenido y los problemas de rendimiento de modelos. Este proceso puede aumentar tanto la actividad de revisión como las nuevas colocaciones de pólizas entre las empresas tecnológicas.
Por Tamaño de la Empresa Asegurada: Las Pequeñas y Medianas Empresas Lideran, Mientras que los Profesionales Independientes Ganan Acceso
Las pequeñas y medianas empresas mantuvieron el 46,1% del tamaño del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025. Su escala refleja el gran número de empresas de servicios profesionales y el uso más amplio de requisitos de seguros en los contratos con clientes. Las grandes empresas siguen siendo el siguiente grupo de primas importante porque compran límites más altos y utilizan cobertura en capas a través de múltiples aseguradoras. Ames & Gough encontró que el 80% de las aseguradoras de responsabilidad civil profesional podían ofrecer límites superiores a 5 millones de USD, mientras que el 40% podía ofrecer hasta 10 millones de USD. La adopción de seguros de responsabilidad civil profesional entre las pequeñas empresas aumentó del 20% en 2023 al 31% en 2025. La suscripción digital ayuda a las aseguradoras a procesar estas cuentas más pequeñas de manera más eficiente.
Se prevé que los profesionales independientes crezcan a una CAGR del 5,9% hasta 2031. Los programas digitales están facilitando la obtención de cobertura para los profesionales independientes y autónomos. Pliable lanzó su programa a nivel nacional en abril de 2026 para autónomos y consultores, ofreciendo protección en paquetes a partir de 49 USD por mes. La oferta muestra cómo un precio de entrada más bajo y un proceso de compra más sencillo pueden llegar a compradores fuera de las renovaciones anuales tradicionales de empresas. La cobertura diseñada para asesores individuales, consultores y profesionales del diseño puede mejorar el acceso donde los procesos de colocación convencionales eran demasiado onerosos. Esta oportunidad respalda el mercado de seguros de responsabilidad civil profesional en América del Norte a medida que el trabajo profesional independiente se expande.
Por Canal de Distribución: Los Corredores Siguen Siendo Centrales a Medida que las Plataformas Directas se Expanden
Los corredores de seguros mantuvieron el 67,2% de la participación del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025. Su papel sigue siendo importante para las colocaciones complejas que requieren redacciones personalizadas, límites apropiados y gestión de fechas retroactivas. Los corredores también brindan apoyo durante las reclamaciones y pueden coordinar capas primarias y en exceso para clientes más grandes. Los agentes de seguros siguen siendo relevantes para los programas cautivos, de afinidad y de organismos profesionales. El programa de seguro secundario de responsabilidad civil profesional de Engineers Canada es administrado a través de Hub International para ingenieros miembros elegibles en jurisdicciones participantes. Los administradores de programas y las plataformas lideradas por agentes generales gestores también sirven a grupos profesionales especializados.
Se proyecta que la distribución directa de aseguradoras crecerá a una CAGR del 7% hasta 2031. Las plataformas en línea pueden reducir los tiempos de cotización a vinculación para los riesgos de responsabilidad civil profesional rutinarios. AdvisorCovered.com se lanzó en abril de 2026 para permitir que los asesores de inversiones registrados, los planificadores financieros y los agentes de seguros coticen, soliciten, vinculen y gestionen seguros de errores y omisiones en línea. ALPS se puso en marcha en OneShield Market Solutions para su programa LawyerCare en agosto de 2026. Estos cambios muestran que los proveedores establecidos pueden operar modelos directos y respaldados por corredores al mismo tiempo. Es probable que el mercado de seguros de responsabilidad civil profesional en América del Norte retenga a los corredores para trabajos complejos mientras las herramientas directas manejan colocaciones más estandarizadas.
Por Estructura de Póliza: Las Pólizas por Reclamaciones Presentadas Dominan Mientras que la Cobertura por Proyecto Crece
Las pólizas anuales de práctica por reclamaciones presentadas representaron el 74,6% del tamaño del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025. Esta estructura responde a las reclamaciones notificadas durante el período de la póliza en lugar de a la fecha en que ocurrió el acto. Ayuda a las aseguradoras a fijar el precio de la exposición de cola y a gestionar los largos períodos de notificación. Las pólizas de cierre y de período de notificación extendido sirven a las empresas que se están fusionando, cerrando o abandonando la práctica. LAWPRO ha identificado la gestión del período de notificación extendido como una parte relevante de la administración de su programa para los abogados que se retiran. Estas pólizas pueden volverse más relevantes a medida que las empresas de servicios profesionales se consolidan y los grupos de profesionales se jubilan.
Se proyecta que la responsabilidad civil profesional específica por proyecto crecerá a una CAGR del 6,1% hasta 2031. La cobertura dedica límites a un proyecto nombrado durante el diseño, la construcción y el período de notificación posterior a la finalización acordado. Esto puede proteger a los propietarios de proyectos y a los equipos de diseño sin recurrir a los límites necesarios para trabajos no relacionados. La Sociedad Nacional de Ingenieros Profesionales señaló el aumento de reclamaciones específicas por proyecto en acuerdos agresivos de diseño-construcción y asociaciones público-privadas. Victor Insurance ofrece responsabilidad civil profesional específica por proyecto para proyectos con valores de construcción de hasta 300 millones de USD. La infraestructura y los trabajos de construcción complejos están expandiendo el uso de esta estructura de póliza.
Análisis Geográfico
Los Estados Unidos representaron el 85,7% del tamaño del mercado de seguros de responsabilidad civil profesional en América del Norte en 2025. Su escala refleja el tamaño de su economía de servicios profesionales, el entorno litigioso y las variadas normas de seguros basadas en cada estado. Las tarifas de siniestros en los Estados Unidos aumentaron un 9% en el primer trimestre de 2026 a medida que la gravedad de las reclamaciones persistió en las capas en exceso. Los departamentos estatales de seguros supervisan los formularios de pólizas, las presentaciones de tarifas y las licencias de las aseguradoras. Los requisitos profesionales para abogados, ingenieros, contadores y asesores financieros crean una demanda variada en 50 sistemas estatales. California, Nueva York y Florida siguen siendo centros de riesgo importantes porque la frecuencia de litigios y la inflación social son agudas.
Canadá tiene una demanda recurrente de primas proveniente de programas de seguros específicos por profesión. LAWPRO proporciona protección obligatoria para más de 32.000 abogados y paralegales de Ontario en ejercicio privado en 2026. Su prima base de 3.250 CAD (2.385 USD) se mantuvo sin cambios por tercer año consecutivo. Los reguladores provinciales de ingeniería participan en un programa secundario de seguro de responsabilidad civil profesional que proporciona cobertura automática sin deducible para los miembros elegibles. Quebec amplió su marco obligatorio en noviembre de 2024, exigiendo a los ingenieros demostrar que sus empleadores mantienen cobertura que cumple con los estándares prescritos.
Se proyecta que México crecerá a una CAGR del 6,4% hasta 2031, convirtiéndolo en el segmento de país de más rápido crecimiento de la región. Los tribunales están mostrando una mayor disposición a otorgar daños civiles más graves y a responsabilizar personalmente a los actores corporativos. Los cambios judiciales implementados desde junio de 2025 pueden reducir la especialización técnica en partes del sistema de resolución de disputas. Esto puede hacer que los resultados legales sean menos predecibles para las empresas de servicios corporativos. El aumento de la actividad transfronteriza y la presencia de empresas de servicios profesionales de América del Norte están respaldando la demanda de productos de errores y omisiones adaptados localmente. El mercado de seguros de responsabilidad civil profesional en América del Norte tiene una base mexicana más pequeña que en los Estados Unidos y Canadá, pero el entorno de responsabilidad civil subyacente se está volviendo más relevante.
Panorama Competitivo
El mercado de seguros de responsabilidad civil profesional en América del Norte cuenta con participantes establecidos como Chubb, AIG/Lexington, AXA XL, Berkshire Hathaway Specialty Insurance, CNA Financial y The Travelers Companies. Estas aseguradoras compiten en líneas de responsabilidad civil profesional estándar y especializada. Los agentes generales gestores están aumentando la competencia en errores y omisiones misceláneos, arquitectos e ingenieros, y responsabilidad civil profesional tecnológica. Ryan Specialty reportó presión de precios sobre las aseguradoras establecidas que atienden a empresas pequeñas y medianas en 2026. Markel identificó el mercado intermedio como una gran oportunidad para las aseguradoras con sólida calidad de datos y capacidades de gestión de riesgos. La competencia es, por lo tanto, más intensa donde la cobertura puede estandarizarse y distribuirse de manera eficiente.
Las aseguradoras líderes están ajustando el diseño de sus productos para satisfacer los riesgos profesionales, tecnológicos y de ciberseguridad relacionados. Pro ERM de Chubb combina responsabilidad civil profesional, servicios tecnológicos, medios de comunicación y cobertura de ciberseguridad en una sola póliza. CFC actualizó sus términos de errores y omisiones tecnológicos en junio de 2026 para identificar las alucinaciones de modelos, el contenido generado por inteligencia artificial y la deriva de modelos como exposiciones cubiertas. ALPS implementó OneShield Market Solutions para LawyerCare en agosto de 2026, respaldando su modelo operativo de canal directo y de corredores. Estas acciones muestran que la claridad en la redacción y la tecnología de distribución son herramientas competitivas importantes. Las aseguradoras deben mantener la disciplina donde las reclamaciones complejas crean un desarrollo de pérdidas más largo y costoso.
Los nuevos participantes digitales se dirigen a los profesionales independientes, las pequeñas empresas tecnológicas y otros compradores que pueden recibir atención limitada de las aseguradoras tradicionales. Hiscox acordó en agosto de 2025 adquirir Corix Insurance Services y Vouch Insurance Company, ampliando su acceso a grupos de clientes especializados y tecnología de corretaje digital. Los requisitos regulatorios en los Estados Unidos crean una barrera porque las aseguradoras necesitan autorización en sistemas de seguros estatales separados. Estos requisitos ralentizan la expansión, pero no impiden que las empresas de tecnología aseguradora bien capitalizadas y los programas respaldados por Lloyd's alcancen una base de clientes nacional. La industria de seguros de responsabilidad civil profesional en América del Norte sigue siendo competitiva, con la experiencia especializada y la capacidad de distribución dando forma a los resultados.
Líderes de la Industria de Seguros de Responsabilidad Civil Profesional en América del Norte
-
Chubb Limited
-
The Travelers Companies, Inc.
-
AIG / Lexington
-
Berkshire Hathaway Specialty Insurance (BHSI)
-
CNA Financial
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: ALPS Property & Casualty Insurance Company se puso en marcha en OneShield Market Solutions para su programa de responsabilidad civil profesional de abogados LawyerCare. La implementación respalda la estrategia de distribución dual de ALPS tras su adquisición de LawyerCare de ProAssurance en 2025, permitiendo al mayor escritor directo de seguros de negligencia de abogados en los Estados Unidos operar tanto su modelo tradicional de distribución directa como un libro de canal de corredores recién adquirido en una plataforma unificada.
- Junio de 2026: CFC Underwriting actualizó los términos de su póliza de errores y omisiones tecnológicos para nombrar afirmativamente las alucinaciones de modelos, el contenido generado por inteligencia artificial y la deriva de modelos como exposiciones cubiertas en siete líneas de productos. Esto marca un desarrollo significativo en la redacción comercial que distingue a CFC de las aseguradoras con posiciones de inteligencia artificial silenciosas o de exclusión, convirtiendo la documentación de gobernanza en una condición de respuesta de cobertura en lugar de simplemente una buena práctica.
- Abril de 2026: Pliable, un programa de errores y omisiones respaldado por Lloyd's administrado por RVNA, una división de DOXA, se lanzó a nivel nacional en los 50 estados de los Estados Unidos, dirigido a autónomos y consultores. El programa agrupa 30 coberturas profesionales y especializadas en una sola póliza a partir de 49 USD por mes, lo que representa un modelo de precios de entrada sin precedentes en la distribución tradicional de responsabilidad civil profesional en América del Norte.
- Octubre de 2025: NEXT Insurance presentó NEXT Pro+, una oferta mejorada de servicios profesionales con cobertura más amplia, precios alineados con el mercado, límites más altos y cotización simplificada para clientes de errores y omisiones de pequeñas empresas. El lanzamiento siguió a la adquisición de NEXT Insurance por parte del Grupo ERGO de Munich Re, reforzando el modelo de distribución digital de la empresa de tecnología aseguradora con el respaldo financiero de un importante reasegurador global.


Alcance del Informe del Mercado de Seguros de Responsabilidad Civil Profesional en América del Norte
| Responsabilidad Civil Profesional Miscelánea/General |
| Responsabilidad Civil Profesional en Construcción y Diseño |
| Errores y Omisiones de Profesionales Financieros e Intermediarios |
| Responsabilidad Civil Profesional Tecnológica |
| Servicios Legales |
| Arquitectura, Ingeniería y Topografía |
| Servicios de Contabilidad y Secretaría Corporativa |
| Asesoría Financiera, Gestión de Fondos y Corretaje de Seguros |
| Consultoría de Gestión, Estrategia y Recursos Humanos |
| Tecnología de la Información, Software, Software como Servicio y Servicios Gestionados |
| Servicios Inmobiliarios y de Gestión de Propiedades |
| Medios de Comunicación, Publicidad, Relaciones Públicas y Eventos |
| Organizaciones de Educación, Formación y Enseñanza |
| Servicios de Viajes, Reclutamiento y Empleo |
| Otros Servicios Profesionales |
| Profesionales Independientes |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Corredores de Seguros |
| Agentes de Seguros |
| Distribución Directa de Aseguradoras |
| Otros Canales |
| Pólizas Anuales de Práctica por Reclamaciones Presentadas |
| Responsabilidad Civil Profesional Específica por Proyecto |
| Cierre y Período de Notificación Extendido |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Producto | Responsabilidad Civil Profesional Miscelánea/General |
| Responsabilidad Civil Profesional en Construcción y Diseño | |
| Errores y Omisiones de Profesionales Financieros e Intermediarios | |
| Responsabilidad Civil Profesional Tecnológica | |
| Por Profesión del Asegurado | Servicios Legales |
| Arquitectura, Ingeniería y Topografía | |
| Servicios de Contabilidad y Secretaría Corporativa | |
| Asesoría Financiera, Gestión de Fondos y Corretaje de Seguros | |
| Consultoría de Gestión, Estrategia y Recursos Humanos | |
| Tecnología de la Información, Software, Software como Servicio y Servicios Gestionados | |
| Servicios Inmobiliarios y de Gestión de Propiedades | |
| Medios de Comunicación, Publicidad, Relaciones Públicas y Eventos | |
| Organizaciones de Educación, Formación y Enseñanza | |
| Servicios de Viajes, Reclutamiento y Empleo | |
| Otros Servicios Profesionales | |
| Por Tamaño de la Empresa Asegurada | Profesionales Independientes |
| Pequeñas y Medianas Empresas | |
| Grandes Empresas | |
| Por Canal de Distribución | Corredores de Seguros |
| Agentes de Seguros | |
| Distribución Directa de Aseguradoras | |
| Otros Canales | |
| Por Estructura de Póliza | Pólizas Anuales de Práctica por Reclamaciones Presentadas |
| Responsabilidad Civil Profesional Específica por Proyecto | |
| Cierre y Período de Notificación Extendido | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de seguros de responsabilidad civil profesional en América del Norte?
La mayor actividad de servicios profesionales, los requisitos de cobertura contractual, la mayor gravedad de las reclamaciones y la responsabilidad civil relacionada con la tecnología están respaldando la demanda.
¿Qué tamaño tiene el mercado de seguros de responsabilidad civil profesional en América del Norte?
El tamaño del mercado se estima en 15,4 mil millones de USD en 2026 y se prevé que alcance los 19 mil millones de USD en 2031 a una CAGR del 4,3%.
¿Qué tipo de producto lidera la cobertura de responsabilidad civil profesional en América del Norte?
Las pólizas misceláneas y generales lideraron con una participación del 38,8% en 2025 porque sirven a un amplio grupo de profesiones sin líneas de productos especializadas.
¿Qué grupo de clientes está creciendo más rápido para este seguro?
Se prevé que los profesionales independientes crezcan a una CAGR del 5,9% hasta 2031 a medida que los programas digitales hacen que la cobertura sea más accesible.
¿Por qué las empresas tecnológicas buscan mayor protección de errores y omisiones?
Las empresas tecnológicas enfrentan una mayor exposición derivada de la entrega de software, los resultados de la inteligencia artificial, el contenido y los problemas de rendimiento de modelos.
¿Qué país está creciendo más rápido en seguros de responsabilidad civil profesional en la región?
Se prevé que México crezca a una CAGR del 6,4% hasta 2031 a medida que las condiciones de responsabilidad civil y la actividad profesional transfronteriza se desarrollan.


 Sus datos están seguros y nunca se venden ni se comparten.

