
Tamaño y Cuota del Mercado de Diseño de Interiores de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
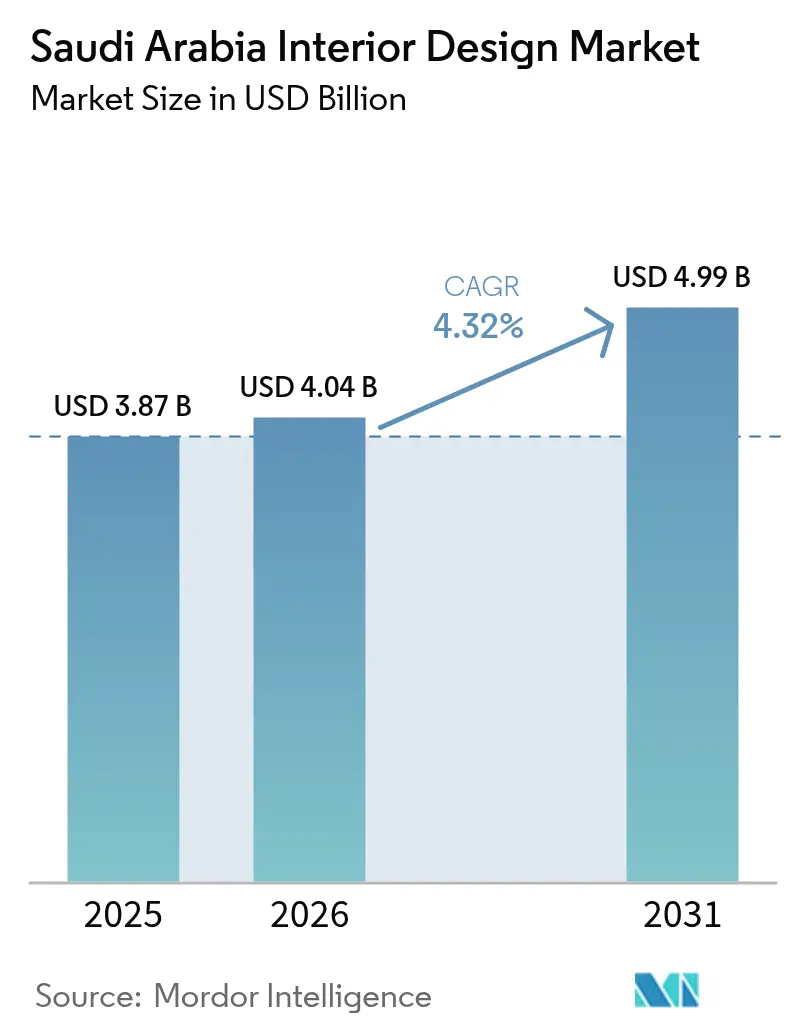
| Tamaño del mercado en el año base (2025) | 3.87 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.32 % |
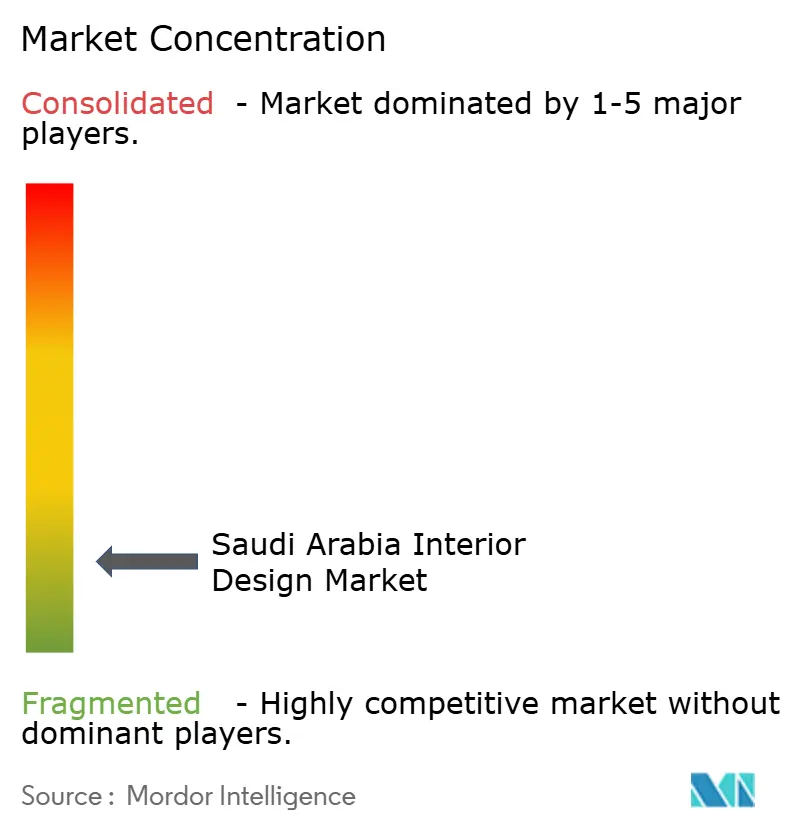
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Diseño de Interiores de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de diseño de interiores de Arabia Saudita en 2026 se estima en USD 4.040 millones, creciendo desde el valor de 2025 de USD 3.870 millones, con proyecciones para 2031 que muestran USD 4.990 millones, creciendo a una CAGR del 4,32% durante el período 2026-2031. La sólida trayectoria está respaldada por la cartera de megaproyectos de la Visión 2030, un récord en la cartera hotelera de 362.000 habitaciones, y un crecimiento sostenido en renovaciones minoristas y residenciales de alto nivel. Los promotores del sector hotelero adelantan la contratación para cumplir con los estándares de lujo, mientras que los propietarios de espacios comerciales impulsan conceptos inmersivos de "economía de la experiencia" que elevan la complejidad de los interiores y el potencial de honorarios. Las reformas hipotecarias amplían la base de propietarios de viviendas accesibles y las herramientas de diseño digital como BIM y RV comprimen los plazos de entrega, permitiendo a las empresas con mayor adopción tecnológica capturar grandes contratos de múltiples sedes. Entretanto, la volatilidad de los costos de importación y la escasez de mano de obra calificada siguen siendo obstáculos que favorecen a los estudios de diseño financieramente resilientes y orientados a la tecnología.
Principales Conclusiones del Informe
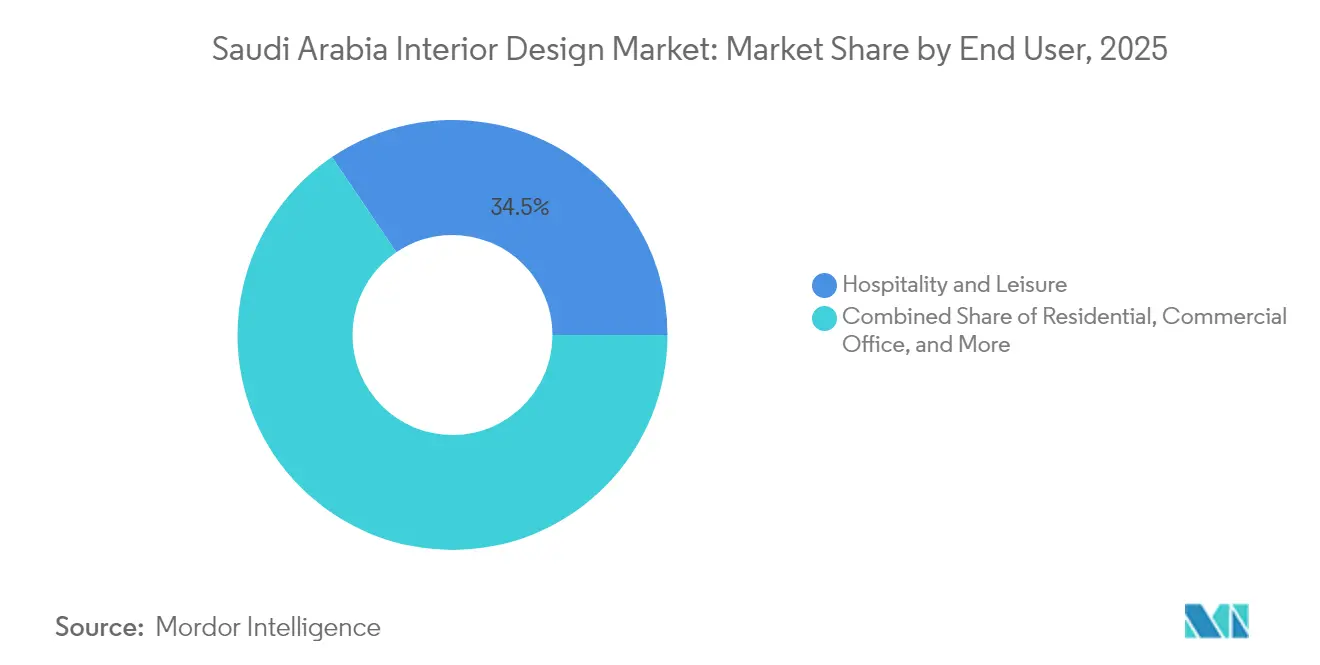
- Por usuario final, Hotelería y Ocio lideró con una cuota de ingresos del 34,48% en 2025, mientras que Comercio Minorista y Restauración se expande a una CAGR del 4,76% hasta 2031.
- Por tipo de proyecto, Nueva Construcción capturó el 60,78% de la cuota del tamaño del mercado de diseño de interiores de Arabia Saudita en 2025, mientras que Renovación y Remodelación está proyectada para incrementarse a una CAGR del 4,94% hasta 2031.
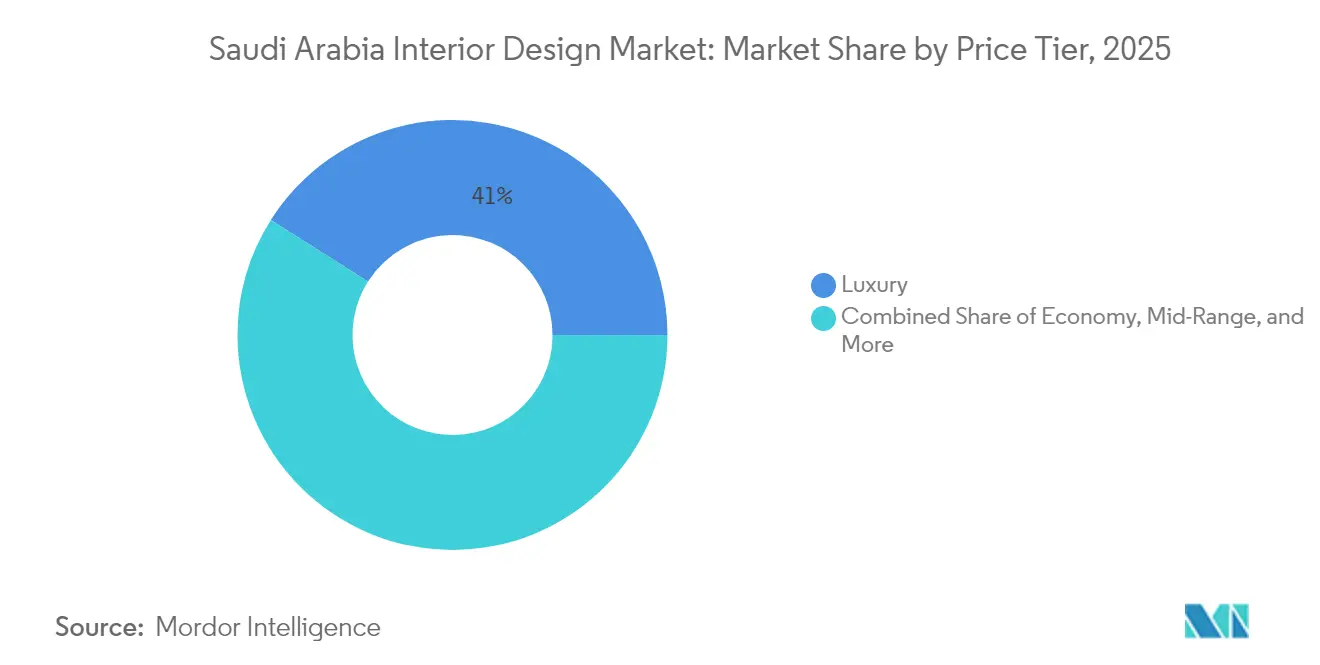
- Por nivel de precio, Lujo acaparó el 41,02% de la cuota del mercado de diseño de interiores de Arabia Saudita en 2025, y se prevé que Ultra-Lujo crezca más rápidamente al 5,56% hasta 2031.
- Por geografía, el Área Metropolitana de Riad representó el 37,76% de la actividad en 2025, mientras que el corredor de Medina y el Noroeste de NEOM avanza a una CAGR del 5,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Diseño de Interiores de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cartera de megaproyectos de la Visión 2030 que acelera interiores comerciales y de hotelería | +1.8% | Nacional, con concentración en el corredor NEOM, Riad, Mar Rojo | Largo plazo (≥ 4 años) |
| Récord en la cartera hotelera (~320.000 habitaciones para 2030) impulsando la demanda de Mobiliario, Accesorios y Equipamiento | +1.2% | Nacional, con énfasis en el Área Metropolitana de Riad, Provincia de La Meca | Mediano plazo (2-4 años) |
| "Economía de la experiencia" en el comercio minorista que impulsa adecuaciones en centros comerciales y restauración | +0.8% | Área Metropolitana de Riad, Provincia Oriental, Provincia de La Meca | Corto plazo (≤ 2 años) |
| Reformas hipotecarias residenciales que desbloquean renovaciones del hogar de nivel medio y alto | +0.6% | Nacional, con ganancias tempranas en Riad, Yeda, Dammam | Mediano plazo (2-4 años) |
| Mandatos de localización que impulsan el crecimiento de los contratistas sauditas de adecuaciones | +0.4% | Nacional | Largo plazo (≥ 4 años) |
| Herramientas de diseño digital (BIM, RV) que acortan plazos de entrega y captan clientes | + 0.3% | Nacional, con adopción temprana en las principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La cartera de megaproyectos de la Visión 2030 acelera los interiores comerciales y de hotelería
La Visión 2030 destina aproximadamente USD 1,6 billones a la construcción, catalizando una demanda sin precedentes para proyectos de interiores de gran formato en complejos turísticos, espacios culturales y distritos de uso mixto[1]Timber Design & Technology, "La Visión 2030 impulsa la demanda de construcción," timberdesignandtechnology.com.. La fábrica de inteligencia artificial DataVolt de USD 5.000 millones en NEOM y el gasto de SAR 1.300 millones en automatización de Samsung C&T ilustran la combinación de fabricación avanzada con acabados de primera calidad[2]EqualOcean, "Samsung C&T invierte SAR 1.300 millones en automatización de NEOM," equalocean.com. Los 12 complejos ecolujosos de Red Sea Global, todos operados con energía renovable, obligan a los diseñadores a integrar soluciones de cero emisiones netas sin sacrificar la estética de cinco estrellas. El Complejo Real de las Artes del Parque Rey Salmán, de 400.000 m² más 16 hoteles, extiende las oportunidades de diseño de interiores hasta bien entrada la próxima década. En conjunto, estos proyectos permiten a las empresas escalar equipos especializados en hotelería de ultra-lujo, entretenimiento temático y diseño regenerativo.
Récord en la cartera hotelera que impulsa la demanda de Mobiliario, Accesorios y Equipamiento
El objetivo del país de 362.000 habitaciones para 2030 representa USD 110.000 millones en desembolsos de capital y un aumento correspondiente en pedidos de mobiliario, accesorios y equipamiento. Four Seasons operará cinco propiedades en Arabia Saudita, incluido el complejo de bienestar de 220 habitaciones de AMAALA con 26 residencias de marca, lo que refuerza la orientación de primer nivel. La concentración geográfica en Riad y el emergente corredor NEOM permite que los centros de contratación optimicen la logística a través de proyectos simultáneos. Solo la Fase Uno de AMAALA agrega 2.000 habitaciones en 12 complejos, respaldando contratos de adecuación de alto volumen que recompensan a las empresas expertas en la ingeniería de valor de especificaciones de lujo. El cumplimiento de las normas de conservación de energía SBC 601 diferencia aún más a los estudios de diseño que pueden integrar soluciones eficientes de Mecánica, Electricidad y Fontanería sin comprometer la experiencia del huésped.
La "economía de la experiencia" en el comercio minorista impulsa las adecuaciones en centros comerciales y restauración
El prototipo de centro comercial inmersivo de The Avenues Riyadh, por USD 1.200 millones, señala el pivote del comercio minorista de productos básicos hacia destinos experienciales que fusionan gastronomía, entretenimiento y cultura. Los promotores encargan extensos sistemas de señalización, paredes de medios interactivos y zonas flexibles que evolucionan con el rápidamente cambiante comportamiento del consumidor. Downtown Design Riyadh, que debutó en mayo de 2025, posiciona al Reino como un centro de abastecimiento de productos de interiores de primera calidad al conectar marcas globales con proyectos locales. Los interiores comerciales alcanzan entre SAR 13.000 y SAR 19.000 por m² en restaurantes de alto nivel, preservando los márgenes de las empresas de diseño incluso ante la inflación de costos de materiales. La CAGR del 4,98% del segmento depende del apetito de los consumidores más jóvenes por espacios sociales e instagrameables que fusionan tecnología, narrativa y acabados de calidad hotelera.
Reformas hipotecarias residenciales que desbloquean renovaciones de nivel medio y alto
El crédito hipotecario alcanzó SAR 10.060 millones en noviembre de 2024, con el financiamiento de apartamentos en aumento del 60,6% interanual, ampliando el grupo de clientes de renovación. Los préstamos subsidiados con tasas de interés del 3,5% al 4,5% y relaciones préstamo-valor del 90% apuntan a un 70% de propiedad de vivienda nacional para 2030. Los precios de las villas de lujo de SAR 7.500 a SAR 10.000 por m² en los distritos exclusivos de Riad proporcionan generosos presupuestos para interiores, especialmente cuando los promotores trasladan el 70-80% de los aumentos en los costos de construcción a los compradores. Las reformas de propiedad extranjera amplían aún más la demanda, atrayendo capital del CCG en sentido amplio y de Europa hacia barrios de prestigio. La apreciación concentrada de precios en el Norte de Riad promueve estudios de diseño centrados en el vecindario que optimizan el abastecimiento y la implementación de la fuerza laboral.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de mano de obra calificada en oficios de interiores avanzados y software | -0.9% | Nacional, con impacto agudo en Riad, corredor NEOM | Mediano plazo (2-4 años) |
| Retrasos en los ciclos de pago en proyectos públicos y megaproyectos | -0.7% | Nacional, con concentración en megaproyectos | Corto plazo (≤ 2 años) |
| Costos de materiales de primera calidad dependientes de importaciones y volatilidad cambiaria | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Estrictas cuotas de saudización que elevan la base de costos operativos | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra calificada en oficios de interiores avanzados y software
Las cuotas de saudización del 30% para empresas de ingeniería entraron en vigor en julio de 2024, intensificando la búsqueda de talento local calificado[3]Cercli, "Normas de Saudización para Empresas de Ingeniería," cercli.com. . Los empleadores ahora incurren en obligaciones de planes de formación independientemente del tamaño, según las enmiendas de 2025 a la Ley Laboral, elevando los gastos de cumplimiento[4]Clyde & Co, "Enmiendas a la Ley Laboral Saudita de 2025," clydeco.com. La adopción de BIM y RV otorga a empresas con fluidez digital como Nesma Group una ventaja competitiva mediante la coordinación libre de conflictos y la fabricación modular. Por el contrario, los estudios que carecen de profundidad digital se enfrentan a retrasos en los proyectos, sobrecostos y puntuaciones de habilitación reducidas en las licitaciones de megaproyectos. Los límites de visas para especialistas extranjeros agravan el cuello de botella en los oficios artesanales críticos para las adecuaciones de ultra-lujo.
Retrasos en los ciclos de pago en proyectos públicos y megaproyectos
Alrededor del 31,6% de los empleos en construcción en Arabia Saudita enfrentaron disputas de pago en 2024, obstaculizando el flujo de caja de los contratistas. NEOM ha documentado retrasos en los reembolsos a proveedores, mientras que la prohibición de intereses del Código Civil impide la compensación por pagos tardíos. Un estudio de MDPI revisado por pares validó el retraso en los pagos como un riesgo sistémico para el cumplimiento de plazos y la solvencia de las empresas. Las empresas de diseño de interiores deben financiar compromisos iniciales considerables en materiales y mano de obra especializada antes de la facturación por hitos. Como resultado, las empresas con sólido capital ganan participación de mercado y los estudios boutique de nicho se asocian cada vez más con grupos más grandes o son adquiridos por ellos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final: El Dominio de la Hotelería Impulsa el Posicionamiento de Primera Calidad
Hotelería y Ocio controló el 34,48% del mercado de diseño de interiores de Arabia Saudita en 2025, reflejando el impulso del Reino hacia la diversificación del turismo. Operadores de cinco estrellas como Four Seasons, Mandarin Oriental y Rosewood se posicionan para anclar los megaproyectos, asegurando marcos de diseño multipropiedad que abarcan habitaciones de huéspedes, residencias de marca y centros de bienestar integrales. Comercio Minorista y Restauración, con una CAGR del 4,76%, se beneficia del enfoque de los promotores de centros comerciales en distritos gastronómicos inmersivos que difuminan la frontera entre la gastronomía y el entretenimiento. Las oficinas comerciales siguen las ambiciones de servicios financieros de la Visión 2030, mientras que los interiores sanitarios rastrean el crecimiento demográfico y los flujos de turismo médico. Las instalaciones industriales, logísticas y educativas bajo el grupo "Otros" avanzan en los mandatos de modernización, ofreciendo flujos de trabajo estables y basados en especificaciones.
Las empresas de diseño especializadas en hotelería obtienen descuentos más profundos de proveedores y paquetes estandarizados de Mobiliario, Accesorios y Equipamiento que aceleran la entrega en programas multifase. Los especialistas en adecuaciones minoristas co-crean sistemas de señalización y puntos de contacto experienciales con marcas de estilo de vida internacionales que buscan presencia regional. Los ocupantes corporativos incorporan centros de colaboración que reflejan las preferencias de trabajo híbrido, impulsando la demanda de zonificación acústica, mobiliario modular y acentos biofílicos. Los interiores sanitarios pivotan hacia distribuciones centradas en el paciente que combinan protocolos de control de infecciones con comodidades similares a las hoteleras para atraer clientela internacional. Los proyectos industriales y educativos adoptan materiales duraderos y de bajo mantenimiento, generando pedidos predecibles y basados en volumen que equilibran carteras con gran peso en hotelería de ultra-lujo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Proyecto: Liderazgo de Nueva Construcción con Aceleración de Renovaciones
Nueva Construcción representó el 60,78% del mercado de diseño de interiores de Arabia Saudita en 2025, impulsado por megaproyectos como NEOM, Red Sea Global y Qiddiya. Estos conjuntos planificados comprimen décadas de construcción en audaces cronogramas, haciendo más comunes las asociaciones de diseño-construcción de extremo a extremo. La enorme demanda de metros cuadrados permite a las empresas de interiores asegurar compras a granel, optimizar la logística y experimentar con ensamblajes modulares que mitigan las restricciones de obra. Sin embargo, Renovación y Remodelación, si bien menor hoy, crecerá a una CAGR del 4,94%, sostenida por el auge del crédito hipotecario, la relajación de la propiedad extranjera y la creciente reposición de activos entre propiedades comerciales envejecidas. La cuota de renovación también se beneficia de las actualizaciones de convergencia del SBC que desencadenan renovaciones para eficiencia energética, accesibilidad y preparación para edificios inteligentes.
Los contratistas de renovación destacan en la organización por fases del trabajo alrededor de locales ocupados, aprovechando los turnos nocturnos y los elementos prefabricados para limitar el tiempo de inactividad. Los promotores asignan presupuestos de renovación para refrescar áreas públicas, introducir quioscos de registro digital y ampliar salones de coworking que monetizan espacios infrautilizados. Los propietarios de alto patrimonio invierten en cocinas de extensión, baños de spa y vestidores que elevan las valoraciones de las propiedades. Los propietarios comerciales renuevan para atraer inquilinos conscientes de los criterios ESG, priorizando iluminación LED, materiales con bajo contenido de compuestos orgánicos volátiles y controles de climatización accionados por sensores. La dualidad entre la grandiosidad de terrenos vírgenes y la agilidad de edificios existentes posiciona a las casas de diseño diversificadas para suavizar los ciclos de ingresos ante las oscilaciones de las tasas de interés.
Por Nivel de Precio: Liderazgo del Lujo con Emergencia del Ultra-Lujo
Los interiores de Lujo mantuvieron una cuota del 41,02% en 2025, reflejando tanto el poder adquisitivo local como el estatus del país como destino de visitantes de alto perfil. Los acabados incluyen mármoles importados, accesorios de bronce a medida y carpintería artesanal que elevan los presupuestos de los proyectos muy por encima de los promedios regionales. El Ultra-Lujo, con una previsión de crecimiento anual del 5,56%, apunta a clientes con patrimonio ultra-alto a través de los enclaves Magna y Sindalah de NEOM, los retiros de bienestar de AMAALA y los palacios reales remodelados. Los niveles Económico y Rango Medio atienden la expansión de la vivienda para la clase media, hoteles de construcción industrializada e instalaciones del sector público que priorizan la durabilidad sobre la opulencia. La división por nivel de precio permite a las empresas recalibrar la asignación de recursos, desde habitaciones modulares con ingeniería de costos hasta suites de alta costura únicas revestidas de estuco saudita trabajado a mano.
El Ultra-Lujo exige suites de hotelería con circuitos de spa dedicados, ascensores panorámicos de vidrio e instalaciones de arte inmersivas impulsadas por cartografía de proyección avanzada. El Lujo sigue siendo un motor de volumen en hoteles de aeropuerto, residencias de marca y sedes corporativas que proyectan estatus sin caer en la extravagancia. Los proyectos de Rango Medio aprovechan los prototipos de marcas estándar globales adaptados a los referentes culturales locales, ofreciendo canalizaciones estables ideales para contratistas de capitalización media. Los interiores Económicos maximizan la fabricación fuera de obra para reducir la mano de obra in situ, haciéndolos atractivos para estrategias de comercialización rápida en ciudades secundarias. Las estrategias de abastecimiento de materiales se bifurcan: las normas de contenido local elevan la producción de canteras domésticas para la piedra, mientras que los propietarios de ultra-lujo siguen importando raras losas italianas de Calacatta y Lapislázuli francés.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
El Área Metropolitana de Riad registró una cuota del 37,76% del mercado de diseño de interiores de Arabia Saudita en 2025, dinamizada por SAR 75.000 millones en inversiones de infraestructura vinculadas a la EXPO 2030. El corazón verde del Parque Rey Salmán alberga 16 hoteles, galerías y una ópera, consolidando la demanda cultural a largo plazo. El segmento de viviendas de lujo de la capital creció un 10,7% en 2024, impulsando a los estudios boutique a establecer microoficinas en el Norte de Riad para una supervisión de obras más ágil. La expansión por USD 7.200 millones del Aeropuerto Internacional Rey Salmán apunta a 120 millones de pasajeros anuales, desencadenando rediseños de interiores de terminales alineados con el viaje biométrico sin fricciones. Los grandes proyectos de uso mixto, como el recinto patrimonial de la Puerta de Diriyah, requieren la integración meticulosa de motivos Najdi en entornos de hotelería moderna.
La Provincia de La Meca, que abarca Yeda y La Meca, opera con un motor dual de turismo religioso y desarrollos turísticos en el Mar Rojo. Las obras reanudadas de la Torre de Yeda implican una nueva inversión estructural de SR 712 millones, reviviendo los paquetes de interiores de supertorres para miradores y salones VIP. La Bienal de Arte Islámico 2025 exhibió musallas modulares a base de palma datilera, lo que señala el potencial de materiales regionales sostenibles en los interiores convencionales. Los complejos costeros ven una demanda de paletas inspiradas en el coral que respetan las directrices medioambientales mientras cautivan a los prósperos buceadores y aficionados a la navegación. Dammam, centrada en la logística, acelera las adecuaciones de oficinas industriales junto con alojamientos para el personal que cumplen con las normas mejoradas de bienestar de los trabajadores.
Medina y el corredor Noroeste de NEOM representan el cluster de más rápido crecimiento con una CAGR del 5,12%, amplificado por la instalación DataVolt de USD 5.000 millones y el centro de automatización de Samsung C&T. El complejo Shebara de NEOM presenta villas flotantes con cubiertas de observación subacuáticas transparentes, empujando a los diseñadores a fusionar la ingeniería de grado marino con el lujo de cinco estrellas. El concepto del rascacielos invertido de Aquellum agrega amarres de yates subterráneos y arcadas comerciales en puentes aéreos, generando novedosas soluciones de iluminación y ventilación. La redevelopment patrimonial de Medina se alinea con el turismo de fe, requiriendo una restauración respetuosa que combine la caligrafía islámica con controles de edificios inteligentes para la gestión de multitudes. El programa de "Turismo de Verano" del sur de Asir y los proyectos costeros del norte de Tabuk extienden la demanda de interiores hacia mercados emergentes en desarrollo.
Panorama regulatorio
La actividad de diseño de interiores y acondicionamiento en Arabia Saudita está determinada por el cumplimiento de productos y los controles de importación supervisados por la Organización Saudí de Normas, Metrología y Calidad (SASO). Los muebles y productos de interior relacionados suelen tramitarse a través del Programa de Seguridad de Productos Saudí SALEEM mediante la plataforma electrónica de conformidad SABER, donde los importadores obtienen un Certificado de Conformidad de Producto (PCoC) y un Certificado de Conformidad de Envío (SCoC) para los artículos regulados. Las exigencias de etiquetado, incluido el etiquetado en árabe, y los requisitos basados en pruebas para artículos como los productos tapizados crean una barrera de cumplimiento que afecta las decisiones de especificación, las listas de proveedores aprobados y los plazos de adquisición para proyectos de hostelería y comercio minorista.
En cuanto al movimiento transfronterizo, la Autoridad de Zakat, Impuestos y Aduanas (ZATCA) administra los procesos aduaneros y los aranceles, incluido el paso del CCG a un sistema arancelario aduanero integrado basado en códigos HS de 12 dígitos, vigente desde el 1 de enero de 2025, lo que incrementa la necesidad de una clasificación precisa de los FF&E. La documentación de importación se está digitalizando cada vez más en los flujos de trabajo de despacho, y los puertos sauditas introdujeron un requisito de paletización para las importaciones en contenedores vigente desde el 8 de mayo de 2025, lo que afecta el embalaje, la consolidación y la planificación de entregas en obra para muebles voluminosos y materiales de acabado. El desarrollo del sector y la orientación profesional también están vinculados a organismos gubernamentales como la Comisión de Arquitectura y Diseño, dependiente del Ministerio de Cultura, que respalda de manera más amplia la arquitectura y el diseño de interiores mediante programas e iniciativas sectoriales.
Análisis de la cadena de valor
La cadena de valor comienza con la demanda del lado del cliente proveniente de promotores hoteleros, propietarios de locales comerciales, propietarios residenciales y entidades vinculadas al gobierno, seguida por el diseño conceptual, el desarrollo del diseño y los servicios de gestión del diseño, y luego la coordinación detallada de MEP, seguridad de vida y cumplimiento normativo. La entrega generalmente avanza hacia la licitación y la selección de subcontratistas (contratistas de acondicionamiento, ebanistería, especialistas en MEP, iluminación, AV y oficios de interfaz de fachada), seguida de la adquisición de FF&E y materiales de acabado, la fabricación (talleres de ebanistería locales y proveedores regionales junto con importaciones), la instalación, la puesta en marcha y la entrega. Los flujos de trabajo digitales, como BIM y los sistemas de permisos de proyectos, se están integrando cada vez más en las etapas iniciales, lo que reduce los ciclos de revisión y facilita la implementación en múltiples sitios.
El abastecimiento y la logística son la parte de la cadena más sensible en costos y plazos, ya que los acabados premium y los FF&E de marca dependen de las importaciones. Los pasos de conformidad de SASO a través de SABER, la clasificación arancelaria de ZATCA y los requisitos de manejo portuario influyen directamente en los plazos. La política de localización y adquisición también determina las decisiones de canal, incluidos los requisitos de contenido local en las adquisiciones públicas que fomentan la fabricación local, el ensamblaje o las asociaciones con contratistas de acondicionamiento sauditas. Los programas de financiamiento industrial y capacidad respaldan la expansión de muebles y productos de madera nacionales, mientras que la visibilidad de la cartera residencial a través de programas y plataformas de vivienda nacional ayuda a proveedores y empresas de diseño y construcción a alinear centros de adquisición, almacenamiento y secuenciación de instalación en múltiples desarrollos.
Panorama Competitivo
Estudios internacionales como HKS, Foster + Partners y Wilson Associates compiten junto a campeones domésticos como Dar Al Riyadh y Godwin Austen Johnson, creando un mercado de diseño de interiores de Arabia Saudita moderadamente fragmentado. Las empresas se diferencian a través del dominio de los códigos de construcción sauditas, el historial en megaproyectos y la capacidad de absorber largos ciclos de pago sin comprometer la calidad. El liderazgo en diseño digital importa; el BIM modular de Mecánica, Electricidad y Fontanería habilitado por BIM de Nesma Group contribuye a instalaciones libres de conflictos que reducen semanas de los cronogramas. Las credenciales de sostenibilidad también generan primas, ya que Red Sea Global exige el estándar LEED Oro o superior para los interiores de hotelería. Mientras tanto, las cuotas de saudización reconfiguran las estrategias de capital humano, alentando las empresas conjuntas que combinan el talento internacional en diseño con la ejecución saudita sobre el terreno.
Los conglomerados con abundante liquidez adquieren cada vez más estudios boutique para asegurar competencias de nicho en ultra-lujo, bienestar o restauración cultural. Las marcas extranjeras se asocian con contratistas de adecuaciones locales para navegar las regulaciones de contratación y los requisitos de documentación en árabe. Los consorcios de contratación mejoran la cobertura cambiaria para materiales de primera calidad importados, mitigando los picos de costos que ascendieron entre el 6% y el 8% anual entre 2024 y 2025. La integración de la cadena de valor, desde el diseño conceptual hasta la fabricación de mobiliario, emerge como una cobertura frente a la incertidumbre en el suministro, ilustrada por la nueva planta de carpintería de Al-Mismari Group en Riad. En general, la escala, la tecnología y la fluidez regulatoria superan a las ofertas de precio más bajo como factores decisivos en la adjudicación de licitaciones.
Las oportunidades de espacio en blanco surgen en la renovación de sitios patrimoniales para hotelería boutique, la integración de elementos biofílicos en oficinas de gran altura y el uso de materiales de economía circular como particiones de aluminio reciclado. Los inversores institucionales con conciencia ESG buscan socios de diseño que puedan cuantificar los ahorros en carbono incorporado y rastrear la procedencia de los materiales. El auge de las residencias de marca vinculadas a operadores hoteleros difumina la frontera residencial-hotelera, profundizando la integración de interiores de amenidades al estilo de conserjería en unidades privadas. La gestión del riesgo de pago sigue siendo vital; las entidades de mayor tamaño negocian anticipos basados en hitos o microcertificaciones para mantener el flujo de caja. Se espera que la cuota de mercado se incline hacia las empresas que combinan autenticidad cultural con eficiencia moderna durante el próximo ciclo de inversión.
Líderes de la Industria de Diseño de Interiores de Arabia Saudita
Dar Al Riyadh
Havelock One Interiors
Depa Interiors Saudi
AMAQ Interiors
A&T Group Interiors
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se centra en alinear los servicios de diseño de interiores con el gran ritmo de construcción y entrega de vivienda de Arabia Saudita, al tiempo que se reduce el riesgo de entrega derivado de los FF&E importados. El Programa de Vivienda y la expansión residencial relacionada generan una demanda recurrente de paquetes de interiores estandarizados y repetibles (de gama media a lujo) que pueden implementarse en clústeres. Los lanzamientos de unidades sobre plano a través de plataformas como Sakani también aumentan la necesidad de opciones de acondicionamiento de entrega rápida y basadas en especificaciones, así como programas de mejora para propietarios. El impulso de la construcción en 2026 se ve respaldado por el Índice de Construcción Saudí de Alrajhi Capital, que alcanzó 56,3 en junio de 2026, lo que sostiene entornos de licitación activos para alcances de interiores en proyectos residenciales y vinculados a infraestructura.
Una segunda área de oportunidad es la localización de la cadena de suministro y el acondicionamiento industrializado, impulsados por los mandatos de contenido local, los requisitos aduaneros y de conformidad, y la presión de cronograma en los megadesarrollos y desarrollos de uso mixto. La inversión corporativa proporciona un ancla concreta, con Emirates Stallions Group (a través de Vision Furniture & Decoration Factory) asegurando un acuerdo de 16 años por 13.000 m² de espacio de almacén en Arabia Saudita (mayo de 2025), lo que refleja una estrategia para expandir la producción y el almacenamiento localizados a fin de reducir los plazos de entrega de muebles y paquetes de interiores. El posicionamiento industrial respaldado por el gobierno también favorece ofertas de mayor valor, incluida la fabricación inteligente y automatizada y los componentes de interiores modulares, evidenciado por la concesión del estatus de "Fábrica del Futuro" por parte del Ministerio de Industria y Recursos Minerales a Saudi Emaar Furniture & Design. Fabricantes nacionales como Qnadeel Furniture destacan la capacidad local para puertas, paneles de pared y mobiliario institucional que puede especificarse en programas gubernamentales y grandes programas privados.
Desarrollos recientes del sector
- Abril de 2026: Depa PLC informó haber recibido los ingresos de una ampliación de capital tras su admisión regulatoria, en línea con iniciativas de crecimiento en sus operaciones regionales de soluciones de interiores, incluida actividad vinculada a Arabia Saudita. El capital adicional respalda las necesidades de capital de trabajo y la planificación de capacidad para proyectos de ciclo largo en los que los materiales y la mano de obra especializada deben financiarse antes de los pagos por hitos. El movimiento coincide con un entorno de mercado en el que la solidez del balance influye en la precalificación y la confiabilidad de entrega en programas de megaproyectos.
- Mayo de 2025: Emirates Stallions Group, a través de Vision Furniture & Decoration Factory, asegurA un acuerdo de 16 años por 13.000 m² de espacio de almacén en Arabia Saudita, lo que subraya la inversión en producción y almacenamiento localizados que puede reducir los plazos de entrega de muebles y paquetes de interiores. El acuerdo señala una localización continua de la cadena de suministro de interiores para respaldar desarrollos residenciales y de uso mixto a gran escala.
- Junio de 2024: Dar Al Riyadh recibió un contrato de servicios de diseño por parte de la Comisión Real para Jubail y Yanbu, ampliando su participación en flujos de trabajo de desarrollo liderados por el gobierno. El contrato respalda la demanda sostenida de capacidades de gestión y coordinación de diseño con dominio de los códigos sauditas en múltiples activos.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para esta metodología, el mercado abarca los servicios de diseño de interiores pagados prestados dentro de Arabia Saudita para entornos interiores, donde el trabajo de diseño respalda la función, las necesidades de seguridad y la apariencia y sensación de los espacios.
Exclusiones de alcance: excluimos la venta de productos de mobiliario y decoración, la contratación de construcción y los honorarios de diseño arquitectónico puro cuando no forman parte de un contrato definido de servicio de diseño de interiores.
Descripción general de la segmentación
- Por Usuario Final
- Residencial
- Oficina Comercial
- Hotelería y Ocio
- Comercio Minorista y Restauración
- Sanidad
- Otros (Industrial y Logística, Educación, etc.)
- Por Tipo de Proyecto
- Nueva Construcción
- Renovación / Remodelación
- Por Nivel de Precio
- Económico
- Rango Medio
- Lujo
- Ultra-Lujo
- Por Región
- Área Metropolitana de Riad
- Provincia de La Meca (incl. Yeda, La Meca)
- Provincia Oriental
- Medina y Noroeste (corredor NEOM)
- Región Sur (Asir)
- Norte y Centro - Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer la estructura inicial de la demanda y fundamentar supuestos que puedan verificarse posteriormente. Nos basamos principalmente en fuentes públicas y oficiales como la Autoridad General de Estadística de Arabia Saudita, el Ministerio de Asuntos Municipales y Rurales y Vivienda, el Banco Central Saudí, y estadísticas de aduanas o comercio sobre materiales de interior importados que influyen en la actividad de renovación.
Para mantener el modelo bien fundamentado, también consultamos anuncios de proyectos de construcción e inmobiliarios de programas gubernamentales, además de normas y directrices que afectan las especificaciones de interiores (por ejemplo, publicaciones relacionadas con el Código de Construcción Saudí). Junto a esto, revisamos informes anuales de empresas, presentaciones a inversores y cobertura de prensa acreditada en busca de señales sobre la cartera de proyectos, cambios de precios y contratación. Se utilizaron suscripciones pagas solo cuando fue necesario para datos financieros e inteligencia empresarial, noticias y finanzas, verificaciones a nivel de envío de importación y exportación, y bases de datos de patentes para el seguimiento de la actividad de diseño y materiales. Las fuentes mencionadas aquí son ilustrativas, y también se utilizaron muchos otros documentos públicos para la verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se fijan los honorarios de diseño y cómo están cambiando los volúmenes de proyectos en los interiores residenciales y comerciales en Arabia Saudita. Conversamos con una combinación de empresas de diseño, participantes del ecosistema de acondicionamiento, consultores de proyectos y partes interesadas del lado comprador, y la discusión se utilizó para evaluar la utilización, los ciclos típicos de proyectos y cómo difiere la demanda regional dentro del Reino.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 19% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 19% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con un conjunto de demanda descendente construido a partir de la actividad de construcción e inmobiliaria saudí, que luego se traduce en gasto en servicios de diseño de interiores utilizando supuestos de penetración y tarifas de honorarios por uso final. Los totales se corroboran posteriormente con aproximaciones ascendentes selectivas, donde se aplican recuentos de proyectos muestreados y rangos típicos de honorarios de diseño para validar el valor general y ajustar los valores atípicos.
Los insumos clave utilizados en el modelo incluyen la intensidad de la cartera de proyectos no residenciales (hostelería, oficinas, salud y educación), la entrega de unidades residenciales y la propensión a la renovación, los honorarios de diseño promedio como porcentaje de los presupuestos de interiores, los cambios en la combinación de niveles de precio y la concentración regional de proyectos (por ejemplo, mayor actividad en las grandes áreas metropolitanas). Cuando los comentarios de las entrevistas mostraron que las adjudicaciones de proyectos se estaban retrasando o escalonando, los supuestos de volumen se moderaron y luego se verificaron nuevamente frente a señales de construcción más amplias.
Para la previsión, se utiliza el análisis de escenarios de modo que la demanda pueda ajustarse según la rapidez con la que los grandes desarrollos pasan de la planificación a la ejecución y cómo cambian los precios con las condiciones de mano de obra y materiales. Donde las verificaciones ascendentes presentaban vacíos, los cubrimos utilizando rangos conservadores para las tarifas de honorarios y la frecuencia de proyectos, y luego mantuvimos el total final dentro de los límites sugeridos por indicadores independientes y comentarios de expertos.
Validación de datos y ciclo de actualización
La validación se realiza mediante un conjunto de verificaciones escalonadas antes de finalizar los valores. Los resultados se comparan con señales independientes, como la dirección del gasto en construcción, el impulso de adjudicación de proyectos y las tendencias de ingresos reportadas por proveedores de servicios relevantes, y luego se revisan y corrigen las grandes variaciones con cambios de supuestos documentados.
Se realiza una segunda revisión por parte de un analista para verificar la lógica matemática, la continuidad de un año a otro y la razonabilidad de los movimientos de precios y volumen. Si nueva información genera un cambio material en el flujo de proyectos o el comportamiento de los honorarios, se vuelve a contactar a los encuestados para confirmar la dirección y magnitud del cambio. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes impactan significativamente la demanda, después de lo cual se completa una revisión final justo antes de la entrega.
Tamaño del mercado de diseño de interiores de Arabia Saudita según Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el diseño de interiores en Arabia Saudita a menudo difieren porque las empresas no miden lo mismo, aunque el título parezca idéntico. Las diferencias suelen provenir de qué se cuenta como servicio, qué año se trata como base y cómo se convierten el momento y la fijación de precios de los proyectos en un único valor en USD.
Algunas estimaciones externas amplían el alcance combinando los honorarios de diseño de interiores con la ejecución del acondicionamiento de interiores y el gasto en productos relacionados. Para Mordor Intelligence, solo se contabilizan los ingresos por servicios de diseño de interiores prestados en Arabia Saudita, y se excluyen la contratación adyacente y la venta de productos, de modo que el valor permanezca vinculado a la actividad de servicios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,87 mil millones de USD (2025) | |
| Consultoría Regional A | 4,09 mil millones de USD (2024) | Utiliza un año base diferente y parece combinar el diseño con un conjunto más amplio de gasto en proyectos de interiores, lo que puede elevar el valor reportado cuando se incluyen implícitamente el acondicionamiento y el mobiliario. |
| Editorial del Sector B | 4,10 mil millones de USD (2025) | Se basa en supuestos agresivos de aceleración de proyectos y una progresión de precios más rápida, y la estimación es menos transparente respecto de cómo se tratan los desarrollos retrasados o escalonados en el gasto anual. |
La tabla muestra que la selección del año y lo que se incluye dentro del alcance explican la mayor parte de la dispersión en los valores. Cuando se aísla el ingreso proveniente únicamente de servicios y luego se verifica frente a la actividad de proyectos y rangos de honorarios realistas, el resultado es más fácil de rastrear hasta variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de diseño de interiores de Arabia Saudita en 2031?
Las previsiones indican que el mercado alcanzará USD 4.990 millones en 2031, reflejando una CAGR del 4,32% desde los niveles de 2026.
¿Qué segmento de usuario final contribuye actualmente con los mayores ingresos?
Hotelería y Ocio contribuye con la mayor cuota, con un 34,48%, respaldada por la cartera hotelera récord.
¿Dónde se espera el crecimiento regional más rápido?
El corredor de Medina y el Noroeste de NEOM muestra la expansión más rápida, con una CAGR proyectada del 5,12% hasta 2031.
¿Cómo afectan las cuotas de saudización a las empresas de diseño?
Las cuotas exigen el 30% de personal saudita en los equipos de ingeniería, elevando los costos de contratación y acelerando la inversión en programas de formación.
¿Cuáles son las principales restricciones al crecimiento del mercado?
La escasez de mano de obra calificada y los retrasos en los ciclos de pago en megaproyectos públicos ejercen la mayor presión a la baja sobre la CAGR del sector.
¿Qué nivel de precio se expande más rápidamente?
El nivel Ultra-Lujo crece a un 5,56% anual a medida que los megaproyectos apuntan a visitantes y residentes con patrimonio ultra-alto.
Última actualización de la página el:


