
Tamaño y Participación del Mercado de EPS Automotriz de Rusia
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
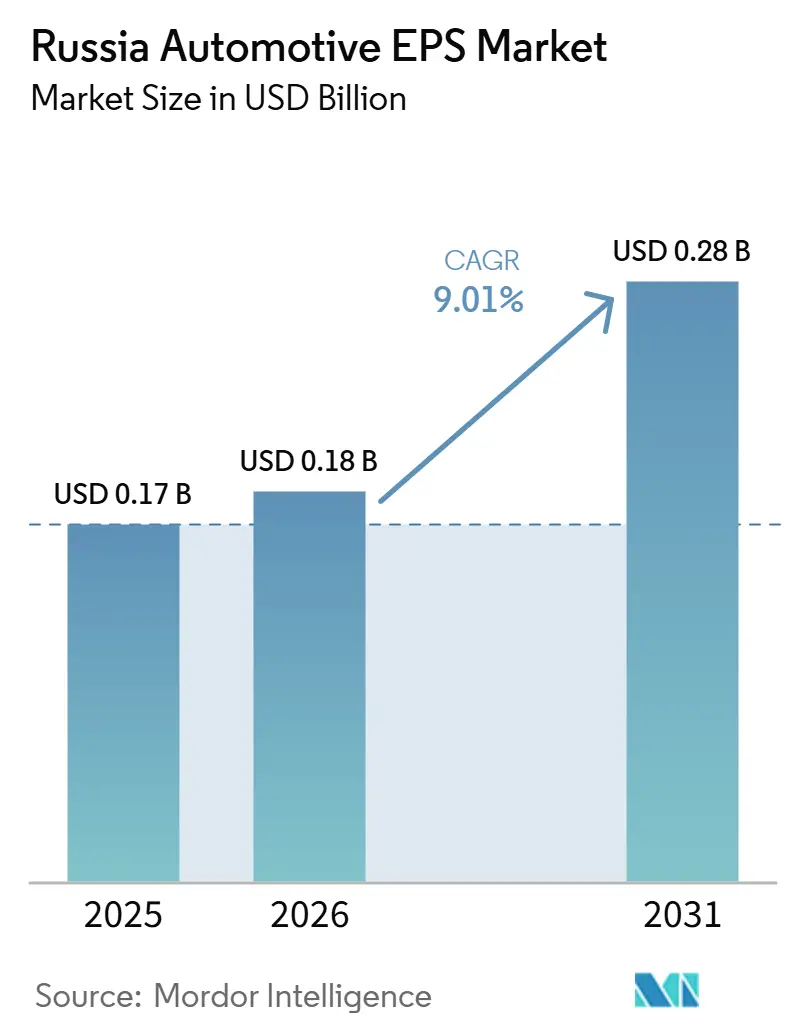
| Tamaño del mercado en el año base (2025) | 170.12 Millones de dólares |
| Tamaño del Mercado (2026) | 180.34 Millones de dólares |
| Tamaño del Mercado (2031) | 280.75 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.01 % |
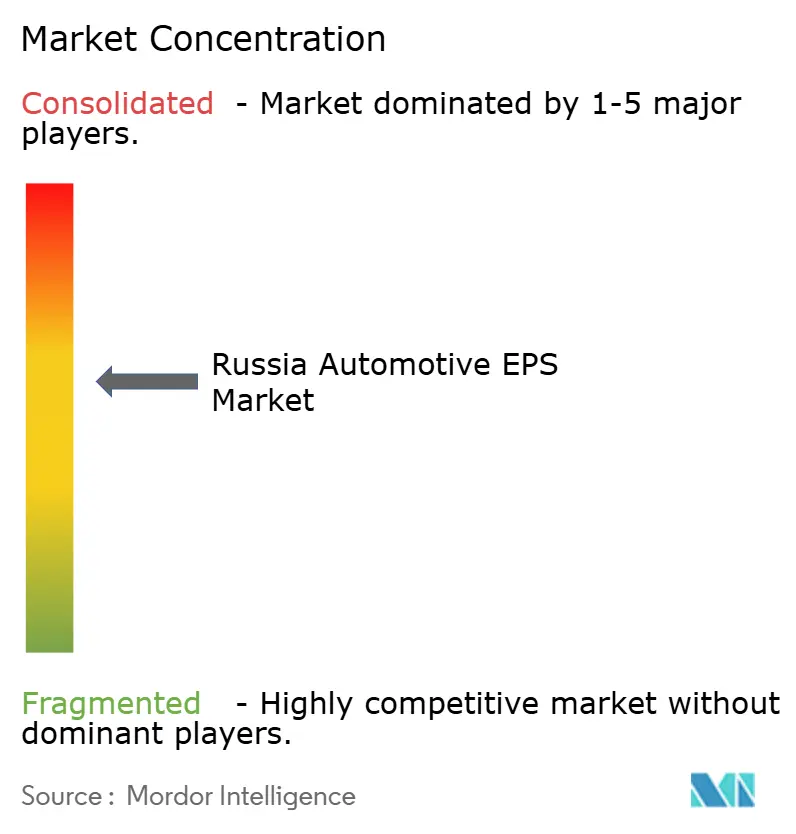
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de EPS Automotriz de Rusia por Mordor Intelligence
El tamaño del mercado ruso de EPS automotriz fue valorado en 170,12 millones de USD en 2025 y se proyecta que se expanda desde 180,34 millones de USD en 2026 hasta 280,75 millones de USD en 2031, registrando una CAGR del 9,01% entre 2026 y 2031. La producción de automóviles de pasajeros en Rusia cayó un 11,8% hasta 673.000 unidades en 2025; sin embargo, el mercado ruso de EPS automotriz continúa creciendo porque la penetración de EPS por vehículo está aumentando a medida que los fabricantes de equipos originales (OEM) se centran en la eficiencia de combustible y la electrificación vehicular, incluso cuando la producción permanece bajo presión. El mercado ruso de EPS automotriz también está siendo reconfigurado por la sustitución de importaciones, y ese cambio aún muestra riesgos de ejecución, ya que JSC Avtoelektronika reportó una caída de ingresos de 2,2 veces hasta RUB 4.300 millones (aproximadamente 51,6 millones de USD) en 2025, después de que AvtoVAZ rechazara casi 21.000 unidades de EPS por problemas de calidad relacionados con el diseño. El crecimiento en el mercado ruso de EPS automotriz está, por tanto, vinculado no solo a la recuperación de unidades, sino también a un movimiento constante desde los sistemas de columna hacia configuraciones de doble piñón y asistencia en cremallera que conllevan un precio de venta promedio más alto por vehículo. El panorama competitivo en el mercado ruso de EPS automotriz sigue dividido entre líderes tecnológicos globales y proveedores nacionales vinculados a programas cautivos, mientras que la empresa conjunta de febrero de 2026 entre Wuhu Sterling Steering System y Rulevye Systemy añade una nueva ruta de fabricación de liderazgo chino en Togliatti. Esto deja al mercado ruso de EPS automotriz con una clara oportunidad para los proveedores que puedan combinar producción local, calidad estable y capacidad de dirección preparada para ADAS, a medida que Rusia incorpora más plataformas chinas y actualiza sus programas de vehículos nacionales.
Conclusiones Clave del Informe
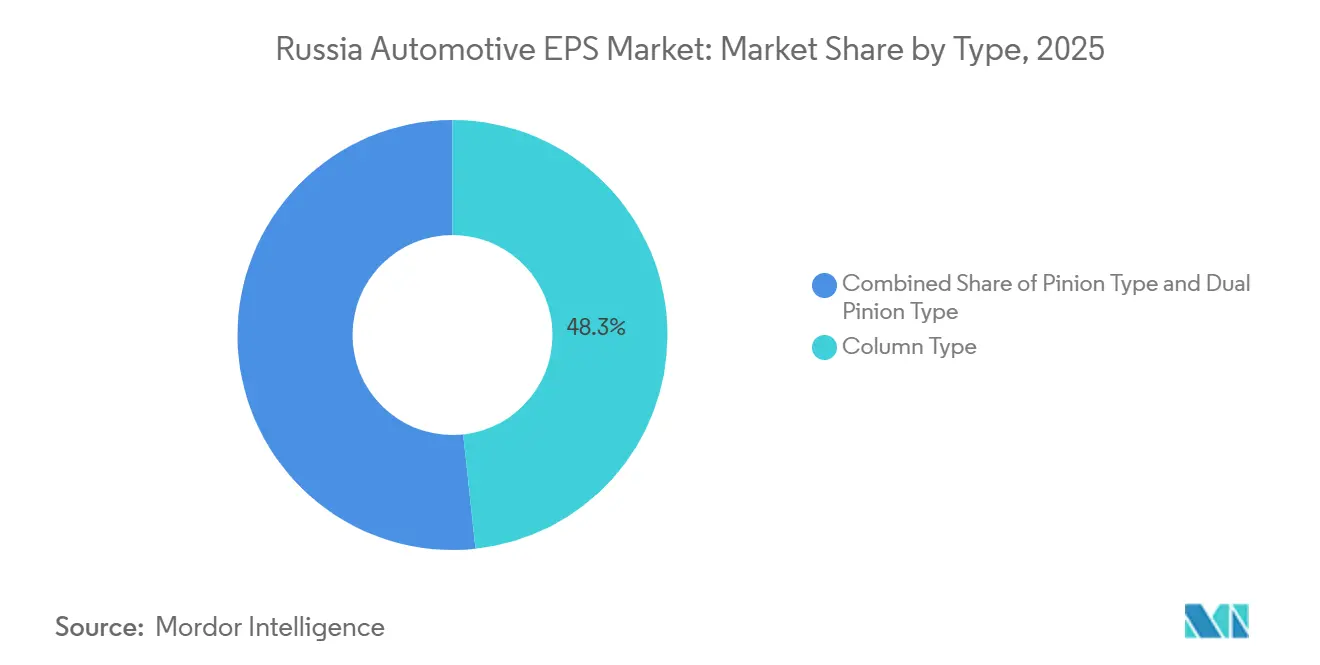
- Por tipo, el EPS de tipo columna mantuvo el 48,27% de la participación del mercado ruso de EPS automotriz en 2025, mientras que se proyecta que el tipo de doble piñón crezca a una CAGR del 9,12% durante 2026-2031.
- Por tipo de componente, la cremallera o columna de dirección representó el 45,37% del tamaño del mercado ruso de EPS automotriz en 2025, mientras que se prevé que los sensores se expandan a una CAGR del 9,23% durante 2026-2031.
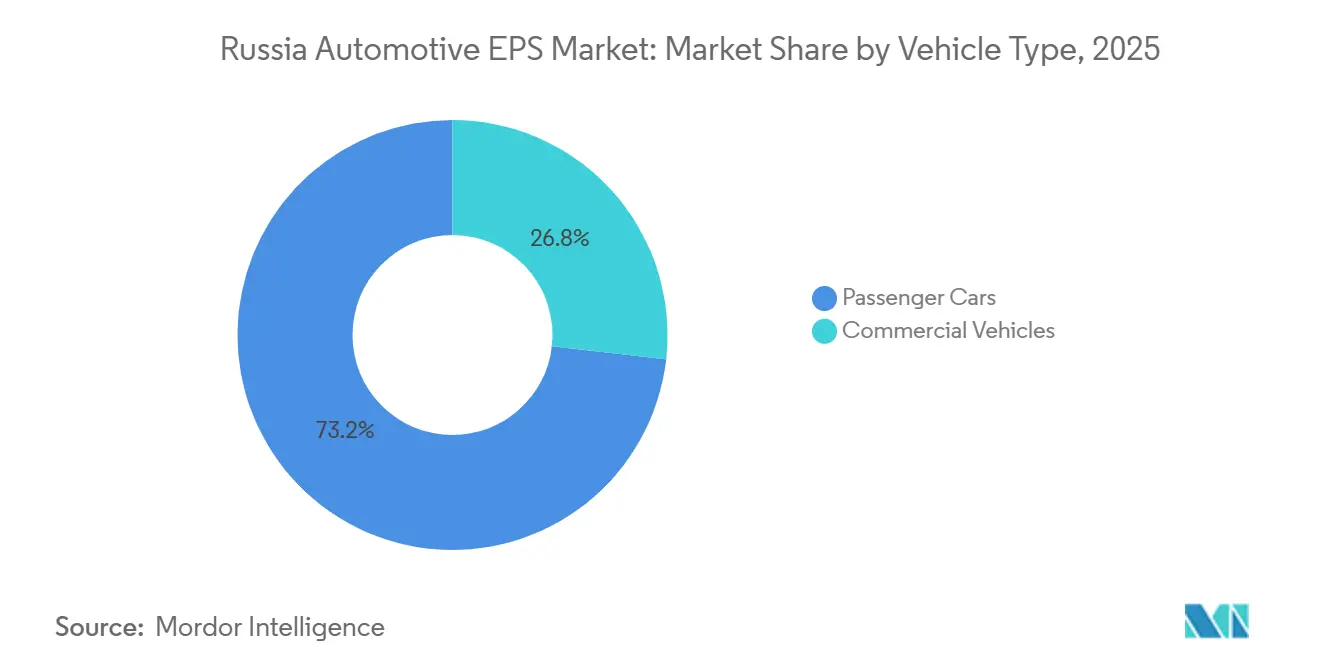
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron el 73,15% de la participación del mercado ruso de EPS automotriz en 2025, mientras que se proyecta que los vehículos comerciales crezcan a una CAGR del 9,17% durante 2026-2031.
- Por tipo de propulsión, los vehículos con motor de combustión interna (MCI) representaron el 58,19% del tamaño del mercado ruso de EPS automotriz en 2025, mientras que se proyecta que los vehículos eléctricos de batería crezcan a una CAGR del 9,32% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de EPS Automotriz de Rusia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida electrificación de plataformas de vehículos | +1.8% | Nacional, con concentración en los clústeres de ensamblaje de vehículos eléctricos de Moscú, Togliatti y Kaliningrado | Mediano plazo (2-4 años) |
| Creciente demanda de eficiencia de combustible y reducción de emisiones | +1.5% | Desbordamiento global; los Distritos Federales Central y del Volga lideran la adopción nacional | Corto plazo (≤ 2 años) |
| Mandatos regulatorios para la integración de ADAS | +1.2% | Nacional, con presión de cumplimiento temprano sobre los OEM en la región de Moscú | Mediano plazo (2-4 años) |
| Avances en I+D de dirección por cable | +0.8% | I+D global, con aplicaciones piloto en plataformas rusas premium (AURUS) | Largo plazo (≥ 4 años) |
| Colaboración de Nivel 1/2 en módulos de electrotren motriz de 48 V | +0.7% | Núcleo en Asia-Pacífico, con desbordamiento hacia Rusia a través del ensamblaje localizado de OEM chinos | Mediano plazo (2-4 años) |
| Calibración de dirección por software OTA para personalización masiva | +0.6% | Nacional, centrado en programas de OEM de vehículos conectados en Moscú | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Electrificación de Plataformas de Vehículos
El avance de Rusia hacia trenes de potencia electrificados sigue siendo pequeño en volumen absoluto, pero tiene una importancia directa para el mercado ruso de EPS automotriz, ya que cada plataforma local de vehículo eléctrico o híbrido incrementa la necesidad de sistemas de dirección controlados electrónicamente. La producción nacional de vehículos eléctricos e híbridos se triplicó interanualmente hasta 15.000 unidades en 2025, y estos vehículos representaron el 6% de la producción total de vehículos nacionales, lo que creó una base instalada de EPS mayor de lo que la tendencia de producción principal sugería por sí sola [1]. Los vehículos eléctricos de batería no utilizan una fuente de vacío accionada por motor, por lo que la dirección hidráulica no es una opción viable en esas plataformas, y el EPS se convierte en la solución requerida por diseño. Moskvich amplió ese cambio cuando presentó los todoterrenos M70 y M90 en febrero de 2026, tras el inicio de la producción en diciembre de 2025, y esos lanzamientos añadieron nueva demanda de contenido de dirección moderno en vehículos fabricados localmente. Esto significa que el mercado ruso de EPS automotriz puede seguir avanzando incluso si la producción total de vehículos ligeros permanece irregular, porque el valor del contenido por vehículo electrificado está aumentando a medida que nuevos programas entran en producción.
Creciente Demanda de Eficiencia de Combustible y Reducción de Emisiones
La eficiencia de combustible sigue siendo una razón práctica para la adopción de EPS en Rusia porque tanto los OEM como los compradores responden a la presión de los costos operativos, y el EPS elimina la resistencia constante creada por los sistemas de bomba hidráulica. El borrador proporcionado por el usuario indica que el EPS puede recuperar entre un 3% y un 5% en eficiencia de combustible, y ese beneficio importa en un mercado donde los vehículos de motor de combustión interna aún representaban el 58,19% de la demanda de EPS en 2025. AvtoVAZ produjo 324.558 vehículos Lada en 2025 y ya incorpora EPS de tipo columna en prácticamente todos los modelos Lada actuales, lo que demuestra que el argumento económico del EPS frente a la dirección hidráulica ya ha sido aceptado en los programas de automóviles de pasajeros de mayor volumen del país. El mercado de EPS automotriz ruso también se beneficia del rediseño de productos a nivel local, ya que las notas de entrada indican que Itelma Group desarrolló una unidad de tipo columna de 8,8 kg para reemplazar un diseño anterior de 10,5 kg a 11 kg para los programas Lada Iskra, mejorando la eficiencia y reduciendo el peso del sistema. Ese cambio mantiene al mercado de EPS automotriz ruso vinculado no solo a la regulación, sino también a la economía cotidiana del vehículo que recompensa los conjuntos de dirección más ligeros y eficientes.
Mandatos Regulatorios para la Integración de ADAS
Rusia está construyendo un marco regulatorio que apoya la conducción automatizada y crea una señal de aprovisionamiento anticipada para sistemas de dirección capaces de gestionar el control electrónico, la redundancia y la operación a prueba de fallos. El Ministerio de Transporte está actualizando los marcos para vehículos altamente automatizados y tiene como objetivo las operaciones no tripuladas de Nivel 4 y Nivel 5 en todas las carreteras rusas a partir del 1 de septiembre de 2027, lo que impulsa a los OEM a consolidar arquitecturas de dirección conformes mucho antes de esa fecha. Rosstandart también está desarrollando 5 normas GOST para la seguridad y funcionalidad de vehículos automatizados, y los requisitos de respuesta de dirección en esa trayectoria se alinean con sistemas EPS controlados electrónicamente o sistemas de dirección por cable, en lugar de alternativas hidráulicas. El mercado ruso de EPS automotriz, por tanto, se beneficia de un ciclo de demanda efectiva más largo, ya que los programas de vehículos planificados para 2027 a 2030 necesitan sistemas de dirección con capacidad ADAS durante la etapa de adquisición que tiene lugar ahora [2]. Rusia ya contaba con 90 camiones autónomos de Nivel 3 en carreteras públicas en 2025, lo que demuestra que el ADAS para vehículos comerciales no es teórico y ya está generando una demanda a corto plazo de sistemas EPS con capacidad de detección integrada.
Avances en I+D de Dirección por Cable
El paso del EPS convencional hacia la dirección por cable se está volviendo más relevante para el mercado de EPS automotriz ruso porque las tecnologías habilitadoras ya están entrando en producción en serie en redes de proveedores que llegan a Rusia a través de programas de OEM globales y chinos. ZF ya produce sistemas de dirección por cable para el ET9 de NIO y suministra tanto el actuador del volante como el actuador redundante del engranaje de dirección, lo que muestra con qué rapidez la tecnología está pasando del trabajo piloto al uso comercial. Nexteer espera lanzar 2 programas de dirección por cable en el primer semestre de 2026, mientras que el 50% de sus reservas de 2025 apoyaron plataformas de vehículos eléctricos o mixtas de vehículos eléctricos y de motor de combustión interna, lo que confirma que la dirección basada en software está pasando a la combinación de productos convencional. El borrador también señala que los OEM chinos que ensamblan vehículos en Rusia están adoptando la arquitectura de 48 V, y ese camino de diseño apoya sistemas de dirección de respuesta más rápida que pueden reducir la brecha entre el EPS avanzado y los diseños de dirección por cable completa. Murom Machine-Building Plant añadió otro paso local en febrero de 2026 cuando lanzó la producción de cremalleras de EPS para vehículos premium AURUS, lo que demuestra que Rusia está moviendo los programas domésticos premium hacia sistemas de asistencia en cremallera antes de que emerja una mayor disponibilidad de dirección por cable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor costo unitario frente a los sistemas hidráulicos en automóviles de bajo costo | -1.5% | Nacional, más pronunciado en los Distritos Federales del Volga y de los Urales, donde la demanda de vehículos de gama de entrada es más alta | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de semiconductores para controladores de motor | -1.2% | Global, con impacto desproporcionado en Rusia dada la dependencia de importaciones que supera el 75% para las unidades de microcontrolador de grado automotriz | Mediano plazo (2-4 años) |
| Sensación de dirección limitada y preocupaciones de seguridad en mercados emergentes | -0.8% | Nacional, posventa y segmentos de OEM de baja especificación | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad en columnas accionadas electrónicamente | -0.7% | Nacional, amplificado por el entorno de guerra electrónica de Rusia y los requisitos de cumplimiento del Reglamento ONU N.° 155/ISO 21434 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Unitario Frente a los Sistemas Hidráulicos en Automóviles de Bajo Costo
El costo unitario sigue siendo el freno más claro para el mercado ruso de EPS automotriz, ya que los programas de vehículos de gama de entrada aún compiten con presupuestos de adquisición ajustados, y los contratos de gran volumen amplifican incluso las pequeñas primas de componentes. Los programas Lada se encuentran en el centro de esa presión, ya que AvtoVAZ produjo 324.558 vehículos en 2025, y la disciplina de costos en estas plataformas de alto volumen limita la rapidez con que los sistemas de dirección de mayor valor pueden descender en la escala de precios. El borrador también muestra que la localización no ha resuelto el problema por sí sola, ya que los ingresos de JSC Avtoelektronika en 2025 cayeron a RUB 4.300 millones (51,6 millones de USD) tras las rechazos relacionados con la calidad que redujeron la aceptación de envíos. Ese resultado es importante porque un proveedor local que falla en calidad puede elevar el costo total de propiedad a través de la exposición a garantías, retrabajos e interrupciones de producción, incluso si el precio de compra nominal parece más bajo. Hasta que las tasas de defectos y los rendimientos de producción mejoren, el mercado ruso de EPS automotriz seguirá enfrentando resistencia en el segmento de automóviles de menor costo, donde cada decisión de aprovisionamiento se evalúa frente a la asequibilidad inmediata.
Volatilidad de la Cadena de Suministro de Semiconductores para Controladores de Motor
La exposición a semiconductores sigue siendo una debilidad estructural para el mercado de EPS automotriz ruso porque las unidades de microcontrolador de control de motor aún dependen en gran medida de las importaciones y se encuentran en el núcleo de cada unidad de EPS. El Ministerio de Industria y Comercio de Rusia confirmó en febrero de 2025 que solo 330 de 740 categorías críticas de componentes automotrices habían sido localizadas, dejando sin resolver las brechas en unidades de microcontrolador y semiconductores de potencia para los sistemas de control de vehículos nacionales. El borrador indica que la dependencia de unidades de microcontrolador de grado automotriz aún superaba el 75%, y añade que una interrupción del 20% en la asignación de los principales proveedores de semiconductores podría afectar entre el 40% y el 50% del volumen de ensamblaje de unidades de control de vehículos nacionales. Los plazos de entrega para piezas de SiC y MOSFET de grado automotriz también se extendieron a 20 o 30 semanas durante eventos de suministro recientes, lo que significa que la planificación de la producción puede verse interrumpida mucho antes de que se agoten las existencias físicas. El programa estatal de Desarrollo de Electrónica de Rusia está destinado a apoyar los microcontroladores de grado automotriz nacionales, pero el cronograma de calificación aún se sitúa más allá de la mayor parte de la ventana de pronóstico actual, por lo que el mercado de EPS automotriz ruso permanece expuesto hasta 2031.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Doble Piñón Gana Terreno a Medida que el EPS de Columna Madura
El EPS de tipo columna mantuvo el 48,27% de la participación del mercado ruso de EPS automotriz en 2025, lo que lo mantuvo firmemente en el liderazgo entre los formatos de sistemas de dirección. Esa posición provino del uso sostenido en los programas Lada Granta y Lada Vesta, donde las limitaciones de empaquetado y el ensamblaje de bajo costo aún favorecen la actuación integrada en columna sobre configuraciones más avanzadas. El suministro nacional también se mantuvo centrado en las plataformas vinculadas a AvtoVAZ, lo que ayudó a los sistemas de columna a mantener la base instalada más amplia, incluso cuando los problemas de calidad de los proveedores complicaron la narrativa de localización. La industria rusa de EPS automotriz sigue dependiendo de los sistemas de columna para los automóviles de pasajeros convencionales, ya que se adaptan mejor a las necesidades actuales de los programas de gama de entrada y media que las alternativas de mayor costo.
El Tipo de Doble Piñón es el formato de más rápido crecimiento con una CAGR del 9,12% durante 2026-2031, y esa brecha refleja un cambio en los requisitos de plataforma más que un simple ciclo de reemplazo. Las configuraciones de doble piñón se adaptan más naturalmente a los vehículos habilitados para ADAS que necesitan una respuesta de actuador más fuerte y mayor redundancia para el mantenimiento de carril y el soporte de dirección de emergencia. Los programas de ensamblaje de OEM chinos en Rusia están elevando esa combinación porque las plataformas de todoterrenos de tamaño mediano utilizan arquitecturas de cremallera y piñón con mayor frecuencia y aportan un diseño de dirección más avanzado a la producción local. Esto significa que el mercado ruso de EPS automotriz está evolucionando hacia una combinación de tipos de mayor valor incluso antes de que la dirección por cable se convierta en una realidad de producción generalizada, y es probable que la industria rusa de EPS automotriz experimente el mayor avance donde las plataformas de origen chino escalen aún más.

Por Tipo de Componente: Los Sensores se Convierten en el Motor del Margen
Los componentes de cremallera o columna de dirección representaron el 45,37% del tamaño del mercado ruso de EPS automotriz en 2025, lo que mantuvo el hardware estructural como el mayor conjunto de valor en la combinación de componentes. Esta categoría también es la más expuesta a la política de localización porque se conecta directamente con la metalurgia nacional, la capacidad de ensamblaje y los vínculos de proveedores de larga data en torno a los programas de Togliatti y AvtoVAZ. La empresa conjunta de Rulevye Systemy de febrero de 2026 con Wuhu Sterling apuntó directamente a este espacio, lo que muestra dónde se encuentra la oportunidad de fabricación local inmediata dentro del mercado ruso de EPS automotriz. Los motores de dirección siguieron siendo el siguiente bloque de valor importante porque los programas de vehículos locales especifican cada vez más diseños sin escobillas que admiten menor ruido, mejor eficiencia y mayor refinamiento en los vehículos de pasajeros vinculados a marcas chinas.
Los sensores son el tipo de componente de más rápido crecimiento con una CAGR del 9,23% durante 2026-2031, y ese aumento está vinculado a la expansión de las arquitecturas de dirección preparadas para ADAS más que a un aumento generalizado en la producción de vehículos. Cada sistema de dirección con capacidad ADAS necesita al menos detección de par y ángulo, mientras que los sistemas de doble piñón y asistencia en cremallera añaden más puntos de detección en el lado de la rueda de carretera y aumentan la intensidad de componentes por unidad. El borrador indica que el mercado de sensores de posición de dirección de Rusia cubrió entre 1,8 millones y 2,5 millones de unidades anuales en 2026 y que la penetración de EPS podría aumentar del 70% hacia el 85%-90% de los vehículos nuevos para 2035, lo que respalda una sólida trayectoria de volumen para los componentes de detección. Esto eleva los ingresos más rápido que la producción de vehículos porque los sensores tienen un margen por unidad más alto que las piezas estructurales, por lo que el mercado ruso de EPS automotriz está ganando valor a partir del contenido electrónico incluso cuando el crecimiento del ensamblaje central se mantiene moderado.
Por Tipo de Vehículo: Los Programas de Flotas y Vehículos Comerciales son la Categoría de Demanda Latente
Los automóviles de pasajeros mantuvieron el 73,15% de la participación del mercado ruso de EPS automotriz en 2025, lo que mantuvo al segmento en el centro de todas las decisiones de volumen y aprovisionamiento. Ese liderazgo se construyó sobre la cartera Lada y sobre la creciente presencia de automóviles de pasajeros de marca china ensamblados bajo acuerdos de localización en Rusia. La información de entrada también señala que el bloque de producción de la UEEA suministró 0,95 millones de vehículos para el mercado ruso en 2025 y que los automóviles de pasajeros representaron el 85% de ese total, lo que confirma la base de demanda que sustenta el mercado ruso de EPS automotriz. Moskvich añadió 2 lanzamientos de todoterrenos en febrero de 2026, y AvtoVAZ continúa integrando EPS en su gama Lada actual, por lo que los automóviles de pasajeros siguen siendo el segmento ancla para el contenido de dirección nacional e importado.
Se prevé que los vehículos comerciales crezcan a una CAGR del 9,17% durante 2026-2031, y ese ritmo parece modesto solo porque la base sigue siendo mucho más pequeña que la de los automóviles de pasajeros. Rusia contaba con 90 camiones autónomos de Nivel 3 en carreteras públicas en 2025 y planeaba prototipos de camiones no tripulados de Nivel 5 en 2026, lo que vincula los programas de dirección comercial directamente con una actuación electrónica de mayor especificación. Murom Machine-Building Plant reforzó esa trayectoria en febrero de 2026 cuando lanzó ejes portales eléctricos para autobuses eléctricos KAMAZ junto con cremalleras EPS para vehículos AURUS, lo que demuestra que la actividad de producción financiada ya está en marcha. El mercado ruso de EPS automotriz podría, por tanto, experimentar un avance más pronunciado en las aplicaciones comerciales si el transporte de carga autónomo, los autobuses eléctricos y la economía de flotas de alto kilometraje siguen impulsando la demanda hacia sistemas de dirección gestionados electrónicamente.
Por Tipo de Propulsión: El Impulso de los Vehículos Eléctricos de Batería Enmascara una Transición más Compleja
Los vehículos con motor de combustión interna (MCI) representaron el 58,19% del tamaño del mercado ruso de EPS automotriz en 2025, lo que muestra que la mayor parte de la demanda aún provenía de trenes de potencia convencionales, incluso cuando la electrificación ganaba atención. Los nuevos registros de vehículos eléctricos alcanzaron 12.500 unidades en 2025 y aún representaban menos del 1% del mercado de automóviles nuevos, mientras que las ventas de vehículos eléctricos de batería también disminuyeron interanualmente, por lo que la base para la demanda de dirección totalmente eléctrica de batería siguió siendo estrecha en términos absolutos. Eso mantuvo la demanda de EPS en plataformas MCI vinculada principalmente a las ganancias de eficiencia de combustible, la mejora del ruido y las vibraciones, y el reemplazo continuo de la dirección hidráulica en vehículos de mercado masivo, más que a la electrificación del tren de potencia por sí sola. Los modelos híbridos formaron la capa de transición porque la producción nacional de vehículos eléctricos e híbridos se triplicó hasta 15.000 unidades en 2025, lo que mostró una clara inversión en plataformas a pesar del débil volumen de ventas de vehículos eléctricos de batería.
Los vehículos eléctricos de batería son el segmento de propulsión de más rápido crecimiento con una CAGR del 9,32% durante 2026-2031, y esa perspectiva se basa en un requisito técnico firme, ya que los vehículos eléctricos de batería no pueden utilizar sistemas de dirección hidráulica. El borrador señala que la demanda de vehículos eléctricos en el primer trimestre de 2026 aumentó un 22,5% respecto al primer trimestre de 2025 y que Evolute reportó un aumento de ventas de 5,6 veces, lo que indica que las plataformas eléctricas nacionales están ganando más tracción de lo que sugería el dato anual completo de 2025. A medida que AvtoVAZ y Moskvich amplían sus carteras eléctricas, es probable que el mercado ruso de EPS automotriz dirija una mayor proporción del aprovisionamiento futuro hacia rutas de suministro nacionales y sino-rusas que puedan satisfacer las necesidades de dirección específicas de los vehículos eléctricos de batería.
Análisis Geográfico
El mercado ruso de EPS automotriz está geográficamente concentrado en 2 distritos federales que configuran la mayor parte de los volúmenes de pedidos de proveedores, las decisiones de contenido local y las prioridades de inversión. El Distrito Federal Central lidera la combinación de vehículos de mayor especificación a través de las operaciones en la región de Moscú y el programa Moskvich, mientras que Kaliningrado añade peso industrial a través de la huella de fabricación multisitio de Avtotor. Moskvich está produciendo los todoterrenos M70 y M90 en 2026, y estos programas más recientes generan demanda de contenido de dirección más avanzado que las líneas de vehículos de gama de entrada más antiguas. Avtotor opera 7 sitios de producción que incluyen sistemas de control electrónico y fabricación de motores eléctricos, lo que otorga al clúster occidental mayor capacidad en sistemas de vehículos adyacentes que son relevantes para la integración de EPS. Esta parte del mercado ruso de EPS automotriz, por tanto, tiene mayor exposición a plataformas más nuevas, mayor contenido electrónico y lógica de diseño importada de programas de vehículos chinos.
El Distrito Federal del Volga sigue siendo el principal centro de volumen para el mercado ruso de EPS automotriz, ya que Togliatti y el corredor más amplio de Samara anclan el ensamblaje de AvtoVAZ, la producción de componentes de dirección y los nuevos esfuerzos de localización. Rulevye Systemy opera dentro de esta base industrial, y su empresa conjunta con Wuhu Sterling fue registrada en febrero de 2026 con un capital autorizado de RUB 137,5 millones (aproximadamente 1,79 millones de USD) y compromisos de inversión total de RUB 1.200 millones (aproximadamente 15,62 millones de USD), lo que muestra cómo el área se está convirtiendo en el punto focal para la nueva localización de EPS de cremallera y columna. La inercia de adquisición también apoya estos clústeres establecidos porque la homologación de tipo bajo el Reglamento Técnico de la UEEA TR CU 018/2011 mantiene el aprovisionamiento de los OEM alineado con proveedores y centros de fabricación probados. Esto otorga al clúster del Volga un papel estable dentro del mercado ruso de EPS automotriz, incluso mientras la combinación de proveedores en sí misma está cambiando.
Fuera de los 2 principales centros, la región de Vladímir se está convirtiendo en un sitio de producción especializado tras el lanzamiento por parte de Murom Machine-Building Plant de cremalleras EPS para vehículos premium AURUS y ejes portales eléctricos para autobuses eléctricos KAMAZ en febrero de 2026, con el apoyo del Fondo de Desarrollo Industrial de Rusia. Kaluga sigue siendo estratégicamente relevante porque JSC Avtoelektronika sigue siendo la mayor fuente nacional de EPS de tipo columna a pesar de su contracción de ingresos en 2025, y el uso de Itelma por parte de AvtoVAZ como alternativa no ha eliminado a Kaluga del mapa de suministro. El Extremo Oriente de Rusia, especialmente Vladivostok, sigue funcionando más como un punto de reimportación y montaje final para kits de vehículos chinos que como una base de fabricación de dirección completa. A medida que esos programas de localización maduren, se espera que la región avance hacia un ensamblaje SKD más limitado con mayores requisitos de contenido de EPS de los que tiene actualmente. El patrón más amplio en el mercado ruso de EPS automotriz es una división este-oeste donde la captura de valor nacional sigue centrada en el ensamblaje y el hardware localizado, mientras que el poder de fijación de precios en muchos subconjuntos avanzados permanece en manos de proveedores de origen en la región Asia-Pacífico que sirven a vehículos de marcas chinas.
Panorama Competitivo
El mercado ruso de EPS automotriz muestra una concentración moderada en el nivel tecnológico porque un pequeño conjunto de proveedores globales aún controla la mayor parte de la capacidad avanzada de programas EPS, la profundidad de software y la experiencia en múltiples plataformas. JTEKT Corporation, ZF Friedrichshafen AG, Robert Bosch GmbH, Nexteer Automotive Corporation y NSK Ltd. siguen siendo el grupo de referencia para los contratos de dirección avanzada que alimentan las cadenas de suministro rusas directamente o a través de programas de vehículos chinos. JTEKT reportó ingresos consolidados de JPY 1,9249 billones (aproximadamente 12,13 mil millones de USD) para el ejercicio fiscal que finalizó en marzo de 2026, mientras que Nexteer entregó ingresos récord de 4,6 mil millones de USD para el año completo 2025, lo que muestra la brecha de escala entre los proveedores globales de Nivel 1 y la base de dirección nacional de Rusia. Esa escala importa en el mercado ruso de EPS automotriz porque la próxima fase de competencia depende menos del suministro mecánico básico y más de la electrónica, la redundancia, la calibración de software y la consistencia de producción.
Los movimientos estratégicos en 2026 dejan clara esa división. ZF ya está en producción en serie con un sistema de dirección por cable para el ET9 de NIO y suministra tanto el actuador del volante como el actuador redundante del engranaje de dirección, lo que demuestra una arquitectura de dirección de próxima generación completamente comercial. Nexteer espera lanzar 2 programas de dirección por cable en el primer semestre de 2026, lo que mantiene la presión sobre el mercado ruso de EPS automotriz para avanzar hacia contenido de dirección definido por software y preparado para ADAS con el tiempo. A nivel de fabricación local, la empresa conjunta de Rulevye Systemy y Wuhu Sterling es el movimiento estratégico más claro porque intenta tender un puente entre el diseño de producto de calidad global y las necesidades de localización rusas dentro de una sola estructura. La necesidad de ese puente se ve reforzada por el rechazo de AvtoVAZ de casi 21.000 unidades EPS de JSC Avtoelektronika en 2025, lo que demostró que la presencia de producción local por sí sola no garantiza una calidad aceptable.
La principal brecha en el mercado ruso de EPS automotriz se encuentra entre el liderazgo tecnológico global y el suministro nacional orientado al costo, porque ningún actor ofrece aún EPS totalmente localizado y con capacidad ADAS a una escala significativa con calidad probada. Hyundai Mobis Co., Ltd., Mando Corporation y Mitsubishi Electric Corporation aún tienen exposición indirecta a través de cadenas de suministro que apoyan kits de OEM chinos en lugar de una amplia presencia local de dirección rusa. Una expansión más amplia de los proveedores chinos de Nivel 1 hacia la producción local presionaría tanto a los titulares globales como a los productores rusos, ya que podría combinar un menor costo con carteras de productos ya probadas para plataformas vinculadas a Chery, Geely y Li Auto. Las barreras de cumplimiento siguen siendo relevantes, ya que los requisitos de ciberseguridad bajo el Reglamento de la ONU N.° 155 y la norma ISO 21434 se están incorporando al trabajo de normalización ruso y hacen que la competencia puramente por precio sea menos efectiva para los proveedores sin capacidad de seguridad electrónica certificada [3].
Líderes de la Industria de EPS Automotriz de Rusia
-
Delphi Technologies
-
Hitachi Astemo, Ltd.
-
Hyundai Mobis Co., Ltd.
-
JTEKT Corporation
-
ZF Friedrichshafen AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: La marca de vehículos eléctricos Evolute presentó sus más recientes vehículos todoterreno eléctricos de tracción total, impulsando la demanda de sistemas de EPS modernos y de alto par calibrados específicamente para trenes motrices eléctricos.
- Febrero de 2026: Murom Machine-Building Plant lanzó la producción comercial de cremalleras de dirección asistida eléctrica para vehículos premium AURUS y ejes portales eléctricos para autobuses eléctricos KAMAZ en la región de Vladímir de Rusia, con el apoyo del Fondo de Desarrollo Industrial de Rusia. Esto marca el primer programa de producción en volumen de cremalleras de EPS para un vehículo premium de marca rusa, ampliando el mercado potencial para las cremalleras de EPS de fabricación nacional más allá del nivel masivo de AvtoVAZ.
Alcance del Informe del Mercado de EPS Automotriz de Rusia
El alcance del informe incluye Tipo (Tipo de Columna, Tipo de Piñón y Tipo de Doble Piñón), Tipo de Componente (Cremallera/Columna de Dirección, Sensor, Motor de Dirección y Otros Tipos de Componentes), Tipo de Vehículo (Automóviles de Pasajeros y Vehículos Comerciales) y Tipo de Propulsión (Vehículos con Motor de Combustión Interna, Vehículos Híbridos y Vehículos Eléctricos de Batería).
| Tipo de Columna |
| Tipo de Piñón |
| Tipo de Doble Piñón |
| Cremallera/Columna de Dirección |
| Sensor |
| Motor de Dirección |
| Otros Tipos de Componentes |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Vehículos de Motor de Combustión Interna |
| Vehículos Híbridos |
| Vehículos Eléctricos de Batería |
| Por Tipo | Tipo de Columna |
| Tipo de Piñón | |
| Tipo de Doble Piñón | |
| Por Tipo de Componente | Cremallera/Columna de Dirección |
| Sensor | |
| Motor de Dirección | |
| Otros Tipos de Componentes | |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales | |
| Por Tipo de Propulsión | Vehículos de Motor de Combustión Interna |
| Vehículos Híbridos | |
| Vehículos Eléctricos de Batería |
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva para 2031 de la dirección asistida eléctrica en Rusia?
Se prevé que el mercado ruso de EPS automotriz alcance los 280,75 millones de USD en 2031 desde los 180,34 millones de USD en 2026, creciendo a una CAGR del 9,0% durante 2026-2031.
¿Qué tipo de dirección lidera la demanda actual en Rusia?
El EPS de Tipo de Columna lidera la demanda actual con una participación del 48,27% en 2025 porque está profundamente integrado en los programas de vehículos de pasajeros vinculados a AvtoVAZ.
¿Qué segmento crece más rápido en el espacio de EPS de Rusia?
Los vehículos eléctricos de batería son los de más rápido crecimiento por propulsión con una CAGR del 9,32% durante 2026-2031, mientras que los sensores lideran el crecimiento de componentes con una CAGR del 9,23% a medida que los sistemas preparados para ADAS requieren más contenido electrónico.
¿Por qué son importantes los programas de vehículos chinos para los proveedores de dirección en Rusia?
Los programas de OEM chinos aportan plataformas de todoterrenos más nuevas, mayor compatibilidad con ADAS y nuevas asociaciones de localización como la empresa conjunta de Wuhu Sterling y Rulevye Systemy en Togliatti.
¿Cuál es el mayor riesgo a corto plazo para los proveedores de EPS en Rusia?
Los principales riesgos a corto plazo son la presión de costos en los vehículos de gama de entrada y la dependencia de semiconductores, ya que las unidades de microcontrolador de grado automotriz siguen siendo en gran medida dependientes de las importaciones y las brechas de localización no están resueltas.
¿Qué importancia tienen los vehículos comerciales para la demanda futura de dirección en Rusia?
Los vehículos comerciales son actualmente más pequeños, pero se proyecta que crezcan a una CAGR del 9,17% durante 2026-2031, ya que los camiones autónomos, los autobuses eléctricos y la electrificación de flotas incrementan la necesidad de sistemas de dirección avanzados.