
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 170.12 Millionen US-Dollar |
| Marktgröße (2026) | 180.34 Millionen US-Dollar |
| Marktgröße (2031) | 280.75 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.01 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Russland Automotive EPS Marktanalyse von Mordor Intelligence
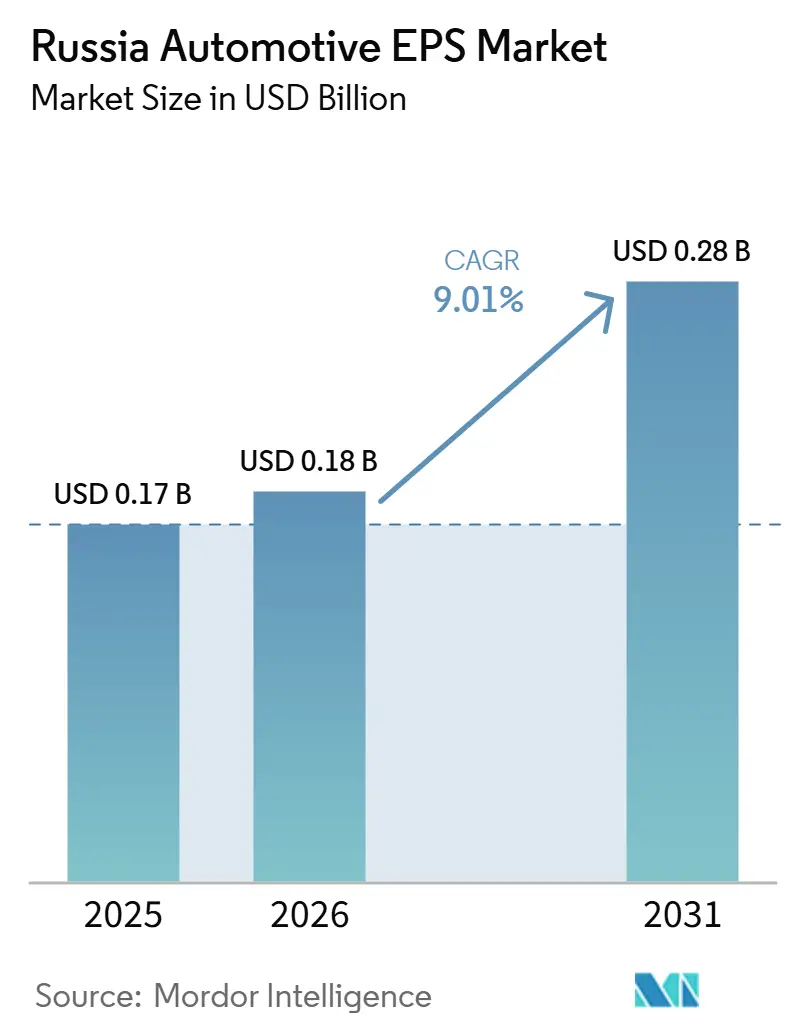
Die Größe des russischen Automotive-EPS-Marktes wurde im Jahr 2025 auf 170,12 Millionen USD geschätzt und soll von 180,34 Millionen USD im Jahr 2026 auf 280,75 Millionen USD bis 2031 anwachsen, was einer CAGR von 9,01 % zwischen 2026 und 2031 entspricht. Die Pkw-Produktion in Russland sank im Jahr 2025 um 11,8 % auf 673.000 Einheiten, dennoch wächst der russische Automotive-EPS-Markt weiter, da die EPS-Durchdringung je Fahrzeug steigt, weil OEMs sich auf Kraftstoffeffizienz und Fahrzeugelektrifizierung konzentrieren, auch wenn die Produktion unter Druck bleibt. Der russische Automotive-EPS-Markt wird zudem durch Importsubstitution umgestaltet, und dieser Wandel birgt nach wie vor Umsetzungsrisiken, da JSC Avtoelektronika im Jahr 2025 einen 2,2-fachen Umsatzrückgang auf 4,3 Milliarden RUB (ca. 51,6 Millionen USD) verzeichnete, nachdem AvtoVAZ fast 21.000 EPS-Einheiten aufgrund designbedingter Qualitätsprobleme abgelehnt hatte. Das Wachstum im russischen Automotive-EPS-Markt ist daher nicht nur an die Erholung der Stückzahlen geknüpft, sondern auch an eine stetige Verlagerung von Säulensystemen hin zu Doppelritzel- und Zahnstangenhilfslayouts, die einen höheren durchschnittlichen Verkaufspreis je Fahrzeug aufweisen. Das Wettbewerbsumfeld im russischen Automotive-EPS-Markt ist nach wie vor zwischen globalen Technologieführern und inländischen Zulieferern aufgeteilt, die an Captive-Programme gebunden sind, während das im Februar 2026 gegründete Gemeinschaftsunternehmen zwischen Wuhu Sterling Steering System und Rulevye Systemy einen neuen chinesisch geführten Fertigungsweg in Togliatti eröffnet. Dies lässt dem russischen Automotive-EPS-Markt eine klare Chance für Zulieferer, die lokale Produktion, stabile Qualität und ADAS-fähige Lenkfähigkeit kombinieren können, da Russland mehr chinesische Plattformen einführt und inländische Fahrzeugprogramme aufrüstet.
Wichtigste Erkenntnisse des Berichts
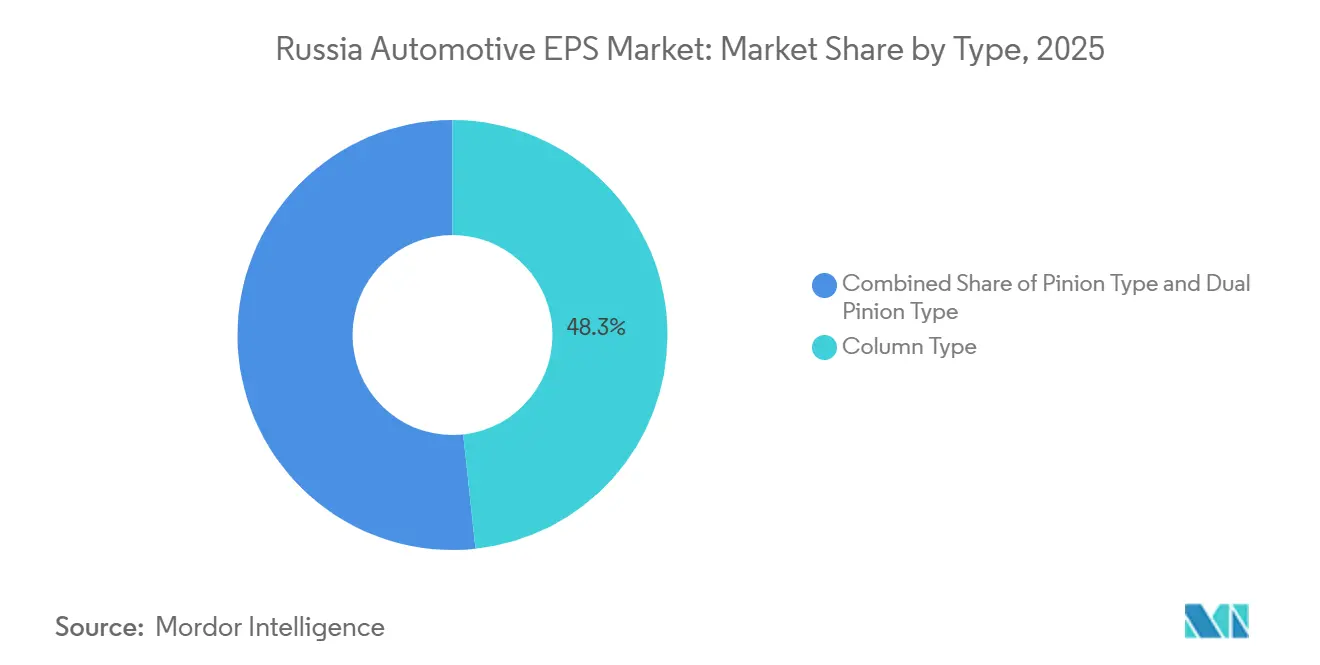
- Nach Typ hielt der Säulentyp-EPS im Jahr 2025 einen Marktanteil von 48,27 % am russischen Automotive-EPS-Markt, während der Doppelritzeltyp im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
- Nach Komponententyp entfiel im Jahr 2025 ein Anteil von 45,37 % der Größe des russischen Automotive-EPS-Marktes auf Lenkgetriebe oder Lenksäulen, während Sensoren im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,23 % wachsen werden.
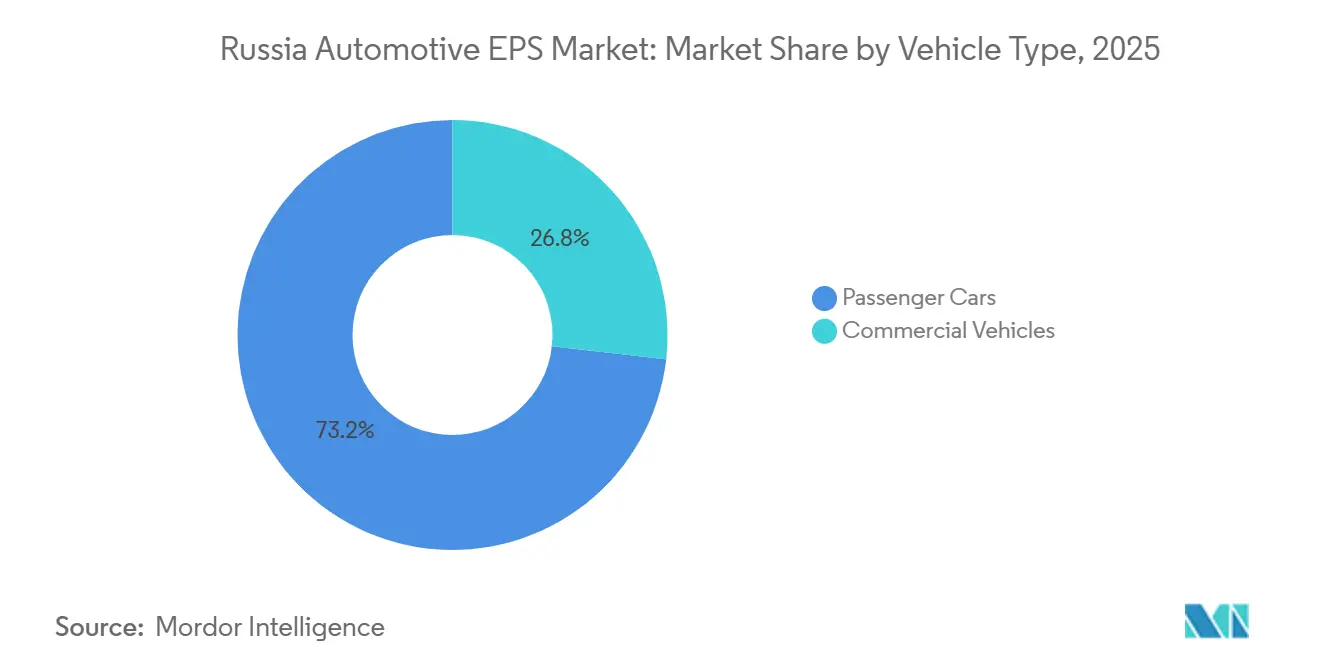
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 73,15 % am russischen Automotive-EPS-Markt, während Nutzfahrzeuge im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,17 % wachsen werden.
- Nach Antriebstyp entfiel im Jahr 2025 ein Anteil von 58,19 % der Größe des russischen Automotive-EPS-Marktes auf Fahrzeuge mit Verbrennungsmotor (VKM), während Batterieelektrofahrzeuge im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,32 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Russland Automotive EPS Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Elektrifizierung von Fahrzeugplattformen | +1.8% | National, mit Schwerpunkt in den EV-Montagestandorten Moskau, Togliatti und Kaliningrad | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Kraftstoffeffizienz und Emissionsreduzierung | +1.5% | Globaler Übertragungseffekt; Zentraler und Wolga-Föderalbezirk führen die inländische Einführung an | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Vorgaben zur ADAS-Integration | +1.2% | National, mit frühem Konformitätsdruck auf OEMs in der Region Moskau | Mittelfristig (2–4 Jahre) |
| Steer-by-Wire-Forschungs- und Entwicklungsdurchbrüche | +0.8% | Globale Forschung und Entwicklung, mit Pilotanwendungen in russischen Premiumplattformen (AURUS) | Langfristig (≥ 4 Jahre) |
| Tier-1/2-Zusammenarbeit bei 48-V-Elektroantriebsmodulen | +0.7% | Asien-Pazifik als Kern, Übertragungseffekt auf Russland durch lokalisierte chinesische OEM-Montage | Mittelfristig (2–4 Jahre) |
| OTA-Software-Lenkkalibrierung für Massenanpassung | +0.6% | National, konzentriert auf vernetzte Fahrzeug-OEM-Programme in Moskau | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Elektrifizierung von Fahrzeugplattformen
Russlands Verlagerung hin zu elektrifizierten Antriebssträngen ist in absoluten Stückzahlen noch gering, hat jedoch direkte Bedeutung für den russischen Automotive-EPS-Markt, da jede lokale Elektro- oder Hybridplattform den Bedarf an elektronisch gesteuerten Lenksystemen erhöht. Die inländische Produktion von Elektro- und Hybridfahrzeugen verdreifachte sich im Jahresvergleich auf 15.000 Einheiten im Jahr 2025, und diese Fahrzeuge machten 6 % der gesamten inländischen Fahrzeugproduktion aus, was eine größere installierte Basis für EPS schuf, als der Produktionstrend allein vermuten ließ [1]. Batterieelektrofahrzeuge verwenden keine motorgetriebene Unterdruckquelle, sodass hydraulische Lenkung auf diesen Plattformen keine praktikable Option ist und EPS konstruktionsbedingt zur erforderlichen Lösung wird. Moskvich verstärkte diese Verlagerung, als das Unternehmen im Februar 2026 die Crossover M70 und M90 vorstellte, nachdem die Produktion im Dezember 2025 begonnen hatte, und diese Markteinführungen schufen neue Nachfrage nach modernen Lenkinhalten in lokal gefertigten Fahrzeugen. Dies bedeutet, dass der russische Automotive-EPS-Markt weiter vorankommen kann, auch wenn die Gesamtproduktion leichter Fahrzeuge uneinheitlich bleibt, da der Inhaltswert je elektrifiziertem Fahrzeug steigt, wenn neue Programme in die Produktion eintreten.
Steigende Nachfrage nach Kraftstoffeffizienz und Emissionsreduzierung
Kraftstoffeffizienz bleibt ein praktischer Grund für die EPS-Einführung in Russland, da OEMs und Käufer beide auf Betriebskostendruck reagieren und EPS den konstanten Widerstand hydraulischer Pumpensysteme beseitigt. Der bereitgestellte Entwurf gibt an, dass EPS eine Kraftstoffeffizienz von 3 % bis 5 % zurückgewinnen kann, und dieser Vorteil ist in einem Markt relevant, in dem Fahrzeuge mit Verbrennungsmotor im Jahr 2025 noch 58,19 % der EPS-Nachfrage ausmachten. AvtoVAZ produzierte im Jahr 2025 324.558 Lada-Fahrzeuge und stattet praktisch alle aktuellen Lada-Modelle bereits mit Säulentyp-EPS aus, was zeigt, dass der wirtschaftliche Vorteil von EPS gegenüber hydraulischer Lenkung bei den volumenstärksten Personenkraftwagenmodellen des Landes bereits anerkannt wurde. Der russische Automotive EPS Markt profitiert auch von Produktredesigns auf lokaler Ebene, da der Entwurf darauf hinweist, dass die Itelma Group eine 8,8 kg schwere Säulentyp-Einheit entwickelt hat, um ein älteres 10,5 kg bis 11 kg schweres Design für Lada-Iskra-Programme zu ersetzen, was die Effizienz verbessert und das Systemgewicht senkt. Diese Verlagerung hält den russischen Automotive EPS Markt nicht nur an Regulierung gebunden, sondern auch an alltägliche Fahrzeugökonomie, die leichtere und effizientere Lenkbaugruppen belohnt.
Regulatorische Vorgaben zur ADAS-Integration
Russland baut einen regulatorischen Rahmen auf, der automatisiertes Fahren unterstützt und ein frühzeitiges Beschaffungssignal für Lenksysteme schafft, die elektronische Steuerung, Redundanz und ausfallsicheren Betrieb bewältigen können. Das Verkehrsministerium aktualisiert die Rahmenbedingungen für hochautomatisierte Fahrzeuge und strebt ab dem 1. September 2027 den Betrieb auf Level 4 und Level 5 auf allen russischen Straßen an, was OEMs dazu zwingt, konforme Lenkarchitekturen weit vor diesem Datum festzulegen. Rosstandart entwickelt zudem 5 GOST-Normen für die Sicherheit und Funktionalität automatisierter Fahrzeuge, und die Lenkanforderungen in diesem Rahmen sind auf elektronisch gesteuerte EPS- oder Steer-by-Wire-Systeme ausgerichtet und nicht auf hydraulische Alternativen. Der russische Automotive-EPS-Markt profitiert daher von einem längeren effektiven Nachfragezyklus, da Fahrzeugprogramme, die für 2027 bis 2030 geplant sind, ADAS-fähige Lenksysteme in der derzeit laufenden Beschaffungsphase benötigen [2]. Russland hatte im Jahr 2025 bereits 90 autonome Lkw der Stufe 3 auf öffentlichen Straßen, was zeigt, dass ADAS für Nutzfahrzeuge nicht theoretisch ist und bereits kurzfristige Nachfrage nach EPS-Systemen mit integrierter Sensorfähigkeit erzeugt.
Steer-by-Wire-Forschungs- und Entwicklungsdurchbrüche
Der Übergang von konventionellem EPS zu Steer-by-Wire wird für den russischen Automotive EPS Markt immer relevanter, da die ermöglichenden Technologien bereits in die Serienproduktion in Zulieferernetzwerken eintreten, die Russland über globale und chinesische OEM-Programme erreichen. ZF produziert bereits Steer-by-Wire-Systeme für den NIO ET9 und liefert sowohl den Lenkradaktuator als auch den redundanten Lenkgetriebeaktuator, was zeigt, wie schnell die Technologie von der Pilotphase in den kommerziellen Einsatz übergeht. Nexteer erwartet, im ersten Halbjahr 2026 zwei Steer-by-Wire-Programme zu starten, während 50 % seiner Auftragsbestellungen 2025 EV- oder kombinierte EV- und Verbrennungsmotor-Plattformen unterstützten, was bestätigt, dass softwaregeführte Lenkung in den Mainstream-Produktmix einzieht. Der Entwurf weist auch darauf hin, dass chinesische OEMs, die Fahrzeuge in Russland montieren, die 48-V-Architektur übernehmen, und dieser Designweg unterstützt schneller reagierende Lenksysteme, die die Lücke zwischen fortschrittlichem EPS und vollständigen Steer-by-Wire-Layouts verringern können. Murom Machine-Building Plant setzte im Februar 2026 einen weiteren lokalen Schritt, als es die EPS-Zahnstangenproduktion für AURUS-Premiumfahrzeuge startete, was zeigt, dass Russland Premium-Inlandsprogramme auf Zahnstangenhilfssysteme umstellt, bevor eine breitere Steer-by-Wire-Bereitschaft entsteht.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Stückkosten gegenüber hydraulischen Systemen in Niedrigpreisfahrzeugen | -1.5% | National, am ausgeprägtesten im Wolga- und Ural-Föderalbezirk, wo die Nachfrage nach Einstiegsfahrzeugen am höchsten ist | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Halbleiter-Lieferkette für Motorsteuergeräte | -1.2% | Global, mit überproportionaler Auswirkung auf Russland angesichts einer Importabhängigkeit von über 75 % bei automotive-tauglichen Mikrocontrollern | Mittelfristig (2–4 Jahre) |
| Eingeschränktes Lenkgefühl und Sicherheitsbedenken in Schwellenmärkten | -0.8% | National, Aftermarket- und Niedrigspezifikations-OEM-Segmente | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsrisiken in elektronisch betätigten Lenksäulen | -0.7% | National, verstärkt durch Russlands Umfeld elektronischer Kriegsführung und die Konformitätsanforderungen gemäß UN R155/ISO 21434 | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Stückkosten gegenüber hydraulischen Systemen in Niedrigpreisfahrzeugen
Die Stückkosten bleiben die deutlichste Wachstumsbremse im russischen Automotive-EPS-Markt, da Einstiegsfahrzeugprogramme nach wie vor mit engen Beschaffungsbudgets konkurrieren und Großserienverträge selbst kleine Komponentenaufschläge verstärken. Lada-Programme stehen im Mittelpunkt dieses Drucks, da AvtoVAZ im Jahr 2025 324.558 Fahrzeuge produzierte und die Kostendisziplin bei diesen hochvolumigen Plattformen begrenzt, wie schnell höherwertige Lenksysteme die Preisleiter hinabsteigen können. Der Entwurf zeigt auch, dass die Lokalisierung das Problem nicht allein gelöst hat, da der Umsatz von JSC Avtoelektronika im Jahr 2025 auf 4,3 Milliarden RUB (51,6 Millionen USD) sank, nachdem qualitätsbedingte Ablehnungen die Lieferannahme reduzierten. Dieses Ergebnis ist bedeutsam, weil ein lokaler Zulieferer, der bei der Qualität versagt, die Gesamtbetriebskosten durch Garantierisiken, Nacharbeit und Produktionsunterbrechungen erhöhen kann, selbst wenn der nominale Kaufpreis niedriger erscheint. Bis sich Fehlerquoten und Produktionsausbeuten verbessern, wird der russische Automotive-EPS-Markt im kostengünstigsten Fahrzeugsegment weiterhin auf Widerstand stoßen, wo jede Beschaffungsentscheidung an der unmittelbaren Erschwinglichkeit gemessen wird.
Volatilität der Halbleiter-Lieferkette für Motorsteuergeräte
Die Halbleiterabhängigkeit bleibt eine strukturelle Schwäche des russischen Automotive EPS Marktes, da Motorsteuer-Mikrocontroller noch stark importabhängig sind und im Kern jeder EPS-Einheit stehen. Das russische Ministerium für Industrie und Handel bestätigte im Februar 2025, dass nur 330 von 740 kritischen Fahrzeugkomponentenkategorien lokalisiert worden waren, was Lücken bei Mikrocontrollern und Leistungshalbleitern für inländische Fahrzeugsteuerungssysteme ungelöst lässt. Der Entwurf gibt an, dass die Abhängigkeit von automotive-tauglichen Mikrocontrollern noch über 75 % lag, und fügt hinzu, dass eine 20-prozentige Störung der Zuteilung durch wichtige Halbleiterlieferanten 40 % bis 50 % des inländischen Steuergeräte-Montageaufkommens beeinträchtigen könnte. Lieferzeiten für automotive-taugliche SiC- und MOSFET-Bauteile verlängerten sich bei jüngsten Versorgungsereignissen ebenfalls auf 20 bis 30 Wochen, was bedeutet, dass die Produktionsplanung lange vor dem physischen Lagerabbau gestört werden kann. Russlands staatliches Programm zur Elektronikentwicklung soll inländische automotive-taugliche Mikrocontroller unterstützen, aber der Qualifizierungszeitplan liegt noch jenseits des größten Teils des aktuellen Prognosefensters, sodass der russische Automotive EPS Markt bis 2031 exponiert bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Doppelritzel gewinnt an Boden, während Säulen-EPS reift
Der Säulentyp-EPS hielt im Jahr 2025 einen Marktanteil von 48,27 % am russischen Automotive-EPS-Markt und behauptete damit seine führende Position unter allen Lenksystemformaten. Diese Position resultierte aus dem anhaltenden Einsatz in Lada-Granta- und Lada-Vesta-Programmen, bei denen Packaging-Beschränkungen und kostengünstige Montage nach wie vor die säulenintegrierte Aktuierung gegenüber fortschrittlicheren Layouts begünstigen. Die inländische Versorgung blieb ebenfalls auf AvtoVAZ-gebundene Plattformen konzentriert, was dazu beitrug, dass Säulensysteme die breiteste installierte Basis behielten, auch wenn Qualitätsprobleme bei Zulieferern die Lokalisierungsgeschichte verkomplizierten. Die russische Automotive-EPS-Branche verlässt sich bei Mainstream-Personenkraftwagen nach wie vor auf Säulensysteme, da diese den aktuellen Anforderungen von Einstiegs- und Mittelklasseprogrammen besser entsprechen als kostenintensivere Alternativen.
Der Doppelritzeltyp ist das am schnellsten wachsende Format mit einer CAGR von 9,12 % im Zeitraum 2026–2031, und diese Lücke spiegelt eine Änderung der Plattformanforderungen wider und keinen einfachen Ersatzzyklus. Doppelritzellayouts passen besser zu ADAS-fähigen Fahrzeugen, die eine stärkere Aktuatorreaktionsfähigkeit und größere Redundanz für Spurhalte- und Notlenkunterstützung benötigen. Montageprogramme chinesischer OEMs in Russland treiben diesen Mix nach oben, da mittelgroße Crossover-Plattformen häufiger Zahnstangenlenkungsarchitekturen verwenden und fortschrittlicheres Lenkdesign in die lokale Produktion einbringen. Dies bedeutet, dass der russische Automotive-EPS-Markt sich hin zu einem höherwertigen Typmix verlagert, noch bevor Steer-by-Wire zur breiten Produktionsrealität wird, und die russische Automotive-EPS-Branche wird voraussichtlich den größten Sprung dort erleben, wo chinesisch abgeleitete Plattformen weiter skalieren.



Nach Komponententyp: Sensoren werden zum Margentreiber
Lenkgetriebe- oder Lenksäulenkomponenten machten im Jahr 2025 45,37 % der Größe des russischen Automotive-EPS-Marktes aus und hielten damit strukturelle Hardware als größten Wertpool im Komponentenmix. Diese Kategorie ist auch am stärksten der Lokalisierungspolitik ausgesetzt, da sie direkt mit inländischer Metallverarbeitung, Montagefähigkeit und langjährigen Zuliefererbeziehungen rund um Togliatti und AvtoVAZ-Programme verbunden ist. Das im Februar 2026 gegründete Gemeinschaftsunternehmen von Rulevye Systemy mit Wuhu Sterling zielte direkt auf diesen Bereich ab, was zeigt, wo die unmittelbare lokale Fertigungschance im russischen Automotive-EPS-Markt liegt. Lenkmotoren blieben der nächstwichtige Wertblock, da lokale Fahrzeugprogramme zunehmend bürstenlose Designs spezifizieren, die geringere Geräuschentwicklung, bessere Effizienz und verbesserte Laufruhe bei chinesisch verbundenen Personenfahrzeugen unterstützen.
Sensoren sind der am schnellsten wachsende Komponententyp mit einer CAGR von 9,23 % im Zeitraum 2026–2031, und dieser Anstieg ist mit der Verbreitung ADAS-fähiger Lenkarchitekturen verbunden und nicht mit einem breiten Anstieg der Fahrzeugproduktion. Jedes ADAS-fähige Lenksystem benötigt mindestens Drehmoment- und Winkelerfassung, während Doppelritzel- und Zahnstangenhilfssysteme mehr Erfassungspunkte auf der Radseite hinzufügen und die Komponentenintensität je Einheit erhöhen. Der Entwurf gibt an, dass der russische Markt für Lenkpositionssensoren im Jahr 2026 jährlich 1,8 bis 2,5 Millionen Einheiten abdeckte und dass die EPS-Durchdringung bis 2035 von 70 % auf 85 % bis 90 % der Neufahrzeuge steigen könnte, was einen starken Volumenpfad für Sensorkomponenten unterstützt. Dies steigert den Umsatz schneller als die Fahrzeugproduktion, da Sensoren eine höhere Marge je Einheit aufweisen als Strukturteile, sodass der russische Automotive-EPS-Markt selbst dann von elektronischen Inhalten profitiert, wenn das Kernmontagewachstum moderat bleibt.
Nach Fahrzeugtyp: Flotten- und Nutzfahrzeugprogramme sind die unterschätzte Nachfragekategorie
Personenkraftwagen hielten im Jahr 2025 einen Marktanteil von 73,15 % am russischen Automotive-EPS-Markt und blieben damit das Zentrum aller Volumen- und Beschaffungsentscheidungen. Diese Führungsposition wurde durch das Lada-Portfolio und die wachsende Präsenz chinesischer Markenfahrzeuge aufgebaut, die im Rahmen von Lokalisierungsvereinbarungen in Russland montiert werden. Die Nutzereingabe vermerkt auch, dass der EAEU-Produktionsblock im Jahr 2025 0,95 Millionen Fahrzeuge für den russischen Markt lieferte und Personenkraftwagen 85 % davon ausmachten, was die Nachfragebasis bestätigt, die den russischen Automotive-EPS-Markt trägt. Moskvich fügte im Februar 2026 2 Crossover-Markteinführungen hinzu, und AvtoVAZ integriert EPS weiterhin in seine aktuelle Lada-Baureihe, sodass Personenkraftwagen das Ankersegment für inländische und importierte Lenkinhalte bleiben.
Nutzfahrzeuge sollen im Zeitraum 2026–2031 mit einer CAGR von 9,17 % wachsen, und dieses Tempo erscheint nur deshalb moderat, weil die Basis noch deutlich kleiner ist als die der Personenkraftwagen. Russland hatte im Jahr 2025 90 autonome Lkw der Stufe 3 auf öffentlichen Straßen und plante für 2026 fahrerlose Lkw-Prototypen der Stufe 5, was Nutzfahrzeuglenkprogrammen eine direkte Verbindung zu höherwertiger elektronischer Aktuierung gibt. Murom Machine-Building Plant stärkte diesen Weg im Februar 2026, als das Unternehmen elektrische Portalachsen für KAMAZ-Elektrobusse zusammen mit EPS-Zahnstangen für AURUS-Fahrzeuge auf den Markt brachte und damit zeigte, dass finanzierte Produktionsaktivitäten bereits vorhanden sind. Der russische Automotive-EPS-Markt könnte daher einen stärkeren Anstieg bei gewerblichen Anwendungen verzeichnen, wenn autonomer Güterverkehr, Elektrobusse und die Flottenelektrifizierung mit hoher Laufleistung die Nachfrage nach elektronisch gesteuerten Lenksystemen weiter ankurbeln.

Nach Antriebstyp: BEV-Aufschwung verdeckt einen komplexeren Übergang
Fahrzeuge mit Verbrennungsmotor (VKM) machten im Jahr 2025 58,19 % der Größe des russischen Automotive-EPS-Marktes aus, was zeigt, dass der größte Teil der Nachfrage nach wie vor von konventionellen Antriebssträngen stammte, auch wenn die Elektrifizierung an Aufmerksamkeit gewann. Neuzulassungen von Elektrofahrzeugen erreichten im Jahr 2025 12.500 Einheiten und machten noch weniger als 1 % des Neuwagenmarktes aus, während die BEV-Verkäufe auch im Jahresvergleich zurückgingen, sodass die Basis für die vollständige batterieelektrische Lenknachfrage in absoluten Zahlen schmal blieb. Dies hielt die EPS-Nachfrage auf VKM-Plattformen hauptsächlich an Kraftstoffeffizienzgewinne, Verbesserungen bei Geräusch und Vibration sowie den laufenden Ersatz hydraulischer Lenkung in Massenmarktfahrzeugen gebunden und nicht allein an die Antriebsstrangelektrifizierung. Hybridmodelle bildeten die Übergangsschicht, da die inländische Elektro- und Hybridproduktion sich im Jahr 2025 auf 15.000 Einheiten verdreifachte, was trotz schwacher BEV-Verkaufszahlen klare Plattforminvestitionen zeigte.
Batterieelektrofahrzeuge sind das am schnellsten wachsende Antriebssegment mit einer CAGR von 9,32 % im Zeitraum 2026–2031, und dieser Ausblick beruht auf einer festen technischen Anforderung, da BEVs keine hydraulischen Lenksysteme verwenden können. Der Entwurf vermerkt, dass die EV-Nachfrage im ersten Quartal 2026 um 22,5 % gegenüber dem ersten Quartal 2025 stieg und Evolute einen 5,6-fachen Umsatzanstieg meldete, was darauf hindeutet, dass inländische Elektrofahrzeugplattformen mehr Zugkraft gewinnen, als die Jahreszahl 2025 vermuten ließ. Da AvtoVAZ und Moskvich ihre Elektrofahrzeugportfolios erweitern, wird der russische Automotive-EPS-Markt voraussichtlich einen größeren Anteil der künftigen Beschaffung auf inländische und sino-russische Versorgungswege lenken, die BEV-spezifische Lenkbedürfnisse unterstützen können.
Geografische Analyse
Der russische Automotive-EPS-Markt ist geografisch in 2 Föderalbezirken konzentriert, die den Großteil der Zuliefererabrufmengen, Entscheidungen über lokale Inhalte und Investitionsprioritäten prägen. Der Zentralföderale Bezirk führt den Mix mit den höchsten Spezifikationen durch Operationen in der Moskauer Region und das Moskvich-Programm, während Kaliningrad durch den Mehrstandort-Fertigungsfußabdruck von Avtotor industrielles Gewicht hinzufügt. Moskvich produziert im Jahr 2026 die Crossover M70 und M90, und diese neueren Programme erhöhen die Nachfrage nach fortschrittlicheren Lenkinhalten als ältere Einstiegsfahrzeuglinien. Avtotor betreibt 7 Produktionsstandorte, die elektronische Steuerungssysteme und die Fertigung von Elektromotoren umfassen, was dem westlichen Cluster mehr Kompetenz in angrenzenden Fahrzeugsystemen verleiht, die für die EPS-Integration relevant sind. Dieser Teil des russischen Automotive-EPS-Marktes ist daher stärker neueren Plattformen, höheren elektronischen Inhalten und importierter Designlogik aus chinesischen Fahrzeugprogrammen ausgesetzt.
Der Wolga-Föderale Bezirk bleibt das wichtigste Volumenzentrum für den russischen Automotive-EPS-Markt, da Togliatti und der weitere Samara-Korridor die AvtoVAZ-Montage, die Lenkkomponentenproduktion und neue Lokalisierungsbemühungen verankern. Rulevye Systemy ist in dieser Industriebasis tätig, und sein Gemeinschaftsunternehmen mit Wuhu Sterling wurde im Februar 2026 mit einem genehmigten Kapital von 137,5 Millionen RUB (ca. 1,79 Millionen USD) und Gesamtinvestitionsverpflichtungen von 1,2 Milliarden RUB (ca. 15,62 Millionen USD) eingetragen, was zeigt, wie die Region zum Brennpunkt für neue Zahnstangen- und Lenksäulen-EPS-Lokalisierung wird. Beschaffungsträgheit unterstützt diese etablierten Cluster ebenfalls, da die Typgenehmigung gemäß EAEU TR CU 018/2011 die OEM-Beschaffung auf bewährte Zulieferer und Fertigungszentren ausrichtet. Dies gibt dem Wolga-Cluster eine stabile Rolle im russischen Automotive-EPS-Markt, auch wenn sich der Zulieferermix selbst verändert.
Außerhalb der 2 Hauptzentren entwickelt sich die Region Wladimir zu einem fokussierten Produktionsstandort, nachdem Murom Machine-Building Plant im Februar 2026 EPS-Zahnstangen für AURUS-Premiumfahrzeuge und elektrische Portalachsen für KAMAZ-Elektrobusse mit Unterstützung des russischen Industrieentwicklungsfonds auf den Markt gebracht hat. Kaluga bleibt strategisch relevant, da JSC Avtoelektronika trotz seines Umsatzrückgangs im Jahr 2025 nach wie vor die größte inländische Quelle für Säulentyp-EPS ist und AvtoVAZ' Nutzung von Itelma als Alternative Kaluga nicht von der Versorgungskarte gestrichen hat. Russlands Ferner Osten, insbesondere Wladiwostok, fungiert nach wie vor eher als Reimport- und Endmontagestandort für chinesische Fahrzeugbausätze als als vollständige Lenkfertigungsbasis. Mit der Reifung dieser Lokalisierungsprogramme wird erwartet, dass die Region in eine begrenztere SKD-Montage mit höheren EPS-Inhaltsanforderungen übergeht, als sie heute aufweist. Das übergeordnete Muster im russischen Automotive-EPS-Markt ist eine Ost-West-Spaltung, bei der die inländische Wertschöpfung nach wie vor auf Montage und lokalisierte Hardware konzentriert ist, während die Preissetzungsmacht bei vielen fortschrittlichen Unterbaugruppen bei APAC-Zulieferern verbleibt, die chinesische Markenfahrzeuge beliefern.
Wettbewerbslandschaft
Marktkonzentration
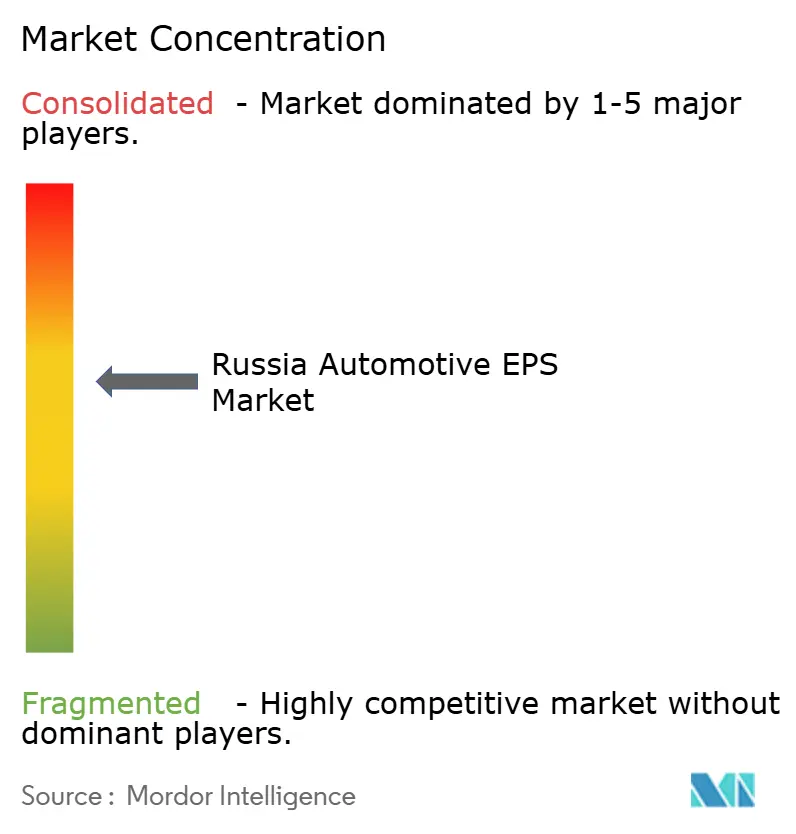
Der russische Automotive-EPS-Markt zeigt auf der Technologieebene eine moderate Konzentration, da eine kleine Gruppe globaler Zulieferer nach wie vor den Großteil der fortschrittlichen EPS-Programmkompetenz, der Softwaretiefe und der Mehrplattformerfahrung kontrolliert. JTEKT Corporation, ZF Friedrichshafen AG, Robert Bosch GmbH, Nexteer Automotive und NSK Ltd. bleiben die Referenzgruppe für fortschrittliche Lenkaufträge, die direkt oder über chinesische Fahrzeugprogramme in russische Lieferketten einfließen. JTEKT meldete für das Geschäftsjahr bis März 2026 einen konsolidierten Umsatz von 1,9249 Billionen JPY (ca. 12,13 Milliarden USD), während Nexteer für das Gesamtjahr 2025 einen Rekordumsatz von 4,6 Milliarden USD erzielte, was die Skalierungslücke zwischen globalen Tier-1-Zulieferern und Russlands inländischer Lenkbasis verdeutlicht. Diese Größe ist im russischen Automotive-EPS-Markt von Bedeutung, da die nächste Wettbewerbsphase weniger von der grundlegenden mechanischen Versorgung als vielmehr von Elektronik, Redundanz, Softwarekalibrierung und Produktionskonsistenz abhängt.
Strategische Schritte im Jahr 2026 machen diese Kluft deutlich. ZF befindet sich bereits in der Serienproduktion mit einem Steer-by-Wire-System für den NIO ET9 und liefert sowohl den Lenkradaktuator als auch den redundanten Lenkgetriebeaktuator, was eine vollständig kommerzielle Lenkarchitektur der nächsten Generation demonstriert. Nexteer erwartet, im ersten Halbjahr 2026 2 Steer-by-Wire-Programme zu starten, was den Druck auf den russischen Automotive-EPS-Markt aufrechterhält, sich im Laufe der Zeit hin zu softwaredefinierten und ADAS-fähigen Lenkinhalten zu bewegen. Auf der lokalen Fertigungsebene ist das Gemeinschaftsunternehmen von Rulevye Systemy und Wuhu Sterling der deutlichste strategische Schritt, da es versucht, globales Produktdesign und russische Lokalisierungsanforderungen in einer Struktur zu verbinden. Die Notwendigkeit dieser Brücke wird durch AvtoVAZ' Ablehnung von fast 21.000 EPS-Einheiten von JSC Avtoelektronika im Jahr 2025 unterstrichen, was zeigte, dass lokale Produktionspräsenz allein keine akzeptable Qualität garantiert.
Die Hauptlücke im russischen Automotive-EPS-Markt liegt zwischen globaler Technologieführerschaft und inländischer kostengetriebener Versorgung, da noch kein Akteur vollständig lokalisiertes, ADAS-fähiges EPS in einem bedeutenden Maßstab mit nachgewiesener Qualität anbietet. Hyundai Mobis, Mando und Mitsubishi Electric haben nach wie vor indirekte Exposition durch Lieferketten, die chinesische OEM-Bausätze unterstützen, und nicht durch einen breiten lokalen russischen Lenkfußabdruck. Eine breitere chinesische Tier-1-Expansion in die lokale Produktion würde sowohl globale Platzhirsche als auch russische Hersteller unter Druck setzen, da sie niedrigere Kosten mit bereits bewährten Produktportfolios für Chery-, Geely- und Li-Auto-verbundene Plattformen kombinieren könnte. Compliance-Barrieren spielen nach wie vor eine Rolle, da Cybersicherheitsanforderungen gemäß UN-Regelung Nr. 155 und ISO 21434 in die russische Normungsarbeit einfließen und den reinen Preiswettbewerb für Zulieferer ohne zertifizierte elektronische Sicherheitskompetenz weniger wirksam machen [3].
Russland Automotive EPS Branchenführer
-
Delphi Technologies
-
Hitachi Astemo, Ltd.
-
Hyundai Mobis Co., Ltd.
-
JTEKT Corporation
-
ZF Friedrichshafen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Die EV-Marke Evolute präsentierte ihre neuesten allradgetriebenen elektrischen Crossover-Fahrzeuge und trieb damit die Nachfrage nach modernen Hochdrehmoment-EPS-Systemen voran, die speziell für elektrische Antriebsstränge kalibriert sind.
- Februar 2026: Murom Machine-Building Plant startete die kommerzielle Produktion von elektrischen Servolenkungsgestängen für AURUS-Premiumfahrzeuge und elektrischen Portalachsen für KAMAZ-Elektrobusse in der russischen Region Wladimir, unterstützt durch den russischen Fonds für industrielle Entwicklung. Dies markiert das erste Serienproduktionsprogramm für EPS-Zahnstangen für ein russisches Premiumfahrzeug und erweitert den adressierbaren Markt für inländisch gefertigte Zahnstangen-EPS über die Massenmarkt-AvtoVAZ-Ebene hinaus.
Berichtsumfang Russland Automotive EPS Markt
Der Umfang des Berichts umfasst Typ (Säulentyp, Ritzeltyp und Doppelritzeltyp), Komponententyp (Lenkgetriebe/Lenksäule, Sensor, Lenkmotor und sonstige Komponententypen), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge) sowie Antriebstyp (Fahrzeuge mit Verbrennungsmotor, Hybridfahrzeuge und Batterieelektrofahrzeuge).
Nach Typ
| Säulentyp |
| Ritzeltyp |
| Doppelritzeltyp |
Nach Komponententyp
| Lenkgetriebe/Lenksäule |
| Sensor |
| Lenkmotor |
| Sonstige Komponententypen |
Nach Fahrzeugtyp
| Personenkraftwagen |
| Nutzfahrzeuge |
Nach Antriebstyp
| Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge |
| Batterieelektrische Fahrzeuge |
| Nach Typ | Säulentyp |
| Ritzeltyp | |
| Doppelritzeltyp | |
| Nach Komponententyp | Lenkgetriebe/Lenksäule |
| Sensor | |
| Lenkmotor | |
| Sonstige Komponententypen | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Nutzfahrzeuge | |
| Nach Antriebstyp | Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge | |
| Batterieelektrische Fahrzeuge |
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für elektrische Servolenkung in Russland bis 2031?
Der russische Automotive-EPS-Markt soll bis 2031 von 180,34 Millionen USD im Jahr 2026 auf 280,75 Millionen USD anwachsen, was einer CAGR von 9,0 % im Zeitraum 2026–2031 entspricht.
Welcher Lenkungstyp führt die aktuelle Nachfrage in Russland an?
Säulentyp-EPS führt die aktuelle Nachfrage mit einem Anteil von 48,27 % im Jahr 2025 an, da er tief in AvtoVAZ-verknüpfte Personenkraftwagenmodelle eingebettet ist.
Welches Segment wächst in Russlands EPS-Bereich am schnellsten?
Batterieelektrofahrzeuge wachsen beim Antrieb am schnellsten mit einer CAGR von 9,32 % im Zeitraum 2026–2031, während Sensoren das Komponentenwachstum mit einer CAGR von 9,23 % anführen, da ADAS-fähige Systeme mehr elektronische Inhalte erfordern.
Warum sind chinesische Fahrzeugprogramme für Lenkungszulieferer in Russland wichtig?
Chinesische OEM-Programme bringen neuere Crossover-Plattformen, stärkere ADAS-Kompatibilität und neue Lokalisierungspartnerschaften wie das Gemeinschaftsunternehmen von Wuhu Sterling und Rulevye Systemy in Togliatti.
Was ist das größte kurzfristige Risiko für EPS-Zulieferer in Russland?
Die wichtigsten kurzfristigen Risiken sind Kostendruck bei Einstiegsfahrzeugen und Halbleiterabhängigkeit, da automotive-taugliche Mikrocontroller noch stark importabhängig sind und Lokalisierungslücken ungelöst bleiben.
Wie wichtig sind Nutzfahrzeuge für die künftige Lenknachfrage in Russland?
Nutzfahrzeuge sind derzeit kleiner, sollen aber im Zeitraum 2026–2031 mit einer CAGR von 9,17 % wachsen, da autonome Lkw, Elektrobusse und die Flottenelektrifizierung den Bedarf an fortschrittlichen Lenksystemen erhöhen.