
Tamaño y Participación del Mercado de Firma de Código
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 408.70 Millones de dólares |
| Tamaño del Mercado (2031) | 888.73 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.81 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Firma de Código por Mordor Intelligence
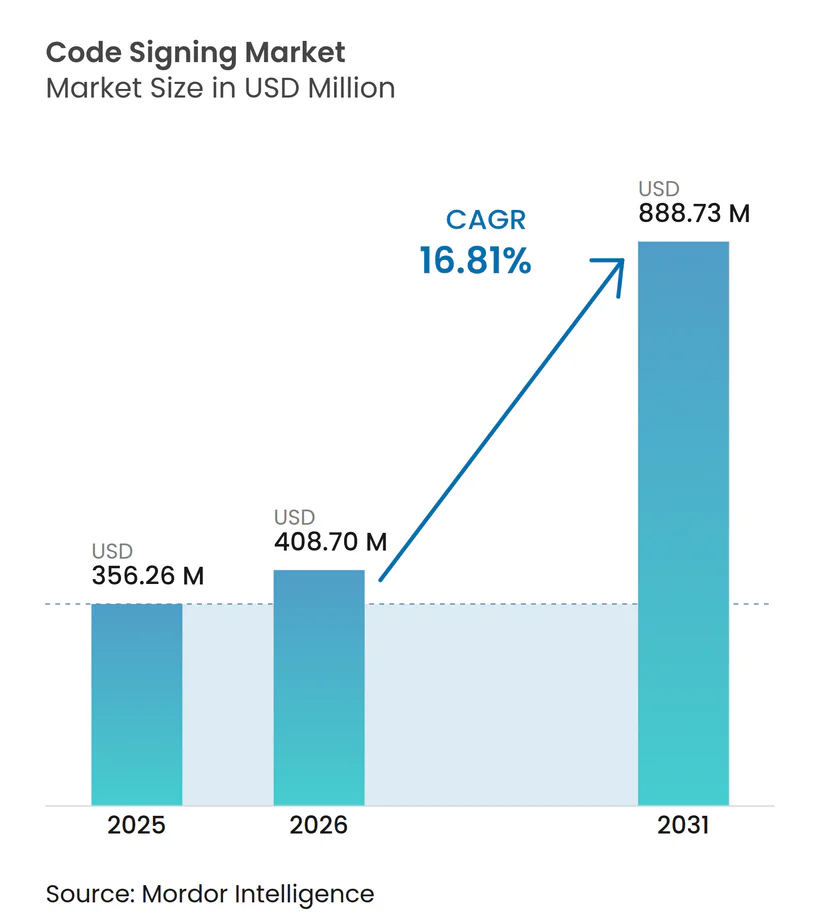
Se proyecta que el tamaño del mercado de firma de código se expanda de 356,26 millones de USD en 2025 a 408,70 millones de USD en 2026, y a 888,73 millones de USD en 2031, registrando una CAGR del 16,81% de 2026 a 2031. Las normas de adquisición federal, los requisitos europeos de seguridad de productos y los ciclos de vida más cortos de los certificados están convirtiendo la firma de código de un control de seguridad discrecional a un requisito operativo. El mercado de firma de código también se beneficia de la adopción más amplia de métodos de entrega nativos de la nube, lo que aumenta el número de versiones que requieren firmas verificadas. Los proveedores están respondiendo combinando la emisión de certificados con automatización del ciclo de vida, gestión de claves alojada y capacidades de auditoría. Este cambio hace que los servicios recurrentes sean más importantes que las compras únicas de certificados y crea espacio para plataformas que se integran directamente en los flujos de trabajo de desarrollo. Los altos costos de hardware y el riesgo continuo de compromiso de claves privadas siguen siendo barreras materiales, especialmente para editores más pequeños y organizaciones en regiones con disponibilidad limitada de módulos de seguridad de hardware en la nube.
Conclusiones Clave del Informe
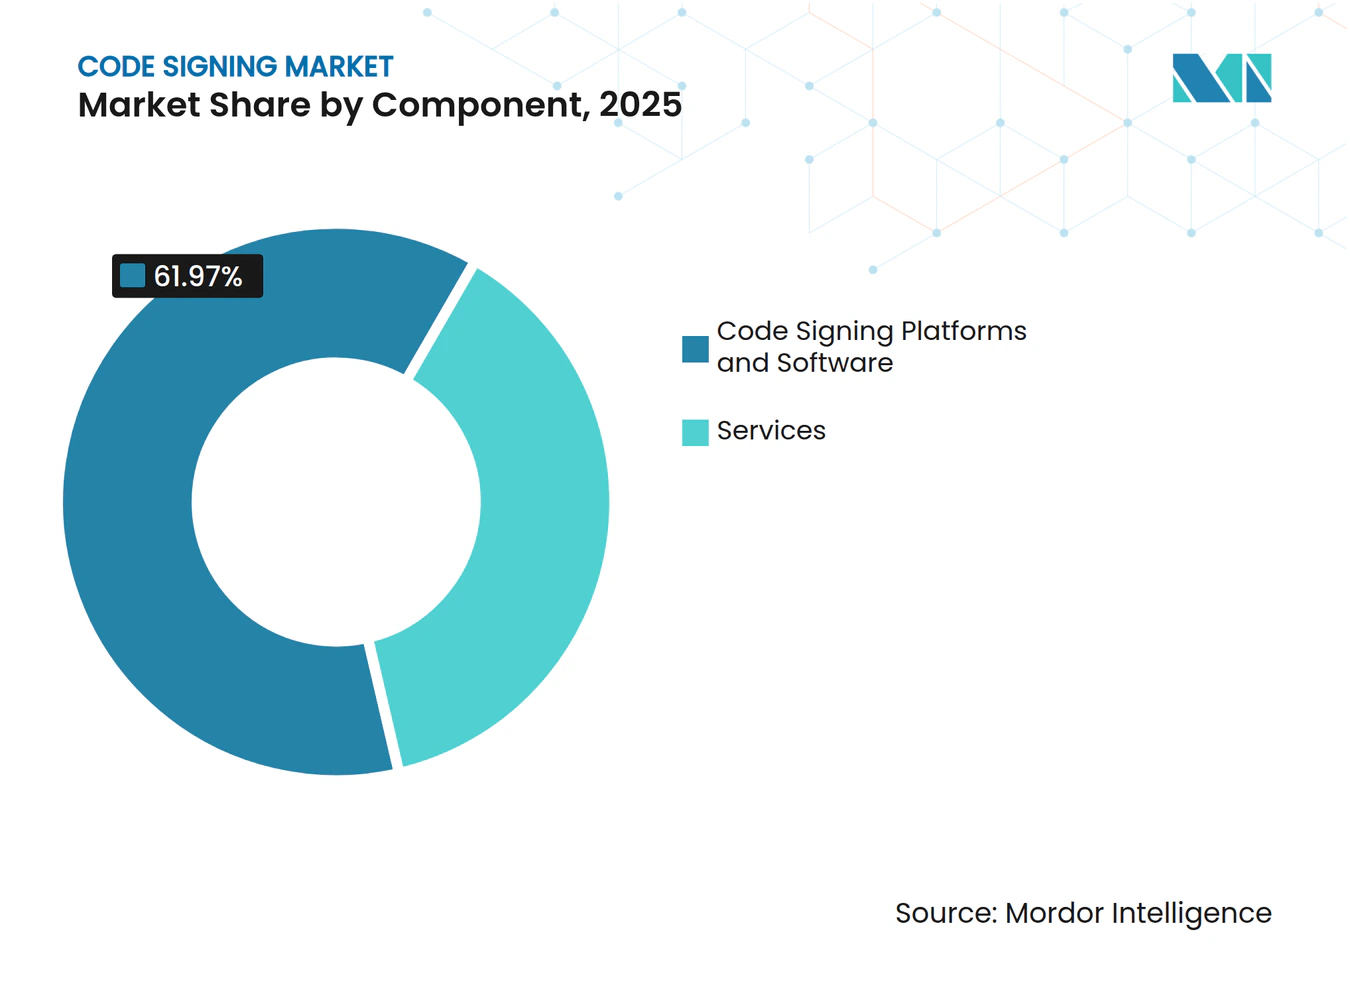
- Por componente, las plataformas y software de firma de código representaron el 61,97% del mercado de firma de código en 2025, mientras que los Servicios se proyecta que se expandan a una CAGR del 19,64% hasta 2031.
- Por modo de implementación, la implementación basada en la nube representó el 63,84% del mercado de firma de código en 2025 y se espera que se expanda a una CAGR del 18,93% hasta 2031.
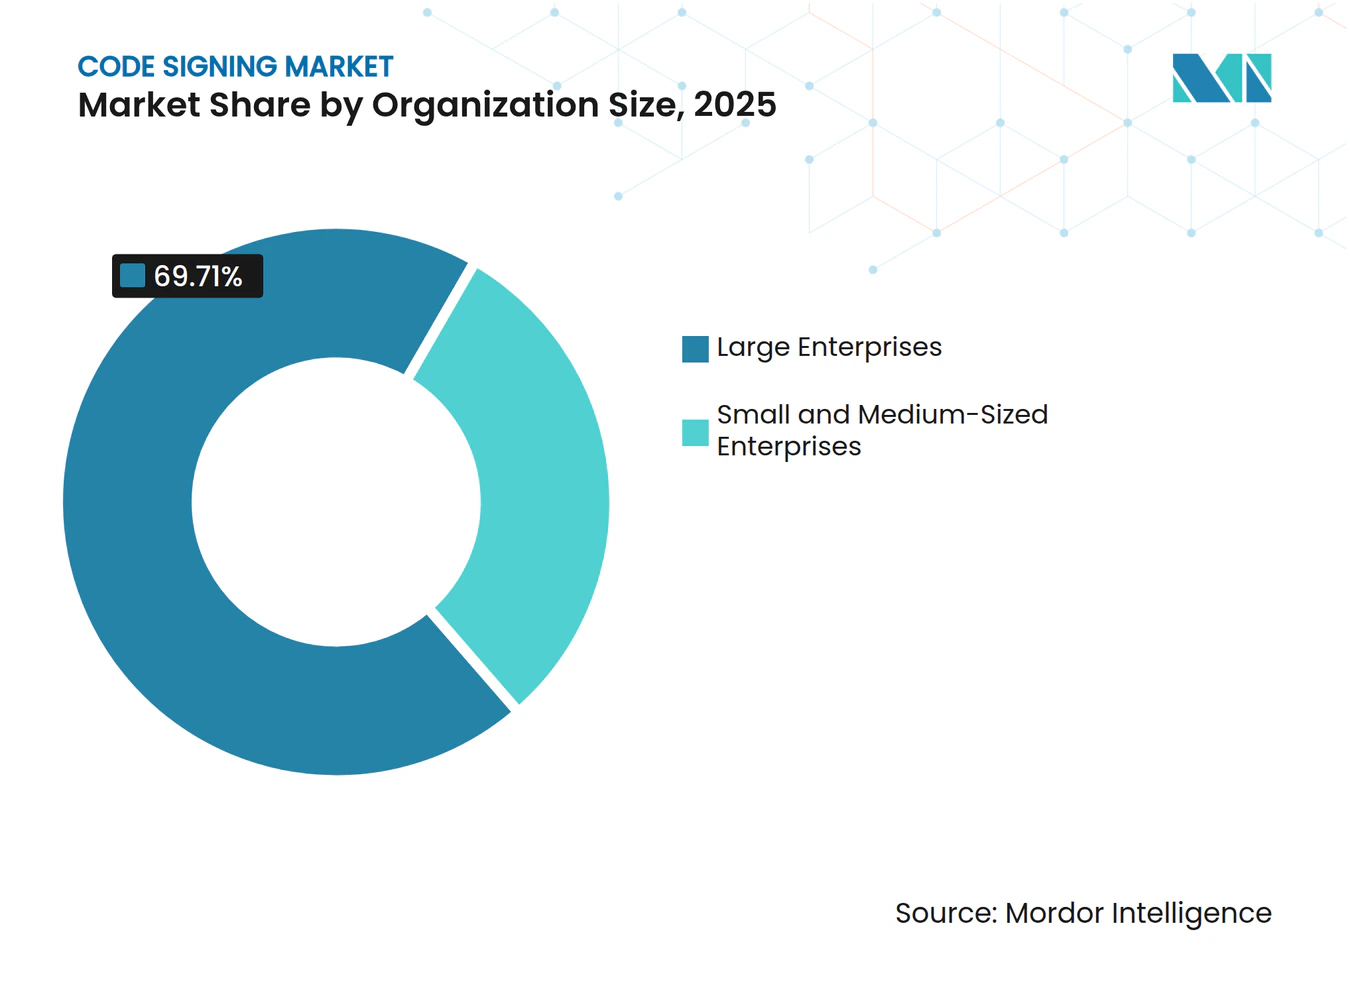
- Por tamaño de organización, las grandes empresas representaron el 69,71% del mercado de firma de código en 2025, mientras que las pequeñas y medianas empresas se proyecta que se expandan a una CAGR del 20,21% hasta 2031.
- Por usuario final, la tecnología de la información y las telecomunicaciones representaron el 31,28% del mercado de firma de código en 2025, mientras que el sector de Banca, Servicios Financieros y Seguros (BFSI) se proyecta que se expanda a una CAGR del 19,76% hasta 2031.
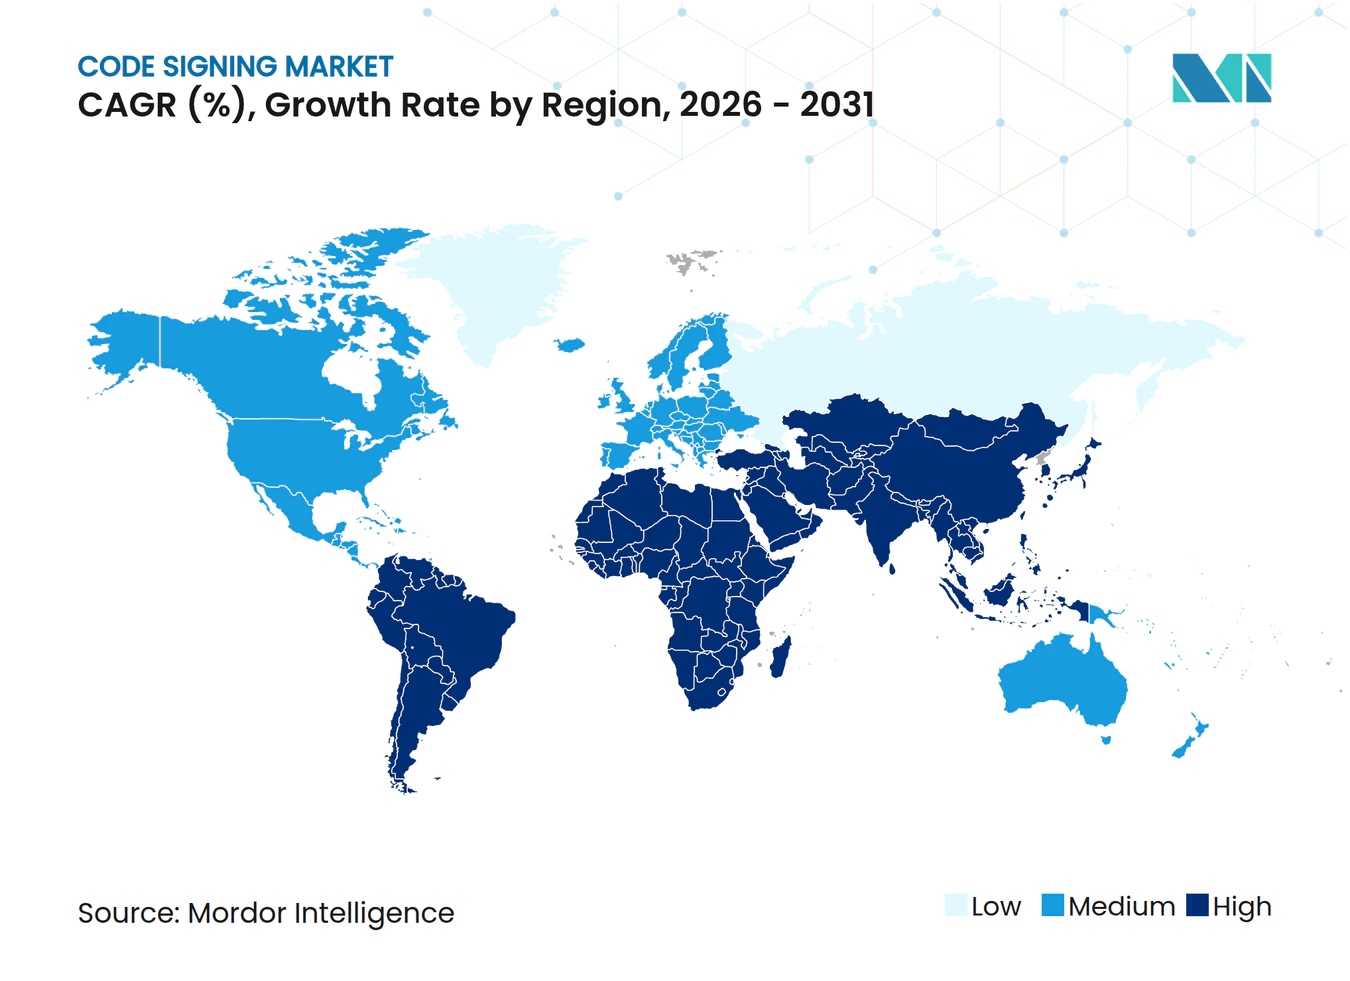
- Por geografía, América del Norte representó el 34,71% del mercado de firma de código en 2025, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 21,86% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Mandatos de Seguridad de la Cadena de Suministro de Software | +5.2% | Global, con América del Norte y la UE a la cabeza | Corto plazo (≤ 2 años) |
| Automatización de Firma en DevSecOps y CI/CD | +3.9% | América del Norte, Europa, APAC | Mediano plazo (2-4 años) |
| Crecimiento de Versiones de Software Nativas de la Nube, en Contenedores y de Borde | +2.8% | América del Norte, APAC | Mediano plazo (2-4 años) |
| Requisitos de Integridad de Dispositivos Conectados y Firmware Embebido | +2.3% | APAC, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Aumento de Advertencias de Confianza y Requisitos de Reputación del Editor | +1.6% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Menor Validez de Certificados y Demanda de Rotación Recurrente | +1.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Seguridad de la Cadena de Suministro de Software
Los requisitos de adquisición federal y las obligaciones sectoriales específicas están generando una demanda sostenida en el mercado de firma de código. El Marco de Desarrollo de Software Seguro del NIST identifica los artefactos firmados como una práctica de integridad para el software utilizado por las agencias federales de los Estados Unidos. La Orden Ejecutiva 14144 instruyó al Consejo de Regulación de Adquisiciones Federales a incorporar prácticas de software seguro en los requisitos de adquisición en enero de 2025. La actualización del FBI y la CISA de julio de 2026 estableció que las firmas de autores de SBOM deben utilizar la infraestructura de firma de código existente.[1] Estos requisitos se extienden más allá de los grandes contratistas federales, ya que los proveedores que atienden a clientes estatales, municipales y de defensa también deben demostrar una procedencia de software confiable. El mercado de firma de código, por lo tanto, atiende tanto a proveedores gubernamentales directos como a vendedores más pequeños que necesitan controles compatibles para participar en la contratación del sector público.
Automatización de Firma en DevSecOps y CI/CD
Los equipos de ingeniería de alta velocidad necesitan cada vez más procesos de firma que no interrumpan los calendarios de lanzamiento. Cosign de Sigstore admite la firma sin clave con certificados de corta duración basados en OIDC y se integra con entornos comunes de CI/CD.[2] Este enfoque reduce la dependencia de claves privadas de larga duración almacenadas en las estaciones de trabajo de los desarrolladores. AWS introdujo la Firma Gestionada en Amazon Elastic Container Registry en noviembre de 2025, integrando la firma de imágenes de contenedores en un flujo de trabajo de entrega en la nube. El mercado de firma de código se beneficia cuando la firma se convierte en un paso estándar del proceso de integración continua en lugar de una tarea manual realizada poco antes del lanzamiento. Los servicios de suscripción se vuelven más relevantes porque los equipos necesitan integración continua, gestión de políticas y soporte de renovación en múltiples lanzamientos repetidos.
Crecimiento de Versiones de Software Nativas de la Nube, en Contenedores y de Borde
Los contenedores, los microservicios y las funciones sin servidor aumentan el número de artefactos digitales que necesitan un origen autenticado. Un solo lanzamiento puede incluir imágenes de contenedores, gráficos Helm, SBOM, artefactos OCI y archivos de configuración relacionados. El marco SLSA exige procedencia que pueda verificarse y firmarse a medida que madura la garantía de la cadena de suministro de software. Las organizaciones que gestionan grandes entornos Kubernetes pueden, en consecuencia, generar muchos eventos de firma durante cada ciclo de lanzamiento. Los entornos de borde remotos también necesitan métodos de verificación que puedan operar sin conectividad persistente a la nube. El mercado de firma de código puede abordar esta necesidad mediante arquitecturas que distribuyen claves públicas con anticipación y mediante servicios que diseñan la gobernanza para implementaciones desconectadas.
Requisitos de Integridad de Dispositivos Conectados y Firmware Embebido
Los productos conectados requieren actualizaciones de firmware confiables a lo largo de su vida útil. La Ley de Resiliencia Cibernética de la UE, que entró en vigor en diciembre de 2024, exige a los fabricantes que aborden los riesgos de ciberseguridad para los productos con elementos digitales. Sus obligaciones de notificación se aplican a partir de septiembre de 2026, mientras que la fecha de aplicación más amplia es diciembre de 2027. Los fabricantes necesitan claves de firma protegidas, registros de auditoría y flujos de trabajo de lanzamiento que puedan evitar que una compilación vulnerable sea firmada. Los productores de dispositivos automotrices e industriales también necesitan jerarquías de claves de larga duración que se adapten a los ciclos de vida extendidos de los productos. Estas condiciones respaldan la demanda en el mercado de firma de código de infraestructura de claves gestionada y servicios de implementación especializados.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Riesgo de Compromiso de Clave Privada y Firma Maliciosa | -1.9% | Global | Corto plazo (≤ 2 años) |
| Almacenamiento de Claves Respaldado por Hardware y Carga de Costos de Módulos de Seguridad de Hardware | -1.5% | APAC, América del Sur, MEA | Mediano plazo (2-4 años) |
| Flujos de Trabajo Complejos de Validación, Renovación y Reemisión | -1.0% | Global, mercados con alta concentración de pymes | Mediano plazo (2-4 años) |
| Integración de Canalizaciones de Compilación Heredadas y Fricción del Desarrollador | -0.8% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Compromiso de Clave Privada y Firma Maliciosa
El compromiso de una clave privada puede dañar la confianza en el mercado de firma de código porque el software firmado con una clave robada puede parecer legítimo para los destinatarios. El registro de incidentes proporcionado identificó 14 compromisos confirmados que involucran a editores de importancia comercial durante 2025 y 5 incidentes adicionales durante el primer trimestre de 2026. Los requisitos de firma de código exigen a los suscriptores que protejan las claves en hardware compatible o servicios en la nube, pero las declaraciones de procedimiento no pueden probar de forma independiente todos los controles a nivel de aplicación.[3] Una organización puede, por lo tanto, cumplir con las reglas de certificados y al mismo tiempo exponer un flujo de trabajo de firma a un uso indebido. Este riesgo aumenta la importancia de la aplicación de políticas, el control de acceso, la supervisión y los procedimientos de revocación rápida. También hace que los compradores sean más cautelosos a la hora de tratar una firma por sí sola como una garantía de integridad completa.
Almacenamiento de Claves Respaldado por Hardware y Carga de Costos de Módulos de Seguridad de Hardware
El almacenamiento de claves respaldado por hardware puede ser costoso para los desarrolladores independientes y los pequeños editores de software. Un dispositivo de módulo de seguridad de hardware dedicado en las instalaciones puede superar los 36.000 USD antes de los costos de implementación, energía y mantenimiento. Las opciones de módulos de seguridad de hardware en la nube reducen el requisito de capital inicial, pero incurren en cargos recurrentes por la gestión de claves y las operaciones de firma. Estos cargos pueden volverse significativos para las empresas que firman grandes cantidades de artefactos u operan varios entornos de desarrollo. La disponibilidad limitada de módulos de seguridad de hardware en la nube a nivel local y las preocupaciones sobre la latencia hacen que este problema sea más pronunciado en América del Sur, Oriente Medio y África. El mercado de firma de código debe, por lo tanto, ofrecer opciones alojadas accesibles sin imponer la misma carga operativa que el hardware dedicado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Dominio de la Plataforma Enmascara una Inflexión en los ServiciosLas plataformas y el software de firma de código representaron el 61,97% de la participación del mercado de firma de código dentro del segmento de componentes en 2025. Esta posición reflejó la base instalada de herramientas de firma empresarial y licencias de plataformas de autoridades de certificación. Se proyecta que los Servicios registren una CAGR del 19,64% hasta 2031. Estos servicios incluyen firma gestionada, consultoría de implementación, suscripciones de automatización del ciclo de vida y soporte para procesos de gestión de claves. El requisito de validez de certificados de 460 días hace que los procesos de renovación manual sean más difíciles de mantener. Las organizaciones que anteriormente gestionaban renovaciones ocasionales ahora necesitan una rotación de certificados más regular y supervisión del flujo de trabajo.
El cambio resultante favorece los servicios que mantienen las canalizaciones de firma disponibles sin intervención manual. La versión de verano de 2026 de AppViewX amplió la gobernanza de certificados a los flujos de trabajo de inteligencia artificial agéntica, ampliando el rango de casos de uso gestionados. Los proveedores pueden combinar la orquestación de firma, la integración de CI/CD, la gestión de módulos de seguridad de hardware y la elaboración de informes de auditoría en una sola oferta. Esta combinación puede respaldar relaciones con los clientes más duraderas que la sola emisión de certificados. La industria de firma de código está, por lo tanto, desplazando parte de su valor hacia el trabajo continuo del ciclo de vida. Los productos de plataforma siguen siendo fundamentales, pero la prestación de servicios está vinculándose cada vez más estrechamente a las operaciones confiables de lanzamiento de software.


Por Modo de Implementación:
Los Módulos de Seguridad de Hardware en la Nube Establecen una Ventaja EstructuralLa implementación basada en la nube representó el 63,84% dentro del segmento de implementación en 2025. Su ventaja reflejó la compatibilidad entre los módulos de seguridad de hardware alojados y los flujos de trabajo de CI/CD que necesitan acceso escalable a las claves de firma. La implementación en la nube también elimina la logística de tokens físicos de muchos procesos de lanzamiento de software. Los sistemas locales siguen siendo relevantes en el gobierno, la defensa y las instituciones financieras reguladas. Estas organizaciones pueden requerir residencia de datos, control soberano de claves o el uso continuado de inversiones dedicadas en módulos de seguridad de hardware. La implementación híbrida ofrece otra opción para las empresas que operan sistemas de compilación heredados junto con entornos nativos de la nube.
AWS lanzó la Firma Gestionada en Amazon Elastic Container Registry en noviembre de 2025, reduciendo un importante obstáculo de configuración para los equipos nativos de la nube.[4] El servicio ilustra la dirección de la implementación en el mercado de firma de código, donde las capacidades de firma se integran en la infraestructura existente. Los sistemas en la nube pueden respaldar la aplicación centralizada de políticas al tiempo que permiten a los equipos de desarrollo firmar a la velocidad de lanzamiento. Los acuerdos híbridos pueden preservar los controles establecidos durante la migración gradual. La falta de una opción local con una simplicidad operativa comparable otorga a los servicios alojados una ventaja práctica para muchas organizaciones. Las necesidades de soberanía y las restricciones regulatorias preservarán, no obstante, la demanda de entornos locales y mixtos.
Por Tamaño de Organización:
El Crecimiento de las Pymes Remodela el Perfil del ClienteLas grandes empresas representaron el 69,71% del mercado de firma de código en el segmento de tamaño de organización en 2025. Los programas de infraestructura de clave pública maduros, los equipos de seguridad especializados y la financiación para módulos de seguridad de hardware respaldaron esta posición. Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 20,21% hasta 2031. Los requisitos del sistema operativo para binarios firmados están extendiendo las expectativas de gobernanza a los desarrolladores independientes y a los editores más pequeños. Estas empresas a menudo necesitan un camino más sencillo hacia la firma compatible que un programa completo de gestión de certificados empresariales. Sus requisitos crean demanda de suscripciones en la nube e incorporación orientada al desarrollador.
La firma de confianza de Microsoft admite la validación de la organización y está dirigida a editores más pequeños con acceso al servicio por niveles. La oferta Signum de Keyfactor también proporciona un enfoque de firma como servicio diseñado para flujos de trabajo de DevOps.[5] Las organizaciones más pequeñas pueden generar un volumen sustancial de certificados incluso si su valor de contrato promedio es inferior al de las grandes empresas. Es menos probable que adquieran plataformas integrales de gestión del ciclo de vida desde el principio. El mercado de firma de código está, en consecuencia, atrayendo tanto a autoridades de certificación como a proveedores de identidad de máquinas hacia los segmentos de desarrolladores y mercado medio. La facilidad de adopción, la calidad del soporte y la compatibilidad del flujo de trabajo darán forma a la competencia por esta base de clientes.

Por Usuario Final:
La Velocidad del Sector BFSI Oculta una Diversificación EstructuralLa tecnología de la información y las telecomunicaciones representaron el 31,28% del segmento de usuarios finales en 2025. El sector utiliza la firma para la distribución de software, las actualizaciones de controladores, las imágenes de contenedores y el firmware de dispositivos. Se proyecta que el sector de Banca, Servicios Financieros y Seguros (BFSI) crezca a una CAGR del 19,76% hasta 2031. La infraestructura de clave pública ASC X9 activó su autoridad de certificación raíz de producción en junio de 2025 para usos del sector financiero, incluidas redes de pago, autenticación de cajeros automáticos y aplicaciones fintech. Esta infraestructura específica del sector amplía el papel de la firma en los flujos de trabajo financieros que operan fuera de las restricciones de los certificados de navegador comercial.
La industria de la salud y las ciencias de la vida también requiere firma criptográfica para el software clínico y el firmware de dispositivos médicos. La norma ISO 17090-4:2026 establece requisitos para las firmas digitales en documentos de atención médica, incluida la validación de certificados transfronterizos. Las organizaciones gubernamentales y de administración pública están ampliando el uso de atestaciones de software y requisitos de SBOM firmados. Las organizaciones de comercio minorista y electrónico tienen necesidades de integridad de aplicaciones móviles, mientras que las organizaciones de fabricación industrial necesitan firmware protegido para sistemas de control industrial. Estos casos de uso diversifican el mercado de firma de código más allá de su base tradicional de editores de software. Cada sector vertical aporta políticas, sistemas operativos y requisitos de auditoría distintos que pueden respaldar servicios especializados.
Análisis Geográfico
Mercado de Firma de Código en América del Norte
América del Norte representó el 34,71% de la cuota del mercado de firma de código en 2025. La región combina una alta concentración de desarrollo de software con una base consolidada de compradores empresariales de seguridad. Los requisitos de adquisición de los Estados Unidos también han incrementado la importancia de los artefactos firmados para los proveedores que atienden a agencias federales. Los Estados Unidos concentran gran parte de la demanda regional, ya que las empresas tecnológicas y las grandes corporaciones adoptan una gobernanza centralizada de la firma. Canadá contribuye a través de exportaciones de software transfronterizas y prácticas de ciberseguridad alineadas con los estándares de los Estados Unidos. El mercado de firma de código en América del Norte también se beneficia de una intensa actividad de desarrollo nativo en la nube y de programas consolidados de DevSecOps.
Mercado de Firma de Código en Europa y las Américas
Europa es la segunda geografía más grande en el análisis proporcionado. Alemania, el Reino Unido y Francia impulsan la demanda a través de la actividad de software empresarial, la infraestructura financiera digital y el uso de PKI consolidada. La base de fabricación automotriz de Alemania requiere una firma segura para el software de vehículos y las actualizaciones de firmware por aire. Estos requisitos pueden generar una demanda especializada de firma de firmware embebido y jerarquías de claves de larga duración. La Ley de Resiliencia Cibernética proporciona un marco normativo regional para los fabricantes que comercializan productos habilitados digitalmente en el mercado de la Unión Europea. América del Sur sigue siendo más pequeña, con Brasil y México impulsando la adopción a través de exportaciones de software y la digitalización del sector financiero.
Mercado de Firma de Código en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico crezca a una CAGR del 21,86% hasta 2031, la tasa más alta entre los segmentos geográficos. La rápida adopción de la nube, los requisitos gubernamentales de ciberseguridad y la expansión de la actividad de desarrollo de software respaldan el crecimiento de la región. Las empresas de software y servicios de TI orientadas a la exportación de India necesitan prácticas de firma que cumplan con los requisitos de los compradores internacionales. Las normas de seguridad de infraestructura crítica de China imponen requisitos de firma continuos para los despliegues de software relevantes. Japón y Corea del Sur están invirtiendo en infraestructura de firma preparada para la poscuntica, lo que impulsa la demanda de capacidades de algoritmos aprobados. Malasia, Indonesia y Tailandia están ampliando los programas de gobierno digital y fintech, lo que incrementa la relevancia de los servicios de firma gestionados. La demanda en Oriente Medio y África se concentra en los Emiratos Árabes Unidos y Arabia Saudita, impulsada por los programas nacionales de transformación digital.
Panorama Competitivo
Concentración del Mercado
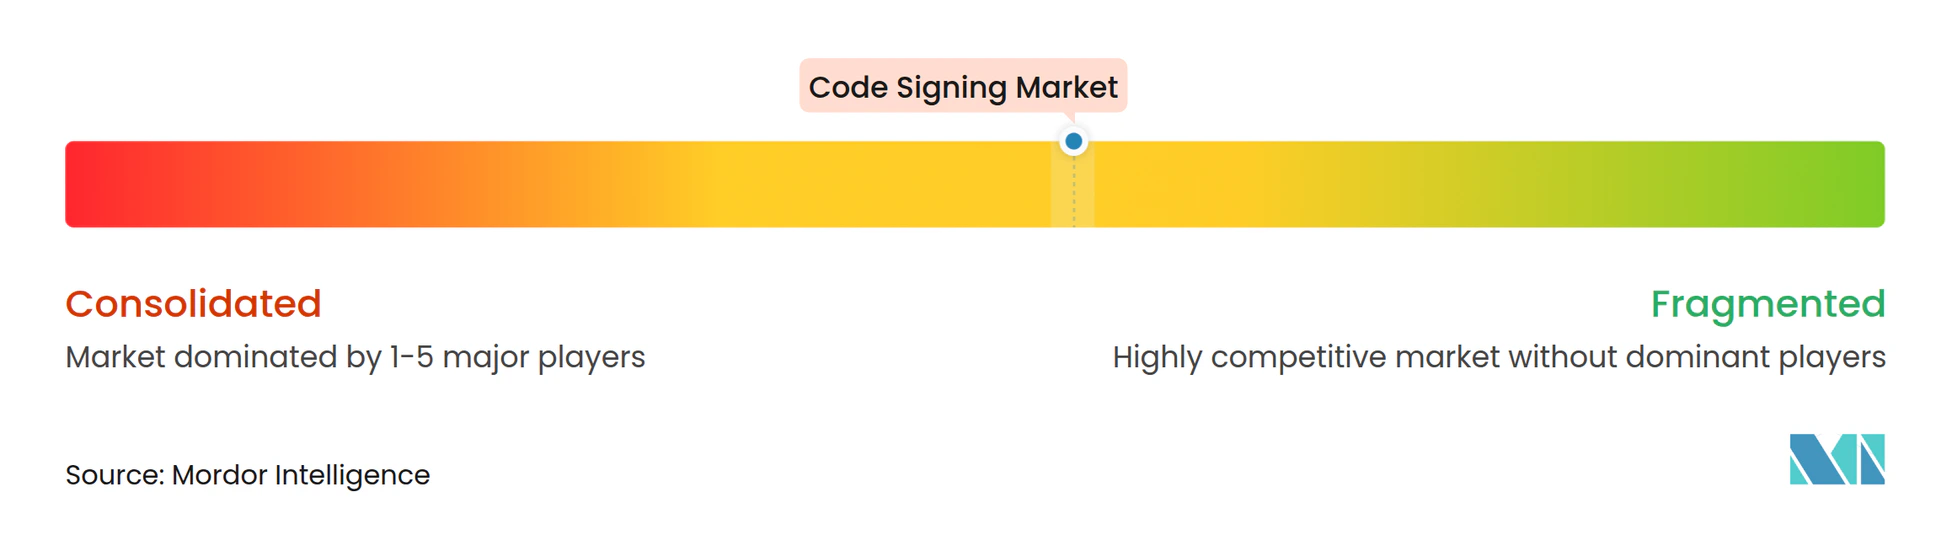
El mercado de firma de código está moderadamente concentrado, con una estructura dual que comprende autoridades de certificación y plataformas de gestión de identidad de máquinas. Las autoridades de certificación compiten a través de la cobertura del almacén de confianza, la capacidad de emisión y las relaciones establecidas con los clientes. Las plataformas de identidad de máquinas compiten a través de la automatización del ciclo de vida, la gestión de políticas y la integración con los procesos de desarrollo. El límite de validez de certificados de 460 días aumenta la importancia de la automatización de la renovación y la gestión del registro de auditoría. Este requisito reduce el valor relativo de un plazo de certificado largo y otorga mayor peso al soporte operativo. Los proveedores que conectan la emisión, la gestión de claves y la gobernanza pueden ofrecer una respuesta más completa al trabajo recurrente del ciclo de vida.
Sectigo adquirió el negocio de certificados públicos de Entrust en enero de 2025. Sectigo completó posteriormente la migración de más de 500.000 certificados al Administrador de Certificados de Sectigo en septiembre de 2025. La transacción mostró cómo las autoridades de certificación pueden utilizar la consolidación para aumentar la escala empresarial y fortalecer las capacidades de automatización. Keyfactor anunció su intención de adquirir Cofide en julio de 2026, extendiendo su enfoque de control de confianza a las identidades de cargas de trabajo y agentes de inteligencia artificial.[6] AppViewX lanzó la Seguridad de Identidad de Agentes en junio de 2026, combinando la gobernanza de agentes con sus capacidades de infraestructura de clave pública. Estas acciones muestran que las principales plataformas están ampliando su alcance más allá de la emisión convencional de certificados.
CyberArk-Venafi introdujo soporte para ML-DSA y SLH-DSA para la firma de código poscuántica en octubre de 2024. Esto respalda a las organizaciones que necesitan probar enfoques poscuánticos junto con los flujos de trabajo RSA existentes. La firma de firmware automotriz sigue siendo un área donde los largos ciclos de vida de los dispositivos requieren una gestión especializada de las jerarquías de claves. Las organizaciones que avanzan hacia métodos poscuánticos también necesitarán gestionar entornos de firma paralelos durante la transición. Estas necesidades crean espacio para proveedores con sólida agilidad criptográfica y capacidades de implementación. La información disponible describe un entorno competitivo de moderado a alto, en lugar de un mercado liderado por un único proveedor. La puntuación de concentración se basa, por lo tanto, en la estructura de múltiples proveedores del mercado en lugar de datos de participación combinada no reportados.
Líderes de la Industria de Firma de Código
-
DigiCert, Inc.
-
Sectigo Limited
-
GlobalSign NV
-
SSL Corporation
-
Entrust Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Firma de Código Empresas cubiertas en este informe
- DigiCert, Inc.
- Sectigo Limited
- GlobalSign NV
- SSL Corporation
- Entrust Corporation
- Asseco Data Systems S.A.
- IdenTrust, Inc.
- ACTALIS S.p.A.
- SwissSign AG
- HARICA S.A.
- Buypass AS
- WISeKey International Group AG
- Trustwave Holdings, Inc.
- Keyfactor, Inc.
- Venafi, Inc.
- Fortanix, Inc.
- AppViewX, Inc.
- SignPath GmbH
- Codemagic, Inc.
- Appdome Ltd.
- InfoCert S.p.A.
- Camerfirma S.A.
- Certigna SAS
- Intesi Group S.p.A.
- Ascertia Limited
Desarrollos recientes de la industria en Mercado de Firma de Código
- Septiembre de 2026: Fujitsu estableció una asociación con DigiCert para ofrecer servicios de implementación, integración y gestin para la plataforma DigiCert ONE en Australia y Nueva Zelanda, extendiendo la gestión automatizada del ciclo de vida de certificados a aproximadamente 6.000 clientes empresariales de Fujitsu en Australia y Nueva Zelanda.
- Agosto de 2026: Microsoft publicó orientación sobre la firma de código de Windows de próxima generación, confirmando una transición a configuraciones RSA-3072 y SHA-384 para finales de 2026 y un cambio planificado a valores predeterminados de firma poscuántica en 2027. Se aconsejó a los proveedores de aplicaciones que actualizaran la lógica de validación de certificados antes del reemplazo de la Autoridad de Certificación de Producción de Windows que coincide con el vencimiento de PCA 2011 en octubre de 2026.
- Julio de 2026: Keyfactor anunció su intención de adquirir Cofide, con sede en el Reino Unido, una plataforma de identidad de carga de trabajo de estándares abiertos que emite identidades criptográficas de corta duración a cargas de trabajo en la nube y agentes de inteligencia artificial utilizando SPIFFE, OAuth y OIDC. La adquisición extiende el Plano de Control de Confianza de Keyfactor desde la firma de código y la identidad de máquinas hasta la gobernanza de agentes de inteligencia artificial, posicionando a la empresa en la convergencia de la infraestructura de infraestructura de clave pública y la seguridad de cargas de trabajo autónomas.
- Junio de 2026: AppViewX lanzó la Seguridad de Identidad de Agentes, un producto que descubre, gobierna y supervisa agentes de inteligencia artificial en toda la empresa utilizando capacidades nativas de infraestructura de clave pública. El producto integra la gestión de la Lista de Materiales de Inteligencia Artificial, la evaluación de postura frente a los requisitos del Marco de Gestión de Riesgos de Inteligencia Artificial del NIST y la Ley de Inteligencia Artificial de la UE, y controles de acceso adaptativos basados en tareas en la plataforma existente de firma de código y gestión del ciclo de vida de certificados de AppViewX.
Alcance del Informe del Mercado Global de Firma de Código
El mercado de firma de código consiste en autoridades de certificación y herramientas relacionadas que emiten certificados de firma de código y permiten a los desarrolladores firmar criptográficamente binarios de software, scripts, controladores y actualizaciones. Estos certificados verifican la identidad del editor y garantizan la integridad del código, ayudando a prevenir la manipulación y la distribución de malware al tiempo que cumplen con los requisitos de plataforma establecidos por proveedores como Microsoft, Apple y Google.
El Informe del Mercado de Firma de Código está Segmentado por Componente (Plataformas y Software de Firma de Código, y Servicios), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Usuario Final (Tecnología de la Información y Telecomunicaciones, Banca, Servicios Financieros y Seguros (BFSI), Salud y Ciencias de la Vida, Gobierno y Administración Pública, Comercio Minorista y Electrónico, Fabricación Industrial y Otros Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Plataformas y Software de Firma de Código |
| Servicios |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Salud y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Comercio Minorista y Electrónico |
| Fabricación Industrial |
| Otros Usuarios Finales |
| Amrica del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Componente | Plataformas y Software de Firma de Código | ||
| Servicios | |||
| Por Modo de Implementación | Basado en la Nube | ||
| Local | |||
| Híbrido | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Usuario Final | Tecnología de la Información y Telecomunicaciones | ||
| Banca, Servicios Financieros y Seguros (BFSI) | |||
| Salud y Ciencias de la Vida | |||
| Gobierno y Administración Pública | |||
| Comercio Minorista y Electrónico | |||
| Fabricación Industrial | |||
| Otros Usuarios Finales | |||
| Por Geografía | Amrica del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de firma de código?
Se proyecta que el tamaño del mercado de firma de código sea de 356,26 millones de USD en 2025, 408,7 millones de USD en 2026, y alcance los 888,73 millones de USD en 2031, creciendo a una CAGR del 16,81% de 2026 a 2031.
¿Qué está impulsando la demanda de servicios de firma de código?
Las prácticas de adquisición federal, las normas de seguridad de productos de la UE, la automatización de CI/CD y el aumento de lanzamientos de software nativo de la nube están expandiendo la demanda.
¿Qué componente de firma de código está creciendo más rápido?
Se proyecta que los Servicios crezcan a una CAGR del 19,64% hasta 2031, ya que las organizaciones necesitan firma gestionada y automatización del ciclo de vida.
¿Por qué las plataformas de firma de código basadas en la nube son ampliamente utilizadas?
La implementación basada en la nube representó el 63,84% de la participación en 2025 porque admite la firma escalable dentro de los flujos de trabajo de CI/CD y reduce la gestión de tokens físicos.
¿Qué región se espera que crezca más rápido en firma de código?
Se proyecta que Asia-Pacífico crezca a una CAGR del 21,86% hasta 2031, respaldada por la adopción de la nube y la expansión de la actividad de desarrollo de software.
¿Qué puede limitar la adopción de soluciones de firma de código?
El riesgo de compromiso de clave privada y el costo del almacenamiento de claves respaldado por hardware pueden limitar la adopción, particularmente entre los editores más pequeños.