
Tamaño y Cuota del Mercado de Remolques Refrigerados
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.55 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
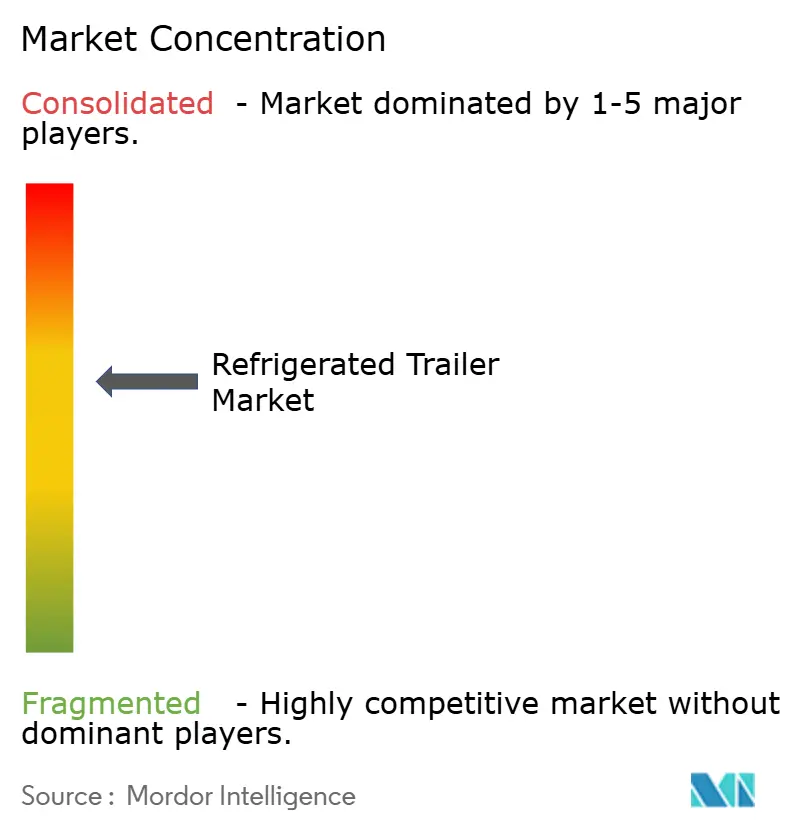
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Remolques Refrigerados por Mordor Intelligence
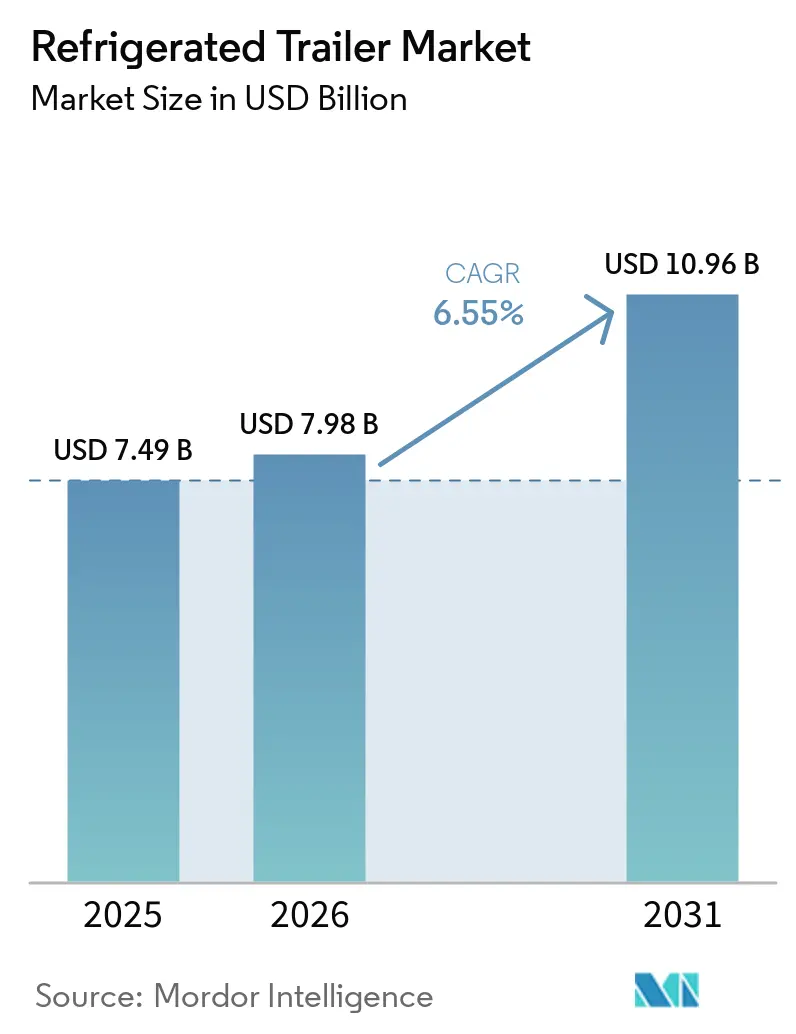
El tamaño del mercado de remolques refrigerados se valoró en 7,49 mil millones de USD en 2025 y se estima que crecerá desde 7,98 mil millones de USD en 2026 hasta alcanzar 10,96 mil millones de USD en 2031, a una CAGR del 6,55% durante el período de previsión (2026-2031). El cumplimiento de pedidos de comestibles en comercio electrónico, los estrictos mandatos de seguridad alimentaria y el cambio hacia plataformas de refrigeración eléctrica impulsan el crecimiento. El mercado de remolques refrigerados continúa beneficiándose de las necesidades de infraestructura indispensables para la distribución de productos farmacéuticos, productos frescos y proteína animal, protegiendo así la demanda durante las desaceleraciones macroeconómicas. Las estrategias competitivas giran ahora en torno a la integración de telemática, los servicios de activos basados en suscripción y los refrigerantes de bajo potencial de calentamiento global (GWP) que cumplen con las regulaciones ambientales cada vez más estrictas. Simultáneamente, los grandes operadores de flotas aceleran los ciclos de reemplazo de equipos para cumplir con las regulaciones de la Junta de Recursos del Aire de California (CARB) y las regulaciones europeas de gases fluorados (F-Gas). Al mismo tiempo, las economías emergentes están ampliando la capacidad de la cadena de frío para atender a poblaciones en proceso de urbanización.
Conclusiones Clave del Informe
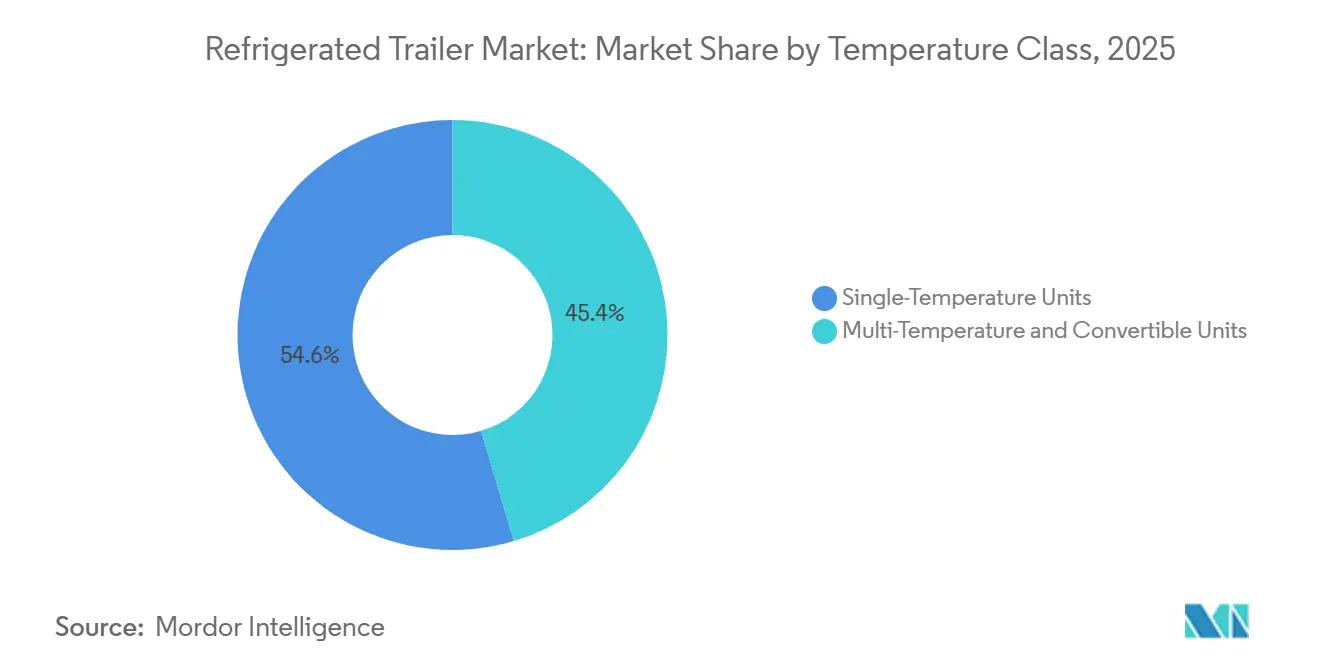
- Por clase de temperatura, las unidades de temperatura única capturaron el 54,62% de la cuota del mercado de remolques refrigerados en 2025, mientras que las unidades multitemperatura y convertibles se proyecta que se expandirán a una CAGR del 8,33% hasta 2031.
- Por longitud del remolque, las unidades de más de 49 pies mantuvieron el 52,05% de la cuota del mercado de remolques refrigerados en 2025, mientras que los remolques de hasta 28 pies registrarán la CAGR más rápida del 8,05% hasta 2031.
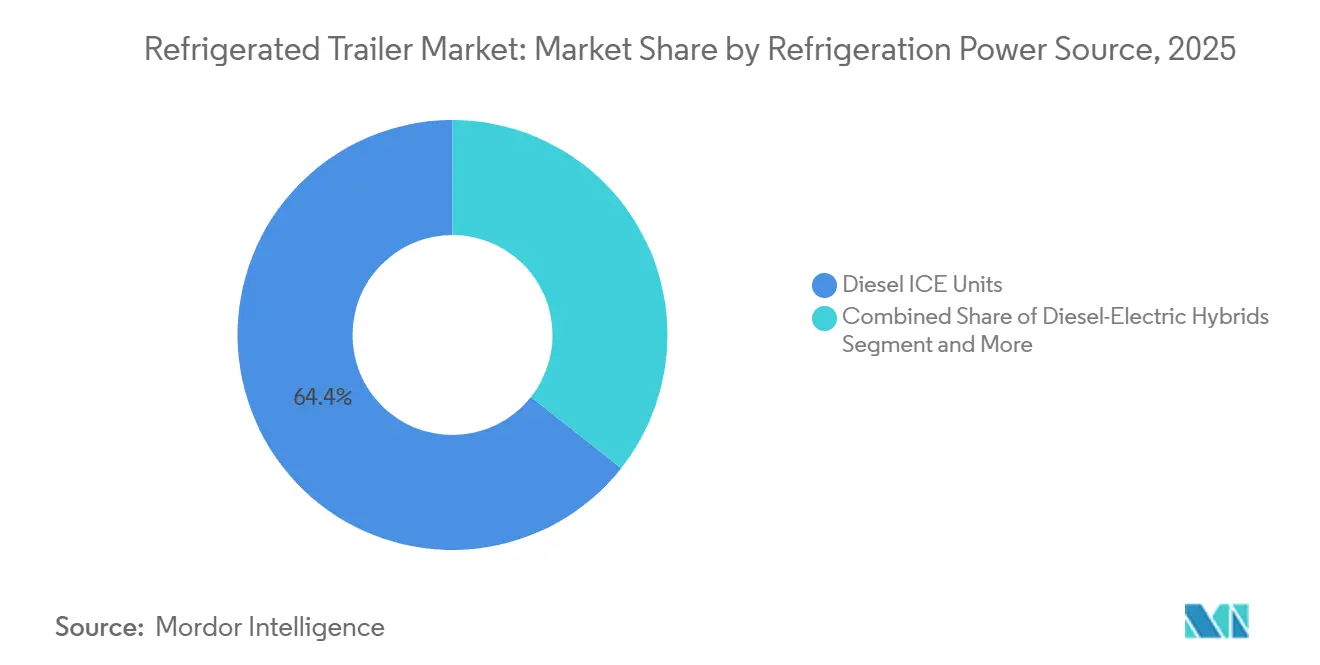
- Por fuente de energía, las unidades ICE de diésel representaron el 64,35% del tamaño del mercado de remolques refrigerados en 2025; se prevé que los sistemas totalmente eléctricos crezcan a una CAGR del 11,22% entre 2026 y 2031.
- Por usuario final, la carne y los mariscos lideraron con el 38,86% de la cuota del mercado de remolques refrigerados en 2025; los productos farmacéuticos y las ciencias de la vida representan la aplicación de mayor crecimiento a una CAGR del 7,05%.
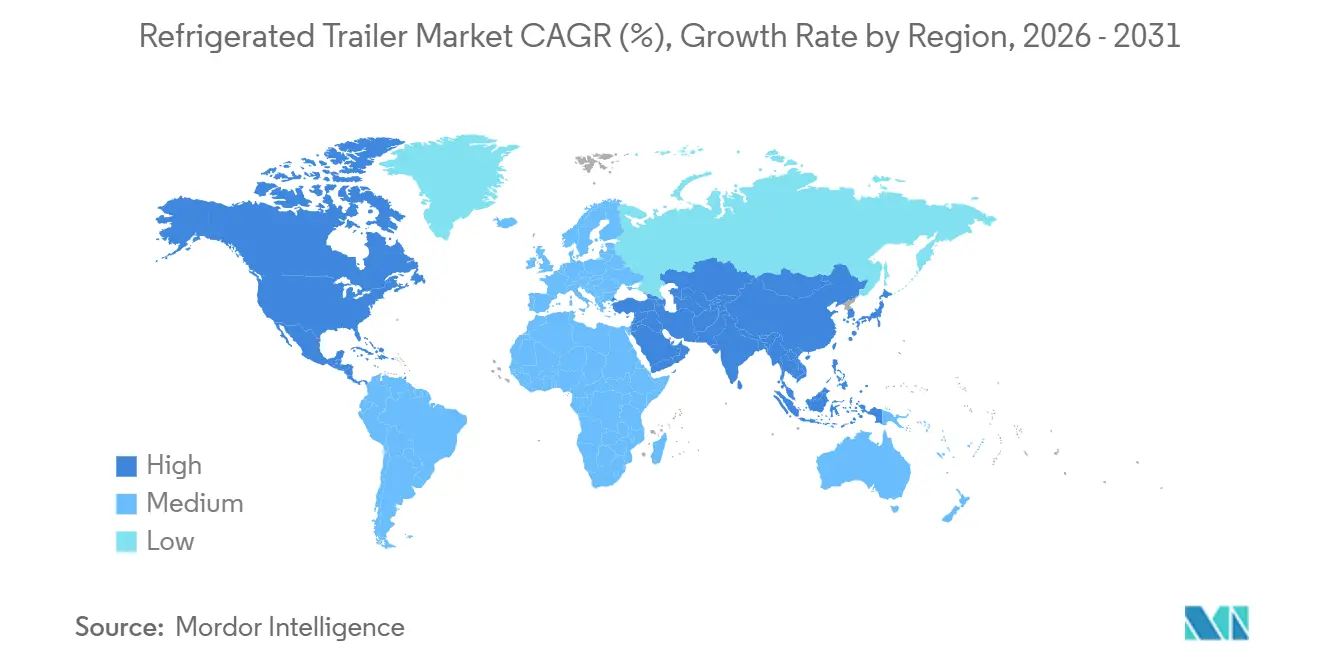
- Por geografía, América del Norte concentró el 39,15% de la cuota del mercado de remolques refrigerados en 2025, mientras que Asia-Pacífico está previsto que ascienda a una CAGR del 8,92% durante el horizonte de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Entrega de Última Milla Impulsada por el Comercio Electrónico | +1.8% | Global; enfoque en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio hacia la Refrigeración Híbrida y Eléctrica | +1.5% | América del Norte como núcleo; Asia-Pacífico como seguimiento | Largo plazo (≥ 4 años) |
| Normas de Seguridad Alimentaria más Estrictas | +1.2% | América del Norte y Europa; extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión Acelerada de la Cadena de Frío | +1.1% | Asia-Pacífico como núcleo; desbordamiento hacia Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Analítica que Impulsa el Mantenimiento Predictivo y el Tiempo de Actividad | +0.8% | Global; adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| La ESG Acelera la Modernización de Flotas | +0.5% | Global; concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Entregas de Última Milla en Cadena de Frío Impulsadas por el Comercio Electrónico
Los servicios de comestibles en línea reconfiguran la frecuencia de entrega y el diseño de los remolques, lo que lleva a las flotas a desplegar unidades más cortas y ágiles que navegan por los corredores urbanos densos con zonas multitemperatura. Performance Food Group desplegó más de 30 remolques refrigerados totalmente eléctricos en California para apoyar los centros de cumplimiento de pedidos de cero emisiones, subrayando la viabilidad comercial de los sistemas eléctricos [1]. La versatilidad de las unidades de hasta 28 pies sustenta su crecimiento, mientras que la telemática precisa, como la plataforma TracKing de Thermo King, mantiene la integridad de la carga dentro de ±0,9 °F durante las rutas con paradas frecuentes [2]. Las flotas que invierten en remolques eléctricos también se benefician de las normas municipales de reducción de ruido y de las ventanas de entrega nocturna que son inalcanzables para las unidades diésel. A medida que las ciudades implementan precios de congestión y zonas de cero emisiones, los operadores ven los remolques refrigerados eléctricos como una cobertura frente a futuras restricciones de acceso. Por lo tanto, la convergencia del crecimiento del comercio electrónico y las políticas de sostenibilidad consolida los equipos compactos con batería como un nodo esencial en las cadenas de frío de próxima generación.
Cambio hacia Unidades de Refrigeración de Transporte Híbridas sin Diésel y Totalmente Eléctricas
Las nuevas regulaciones de California están acelerando el alejamiento de las unidades de refrigeración de transporte (TRU) impulsadas por diésel, empujando a las flotas a adoptar alternativas de cero emisiones. Las soluciones híbridas, ejemplificadas por las unidades avanzadas de Carrier que utilizan combustibles renovables, están reduciendo eficazmente las emisiones durante esta transición. Si bien las TRU totalmente eléctricas presentan menores requisitos de mantenimiento, enfrentan desafíos debido a su dependencia de la infraestructura de carga. Innovaciones como los remolques refrigerados con energía solar, que utilizan energía del techo y regenerativa, no solo están ampliando los rangos operativos, sino también reduciendo drásticamente los costos de combustible. Con los estándares de California estableciendo un precedente nacional, el diésel, antes dominante, está cediendo lentamente el paso a plataformas eléctricas escalables.
Regulaciones más Estrictas de Seguridad Alimentaria que Exigen el Registro de Temperatura y la Trazabilidad
La implementación de la FSMA 204 en los Estados Unidos obliga a los expedidores a documentar los historiales de temperatura de extremo a extremo para los alimentos de alto riesgo. El incumplimiento puede desencadenar retiradas del mercado y sanciones civiles que superan los costos incrementales del equipo, impulsando la adopción de remolques habilitados con telemática capaces de cargas automáticas de datos. Great Dane ahora ofrece la telemática FleetPulse como estándar en los nuevos modelos refrigerados, proporcionando alertas en tiempo real para simplificar la preparación para auditorías[3]. El Reglamento (CE) 852/2004 en la UE sustenta requisitos de trazabilidad similares, alentando a las flotas a modernizar los remolques heredados con sondas Bluetooth y paneles de control en la nube. El impulso regulatorio beneficia a los proveedores que agrupan hardware, software e informes de cumplimiento en paquetes de suscripción. A largo plazo, los mandatos de registro de temperatura probablemente se armonizarán a nivel mundial, creando una especificación de referencia creciente para cada participante del mercado de remolques refrigerados.
Analítica de Datos de Flotas que Permite el Mantenimiento Predictivo y las Mejoras en el Tiempo de Actividad
La inteligencia artificial (IA) está revolucionando las operaciones de remolques refrigerados. La IA ahora puede prever fallas en los componentes al combinar datos de sensores en tiempo real con registros históricos de mantenimiento. Esta estrategia prospectiva minimiza la necesidad de reparaciones de emergencia, salvaguardando la carga sensible a la temperatura. Los modelos de aprendizaje automático mejoran la precisión del inventario y mitigan los riesgos de deterioro en las instalaciones de almacenamiento en frío. Los operadores de flotas aprovechan la telemetría para monitorear la presión de los neumáticos, evitando averías que podrían interrumpir los ciclos de refrigeración. El mantenimiento predictivo optimiza la programación de técnicos, garantiza la disponibilidad de piezas, aumenta el tiempo de actividad del remolque y gestiona los costos de garantía. Con la telemática cada vez más asequible, incluso las flotas de tamaño mediano están adoptando plataformas de analítica, posicionando las operaciones basadas en datos como una ventaja competitiva fundamental en el transporte refrigerado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de las TRU Eléctricas/Híbridas | –1.2% | Global; más pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Infraestructura de Carga y Alimentación desde Tierra | –0.8% | América del Norte y Europa; expansión global | Largo plazo (≥ 4 años) |
| Escasez de Conductores que Limita la Capacidad Refrigerada | –0.6% | América del Norte y Europa; incipiente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Legislación Volátil sobre la Eliminación Gradual de los HFC | –0.4% | Global; normativas específicas por región | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Prima de Costo Inicial de las TRU Eléctricas/Híbridas frente a las de Diésel
Las unidades de refrigeración de transporte (TRU) totalmente eléctricas pueden costar entre dos y tres veces más que las unidades diésel, extendiendo los períodos de recuperación de la inversión más allá de cinco años para las flotas sin acceso a subsidios. Los transportistas más pequeños que dependen de préstamos comerciales enfrentan tasas de interés más altas, lo que dificulta la alineación del flujo de caja. Wabash National contrarresta este obstáculo mediante suscripciones de Remolques como Servicio que agrupan hardware, mantenimiento y telemática en pagos mensuales, convirtiendo el gasto de capital en gasto operativo [4]. La capacitación de técnicos para mantener de forma segura los sistemas de alto voltaje añade costos indirectos, mientras que los precios regionales de la electricidad influyen en el costo total de propiedad. Hasta que los precios de las baterías bajen o los incentivos se amplíen, el diésel persistirá donde la tributación del combustible y las sanciones por emisiones sigan siendo modestas.
Infraestructura Limitada de Carga y Suministro de Energía en Tierra a lo Largo de los Corredores de Larga Distancia
Las redes de carga a nivel nacional diseñadas para tractores raramente tienen en cuenta las cargas de refrigeración de los remolques, lo que obliga a las flotas a planificar desvíos o mantener en marcha unidades diésel de respaldo. Performance Food Group instaló 15 cargadores Boost adyacentes a autopistas para mitigar la ansiedad por la autonomía de su flota en California. Incluso breves retrasos en la carga pueden provocar desviaciones de temperatura en las cargas perecederas, lo que lleva a los operadores hacia configuraciones híbridas que pueden cambiar a diésel a mitad de ruta. Los centros de distribución con pedestales de alimentación en tierra pueden reducir drásticamente el tiempo de ralentí, aunque las modernizaciones requieren actualizaciones eléctricas que los inquilinos pueden resistirse a financiar. Se necesita una amplia colaboración entre las empresas de servicios públicos para alinear los plazos de infraestructura con los mandatos de flotas de cero emisiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Temperatura:
Las Unidades de Temperatura Única DominanLas unidades de temperatura única representaron el 54,62% de la cuota del mercado de remolques refrigerados en 2025. Este segmento está impulsado por la logística de cadena de frío de punto a punto que requiere un único perfil térmico uniforme. Las flotas que transportan artículos congelados a granel, proteínas frescas o envíos farmacéuticos justifican la inversión en aislamiento premium y sistemas de enfriamiento de alto rendimiento, ya que los valores de la carga de zona única superan rutinariamente los 100.000 USD por carga. Si bien estos remolques dedicados siguen siendo el estándar para los transportes de alto volumen, las demandas de distribución modernas están llevando a los operadores a replantearse las configuraciones de activos. El endurecimiento de las regulaciones de emisiones y los estándares de calidad globales están presionando a los fabricantes de equipos originales (OEM) a optimizar los sistemas de zona única para lograr envolventes de temperatura más amplias y confiables y prevenir las fugas térmicas.
Se prevé que las unidades multitemperatura y convertibles registren el crecimiento más rápido, con una CAGR del 8,33% hasta 2031. Este crecimiento está impulsado por la rápida expansión de las redes de comestibles omnicanal y los estrictos requisitos de estabilidad para los productos biológicos farmacéuticos que necesitan un monitoreo preciso entre 36 y 46 °F. Para aprovechar al máximo sus flotas, los transportistas de logística de cadena de frío están invirtiendo en revestimientos multizona y evaporadores de enfriamiento rápido que manejan cargas diversas simultáneamente. Los avances tecnológicos están difuminando los límites tradicionales. La plataforma Everest de Great Dane utiliza mamparas móviles y compresores de velocidad variable, lo que permite a los operadores cambiar de configuración con facilidad. Para evitar el doble conteo, estos activos flexibles se categorizan por sus capacidades de fabricación de descarga múltiple en lugar de los perfiles de carga que transportan.
Por Longitud del Remolque:
Liderazgo en Larga Distancia frente a Agilidad UrbanaLos remolques de más de 49 pies representaron el 52,05% de la cuota del mercado de remolques refrigerados en 2025, lo que refleja las economías de escala en los carriles interestatales, donde las puertas de muelle y los centros de distribución están estandarizados en torno a activos de 53 pies. La resistencia del segmento se debe en gran medida a la utilización predecible del espacio cúbico y a la reducción de viajes por tonelada-milla. Mientras tanto, los remolques de hasta 28 pies registrarán la CAGR más rápida del 8,05% a medida que la logística urbana impone normas de congestión que penalizan los vehículos de gran tamaño.
Las ventanas de entrega municipales favorecen los vehículos capaces de realizar giros de radio reducido y atracar en la acera; por lo tanto, las carrocerías refrigeradas más pequeñas capturan el tráfico de comestibles en línea y kits de comidas en Chicago, París y Singapur. Las flotas híbridas mezclan unidades de transporte de larga distancia de 48 pies que alimentan depósitos urbanos atendidos por satélites de 28 pies, siguiendo la lógica de carga aérea de concentrador y radio. Los OEM responden con paquetes de refrigeración modulares adaptables a diferentes longitudes de chasis, lo que permite a los gestores de flotas consolidar los inventarios de piezas.
Por Fuente de Energía de Refrigeración:
La Hegemonía del Diésel se Enfrenta a la Irrupción EléctricaLas soluciones ICE de diésel representaron el 64,35% de la cuota del mercado de remolques refrigerados en 2025, respaldadas por la infraestructura de repostaje consolidada y la familiaridad de los técnicos. La previsibilidad de los costos operativos y el repostaje rápido mantienen el atractivo del diésel en trayectos transcontinentales de 2.500 millas. Sin embargo, se proyecta que los sistemas totalmente eléctricos crezcan un 11,22% anual a medida que los límites de emisiones de CARB y la UE se endurezcan. Los incentivos como el Programa de Incentivos para Vehículos de Hidrógeno y Vehículos Eléctricos de California (HVIP) reducen los costos iniciales, mientras que la densidad de las baterías ha superado los 260 Wh/kg, lo que permite una resistencia al frío de 12 horas.
Las variantes híbridas y criogénicas sirven a mercados de transición; por ejemplo, los sistemas de nitrógeno líquido reducen el ruido para las entregas urbanas nocturnas, pero se enfrentan a la escasez de estaciones de recarga. El Advancer de Thermo King electrifica el compresor pero conserva un generador de Nivel 4, ofreciendo a los transportistas una cobertura de cumplimiento hasta que las redes de carga maduren. A medida que los precios del litio se normalicen y las participaciones de energías renovables aumenten en las combinaciones de la red eléctrica, los recálculos de emisiones durante toda la vida útil favorecen a las TRU eléctricas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Usuario Final:
El Dominio de las Proteínas se Encuentra con el Crecimiento FarmacéuticoLa carne y los mariscos representaron el 38,86% de la cuota del mercado de remolques refrigerados en 2025, impulsados por la demanda global de proteínas y las estrictas normas de control de patógenos que requieren puntos de ajuste de −4 °F. La consolidación entre los procesadores genera contratos de alto volumen que sustentan la utilización de activos de la flota. Se proyecta que los productos farmacéuticos y las ciencias de la vida crezcan a una CAGR del 7,05%, galvanizando la demanda de precisión de ±2 °F más telemática las 24 horas del día, los 7 días de la semana con registros de auditoría, creando margen de precios para características premium.
Los productos lácteos y los productos frescos mantienen un crecimiento de un solo dígito medio respaldado por dietas conscientes de la salud, mientras que la panadería y la confitería requieren capacidad de aumento estacional para los envíos de temporada festiva. Las directrices de Buenas Prácticas de Distribución (GDP) de la FDA impulsan a los expedidores farmacéuticos a especificar módulos de energía redundantes y análisis de apertura de puertas. Estas características se filtran hacia los segmentos alimentarios con el tiempo, elevando la línea de base tecnológica general del mercado de remolques refrigerados.
Análisis Geográfico
América del Norte lideró el mercado de remolques refrigerados con una cuota de ingresos del 39,15% en 2025, anclada por sólidas autopistas interestatales, automatización de almacenes y las normas FSMA que obligan a llevar registros digitales de temperatura. La demanda central promedia 44.000 unidades por año, con los pedidos de 2025 recuperándose tras una breve caída en 2024 debido a retrasos en los chasis. Las flotas adoptan modelos de suscripción y TRU eléctricas para satisfacer los cuadros de mando de ESG de los minoristas, mientras que la penetración de la telemática supera el 70%, lo que permite el mantenimiento predictivo y la optimización de rutas.
Asia-Pacífico registrará el crecimiento regional más rápido con una CAGR del 8,92%, impulsado por inversiones como el centro de carne vietnamita de JBS por valor de 100 millones de USD y la rápida urbanización que eleva el gasto per cápita en cadena de frío. Las líneas de ensamblaje locales reducen los aranceles de importación, haciendo que los remolques conformes sean más asequibles para las flotas regionales. Los subsidios gubernamentales en China e India para el almacenamiento en frío agrícola estimulan indirectamente la demanda de remolques, y las plataformas de transporte bajo demanda están experimentando con furgonetas de frío de capacidad compartida, lo que señala una posible convergencia modal.
Europa continúa expandiéndose a medida que el Reglamento F-Gas revisado impulsa la sustitución de los sistemas R404A de alto GWP por refrigerantes naturales como el CO₂ y el propano, especialmente en Alemania, Francia y los países nórdicos. Los cálculos del costo total de propiedad favorecen los remolques totalmente eléctricos en rutas de distribución densas con suficiente alimentación en tierra. Los mercados emergentes en América Latina y África siguen el mismo camino, con proyectos de infraestructura financiados por bancos de desarrollo, aunque la volatilidad cambiaria modera el ritmo de la inversión en flotas.
Panorama regulatorio
La regulación está dando forma cada vez más a las especificaciones de los remolques refrigerados a través de requisitos paralelos sobre las emisiones de los motores de las TRU, la gestión de refrigerantes y la trazabilidad digital. En los Estados Unidos, la Junta de Recursos del Aire de California (CARB) continúa implementando la Medida de Control de Tóxicos en el Aire para TRU (ATCM). La Agencia de Protección Ambiental de los EE. UU. (EPA) otorgó autorización parcial en enero de 2025 para las enmiendas de TRU de 2022 de CARB (que cubren los estándares de materia particulada, los límites de GWP de refrigerantes y los elementos de informes), reforzando así la actividad de reemplazo impulsada por el cumplimiento en las flotas de California.
Las normas ambientales también están convergiendo con marcos más amplios de descarbonización del transporte pesado. En mayo de 2026, la EPA de los EE. UU. emitió una norma propuesta que afectaría los requisitos de reparación de fugas bajo la Ley AIM para las TRU de carretera y contenedores intermodales, con vigencia a partir del 1 de enero de 2026. Al mismo tiempo, en mayo de 2026, el Consejo de la Unión Europea debatió un enfoque enmendado para contabilizar el rendimiento de CO2 relacionado con los remolques, reconociendo explícitamente las TRU electrificadas como una vía para reducir las emisiones de gases de efecto invernadero en las operaciones de carga. En Australia, la Corporación de Financiamiento de Energía Limpia (CEFC), respaldada por el gobierno, se comprometió con hasta 10 millones de AUD en mayo de 2026 para apoyar el despliegue de más de 100 unidades de refrigeración de transporte eléctrico Sunswap Endurance, lo que refleja cómo las finanzas públicas se están utilizando para acelerar la adopción de equipos conformes junto con el endurecimiento de las políticas de emisiones.
Análisis de la cadena de valor
La cadena de valor abarca insumos de acero y aluminio, fabricación de paneles aislados y carrocerías compuestas, proveedores de chasis y ejes, OEM de TRU (diésel, híbrido y eléctrico de batería) y proveedores de electrónica para sensores y telemática. Los OEM de remolques (incluidos Great Dane, Utility Trailer, Wabash, Schmitz Cargobull y Krone) típicamente integran carrocerías y trenes de rodaje, luego coordinan el montaje de las TRU ya sea en la fábrica, a través de operaciones de ensamblaje final dedicadas o a través de redes de distribuidores. La capa de posventa incluye el servicio de refrigerantes, la distribución de piezas y los contratos de mantenimiento móvil. Las asociaciones industriales como la Asociación de Fabricantes de Remolques de Camiones (TTMA) y CLCCR apoyan la elaboración de normas, la orientación técnica y la defensa de los intereses de los fabricantes y proveedores.
El cumplimiento normativo y la política comercial se están convirtiendo en restricciones cada vez más visibles dentro de la cadena. En la Unión Europea, el Reglamento de Ejecución de la Comisión (UE) 2024/2215 (vigente desde septiembre de 2024) establece requisitos mínimos de certificación para el personal que maneja sistemas de refrigeración que contienen gases de efecto invernadero fluorados, aumentando así la importancia de las redes de servicio calificadas para las flotas y los distribuidores. En los Estados Unidos, una coalición que incluye a Great Dane, Stoughton Trailers, Strick Trailers y Wabash solicitó al Departamento de Comercio que incluyera los remolques refrigerados bajo los aranceles de la Sección 232 sobre el acero y el aluminio, lo que señala cómo los costos de los materiales y las estrategias de abastecimiento pueden influir en los precios de los remolques y los calendarios de construcción. En el lado de la habilitación de la demanda, las brechas en la infraestructura de la cadena de frío en corredores emergentes (incluido el almacenamiento refrigerado limitado en puertos citado en las evaluaciones de Paraguay) pueden cambiar los patrones de utilización de los remolques y aumentar la demanda de activos de remolques frigoríficos de larga distancia confiables que conecten redes de nodos dispersos.
Panorama Competitivo
Los OEM establecidos como Wabash National, Great Dane y Utility cuentan con reconocimiento de marca y una amplia red de distribuidores. Sin embargo, el mercado sigue siendo moderadamente fragmentado. La diferenciación estratégica se centra en la telemática, con Great Dane agrupando sensores FleetPulse que ofrecen datos en tiempo real sobre neumáticos, frenos y temperatura. Wabash National amplía la propuesta de valor a través de Remolques como Servicio, convirtiendo el gasto de capital en una suscripción gestionada que incluye mantenimiento preventivo.
La electrificación intensifica la rivalidad a medida que los industriales diversificados como Carrier y Trane Technologies transfieren la I+D de climatización (HVAC) a aplicaciones de transporte. Las asociaciones entre constructores de remolques y especialistas en energía eléctrica se están multiplicando; la alianza tripartita de TIP Group con SolarEdge y Mitsubishi Heavy Industries es pionera en la carga de baterías asistida por energía solar, lo que señala oportunidades para la integración vertical. Los competidores de tamaño mediano se especializan en nichos de refrigeración criogénica o de pila de combustible de hidrógeno, mientras que los participantes asiáticos aprovechan las ventajas de costos para ganar cuota en mercados sensibles al precio.
Los ecosistemas de servicios cobran mayor importancia: los OEM amplían los depósitos de piezas y la cobertura de reparación móvil para garantizar el tiempo de actividad, mientras que las plataformas de analítica predictiva monetizan los datos a través de contratos basados en el rendimiento. La capacidad de cumplimiento normativo se convierte en una barrera; los fabricantes que pueden certificar equipos según los estándares CARB, EPA y F-Gas de la UE aseguran contratos de flotas multirregionales. El desarrollo de propiedad intelectual se orienta hacia la gestión de baterías, los compuestos de aislamiento térmico y los circuitos de refrigerantes de bajo GWP, reforzando la barrera de conocimiento para los nuevos participantes.
Líderes del Sector de Remolques Refrigerados
-
Wabash National Corporation
-
Great Dane LLC
-
Utility Trailer Manufacturing Company
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard Krone GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Remolques Refrigerados Empresas cubiertas en este informe
- Wabash National Corporation
- Great Dane LLC
- Utility Trailer Manufacturing Company
- Schmitz Cargobull AG
- Kogel Trailer GmbH
- Lamberet SAS
- Fahrzeugwerk Bernard Krone GmbH
- Montracon Ltd
- Randon Implementos
- Gray & Adams Ltd
- Hyundai Translead
- CIMC Vehicles Group
- Chereau (The Reefer Group)
- Polar King International Inc.
- Stoughton Trailers LLC
- Vanguard National Trailer Corp.
- SOR Iberica
Oportunidades de mercado y perspectivas futuras
Los paquetes de electrificación y cumplimiento de bajo GWP están creando una clara oportunidad para que los OEM y los proveedores de TRU agrupen equipos, software y servicios en una oferta lista para auditorías. El programa TRU de CARB de California y la directiva F-Gas de la UE están impulsando a las flotas a evaluar arquitecturas de TRU híbridas y totalmente eléctricas, lo que a su vez eleva la demanda de mejoras de eficiencia térmica validadas (aislamiento, sistemas de revestimiento y características de recuperación de energía) y de telemática que apoye el registro de temperatura y los informes de cumplimiento. Las finanzas públicas también están apoyando el despliegue a escala, incluido el compromiso de la CEFC (hasta 10 millones de AUD) en mayo de 2026 para apoyar más de 100 TRU eléctricas Sunswap Endurance en Australia, lo que puede ayudar a catalizar los ecosistemas de servicios locales y la disponibilidad de piezas para las plataformas de refrigeración eléctrica.
La construcción de instalaciones de cadena de frío está estrechando el vínculo entre los nodos de almacenamiento y la utilización de remolques refrigerados, particularmente para los flujos de exportación e importación de productos farmacéuticos, proteínas y comercio exterior. En junio de 2026, Americold inauguró una instalación integrada de cadena de frío en el Puerto Saint John en Nuevo Brunswick. En julio de 2026, UPS anunció una inversión de 48 millones de USD para abrir 27 instalaciones de cross-docking con control de temperatura para la logística farmacéutica y biotecnológica, ampliando la red de transferencias con control de temperatura que dependen del rendimiento consistente del remolque y la captura de datos. Los proyectos de automatización en mercados emergentes añaden otro conjunto de oportunidades para diseños de remolques y TRU compatibles, como el desarrollo de cadena de frío de varios pisos OMEGA 2 Shah Alam de RM500 millones de Ally Logistic Property en Malasia (anunciado en mayo de 2026), donde las operaciones de muelle de alto rendimiento aumentan el valor del rendimiento de enfriamiento rápido, el aislamiento duradero y el diagnóstico remoto. En China, la implementación de GB 29753-2023 desde enero de 2024 refuerza los requisitos de prueba y seguridad de los equipos para vehículos refrigerados, apoyando una línea de base más clara para los diseños conformes en un mercado de gran volumen.
Desarrollos recientes de la industria en Mercado de Remolques Refrigerados
- Septiembre de 2026: Circle Logistics, un intermediario de carga y proveedor de logística de terceros especializado en transporte con control de temperatura y furgonetas secas, amplió sus servicios de carga fraccionada (LTL) refrigerada para expedidores de alimentos y bebidas. La carga fraccionada refrigerada consolida múltiples envíos de palés en un único remolque con control de temperatura, lo que permite a los productores más pequeños transportar cargas parciales sin pagar por un camión completo.
- Mayo de 2026: Big Chill Distribution, en asociación con TR Group, anunció la prueba de un remolque refrigerado totalmente eléctrico de Schmitz Cargobull en Nueva Zelanda. Fruehauf NZ, socio exclusivo y distribuidor de Schmitz Cargobull en Nueva Zelanda, declaró que el remolque S.KOe Cool representaba "un gran paso adelante en tecnología de flete sostenible" al eliminar la necesidad de una unidad de refrigeración convencional impulsada por diésel.
- Marzo de 2026: Utility Trailer Manufacturing Company lanzó las unidades de refrigeración de transporte híbridas de próxima generación Cargobull 625+ Mono-Temp y 655MT+ Multi-Temp. El lanzamiento amplió la disponibilidad de TRU híbridas para las flotas que navegan por las normas de cero emisiones y las restricciones de alimentación desde tierra, manteniendo al mismo tiempo la capacidad de múltiples temperaturas para operaciones de carga mixta.
Mercado de Remolques Refrigerados Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre los ingresos obtenidos de los remolques refrigerados utilizados para transportar mercancías sensibles a la temperatura, donde una carrocería de remolque se combina con un sistema de refrigeración activo y se vende o suministra para uso en transporte comercial.
Exclusiones del alcance: Excluimos los servicios de transporte refrigerado, las unidades tractoras y las cajas aisladas pasivas sin un sistema de refrigeración activo.
Descripción General de la Segmentación
- Por Tipo de Producto (Clase de Temperatura)
- Remolques para Alimentos Congelados
- Remolques para Alimentos Refrigerados
- Por Longitud/Capacidad del Remolque
- Hasta 28 pies (Pup y Urbano)
- 29 - 49 pies (Estándar)
- Más de 49 pies (Larga Distancia / 53 pies)
- Por Fuente de Energía de Refrigeración
- Unidades de Motor de Combustión Interna Diésel
- Híbridos Diésel-Eléctricos
- Unidades Totalmente Eléctricas/Alimentadas por Batería
- Unidades Criogénicas y de Combustible Alternativo
- Por Usuario Final
- Productos Lácteos
- Frutas y Verduras
- Carne y Mariscos
- Productos Farmacéuticos y Ciencias de la Vida
- Panadería y Confitería
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción del contexto de demanda para el flete de cadena de frío y el contexto de oferta para los remolques, y luego se fue reduciendo a las unidades refrigeradas. Nos apoyamos en conjuntos de datos públicos que ayudan a explicar dónde está aumentando la demanda de transporte refrigerado, como las publicaciones del Departamento de Transporte de los EE. UU. y la Oficina de Estadísticas de Transporte, las tablas de transporte y comercio de Eurostat, UN Comtrade e indicadores macroeconómicos del Banco Mundial.
Para mantener los supuestos realistas, también revisamos las normas y la dirección del cumplimiento que pueden cambiar los ciclos de reemplazo y las opciones de equipos, como las referencias de refrigerantes y emisiones de la EPA y las notas de política de la UE sobre refrigerantes. Estos se combinaron con informes anuales de empresas, presentaciones para inversores y publicaciones de reputadas asociaciones de logística y cadena de frío alimentaria, además de una suscripción de pago para los estados financieros de las empresas y noticias para verificar las divisiones de ingresos y el momento de los grandes pedidos de flotas. Las fuentes enumeradas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas y secundarias para llenar vacíos y validar supuestos.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para someter a prueba de presión lo que vimos en los datos públicos, especialmente en torno a los rangos de precios de venta promedio, el comportamiento de reemplazo y el cambio en la combinación entre la energía de refrigeración diésel, híbrida y eléctrica. Hablamos con una combinación de participantes del ecosistema de OEM de remolques y componentes, responsables de decisiones de flotas y arrendamiento, y usuarios de cadena de frío en los sectores de alimentos y farmacéuticos, con cobertura distribuida en las principales regiones de compra para que las regulaciones regionales y las condiciones operativas no se promediaran.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 17% | Asia-Pacífico: 46% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 36% | Europa, Oriente Medio y África (EMEA): 31% |
| Actores más pequeños: 18% | Gerentes: 47% | Américas: 23% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda de remolques refrigerados vinculando la expansión del flete de cadena de frío y las necesidades de reemplazo de flotas con los nuevos registros de remolques y las señales de producción de remolques, y luego convirtiendo eso en valor utilizando bandas de precios. Una vez formado ese total central, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como los resúmenes de ingresos de OEM y proveedores muestreados por región, y verificaciones de canal sobre las unidades entregadas y los rangos típicos de precio de venta promedio (ASP) de los remolques, lo que luego ayuda a ajustar los valores atípicos.
Los insumos que importan en este mercado incluyen las entregas de unidades de remolques frigoríficos (donde son visibles a través de registros y comentarios de los fabricantes), la progresión del precio promedio de los remolques, la combinación de tecnología de las unidades de refrigeración (diésel frente a híbrido frente a eléctrico), las adiciones de capacidad de cadena de frío como la huella de almacenes y las señales de rendimiento, y los puntos de presión regulatoria que cambian la adopción de refrigerantes de bajo GWP y sistemas electrificados. Donde las señales de abajo hacia arriba son incompletas, las brechas se manejan mediante una asignación conservadora basada en cuotas anclada a indicadores visibles de producción regional y tamaño de flota, y luego se vuelven a probar con los comentarios de las entrevistas.
Para la previsión, utilizamos principalmente el análisis de escenarios respaldado por verificaciones de regresión multivariante, porque la demanda puede oscilar con la inflación de los alimentos, los volúmenes de comercio transfronterizo y la utilización de la flota, y esos factores no se mueven en línea recta. La trayectoria de previsión final se mantiene coherente con lo que los entrevistados esperan para los ciclos de reemplazo, la velocidad de adopción de tecnología y el momento de las actualizaciones impulsadas por la regulación.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se validan mediante la triangulación de señales independientes, como las tendencias de envíos y comercio, las adiciones de flotas anunciadas y los movimientos de precios observados para remolques y sistemas de refrigeración. Cuando una región muestra un salto inusual, se revisan los supuestos, otro analista verifica los cálculos y se realizan llamadas de seguimiento para confirmar si el cambio es estructural o relacionado con el momento.
Actualizamos el informe anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la regulación, movimientos bruscos de divisas o shocks de demanda en la logística de alimentos y productos farmacéuticos. Antes de la entrega, se completa una revisión actualizada para que los clientes reciban una visión actual en lugar de una instantánea más antigua.
Tamaño del Mercado de Remolques Refrigerados de Mordor Intelligence frente a Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los remolques refrigerados pueden parecer muy diferentes, incluso cuando hablan de factores de crecimiento similares, porque el alcance y la forma en que se aplican los precios no siempre son coherentes. Las diferencias también provienen del año utilizado como base, cómo se manejan la inflación y la conversión de divisas, y si el total se valida con señales de unidades y reemplazo.
En nuestro trabajo, los principales factores de diferencia suelen provenir de si el recuento se limita solo a los ingresos de los remolques, cómo los cambios en la combinación de fuentes de energía se traducen en el ASP (diésel frente a híbrido frente a eléctrico), y si el modelo se actualiza cuando las normas de refrigerantes y emisiones cambian el comportamiento de compra en todas las regiones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,98 mil millones de USD (2026) | |
| Revista Especializada A | 6,52 mil millones de USD (2024) | Utiliza un año base anterior y tiende a mantener los precios y la combinación tecnológica más estáticos, lo que puede subestimar el incremento de valor derivado de la adopción de refrigeración eléctrica e híbrida en los pedidos más recientes. |
| Consultora Global B | 8,90 mil millones de USD (2026) | Se apoya más en supuestos amplios de expansión del uso final y puede combinar definiciones de equipos con control de temperatura adyacentes, lo que puede elevar los totales cuando los ingresos exclusivos de remolques no están claramente separados. |
La tabla muestra que la mayor parte de la varianza se explica por el momento y por lo que se incluye en el valor del remolque, no por el desacuerdo sobre la dirección de la demanda. Al mantener el total vinculado a los ingresos exclusivos de remolques y verificar el ASP y la combinación tecnológica con las señales del ciclo de reemplazo, la estimación se mantiene repetible, que es el enfoque aplicado por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál será el tamaño del mercado de remolques refrigerados en 2026?
Se estima que el mercado de remolques refrigerados alcanzará los 7,98 mil millones de USD en 2026, impulsado por la expansión de los servicios de comestibles en comercio electrónico y las regulaciones de seguridad alimentaria cada vez más estrictas.
¿Cuál es la tasa de crecimiento proyectada para los remolques refrigerados?
Se anticipa que la demanda global aumentará a una CAGR del 6,55%, llevando los ingresos a 10,96 mil millones de USD en 2031.
¿Qué segmento de clase de temperatura lideró las ventas en 2025?
Las unidades de temperatura única representaron el 54,62% de las ventas en 2025, impulsadas por la logística de cadena de frío de punto a punto que requiere un único perfil térmico uniforme.
¿Cómo influyen las regulaciones en la tecnología de los remolques?
Los requisitos de TRU de cero emisiones de CARB y la reducción gradual del F-Gas de la UE están acelerando la adopción de sistemas de refrigeración eléctricos y refrigerantes de bajo potencial de calentamiento global (GWP).
¿Qué modelos de financiación ayudan a las flotas a costear los remolques eléctricos?
Los modelos de suscripción, como los Remolques como Servicio de Wabash National, convierten el gasto de capital inicial en gasto operativo mensual, facilitando la adopción de unidades eléctricas de mayor costo.