
Tamaño y Participación del Mercado de Adhesivos para Etiquetas Lavables
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
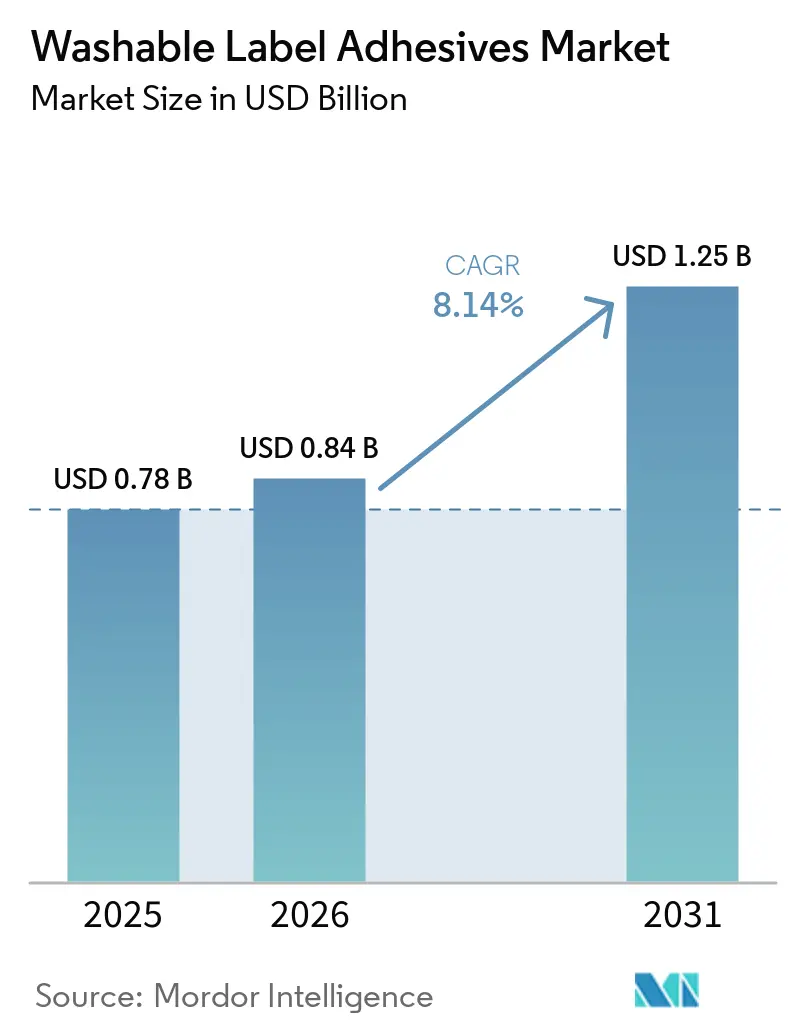
| Tamaño del Mercado (2026) | 0.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.25 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.14 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos para Etiquetas Lavables por Mordor Intelligence
El tamaño del Mercado de Adhesivos para Etiquetas Lavables fue valorado en 0,78 mil millones de USD en 2025 y se estima que crecerá desde 0,84 mil millones de USD en 2026 hasta alcanzar 1,25 mil millones de USD en 2031, a una CAGR del 8,14% durante el período de pronóstico (2026-2031). El mercado de adhesivos para etiquetas lavables está siendo moldeado por el reciclaje de botella a botella, donde las etiquetas y los residuos de adhesivo deben separarse limpiamente durante el lavado cáustico en caliente para apoyar el tereftalato de polietileno reciclado (rPET) de grado alimentario. Los sistemas de depósito y retorno están ampliando el volumen de envases procesados a través de instalaciones de lavado centralizadas, lo que hace que la eliminación confiable de adhesivos sea más importante para los convertidores y los propietarios de marcas. Los requisitos regulatorios sobre contenido reciclado, reciclabilidad, sustancias per- y polifluoroalquílicas (PFAS) y compuestos orgánicos volátiles (COV) también están trasladando las especificaciones de adhesivos lavables de una preferencia de envasado a un requisito de cumplimiento normativo. Los proveedores están respondiendo mediante portafolios de adhesivos certificados, formatos de fusión en caliente de alta velocidad y materiales que pueden funcionar en envases de tereftalato de polietileno (PET), polietileno de alta densidad (HDPE) y polipropileno. El mercado de adhesivos para etiquetas lavables continúa teniendo oportunidades donde la certificación de reciclabilidad, la velocidad de producción y la química de bajas emisiones pueden ofrecerse conjuntamente.
Conclusiones Clave del Informe
- Por tipo de adhesivo, los acrílicos lavables representaron el 46,13% de la participación del mercado de adhesivos para etiquetas lavables en 2025, mientras que se proyecta que los adhesivos termofusibles lavables avancen a una CAGR del 9,12% hasta 2031.
- Por tipo de etiqueta, las etiquetas autoadhesivas representaron el 48,64% de la participación del mercado de adhesivos para etiquetas lavables en 2025, mientras que se proyecta que las etiquetas envolventes avancen a una CAGR del 9,17% hasta 2031.
- Por uso final, las bebidas representaron el 52,11% de la participación del mercado de adhesivos para etiquetas lavables en 2025, mientras que se proyecta que el cuidado del hogar y personal avance a una CAGR del 9,42% hasta 2031.
- Por geografía, Asia-Pacífico representó el 37,28% de la participación del mercado de adhesivos para etiquetas lavables en 2025 y se proyecta que avance a una CAGR del 9,31% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Adhesivos para Etiquetas Lavables
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Reciclaje de Botella a Botella | +2.5% | Global, concentrado en Asia-Pacífico, Europa y América del Norte | Mediano plazo (2–4 años) |
| Normas Obligatorias de Contenido Reciclado y Circularidad del Envasado | +2.0% | Europa (núcleo del PPWR), con extensión a los marcos de responsabilidad extendida del productor de APAC y América del Norte | Mediano plazo (2–4 años) |
| Crecimiento de los Sistemas de Depósito y Retorno y Envasado Reutilizable | +1.5% | Europa (densa en sistemas de depósito y retorno), Asia-Pacífico (Singapur, India), América del Norte | Corto plazo (≤ 2 años) |
| Creciente Demanda de Adhesivos a Base de Agua con Bajo Contenido de COV | +1.2% | Asia-Pacífico (código de COV de China), Europa (disposiciones PFAS del PPWR), América del Norte | Corto plazo (≤ 2 años) |
| Calificación de Convertidores de Sistemas Lavables Certificados | +1.0% | Global, con ganancias tempranas en América del Norte y la UE a través de los marcos de APR y RecyClass | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Reciclaje de Botella a Botella
El reciclaje de PET de botella a botella requiere que las etiquetas y los residuos de adhesivo se liberen durante el lavado cáustico en caliente. Los sistemas de adhesivos estándar pueden dejar residuos en las escamas de PET, lo que puede restringir el uso del material recuperado en aplicaciones de mayor valor. Una prueba de UPM en 2025 con Nongfu Spring utilizó el adhesivo lavable RW85C y reportó una contaminación inferior a 600 partes por millón, cumpliendo con los umbrales de rPET de grado alimentario. La prueba también mejoró el valor de los pellets de PET recuperados en CNY 300-400 por tonelada métrica (aproximadamente USD 40-55 por tonelada métrica). En el mercado de adhesivos para etiquetas lavables, los compradores de rPET están influyendo cada vez más en las especificaciones de adhesivos porque sus necesidades de calidad de material determinan si los ciclos de reciclaje pueden producir resultados de grado alimentario. Este cambio refuerza el mercado de adhesivos para etiquetas lavables al alejar el desarrollo de productos de los sistemas acrílicos de uso general hacia formulaciones que puedan demostrar una separación limpia bajo condiciones de reciclaje definidas, mantener un rendimiento de etiquetado adecuado y proporcionar evidencia de que el PET recuperado cumplirá con los requisitos de los usuarios posteriores de reciclaje y envasado.
Normas Obligatorias de Contenido Reciclado y Circularidad del Envasado
El Reglamento (UE) 2025/40, el Reglamento sobre Envases y Residuos de Envases, entró en vigor el 11 de febrero de 2025 y se aplica en los estados miembros de la Unión Europea a partir del 12 de agosto de 2026[1]. El reglamento exige un 30% de contenido reciclado en botellas de bebidas de PET de un solo uso para 2030 y requiere que el envasado sea reciclable a escala para 2030. Sus restricciones de PFAS para adhesivos de envasado en contacto con alimentos entraron en vigor el 12 de agosto de 2026. La Asociación de la Industria Europea de Adhesivos y Sellantes (FEICA) declaró que los fabricantes de adhesivos que suministran envases colocados en el mercado de la Unión Europea deben documentar el cumplimiento de las normas sobre PFAS y proporcionar información sobre la cadena de custodia a los fabricantes de envases. Para el mercado de adhesivos para etiquetas lavables, la reciclabilidad se evalúa a nivel del sistema de envasado, por lo que una capa de adhesivo que impida la recuperación del PET puede afectar la declaración de un propietario de marca para la unidad de mantenimiento de existencias completa del producto. Esto crea una razón directa para que los convertidores califiquen las construcciones lavables antes de que los clientes necesiten prueba de cumplimiento, porque las pruebas después de establecer una especificación de envasado pueden retrasar el lanzamiento comercial de una nueva construcción de etiqueta y generar trabajo de reformulación evitable.
Crecimiento de los Sistemas de Depósito y Retorno y Envasado Reutilizable
Los sistemas de depósito y retorno colocan los envases devueltos en sistemas centralizados de recolección y lavado, donde el rendimiento de lavado debe funcionar de manera consistente a escala industrial. TOMRA informó que 60 regiones en todo el mundo operaban sistemas de depósito y retorno en 2026. Portugal lanzó su sistema nacional el 8 de abril de 2026, convirtiéndose en el decimonoveno país europeo con un sistema nacional de depósito y retorno para botellas de PET y latas de metal. Singapur lanzó su Sistema de Retorno de Envases de Bebidas el 1 de abril de 2026, creando el primer sistema nacional del Sudeste Asiático y registrando más de 33 millones de retornos de envases durante su fase inicial. El Reglamento sobre Envases y Residuos de Envases exige sistemas operativos de depósito y retorno en los estados miembros de la Unión Europea para 2029 y establece un objetivo de recolección del 90% para los envases de bebidas de un solo uso. Estos objetivos de recolección apoyan el mercado de adhesivos para etiquetas lavables y alientan a las marcas y convertidores a calificar los sistemas lavables con anticipación, porque las etiquetas deben ser compatibles con la ruta de reciclaje que sigue a la recolección, clasificación, enfardado, lavado de escamas y la producción de resina reciclada para nuevas aplicaciones de envasado.
Creciente Demanda de Adhesivos a Base de Agua con Bajo Contenido de COV
Las normas sobre COV están alentando a los convertidores a considerar formulaciones a base de agua y curadas con ultravioleta que también pueden apoyar los requisitos de adhesivos lavables. El Código Ambiental de China entró en vigor el 15 de agosto de 2026 y redujo el límite de COV para adhesivos de envasado a 90 g/L desde 150 g/L. La norma GB/T 43215-2023 de China para etiquetas autoadhesivas de papel térmico entró en vigor en 2024 y estableció un límite de emisión de COV de 50 mg/m². La Administración de Alimentos y Medicamentos de los Estados Unidos actualizó el 21 CFR Parte 175.105 el 25 de junio de 2026, añadiendo vías de exención para adhesivos fríos a base de agua utilizados en envases de papel en contacto con alimentos. Estos desarrollos apoyan el mercado de adhesivos para etiquetas lavables porque la calificación de bajo contenido de COV puede utilizar enfoques poliméricos que también son adecuados para adhesivos liberables en álcali. Los convertidores que cumplen con las normas de emisiones pueden, por lo tanto, tener una ruta más clara hacia líneas de productos compatibles con el reciclaje, particularmente donde los clientes prefieren reducir el trabajo de cumplimiento seleccionando materiales que aborden tanto las emisiones como las consideraciones de reciclabilidad dentro del mismo diseño de envasado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compensación de Rendimiento entre la Resistencia a la Humedad en Uso y la Liberación en el Reciclaje | -1.5% | Global, más agudo en los mercados tropicales de la ASEAN y las cadenas de suministro de bebidas refrigeradas en América del Norte | Mediano plazo (2–4 años) |
| Costo Premium de los Sistemas de Adhesivos Lavables Certificados | -1.2% | América del Sur, Oriente Medio y África, y mercados de la ASEAN sensibles al precio | Mediano plazo (2–4 años) |
| Infraestructura de Recolección y Reciclaje Desigual | -1.0% | América del Sur, Oriente Medio y África, Resto de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Compensación de Rendimiento entre la Resistencia a la Humedad en Uso y la Liberación en el Reciclaje
Las etiquetas lavables deben mantener la adherencia, la resistencia a la condensación y la resistencia al despegado durante el uso, mientras se separan rápidamente durante los lavados cáusticos en caliente del reciclaje. Estos requisitos son difíciles de equilibrar para bebidas frías, condiciones de distribución húmedas y múltiples sustratos de envases. El adhesivo termofusible dispersable en álcali TECHNOMELT EM 335 RE de Henkel AG & Co. KGaA logró hasta un 98% de eliminación sin residuos bajo condiciones de reciclaje. Incluso una contaminación limitada de adhesivo puede afectar la calidad de las escamas de PET y puede reducir el rendimiento del rPET. Los convertidores deben calificar una construcción de etiqueta tanto para el rendimiento en uso como para la compatibilidad con el reciclaje bajo los métodos de la Asociación de Recicladores de Plástico y RecyClass, lo que puede retrasar la comercialización entre 12 y 18 meses. Esta carga de calificación puede restringir el mercado de adhesivos para etiquetas lavables y limitar el uso de formatos lavables en aplicaciones de vidrio y multipolímero donde las condiciones de reciclaje están menos estandarizadas, donde los diseños de envases varían más ampliamente y donde el rendimiento bajo los procesos locales de recolección y lavado es más difícil de documentar de manera consistente.
Costo Premium de los Sistemas de Adhesivos Lavables Certificados
Los sistemas lavables certificados cuestan más que los adhesivos de uso general básicos porque utilizan copolímeros acrílicos de hidrofilicidad controlada o termofusibles de copolímero en bloque dispersables en álcali. Las pruebas de laboratorio, la documentación, la revalidación periódica y la certificación de terceros añaden costos para los convertidores. Estos costos son especialmente significativos para los convertidores pequeños y medianos en América del Sur, Oriente Medio y los mercados de la ASEAN sensibles al precio. La adopción en esas ubicaciones tiende a depender de fuertes requisitos de sostenibilidad de las marcas o de un mandato regulatorio directo. La infraestructura de recolección y reciclaje desigual añade otra restricción porque un adhesivo premium es más difícil de justificar cuando los sistemas de recuperación locales no pueden capturar y procesar envases de manera consistente. El mercado de adhesivos para etiquetas lavables puede, por lo tanto, desarrollarse de manera desigual entre regiones, incluso cuando los propietarios de marcas utilizan especificaciones de envasado globales comunes, porque el caso económico aún depende de la capacidad de reciclaje local, los servicios de certificación disponibles, la capacidad del convertidor y la disposición de los clientes a absorber costos de materiales adicionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Adhesivo: Los Acrílicos Lavables Lideran los Ingresos, los Adhesivos Termofusibles Lavables se Expanden
Los acrílicos lavables representaron el 46,13% de la participación del mercado de adhesivos para etiquetas lavables en 2025, respaldados por su uso establecido en construcciones de etiquetas autoadhesivas. Su flexibilidad de recubrimiento, comportamiento de aplicación confiable y perfiles de cumplimiento existentes han apoyado su uso en aplicaciones de reciclaje de PET. Se proyecta que los adhesivos termofusibles lavables avancen a una CAGR del 9,12% hasta 2031. Las marcas de bebidas que operan líneas de etiquetado a más de 60.000 botellas por hora valoran la velocidad de fraguado rápido, la adhesión a baja temperatura y el procesamiento confiable en equipos de alta velocidad. Una solicitud de patente de Henkel AG & Co. KGaA en 2026 para un adhesivo autoadhesivo termofusible dispersable en álcali para el etiquetado de botellas de PET y vidrio mostró un enfoque continuo en formatos que combinan la eficiencia de línea con los requisitos de reciclaje.
Los adhesivos solubles en agua desempeñan un papel más limitado en los sistemas de etiquetado de botellas de vidrio retornables, donde las condiciones de lavado establecidas siguen siendo importantes. Pueden liberarse a 21 °C sin aditivos alcalinos y pueden funcionar con equipos de lavado más antiguos en los sistemas de retorno europeos y latinoamericanos. El acResin UV 3532 de BASF recibió la aprobación de RecyClass para aplicaciones de etiquetas en botellas de PET en marzo de 2026. El estado de certificación es cada vez más importante porque proporciona a los convertidores y propietarios de marcas evidencia documentada de que una formulación es adecuada para una ruta de reciclaje determinada, reduce la incertidumbre durante las revisiones de envasado y apoya la comunicación entre proveedores de adhesivos, convertidores de etiquetas, recicladores y propietarios de marcas.
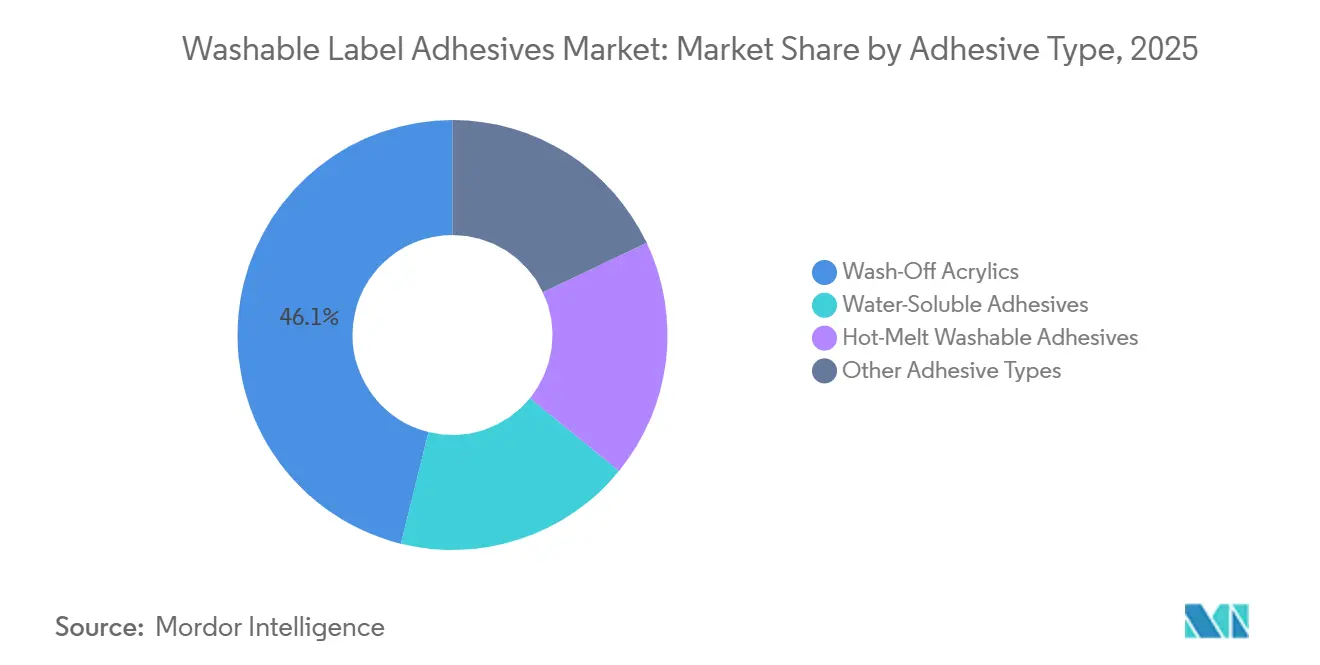
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Etiqueta: Las Etiquetas Autoadhesivas Apoyan la Adopción Mientras las Etiquetas Envolventes Crecen Más Rápido
Las etiquetas autoadhesivas representaron el 48,64% de la participación del mercado de adhesivos para etiquetas lavables en 2025. Su posición refleja versatilidad en tipos de envases, velocidades de líneas de llenado, requisitos de calidad de impresión y variadas necesidades de decoración. El protocolo de evaluación de agua de lavado PET-S-01 de la Asociación de Recicladores de Plástico ha apoyado mejoras repetidas en las construcciones de etiquetas autoadhesivas. Se proyecta que las etiquetas envolventes avancen a una CAGR del 9,17% hasta 2031. Los propietarios de marcas están pasando de los formatos de manga termorretráctil a los formatos alimentados en rollo donde buscan reducir la complejidad de múltiples materiales y mejorar la compatibilidad con el reciclaje de PET.
Los adhesivos termofusibles Earthic 4010N, Clarity PHL 4150 y Clarity PHL 4155 de H.B. Fuller Company recibieron el Reconocimiento de Diseño de la Asociación de Recicladores de Plástico para aplicaciones de etiquetas envolventes en botellas de PET. Estos portafolios ofrecen a los embotelladores opciones documentadas para el rendimiento de adhesivos y la reciclabilidad. Las etiquetas de corte y apilado están pasando de sistemas de caseína o dextrina con cola húmeda hacia soluciones sintéticas a base de agua y termofusibles. El adhesivo a base de agua Earthic 2026 de H.B. Fuller Company fue diseñado para líneas de etiquetado de botellas de vidrio que operan a hasta 65.000 botellas por hora. Este desarrollo muestra cómo las etiquetas de corte y apilado pueden cumplir con los requisitos de velocidad de producción y lavado, lo que es relevante para los embotelladores que necesitan preservar la eficiencia del equipo existente mientras mejoran la compatibilidad con los sistemas de recolección y reciclaje utilizados para sus envases.
Por Uso Final: Las Bebidas Lideran la Demanda, Mientras el Cuidado del Hogar y Personal Amplía el Crecimiento
Las bebidas representaron el 52,11% de la participación del mercado de adhesivos para etiquetas lavables en 2025. Las botellas de PET para bebidas representan una gran parte de los volúmenes de reciclaje, por lo que sus especificaciones de etiquetas se han convertido en un punto de referencia común para el desarrollo de adhesivos lavables. El Reglamento sobre Envases y Residuos de Envases exige un 30% de contenido reciclado para botellas de PET de bebidas de un solo uso para 2030. Este requisito hace que la eliminación limpia de etiquetas y adhesivos sea relevante para la producción consistente de rPET de alta calidad. Los métodos de calificación desarrollados para envases de PET de bebidas carbonatadas no se aplican automáticamente a botellas de vino de vidrio o envases opacos de HDPE para leche.
Se proyecta que el cuidado del hogar y personal avance a una CAGR del 9,42% hasta 2031. El crecimiento sigue la extensión de las especificaciones de lavado a botellas de champú de HDPE y envases de limpiadores domésticos de polipropileno. El adhesivo AD CleanFlake de Avery Dennison Corporation fue comercializado inicialmente para aplicaciones de bebidas en PET y posteriormente validado para envases de HDPE. Las etiquetas de alimentos e industriales son aplicaciones más pequeñas donde los requisitos de contacto con alimentos y la certificación de materiales influyen en la selección de adhesivos. El mercado de adhesivos para etiquetas lavables puede desarrollarse aún más a medida que la industria de adhesivos para etiquetas lavables se extiende más allá de las bebidas cuando nuevas combinaciones de sustratos cumplen con sus propios requisitos de rendimiento y cumplimiento, ya que los envases domésticos, de alimentos, industriales y de cuidado personal pueden tener diferentes tipos de resina, diseños de etiquetas, entornos de llenado y rutas de reciclaje.
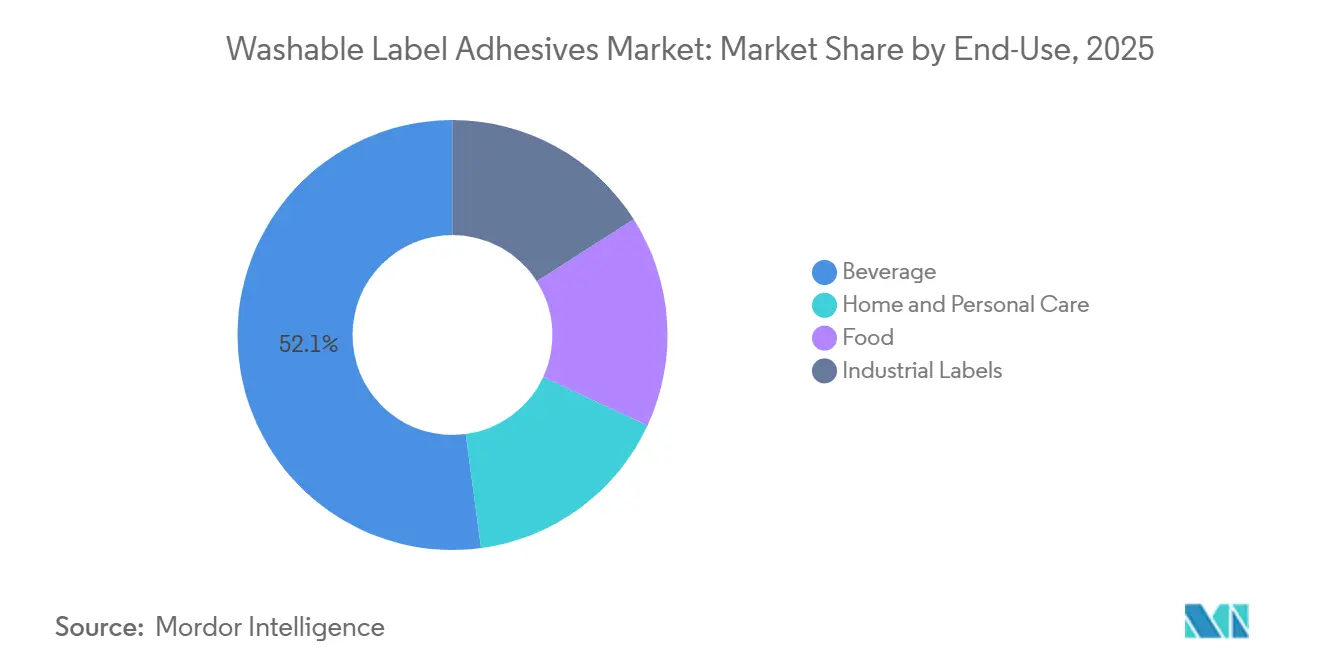
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
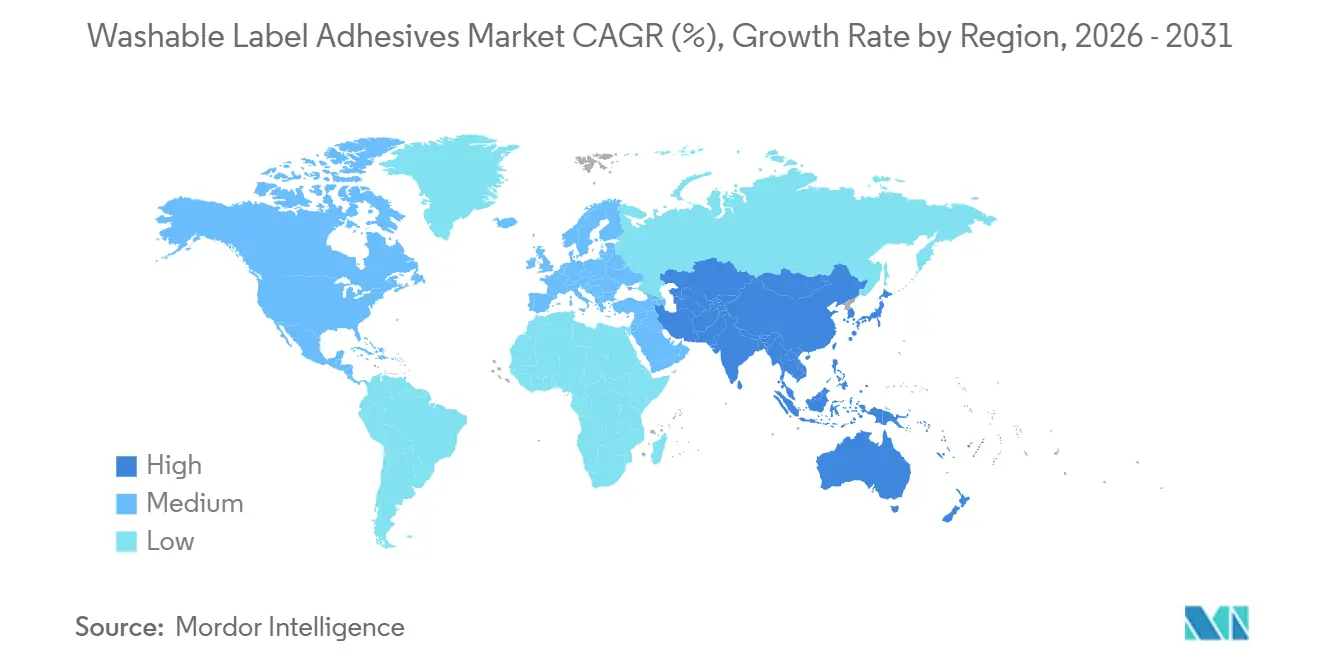
Asia-Pacífico representó el 37,28% de la participación del mercado de adhesivos para etiquetas lavables en 2025 y se proyecta que avance a una CAGR del 9,31% hasta 2031. La Administración Nacional de Normas de China publicó 11 normas nacionales de diseño de envases plásticos reciclables en septiembre de 2025, incluidos requisitos para la separabilidad etiqueta-envase en envases de PET. El límite de COV del país de 90 g/L a partir de agosto de 2026 también está impulsando a los convertidores nacionales a considerar formulaciones con menores emisiones y propiedades lavables. El marco de responsabilidad extendida del productor de India y su compromiso de lograr un 30% de contenido reciclado en envases de PET para 2029 apoyan el uso de construcciones de etiquetas reciclables. Las normas de clasificación de PET de Corea del Sur, la cultura de retorno de envases de Japón y el Sistema de Retorno de Envases de Bebidas de Singapur de abril de 2026 crean condiciones regionales variadas pero favorables.
América del Norte y Europa cuentan con infraestructura establecida de depósito y retorno, procesos formales de evaluación de reciclabilidad y una fuerte presencia de empresas de envasado que requieren rendimiento técnico documentado. Las leyes de responsabilidad extendida del productor de envasado en 7 estados de los Estados Unidos utilizan estructuras de tarifas eco-moduladas que pueden hacer que el Reconocimiento de Diseño de la Asociación de Recicladores de Plástico sea financieramente relevante para las decisiones de envasado[2]. La actualización de la Administración de Alimentos y Medicamentos al 21 CFR Parte 175.105 entró en vigor el 25 de junio de 2026 y amplió las vías para adhesivos a base de agua en envases de papel en contacto con alimentos. En Europa, la fecha de aplicación del Reglamento sobre Envases y Residuos de Envases del 12 de agosto de 2026 puso en vigor las restricciones de PFAS para adhesivos de envasado en contacto con alimentos. El sistema nacional de depósito y retorno de Portugal amplió la demanda de formatos lavables en el sur de Europa e ilustró cómo los sistemas de recolección pueden trasladar las especificaciones técnicas a nuevas ubicaciones.
América del Sur y Oriente Medio y África son áreas en etapas más tempranas para el mercado de adhesivos para etiquetas lavables, donde la infraestructura de recuperación y la sensibilidad al precio pueden limitar la adopción. Brasil tiene demanda de empresas multinacionales de bebidas y cuidado personal que aplican estándares comunes de sostenibilidad en sus cadenas de suministro, aunque las condiciones macroeconómicas de Argentina han limitado la inversión en especificaciones de adhesivos premium. Los preparativos de Uruguay para el primer sistema nacional de depósito y retorno de América Latina pueden apoyar la adopción en el Cono Sur a medida que se desarrolla la capacidad de procesamiento. Arabia Saudita y Sudáfrica son anclas de demanda regional porque los productores de alimentos y bebidas orientados a la exportación enfrentan requisitos de reciclabilidad de compradores multinacionales, mientras que las medidas locales de economía circular y responsabilidad extendida del productor de envasado proporcionan una base política para la adopción gradual de construcciones de etiquetas mejoradas.

Panorama Competitivo
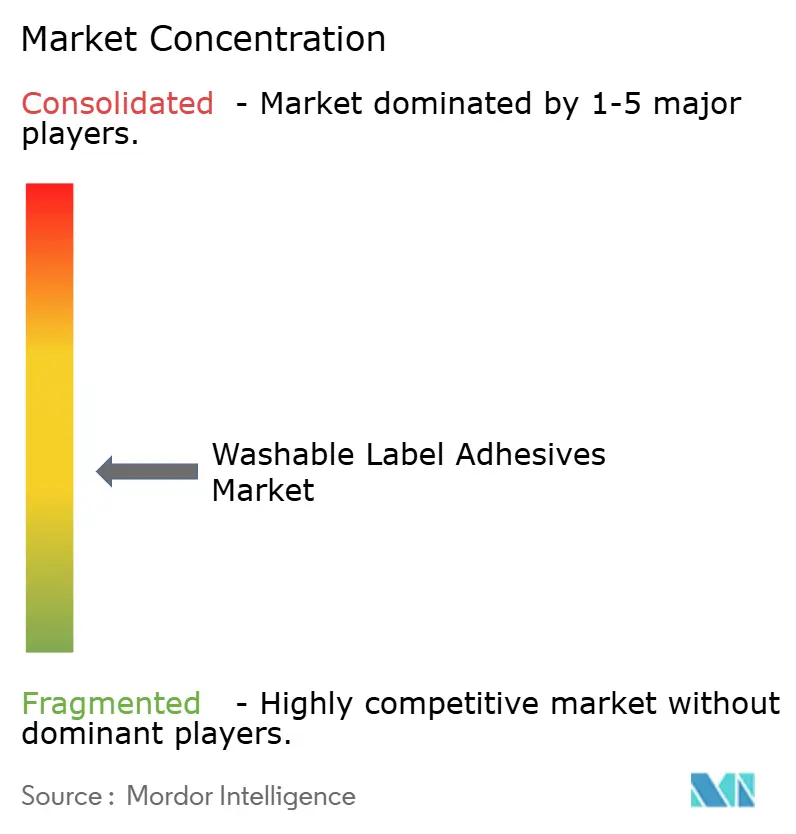
El mercado de adhesivos para etiquetas lavables está moderadamente concentrado, con los cinco principales actores que incluyen Henkel AG & Co. KGaA, Avery Dennison Corporation, H.B. Fuller Company, Arkema y UPM. Avery Dennison Corporation reportó 8,9 mil millones de USD en ventas globales en 2025 y utilizó la tecnología AD CleanFlake en un portafolio con reconocimiento de la Asociación de Recicladores de Plástico y RecyClass. BASF es miembro fundador de la coalición Economía Circular para Etiquetas, lo que le permite participar en trabajos colaborativos sobre circularidad de etiquetas. Los proveedores más grandes pueden invertir en formulaciones propietarias, pruebas, documentación regulatoria y portafolios de certificación que los productores más pequeños pueden encontrar difícil de igualar.
Dentro del mercado de adhesivos para etiquetas lavables, las oportunidades competitivas permanecen en el lavado a baja temperatura por debajo de 50 °C sin aditivos alcalinos y en sistemas certificados para sustratos de vidrio y metal. Estas aplicaciones pueden ser importantes en mercados en desarrollo con equipos de lavado de depósito y retorno más antiguos, mientras que la claridad óptica y el procesamiento de alta velocidad pueden ser importantes en aplicaciones de bebidas premium. HERMA lanzó materiales de etiquetas transparentes sobre transparentes en enero de 2026 utilizando su adhesivo multicapa 72Hpw para envases de PET a 80 °C y HDPE a 40 °C. BASF anunció en marzo de 2026 que el acResin UV 3532 recibió la aprobación de RecyClass para aplicaciones de etiquetas en botellas de PET. La actividad de patentes de Henkel AG & Co. KGaA en 2026 en adhesivos autoadhesivos termofusibles de copolímero en bloque dispersables en álcali apunta a un enfoque continuo en la exclusividad de formulación para el etiquetado de alta velocidad.
UPM amplió su portafolio compatible con el reciclaje a través de UPM ProCycle en mayo de 2026, cubriendo aplicaciones rígidas de PET y HDPE en envasado de bebidas, alimentos y cuidado del hogar y personal. Avery Dennison Corporation recibió la Aprobación de Tecnología RecyClass para etiquetas RFID AD CleanFlake en julio de 2026, combinando su adhesivo CleanFlake con una construcción RFID separable para el reciclaje de PET rígido. BASF y Avery Dennison Corporation también lanzaron acrilato de butilo RE y acrilato de 2-etilhexilo RE fabricados con electricidad renovable atribuida en marzo de 2026. Estas acciones muestran que la diferenciación de productos incluye reciclabilidad, compatibilidad de materiales, evidencia de certificación y emisiones en la cadena de suministro, en lugar de solo el rendimiento de adhesión, ya que los clientes evalúan tanto los requisitos de recuperación de envasado como las expectativas más amplias de sostenibilidad al evaluar los portafolios de proveedores.
Líderes de la Industria de Adhesivos para Etiquetas Lavables
-
Henkel AG & Co. KGaA
-
Avery Dennison Corporation
-
H.B. Fuller Company
-
Arkema
-
UPM
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo 2026: UPM amplió su portafolio de adhesivos lavables bajo UPM ProCycle para envasado rígido de PET, HDPE y PP, con soluciones diseñadas para liberarse limpiamente durante los procesos de lavado de reciclaje. El desarrollo apoya el mercado de adhesivos para etiquetas lavables al aumentar la disponibilidad de adhesivos compatibles con el reciclaje que reducen la contaminación de etiquetas y adhesivos en las corrientes de plástico recuperado.
- Marzo 2026: BASF anunció que el acResin UV 3532, un adhesivo autoadhesivo termofusible acrílico curable con ultravioleta, recibió la aprobación de RecyClass para aplicaciones de etiquetas en botellas de PET. La aprobación apoya el mercado de adhesivos para etiquetas lavables al confirmar la compatibilidad con los procesos establecidos de reciclaje de PET europeos y fortalecer la demanda de soluciones de adhesivos para etiquetas compatibles con el reciclaje.


Alcance del Informe del Mercado Global de Adhesivos para Etiquetas Lavables
Los adhesivos para etiquetas lavables son formulaciones de adhesivos diseñadas para adherir de forma segura las etiquetas a los envases, al tiempo que permiten que las etiquetas se retiren durante los procesos de lavado o reciclaje. Apoyan la separación limpia de etiquetas y la reutilización o el reciclaje de envases al proporcionar adhesión durante el uso y una removibilidad controlada cuando se exponen al agua o a condiciones de lavado.
El Mercado de Adhesivos para Etiquetas Lavables está segmentado por tipo de adhesivo, tipo de etiqueta, uso final y geografía. Por tipo de adhesivo, el mercado está segmentado en acrílicos lavables, adhesivos solubles en agua, adhesivos termofusibles lavables y otros tipos de adhesivos. Por tipo de etiqueta, el mercado está segmentado en etiquetas autoadhesivas, etiquetas envolventes y etiquetas de corte y apilado. Por uso final, el mercado está segmentado en bebidas, alimentos, cuidado del hogar y personal, y etiquetas industriales. El informe también cubre el tamaño del mercado y los pronósticos de adhesivos para etiquetas lavables en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Acrílicos Lavables |
| Adhesivos Solubles en Agua |
| Adhesivos Termofusibles Lavables |
| Otros Tipos de Adhesivos |
| Etiquetas Autoadhesivas |
| Etiquetas Envolventes |
| Etiquetas de Corte y Apilado |
| Bebidas |
| Alimentos |
| Cuidado del Hogar y Personal |
| Etiquetas Industriales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Adhesivo | Acrílicos Lavables | |
| Adhesivos Solubles en Agua | ||
| Adhesivos Termofusibles Lavables | ||
| Otros Tipos de Adhesivos | ||
| Por Tipo de Etiqueta | Etiquetas Autoadhesivas | |
| Etiquetas Envolventes | ||
| Etiquetas de Corte y Apilado | ||
| Por Uso Final | Bebidas | |
| Alimentos | ||
| Cuidado del Hogar y Personal | ||
| Etiquetas Industriales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de adhesivos para etiquetas lavables?
El mercado de adhesivos para etiquetas lavables se sitúa en 0,84 mil millones de USD en 2026 y se proyecta que alcance 1,25 mil millones de USD en 2031.
¿Qué está impulsando la demanda de adhesivos para etiquetas lavables?
El reciclaje de botella a botella, los sistemas de depósito y retorno, los requisitos de contenido reciclado y las normas sobre COV están apoyando la demanda de sistemas de adhesivos que se liberan limpiamente durante el reciclaje.
¿Qué tipo de adhesivo tuvo la mayor participación en 2025?
Los acrílicos lavables representaron el 46,13% de la participación del mercado en 2025, respaldados por el uso establecido en construcciones de etiquetas autoadhesivas.
¿Qué tipo de etiqueta se proyecta que crezca más rápido hasta 2031?
Se proyecta que las etiquetas envolventes avancen a una CAGR del 9,17% hasta 2031, respaldadas por el movimiento de los formatos de manga termorretráctil a los formatos alimentados en rollo.


 Sus datos están seguros y nunca se venden ni se comparten.
