
Tamaño y Participación del Mercado de Aguas de Origen Vegetal
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.86 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.03 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aguas de Origen Vegetal por Mordor Intelligence
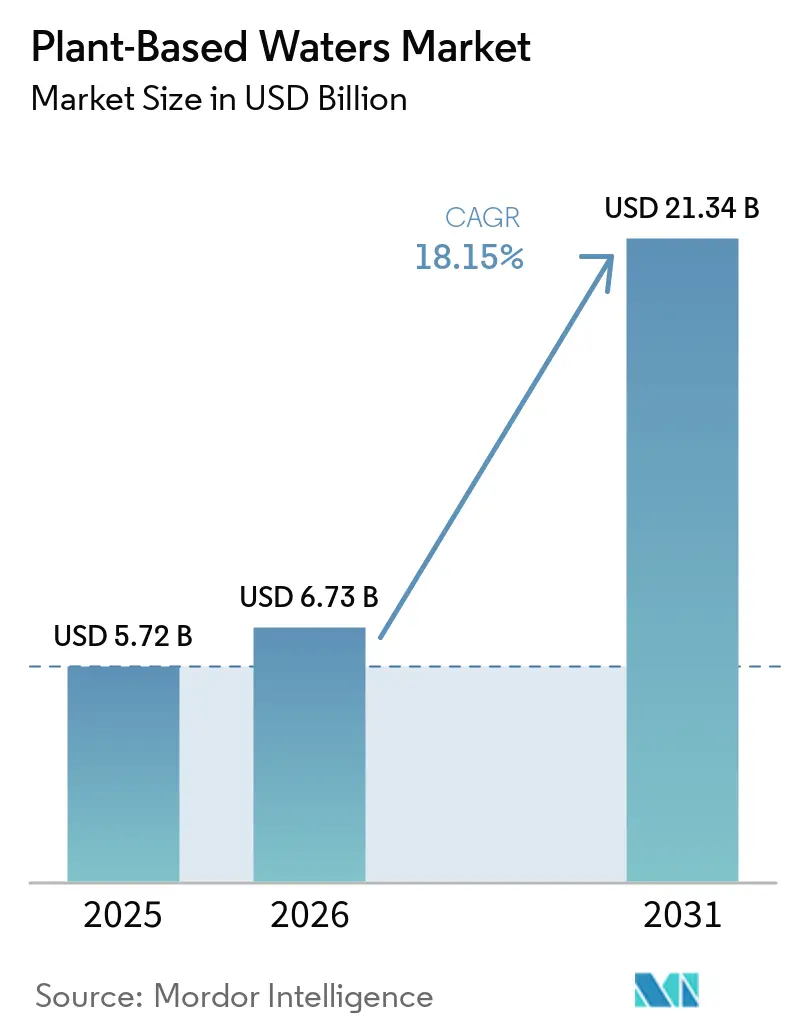
Se proyecta que el tamaño del mercado de aguas de origen vegetal se expanda desde 5,72 mil millones de USD en 2025 y 6,73 mil millones de USD en 2026 hasta 10,86 mil millones de USD en 2031, registrando una CAGR del 10,03% entre 2026 y 2031. El mercado de aguas de origen vegetal está superando su nicho de bienestar inicial a medida que los consumidores buscan bebidas con menos azúcar e ingredientes reconocibles. Este cambio favorece a los productos cuya lista de ingredientes y propuesta de hidratación son fáciles de entender. Las prioridades competitivas también están cambiando, ya que el acceso confiable al suministro de coco está adquiriendo tanta importancia como la visibilidad de marca. Las marcas más grandes pueden proteger la disponibilidad mediante acuerdos de suministro y la propiedad de activos de procesamiento, mientras que las marcas más pequeñas enfrentan mayor exposición a la escasez de insumos. El mercado de aguas de origen vegetal también tiene espacio para nuevas fuentes, sabores y formatos, aunque las declaraciones, las opciones de envase y el acceso al comercio minorista determinarán si estos productos logran una adopción más amplia.
Conclusiones Clave del Informe
- Por tipo de producto, el agua de coco representó el 54,32% de la participación de la categoría en 2025, mientras que se prevé que el agua de aloe vera crezca a una CAGR del 12,11% hasta 2031.
- Por variante, los productos estándar y sin gas representaron el 48,37% de la participación de la categoría en 2025, mientras que se prevé que los productos carbonatados y con gas crezcan a una CAGR del 11,24% hasta 2031.
- Por tipo, los productos naturales representaron el 74,32% de la participación de la categoría en 2025, mientras que se prevé que los productos con sabor y funcionales crezcan a una CAGR del 12,52% hasta 2031.
- Por tipo de envase, las botellas representaron el 53,28% de la participación de la categoría en 2025, mientras que se prevé que las latas crezcan a una CAGR del 11,62% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados representaron el 41,28% de la participación de la categoría en 2025, mientras que se prevé que el comercio minorista en línea crezca a una CAGR del 11,45% hasta 2031.
- Por geografía, América del Norte representó el 41,28% de la participación de la categoría en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 12,82% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de bebidas naturales y con etiqueta limpia | +3.2% | Global | Mediano plazo (2-4 años) |
| Aumento de la demanda de hidratación funcional y rica en electrolitos | +2.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación de productos y nuevas fuentes vegetales | +2.1% | Global | Largo plazo (≥ 4 años) |
| Expansión del comercio electrónico y las ventas directas al consumidor | +1.8% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente adopción entre consumidores orientados al bienestar y la actividad física | +2.0% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Mayor marketing y posicionamiento de marca por parte de influencers y entusiastas del fitness | +1.4% | América del Norte y Europa, con expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Bebidas Naturales y con Etiqueta Limpia
El mercado de aguas de origen vegetal se beneficia de formulaciones que pueden basarse en una lista de ingredientes corta y reconocible. El agua de coco de un solo ingrediente ofrece a las marcas una posición de etiqueta limpia sin los desafíos de reformulación que enfrentan las bebidas que dependen de aditivos sintéticos. Harmless Harvest introdujo en mayo de 2026 una línea estable en estantería que contenía 100% agua de coco sin aditivos, extendiendo esa posición desde las vitrinas refrigeradas hacia los pasillos de temperatura ambiente. Este lanzamiento demostró que la estabilidad en estantería y una fórmula sencilla pueden coexistir cuando el producto y el proceso están diseñados para una distribución minorista más amplia. El mercado de aguas de origen vegetal puede, por tanto, atender a los consumidores que desean bebidas con menos azúcar sin necesidad de que adopten un producto especializado de nutrición deportiva. La creciente participación en actividades de fitness y bienestar respalda aún más este caso de uso, ya que la hidratación es cada vez más parte del consumo habitual en lugar de una necesidad limitada a las ocasiones de ejercicio. El marketing liderado por influencers y el fitness puede mejorar la prueba del producto, pero este aún necesita una propuesta de ingredientes clara y un atractivo de compra repetida para mantener las ventas después de la exposición inicial.
Creciente Demanda de Hidratación Rica en Electrolitos y Funcional
El mercado de aguas de origen vegetal desempeña un papel creíble en la hidratación funcional, ya que el agua de coco y los productos relacionados pueden presentar su contenido de electrolitos como de origen vegetal. Esta posición distingue a la categoría de muchas bebidas deportivas convencionales y le otorga relevancia tanto para la hidratación diaria como para ocasiones de recuperación. Glanbia Nutritionals informó que la hidratación representó el 25% del consumo de bebidas funcionales y que el 78% de los consumidores de América del Norte reconocieron un vínculo entre la hidratación y la salud en general[1]. El polvo de agua de coco también impulsa la demanda fuera de los productos de venta minorista de marca, ya que se utiliza en mezclas de electrolitos y bebidas de recuperación. Ese papel como ingrediente proporciona otra vía para el crecimiento en volumen, aunque no necesariamente fortalece una marca de agua de origen vegetal orientada al consumidor.
Innovación de Productos y Nuevas Fuentes Vegetales
El mercado de aguas de origen vegetal está ampliando su base de productos a través del aloe vera, el cactus, el arce, el abedul y otras fuentes vegetales. Cacto Drinks lanzó Prickly Pear Cactus Water en una lata de aluminio de 330 ml en IFE 2026 en marzo de 2026, introduciendo una nueva fuente y formato en un importante evento de alimentación y bebidas[2]. Caliwater también introdujo Dragon Fruit en 2026, utilizando el sabor para fomentar la prueba del producto dentro del agua de cactus. Estos lanzamientos muestran cómo las marcas están utilizando fuentes y sabores diferenciados para ampliar la categoría más allá del agua de coco convencional. Los materiales de cactus, abedul y arce no tienen la misma estructura de suministro concentrada que el coco, lo que puede reducir una barrera para las empresas más pequeñas que buscan una posición diferenciada. La variedad de productos resultante puede hacer que el mercado de aguas de origen vegetal sea más distribuido con el tiempo, aunque cada nueva fuente debe establecer familiaridad con el consumidor y una razón de compra creíble.
Expansión del Comercio Electrónico y las Ventas Directas al Consumidor
Los canales digitales permiten a las marcas probar la demanda de productos premium, de edición limitada y de nicho antes de comprometerse con una distribución física más amplia. También brindan a las empresas acceso a datos directos del consumidor y modelos de suscripción que pueden favorecer las compras recurrentes. El descubrimiento en línea es especialmente relevante para los compradores más jóvenes que utilizan aplicaciones de fitness, recomendaciones de supermercados en línea y aplicaciones de fidelización al elegir bebidas. True Nopal se incorporó a 914 tiendas Walmart en octubre de 2024, alcanzando 2.362 ubicaciones, lo que ilustró cómo una marca puede pasar de la validación de la demanda a un acceso minorista más amplio. Los supermercados, las tiendas de conveniencia y los establecimientos de alimentación siguen siendo importantes porque los productos refrigerados de consumo individual todavía se benefician de la disponibilidad inmediata. El mercado de aguas de origen vegetal utilizará, por tanto, los canales digitales como vía de descubrimiento y aprendizaje, mientras que el comercio físico sigue siendo necesario para las ventas de alto volumen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad limitada de materias primas | -1.5% | Asia-Pacífico y América del Sur, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Competencia de productos de hidratación convencionales y funcionales | -1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones regulatorias y de declaraciones de propiedades saludables | -0.7% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Problemas de aceptación sensorial y de sabor | -0.5% | Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Materias Primas
El suministro de coco se ha convertido en una restricción importante para el mercado de aguas de origen vegetal. Las exportaciones de concentrado de agua de coco de Indonesia disminuyeron un 32% interanual en 2025, debido al envejecimiento de los huertos, el aumento de las exportaciones de coco crudo a China y la competencia en la capacidad de procesamiento, lo que redujo la disponibilidad para los procesadores locales. India también reportó una escasez del 30%-35% en la disponibilidad de coco, añadiendo presión a las condiciones de suministro regionales. Las empresas más pequeñas que dependen de compras en el mercado spot tienen más probabilidades de enfrentar interrupciones en la producción y presión sobre los márgenes que las empresas con suministro contratado. El acuerdo de suministro de PHP 14 mil millones de The Vita Coco Company, Inc. con Century Pacific Food, Inc. entró en vigor en enero de 2026 y aseguró el suministro de agua de coco proveniente de General Santos, Mindanao. The Vita Coco Company, Inc. también adquirió Copra, Inc. en julio de 2026 por USD 175 millones por adelantado, incorporando una plataforma de agua de coco tailandesa Nam Hom y capacidad de producción. Estas acciones demuestran que la seguridad del suministro se está convirtiendo en un requisito competitivo duradero más que en una preocupación de compra de corto plazo.
Restricciones Regulatorias y de Declaraciones de Propiedades Saludables
Los límites regulatorios sobre las declaraciones de propiedades saludables pueden ralentizar la comercialización en el mercado de aguas de origen vegetal, especialmente para fuentes vegetales menos conocidas. En la Unión Europea, las declaraciones de propiedades saludables de los alimentos requieren autorización tras una revisión científica, y la lista de declaraciones permitidas se mantiene en virtud del Reglamento (CE) n.º 1924/2006. Este marco dificulta el uso de un lenguaje funcional amplio para las aguas de abedul, arce y cactus, donde la evidencia específica del producto puede ser limitada. La orientación de 2025 de la Administración de Alimentos y Medicamentos de los Estados Unidos sobre el etiquetado de alimentos de origen vegetal también refuerza la importancia de un etiquetado transparente y preciso[3]. Los costos de cumplimiento son más difíciles de asumir para las empresas en etapa inicial que carecen de recursos regulatorios en varios mercados. Las empresas más grandes pueden absorber mejor estos costos y apoyarse en certificaciones, declaraciones permitidas y divulgación de ingredientes. La competencia de los productos de hidratación convencionales añade otra restricción, ya que las opciones de origen vegetal deben ofrecer simultáneamente un sabor familiar, relevancia funcional y formatos convenientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
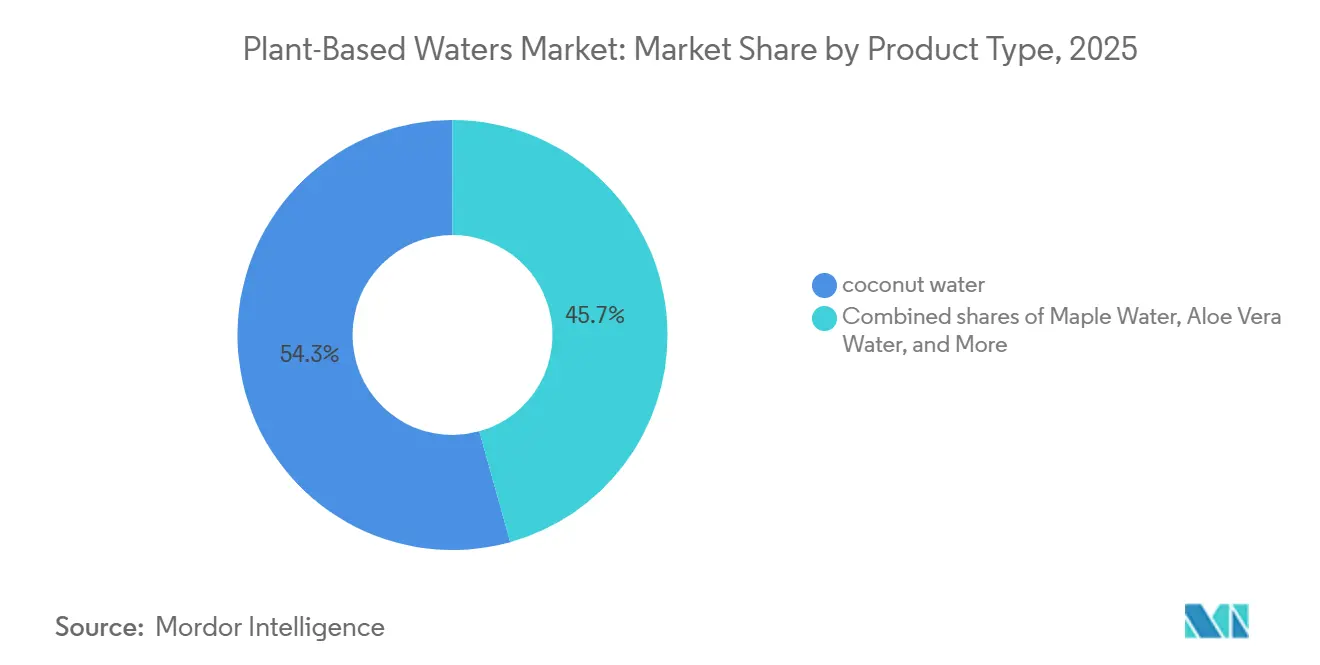
El Agua de Coco Ancla la Categoría, Mientras que el Agua de Aloe Vera Amplía los Casos de UsoEl agua de coco representó el 54,32% de la participación del mercado de aguas de origen vegetal en 2025, mientras que se proyecta que el agua de aloe vera crezca a una CAGR del 12,11% hasta 2031. El agua de coco sigue siendo el ancla de la categoría porque cuenta con distribución minorista establecida, reconocimiento del consumidor y un caso de uso de hidratación claro. Dentro de las ventas, Vita Coco generó 527,60 millones de USD y Harmless Harvest generó 128,90 millones de USD. Estas cifras demuestran la escala del segmento de coco establecido y su continua relevancia en el mercado de aguas de origen vegetal. Su posición se refuerza por la ubicación en refrigeración, las ocasiones de recuperación establecidas y la familiaridad del consumidor con su perfil natural de electrolitos. Las restricciones de suministro siguen siendo el problema central, ya que la demanda sostenida depende del acceso a cocos de calidad y a una capacidad de procesamiento confiable.
El agua de aloe vera está ganando atención a través de casos de uso vinculados al bienestar digestivo y la hidratación de la piel. Su mayor tasa de crecimiento indica que los consumidores están dispuestos a considerar aguas vegetales más allá del entorno de recuperación deportiva. OKF Corporation apoya una adopción más amplia del aloe vera mediante precios orientados al mercado masivo y distribución en múltiples regiones. El agua de arce, incluidos los productos de Maple 3 y DRINKmaple, utiliza la cosecha sostenible y el bajo contenido natural de azúcar como sus principales puntos de distinción. Las extensiones de sabor como limón con frambuesa y otras pueden hacer que el agua de arce sea más accesible para los consumidores fuera del público principal de bienestar. Otras aguas de origen vegetal, incluidos los formatos de cactus, abedul y sandía, siguen siendo menores en ingresos pero son activos en lanzamientos de productos. La combinación de tipos de productos se está volviendo, por tanto, más diversa, mientras que el agua de coco sigue siendo el principal impulsor de volumen para el mercado de aguas de origen vegetal.


Por Variante:
Los Productos con Gas Ofrecen una Alternativa con Menos Azúcar a los Refrescos TradicionalesLos productos estándar y sin gas representaron el 48,37% de la participación de la categoría en 2025, respaldados por el uso diario de hidratación y posterior al ejercicio. Su posición refleja el papel familiar de las bebidas de coco y aloe vera sin gas en los estantes de bebidas refrigeradas. Se prevé que los productos carbonatados y con gas crezcan a una CAGR del 11,24% hasta 2031. Este crecimiento está vinculado a los consumidores que buscan una alternativa a los refrescos carbonatados convencionales, manteniendo al mismo tiempo la carbonatación y el interés por el sabor. Las aguas de coco y aloe vera con gas pueden satisfacer esta necesidad con un posicionamiento de bajo contenido en azúcar. El formato es especialmente relevante en los mercados europeos donde el consumo de agua carbonatada está bien establecido. El mercado de aguas de origen vegetal puede utilizar los formatos con gas para llegar a consumidores que de otro modo no elegirían una bebida funcional sin gas.
Los productos con gas también ofrecen una apertura para propuestas premium que combinan experiencias de bebidas familiares con ingredientes de origen vegetal. Este público puede apoyar la adopción temprana, pero un crecimiento más amplio requiere productos que equilibren el sabor, el precio y los beneficios claros. Las bebidas híbridas que utilizan polvo de agua de coco pueden competir por el mismo consumidor evitando el espacio en estantes de aguas vegetales de marca. Esto crea un riesgo de sustitución para las marcas que dependen únicamente de los productos tradicionales sin gas. Las empresas con sus propios productos con gas están mejor posicionadas para responder a esta superposición. La combinación de variantes dependerá, por tanto, de si las marcas pueden mantener la identidad de etiqueta limpia del agua vegetal mientras ofrecen una experiencia carbonatada satisfactoria.
Por Tipo:
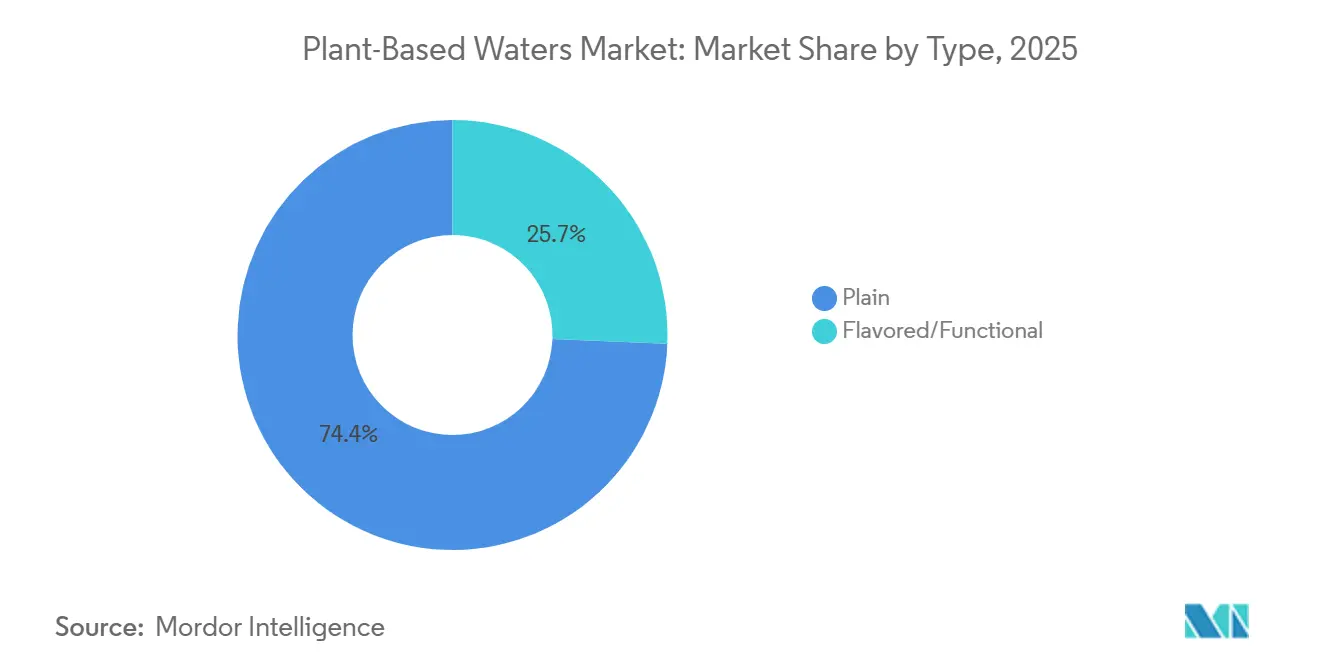
Los Productos Naturales Mantienen la Escala, Mientras que los Productos Saborizados y Funcionales Respaldan la Compra RepetidaLas formulaciones naturales representaron el 74,32% de la participación de la categoría en 2025, lo que refleja su posicionamiento de etiqueta limpia y recuperación deportiva. Los consumidores que ya conocen el agua de coco suelen elegir las versiones naturales porque desean un producto sin sabores añadidos ni ingredientes funcionales. Se prevé que los formatos con sabor y funcionales crezcan a una CAGR del 12,52% hasta 2031. Su crecimiento responde a la necesidad de mantener el interés entre los consumidores que no adquieren aguas de origen vegetal únicamente para la recuperación atlética. La variedad de sabores puede hacer que la categoría sea relevante para el consumo rutinario, las ocasiones sociales y el consumo estacional. Los añadidos funcionales también pueden dar a los productos un papel más específico dentro de las rutinas de hidratación. El mercado de aguas de origen vegetal necesita, por tanto, ambos tipos de productos, ya que las opciones naturales generan confianza, mientras que los productos con sabor pueden ampliar las ocasiones de consumo.
Vita Coco lanzó Frosted Lemonade Treats y un producto exclusivo de Cherry Vanilla para Target a principios de 2026, ampliando su gama de sabores a través de una estrategia específica para minoristas. Harmless Harvest introdujo Watermelon y Creamy Coconut en The Fresh Market en junio de 2026, añadiendo opciones con frutas y más cremosas a su cartera. Estos lanzamientos demuestran que las marcas premium y las orientadas al mercado masivo están utilizando el sabor sin alejarse de la identidad central de su producto. Sin embargo, los ingredientes añadidos no deben hacer que la formulación o el mensaje sean difíciles de entender. Los productos más sólidos probablemente preservarán la base reconocible del agua vegetal mientras ofrecen a los consumidores una razón práctica para comprar con mayor frecuencia. Este equilibrio puede mejorar la recompra en todo el mercado de aguas de origen vegetal.
Por Tipo de Envase:
Las Botellas Lideran las Ventas Actuales, Mientras que las Latas Ganan RelevanciaLas botellas representaron el 53,28% de la participación de la categoría en 2025, respaldadas por la familiaridad del consumidor y los sistemas de distribución refrigerada. Los productos embotellados son fáciles de comercializar en formatos de porción individual y siguen estrechamente asociados al consumo de agua de coco. Se proyecta que las latas crezcan a una CAGR del 11,62% hasta 2031. El formato ofrece a las marcas una forma de comunicar reciclabilidad, portabilidad y una presentación en estantes más premium. También puede ser adecuado para productos con gas y porciones más pequeñas. La elección del envase afecta, por tanto, no solo a la logística, sino también a cómo los consumidores perciben la calidad del producto y su uso previsto. Es probable que el mercado de aguas de origen vegetal mantenga las botellas a escala mientras utiliza las latas para desarrollar ofertas de mayor valor y más diferenciadas.
Tan Do Beverage introdujo una lata de aluminio de 250 ml para bebidas de aloe vera en abril de 2026, dirigida a clientes de fabricación por encargo y marca privada con un formato posicionado por encima de los envases tipo cartón. Ball Corporation y Premium Lindóia lanzaron latas de agua con sabor certificadas por ASI en julio de 2026, incorporando envases de aluminio trazable a la categoría. Estos desarrollos muestran que los proveedores de envases y las empresas de bebidas están utilizando los formatos de lata para responder a los requisitos de sostenibilidad del comercio minorista. Los cartones también conservan un papel en los productos de mayor tamaño y de temperatura ambiente. Vita Coco señaló en sus resultados del primer trimestre de 2026 que un importante minorista estaba introduciendo por primera vez agua de coco de marca privada en envase Tetra Pak. Ese desarrollo indica una demanda continua de formatos de cartón en los canales institucionales y de marca privada. La competencia en envases seguirá siendo importante porque cada formato responde a una combinación diferente de vida útil, precio, conveniencia y presentación de marca.
Por Canales de Distribución:
El Comercio Minorista Físico Genera Volumen, Mientras que el Comercio Minorista en Línea Construye el DescubrimientoLos supermercados e hipermercados representaron el 41,28% de la participación de la categoría en 2025. Estas tiendas ofrecen a las marcas visibilidad a escala a través de cabeceras de góndola refrigeradas y pasillos de bebidas funcionales. Son especialmente importantes para los productos que se benefician de la prueba inmediata y de una ocasión de consumo en frío. Se prevé que el comercio minorista en línea se expanda a una CAGR del 11,45% hasta 2031. Permite a las marcas más pequeñas introducir unidades de mantenimiento de inventario de nicho sin necesidad de asegurar un amplio espacio físico en estantes desde el inicio. También favorece los paquetes, las suscripciones y la comunicación directa con los consumidores. El mercado de aguas de origen vegetal necesita ambas vías porque las ventas en supermercados de alto volumen y el descubrimiento en línea cumplen funciones diferentes.
Las plataformas digitales pueden ayudar a las marcas a identificar la demanda por sabor, fuente vegetal, tamaño de envase y ubicación del consumidor antes de ampliar la distribución. Esto hace que el comercio minorista en línea sea valioso para las nuevas extensiones de cactus, arce y funcionales que requieren educación y alcance dirigido. La entrada de True Nopal en 2.362 ubicaciones de Walmart en octubre de 2024 incluyó 914 nuevas tiendas, lo que demuestra el valor de un gran paso en el comercio minorista físico tras una validación previa del mercado. Las tiendas de conveniencia y los supermercados siguen siendo útiles para las compras por impulso de productos individuales refrigerados en zonas urbanas. La economía del comercio minorista físico es más exigente porque las marcas necesitan un suministro confiable, financiación promocional y una velocidad de ventas en estantes constante. Las ventas directas al consumidor pueden reducir la dependencia de estas condiciones, pero no pueden reemplazar completamente la distribución minorista amplia. Los modelos de distribución más sólidos combinarán la actividad en línea dirigida con una expansión disciplinada a través de los canales físicos que siguen impulsando el volumen.
Análisis Geográfico
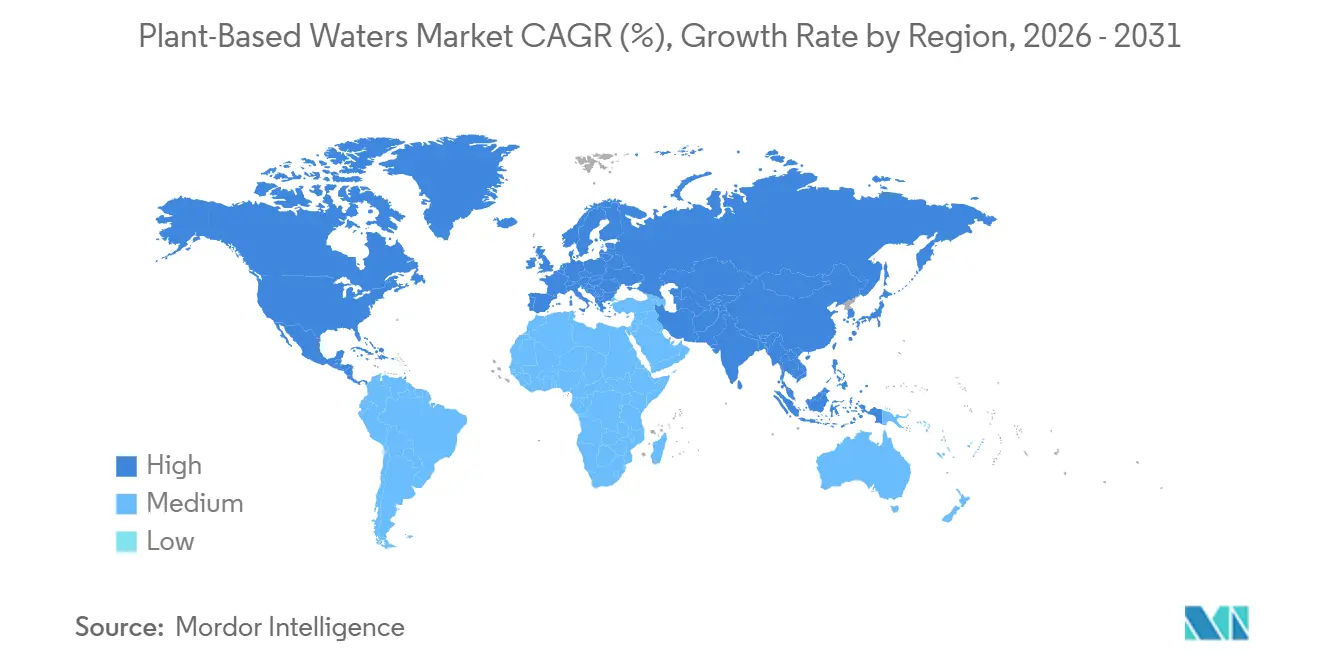
América del Norte representó el 41,28% de la participación del mercado de aguas de origen vegetal en 2025. La región se beneficia de sistemas minoristas maduros, un alto gasto en bienestar y la familiaridad del consumidor con la hidratación funcional. Los consumidores estadounidenses tratan cada vez más las bebidas como parte de sus rutinas de salud y bienestar, lo que respalda la demanda de productos posicionados en torno a ingredientes reconocibles. Canadá ofrece potencial para el agua de arce porque los canales de venta minorista de alimentos saludables pueden apoyar la adopción temprana y la producción local tiene una historia relevante para el consumidor. México ofrece una vía de crecimiento adicional a través del comercio moderno y una base de consumidores urbanos en crecimiento para las bebidas funcionales.
Se prevé que Asia-Pacífico crezca a una CAGR del 12,82% hasta 2031, la tasa regional más alta en el mercado de aguas de origen vegetal. La creciente demanda de agua de coco en China ha aumentado los flujos de coco crudo desde el Sudeste Asiático, ejerciendo presión sobre el suministro de procesamiento local. India cuenta tanto con un extenso cultivo de coco como con una creciente demanda de bebidas envasadas en las ciudades de nivel 1 y nivel 2. Al mismo tiempo, las escaseces de suministro demuestran que la producción doméstica no garantiza automáticamente una disponibilidad estable de ingredientes. La región es, por tanto, tanto una importante base de producción como un centro de consumo en crecimiento. Este doble papel puede intensificar la competencia por los insumos para las empresas que producen para los mercados de exportación. Vietnam, Indonesia y Corea del Sur están invirtiendo en envases asépticos para apoyar la distribución a temperatura ambiente y reducir la dependencia de los sistemas de cadena de frío.
Europa tiene una demanda significativa en Alemania, el Reino Unido, Francia, Italia y los Países Bajos. Las normas de declaraciones de propiedades saludables de la región pueden generar costos de cumplimiento, pero también pueden fortalecer la confianza en los productos que cumplen los estándares requeridos. Cacto Drinks utilizó IFE 2026 en Londres para presentar agua de cactus de tuna en una lata de 330 ml, mostrando el papel de los eventos comerciales específicos en los lanzamientos de nuevas fuentes vegetales. América del Sur tiene una ventaja natural gracias a la producción de coco en Brasil, aunque la distribución fuera de las principales ciudades sigue siendo una limitación práctica. Argentina, Chile y Perú tienen una demanda urbana creciente de bebidas funcionales. Harmless Harvest entró en los Emiratos Árabes Unidos en enero de 2026 a través de Emirates Snack Foods, identificando la región como un destino de importación premium. El África Subsahariana sigue siendo una oportunidad a más largo plazo a medida que se desarrollan la infraestructura de comercio minorista formal y de distribución.

Panorama Competitivo
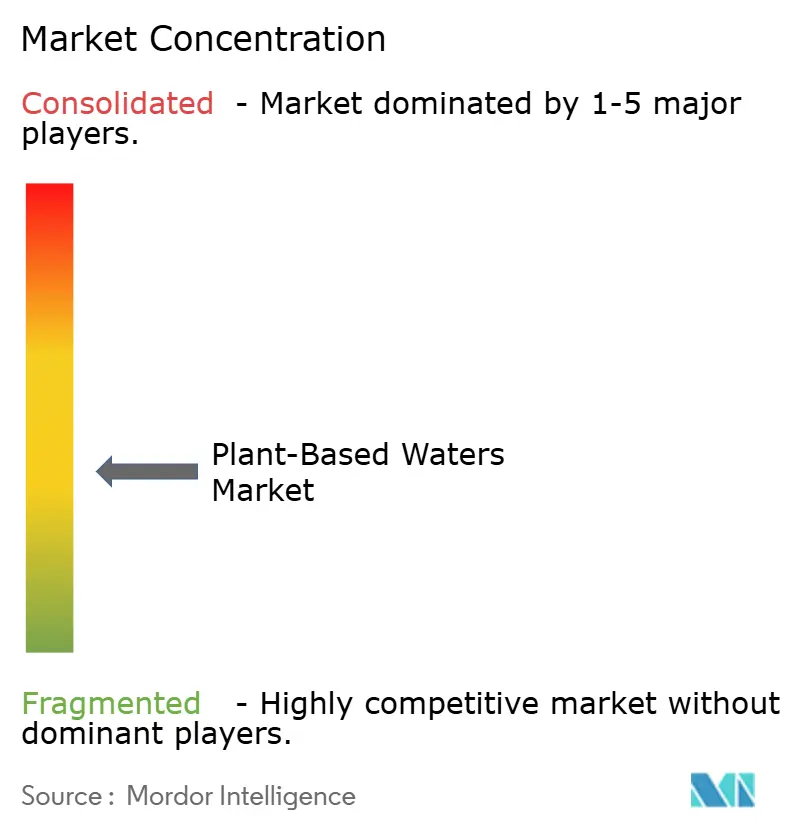
El mercado de aguas de origen vegetal está moderadamente consolidado, lo que refleja una estructura fragmentada en la que las marcas líderes tienen un fuerte reconocimiento, pero no una participación combinada suficiente para impedir la competencia de especialistas regionales y nuevas marcas de fuentes vegetales. El acceso a materias primas es una fuente central de fortaleza competitiva. La adquisición le otorgó a The Vita Coco Company, Inc. una plataforma de producción tailandesa y un punto de entrada al segmento de cadena de frío de gama ultra-premium. Su acuerdo de suministro de enero de 2026 con Century Pacific Food, Inc. fortaleció aún más el acceso al suministro de agua de coco. Estos movimientos demuestran que una empresa con escala puede utilizar acuerdos de suministro y adquisiciones de manera conjunta para proteger la disponibilidad y ampliar su gama de productos.
Harmless Harvest, Inc. ha optado por una ruta diferente, ampliando su gama de productos de larga vida útil hacia los pasillos de temperatura ambiente en mayo de 2026, manteniendo al mismo tiempo su identidad de agua de coco orgánica. La empresa también opera una Granja Demostrativa de agricultura regenerativa en Tailandia, utilizando compostaje, policultivos y polinización natural para respaldar su enfoque de abastecimiento. Esto puede apoyar su posicionamiento ante compradores que prestan atención a las prácticas agrícolas y la trazabilidad de los ingredientes. El mercado de aguas de origen vegetal sigue abierto a empresas que puedan combinar una propuesta de producto clara con un abastecimiento estable. Sin embargo, los nuevos participantes necesitan financiamiento suficiente para respaldar la ejecución en el canal minorista una vez que superen las ventas en línea y la distribución regional limitada.
Caliwater LLC, True Nopal y OKF Corporation ilustran el papel de los competidores más pequeños y especializados. Estas empresas utilizan enfoques como asociaciones con celebridades, distribución con prioridad en línea, amplia cobertura regional y formatos de precio más bajo para generar demanda. El lanzamiento de Dragon Fruit de Caliwater LLC en abril de 2026 contó con el artista Benson Boone como embajador de marca, extendiendo su estrategia de producto respaldada por celebridades. Nuevas categorías como los productos funcionales de aloe vera, el agua de cactus para el mercado masivo, el agua de abedul, el agua de arce y el agua de bambú siguen siendo áreas donde las marcas pioneras pueden establecer reconocimiento entre los consumidores. Las tecnologías de conservación, como el procesamiento a alta presión y el envasado aséptico en cadena de frío, pueden convertirse en otro punto de diferenciación, ya que pueden influir en el sabor, la vida útil y la capacidad de abastecer canales de temperatura ambiente. La estructura fragmentada del mercado significa que la escala de marca es útil, pero no garantiza el liderazgo en todas las fuentes vegetales o geografías.
Líderes de la Industria de Aguas de Origen Vegetal
-
The Vita Coco Company, Inc.
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Harmless Harvest, Inc.
-
OKF Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aguas de Origen Vegetal Empresas cubiertas en este informe
- The Vita Coco Company, Inc.
- PepsiCo, Inc.
- The Coca-Cola Company
- Harmless Harvest, Inc.
- All Market Inc.
- Caliwater LLC
- WTRMLN WTR
- Maple 3
- Drink Simple
- Sibberi
- C2O Pure Coconut Water
- ZICO Rising
- H2coco
- True Nopal
- DRINKmaple
- Happy Tree Group
- OKF Corporation
- ARTY Water Company
- DrinkSEVA
- Tapped Birch Water

Desarrollos recientes de la industria en Mercado de Aguas de Origen Vegetal
- Junio de 2026: Tom Brady y Gopuff lanzaron Good Nut, una marca premium de agua de coco orgánica disponible exclusivamente a través de Gopuff. Elaborada con cocos vietnamitas orgánicos sin azúcares añadidos, edulcorantes ni ingredientes artificiales, la gama debutó en variedades Original, Chocolate y Con Gas, con la variante de chocolate posicionada como la primera agua de coco con chocolate certificada orgánica.
- Febrero de 2026: Maple3 anunció el lanzamiento de sus botellas de Agua de Arce Pura de 16,9 oz en las tiendas Meijer. La expansión fortalece la presencia de la marca en el comercio minorista convencional del Medio Oeste y respalda su estrategia de escalar a nivel nacional, posicionando el agua de arce como una opción de hidratación funcional baja en azúcar y calorías que contiene electrolitos, antioxidantes y minerales de origen natural.
- Abril de 2025: Innocent, una marca de Coca-Cola, lanzó su gama Kids Juicy Water en el Reino Unido, ofreciendo dos variantes, Manzanas y Fresas y Manzanas y Mangos. Elaboradas con un 70% de fruta real, las bebidas no contienen azúcar añadido, edulcorantes ni sabores artificiales, y se lanzaron inicialmente en 549 restaurantes Burger King antes de expandirse a las tiendas de conveniencia.


Alcance del Informe Global del Mercado de Aguas de Origen Vegetal
Las aguas de origen vegetal son bebidas funcionales de origen natural extraídas de la savia, los frutos, las hojas o las raíces de las plantas. Son ricas en electrolitos, vitaminas, minerales y antioxidantes, y no contienen azúcares artificiales añadidos.
El mercado de aguas de origen vegetal está segmentado por tipo de producto (agua de coco, agua de arce y más), variante (estándar/sin gas, con gas), tipo (natural, saborizado/funcional), envase (botellas, latas y más), canal de distribución (supermercados/hipermercados, tiendas de conveniencia, comercio minorista en línea, otros) y geografía (América del Norte, Europa, Asia-Pacífico y más). Las previsiones del mercado se presentan en términos de valor (USD).
Fuente: https://www.mordorintelligence.com/es/industry-reports/plant-based-waters-market
Resumen de la segmentación
| Agua de Coco |
| Agua de Arce |
| Agua de Aloe Vera |
| Otras Aguas de Origen Vegetal |
| Estándar/Sin Gas |
| Carbonatada/Con Gas |
| Natural |
| Saborizada/Funcional |
| Botellas |
| Latas |
| Cartones |
| Otros |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Supermercados de Barrio |
| Canales de Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Agua de Coco | |
| Agua de Arce | ||
| Agua de Aloe Vera | ||
| Otras Aguas de Origen Vegetal | ||
| Por Tipo de Variante | Estándar/Sin Gas | |
| Carbonatada/Con Gas | ||
| Por Tipo | Natural | |
| Saborizada/Funcional | ||
| Por Tipo de Envase | Botellas | |
| Latas | ||
| Cartones | ||
| Otros | ||
| Por Canales de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Supermercados de Barrio | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de aguas de origen vegetal para 2031?
Se proyecta que el mercado de aguas de origen vegetal alcance los 10,86 mil millones de USD en 2031, creciendo desde los 6,73 mil millones de USD en 2026 a una CAGR del 10,03%.
¿Qué categoría de producto lidera las ventas de aguas de origen vegetal?
El agua de coco lideró con una participación del 54,32% en 2025, respaldada por el reconocimiento establecido del consumidor, el acceso minorista y los casos de uso de hidratación.
¿Qué tipo de agua de origen vegetal se espera que crezca más rápido?
Se prevé que el agua de aloe vera crezca a una CAGR del 12,11% hasta 2031, respaldada por el interés en el bienestar digestivo y los usos de hidratación de la piel.
¿Por qué las aguas de origen vegetal con gas están ganando atención?
Se prevé que los productos con gas crezcan a una CAGR del 11,24% hasta 2031, ya que pueden proporcionar una alternativa con menor contenido de azúcar a los refrescos carbonatados tradicionales.


 Sus datos están seguros y nunca se venden ni se comparten.
