
Tamanho e Participação do Mercado de Águas de Origem Vegetal
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.86 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Águas de Origem Vegetal por Mordor Intelligence
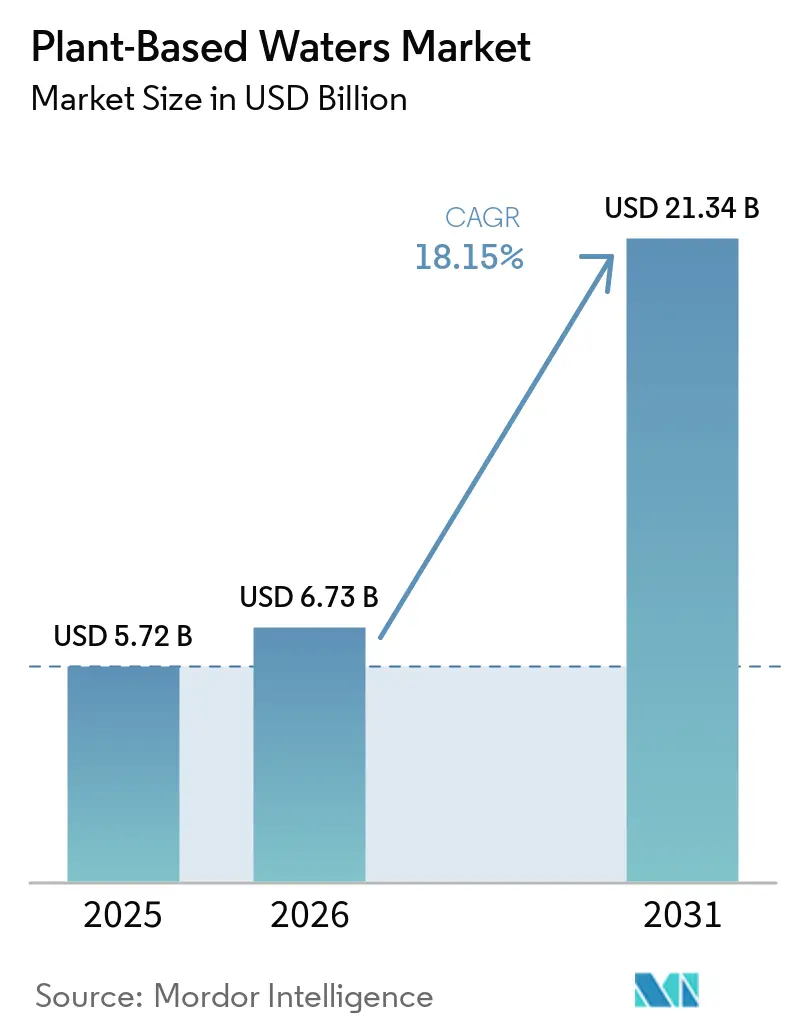
O tamanho do mercado de águas de origem vegetal está projetado para expandir de 5,72 bilhões de USD em 2025 e 6,73 bilhões de USD em 2026 para 10,86 bilhões de USD até 2031, registrando um CAGR de 10,03% entre 2026 e 2031. O mercado de águas de origem vegetal está superando seu nicho anterior de bem-estar à medida que os consumidores buscam bebidas com menos açúcar e ingredientes reconhecíveis. Essa mudança favorece produtos cujas listas de ingredientes e proposta de hidratação são simples de entender. As prioridades competitivas também estão mudando, pois o acesso confiável ao fornecimento de coco está se tornando tão importante quanto a visibilidade da marca. Marcas maiores podem proteger a disponibilidade por meio de acordos de fornecimento e propriedade de ativos de processamento, enquanto marcas menores enfrentam maior exposição a escassez de insumos. O mercado de águas de origem vegetal também tem espaço para novas fontes, sabores e formatos, embora alegações, escolhas de embalagem e acesso ao varejo determinem se esses produtos alcançarão adoção mais ampla.
Principais Conclusões do Relatório
- Por tipo de produto, a água de coco deteve 54,32% da participação da categoria em 2025, enquanto a água de aloe vera tem previsão de crescer a um CAGR de 12,11% até 2031.
- Por variante, os produtos padrão e não gaseificados representaram 48,37% da participação da categoria em 2025, enquanto os produtos carbonatados e gaseificados têm previsão de crescer a um CAGR de 11,24% até 2031.
- Por tipo, os produtos naturais detiveram 74,32% da participação da categoria em 2025, enquanto os produtos com sabor e funcionais têm previsão de crescer a um CAGR de 12,52% até 2031.
- Por tipo de embalagem, as garrafas representaram 53,28% da participação da categoria em 2025, enquanto as latas têm previsão de crescer a um CAGR de 11,62% até 2031.
- Por canal de distribuição, supermercados e hipermercados detiveram 41,28% da participação da categoria em 2025, enquanto o varejo online tem previsão de crescer a um CAGR de 11,45% até 2031.
- Por geografia, a América do Norte deteve 41,28% da participação da categoria em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 12,82% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por bebidas naturais e com rótulo limpo | +3.2% | Global | Médio prazo (2 a 4 anos) |
| Crescente demanda por hidratação funcional e rica em eletrólitos | +2.8% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Inovação de produtos e novas fontes vegetais | +2.1% | Global | Longo prazo (≥ 4 anos) |
| Expansão do comércio eletrônico e das vendas diretas ao consumidor | +1.8% | Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção crescente entre consumidores voltados ao condicionamento físico e ao bem-estar | +2.0% | América do Norte, Europa e Austrália | Médio prazo (2 a 4 anos) |
| Aumento do marketing e da divulgação por influenciadores e entusiastas do fitness | +1.4% | América do Norte e Europa, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Bebidas Naturais e com Rótulo Limpo
O mercado de águas de origem vegetal se beneficia de formulações que podem contar com uma lista de ingredientes curta e reconhecível. A água de coco de ingrediente único oferece às marcas uma posição de rótulo limpo sem os desafios de reformulação enfrentados por bebidas que dependem de aditivos sintéticos. A Harmless Harvest lançou uma linha estável em prateleira em maio de 2026 que continha 100% de água de coco sem aditivos, estendendo essa posição das gôndolas refrigeradas para os corredores de temperatura ambiente. Esse lançamento demonstrou que a estabilidade em prateleira e uma fórmula simples podem coexistir quando o produto e o processo são projetados para uma distribuição varejista mais ampla. O mercado de águas de origem vegetal pode, portanto, atender consumidores que desejam bebidas com menos açúcar sem exigir que adotem um produto especializado de nutrição esportiva. A crescente participação em atividades de fitness e bem-estar apoia ainda mais esse caso de uso, pois a hidratação está se tornando cada vez mais parte do consumo rotineiro, e não uma necessidade limitada a ocasiões de exercício. O marketing liderado por influenciadores e por profissionais de fitness pode melhorar a experimentação, mas um produto ainda precisa de uma proposta clara de ingredientes e apelo de recompra para manter as vendas após a exposição inicial.
Crescente Demanda por Hidratação Rica em Eletrólitos e Funcional
O mercado de águas de base vegetal desempenha um papel credível na hidratação funcional, pois a água de coco e produtos relacionados podem apresentar seu teor de eletrólitos como de origem vegetal. Esse posicionamento distingue a categoria de muitas bebidas esportivas convencionais e lhe confere relevância tanto para a hidratação diária quanto para ocasiões de recuperação. A Glanbia Nutritionals relatou que a hidratação representou 25% do consumo de bebidas funcionais e que 78% dos consumidores norte-americanos reconheceram uma ligação entre hidratação e saúde geral[1]. O pó de água de coco também sustenta a demanda fora dos produtos de varejo com marca, pois é utilizado em misturas de eletrólitos e bebidas de recuperação. Esse papel como ingrediente oferece outra via para o crescimento de volume, embora não fortaleça necessariamente uma marca de água de base vegetal voltada ao consumidor.
Inovação de Produtos e Novas Fontes Vegetais
O mercado de águas de origem vegetal está ampliando sua base de produtos por meio de aloe vera, cacto, bordo, bétula e outras fontes vegetais. A Cacto Drinks lançou a Prickly Pear Cactus Water em uma lata de alumínio de 330 ml na IFE 2026, em março de 2026, trazendo uma nova fonte e formato a um importante evento de alimentos e bebidas[2]. A Caliwater também introduziu o sabor Dragon Fruit em 2026, utilizando o sabor para estimular a experimentação do produto dentro da categoria de água de cacto. Esses lançamentos demonstram como as marcas estão usando fontes e sabores diferenciados para ampliar a categoria além da água de coco convencional. Os materiais de cacto, bétula e bordo não possuem a mesma estrutura de fornecimento concentrada do coco, o que pode reduzir uma barreira para empresas menores que buscam um posicionamento diferenciado. A variedade de produtos resultante pode tornar o mercado de águas de origem vegetal mais distribuído ao longo do tempo, embora cada nova fonte precise estabelecer familiaridade com o consumidor e um motivo de compra convincente.
Expansão do Comércio Eletrônico e Vendas Diretas ao Consumidor
Os canais digitais permitem que as marcas testem a demanda por produtos premium, limitados e de nicho antes de se comprometerem com uma distribuição física mais ampla. Eles também oferecem às empresas acesso a dados diretos do consumidor e modelos de assinatura que podem sustentar compras recorrentes. A descoberta online é particularmente relevante para consumidores mais jovens que utilizam aplicativos de condicionamento físico, recomendações de supermercados online e aplicativos de fidelidade na escolha de bebidas. A True Nopal adicionou 914 lojas Walmart em outubro de 2024, alcançando 2.362 pontos de venda, o que ilustrou como uma marca pode passar da validação de demanda para um acesso mais amplo ao varejo. Supermercados, lojas de conveniência e pontos de venda de mercearia continuam sendo importantes porque produtos refrigerados em dose única ainda se beneficiam da disponibilidade imediata. O mercado de águas de origem vegetal utilizará, portanto, os canais digitais como via de descoberta e aprendizado, enquanto o varejo físico permanece necessário para vendas em alto volume.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade limitada de matérias-primas | -1.5% | Ásia-Pacífico e América do Sul, com expansão para a América do Norte | Médio prazo (2 a 4 anos) |
| Concorrência de produtos de hidratação convencionais e funcionais | -1.0% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Restrições regulatórias e de alegações de saúde | -0.7% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Problemas de aceitação sensorial e de sabor | -0.5% | Europa e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Matérias-Primas
O fornecimento de coco tornou-se uma grande restrição para o mercado de águas de base vegetal. As exportações indonésias de concentrado de água de coco caíram 32% em relação ao ano anterior em 2025, à medida que o envelhecimento dos pomares, o aumento das exportações de coco bruto para a China e a concorrência na capacidade de processamento reduziram a disponibilidade para os processadores locais. A Índia também registrou uma escassez de 30% a 35% na disponibilidade de coco, adicionando pressão às condições regionais de fornecimento. Empresas menores que dependem de compras no mercado spot têm maior probabilidade de enfrentar interrupções na produção e pressão sobre as margens do que empresas com fornecimento contratado. O acordo de fornecimento de PHP 14 bilhões da Vita Coco com a Century Pacific Food, Inc. entrou em vigor em janeiro de 2026 e garantiu o fornecimento de água de coco de General Santos, Mindanao. A Vita Coco também adquiriu a Copra, Inc. em julho de 2026 por USD 175 milhões à vista, adicionando uma plataforma de água de coco Nam Hom tailandesa e capacidade de produção. Essas ações demonstram que a segurança no fornecimento está se tornando um requisito competitivo duradouro, e não uma preocupação de compra passageira.
Restrições Regulatórias e de Alegações de Saúde
Os limites regulatórios sobre alegações de saúde podem retardar a comercialização no mercado de águas de origem vegetal, especialmente para fontes vegetais menos conhecidas. Na União Europeia, as alegações de saúde em alimentos exigem autorização após análise científica, e a lista de alegações permitidas é mantida sob o Regulamento (CE) n.º 1924/2006. Esse arcabouço dificulta o uso de linguagem funcional ampla para águas de bétula, bordo e cacto, onde as evidências específicas do produto podem ser limitadas. A orientação de 2025 da Agência de Alimentos e Medicamentos dos Estados Unidos sobre a denominação de alimentos de origem vegetal também reforça a importância de uma rotulagem transparente e precisa[3]. Os custos de conformidade são mais difíceis para empresas em estágio inicial que carecem de recursos regulatórios em vários mercados. Empresas maiores conseguem absorver melhor esses custos e se apoiar em certificações, declarações permitidas e divulgação de ingredientes. A concorrência de produtos de hidratação convencionais acrescenta outra restrição, pois as opções de origem vegetal devem oferecer sabor familiar, relevância funcional e formatos convenientes ao mesmo tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
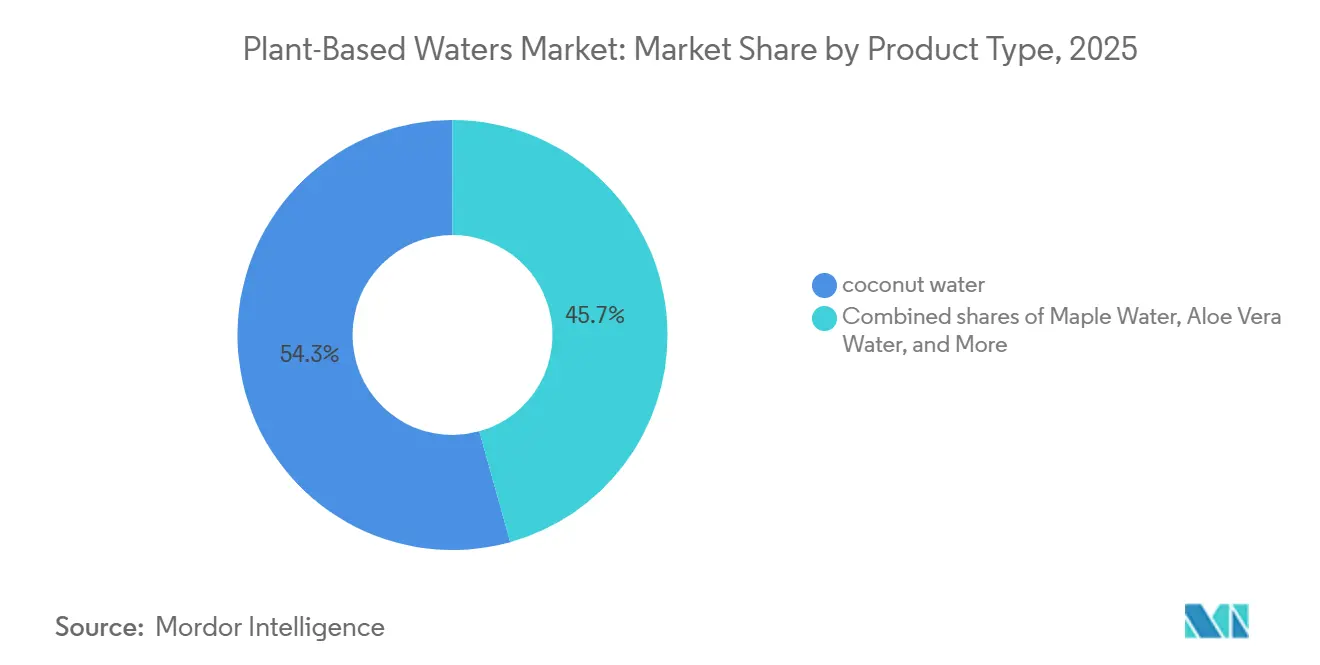
A Água de Coco Ancora a Categoria, Enquanto a Água de Aloe Vera Amplia os Casos de UsoA água de coco representou 54,32% da participação do mercado de águas de origem vegetal em 2025, enquanto a água de aloe vera está projetada para crescer a um CAGR de 12,11% até 2031. A água de coco permanece como âncora da categoria porque possui distribuição varejista estabelecida, reconhecimento do consumidor e um caso de uso de hidratação claro. Dentro das vendas, a Vita Coco gerou 527,60 milhões de USD e a Harmless Harvest gerou 128,90 milhões de USD. Esses números demonstram a escala do segmento de coco estabelecido e sua relevância contínua no mercado de águas de origem vegetal. Sua posição é reforçada pela presença em refrigeração, ocasiões de recuperação estabelecidas e familiaridade do consumidor com seu perfil natural de eletrólitos. As restrições de fornecimento permanecem como a questão central, pois a demanda sustentada depende do acesso a cocos de qualidade e capacidade de processamento confiável.
A água de aloe vera está ganhando atenção por meio de casos de uso ligados ao bem-estar digestivo e à hidratação da pele. Sua taxa de crescimento mais elevada indica que os consumidores estão dispostos a considerar águas vegetais além do contexto de recuperação esportiva. A OKF Corporation apoia a adoção mais ampla da água de aloe vera por meio de preços acessíveis ao mercado de massa e distribuição em múltiplas regiões. A água de bordo, incluindo produtos da Maple 3 e da DRINKmaple, utiliza a colheita sustentável e o baixo teor natural de açúcar como seus principais pontos de diferenciação. Extensões de sabor como limão com framboesa e outras podem tornar a água de bordo mais acessível a consumidores fora do público central de bem-estar. Outras águas de origem vegetal, incluindo formatos de cacto, bétula e melancia, permanecem menores em receita, mas são ativas em lançamentos de produtos. A combinação de tipos de produtos está, portanto, se tornando mais diversificada, enquanto a água de coco permanece como o principal impulsionador de volume para o mercado de águas de origem vegetal.


Por Variante:
Os Produtos Gaseificados Oferecem uma Alternativa com Menos Açúcar aos Refrigerantes TradicionaisOs produtos padrão e não gaseificados detiveram 48,37% da participação da categoria em 2025, apoiados pela hidratação diária e pelo uso pós-exercício. Sua posição reflete o papel familiar das bebidas de coco e aloe vera sem gás em gôndolas refrigeradas de bebidas. Os produtos carbonatados e gaseificados têm previsão de crescer a um CAGR de 11,24% até 2031. Esse crescimento está ligado a consumidores que buscam uma alternativa aos refrigerantes gaseificados convencionais, mantendo o interesse pela carbonatação e pelo sabor. Águas de coco e aloe vera gaseificadas podem atender a essa necessidade com um posicionamento de menor teor de açúcar. O formato é especialmente relevante nos mercados europeus, onde o consumo de água gaseificada é bem estabelecido. O mercado de águas de origem vegetal pode usar formatos gaseificados para alcançar consumidores que, de outra forma, não escolheriam uma bebida funcional sem gás.
Os produtos gaseificados também oferecem uma abertura para ofertas premium que combinam experiências de bebidas familiares com ingredientes de origem vegetal. Esse público pode apoiar a adoção inicial, mas um crescimento mais amplo requer produtos que equilibrem sabor, preço e benefícios claros. Bebidas híbridas que utilizam pó de água de coco podem competir pelo mesmo consumidor, evitando o espaço de prateleira de águas vegetais de marca. Isso cria um risco de substituição para marcas que dependem apenas de produtos tradicionais sem gás. Empresas com seus próprios produtos gaseificados estão mais bem posicionadas para responder a essa sobreposição. A combinação de variantes dependerá, portanto, de as marcas conseguirem manter a identidade de rótulo limpo das águas vegetais enquanto oferecem uma experiência carbonatada satisfatória.
Por Tipo:
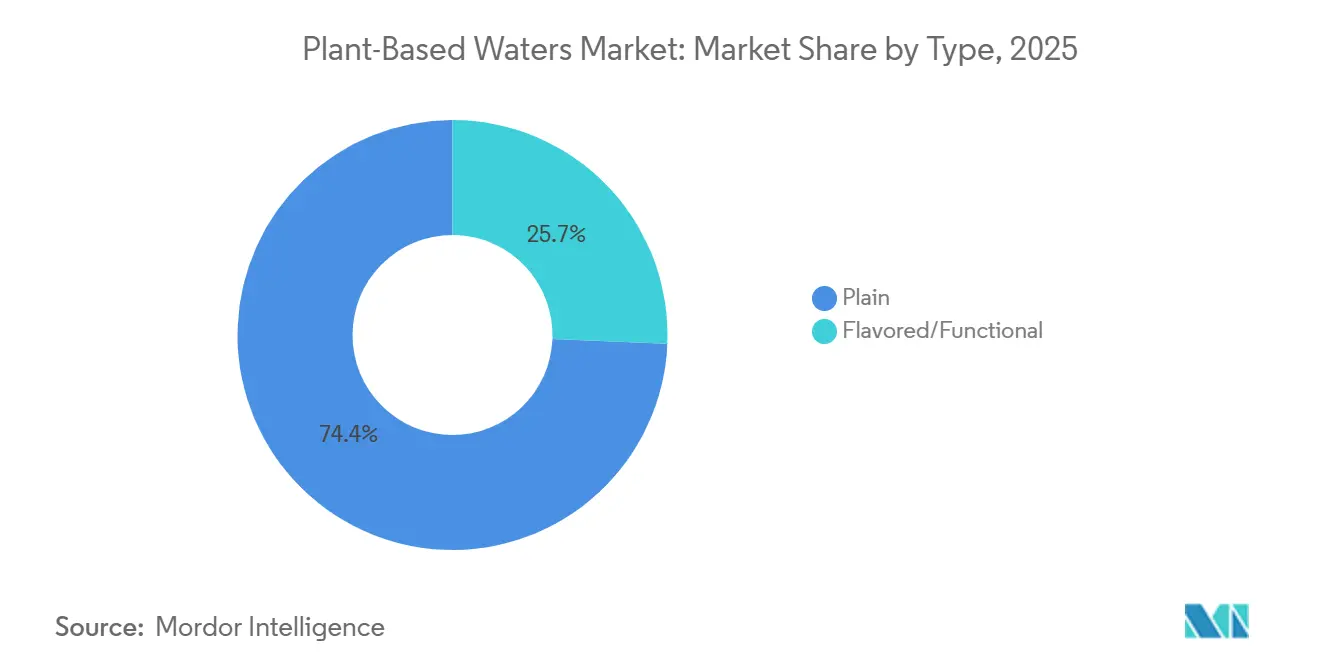
Os Produtos Puros Mantêm Escala, Enquanto os Produtos Aromatizados e Funcionais Apoiam a RecompraAs formulações naturais detiveram 74,32% da participação da categoria em 2025, refletindo seu posicionamento de rótulo limpo e recuperação esportiva. Os consumidores que já conhecem a água de coco frequentemente escolhem versões naturais porque desejam um produto sem sabor adicionado ou ingredientes funcionais. Os formatos com sabor e funcionais têm previsão de crescer a um CAGR de 12,52% até 2031. Seu crescimento atende à necessidade de manter o interesse entre consumidores que não adquirem águas de origem vegetal apenas para recuperação atlética. A variedade de sabores pode tornar a categoria relevante para o consumo rotineiro, ocasiões sociais e consumo sazonal. As adições funcionais também podem conferir aos produtos um papel mais específico nas rotinas de hidratação. O mercado de águas de origem vegetal, portanto, necessita de ambos os tipos de produtos, pois as opções naturais estabelecem confiança, enquanto os produtos com sabor podem ampliar as ocasiões de consumo.
A Vita Coco lançou Frosted Lemonade Treats e um produto exclusivo Cherry Vanilla para o Target no início de 2026, expandindo sua linha de produtos com sabor por meio de uma estratégia específica para o varejo. A Harmless Harvest introduziu Watermelon e Creamy Coconut no The Fresh Market em junho de 2026, adicionando opções com frutas e mais cremosas ao seu portfólio. Esses lanamentos mostram que marcas premium e de mercado de massa estão utilizando sabores sem se afastar de sua identidade central de produto. No entanto, os ingredientes adicionados não devem tornar a formulação ou a mensagem difíceis de entender. Os produtos mais fortes provavelmente preservarão a base reconhecível de água vegetal, ao mesmo tempo em que oferecem aos consumidores uma razão prática para comprar com mais frequência. Esse equilíbrio pode melhorar a recompra em todo o mercado de águas de origem vegetal.
Por Tipo de Embalagem:
As Garrafas Lideram as Vendas Atuais, Enquanto as Latas Ganham RelevânciaAs garrafas representaram 53,28% da participação da categoria em 2025, apoiadas pela familiaridade do consumidor e pelos sistemas de distribuição refrigerada. Os produtos engarrafados são fáceis de comercializar em formatos individuais e permanecem intimamente associados ao consumo de água de coco. As latas estão projetadas para crescer a um CAGR de 11,62% até 2031. O formato oferece às marcas uma forma de comunicar reciclabilidade, portabilidade e uma apresentação de prateleira mais premium. Também pode ser adequado para produtos gaseificados e porções menores. A escolha da embalagem, portanto, afeta não apenas a logística, mas também a forma como os consumidores percebem a qualidade do produto e o uso pretendido. O mercado de águas de origem vegetal provavelmente manterá as garrafas em escala enquanto utiliza latas para desenvolver ofertas de maior valor e mais diferenciadas.
A Tan Do Beverage introduziu uma lata de alumínio de 250 ml para bebidas de aloe vera em abril de 2026, direcionada a clientes de fabricação por encomenda e de marca própria com um formato posicionado acima das embalagens cartonadas. A Ball Corporation e a Premium Lindóia lançaram latas de água com sabor certificadas pela ASI em julho de 2026, trazendo embalagens de alumínio rastreável para a categoria. Esses desenvolvimentos mostram que fornecedores de embalagens e empresas de bebidas estão utilizando formatos de lata para atender aos requisitos de sustentabilidade do varejo. As embalagens cartonadas também mantêm um papel em produtos maiores e de temperatura ambiente. A Vita Coco observou em seus resultados do primeiro trimestre de 2026 que um grande varejista estava introduzindo pela primeira vez água de coco de marca própria em embalagem Tetra Pak. Esse desenvolvimento indica demanda contínua por formatos cartonados em canais institucionais e de marca própria. A concorrência de embalagens continuará sendo importante porque cada formato atende a uma combinação diferente de vida útil, preço, conveniência e apresentação de marca.
Por Canais de Distribuição:
O Varejo Físico Gera Volume, Enquanto o Varejo Online Constrói DescobertaOs supermercados e hipermercados detiveram 41,28% da participação da categoria em 2025. Essas lojas oferecem às marcas visibilidade em escala por meio de gôndolas refrigeradas e corredores de bebidas funcionais. São particularmente importantes para produtos que se beneficiam de experimentação imediata e de uma ocasião de consumo gelado. O varejo online tem previsão de expandir a um CAGR de 11,45% até 2031. Ele permite que marcas menores introduzam unidades de manutenção de estoque de nicho sem precisar garantir amplo espaço físico em prateleiras desde o início. Também apoia pacotes, assinaturas e comunicação direta com os consumidores. O mercado de águas de origem vegetal necessita de ambas as rotas porque as vendas em supermercados de alto volume e a descoberta online desempenham papéis diferentes.
As plataformas digitais podem ajudar as marcas a identificar demanda por sabor, fonte vegetal, tamanho de embalagem e localização do consumidor antes de expandir a distribuição. Isso torna o varejo online valioso para novas extensões de cacto, bordo e funcionais que requerem educação e alcance direcionado. A entrada da True Nopal em 2.362 lojas Walmart em outubro de 2024 incluiu 914 novas lojas, demonstrando o valor de um grande passo no varejo físico após validação anterior do mercado. Lojas de conveniência e mercearias continuam sendo úteis para compras por impulso de produtos individuais gelados em áreas urbanas. A economia do varejo físico é mais exigente porque as marcas precisam de fornecimento confiável, financiamento promocional e velocidade contínua de prateleira. As vendas diretas ao consumidor podem reduzir a dependência dessas condições, mas não podem substituir completamente a distribuição varejista ampla. Os modelos de distribuição mais sólidos combinarão atividade online direcionada com expansão disciplinada pelos canais físicos que continuam a impulsionar o volume.
Análise Geográfica
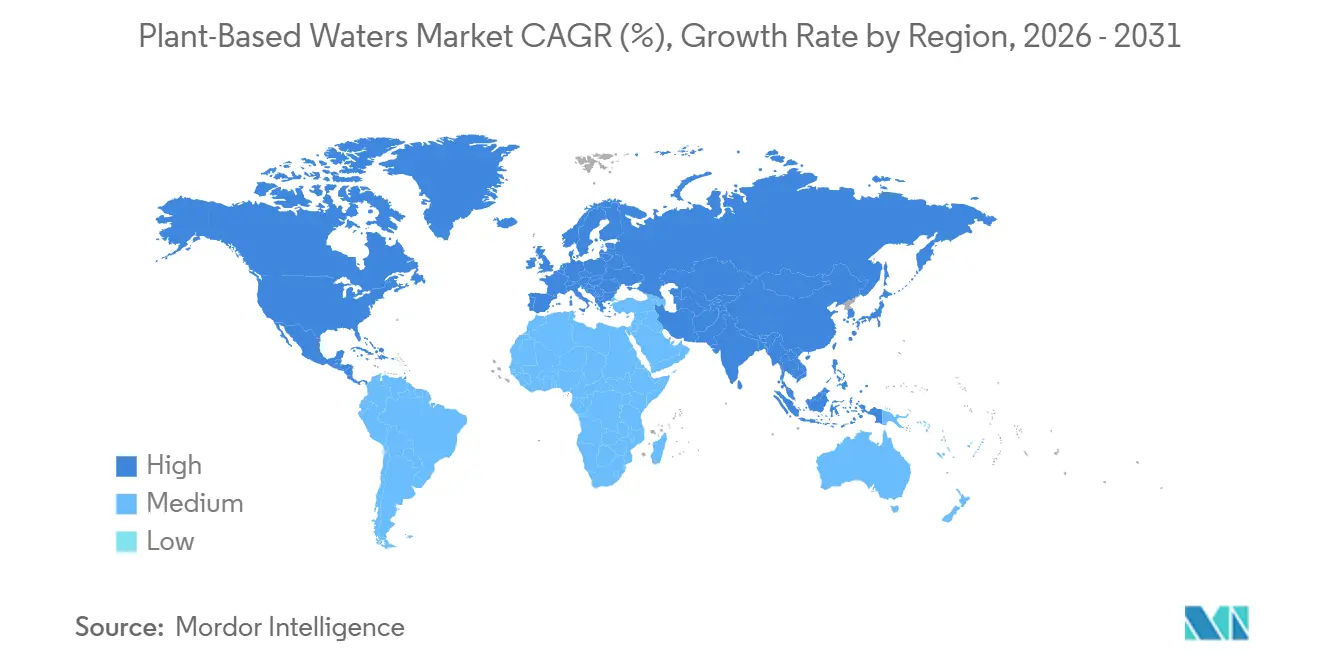
A América do Norte deteve 41,28% da participação do mercado de águas de origem vegetal em 2025. A região se beneficia de sistemas varejistas maduros, alto gasto com bem-estar e familiaridade do consumidor com hidratação funcional. Os consumidores dos Estados Unidos tratam cada vez mais as bebidas como parte de rotinas de saúde e bem-estar, o que apoia a demanda por produtos posicionados em torno de ingredientes reconhecíveis. O Canadá oferece potencial para a água de bordo porque os canais de varejo de alimentos saudáveis podem apoiar a adoção inicial e a produção local tem uma narrativa relevante para o consumidor. O México oferece um caminho adicional de crescimento por meio do comércio moderno e de uma base crescente de consumidores urbanos para bebidas funcionais.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 12,82% até 2031, a maior taxa regional no mercado de águas de origem vegetal. A crescente demanda da China por água de coco aumentou os fluxos de coco bruto do Sudeste Asiático, pressionando o fornecimento de processamento local. A Índia possui tanto extensa produção de coco quanto demanda crescente por bebidas embaladas nas cidades de Nível 1 e Nível 2. Ao mesmo tempo, as escassez de fornecimento mostram que a produção doméstica não garante automaticamente disponibilidade estável de ingredientes. A região é, portanto, tanto uma importante base de produção quanto um centro de consumo em crescimento. Esse papel duplo pode aumentar a concorrência por insumos para empresas que produzem para mercados de exportação. Vietnã, Indonésia e Coreia do Sul estão investindo em embalagens assépticas para apoiar a distribuição em temperatura ambiente e reduzir a dependência de sistemas de cadeia de frio.
A Europa tem demanda significativa na Alemanha, no Reino Unido, na França, na Itália e nos Países Baixos. As regras de alegações de saúde da região podem gerar custos de conformidade, mas também podem fortalecer a confiança em produtos que atendem aos padrões exigidos. A Cacto Drinks utilizou a IFE 2026 em Londres para apresentar água de cacto de figo-da-índia em uma lata de 330 ml, demonstrando o papel de eventos comerciais direcionados em lançamentos de novas fontes vegetais. A América do Sul tem uma vantagem natural por meio da produção brasileira de coco, embora a distribuição fora das principais cidades permaneça uma restrição prática. Argentina, Chile e Peru têm demanda urbana crescente por bebidas funcionais. A Harmless Harvest entrou nos Emirados Árabes Unidos em janeiro de 2026 por meio da Emirates Snack Foods, identificando a região como um destino de importação premium. A África Subsaariana permanece como uma oportunidade de longo prazo à medida que a infraestrutura de varejo formal e distribuição se desenvolve.

Cenário Competitivo
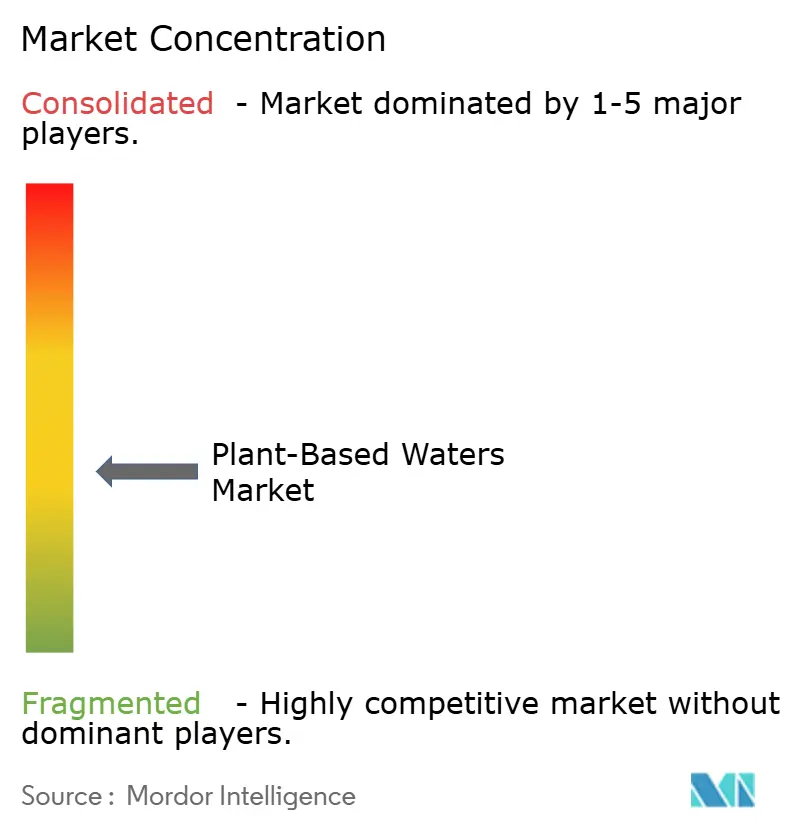
O mercado de águas de base vegetal é moderadamente consolidado, o que reflete uma estrutura fragmentada em que as marcas líderes têm forte reconhecimento, mas participação combinada insuficiente para impedir a concorrência de especialistas regionais e novas marcas de fontes vegetais. O acesso à matéria-prima é uma fonte central de vantagem competitiva. A aquisição conferiu à Vita Coco uma plataforma de produção tailandesa e um ponto de entrada no segmento super-premium de cadeia de frio. Seu acordo de fornecimento de janeiro de 2026 com a Century Pacific Food, Inc. fortaleceu ainda mais o acesso ao fornecimento de água de coco. Essas iniciativas demonstram que uma empresa com escala pode utilizar acordos de fornecimento e aquisições em conjunto para proteger a disponibilidade e ampliar sua linha de produtos.
A Harmless Harvest escolheu um caminho diferente ao expandir sua linha de produtos estáveis em temperatura ambiente para as prateleiras de produtos ambientes em maio de 2026, mantendo sua identidade de água de coco orgânica. A empresa também opera uma Fazenda Demonstrativa de agricultura regenerativa na Tailândia, utilizando compostagem, consórcio de culturas e polinização natural para apoiar sua abordagem de abastecimento. Isso pode reforçar seu posicionamento junto a compradores que prestam atenção às práticas agrícolas e à rastreabilidade dos ingredientes. O mercado de águas de base vegetal permanece aberto a empresas que consigam combinar uma proposta de produto clara com um abastecimento estável. No entanto, novos entrantes precisam de financiamento suficiente para sustentar a execução no varejo após superarem as vendas online e a distribuição regional limitada.
A Caliwater, a True Nopal e a OKF Corporation ilustram o papel de concorrentes menores e especializados. Essas empresas utilizam abordagens como associações com celebridades, distribuição prioritariamente online, ampla cobertura regional e formatos de preço mais acessível para construir demanda. O lançamento do Dragon Fruit da Caliwater em abril de 2026 contou com o artista Benson Boone como embaixador da marca, ampliando sua estratégia de produto apoiada por celebridades. Novas categorias como produtos funcionais de aloe vera, água de cacto para o mercado amplo, água de bétula, água de bordo de ácer e água de bambu continuam sendo áreas em que marcas pioneiras podem estabelecer reconhecimento junto ao consumidor. Tecnologias de conservação como o processamento por alta pressão e a embalagem asséptica em cadeia de frio podem se tornar outro ponto de diferenciação, pois podem afetar o sabor, a vida útil e a capacidade de atender aos canais de temperatura ambiente. A estrutura fragmentada do mercado significa que a escala de marca é útil, mas não garante liderança em todas as fontes vegetais ou geografias.
Líderes do Setor de Águas de Origem Vegetal
-
The Vita Coco Company, Inc.
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Harmless Harvest, Inc.
-
OKF Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Águas de Origem Vegetal Empresas cobertas neste relatório
- The Vita Coco Company, Inc.
- PepsiCo, Inc.
- The Coca-Cola Company
- Harmless Harvest, Inc.
- All Market Inc.
- Caliwater LLC
- WTRMLN WTR
- Maple 3
- Drink Simple
- Sibberi
- C2O Pure Coconut Water
- ZICO Rising
- H2coco
- True Nopal
- DRINKmaple
- Happy Tree Group
- OKF Corporation
- ARTY Water Company
- DrinkSEVA
- Tapped Birch Water

Desenvolvimentos industriais recentes em Mercado de Águas de Origem Vegetal
- Junho de 2026: Tom Brady e a Gopuff lançaram a Good Nut, uma marca premium de água de coco orgânica disponível exclusivamente pela Gopuff. Feita com cocos orgânicos vietnamitas sem açúcares adicionados, adoçantes ou ingredientes artificiais, a linha estreou nas variedades Original, Chocolate e Gaseificada, com a variante de chocolate posicionada como a primeira água de coco com chocolate orgânico certificado.
- Fevereiro de 2026: A Maple3 anunciou o lançamento de suas garrafas de Água de Bordo Pura de 16,9 oz nas lojas Meijer. A expansão fortalece a presença da marca no varejo convencional do Meio-Oeste e apoia sua estratégia de expansão nacional, posicionando a água de bordo como uma opção de hidratação funcional com baixo teor de açúcar e calorias, contendo eletrólitos, antioxidantes e minerais de ocorrência natural.
- Abril de 2025: A Innocent, uma marca da Coca-Cola, lançou sua linha Kids Juicy Water no Reino Unido, oferecendo duas variantes, Maçãs e Morangos e Maçãs e Mangas. Feitas com 70% de fruta real, as bebidas não contêm açúcar adicionado, adoçantes ou aromas artificiais e foram inicialmente lançadas em 549 restaurantes Burger King antes de se expandirem para lojas de conveniência.


Escopo do Relatório Global do Mercado de Águas de Origem Vegetal
As águas de base vegetal são bebidas funcionais de origem natural extraídas da seiva, frutos, folhas ou raízes de plantas. São ricas em eletrólitos, vitaminas, minerais e antioxidantes e não contêm açúcares artificiais adicionados.
O mercado de águas de base vegetal é segmentado por tipo de produto (água de coco, água de bordo de ácer e outros), variante (padrão/não gaseificada, gaseificada), tipo (pura, aromatizada/funcional), embalagem (garrafas, latas e outros), canal de distribuição (supermercados/hipermercados, lojas de conveniência, varejo online, outros) e geografia (América do Norte, Europa, Ásia-Pacífico e outros). As previsões de mercado são fornecidas em termos de valor (USD).
Fonte: https://www.mordorintelligence.com/pt/industry-reports/plant-based-waters-market
Visão geral da segmentação
| Água de Coco |
| Água de Bordo |
| Água de Aloe Vera |
| Outras Águas de Origem Vegetal |
| Padrão/Não Gaseificada |
| Carbonatada/Gaseificada |
| Puro |
| Aromatizado/Funcional |
| Garrafas |
| Latas |
| Caixas |
| Outros |
| Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias |
| Canais de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Suécia | |
| Polônia | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Vietnã | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Água de Coco | |
| Água de Bordo | ||
| Água de Aloe Vera | ||
| Outras Águas de Origem Vegetal | ||
| Por Tipo de Variante | Padrão/Não Gaseificada | |
| Carbonatada/Gaseificada | ||
| Por Tipo | Puro | |
| Aromatizado/Funcional | ||
| Por Tipo de Embalagem | Garrafas | |
| Latas | ||
| Caixas | ||
| Outros | ||
| Por Canais de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Canais de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Suécia | ||
| Polônia | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Vietnã | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de águas de origem vegetal até 2031?
O mercado de águas de origem vegetal está projetado para atingir 10,86 bilhões de USD até 2031, crescendo a partir de 6,73 bilhões de USD em 2026 a um CAGR de 10,03%.
Qual categoria de produto lidera as vendas de águas de origem vegetal?
A água de coco liderou com 54,32% de participação em 2025, sustentada pelo reconhecimento estabelecido do consumidor, acesso ao varejo e casos de uso de hidratação.
Qual tipo de água de origem vegetal tem expectativa de crescimento mais rápido?
A água de aloe vera tem previsão de crescer a um CAGR de 12,11% até 2031, apoiada pelo interesse em usos relacionados ao bem-estar digestivo e à hidratação da pele.
Por que as águas de origem vegetal gaseificadas estão ganhando atenção?
Os produtos gaseificados têm previsão de crescer a um CAGR de 11,24% até 2031 porque podem oferecer uma alternativa com menor teor de açúcar aos refrigerantes carbonatados tradicionais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
