
植物性ウォーター市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.73 十億米ドル |
| 市場規模 (2031) | 10.86 十億米ドル |
| 成長率 (2026 - 2031) | 10.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる植物性ウォーター市場分析
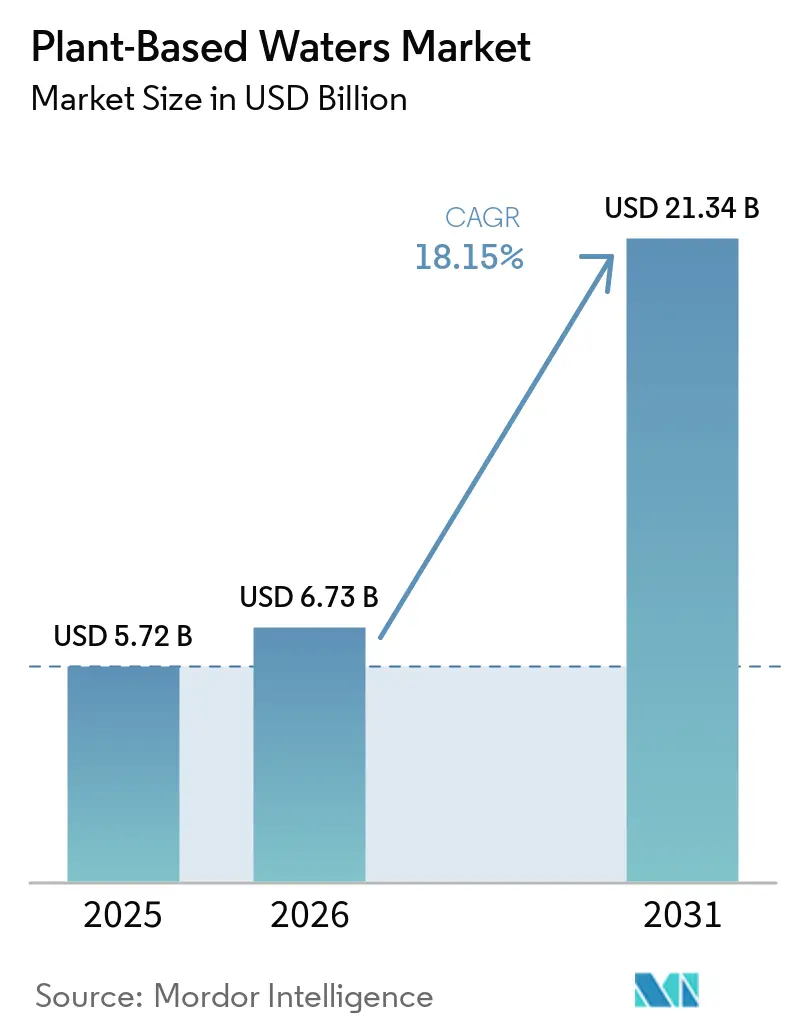
植物性ウォーター市場規模は、2025年の57.2 ビリオン 米ドル、2026年の67.3 ビリオン 米ドルから、2031年までに108.6 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 10.03%を記録すると予測されます。植物性ウォーター市場は、消費者が低糖分で原材料が分かりやすい飲料を求めるようになるにつれ、以前のウェルネスニッチを超えた展開を見せています。この変化は、原材料リストと水分補給の訴求が理解しやすい製品に有利に働きます。ブランドの認知度と同様に、ココナッツの安定的な調達が重要性を増しているため、競争上の優先事項も変化しています。大手ブランドは供給契約や加工資産の所有を通じて調達の安定を確保できる一方、中小ブランドは原材料不足のリスクにさらされやすい状況にあります。植物性ウォーター市場には新たな原料、フレーバー、フォーマットの余地もありますが、訴求内容、パッケージの選択、小売へのアクセスが、これらの製品がより広範な普及を達成できるかどうかを左右します。
レポートの主要ポイント
- 製品タイプ別では、ココナッツウォーターが2025年にカテゴリーシェアの54.32%を占め、アロエベラウォーターは2031年にかけてCAGR 12.11%で成長すると予測されます。
- バリアント別では、スタンダード・非炭酸製品が2025年にカテゴリーシェアの48.37%を占め、炭酸・スパークリング製品は2031年にかけてCAGR 11.24%で成長すると予測されます。
- タイプ別では、プレーン製品が2025年にカテゴリーシェアの74.32%を占め、フレーバー・機能性製品は2031年にかけてCAGR 12.52%で成長すると予測されます。
- パッケージタイプ別では、ボトルが2025年にカテゴリーシェアの53.28%を占め、缶は2031年にかけてCAGR 11.62%で成長すると予測されます。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年にカテゴリーシェアの41.28%を占め、オンライン小売は2031年にかけてCAGR 11.45%で成長すると予測されます。
- 地域別では、北米が2025年にカテゴリーシェアの41.28%を占め、アジア太平洋地域は2031年にかけてCAGR 12.82%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・クリーンラベル飲料に対する需要の拡大 | +3.2% | グローバル | 中期(2〜4年) |
| 電解質豊富な機能性水分補給に対する需要の増加 | +2.8% | 北米および欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| 製品イノベーションと新たな植物原料の開発 | +2.1% | グローバル | 長期(4年以上) |
| eコマースおよびダイレクト・トゥ・コンシューマー販売の拡大 | +1.8% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| フィットネス志向・ウェルネス志向の消費者における採用の増加 | +2.0% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| インフルエンサーおよびフィットネス愛好家によるマーケティングおよびブランディングの強化 | +1.4% | 北米および欧州、中東・アフリカへの波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
天然・クリーンラベル飲料への需要拡大
植物性ウォーター市場は、短く分かりやすい原材料リストに依拠できる処方から恩恵を受けています。単一原材料のココナッツウォーターは、合成添加物に依存する飲料が直面する処方変更の課題なしに、ブランドにクリーンラベルのポジションを与えます。Harmless Harvestは2026年5月に、添加物を一切含まない100%ココナッツウォーターの常温保存可能なラインを発売し、そのポジションを冷蔵ケースからアンビエント売り場へと拡大しました。このローンチは、製品とプロセスがより広範な小売流通向けに設計されている場合、常温保存性とシンプルな処方が共存できることを示しました。植物性ウォーター市場は、消費者が専門的なスポーツ栄養製品を採用することなく、低糖分飲料を求めるニーズに応えることができます。フィットネスおよびウェルネスへの参加拡大は、水分補給が運動時に限定されたニーズではなく、日常的な消費の一部となりつつあるため、このユースケースをさらに後押しします。インフルエンサーやフィットネス主導のマーケティングはトライアルを促進できますが、製品は初回露出後も売上を維持するために、明確な原材料の訴求と再購入の魅力を持つ必要があります。
電解質豊富な機能性水分補給への需要増加
植物由来ウォーター市場は、ココナッツウォーターおよび関連製品が電解質含有量を植物由来として訴求できることから、機能性水分補給において信頼性の高い地位を確立している。このポジションは、当カテゴリーを多くの従来型スポーツドリンクと差別化し、日常的な水分給およびリカバリーシーンにおける関連性を高めている。Glanbia Nutritialsは、水分補給が機能性飲料消費の25%を占め、北米の消費者の78%が水分補給と全体的な健康との関連性を認識していると報告した[1]。ココナッツウォーターパウダーは、電解質ブレンドやリカバリー飲料に使用されることから、ブランド小売製品以外でも需要を支えている。この原料としての役割は数量成長への別の経路を提供するが、消費者向けの植物由来ウォーターブランドを必ずしも強化するものではない。
製品イノベーションと新たな植物原料源
植物性ウォーター市場は、アロエベラ、サボテン、メープル、バーチ、その他の植物原料を通じて製品基盤を拡大しています。Cacto Drinksは2026年3月のIFE 2026において、330ml アルミ缶入りのプリックリーペアサボテンウォーターを発売し、主要な食品・飲料イベントに新たな原料とフォーマットをもたらしました[2]。Caliwaterも2026年にドラゴンフルーツを導入し、フレーバーを活用してサボテンウォーター内での製品トライアルを促進しました。これらの発売は、ブランドが差別化された原料とフレーバーを活用して、従来のココナッツウォーターを超えてカテゴリーを拡大している様子を示しています。サボテン、バーチ、メープルの原料は、ココナッツのような集中した供給構造を持たないため、差別化されたポジションを求める中小企業にとっての参入障壁を低下させる可能性があります。その結果生まれる製品の多様性は、植物性ウォーター市場を時間の経過とともにより分散させる可能性がありますが、新たな原料はそれぞれ消費者の認知と購入の説得力ある理由を確立する必要があります。
Eコマースおよびダイレクト・トゥ・コンシューマー販売の拡大
デジタルチャネルにより、ブランドはより広範な物理的流通にコミットする前に、プレミアム・限定・ニッチ製品の需要をテストすることができます。また、企業は消費者の直接データやリピート購入を支援するサブスクリプションモデルへのアクセスも得られます。オンラインでの発見は、飲料を選ぶ際にフィットネスアプリ、オンライン食料品の推薦、ロイヤルティアプリを活用する若い消費者にとって特に重要です。True Nopalは2024年10月にWalmartの914店舗を追加し、2,362拠点に到達しました。これは、ブランドが需要の検証からより広範な小売アクセスへと移行できることを示しています。冷蔵・シングルサーブ製品は即時入手可能性の恩恵を受けるため、スーパーマーケット、コンビニエンスストア、食料品店は依然として重要です。したがって、植物性ウォーター市場はデジタルチャネルを発見と学習の経路として活用しつつ、大量販売には物理的小売が引き続き必要となります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料の入手可能性の制限 | -1.5% | アジア太平洋および南米、北米への波及あり | 中期(2〜4年) |
| 従来型および機能性水分補給製品との競合 | -1.0% | 北米および欧州 | 中期(2〜4年) |
| 規制および健康強調表示に関する制限 | -0.7% | 欧州および北米 | 長期(4年以上) |
| 味覚および感覚的受容性の課題 | -0.5% | 欧州および中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料の限られた入手可能性
ココナッツの供給は、植物由来ウォーター市場における主要な制約となっている。インドネシアのココナッツウォーター濃縮液の輸出は、老朽化した農園、中国への生ココナッツ輸出の増加、および合する加工能力が現地加工業者向けの供給を減少させたことにより、2025年に前年比32%減少した。インドもまたココナッツ供給において30〜35%の不足を報告しており、地域の供給状況にさらなる圧力を加えている。スポット購入に依存する中小企業は、契約供給を持つ企業と比較して、生産中断とマージン圧迫に直面する可能性が高い。The Vita Coco Company, Inc.のCentury Pacific Food, Inc.との140億フィリピンペソの供給契約は2026年1月に発効し、ミンダナオ島ジェネラルサントスからのココナッツウォーター供給を確保した。The Vita Coco Company, Inc.はまた、2026年7月にCopra, Inc.を1億7,500万米ドルの前払いで買収し、タイのナムホムココナッツウォータープラットフォームと生産能力を追加した。これらの動きは、供給の安定確保が短期的な購買上の懸念ではなく、持続的な競争上の要件となりつつあることを示している。
規制および健康強調表示の制限
健康強調表示に関する規制上の制限は、植物性ウォーター市場における商業化を遅らせる可能性があり、特に馴染みの薄い植物原料においてその傾向が顕著です。欧州連合では、食品の健康強調表示は科学的審査後の承認が必要であり、許可された表示のリストは規則(EC)第1924/2006号に基づいて管理されています。このフレームワークにより、製品固有のエビデンスが限られているバーチ、メープル、サボテンウォーターに対して広範な機能性表現を使用することが困難になっています。米国食品医薬品局の2025年の植物性食品の名称に関するガイダンスも、透明で正確な表示の重要性を強調しています[3]。コンプライアンスコストは、複数の市場にわたる規制リソースを持たない初期段階の企業にとってより困難です。大企業はこれらのコストをより容易に吸収し、認証、許可された表示、成分開示に依存することができます。従来の水分補給製品との競合は、植物性オプションが同時に馴染みのある味、機能的な関連性、便利なフォーマットを提供しなければならないという別の制約を加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
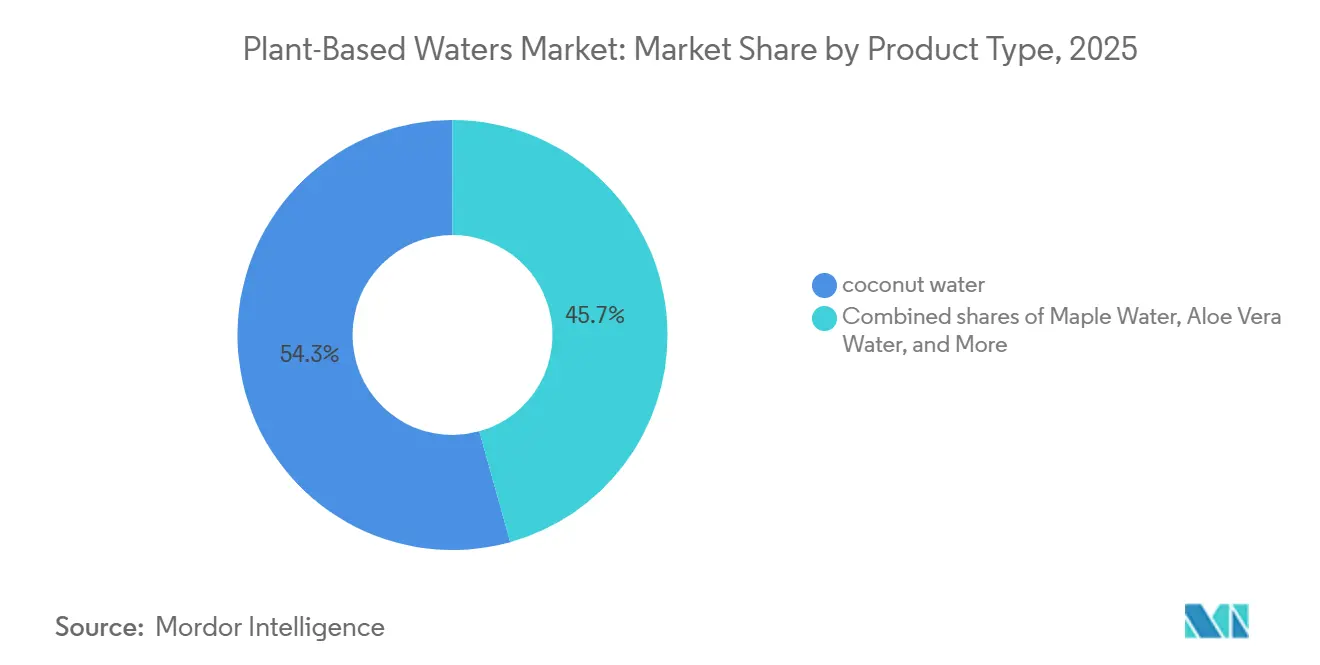
ココナッツウォーターがカテゴリーの基盤を形成し、アロエベラウォーターがユースケースを拡大ココナッツウォーターは2025年の植物性ウォーター市場シェアの54.32%を占め、アロエベラウォーターは2031年にかけてCAGR 12.11%で成長すると予測されます。ココナッツウォーターは、確立された小売流通、消費者認知度、明確な水分補給用途を持つカテゴリーの中核として位置づけられています。売上においては、Vita Cocoが527.60 ミリオン 米ドル、Harmless Harvestが128.90 ミリオン 米ドルを計上しています。これらの数値は、確立されたココナッツセグメントの規模と、植物性ウォーター市場における継続的な重要性を示しています。その地位は、冷蔵陳列、確立されたリカバリー用途、天然電解質プロファイルに対する消費者の親しみによって強化されています。持続的な需要は高品質なココナッツへのアクセスと信頼性の高い加工能力に依存しているため、供給制約が引き続き中心的な課題となっています。
アロエベラウォーターは、消化器系のウェルネスと肌の水分補給に関連したユースケースを通じて注目を集めています。その高い成長率は、消費者がスポーツリカバリー以外の場面でも植物性ウォーターを検討する意欲があることを示しています。OKF Corporationは、複数の地域にわたる大衆向け価格設定と流通を通じて、アロエベラのより広範な普及を支援しています。Maple 3やDRINKmapleの製品を含むメープルウォーターは、持続可能な収穫と天然の低糖分を主な差別化ポイントとして活用しています。ラズベリーレモンなどのフレーバー展開は、コアとなるウェルネス層以外の消費者にもメープルウォーターをより身近なものにする可能性があります。サボテン、バーチ、スイカのフォーマットを含むその他の植物性ウォーターは、売上規模は小さいものの、製品ローンチにおいて活発な動きを見せています。したがって、製品タイプのミックスはより多様化しつつありますが、ココナッツウォーターは植物性ウォーター市場の主要な販売量ドライバーであり続けています。

バリアント別:
スパークリング製品が従来の清涼飲料水に代わる低糖分の選択肢を提供スタンダード・非炭酸製品は2025年にカテゴリーシェアの48.37%を占め、日常的な水分補給と運動後の使用によって支えられています。その地位は、冷蔵飲料コーナーにおけるスティルタイプのココナッツウォーターとアロエベラドリンクの定番的な役割を反映しています。炭酸・スパークリング製品は2031年にかけてCAGR 11.24%で成長すると予測されます。この成長は、炭酸感とフレーバーの楽しさを維持しながら、従来の炭酸清涼飲料の代替品を求める消費者と結びついています。スパークリングタイプのココナッツウォーターとアロエベラウォーターは、低糖分のポジショニングでこのニーズに応えることができます。このフォーマットは、炭酸水の消費が定着している欧州市場において特に重要です。植物性ウォーター市場は、スパークリングフォーマットを活用することで、スティルタイプの機能性飲料を選ばない消費者層にもリーチできます。
スパークリング製品はまた、植物由来の原材料と馴染みのある飲料体験を組み合わせたプレミアム商品の機会も提供します。このターゲット層は初期採用を支えることができますが、より広範な成長にはフレーバー、価格、明確なベネフィットのバランスが取れた製品が必要です。ココナッツウォーターパウダーを使用したハイブリッド飲料は、ブランドの植物性ウォーターの棚スペースを使わずに同じ消費者を取り込もうとする可能性があります。これは、従来のスティル製品のみに依存するブランドにとって代替リスクをもたらします。自社でスパークリング製品を持つ企業は、このオーバーラップへの対応においてより有利な立場にあります。したがって、バリアントミックスは、ブランドが植物性ウォーターのクリーンラベルとしてのアイデンティティを維持しながら、満足のいく炭酸体験を提供できるかどうかにかかっています。
タイプ別:
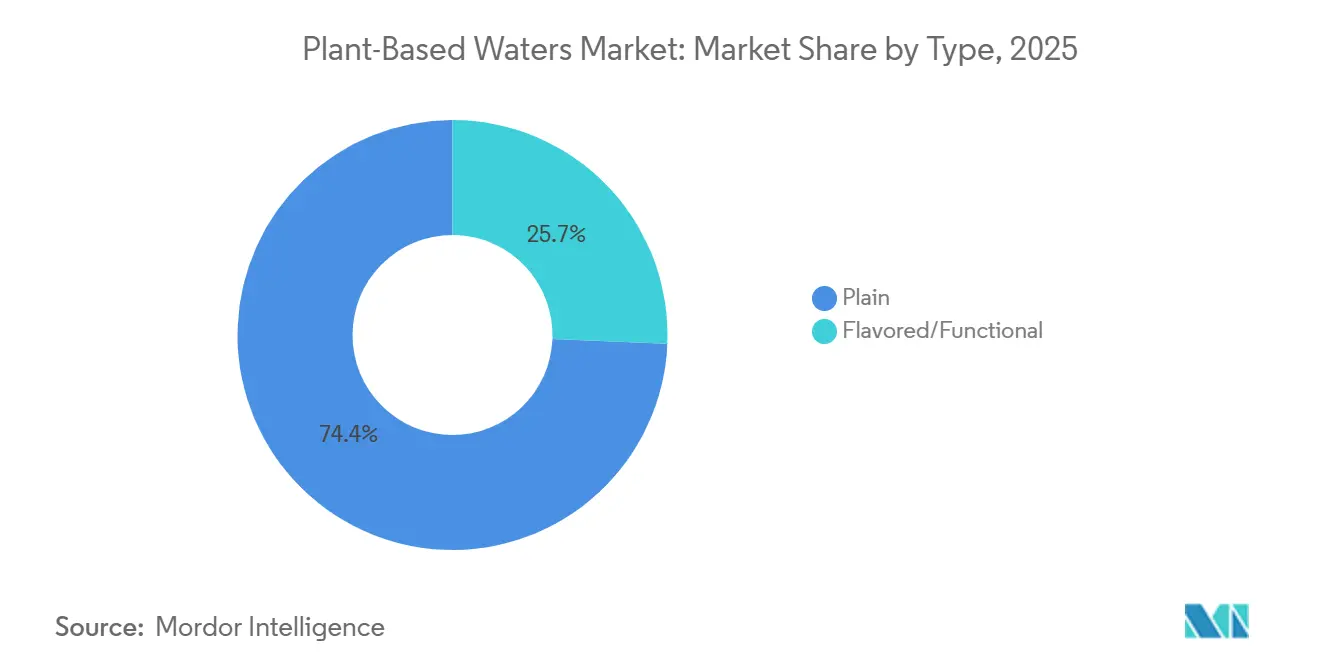
プレーン製品が規模を維持し、フレーバー・機能性製品がリピート購入を支援プレーン処方は2025年にカテゴリーシェアの74.32%を占め、クリーンラベルとスポーツリカバリーのポジショニングを反映しています。ココナッツウォーターをすでに理解している消費者は、フレーバーや機能性原材料が添加されていない製品を求めるため、プレーンバージョンを選ぶことが多いです。フレーバー・機能性フォーマットは2031年にかけてCAGR 12.52%で成長すると予測されます。その成長は、植物性ウォーターをスポーツリカバリー目のみで購入するわけではない消費者の関心を維持する必要性に応えるものです。味のバリエーションは、日常的なリフレッシュメント、社交の場、季節的な消費においてカテゴリーを関連性のあるものにすることができます。機能性の付加により、製品は水分補給ルーティンの中でより具体的な役割を持つことができます。したがって、植物性ウォーター市場には両方の製品タイプが必要です。プレーン製品が信頼を確立する一方、フレーバー製品は消費機会を拡大することができます。
Vita Cocoは2026年初頭にフロステッドレモネードトリーツとチェリーバニラのTarget限定製品を発売し、小売店特定戦略を通じてフレーバーラインナップを拡充しました。Harmless Harvestは2026年6月にThe Fresh Marketでウォーターメロンとクリーミーココナッツをローンチし、フルーツ感豊かでリッチなオプションをポートフォリオに追加しました。これらのローンチは、プレミアムブランドと大衆向けブランドの両方が、コア製品のアイデンティティから離れることなくフレーバーを活用していることを示しています。ただし、添加原材料によって処方やメッセージが理解しにくくなってはなりません。最も強力な製品は、認識しやすい植物性ウォーターのベースを維持しながら、消費者がより頻繁に購入する実際的な理由を提供するものになると考えられます。このバランスは、植物性ウォーター市場全体でリピート購入を向上させることができます。
包装タイプ別:
ボトルが現在の売上をリードし、缶が関連性を高めるボトルは2025年にカテゴリーシェアの53.28%を占め、消費者の親しみやすさと冷蔵流通システムによって支えられています。ボトル入り製品は1人前サイズのフォーマットで陳列しやすく、ココナッツウォーターの消費と密接に結びついています。缶は2031年にかけてCAGR 11.62%で成長すると予測されます。このフォーマットは、リサイクル可能性、携帯性、よりプレミアムな棚上の見栄えをブランドが訴求する手段となります。スパークリング製品や少量サイズにも適しています。したがって、パッケージの選択は物流だけでなく、消費者が製品品質と用途をどのように理解するかにも影響します。植物性ウォーター市場は、ボトルを大規模に維持しながら、缶を活用してより高付加価値で差別化された商品を開発していくと考えられます。
Tan Do Beverageは2026年4月にアロエベラドリンク向けの250ml アルミ缶を導入し、カートンより上位のフォーマットとして相手先ブランド製造および自社ブランド顧客をターゲットにしました。Ball CorporationとPremium Lindóiaは2026年7月にASI認証のフレーバーウォーター缶を発売し、トレーサブルなアルミパッケージをカテゴリーに持ち込みました。これらの動向は、パッケージサプライヤーと飲料メーカーが缶フォーマットを活用して小売の持続可能性要件に対応していることを示しています。カートンも大容量・常温製品において引き続き役割を担っています。Vita Cocoは2026年第1四半期の業績発表において、大手小売業者が初めてTetra Pak自社ブランドのココナッツウォーターを導入したことに言及しました。この動向は、業務用および自社ブランドチャネルにおけるカートンフォーマットへの継続的な需要を示しています。各フォーマットが賞味期限、価格、利便性、ブランド表現の異なる組み合わせに対応しているため、パッケージ競争は引き続き重要であり続けます。
流通チャネル別:
物理的小売が数量を提供し、オンライン小売が発見を促進スーパーマーケット・ハイパーマーケットは2025年にカテゴリーシェアの41.28%占めています。これらの店舗は、冷蔵エンドキャップや機能性飲料コーナーを通じて、ブランドに大規模な視認性を提供します。即時試飲と冷蔵での提供機会から恩恵を受ける製品にとって特に重要です。オンライン小売は2031年にかけてCAGR 11.45%で拡大すると予測されます。オンライン小売は、中小ブランドが最初から広範な物理的棚スペースを確保することなくニッチな在庫管理単位を導入することを可能にします。また、バンドル販売、サブスクリプション、消費者との直接コミュニケーションも支援します。大量販売の食料品販売とオンラインでの発見は異なる役割を果たすため、植物性ウォーター市場には両方のルートが必要です。
デジタルプラットフォームは、流通を拡大する前に、フレーバー、植物原料、パッケージサイズ、消費者の所在地別に需要を把握するのに役立ちます。これにより、教育とターゲットを絞ったアウトリーチが必要な新しいサボテン、メープル、機能性拡張製品にとって、オンライン小売は価値あるものとなります。True Nopalが2024年10月に2,362店のウォルマート店舗に進出した際には914店の新規店舗が含まれており、以前の市場検証後に大規模な物理的小売展開を行うことの価値を示しています。コンビニエンスストアや食料品店は、都市部における冷蔵1人前製品の衝動買いに引き続き有効です。物理的小売の経済性はより厳しく、ブランドは安定した供給、販促資金、継続的な棚回転率を必要とします。直接消費者向け販売はこれらの条件への依存を軽減できますが、広範な小売流通を完全に代替することはできません。最も強力な流通モデルは、ターゲットを絞ったオンライン活動と、引き続き販売量を牽引する物理チャネルを通じた規律ある拡大を組み合わせるものになるでしょう。
地域分析
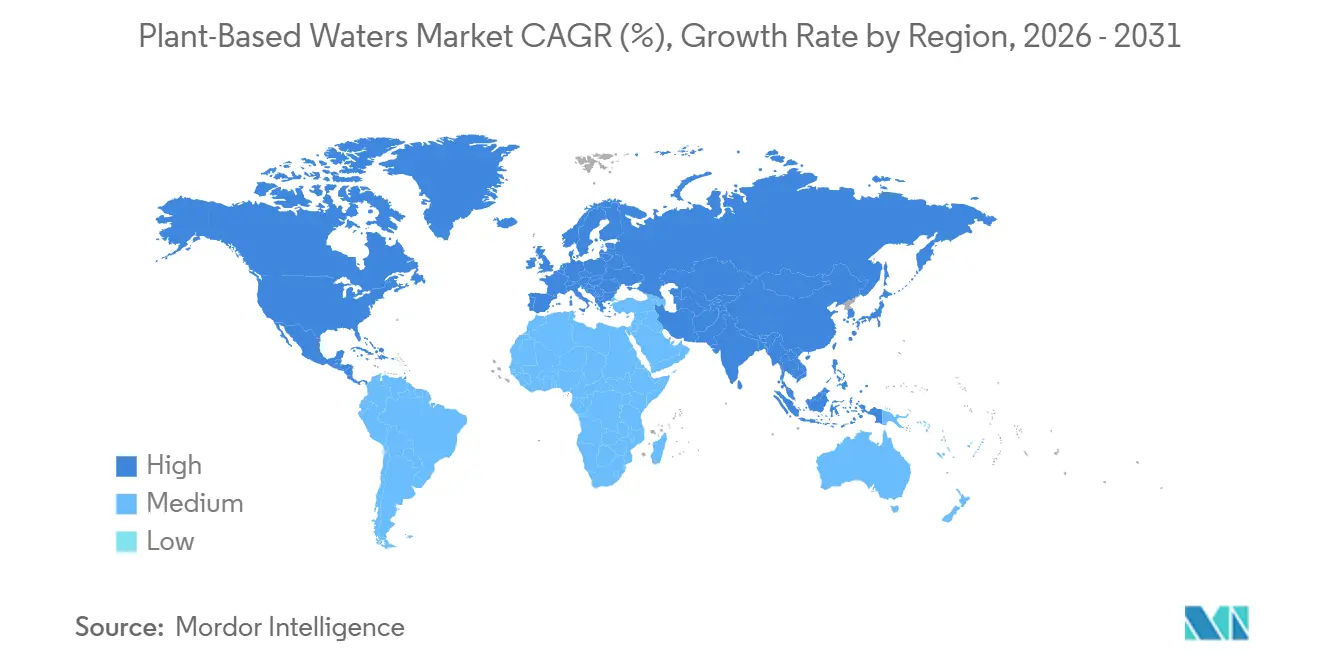
北米は2025年の植物性ウォーター市場シェアの41.28%を占めています。同地域は成熟した小売システム、高いウェルネス支出、機能性水分補給に対する消費者の親しみやすさという恩恵を受けています。米国の消費者は飲料を健康・ウェルネスルーティンの一部として捉えるようになっており、認識しやすい原材料を訴求した製品への需要を支えています。カナダは、健康食品小売チャネルが初期採用を支援でき、地元生産が消費者に関連性のあるストーリーを持つため、メープルウォーターの可能性を秘めています。メキシコは、モダントレードと機能性飲料に対する都市部の消費者基盤の拡大を通じて、追加的な成長経路を提供しています。
アジア太平洋地域は2031年にかけてCAGR 12.82%で成長すると予測されており、植物性ウォーター市場において最も高い地域成長率となっています。中国のココナッツウォーターに対する需要の高まりは、東南アジアからの生ココナッツの流通量を増加させ、現地の加工供給に圧力をかけています。インドは広大なココナッツ栽培地を持ち、第1層・第2層都市でパッケージ飲料需要が高まっています。同時に、供給不足は国内生産が自動的に安定した原材料調達を保証するわけではないことを示しています。したがって、同地域は主要な生産拠点であると同時に、成長する消費センターでもあります。この二重の役割は、輸出市場向けに生産する企業にとって原材料調達競争を激化させる可能性があります。ベトナム、インドネシア、韓国は、常温流通を支援し冷蔵チェーンシステムへの依存を低減するため、無菌包装への投資を進めています。
欧州では、ドイツ、英国、フランス、イタリア、オランダで相当な需要があります。同地域の健康強調表示に関する規制は、コンプライアンスコストをもたらす可能性がありますが、必要な基準を満たした製品への信頼を高めることにもつながります。Cacto DrinksはロンドンのIFE 2026を活用して330ml缶のウチワサボテンウォーターを発表し、新植物原料ローンチにおける的を絞った業界イベントの役割を示しました。南米はブラジルのココナッツ生産を通じて自然な優位性を持っていますが、主要都市以外での流通は実際的な制約として残っています。アルゼンチン、チリ、ペルーでは機能性飲料に対する都市部の需要が高まっています。Harmless Harvestは2026年1月にEmirates Snack Foodsを通じてアラブ首長国連邦に参入し、同地域をプレミアム輸入品の目的地として位置づけました。サブサハラアフリカは、正規小売と流通インフラが発展するにつれ、より長期的な機会として残っています。
競合環境
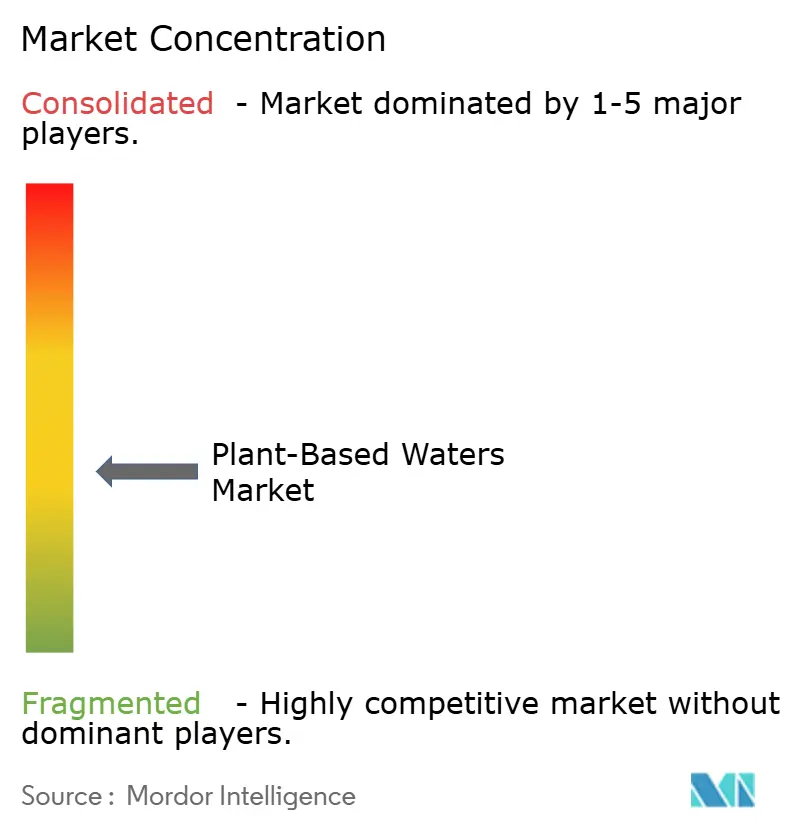
植物由来ウォーター市場は中程度に集約されており、主要ブランドが強い認知度を持ちながらも、地域の専門企業や新たな植物由来ブランドからの競争を阻止するほどの合算シェアを持たない分散した構造を反映している。原材料へのアクセスは競争力の中心的な源泉である。買収によりThe Vita Coco Company, Inc.はタイの生産プラットフォームと超プレミアムコールドチェーンセグメントへの参入拠点を獲得した。2026年1月のCentury Pacific Food, Inc.との供給契約は、ココナッツウォーター供給へのアクセスをさらに強化した。これらの動きは、規模を持つ企業が供給契約と買収を組み合わせて供給の安定性を守り、製品ラインナップを拡大できることを示している。
Harmless Harvest, Inc.は、オーガニックココナッツウォーターのブランドアイデンティティを維持しながら、2026年5月に常温売り場へのシェルフスタブル製品ラインの拡張という異なる戦略を選択した。同社はまた、タイに再生農業デモファームを運営し、堆肥化、間作、自然受粉を活用してその調達アプローチを支援している。これにより、農業慣行と原料のトレーサビリティに注目するバイヤーへのポジショニングを強化できる。植物由来ウォーター市場は明確な製品ストーリーと安定した調達を組み合わせられる企業に対して引き続き開かれている。ただし、新規参入企業はオンライン販売と限定的な地域流通を超えて小売展開を進めるにあたり、十分な資金調達が必要となる。
Caliwater LLC、True Nopal、OKF Corporationは、中小・専門競合企業の役割を示している。これらの企業は、著名人との提携、オンラインファースト流通、広域な地域カバレッジ、低価格フォーマットなどのアプローチを活用して需要を構築している。Caliwater LLCの2026年4月のドラゴンフルーツ製品発売では、アーティストのBenson Booneをブランドアンバサダーとして起用し、著名人を活用した製品戦略を拡張した。アロエベラ機能性製品、主流のカクタスウォーター、バーチウォーター、メープルウォーター、バンブーウォーターなどの新カテゴリーは、先行ブランドが消費者認知を確立できる領域として残っている。高圧処理やコールドチェーン無菌包装などの保存技術は、味、賞味期限、常温チャネルへの対応能力に影響を与えることから、新たな差別化ポイントとなる可能性がある。市場の分散した構造は、ブランドの規模が有用である一方、すべての植物由来源や地域にわたるリーダーシップを保証するものではないことを意味している。
植物性ウォーター産業のリーダー企業
-
The Vita Coco Company, Inc.
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Harmless Harvest, Inc.
-
OKF Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
植物性ウォーター市場 このレポートでカバーされる企業
- The Vita Coco Company, Inc.
- PepsiCo, Inc.
- The Coca-Cola Company
- Harmless Harvest, Inc.
- All Market Inc.
- Caliwater LLC
- WTRMLN WTR
- Maple 3
- Drink Simple
- Sibberi
- C2O Pure Coconut Water
- ZICO Rising
- H2coco
- True Nopal
- DRINKmaple
- Happy Tree Group
- OKF Corporation
- ARTY Water Company
- DrinkSEVA
- Tapped Birch Water
最近の産業開発事情 植物性ウォーター市場
- 2026年6月:Tom BradyとGopuffがGood Nutを発売しました。これはGopuffを通じて独占的に入手可能なプレミアムオーガニックのココナッツウォーターブランドです。添加糖、甘味料、人工原材料を一切含まないベトナム産オーガニックのココナッツから作られ、オリジナル、チョコレート、スパークリングのバリエーションでデビューし、チョコレートバリアントは初の認定オーガニックチョコレートのココナッツウォーターとして位置付けられています。
- 2026年2月:Maple3がMeijer店舗での16.9オンスのピュアメープルウォーターボトルの発売を発表しました。この拡大により、ブランドの中西部の主流小売における存在感が強化され、全国規模への拡大戦略を支援しながら、メープルウォーターを自然に発生する電解質、抗酸化物質、ミネラルを含む低糖・低カロリーの機能性水分補給オプションとして位置付けています。
- 2025年4月:Coca-ColaブランドのInnocentが英国でKids Juicy Waterレンジを発売し、Apples & StrawberriesとApples & Mangoesの2バリアントを提供しました。70%の本物のフルーツから作られ、添加糖、甘味料、人工フレーバーを含まないこれらの飲料は、最初に549店舗のBurger Kingレストランで発売された後、コンビニエンスストアへと拡大しました。
世界の植物性ウォーター市場レポートの範囲
植物由来ウォーターとは、植物の樹液、果実、葉、または根から抽出された天然由来の機能性飲料である。電解質、ビタミン、ミネラル、抗酸化物質を豊富に含み、人工糖類を添加していない。
植物由来ウォーター市場は、製品タイプ(ココナッツウォーター、メープルウォーターなど)、バリアント(スタンダード/非炭酸、炭酸)、タイプ(プレーン、フレーバー/機能性)、包装(ボトル、缶など)、流通チャネル(スーパーマーケット/ハイパーマーケット、コンビニエンスストア、オンライン小売、その他)、地域(北米、欧州、アジア太平洋など)によってセグメント化されている。市場予測は金額ベース(米ドル)で提供される。
出典:https://www.mordorintelligence.com/ja/industry-reports/plant-based-waters-market
セグメンテーション概要
| ココナッツウォーター |
| メープルウォーター |
| アロエベラウォーター |
| その他の植物性ウォーター |
| スタンダード/非炭酸 |
| 炭酸/スパークリング |
| プレーン |
| フレーバー/機能性 |
| ボトル |
| 缶 |
| カートン |
| その他 |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンス/グロサリーストア |
| オンライン小売チャネル |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | ココナッツウォーター | |
| メープルウォーター | ||
| アロエベラウォーター | ||
| その他の植物性ウォーター | ||
| バリアントタイプ別 | スタンダード/非炭酸 | |
| 炭酸/スパークリング | ||
| タイプ別 | プレーン | |
| フレーバー/機能性 | ||
| 包装タイプ別 | ボトル | |
| 缶 | ||
| カートン | ||
| その他 | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンス/グロサリーストア | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
植物性ウォーター市場の2031年の予測値は?
植物性ウォーター市場は、2026年の67.3 ビリオン 米ドルからCAGR 10.03%で成長し、2031年までに108.6 ビリオン 米ドルに達すると予測されています。
植物性ウォーターの売上をリードする製品カテゴリーはどれですか?
ココナッツウォーターは2025年に54.32%のシェアでリードしており、確立された消費者認知、小売アクセス、水分補給のユースケースに支えられています。
最も速く成長すると予想される植物性ウォーターのタイプはどれですか?
アロエベラウォーターは、消化器系のウェルネスと肌の水分補給用途への関心に支えられ、2031年にかけてCAGR 12.11%で成長すると予測されています。
スパークリングの植物性ウォーターが注目を集めているのはなぜですか?
スパークリング製品は、従来の炭酸清涼飲料に代わる低糖分の選択肢を提供できるため、2031年にかけてCAGR 11.24%で成長すると予測されています。