
Tamaño y Participación del Mercado de Agua de Coco Orgánica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
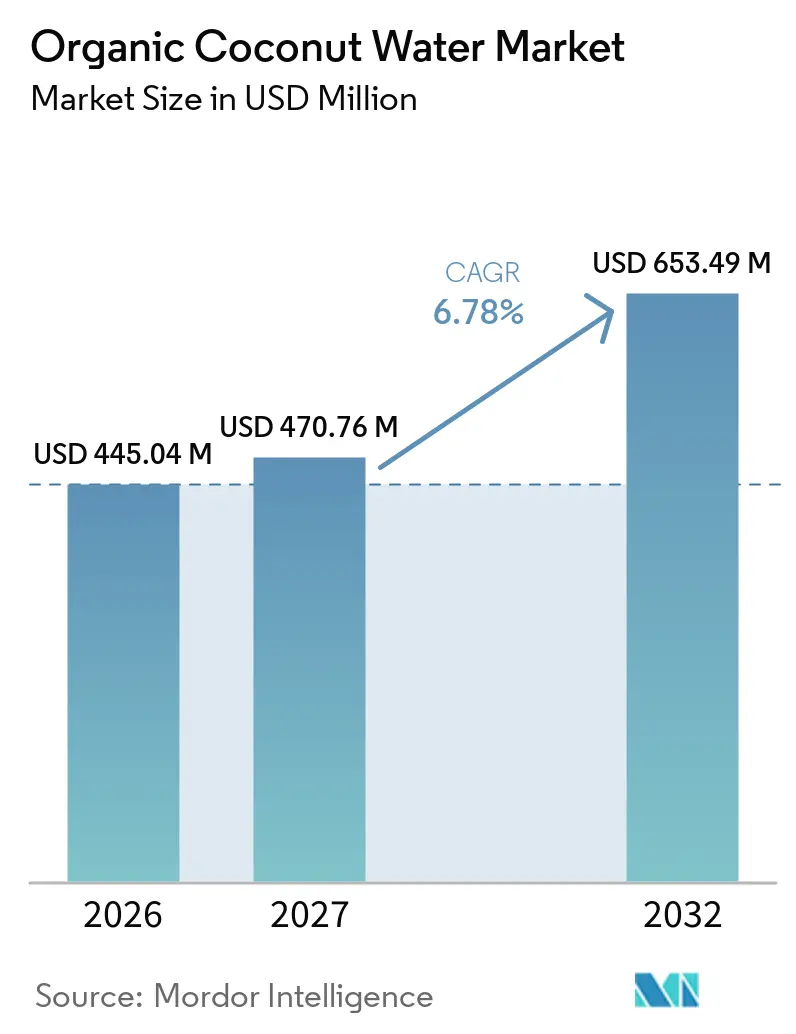
| Tamaño del Mercado (2027) | 470.76 Millones de dólares |
| Tamaño del Mercado (2032) | 653.49 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
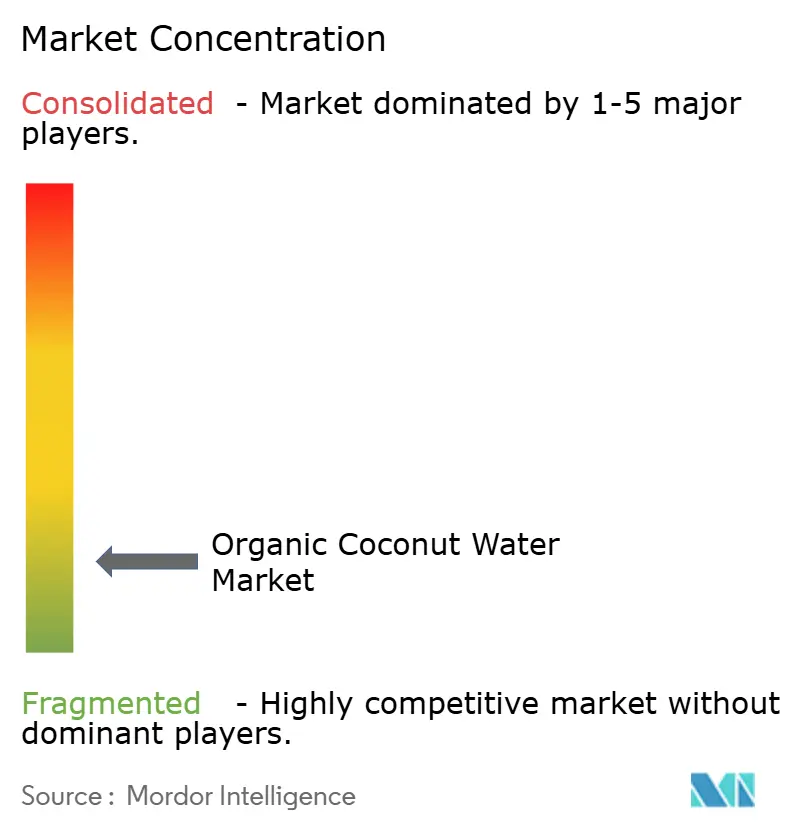
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agua de Coco Orgánica por Mordor Intelligence
Se espera que el tamaño del mercado de agua de coco orgánica crezca de 445,04 millones de USD en 2026 a 470,76 millones de USD en 2027 y se prevé que alcance los 653,49 millones de USD en 2032 a una CAGR del 6,78% durante 2027-2032. El mercado está respaldado por el creciente interés de los consumidores en bebidas naturales, ingredientes de etiqueta limpia y productos alineados con estilos de vida orientados a la salud. La demanda se ve impulsada además por el posicionamiento premium de las bebidas orgánicas y la creciente disponibilidad a través de canales de distribución minoristas y digitales. El crecimiento regional varía según la conciencia del consumidor, las preferencias de compra, la infraestructura minorista y la proximidad a la producción de coco. La diferenciación de productos, la innovación en envases y las opciones de compra convenientes continúan dando forma a las estrategias competitivas en todo el mercado.
Conclusiones Clave del Informe
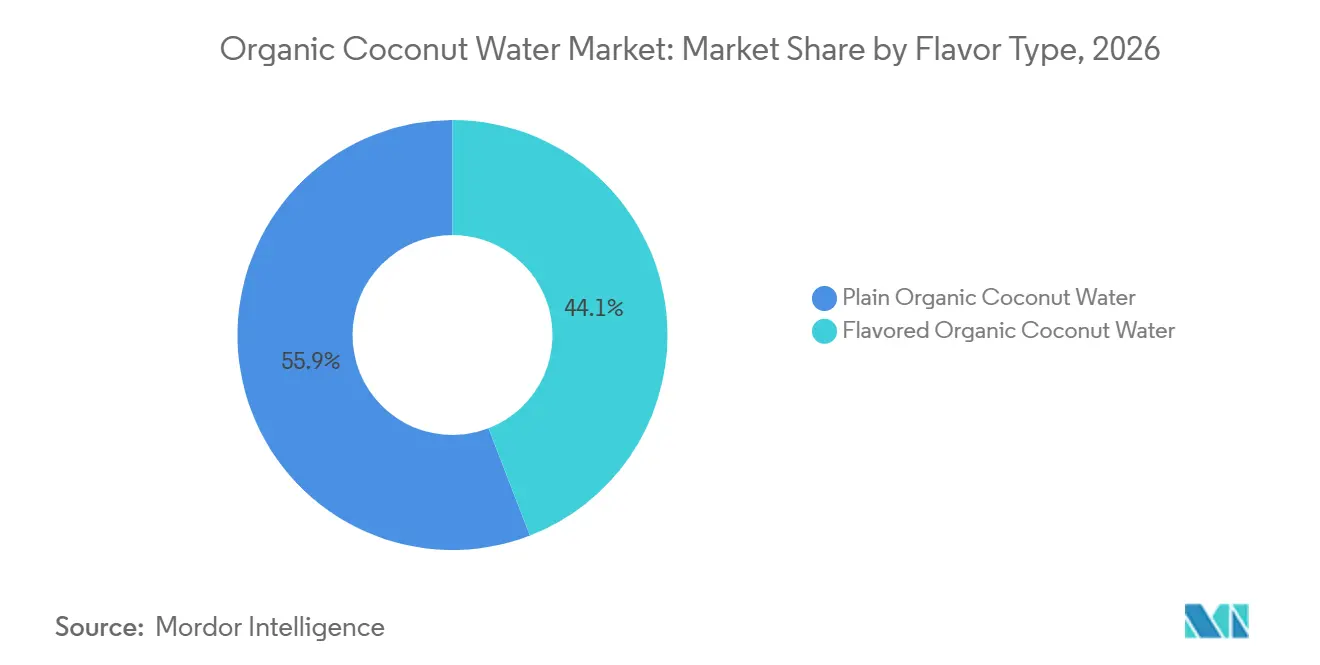
- Por tipo de sabor, el agua de coco orgánica natural representó el 55,86% de los ingresos en 2026, mientras que se proyecta que el agua de coco orgánica saborizada registre una CAGR del 8,24% de 2027 a 2032.
- Por tipo de envase, el Tetra Pack representó el 52,43% de los ingresos en 2026, mientras que se proyecta que las botellas PET/vidrio registren una CAGR del 8,08% de 2027 a 2032.
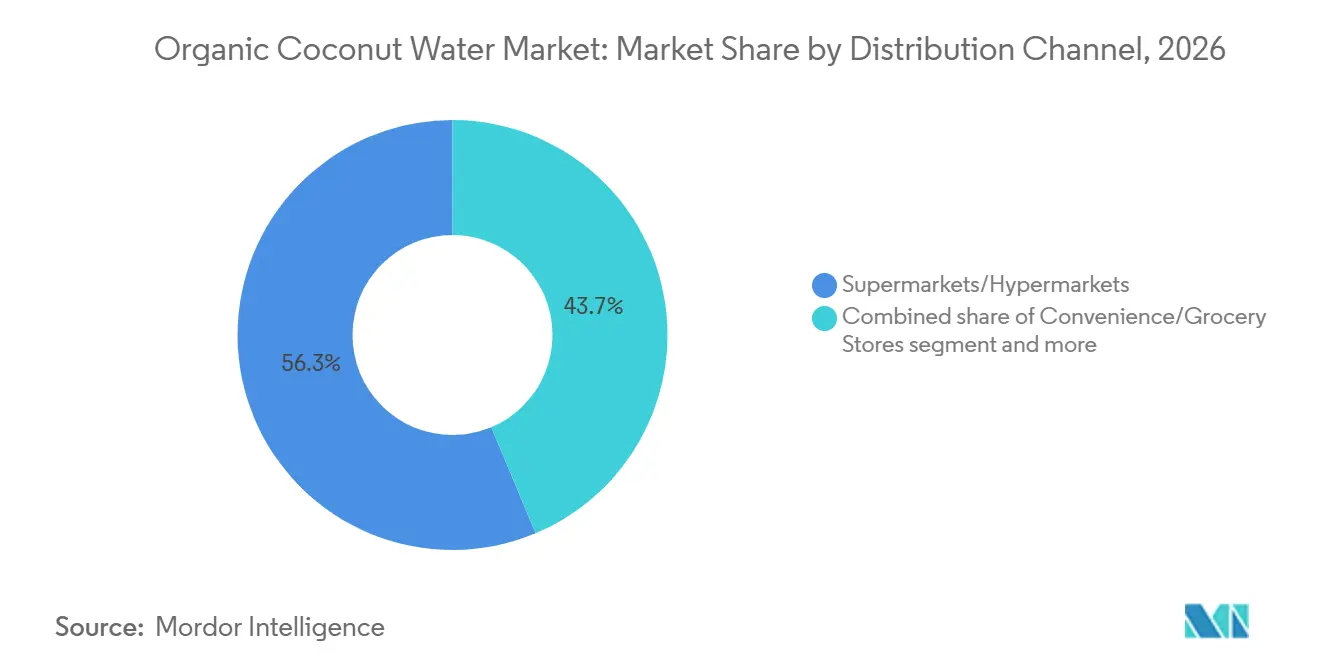
- Por canal de distribución, los supermercados/hipermercados representaron el 56,32% de los ingresos en 2026, mientras que se proyecta que las tiendas minoristas en línea registren una CAGR del 8,48% de 2027 a 2032.
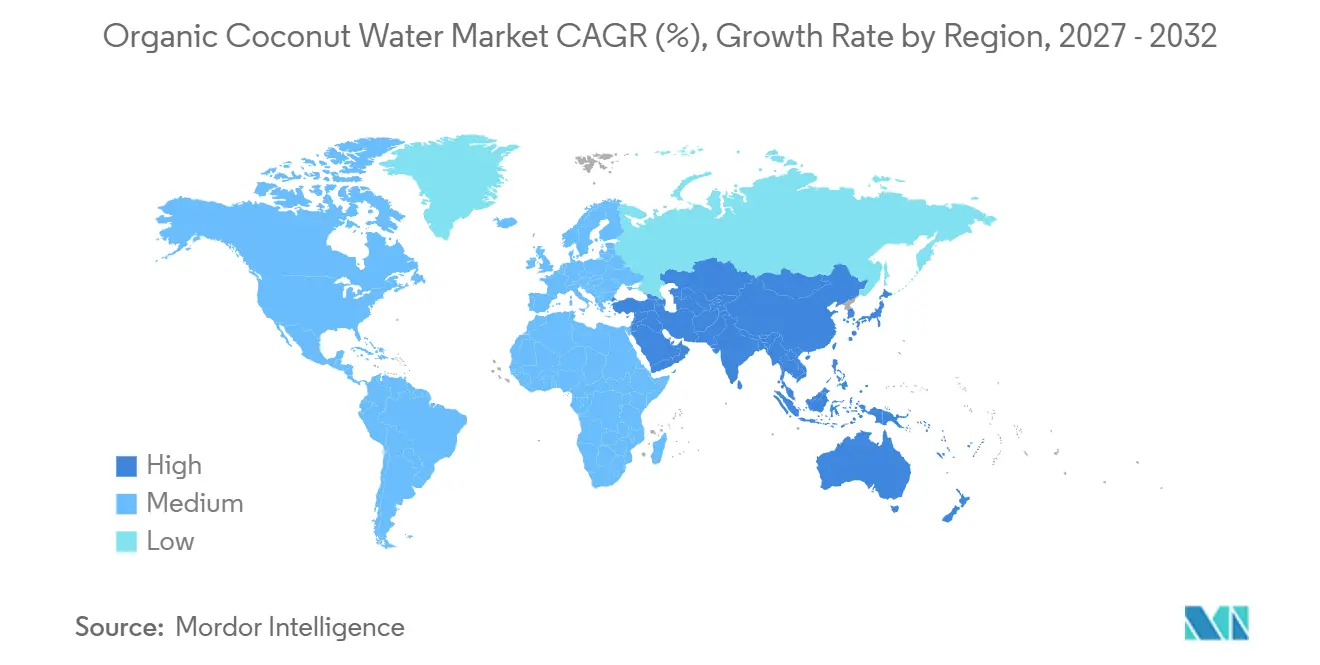
- Por geografía, América del Norte representó el 31,09% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico registre una CAGR del 8,55% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia por bebidas de etiqueta limpia y mínimamente procesadas | +1.2% | América del Norte y Europa como núcleo; expansión hacia Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Demanda creciente de bebidas orgánicas certificadas | +1.1% | Global, con concentración en América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Demanda creciente de hidratación natural entre consumidores activos | +1.0% | América del Norte, Europa, Australia | Corto plazo (≤ 2 años) |
| Creciente importancia de la certificación orgánica y la transparencia en la cadena de suministro | +0.8% | Global; mayor influencia regulatoria en Europa y América del Norte | Mediano plazo (2–4 años) |
| Innovación de productos a través de sabores e ingredientes compatibles con lo orgánico | +0.7% | América del Norte, Asia-Pacífico; emergente en Oriente Medio y África | Mediano plazo (2–4 años) |
| Expansión de productos de agua de coco orgánica convenientes y estables en anaquel | +0.6% | Global; mayor impacto en los corredores logísticos de América del Sur y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia por Bebidas de Etiqueta Limpia y Mínimamente Procesadas
El creciente interés de los consumidores en la transparencia de ingredientes y las formulaciones más simples está impulsando a los fabricantes de bebidas a ofrecer productos con ingredientes reconocibles y menos aditivos innecesarios. La Encuesta de Alimentación y Salud 2025 del Consejo Internacional de Información Alimentaria encontró que el 41% de los estadounidenses buscaba declaraciones de producción natural de alimentos al tomar decisiones de compra de alimentos y bebidas[1]. Esta preferencia está impulsando a los fabricantes a enfatizar la composición del producto, las listas de ingredientes sencillas y el procesamiento limitado en el desarrollo y la comercialización de bebidas. El agua de coco orgánica se alinea con esta necesidad a través de su formulación de producto simple, atrayendo a los consumidores que priorizan la claridad sobre el contenido de sus bebidas. Este cambio está fortaleciendo la importancia del posicionamiento de productos centrado en los ingredientes en toda la industria de bebidas.
Demanda Creciente de Bebidas Orgánicas Certificadas
El creciente interés de los consumidores en bebidas orgánicas certificadas est impulsando a los fabricantes a ampliar las carteras de productos que cumplen con los estándares de producción orgánica reconocidos. Según el informe del mercado orgánico 2026 de la Asociación de Comercio Orgánico, las ventas de productos orgánicos en los Estados Unidos aumentaron un 6,1% en 2025, lo que refleja la demanda continua de bienes producidos orgánicamente[2]. Este cambio más amplio está impulsando a los fabricantes de bebidas y minoristas a fortalecer su oferta orgánica y mejorar la disponibilidad de productos. Para los productores de agua de coco orgánica, esto crea oportunidades para llegar a los consumidores que buscan activamente productos certificados al tomar decisiones de compra de bebidas. Una mayor disponibilidad de opciones orgánicas certificadas en los canales minoristas puede respaldar aún más la visibilidad del producto y la adopción por parte del consumidor.
Demanda Creciente de Hidratación Natural entre Consumidores Activos
La creciente participación en actividades físicas está creando oportunidades para bebidas posicionadas en torno a la hidratación cotidiana y los estilos de vida activos. Según el Informe de Consumidores de Salud y Fitness de los Estados Unidos 2026 de la Asociación de Salud y Fitness, 81 millones de estadounidenses pertenecían a un gimnasio, estudio de fitness u otra instalación de fitness en 2025, lo que representa un aumento del 5,2% respecto al año anterior[3]. Este creciente compromiso con el ejercicio estructurado respalda la demanda de bebidas convenientes que se adapten a las rutinas activas de los consumidores. El agua de coco orgánica puede atraer a este público como una opción de bebida de origen vegetal para el refresco cotidiano. La creciente atención a la hidratación antes, durante y después de la actividad física puede fortalecer aún más el interés en bebidas de posicionamiento natural entre los consumidores conscientes del fitness.
Creciente Importancia de la Certificación Orgánica y la Transparencia en la Cadena de Suministro
La creciente importancia de la autenticidad del producto y el abastecimiento responsable está aumentando la relevancia de la certificación orgánica y la transparencia en la cadena de suministro en el mercado de agua de coco orgánica. Los consumidores y minoristas esperan cada vez más información clara sobre el origen de los ingredientes, los métodos de producción y el cumplimiento de los estándares orgánicos reconocidos. Estos requisitos impulsan a los fabricantes a fortalecer la verificación de proveedores, mantener registros de abastecimiento trazables e implementar procedimientos de control de calidad consistentes a lo largo de la producción y distribución. Para los productores de agua de coco orgánica, la certificación creíble y las prácticas de abastecimiento transparentes pueden ayudar a establecer la confianza del consumidor y distinguir los productos de las alternativas convencionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios más altos del agua de coco orgánica | -1.1% | Global; más agudo en América del Sur, Oriente Medio y África, y mercados de Asia-Pacífico sensibles al precio | Corto plazo (≤ 2 años) |
| Competencia del agua de coco convencional y bebidas alternativas de hidratación | -0.9% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Disponibilidad limitada de suministros de coco orgánico certificado | -0.8% | Suministro global; factores de cumplimiento más pronunciados en los corredores de exportación orientados a Europa | Mediano plazo (2–4 años) |
| Costos y complejidad de la certificación orgánica y el cumplimiento normativo | -0.6% | Mercados productores de Asia-Pacífico, pequeños agricultores latinoamericanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios Más Altos del Agua de Coco Orgánica
El agua de coco orgánica generalmente tiene un precio superior al de las alternativas convencionales debido a los costos adicionales asociados con el abastecimiento orgánico, la certificación, los controles de producción y la gestión de la cadena de suministro. Estos costos más elevados pueden limitar la accesibilidad entre los consumidores sensibles al precio, particularmente en mercados donde las bebidas convencionales están ampliamente disponibles a precios más bajos. Los fabricantes también pueden enfrentar desafíos para mantener precios minoristas competitivos mientras cumplen con los requisitos de producción orgánica y preservan la calidad del producto. Esta diferencia de precio puede restringir la adopción entre los consumidores interesados en bebidas orgánicas pero que priorizan la asequibilidad en sus decisiones de compra. En consecuencia, los precios más altos pueden limitar la penetración del mercado, particularmente en los segmentos de consumidores sensibles al precio.
Competencia del Agua de Coco Convencional y Bebidas Alternativas de Hidratación
El mercado de agua de coco orgánica enfrenta competencia del agua de coco convencional y una amplia gama de bebidas alternativas de hidratación que atienden necesidades similares de los consumidores. Los productos convencionales a menudo se benefician de precios más bajos, mayor disponibilidad y redes de distribución establecidas, lo que los hace accesibles a una base de consumidores más amplia. Otras bebidas también compiten a través de sabores variados, posicionamiento funcional, conveniencia y reconocimiento de marca establecido. Estas alternativas pueden dificultar que las marcas de agua de coco orgánica diferencien sus ofertas y justifiquen precios premium. Como resultado, el crecimiento del mercado depende en parte de comunicar el valor distintivo de los productos orgánicos mientras se mantiene competitivo en un panorama de bebidas cada vez más diverso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sabor:
Los Formatos Naturales Anclan los Ingresos, las Variantes Saborizadas Atraen IncrementalmenteEl Agua de Coco Orgánica Natural representó la mayor participación del mercado en 2026, con un 55,86%, lo que refleja la preferencia del consumidor por formulaciones simples y bebidas mínimamente procesadas. Su composición de un solo ingrediente se alinea con la demanda de productos que ofrecen listas de ingredientes sencillas y un posicionamiento claro del producto. El segmento también se beneficia de la familiaridad establecida del consumidor con el agua de coco sin sabor como bebida refrescante. Los fabricantes pueden atraer a los consumidores conscientes de la salud enfatizando el origen natural y el estatus orgánico del producto. Estos factores respaldan la continua prominencia del agua de coco orgánica natural en todo el mercado.
Se proyecta que el Agua de Coco Orgánica Saborizada registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 8,24% durante 2027–2032, a medida que los fabricantes amplían el atractivo del producto a través de la innovación de sabores. Las combinaciones de frutas tropicales y otros sabores ofrecen a los consumidores mayor variedad mientras mantienen el agua de coco como base del producto. Este enfoque puede atraer a compradores que buscan alternativas a las aguas saborizadas convencionales y bebidas deportivas. Los lanzamientos de productos con perfiles de sabor distintivos también brindan oportunidades para que las marcas diferencien sus ofertas en un panorama competitivo de bebidas. Se espera que la innovación continua y el creciente interés de los consumidores en bebidas naturales saborizadas respalden el crecimiento del segmento.
Por Tipo de Envase:
El Tetra Pack Mantiene Ventajas Estructurales Mientras que el PET/Vidrio se Posiciona en el Segmento PremiumEl Tetra Pak representó la mayor participación del mercado en 2026, con un 52,43%, lo que refleja las ventajas del envasado aséptico para el almacenamiento, el transporte y la distribución. Su capacidad para conservar los productos sin refrigeración continua respalda la distribución en mercados donde la infraestructura de cadena de frío es limitada. El formato también permite a los fabricantes suministrar agua de coco orgánica a mercados de exportación geográficamente dispersos mientras mantienen la estabilidad del producto durante el transporte. Estos beneficios logísticos hacen que el envasado en cartón sea adecuado para los productores que buscan expandir la distribución internacional y llegar a diversos mercados de consumidores. Su papel establecido en las cadenas de suministro de agua de coco y su compatibilidad con las operaciones de procesamiento a gran escala respaldan la continua prominencia del segmento en el mercado.
Se proyecta que las botellas PET y de vidrio registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 8,08% durante 2027–2032, respaldadas por el posicionamiento premium del producto y la demanda de envases asociados con la frescura. Los formatos de botellas refrigeradas pueden ayudar a las marcas a diferenciar los productos a través de un posicionamiento centrado en la calidad y los atributos del producto. Estos formatos también brindan oportunidades para atraer a los consumidores que buscan alternativas premium al envasado convencional de bebidas. Mientras tanto, las latas de aluminio y las bolsas ofrecen opciones adicionales para los fabricantes que apuntan a preferencias de conveniencia y envasado reciclable. Se espera que la continua innovación y diversificación del envasado en todos los niveles de productos respalde el crecimiento en formatos alternativos, particularmente a medida que las marcas buscan distinguir sus productos a través de las opciones de envasado.
Por Canal de Distribución:
Los Supermercados Mantienen la Participación en Valor Mientras las Tiendas en Línea Aceleran su CrecimientoLos supermercados e hipermercados representaron la mayor participación del mercado en 2026, con un 56,32%, lo que refleja su importancia como destinos de compra habituales para los consumidores del hogar. Estos establecimientos ofrecen amplios surtidos de productos y permiten que el agua de coco orgánica llegue a los compradores junto con otras bebidas naturales y orientadas al bienestar. Las secciones dedicadas a bebidas y las redes de distribución minorista establecidas también respaldan la visibilidad del producto y las compras repetidas. Los minoristas que introducen productos de marca propia orgánicos certificados demuestran aún más el papel del canal en la expansión de la disponibilidad de la categoría, al tiempo que intensifican la competencia para los fabricantes de marcas. Estos factores refuerzan la importancia de los supermercados e hipermercados en la distribución de productos y el acceso de los consumidores.
Se proyecta que las tiendas minoristas en línea registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 8,48% durante 2027–2032, respaldadas por la conveniencia de las compras digitales y las oportunidades de comparar productos entre marcas. Las plataformas en línea permiten a los consumidores explorar opciones de bebidas orgánicas y acceder a productos más allá del surtido disponible en las tiendas físicas cercanas. Mientras tanto, las tiendas de conveniencia y abarrotes atienden a los consumidores que buscan compras rápidas y bebidas para consumo en movimiento. Los fabricantes también están expandiendo su presencia en estos establecimientos para llegar a ocasiones de compra adicionales más allá de las compras domésticas habituales. Se espera que el continuo desarrollo del comercio minorista digital y la distribución más amplia en tiendas de formato más pequeño respalden el crecimiento en estos canales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Agua de Coco Orgánica en América del Norte
América del Norte representó la mayor participación del mercado de agua de coco orgánica en 2026, con un 31,09%, respaldada por una demanda consolidada de bebidas premium, una infraestructura minorista desarrollada y la familiaridad de los consumidores con los productos orgánicos. Estados Unidos es el principal centro de demanda de la región, mientras que Canadá y México ofrecen oportunidades adicionales para la expansión del mercado. Las redes de supermercados bien establecidas, los minoristas especializados en alimentos naturales y las plataformas en línea favorecen la disponibilidad del producto y el acceso de los consumidores. La región también se beneficia de una sólida presencia de marcas y de una creciente diferenciación de productos en los portafolios de bebidas orgánicas. Sin embargo, los costos de abastecimiento, las condiciones de importación y la competencia del agua de coco convencional pueden influir en los precios y en la selección de proveedores en toda la región.
Mercado de Agua de Coco Orgánica en Asia-Pacífico
Se proyecta que Asia-Pacífico registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 8,55% durante el período 2027–2032, respaldada por su doble función como importante región productora de coco y como mercado de consumo en expansión. Países como Tailandia, Indonesia, Filipinas, Vietnam y Sri Lanka ofrecen acceso a materias primas e industrias de procesamiento de coco consolidadas, lo que genera oportunidades para desarrollar la producción y exportación de agua de coco orgánica. El creciente interés en las bebidas envasadas, la expansión de las redes de comercio minorista moderno y el crecimiento de las plataformas de compras de comestibles en línea están favoreciendo un mayor acceso de los consumidores en los mercados regionales. China e India ofrecen oportunidades adicionales a medida que el consumo de bebidas envasadas se desarrolla y los canales de distribución se amplían. No obstante, la disponibilidad de materias primas orgánicas certificadas y el cumplimiento de los requisitos de los mercados de exportación influirán en el ritmo de la expansión regional.
Mercado de Agua de Coco Orgánica en EMEA y América del Sur
Europa, América del Sur, y Oriente Medio y África representan oportunidades adicionales para los productores de agua de coco orgánica, con un crecimiento determinado por el desarrollo minorista, las preferencias de los consumidores y las capacidades de abastecimiento. Los mercados europeos, incluidos Alemania, el Reino Unido, Francia y los Países Bajos, se benefician de canales minoristas orgánicos consolidados y de la familiaridad de los consumidores con los productos certificados, aunque el cumplimiento normativo puede incrementar los requisitos para los bienes importados. América del Sur, en particular Brasil, se beneficia de las capacidades de producción y procesamiento de coco que respaldan la industria de bebidas de coco en general, mientras que el suministro orgánico certificado ofrece margen para un mayor desarrollo. En Oriente Medio y África, las oportunidades de demanda están respaldadas por canales minoristas premium y una disponibilidad creciente de bebidas naturales importadas, especialmente en los mercados del Golfo y en Sudáfrica. En todas estas regiones, el desarrollo del mercado dependerá de la expansión de la distribución, los precios competitivos y el acceso confiable a productos orgánicos certificados.
Panorama Competitivo
El mercado de agua de coco orgánica está fragmentado, con competencia distribuida entre empresas de bebidas establecidas y productores especializados de agua de coco orgánica. Los cinco principales actores son The Vita Coco Company, Inc., Harmless Harvest, Inc., C2O Coconut Water, PepsiCo, Inc. y Wichy Plantation Company (Pvt) Ltd. La competencia está determinada por el reconocimiento de marca, el posicionamiento del producto, el alcance de la distribución y el acceso a las redes de abastecimiento de coco. Mientras que las empresas de bebidas más grandes se benefician de capacidades de distribución establecidas, los productores especializados se centran en las credenciales orgánicas y las ofertas de productos a base de coco.
The Vita Coco Company, Inc. tiene una presencia establecida en la categoría más amplia de agua de coco, respaldada por la distribución internacional y una cartera de productos diversificada. Harmless Harvest se centra en el agua de coco orgánica, mientras que PepsiCo participa a través de su cartera de bebidas más amplia. C2O Coconut Water añade una marca dedicada de agua de coco al panorama competitivo. Wichy Plantation Company (Pvt) Ltd diferencia su oferta a través de agua de coco orgánica procedente de Sri Lanka, junto con variedades saborizadas como hibisco, guanábana y lima, y maracuyá. Estas empresas ilustran la gama de estrategias de marca, producto y abastecimiento adoptadas por los principales competidores.
Otros participantes del mercado y marcas emergentes contribuyen a la competencia a través de la especialización regional, la innovación de productos y el posicionamiento alternativo. Las posibles áreas de diferenciación incluyen nuevas combinaciones de sabores, formatos de envase convenientes y formulaciones orgánicas adaptadas a las preferencias específicas de los consumidores. Los productos que combinan agua de coco orgánica con ingredientes botánicos u otros componentes funcionales también pueden ofrecer oportunidades para el desarrollo de la cartera. Sin embargo, establecer una presencia más sólida en el mercado depende de asegurar suministros confiables de cocos orgánicos certificados, mantener una calidad de producto consistente y expandir la distribución mientras se mantiene competitivo en precio.
Líderes de la Industria de Agua de Coco Orgánica
-
The Vita Coco Company, Inc.
-
Harmless Harvest, Inc.
-
C2O Coconut Water
-
PepsiCo, Inc.
-
Wichy Plantation Company (Pvt) Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agua de Coco Orgánica Empresas cubiertas en este informe
- PepsiCo, Inc.
- The Vita Coco Company, Inc.
- Harmless Harvest, Inc.
- GOYA Foods, Inc.
- Taste Nirvana International, Inc.
- Oka Products LLC
- C2O Coconut Water
- GraceKennedy Limited
- Raw C
- Bai Brands, LLC
- Thai Coconut Public Company Limited
- Thai Agri Foods Public Company Limited
- Wichy Plantation Company (Pvt) Ltd
- Axelum Resources Corp.
- Celebes Coconut Corporation
- Sambu Group
- Silvermill Group
- Nara Cocoland
- Ducoco Produtos Alimentícios S.A.
- Nam Viet Foods and Beverage JSC
Desarrollos recientes de la industria en Mercado de Agua de Coco Orgánica
- Septiembre de 2026: Real Coco lanzó Agua de Coco Pura Orgánica en una lata de 480 mililitros. El nuevo formato amplía las opciones de envasado de la marca para su agua de coco orgánica de un solo ingrediente, certificada por el Departamento de Agricultura de los Estados Unidos. Procedente del Delta del Mekong de Vietnam y embotellada en origen, el producto no contiene azúcar añadida y no está elaborado a partir de concentrado. El lanzamiento fortalece la oferta de la marca para los consumidores que buscan bebidas orgánicas convenientes.
- Junio de 2026: Tom Brady y Gopuff lanzaron Good Nut, agua de coco orgánica. La nueva marca se introdujo como una gama premium de agua de coco orgánica elaborada con cocos procedentes de Vietnam y lanzada exclusivamente a través de Gopuff. La cartera incluye agua de coco con chocolate y agua de coco con gas, con la variante de chocolate posicionada como una opción orgánica certificada elaborada con tres ingredientes y sin azúcar añadida. El lanzamiento introduce nuevas opciones de sabor y formulación en la categoría de agua de coco orgánica.
- Marzo de 2026: Real Coco amplió su distribución minorista a través de un lanzamiento nacional en ALDI en los Estados Unidos. La marca introdujo su Agua de Coco Pura Orgánica y Agua de Coco Prensada Orgánica en aproximadamente 2.700 tiendas ALDI en todo el país. La expansión aumenta el acceso a su cartera de bebidas de coco orgánicas a través de una importante red de supermercados. Los productos proceden de granjas familiares en el Delta del Mekong de Vietnam y se embotellan en origen sin azúcares ni concentrados añadidos.
- Noviembre de 2025: CocoGen se expandió a Australia tras su lanzamiento en Singapur. La marca entró en el comercio minorista australiano después de lanzarse en Singapur, donde estuvo disponible en más de 110 puntos de venta minoristas. Su gama incluye productos de agua de coco orgánica formulados con electrolitos añadidos, magnesio o colágeno. El lanzamiento australiano amplía el alcance geográfico de la marca e introduce su posicionamiento de bebida orgánica funcional en otro mercado.
Alcance del Informe Global del Mercado de Agua de Coco Orgánica
El mercado de agua de coco orgánica abarca la producción, el envasado y la distribución de agua de coco derivada de cocos cultivados orgánicamente y comercializada de acuerdo con los estándares orgánicos aplicables. El mercado está segmentado por tipo de sabor en agua de coco orgánica natural y agua de coco orgánica saborizada, por tipo de envase en botellas de tereftalato de polietileno y vidrio, tetra pak y otros, por canal de distribución en supermercados e hipermercados, tiendas de conveniencia y abarrotes, y otros canales, y por geografía en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor en USD.
Resumen de la segmentación
| Agua de Coco Orgánica Natural |
| Agua de Coco Orgánica Saborizada |
| Botellas PET/Vidrio |
| Tetra Pack |
| Otros |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Abarrotes |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por Tipo de Sabor | Agua de Coco Orgánica Natural | |
| Agua de Coco Orgánica Saborizada | ||
| Por Tipo de Envase | Botellas PET/Vidrio | |
| Tetra Pack | ||
| Otros | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el agua de coco orgánica hasta 2032?
El pronóstico sitúa el mercado en 653,49 millones de USD en 2032, siguiendo una CAGR del 6,78% de 2027 a 2032.
¿Qué tipo de sabor lidera las ventas?
El agua de coco orgánica natural lideró las ventas generales con el 55,86% de los ingresos en 2026.
¿Qué formato de envase tiene la mayor participación?
El Tetra Pack mantuvo una participación mayoritaria del 52,43% en 2026.
¿Qué canal de ventas está creciendo más rápido?
Se proyecta que las tiendas minoristas en línea crezcan a una CAGR del 8,48% de 2027 a 2032.