
Taille et part du marché des eaux végétales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.73 Milliards de dollars |
| Taille du Marché (2031) | 10.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.03 % |
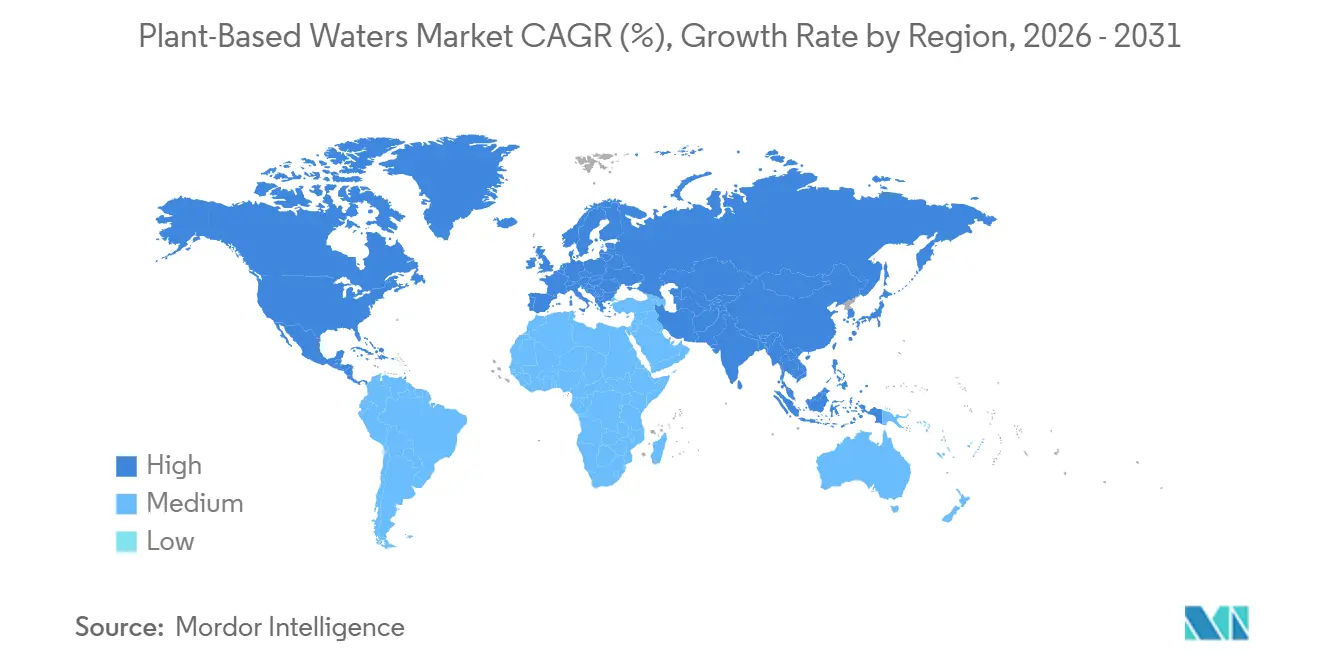
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
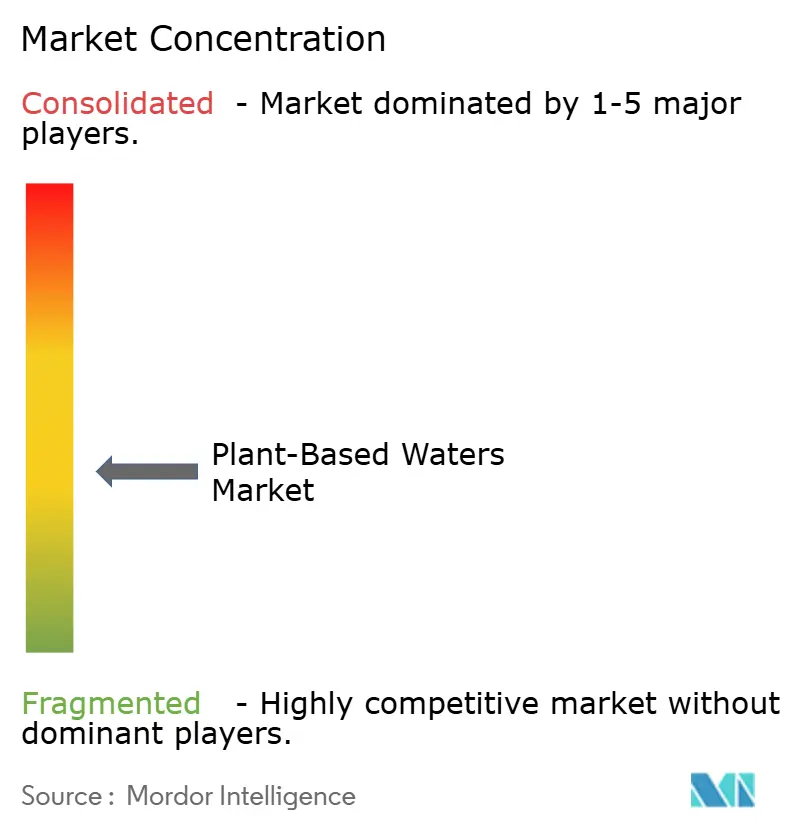
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des eaux végétales par Mordor Intelligence
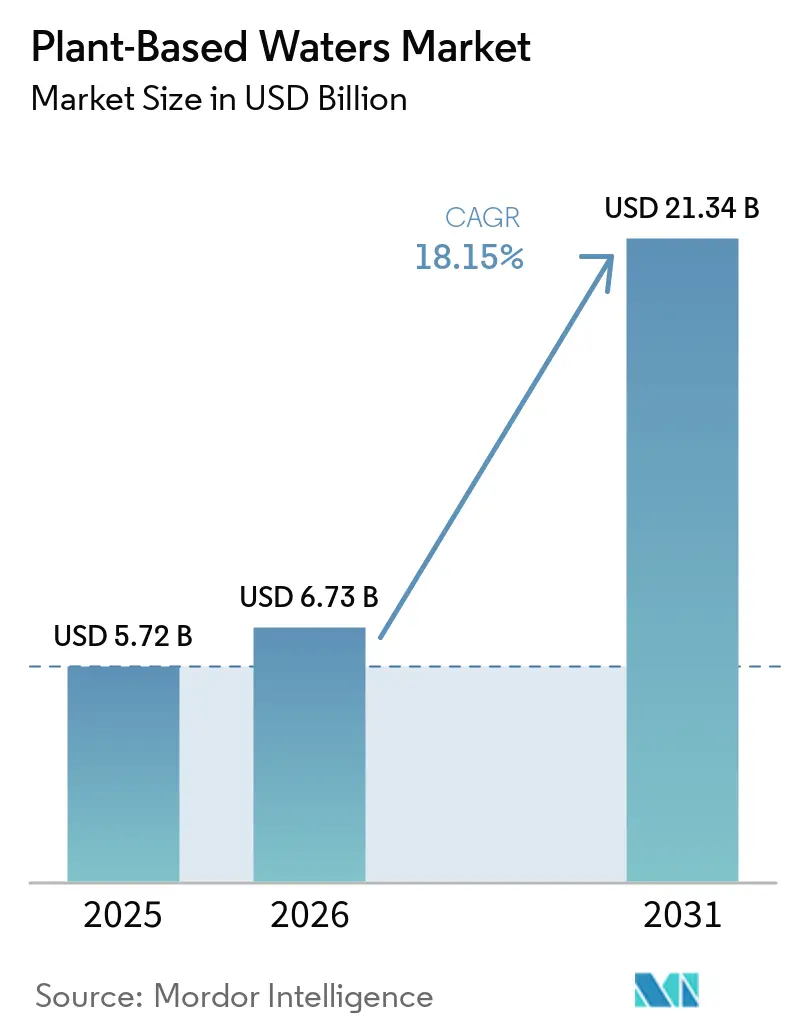
La taille du marché des eaux d'origine végétale devrait s'étendre de 5,72 milliards USD en 2025 et 6,73 milliards USD en 2026 à 10,86 milliards USD d'ici 2031, enregistrant un CAGR de 10,03 % entre 2026 et 2031. Le marché des eaux d'origine végétale dépasse sa niche bien-être initiale, à mesure que les consommateurs recherchent des boissons moins sucrées aux ingrédients facilement identifiables. Cette évolution favorise les produits dont la liste d'ingrédients et la proposition d'hydratation sont simples à comprendre. Les priorités concurrentielles évoluent également, car l'accès fiable à l'approvisionnement en noix de coco devient aussi important que la visibilité de la marque. Les grandes marques peuvent protéger leur disponibilité grâce à des accords d'approvisionnement et à la possession d'actifs de transformation, tandis que les marques plus petites sont davantage exposées aux pénuries d'intrants. Le marché des eaux d'origine végétale offre également de la place pour de nouvelles sources, saveurs et formats, bien que les allégations, les choix d'emballage et l'accès à la distribution détermineront si ces produits parviennent à une adoption plus large.
Principaux enseignements du rapport
- Par type de produit, l'eau de coco détenait 54,32 % de la part de catégorie en 2025, tandis que l'eau d'aloe vera devrait croître à un CAGR de 12,11 % jusqu'en 2031.
- Par variante, les produits standard et non pétillants représentaient 48,37 % de la part de catégorie en 2025, tandis que les produits gazéifiés et pétillants devraient croître à un CAGR de 11,24 % jusqu'en 2031.
- Par type, les produits nature détenaient 74,32 % de la part de catégorie en 2025, tandis que les produits aromatisés et fonctionnels devraient croître à un CAGR de 12,52 % jusqu'en 2031.
- Par type d'emballage, les bouteilles représentaient 53,28 % de la part de catégorie en 2025, tandis que les canettes devraient croître à un CAGR de 11,62 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés détenaient 41,28 % de la part de catégorie en 2025, tandis que la vente au détail en ligne devrait croître à un CAGR de 11,45 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord détenait 41,28 % de la part de catégorie en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,82 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de boissons naturelles et à étiquette propre | +3.2% | Mondial | Moyen terme (2 à 4 ans) |
| Demande croissante d'hydratation fonctionnelle riche en électrolytes | +2.8% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Innovation produit et nouvelles sources végétales | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Expansion du commerce électronique et des ventes directes au consommateur | +1.8% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Adoption croissante parmi les consommateurs axés sur la forme physique et le bien-être | +2.0% | Amérique du Nord, Europe et Australie | Moyen terme (2 à 4 ans) |
| Marketing et image de marque croissants portés par les influenceurs et les passionnés de fitness | +1.4% | Amérique du Nord et Europe, avec répercussions sur le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de boissons naturelles et à étiquette propre
Le marché des eaux végétales bénéficie de formulations pouvant s'appuyer sur une liste d'ingrédients courte et reconnaissable. L'eau de coco à ingrédient unique offre aux marques un positionnement à étiquette propre sans les défis de reformulation auxquels font face les boissons dépendant d'additifs synthétiques. Harmless Harvest a lancé en mai 2026 une gamme à longue conservation contenant 100 % d'eau de coco sans additifs, étendant ce positionnement des rayons réfrigérés aux rayons ambiants. Ce lancement a montré que la stabilité à température ambiante et une formule simple peuvent coexister lorsque le produit et le procédé sont conçus pour une distribution commerciale plus large. Le marché des eaux végétales peut ainsi répondre aux consommateurs souhaitant des boissons moins sucrées sans les obliger à adopter un produit de nutrition sportive spécialisé. La participation croissante aux activités de fitness et de bien-être renforce davantage ce cas d'usage, car l'hydratation fait de plus en plus partie de la consommation courante plutôt qu'un besoin limité aux occasions sportives. Le marketing porté par les influenceurs et le fitness peut améliorer l'essai, mais un produit doit toujours disposer d'une proposition d'ingrédients claire et d'un attrait à l'achat répété pour maintenir les ventes après l'exposition initiale.
Demande croissante d'hydratation fonctionnelle riche en électrolytes
Le marché des eaux d'origine végétale joue un rôle crédible dans l'hydratation fonctionnelle, car l'eau de coco et les produits associés peuvent mettre en avant leur teneur en électrolytes d'origine végétale. Cette position distingue la catégorie de nombreuses boissons sportives conventionnelles et lui confère une pertinence pour l'hydratation quotidienne ainsi que pour les occasions de récupération. Glanbia Nutritionals a indiqué que l'hydratation représentait 25 % de la consommation de boissons fonctionnelles et que 78 % des consommateurs nord-américains reconnaissaient un lien entre l'hydratation et la santé globale[1]. La poudre d'eau de coco soutient également la demande en dehors des produits de marque vendus au détail, car elle est utilisée dans les mélanges d'électrolytes et les boissons de récupération. Ce rôle d'ingrédient offre une autre voie de croissance des volumes, bien qu'il ne renforce pas nécessairement une marque d'eau d'origine végétale orientée vers le consommateur final.
Innovation produit et nouvelles sources végétales
Le marché des eaux à base de plantes élargit sa base de produits grâce à l'aloe vera, au cactus, à l'érable, au bouleau et à d'autres sources végétales. Cacto Drinks a lancé Prickly Pear Cactus Water dans une canette en aluminium de 330 ml à l'IFE 2026 en mars 2026, introduisant une nouvelle source et un nouveau format lors d'un grand salon de l'alimentation et des boissons[2]. Caliwater a également lancé Dragon Fruit en 2026, en utilisant la saveur pour encourager l'essai du produit dans le segment de l'eau de cactus. Ces lancements montrent comment les marques utilisent des sources et des saveurs différenciées pour élargir la catégorie au-delà de l'eau de coco conventionnelle. Les matières premières issues du cactus, du bouleau et de l'érable ne présentent pas la même structure d'approvisionnement concentrée que la noix de coco, ce qui peut abaisser une barrière pour les petites entreprises cherchant à se différencier. La variété de produits qui en résulte peut rendre le marché des eaux à base de plantes plus distribué au fil du temps, bien que chaque nouvelle source doive établir la familiarité des consommateurs et une raison d'achat crédible.
Expansion du commerce électronique et des ventes directes aux consommateurs
Les canaux numériques permettent aux marques de tester la demande pour des produits premium, limités et de niche avant de s'engager dans une distribution physique plus large. Ils donnent également aux entreprises accès à des données directes sur les consommateurs et à des modèles d'abonnement susceptibles de favoriser les achats répétés. La découverte en ligne est particulièrement pertinente pour les jeunes acheteurs qui utilisent des applications de fitness, des recommandations d'épicerie en ligne et des applications de fidélité pour choisir leurs boissons. True Nopal a rejoint 914 magasins Walmart en octobre 2024, atteignant 2 362 points de vente, illustrant ainsi comment une marque peut passer de la validation de la demande à un accès plus large à la distribution en magasin. Les supermarchés, les épiceries de proximité et les épiceries restent importants, car les produits réfrigérés en portion individuelle bénéficient toujours d'une disponibilité immédiate. Le marché des eaux à base de plantes utilisera donc les canaux numériques comme voie de découverte et d'apprentissage, tandis que la distribution physique reste nécessaire pour les ventes à fort volume.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité limitée des matières premières | -1.5% | Asie-Pacifique et Amérique du Sud, avec répercussions sur l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Concurrence des produits d'hydratation conventionnels et fonctionnels | -1.0% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Restrictions réglementaires et relatives aux allégations de santé | -0.7% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Problèmes d'acceptation gustative et sensorielle | -0.5% | Europe et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée des matières premières
L'approvisionnement en noix de coco est devenu une contrainte majeure pour le marché des eaux d'origine végétale. Les exportations indonésiennes de concentré d'eau de coco ont reculé de 32 % en glissement annuel en 2025, en raison du vieillissement des vergers, de la hausse des exportations de noix de coco brutes vers la Chine et de la concurrence des capacités de transformation, qui ont réduit la disponibilité pour les transformateurs locaux. L'Inde a également signalé une pénurie de noix de coco de 30 % à 35 %, accentuant les tensions sur les conditions d'approvisionnement régionales. Les petites entreprises qui s'appuient sur des achats au comptant sont plus susceptibles de faire face à des interruptions de production et à des pressions sur les marges que les entreprises disposant d'approvisionnements sous contrat. L'accord d'approvisionnement de The Vita Coco Company, Inc. d'une valeur de 14 milliards PHP avec Century Pacific Food, Inc. est entré en vigueur en janvier 2026 et a sécurisé l'approvisionnement en eau de coco depuis General Santos, à Mindanao. The Vita Coco Company, Inc. a également acquis Copra, Inc. en juillet 2026 pour 175 millions USD au comptant, ajoutant une plateforme d'eau de coco thaïlandaise Nam Hom et une capacité de production. Ces actions montrent que la sécurité de l'approvisionnement devient une exigence concurrentielle durable plutôt qu'une préoccupation d'achat passagère.
Restrictions réglementaires et relatives aux allégations de santé
Les limites réglementaires sur les allégations de santé peuvent ralentir la commercialisation sur le marché des eaux à base de plantes, en particulier pour les sources végétales moins connues. Dans l'Union européenne, les allégations de santé alimentaires nécessitent une autorisation après examen scientifique, et la liste des allégations autorisées est maintenue en vertu du règlement (CE) n° 1924/2006. Ce cadre rend plus difficile l'utilisation d'un langage fonctionnel large pour les eaux de bouleau, d'érable et de cactus, pour lesquelles les preuves spécifiques aux produits peuvent être limitées. Les orientations 2025 de la Food and Drug Administration américaine sur la dénomination des aliments à base de plantes renforcent également l'importance d'un étiquetage transparent et précis[3]. Les coûts de conformité sont plus difficiles à supporter pour les entreprises en phase de démarrage qui manquent de ressources réglementaires sur plusieurs marchés. Les grandes entreprises peuvent mieux absorber ces coûts et s'appuyer sur des certifications, des déclarations autorisées et la divulgation des ingrédients. La concurrence des produits d'hydratation conventionnels constitue une contrainte supplémentaire, car les options à base de plantes doivent offrir simultanément un goût familier, une pertinence fonctionnelle et des formats pratiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
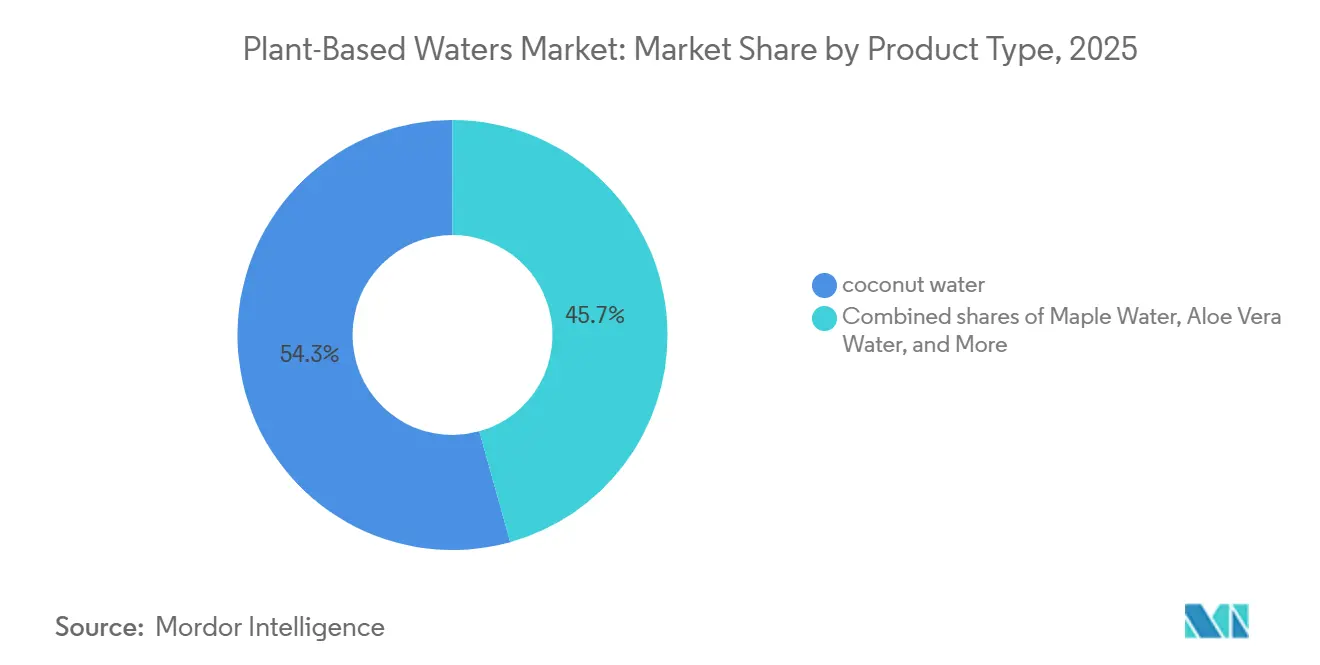
l'eau de coco ancre la catégorie, tandis que l'eau d'aloe vera élargit les cas d'usageL'eau de coco représentait 54,32 % de la part de marché des eaux d'origine végétale en 2025, tandis que l'eau d'aloe vera devrait croître à un CAGR de 12,11 % jusqu'en 2031. L'eau de coco demeure l'ancre de la catégorie car elle bénéficie d'une distribution au détail établie, d'une reconnaissance des consommateurs et d'un usage d'hydratation clairement défini. Dans le cadre des ventes, Vita Coco a généré 527,60 millions USD et Harmless Harvest a généré 128,90 millions USD. Ces chiffres illustrent l'ampleur du segment coco établi et sa pertinence continue sur le marché des eaux d'origine végétale. Sa position est renforcée par le placement en rayon réfrigéré, les occasions de récupération établies et la familiarité des consommateurs avec son profil naturel en électrolytes. Les contraintes d'approvisionnement demeurent le problème central, car une demande soutenue dépend de l'accès à des noix de coco de qualité et à une capacité de transformation fiable.
L'eau d'aloe vera attire l'attention grâce à des usages liés au bien-être digestif et à l'hydratation cutanée. Son taux de croissance plus élevé indique que les consommateurs sont prêts à envisager des eaux végétales au-delà du contexte de la récupération sportive. OKF Corporation soutient l'adoption plus large de l'aloe vera grâce à une tarification grand public et à une distribution dans plusieurs régions. L'eau d'érable, notamment les produits de Maple 3 et DRINKmaple, mise sur la récolte durable et la faible teneur naturelle en sucre comme principaux éléments de différenciation. Les extensions de saveurs comme la framboise-citron peuvent rendre l'eau d'érable plus accessible aux consommateurs en dehors du public bien-être principal. Les autres eaux d'origine végétale, notamment les formats à base de cactus, de bouleau et de pastèque, restent plus modestes en termes de chiffre d'affaires mais sont actives dans les lancements de produits. Le mix de types de produits devient donc plus diversifié, tandis que l'eau de coco reste le principal moteur de volume sur le marché des eaux d'origine végétale.

Par variante :
les produits gazeux offrent une alternative moins sucrée aux boissons gazeuses traditionnellesLes produits standard et non pétillants détenaient 48,37 % de la part de catégorie en 2025, soutenus par une utilisation quotidienne pour l'hydratation et après l'exercice. Leur position reflète le rôle familier des boissons à base de coco et d'aloe vera nature dans les rayons de boissons réfrigérées. Les produits gazéifiés et pétillants devraient croître à un CAGR de 11,24 % jusqu'en 2031. Cette croissance est liée aux consommateurs qui recherchent une alternative aux boissons gazeuses conventionnelles tout en conservant la carbonatation et l'intérêt gustatif. Les eaux de coco et d'aloe vera pétillantes peuvent répondre à ce besoin avec un positionnement à faible teneur en sucre. Le format est particulièrement pertinent sur les marchés européens où la consommation d'eau gazeuse est bien établie. Le marché des eaux d'origine végétale peut utiliser les formats pétillants pour atteindre des consommateurs qui ne choisiraient pas autrement une boisson fonctionnelle non pétillante.
Les produits pétillants offrent également une ouverture pour des offres premium qui combinent des expériences de boissons familières avec des ingrédients d'origine végétale. Ce public peut soutenir l'adoption précoce, mais une croissance plus large nécessite des produits qui équilibrent saveur, prix et avantages clairs. Les boissons hybrides à base de poudre d'eau de coco peuvent concurrencer le même consommateur tout en évitant l'espace en rayon des eaux végétales de marque. Cela crée un risque de substitution pour les marques qui s'appuient uniquement sur les produits nature traditionnels. Les entreprises disposant de leurs propres produits pétillants sont mieux placées pour répondre à ce chevauchement. Le mix de variantes dépendra donc de la capacité des marques à conserver l'identité clean label de l'eau végétale tout en offrant une expérience gazeuse satisfaisante.
Par type :
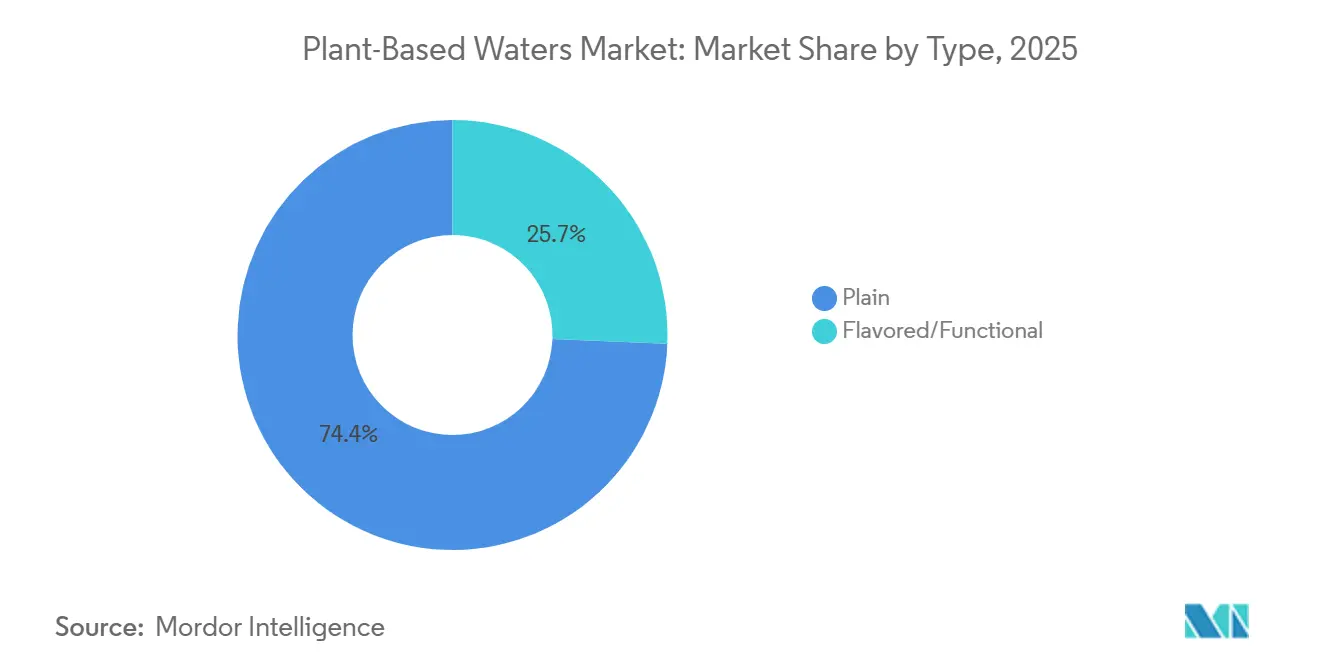
les produits nature conservent leur échelle, tandis que les produits aromatisés et fonctionnels soutiennent l'achat répétéLes formulations nature détenaient 74,32 % de la part de catégorie en 2025, reflétant leur positionnement clean label et récupération sportive. Les consommateurs qui connaissent déjà l'eau de coco choisissent souvent les versions nature car ils souhaitent un produit sans saveur ajoutée ni ingrédients fonctionnels. Les formats aromatisés et fonctionnels devraient croître à un CAGR de 12,52 % jusqu'en 2031. Leur croissance répond au besoin de maintenir l'intérêt des consommateurs qui n'achètent pas les eaux d'origine végétale uniquement pour la récupération sportive. La variété des saveurs peut rendre la catégorie pertinente pour la consommation quotidienne, les occasions sociales et la consommation saisonnière. Les ajouts fonctionnels peuvent également donner aux produits un rôle plus spécifique dans les routines d'hydratation. Le marché des eaux d'origine végétale a donc besoin des deux types de produits, car les options nature établissent la confiance, tandis que les produits aromatisés peuvent élargir les occasions de consommation.
Vita Coco a lancé les Frosted Lemonade Treats et un produit Cherry Vanilla exclusif à Target début 2026, élargissant sa gamme aromatisée grâce à une stratégie spécifique à un distributeur. Harmless Harvest a introduit les saveurs Pastèque et Noix de coco crémeuse chez The Fresh Market en juin 2026, ajoutant des options fruitées et plus riches à son portefeuille. Ces lancements montrent que les marques premium et grand public utilisent toutes deux les saveurs sans s'éloigner de leur identité de produit principale. Cependant, les ingrédients ajoutés ne doivent pas rendre la formulation ou le message difficile à comprendre. Les produits les plus performants sont susceptibles de préserver la base reconnaissable de l'eau végétale tout en donnant aux consommateurs une raison pratique d'acheter plus souvent. Cet équilibre peut améliorer les achats répétés sur l'ensemble du marché des eaux d'origine végétale.
Par type d'emballage :
les bouteilles dominent les ventes actuelles, tandis que les canettes gagnent en pertinenceLes bouteilles représentaient 53,28 % de la part de catégorie en 2025, soutenues par la familiarité des consommateurs et les systèmes de distribution réfrigérée. Les produits en bouteille sont faciles à commercialiser en formats individuels et restent étroitement associés à la consommation d'eau de coco. Les canettes devraient croître à un CAGR de 11,62 % jusqu'en 2031. Le format offre aux marques un moyen de communiquer sur la recyclabilité, la portabilité et une présentation en rayon plus premium. Il peut également convenir aux produits pétillants et aux portions plus petites. Le choix de l'emballage affecte donc non seulement la logistique, mais aussi la façon dont les consommateurs perçoivent la qualité du produit et son usage prévu. Le marché des eaux d'origine végétale devrait maintenir les bouteilles à grande échelle tout en utilisant les canettes pour développer des offres à plus haute valeur ajoutée et plus différenciées.
Tan Do Beverage a introduit une canette en aluminium de 250 ml pour les boissons à l'aloe vera en avril 2026, ciblant les clients de fabrication à façon et de marque distributeur avec un format positionné au-dessus des briques. Ball Corporation et Premium Lindóia ont lancé des canettes d'eau aromatisée certifiées ASI en juillet 2026, introduisant un emballage en aluminium traçable dans la catégorie. Ces développements montrent que les fournisseurs d'emballages et les entreprises de boissons utilisent les formats canette pour répondre aux exigences de durabilité des distributeurs. Les briques conservent également un rôle dans les produits de plus grand volume et à température ambiante. Vita Coco a indiqué dans ses résultats du premier trimestre 2026 qu'un grand distributeur introduisait pour la première fois de l'eau de coco en Tetra Pak sous marque distributeur. Ce développement indique une demande continue pour les formats brique dans les circuits institutionnels et de marque distributeur. La concurrence en matière d'emballage restera importante car chaque format répond à une combinaison différente de durée de conservation, de prix, de praticité et de présentation de marque.
Par canal de distribution :
la distribution physique génère le volume, tandis que le commerce en ligne construit la découverteLes supermarchés et hypermarchés détenaient 41,28 % de la part de catégorie en 2025. Ces enseignes offrent aux marques une visibilité à grande échelle grâce aux têtes de gondole réfrigérées et aux rayons de boissons fonctionnelles. Ils sont particulièrement importants pour les produits qui bénéficient d'un essai immédiat et d'une occasion de consommation fraîche. La vente au détail en ligne devrait se développer à un CAGR de 11,45 % jusqu'en 2031. Elle permet aux marques plus petites d'introduire des références de niche sans avoir à sécuriser un large espace physique en rayon dès le départ. Elle favorise également les offres groupées, les abonnements et la communication directe avec les consommateurs. Le marché des eaux d'origine végétale a besoin des deux circuits car les ventes en grande distribution à fort volume et la découverte en ligne remplissent des rôles différents.
Les plateformes numériques peuvent aider les marques à identifier la demande par saveur, source végétale, format d'emballage et localisation des consommateurs avant d'élargir la distribution. Cela rend la vente au détail en ligne précieuse pour les nouvelles extensions à base de cactus, d'érable et fonctionnelles qui nécessitent une éducation et une communication ciblée. L'entrée de True Nopal dans 2 362 magasins Walmart en octobre 2024, dont 914 nouveaux points de vente, démontre la valeur d'une grande étape en distribution physique après une validation préalable du marché. Les commerces de proximité et les épiceries restent utiles pour les achats d'impulsion de produits frais en format individuel dans les zones urbaines. Les contraintes économiques de la distribution physique sont plus exigeantes car les marques ont besoin d'un approvisionnement fiable, de financements promotionnels et d'une vélocité en rayon continue. Les ventes en direct au consommateur peuvent réduire la dépendance à ces conditions, mais elles ne peuvent pas remplacer entièrement une large distribution au détail. Les modèles de distribution les plus performants combineront une activité en ligne ciblée avec une expansion disciplinée dans les circuits physiques qui continuent de générer du volume.
Analyse géographique
L'Amérique du Nord détenait 41,28 % de la part de marché des eaux d'origine végétale en 2025. La région bénéficie de systèmes de distribution matures, de dépenses élevées en matière de bien-être et d'une familiarité des consommateurs avec l'hydratation fonctionnelle. Les consommateurs américains considèrent de plus en plus les boissons comme faisant partie de leurs routines de santé et de bien-être, ce qui soutient la demande pour des produits positionnés autour d'ingrédients reconnaissables. Le Canada offre un potentiel pour l'eau d'érable car les circuits de vente au détail d'aliments naturels peuvent soutenir l'adoption précoce et la production locale présente une histoire pertinente pour les consommateurs. Le Mexique offre une voie de croissance supplémentaire grâce au commerce moderne et à une base de consommateurs urbains en croissance pour les boissons fonctionnelles.
L'Asie-Pacifique devrait croître à un CAGR de 12,82 % jusqu'en 2031, le taux régional le plus élevé du marché des eaux d'origine végétale. La demande croissante de la Chine en eau de coco a augmenté les flux de noix de coco brutes en provenance d'Asie du Sud-Est, exerçant une pression sur l'approvisionnement local en transformation. L'Inde dispose à la fois d'une vaste culture de noix de coco et d'une demande croissante en boissons conditionnées dans les villes de rang 1 et de rang 2. Dans le même temps, les pénuries d'approvisionnement montrent que la production nationale n'assure pas automatiquement une disponibilité stable des ingrédients. La région est donc à la fois une base de production majeure et un centre de consommation en pleine croissance. Ce double rôle peut accroître la concurrence sur les intrants pour les entreprises produisant pour les marchés d'exportation. Le Vietnam, l'Indonésie et la Corée du Sud investissent dans l'emballage aseptique pour soutenir la distribution à température ambiante et réduire la dépendance aux systèmes de chaîne du froid.
L'Europe présente une demande significative en Allemagne, au Royaume-Uni, en France, en Italie et aux Pays-Bas. Les règles européennes relatives aux allégations de santé peuvent engendrer des coûts de conformité, mais elles peuvent également renforcer la confiance dans les produits qui satisfont aux normes requises. Cacto Drinks a utilisé l'IFE 2026 à Londres pour présenter de l'eau de cactus figue de Barbarie en canette de 330 ml, illustrant le rôle des salons professionnels ciblés dans les lancements de nouvelles sources végétales. L'Amérique du Sud bénéficie d'un avantage naturel grâce à la production brésilienne de noix de coco, bien que la distribution en dehors des grandes villes reste une contrainte pratique. L'Argentine, le Chili et le Pérou connaissent une demande urbaine croissante pour les boissons fonctionnelles. Harmless Harvest est entré aux Émirats arabes unis en janvier 2026 par l'intermédiaire d'Emirates Snack Foods, identifiant la région comme une destination d'importation premium. L'Afrique subsaharienne reste une opportunité à plus long terme à mesure que l'infrastructure de distribution et de commerce formel se développe.
Paysage concurrentiel
Le marché des eaux d'origine végétale est modérément consolidé, ce qui reflète une structure fragmentée où les marques leaders bénéficient d'une forte notoriété, mais ne détiennent pas une part cumulée suffisante pour empêcher la concurrence des spécialistes régionaux et des nouvelles marques issues de sources végétales. L'accès aux matières premières constitue une source centrale de force concurrentielle. L'acquisition a offert à The Vita Coco Company, Inc. une plateforme de production thaïlandaise et un point d'entrée dans le segment ultra-premium en chaîne du froid. Son accord d'approvisionnement de janvier 2026 avec Century Pacific Food, Inc. a encore renforcé l'accès à l'approvisionnement en eau de coco. Ces mouvements montrent qu'une entreprise disposant d'une certaine envergure peut combiner accords d'approvisionnement et acquisitions pour protéger la disponibilité et élargir sa gamme de produits.
Harmless Harvest a choisi une voie différente en étendant sa gamme de produits à longue conservation vers les rayons ambiants en mai 2026, tout en maintenant son identité d'eau de coco biologique. L'entreprise exploite également une ferme de démonstration d'agriculture régénérative en Thaïlande, utilisant le compostage, la polyculture et la pollinisation naturelle pour soutenir son approche d'approvisionnement. Cela peut renforcer son positionnement auprès des acheteurs attentifs aux pratiques agricoles et à la traçabilité des ingrédients. Le marché des eaux d'origine végétale reste ouvert aux entreprises capables de combiner une proposition produit claire avec un approvisionnement stable. Cependant, les nouveaux entrants ont besoin de financements suffisants pour soutenir l'exécution en grande distribution après avoir dépassé les ventes en ligne et la distribution régionale limitée.
Caliwater LLC, True Nopal et OKF Corporation illustrent le rôle des concurrents plus petits et spécialisés. Ces entreprises utilisent des approches telles que les associations avec des célébrités, la distribution prioritairement en ligne, une large couverture régionale et des formats à prix réduit pour développer la demande. Le lancement Dragon Fruit de Caliwater LLC en avril 2026 a fait appel à l'artiste Benson Boone comme ambassadeur de marque, prolongeant sa stratégie de produits soutenus par des célébrités. Les nouvelles catégories telles que les produits fonctionnels à base d'aloès vera, l'eau de cactus grand public, l'eau de bouleau, l'eau d'érable et l'eau de bambou restent des domaines où les premières marques peuvent établir une notoriété auprès des consommateurs. Les technologies de conservation telles que le traitement haute pression et l'emballage aseptique en chaîne du froid pourraient devenir un autre point de différenciation, car elles peuvent influencer le goût, la durée de conservation et la capacité à servir les circuits ambiants. La structure fragmentée du marché signifie que l'envergure d'une marque est utile, mais ne garantit pas le leadership sur chaque source végétale ou chaque zone géographique.
Leaders du secteur des eaux végétales
-
The Vita Coco Company, Inc.
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Harmless Harvest, Inc.
-
OKF Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Eaux d'Origine Végétale Entreprises couvertes dans ce rapport
- The Vita Coco Company, Inc.
- PepsiCo, Inc.
- The Coca-Cola Company
- Harmless Harvest, Inc.
- All Market Inc.
- Caliwater LLC
- WTRMLN WTR
- Maple 3
- Drink Simple
- Sibberi
- C2O Pure Coconut Water
- ZICO Rising
- H2coco
- True Nopal
- DRINKmaple
- Happy Tree Group
- OKF Corporation
- ARTY Water Company
- DrinkSEVA
- Tapped Birch Water
Développements industriels récents dans Marché des Eaux d'Origine Végétale
- Juin 2026 : Tom Brady et Gopuff ont lancé Good Nut, une marque premium d'eau de coco biologique disponible exclusivement via Gopuff. Fabriquée à partir de noix de coco biologiques vietnamiennes sans sucres ajoutés, édulcorants ni ingrédients artificiels, la gamme a fait ses débuts en versions Originale, Chocolat et Gazeuse, la variante chocolat étant positionnée comme la première eau de coco au chocolat certifiée biologique.
- Février 2026 : Maple3 a annoncé le lancement de ses bouteilles d'eau d'érable pure de 16,9 oz dans les magasins Meijer. Cette expansion renforce la présence de la marque dans la grande distribution du Midwest et soutient sa stratégie de déploiement national, tout en positionnant l'eau d'érable comme une option d'hydratation fonctionnelle faible en sucre et en calories contenant naturellement des électrolytes, des antioxydants et des minéraux.
- Avril 2025 : Innocent, une marque de Coca-Cola, a lancé sa gamme Kids Juicy Water au Royaume-Uni, proposant deux variantes, Pommes & Fraises et Pommes & Mangues. Fabriquées avec 70 % de vrais fruits, les boissons ne contiennent pas de sucres ajoutés, d'édulcorants ni d'arômes artificiels et ont été initialement lancées dans 549 restaurants Burger King avant de s'étendre aux épiceries de proximité.
Périmètre du rapport mondial sur le marché des eaux végétales
Les eaux d'origine végétale sont des boissons fonctionnelles d'origine naturelle extraites de la sève, des fruits, des feuilles ou des racines de plantes. Elles sont riches en électrolytes, vitamines, minéraux et antioxydants et ne contiennent pas de sucres artificiels ajoutés.
Le marché des eaux d'origine végétale est segmenté par type de produit (eau de coco, eau d'érable et autres), variante (standard/non pétillante, pétillante), type (nature, aromatisée/fonctionnelle), emballage (bouteilles, canettes et autres), canal de distribution (supermarchés/hypermarchés, épiceries de proximité, commerce en ligne, autres) et géographie (Amérique du Nord, Europe, Asie-Pacifique et autres). Les prévisions du marché sont fournies en valeur (USD).
Source : https://www.mordorintelligence.com/fr/industry-reports/plant-based-waters-market
Aperçu de la segmentation
| Eau de coco |
| Eau d'érable |
| Eau d'aloe vera |
| Autres eaux végétales |
| Standard/Non gazeuse |
| Gazeuse/Pétillante |
| Nature |
| Aromatisée/Fonctionnelle |
| Bouteilles |
| Canettes |
| Cartons |
| Autres |
| Supermarchés/Hypermarchés |
| Épiceries de proximité/Épiceries |
| Canaux de vente en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Vietnam | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Eau de coco | |
| Eau d'érable | ||
| Eau d'aloe vera | ||
| Autres eaux végétales | ||
| Par type de variante | Standard/Non gazeuse | |
| Gazeuse/Pétillante | ||
| Par type | Nature | |
| Aromatisée/Fonctionnelle | ||
| Par type d'emballage | Bouteilles | |
| Canettes | ||
| Cartons | ||
| Autres | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries de proximité/Épiceries | ||
| Canaux de vente en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Vietnam | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des eaux végétales d'ici 2031 ?
Le marché des eaux d'origine végétale devrait atteindre 10,86 milliards USD d'ici 2031, en croissance depuis 6,73 milliards USD en 2026 à un CAGR de 10,03 %.
Quelle catégorie de produits domine les ventes d'eaux végétales ?
L'eau de coco était en tête avec une part de 54,32 % en 2025, soutenue par la notoriété établie des consommateurs, l'accès à la distribution et les cas d'usage d'hydratation.
Quel type d'eau végétale devrait connaître la croissance la plus rapide ?
L'eau d'aloe vera devrait croître à un CAGR de 12,11 % jusqu'en 2031, soutenue par l'intérêt pour le bien-être digestif et les usages liés à l'hydratation cutanée.
Pourquoi les eaux végétales gazeuses attirent-elles l'attention ?
Les produits pétillants devraient croître à un CAGR de 11,24 % jusqu'en 2031 car ils peuvent offrir une alternative moins sucrée aux boissons gazeuses traditionnelles.