
Marktgröße und Marktanteil für pflanzliche Wässer
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.73 Milliarden US-Dollar |
| Marktgröße (2031) | 10.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pflanzliche Wässer von Mordor Intelligence
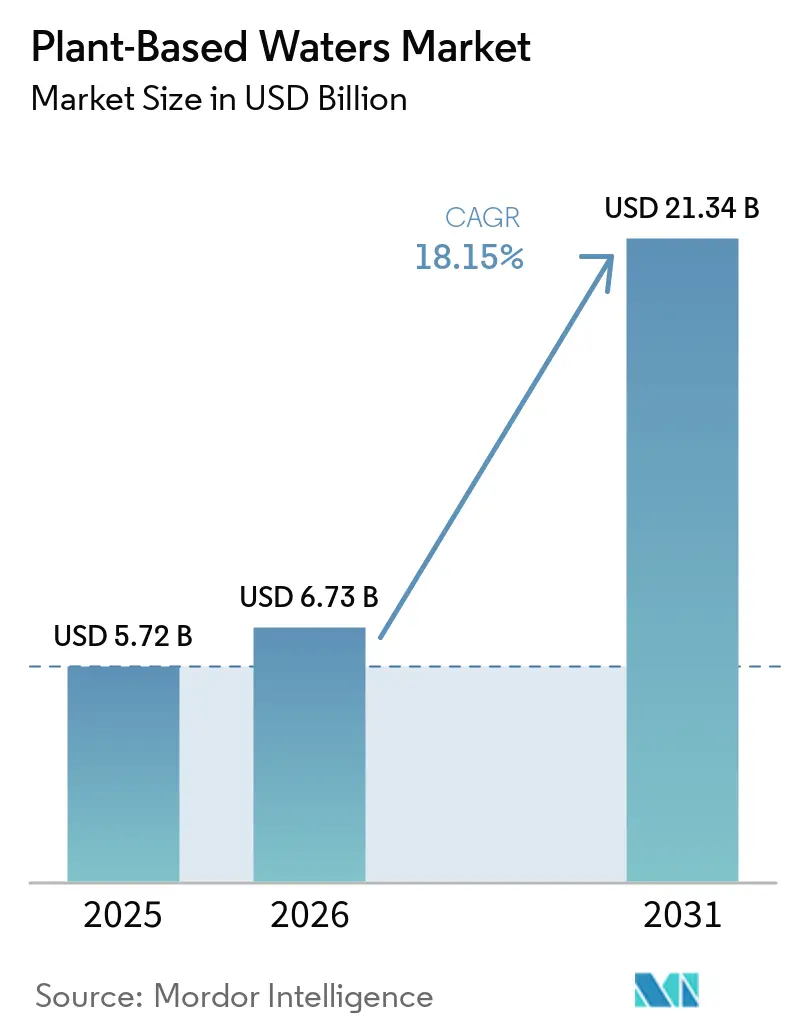
Die Marktgröße für pflanzenbasierte Wässer wird voraussichtlich von 5,72 Milliarden USD im Jahr 2025 und 6,73 Milliarden USD im Jahr 2026 auf 10,86 Milliarden USD bis 2031 anwachsen, was einer CAGR von 10,03 % zwischen 2026 und 2031 entspricht. Der Markt für pflanzenbasierte Wässer entwickelt sich über seine frühere Wellness-Nische hinaus, da Verbraucher nach Getränken mit weniger Zucker und erkennbaren Zutaten suchen. Dieser Wandel begünstigt Produkte, deren Zutatenliste und Hydratationsversprechen leicht verständlich sind. Auch die Wettbewerbsprioritäten verändern sich, da ein zuverlässiger Zugang zur Kokosnussversorgung zunehmend so wichtig wird wie die Markenpräsenz. Größere Marken können die Verfügbarkeit durch Liefervereinbarungen und den Besitz von Verarbeitungsanlagen sichern, während kleinere Marken stärker dem Risiko von Engpässen bei Vorleistungen ausgesetzt sind. Der Markt für pflanzenbasierte Wässer bietet auch Raum für neue Quellen, Aromen und Formate, wobei Angaben, Verpackungsentscheidungen und der Zugang zum Einzelhandel darüber entscheiden werden, ob diese Produkte eine breitere Akzeptanz erreichen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Kokoswasser im Jahr 2025 einen Kategorieanteil von 54,32 %, während Aloe-Vera-Wasser bis 2031 voraussichtlich mit einer CAGR von 12,11 % wachsen wird.
- Nach Variante entfielen auf Standard- und nicht-kohlensäurehaltige Produkte im Jahr 2025 48,37 % des Kategorieanteils, während kohlensäurehaltige und sprudelnde Produkte bis 2031 voraussichtlich mit einer CAGR von 11,24 % wachsen werden.
- Nach Typ hielten naturbelassene Produkte im Jahr 2025 einen Kategorieanteil von 74,32 %, während aromatisierte und funktionale Produkte bis 2031 voraussichtlich mit einer CAGR von 12,52 % wachsen werden.
- Nach Verpackungstyp entfielen auf Flaschen im Jahr 2025 53,28 % des Kategorieanteils, während Dosen bis 2031 voraussichtlich mit einer CAGR von 11,62 % wachsen werden.
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Kategorieanteil von 41,28 %, während der Online-Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 11,45 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Kategorieanteil von 41,28 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 12,82 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach natürlichen Getränken mit sauberer Kennzeichnung | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach elektrolytreicher und funktionaler Flüssigkeitszufuhr | +2.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Produktinnovation und neue Pflanzenquellen | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Ausbau des E-Commerce und des Direktvertriebs an Verbraucher | +1.8% | Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz bei fitness- und gesundheitsorientierten Verbrauchern | +2.0% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Zunehmende Vermarktung und Markenbildung durch Influencer und Fitnessbegeisterte | +1.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach natürlichen Getränken mit sauberer Kennzeichnung
Der Markt für pflanzliche Wässer profitiert von Rezepturen, die auf einer kurzen und erkennbaren Zutatenliste basieren können. Einfaches Kokoswasser gibt Marken eine Position mit sauberer Kennzeichnung, ohne die Reformulierungsherausforderungen, mit denen Getränke konfrontiert sind, die auf synthetische Zusatzstoffe angewiesen sind. Harmless Harvest führte im Mai 2026 eine haltbare Linie ein, die 100 % Kokoswasser ohne Zusatzstoffe enthielt und diese Position von gekühlten Regalen in Umgebungsregale ausweitet. Diese Markteinführung zeigte, dass Haltbarkeit und eine einfache Rezeptur nebeneinander bestehen können, wenn Produkt und Prozess für eine breitere Einzelhandelsverteilung ausgelegt sind. Der Markt für pflanzliche Wässer kann daher Verbraucher ansprechen, die zuckerärmere Getränke wünschen, ohne dass diese ein spezialisiertes Sporternährungsprodukt wählen müssen. Die wachsende Beteiligung an Fitness und Wellness unterstützt diesen Anwendungsfall zusätzlich, da Hydratation zunehmend Teil des routinemäßigen Konsums wird und nicht mehr nur auf Sportgelegenheiten beschränkt ist. Marketing durch Influencer und Fitnessbegeisterte kann die Erstnutzung fördern, aber ein Produkt benötigt dennoch ein klares Zutatenversprechen und einen Anreiz zum Wiederkauf, um den Umsatz nach der ersten Exposition aufrechtzuerhalten.
Steigende Nachfrage nach elektrolytreicher und funktionaler Hydratation
Der Markt für pflanzenbasierte Wässer nimmt eine glaubwürdige Rolle im Bereich der funktionellen Hydration ein, da Kokoswasser und verwandte Produkte ihren Elektrolytgehalt als pflanzlich gewonnen darstellen können. Diese Positionierung unterscheidet die Kategorie von vielen herkömmlichen Sportgetränken und verleiht ihr Relevanz für die tägliche Flüssigkeitszufuhr sowie für Erholungsgelegenheiten. Glanbia Nutritionals berichtete, dass Hydration 25 % des Konsums funktioneller Getränke ausmachte und dass 78 % der nordamerikanischen Verbraucher einen Zusammenhang zwischen Hydration und allgemeiner Gesundheit erkannten[1]. Kokoswasserpulver stützt die Nachfrage auch außerhalb von Markeneinzelprodukten, da es in Elektrolytmischungen und Erholungsgetränken eingesetzt wird. Diese Zuliefererrolle eröffnet einen weiteren Weg zum Mengenwachstum, stärkt jedoch nicht zwangsläufig eine verbraucherorientierte Marke für pflanzenbasierte Wässer.
Produktinnovation und neue pflanzliche Quellen
Der Markt für pflanzenbasierte Wässer erweitert seine Produktbasis durch Aloe Vera, Kaktus, Ahorn, Birke und andere Pflanzenquellen. Cacto Drinks stellte auf der IFE 2026 im März 2026 Prickly Pear Cactus Water in einer 330-ml-Aluminiumdose vor und brachte damit eine neue Quelle und ein neues Format auf eine bedeutende Lebensmittel- und Getränkemesse[2]. Caliwater führte 2026 ebenfalls Drachenfrucht ein und nutzte den Geschmack, um Produkttests im Bereich Kaktuswasser zu fördern. Diese Markteinführungen zeigen, wie Marken differenzierte Quellen und Geschmacksrichtungen nutzen, um die Kategorie über das herkömmliche Kokoswasser hinaus zu erweitern. Kaktus-, Birken- und Ahornmaterialien haben nicht dieselbe konzentrierte Versorgungsstruktur wie Kokos, was für kleinere Unternehmen, die eine differenzierte Position anstreben, eine Markteintrittsbarriere senken kann. Die daraus resultierende Produktvielfalt kann den Markt für pflanzenbasierte Wässer im Laufe der Zeit breiter aufstellen, obwohl jede neue Quelle Verbraucherbekanntheit und einen glaubwürdigen Kaufgrund etablieren muss.
Ausbau des E-Commerce und des Direktvertriebs an Verbraucher
Digitale Kanäle ermöglichen es Marken, die Nachfrage nach Premium-, Limited- und Nischenprodukten zu testen, bevor sie sich zu einer breiteren physischen Distribution verpflichten. Sie geben Unternehmen auch Zugang zu direkten Verbraucherdaten und Abonnementmodellen, die Wiederholungskäufe unterstützen können. Online-Entdeckung ist besonders relevant für jüngere Käufer, die Fitness-Anwendungen, Online-Lebensmittelempfehlungen und Treueanwendungen bei der Getränkeauswahl nutzen. True Nopal wurde im Oktober 2024 in 914 Walmart-Filialen aufgenommen und erreichte damit 2.362 Standorte, was veranschaulichte, wie eine Marke von der Nachfragevalidierung zu einem breiteren Einzelhandelszugang übergehen kann. Supermärkte, Convenience-Stores und Lebensmittelgeschäfte bleiben wichtig, da gekühlte Einzelportionsprodukte weiterhin von sofortiger Verfügbarkeit profitieren. Der Markt für pflanzenbasierte Wässer wird daher digitale Kanäle als Weg zur Entdeckung und zum Lernen nutzen, während der stationäre Handel für umsatzstarke Verkäufe weiterhin notwendig bleibt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit von Rohstoffen | -1.5% | Asien-Pazifik und Südamerika, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch herkömmliche und funktionale Flüssigkeitsprodukte | -1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische Einschränkungen und Beschränkungen bei gesundheitsbezogenen Angaben | -0.7% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Probleme bei der Geschmacks- und Sinneswahrnehmung | -0.5% | Europa und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit von Rohstoffen
Die Kokosversorgung ist zu einer wesentlichen Einschränkung für den Markt für pflanzenbasierte Wässer geworden. Indonesiens Exporte von Kokoswasserkonzentrat gingen im Jahr 2025 im Jahresvergleich um 32 % zurück, da alternde Plantagen, steigende Rohkokosexporte nach China und konkurrierende Verarbeitungskapazitäten die Verfügbarkeit für lokale Verarbeiter verringerten. Auch Indien meldete einen Engpass bei der Kokosverfügbarkeit von 30 % bis 35 %, was den Druck auf die regionalen Versorgungsbedingungen erhöhte. Kleinere Unternehmen, die auf Spotkäufe angewiesen sind, sind stärker von Produktionsunterbrechungen und Margendruck betroffen als Unternehmen mit vertraglich gesicherter Versorgung. The Vita Coco Company, Inc.s Liefervereinbarung im Wert von 14 Milliarden PHP mit Century Pacific Food, Inc. trat im Januar 2026 in Kraft und sicherte die Kokoswasserversorgung aus General Santos, Mindanao. The Vita Coco Company, Inc. erwarb außerdem Copra, Inc. im Juli 2026 für 175 Millionen USD im Voraus, wodurch eine thailändische Nam-Hom-Kokoswasserplattform und Produktionskapazitäten hinzukamen. Diese Maßnahmen zeigen, dass Versorgungssicherheit zu einer dauerhaften Wettbewerbsanforderung wird und nicht nur ein kurzfristiges Einkaufsanliegen ist.
Regulatorische Einschränkungen und Beschränkungen bei gesundheitsbezogenen Angaben
Regulatorische Beschränkungen bei gesundheitsbezogenen Angaben können die Kommerzialisierung im Markt für pflanzenbasierte Wässer verlangsamen, insbesondere bei weniger bekannten Pflanzenquellen. In der Europäischen Union erfordern gesundheitsbezogene Angaben bei Lebensmitteln eine Zulassung nach wissenschaftlicher Prüfung, und die Liste der zugelassenen Angaben wird gemäß der Verordnung (EG) Nr. 1924/2006 geführt. Dieser Rahmen erschwert die Verwendung breiter funktionaler Sprache für Birken-, Ahorn- und Kaktuswässer, bei denen produktspezifische Belege möglicherweise begrenzt sind. Die Leitlinien der US-amerikanischen Lebensmittel- und Arzneimittelbehörde aus dem Jahr 2025 zur Benennung pflanzenbasierter Lebensmittel unterstreichen ebenfalls die Bedeutung transparenter und genauer Kennzeichnung[3]. Compliance-Kosten sind für Unternehmen in der Frühphase, denen regulatorische Ressourcen in mehreren Märkten fehlen, schwieriger zu bewältigen. Größere Unternehmen können diese Kosten besser absorbieren und sich auf Zertifizierungen, zugelassene Aussagen und Zutatentransparenz stützen. Der Wettbewerb durch herkömmliche Flüssigkeitsprodukte stellt eine weitere Einschränkung dar, da pflanzenbasierte Optionen gleichzeitig einen vertrauten Geschmack, funktionale Relevanz und praktische Formate bieten müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
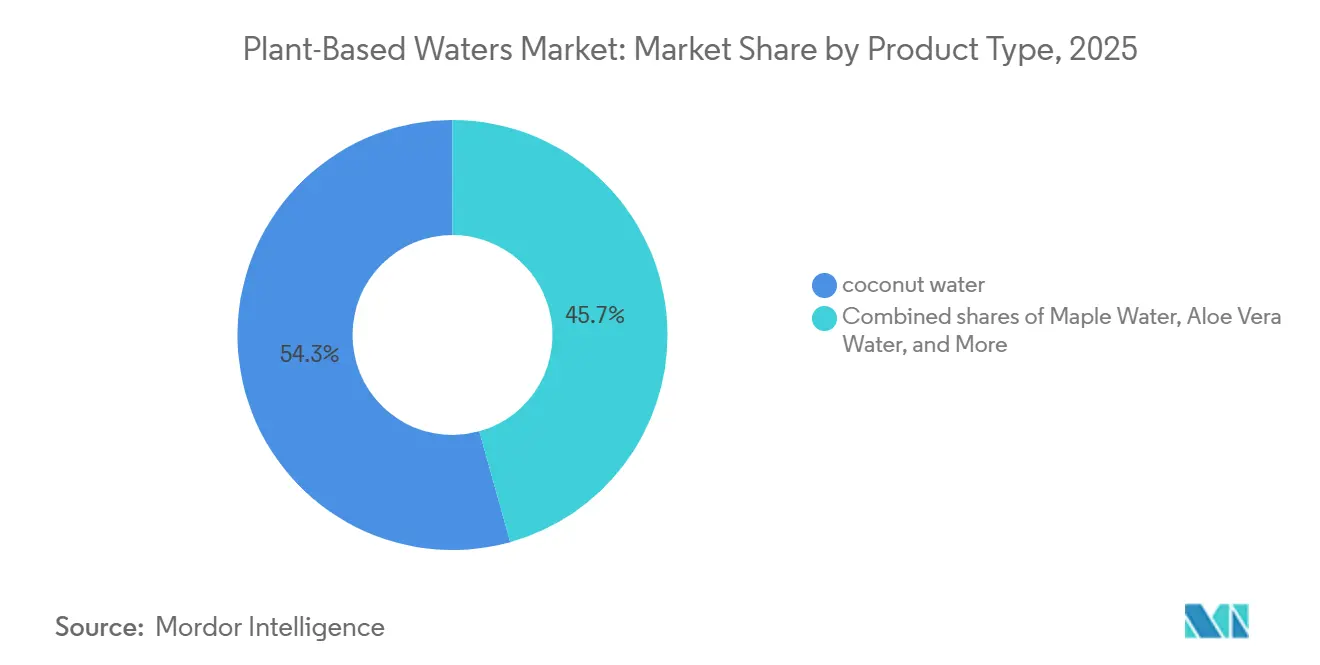
Kokoswasser verankert die Kategorie, während Aloe-Vera-Wasser die Anwendungsfälle erweitertKokoswasser entfiel im Jahr 2025 auf 54,32 % des Marktanteils für pflanzenbasierte Wässer, während Aloe-Vera-Wasser bis 2031 voraussichtlich mit einer CAGR von 12,11 % wachsen wird. Kokoswasser bleibt der Kategorienanker, da es über eine etablierte Einzelhandelsverteilung, Verbraucherbekanntheit und einen klaren Anwendungsfall für die Hydratation verfügt. Innerhalb der Umsätze erzielte Vita Coco 527,60 Millionen USD und Harmless Harvest 128,90 Millionen USD. Diese Zahlen verdeutlichen das Ausmaß des etablierten Kokosnusssegments und seine anhaltende Relevanz im Markt für pflanzenbasierte Wässer. Seine Position wird durch die Kühllagerplatzierung, etablierte Erholungsanlässe und die Vertrautheit der Verbraucher mit seinem natürlichen Elektrolytprofil gestärkt. Versorgungsengpässe bleiben das zentrale Problem, da eine anhaltende Nachfrage vom Zugang zu hochwertigen Kokosnüssen und einer zuverlässigen Verarbeitungskapazität abhängt.
Aloe-Vera-Wasser gewinnt durch Anwendungsfälle im Zusammenhang mit Verdauungsgesundheit und Hauthydratation an Aufmerksamkeit. Seine höhere Wachstumsrate zeigt, dass Verbraucher bereit sind, pflanzliche Wässer jenseits des sportlichen Erholungsbereichs in Betracht zu ziehen. OKF Corporation unterstützt eine breitere Akzeptanz von Aloe Vera durch Massenmarktpreise und Vertrieb in mehreren Regionen. Ahornwasser, einschließlich Produkten von Maple 3 und DRINKmaple, nutzt nachhaltige Ernte und natürlich niedrigen Zuckergehalt als Hauptunterscheidungsmerkmale. Himbeere-Zitrone und andere Geschmackserweiterungen können Ahornwasser für Verbraucher außerhalb des Kern-Wellness-Publikums zugänglicher machen. Andere pflanzenbasierte Wässer, darunter Kaktus-, Birken- und Wassermelonen-Formate, bleiben umsatzmäßig kleiner, sind aber bei Produkteinführungen aktiv. Der Produkttypmix wird daher vielfältiger, während Kokoswasser der primäre Volumentreiber für den Markt für pflanzenbasierte Wässer bleibt.


Nach Variante:
Sprudelnde Produkte bieten eine zuckerärmere Alternative zu herkömmlichen ErfrischungsgetränkenStandard- und nicht-kohlensäurehaltige Produkte hielten im Jahr 2025 einen Kategorieanteil von 48,37 %, unterstützt durch tägliche Hydratation und Nutzung nach dem Sport. Ihre Position spiegelt die vertraute Rolle von stillem Kokos- und Aloe-Vera-Getränken in gekühlten Getränkeregalen wider. Kohlensäurehaltige und sprudelnde Produkte werden bis 2031 voraussichtlich mit einer CAGR von 11,24 % wachsen. Dieses Wachstum ist darauf zurückzuführen, dass Verbraucher eine Alternative zu herkömmlichen kohlensäurehaltigen Erfrischungsgetränken suchen und dabei Kohlensäure und Geschmacksinteresse beibehalten möchten. Sprudelnde Kokos- und Aloe-Vera-Wässer können diesen Bedarf mit einer zuckerarmen Positionierung decken. Das Format ist besonders relevant in europäischen Märkten, wo der Konsum von Mineralwasser gut etabliert ist. Der Markt für pflanzenbasierte Wässer kann sprudelnde Formate nutzen, um Verbraucher zu erreichen, die sonst kein stilles funktionales Getränk wählen würden.
Sprudelnde Produkte bieten auch eine Möglichkeit für Premium-Angebote, die vertraute Getränkeerlebnisse mit pflanzlichen Zutaten verbinden. Dieses Publikum kann eine frühe Akzeptanz unterstützen, aber ein breiteres Wachstum erfordert Produkte, die Geschmack, Preis und klare Vorteile in Einklang bringen. Hybridgetränke auf Basis von Kokoswasserpulver könnten um denselben Verbraucher konkurrieren und dabei den Regalplatz für pflanzliche Markenwässer umgehen. Das birgt ein Substitutionsrisiko für Marken, die sich ausschließlich auf traditionelle stille Produkte verlassen. Unternehmen mit eigenen sprudelnden Produkten sind besser positioniert, um auf diese Überschneidung zu reagieren. Der Variantenmix wird daher davon abhängen, ob Marken die Clean-Label-Identität von pflanzlichem Wasser beibehalten können, während sie ein befriedigendes kohlensäurehaltiges Erlebnis bieten.
Nach Typ:
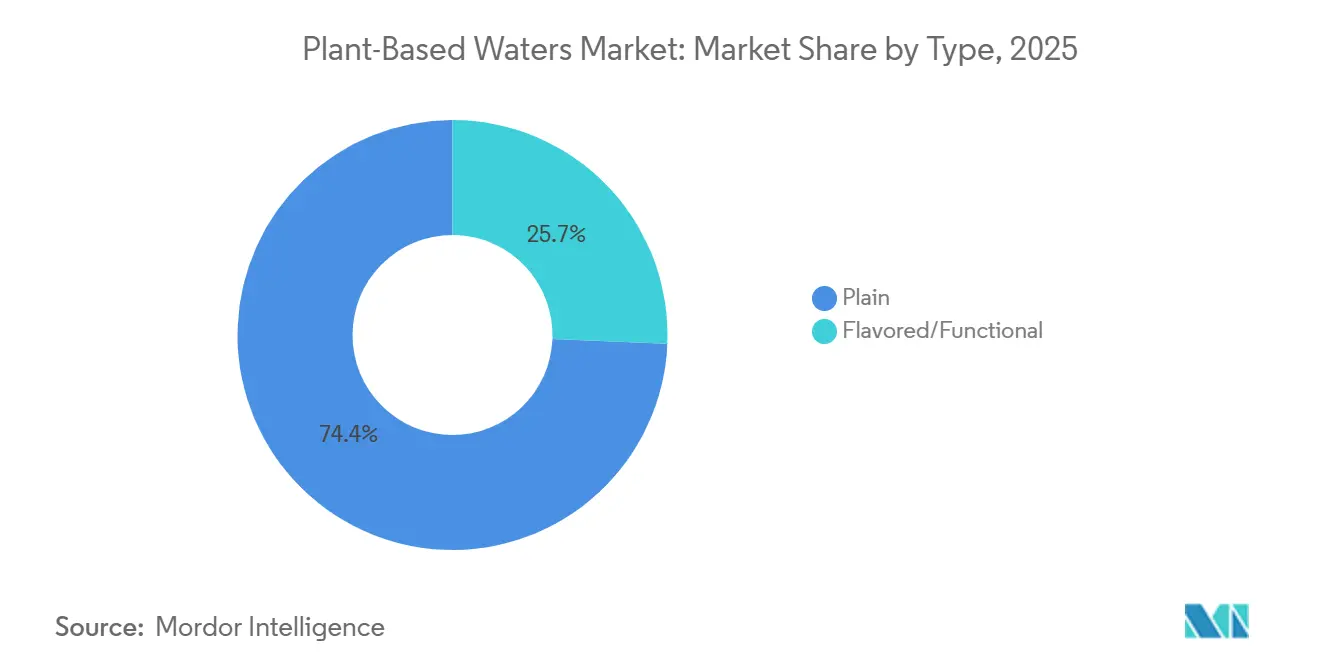
Pur-Produkte behalten ihre Größenordnung, während Aromatisierte und Funktionale Produkte den Wiederkauf fördernNaturbelassene Formulierungen hielten im Jahr 2025 einen Kategorieanteil von 74,32 %, was ihre Clean-Label- und Sportregeneration-Positionierung widerspiegelt. Verbraucher, die Kokoswasser bereits kennen, wählen häufig naturbelassene Versionen, weil sie ein Produkt ohne zugesetzte Aromen oder funktionale Zutaten wünschen. Aromatisierte und funktionale Formate werden bis 2031 voraussichtlich mit einer CAGR von 12,52 % wachsen. Ihr Wachstum adressiert die Notwendigkeit, das Interesse von Verbrauchern aufrechtzuerhalten, die pflanzenbasierte Wässer nicht ausschließlich zur sportlichen Erholung kaufen. Geschmacksvielfalt kann die Kategorie für die alltägliche Erfrischung, gesellschaftliche Anlässe und den saisonalen Konsum relevant machen. Funktionale Zusätze können Produkten auch eine spezifischere Rolle innerhalb von Hydratationsroutinen verleihen. Der Markt für pflanzenbasierte Wässer benötigt daher beide Produkttypen, da naturbelassene Optionen Vertrauen aufbauen, während aromatisierte Produkte die Konsumgelegenheiten erweitern können.
Vita Coco brachte Anfang 2026 Frosted Lemonade Treats und ein exklusives Cherry-Vanilla-Produkt für Target auf den Markt und erweiterte damit sein aromatisiertes Sortiment durch eine einzelhandelsspezifische Strategie. Harmless Harvest führte im Juni 2026 bei The Fresh Market Wassermelone und Creamy Coconut ein und ergänzte sein Portfolio um fruchtbetonte und reichhaltigere Optionen. Diese Einführungen zeigen, dass sowohl Premium- als auch Massenmarktmarken Aromen einsetzen, ohne sich von ihrer Kernproduktidentität zu entfernen. Die hinzugefügten Zutaten dürfen jedoch die Formulierung oder die Botschaft nicht schwer verständlich machen. Die stärksten Produkte werden voraussichtlich die erkennbare pflanzliche Wasserbasis beibehalten und den Verbrauchern gleichzeitig einen praktischen Grund geben, häufiger zu kaufen. Dieses Gleichgewicht kann die Wiederkaufrate im gesamten Markt für pflanzenbasierte Wässer verbessern.
Nach Verpackungstyp:
Flaschen führen den aktuellen Umsatz an, während Dosen an Relevanz gewinnenFlaschen entfielen im Jahr 2025 auf 53,28 % des Kategorieanteils, unterstützt durch die Vertrautheit der Verbraucher und gekühlte Vertriebssysteme. Abgefüllte Produkte lassen sich leicht in Einzelportionsformaten vermarkten und sind nach wie vor eng mit dem Kokoswasserkonsum verbunden. Dosen werden bis 2031 voraussichtlich mit einer CAGR von 11,62 % wachsen. Das Format gibt Marken die Möglichkeit, Recyclingfähigkeit, Tragbarkeit und eine hochwertigere Regalpräsentation zu kommunizieren. Es kann auch für sprudelnde Produkte und kleinere Portionen geeignet sein. Die Verpackungswahl beeinflusst daher nicht nur die Logistik, sondern auch das Verständnis der Verbraucher für Produktqualität und beabsichtigte Verwendung. Der Markt für pflanzenbasierte Wässer wird Flaschen voraussichtlich im großen Maßstab beibehalten, während Dosen zur Entwicklung höherwertiger und stärker differenzierter Angebote genutzt werden.
Tan Do Beverage führte im April 2026 eine 250-ml-Aluminiumdose für Aloe-Vera-Getränke ein und richtete sich dabei an Auftragsfertigungs- und Handelsmarkenkunden mit einem Format, das über Kartons positioniert ist. Ball Corporation und Premium Lindóia brachten im Juli 2026 ASI-zertifizierte aromatisierte Wasserdosen auf den Markt und führten damit rückverfolgbare Aluminiumverpackungen in die Kategorie ein. Diese Entwicklungen zeigen, dass Verpackungslieferanten und Getränkeunternehmen Dosenformate nutzen, um auf die Nachhaltigkeitsanforderungen des Einzelhandels zu reagieren. Kartons behalten auch eine Rolle bei größeren und Umgebungstemperatur-Produkten. Vita Coco stellte in seinen Ergebnissen für das erste Quartal 2026 fest, dass ein großer Einzelhändler erstmals Tetra-Pak-Kokoswasser unter Eigenmarke einführte. Diese Entwicklung deutet auf eine anhaltende Nachfrage nach Kartonformaten in institutionellen Kanälen und Handelsmarkenkanälen hin. Der Verpackungswettbewerb wird weiterhin wichtig bleiben, da jedes Format eine andere Kombination aus Haltbarkeit, Preis, Bequemlichkeit und Markenpräsentation anspricht.
Nach Vertriebskanälen:
Stationärer Handel liefert Volumen, während Online-Handel Entdeckung fördertSupermärkte und Verbrauchermärkte hielten im Jahr 2025 einen Kategorieanteil von 41,28 %. Diese Geschäfte verschaffen Marken durch gekühlte Endregale und Gänge für funktionale Getränke eine skalierbare Sichtbarkeit. Sie sind besonders wichtig für Produkte, die von unmittelbarem Ausprobieren und einem gekühlten Konsummoment profitieren. Der Online-Einzelhandel wird bis 2031 voraussichtlich mit einer CAGR von 11,45 % wachsen. Er ermöglicht es kleineren Marken, Nischen-Lagereinheiten einzuführen, ohne zu Beginn breite physische Regalflächen zu sichern. Er unterstützt auch Bundles, Abonnements und die direkte Kommunikation mit Verbrauchern. Der Markt für pflanzenbasierte Wässer benötigt beide Wege, da umsatzstarke Lebensmittelverkäufe und Online-Entdeckung unterschiedliche Rollen erfüllen.
Digitale Plattformen können Marken dabei helfen, die Nachfrage nach Geschmack, Pflanzenquelle, Verpackungsgröße und Verbraucherstandort zu ermitteln, bevor sie den Vertrieb ausweiten. Dies macht den Online-Einzelhandel wertvoll für neue Kaktus-, Ahorn- und funktionale Erweiterungen, die Aufklärung und gezielte Ansprache erfordern. True Nopals Einzug in 2.362 Walmart-Standorte im Oktober 2024, darunter 914 neue Geschäfte, verdeutlicht den Wert eines großen physischen Einzelhandelsschritts nach einer früheren Marktvalidierung. Convenience-Stores und Lebensmittelgeschäfte bleiben nützlich für Impulskäufe gekühlter Einzelportionsprodukte in städtischen Gebieten. Die Wirtschaftlichkeit des stationären Einzelhandels ist anspruchsvoller, da Marken eine zuverlässige Versorgung, Promotionsbudgets und eine anhaltende Regalumschlagsgeschwindigkeit benötigen. Direktverkäufe an Verbraucher können die Abhängigkeit von diesen Bedingungen verringern, können aber die breite Einzelhandelsverteilung nicht vollständig ersetzen. Die stärksten Vertriebsmodelle werden gezielte Online-Aktivitäten mit einer disziplinierten Expansion über die physischen Kanäle kombinieren, die weiterhin das Volumen antreiben.
Geografische Analyse
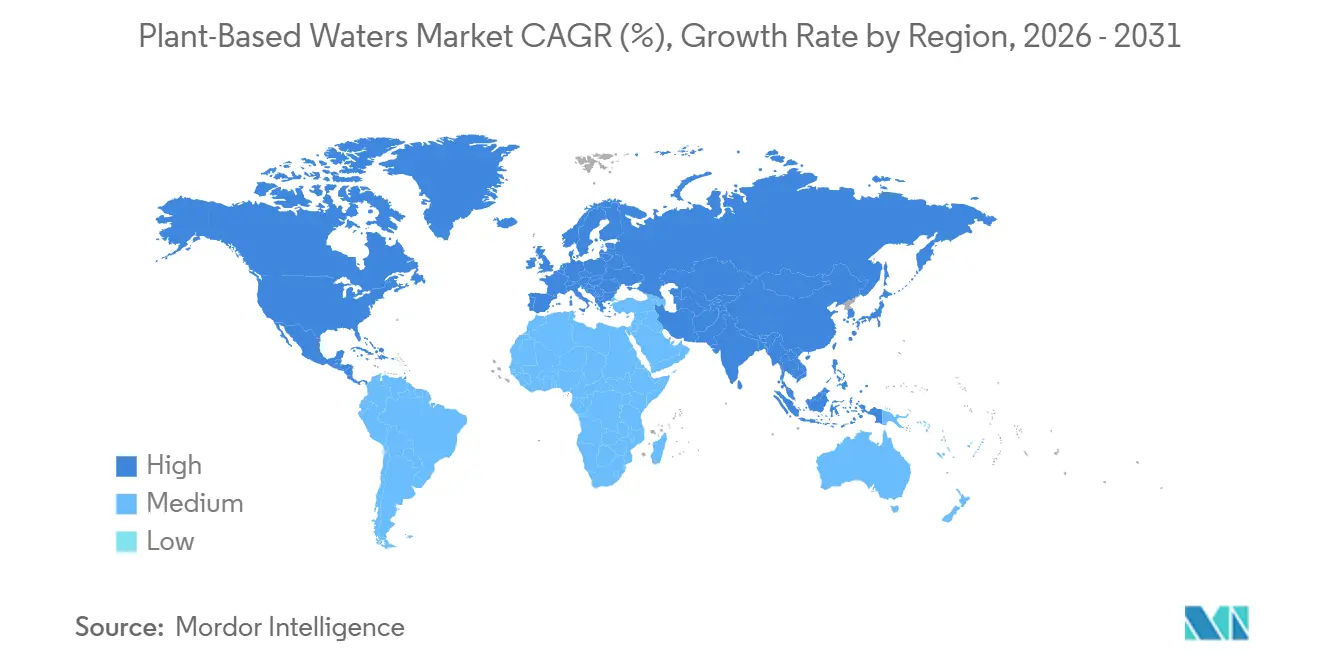
Nordamerika hielt im Jahr 2025 einen Marktanteil von 41,28 % am Markt für pflanzenbasierte Wässer. Die Region profitiert von ausgereiften Einzelhandelssystemen, hohen Wellness-Ausgaben und der Vertrautheit der Verbraucher mit funktionaler Hydratation. US-amerikanische Verbraucher betrachten Getränke zunehmend als Teil ihrer Gesundheits- und Wellness-Routinen, was die Nachfrage nach Produkten unterstützt, die auf erkennbaren Zutaten basieren. Kanada bietet Potenzial für Ahornwasser, da Gesundheitslebensmittel-Einzelhandelskanäle eine frühe Akzeptanz unterstützen können und die lokale Produktion eine relevante Verbrauchergeschichte hat. Mexiko bietet einen zusätzlichen Wachstumspfad durch den modernen Handel und eine wachsende städtische Verbraucherbasis für funktionale Getränke.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 12,82 % wachsen, der höchsten regionalen Rate im Markt für pflanzenbasierte Wässer. Die wachsende Nachfrage Chinas nach Kokoswasser hat die Rohkokosnussströme aus Südostasien erhöht und damit Druck auf die lokale Verarbeitungsversorgung ausgeübt. Indien verfügt sowohl über einen umfangreichen Kokosnussanbau als auch über eine steigende Nachfrage nach verpackten Getränken in Städten der Klasse 1 und Klasse 2. Gleichzeitig zeigen Versorgungsengpässe, dass die inländische Produktion nicht automatisch eine stabile Verfügbarkeit von Zutaten gewährleistet. Die Region ist daher sowohl eine wichtige Produktionsbasis als auch ein wachsendes Konsumzentrum. Diese Doppelrolle kann den Wettbewerb um Vorleistungen für Unternehmen erhöhen, die für Exportmärkte produzieren. Vietnam, Indonesien und Südkorea investieren in aseptische Verpackungen, um den Umgebungstemperatur-Vertrieb zu unterstützen und die Abhängigkeit von Kühlkettensystemen zu verringern.
Europa verzeichnet eine bedeutende Nachfrage in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und den Niederlanden. Die Gesundheitsanspruchsregeln der Region können Compliance-Kosten verursachen, können aber auch das Vertrauen in Produkte stärken, die die erforderlichen Standards erfüllen. Cacto Drinks nutzte die IFE 2026 in London, um Kaktusfeigenwasser in einer 330-ml-Dose vorzustellen, und zeigte damit die Rolle gezielter Handelsmessen bei der Einführung neuer Pflanzenquellen. Südamerika hat einen natürlichen Vorteil durch die brasilianische Kokosnussproduktion, obwohl der Vertrieb außerhalb der großen Städte eine praktische Einschränkung bleibt. Argentinien, Chile und Peru verzeichnen eine wachsende städtische Nachfrage nach funktionalen Getränken. Harmless Harvest trat im Januar 2026 über Emirates Snack Foods in die Vereinigten Arabischen Emirate ein und identifizierte die Region als Premium-Importziel. Subsahara-Afrika bleibt eine längerfristige Chance, da sich der formelle Einzelhandel und die Vertriebsinfrastruktur weiterentwickeln.

Wettbewerbslandschaft
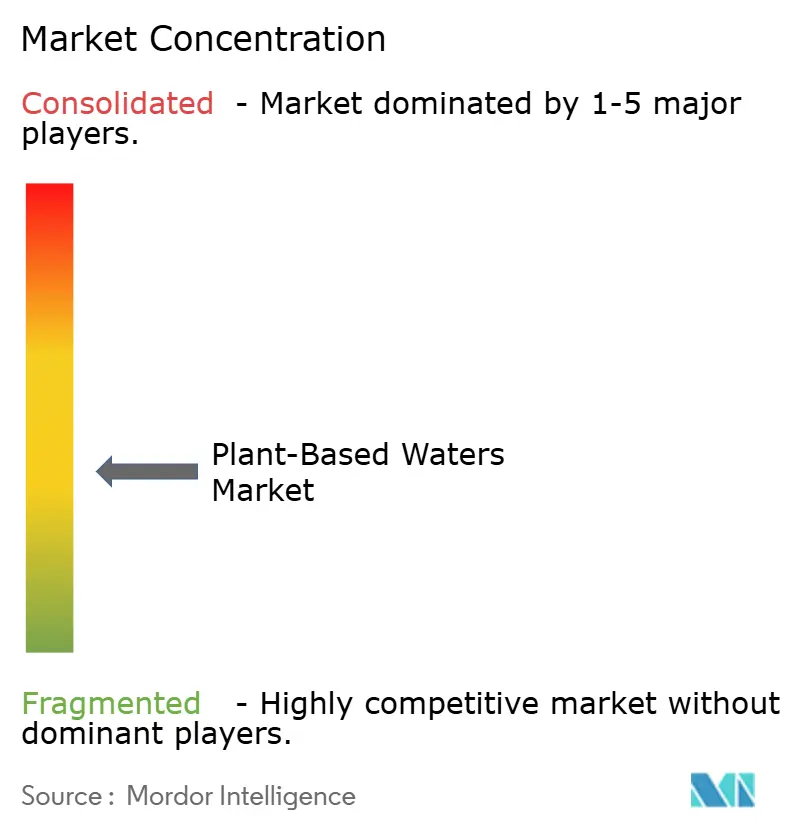
Der Markt für pflanzenbasierte Wässer ist mäßig konsolidiert, was eine fragmentierte Struktur widerspiegelt, in der führende Marken eine starke Bekanntheit genießen, jedoch nicht über einen ausreichend hohen kombinierten Marktanteil verfügen, um den Wettbewerb durch regionale Spezialisten und neue Marken mit pflanzlichen Quellen zu verhindern. Der Zugang zu Rohstoffen ist eine zentrale Quelle von Wettbewerbsstärke. Die Akquisition verschaffte The Vita Coco Company, Inc. eine thailändische Produktionsplattform und einen Einstiegspunkt in das Super-Premium-Kühlkettensegment. Die Liefervereinbarung vom Januar 2026 mit Century Pacific Food, Inc. stärkte den Zugang zur Kokoswasserversorgung weiter. Diese Schritte zeigen, dass ein Unternehmen mit entsprechender Größe Liefervereinbarungen und Akquisitionen kombinieren kann, um die Verfügbarkeit zu sichern und sein Produktsortiment zu erweitern.
Harmless Harvest hat einen anderen Weg gewählt, indem das Unternehmen im Mai 2026 sein haltbares Sortiment in Umgebungstemperatur-Regale ausgeweitet hat, während es seine Identität als Bio-Kokoswassermarke beibehält. Das Unternehmen betreibt außerdem einen Demonstrationsbetrieb für regenerative Landwirtschaft in Thailand, der Kompostierung, Mischanbau und natürliche Bestäubung einsetzt, um seinen Beschaffungsansatz zu unterstützen. Dies kann die Positionierung bei Käufern stärken, die auf landwirtschaftliche Praktiken und die Rückverfolgbarkeit von Zutaten achten. Der Markt für pflanzenbasierte Wässer bleibt offen für Unternehmen, die eine klare Produktgeschichte mit stabiler Beschaffung verbinden können. Neue Marktteilnehmer benötigen jedoch ausreichende Finanzierung, um die Einzelhandelsausführung zu unterstützen, sobald sie über den Online-Verkauf und eine begrenzte regionale Distribution hinausgehen.
Caliwater LLC, True Nopal und OKF Corporation veranschaulichen die Rolle kleinerer und spezialisierter Wettbewerber. Diese Unternehmen nutzen Ansätze wie Prominentenkooperationen, Online-First-Distribution, breite regionale Abdeckung und Formate mit niedrigerem Preis, um die Nachfrage aufzubauen. Caliwater LLCs Einführung von Dragon Fruit im April 2026 nutzte den Künstler Benson Boone als Markenbotschafter und erweiterte damit die von Prominenten unterstützte Produktstrategie. Neue Kategorien wie funktionelle Aloe-vera-Produkte, Mainstream-Kaktuswasser, Birkenwasser, Ahornwasser und Bambuswasser bleiben Bereiche, in denen frühe Marken Verbraucherbekanntheit aufbauen können. Konservierungstechnologien wie Hochdruckverarbeitung und aseptische Kühlkettenverpackung können zu einem weiteren Differenzierungsmerkmal werden, da sie Geschmack, Haltbarkeit und die Fähigkeit beeinflussen können, Umgebungstemperatur-Kanäle zu bedienen. Die fragmentierte Struktur des Marktes bedeutet, dass Markenstärke zwar nützlich ist, jedoch keine Marktführerschaft über jede Pflanzenquelle oder Geografie hinweg gewährleistet.
Marktführer im Bereich pflanzliche Wässer
-
The Vita Coco Company, Inc.
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Harmless Harvest, Inc.
-
OKF Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pflanzenbasierte Wässer Unternehmen in diesem Bericht
- The Vita Coco Company, Inc.
- PepsiCo, Inc.
- The Coca-Cola Company
- Harmless Harvest, Inc.
- All Market Inc.
- Caliwater LLC
- WTRMLN WTR
- Maple 3
- Drink Simple
- Sibberi
- C2O Pure Coconut Water
- ZICO Rising
- H2coco
- True Nopal
- DRINKmaple
- Happy Tree Group
- OKF Corporation
- ARTY Water Company
- DrinkSEVA
- Tapped Birch Water

Neueste Industrielle Entwicklungen in Markt für pflanzenbasierte Wässer
- Juni 2026: Tom Brady und Gopuff brachten Good Nut auf den Markt, eine Premium-Bio-Kokoswassermarke, die exklusiv über Gopuff erhältlich ist. Hergestellt aus biologischen vietnamesischen Kokosnüssen ohne zugesetzten Zucker, Süßungsmittel oder künstliche Zutaten, debütierte das Sortiment in den Varianten Original, Schokolade und Sprudelnd, wobei die Schokoladenvariante als erstes zertifiziertes Bio-Schokoladen-Kokoswasser positioniert wurde.
- Februar 2026: Maple3 gab die Einführung seiner 16,9-oz-Flaschen mit reinem Ahornwasser in Meijer-Filialen bekannt. Die Expansion stärkt die Präsenz der Marke im Mainstream-Einzelhandel im Mittleren Westen und unterstützt ihre Strategie zur nationalen Skalierung, während Ahornwasser als zuckerarme, kalorienarme funktionale Hydratationsoption mit natürlich vorkommenden Elektrolyten, Antioxidantien und Mineralien positioniert wird.
- April 2025: Innocent, eine Marke von Coca-Cola, brachte seine Kids Juicy Water-Reihe im Vereinigten Königreich auf den Markt und bietet zwei Varianten an: Äpfel und Erdbeeren sowie Äpfel und Mangos. Die Getränke bestehen zu 70 % aus echten Früchten, enthalten keinen zugesetzten Zucker, keine Süßungsmittel oder künstlichen Aromen und wurden zunächst in 549 Burger-King-Restaurants eingeführt, bevor sie in Convenience-Stores expandierten.


Berichtsumfang des globalen Marktes für pflanzliche Wässer
Pflanzenbasierte Wässer sind natürlich gewonnene funktionelle Getränke, die aus dem Saft, den Früchten, den Blättern oder den Wurzeln von Pflanzen gewonnen werden. Sie sind reich an Elektrolyten, Vitaminen, Mineralstoffen und Antioxidantien und enthalten keinen zugesetzten Kunstzucker.
Der Markt für pflanzenbasierte Wässer ist segmentiert nach Produkttyp (Kokoswasser, Ahornwasser und weitere), Variante (Standard/nicht sprudelnd, sprudelnd), Typ (pur, aromatisiert/funktionell), Verpackung (Flaschen, Dosen und weitere), Vertriebskanal (Supermärkte/Hypermärkte, Convenience-Stores, Online-Einzelhandel, sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Quelle: https://www.mordorintelligence.com/de/industry-reports/plant-based-waters-market
Segmentierungsübersicht
| Kokoswasser |
| Ahornwasser |
| Aloe-Vera-Wasser |
| Sonstiges pflanzliches Wasser |
| Standard/Nicht-Sprudelnd |
| Kohlensäurehaltig/Sprudelnd |
| Pur |
| Aromatisiert/Funktional |
| Flaschen |
| Dosen |
| Kartons |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience-Stores/Lebensmittelgeschäfte |
| Online-Handelskanäle |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Kokoswasser | |
| Ahornwasser | ||
| Aloe-Vera-Wasser | ||
| Sonstiges pflanzliches Wasser | ||
| Nach Variantentyp | Standard/Nicht-Sprudelnd | |
| Kohlensäurehaltig/Sprudelnd | ||
| Nach Typ | Pur | |
| Aromatisiert/Funktional | ||
| Nach Verpackungstyp | Flaschen | |
| Dosen | ||
| Kartons | ||
| Sonstige | ||
| Nach Vertriebskanälen | Supermärkte/Hypermärkte | |
| Convenience-Stores/Lebensmittelgeschäfte | ||
| Online-Handelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für pflanzliche Wässer bis 2031 erreichen?
Der Markt für pflanzenbasierte Wässer wird bis 2031 voraussichtlich 10,86 Milliarden USD erreichen und ausgehend von 6,73 Milliarden USD im Jahr 2026 mit einer CAGR von 10,03 % wachsen.
Welche Produktkategorie führt den Umsatz mit pflanzlichen Wässern an?
Kokoswasser führte 2025 mit einem Anteil von 54,32 %, unterstützt durch etablierte Verbraucherbekanntheit, Einzelhandelszugang und Hydratationsanwendungsfälle.
Welcher Typ von pflanzlichem Wasser wird voraussichtlich am schnellsten wachsen?
Aloe-Vera-Wasser wird bis 2031 voraussichtlich mit einer CAGR von 12,11 % wachsen, unterstützt durch das Interesse an Verdauungsgesundheit und Anwendungen zur Hauthydratation.
Warum gewinnen sprudelnde pflanzliche Wässer an Aufmerksamkeit?
Sprudelnde Produkte werden bis 2031 voraussichtlich mit einer CAGR von 11,24 % wachsen, da sie eine zuckerarme Alternative zu herkömmlichen kohlensäurehaltigen Erfrischungsgetränken bieten können.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
