
Tamaño y Participación del Mercado del Ecosistema de IA Física
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 26.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 51.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
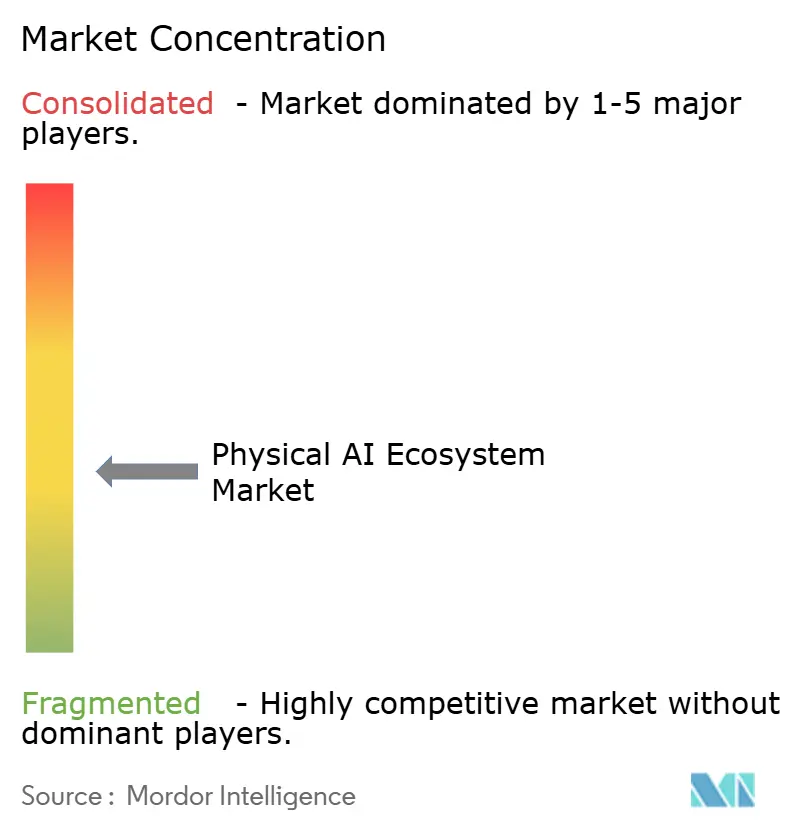
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado del Ecosistema de IA Física por Mordor Intelligence
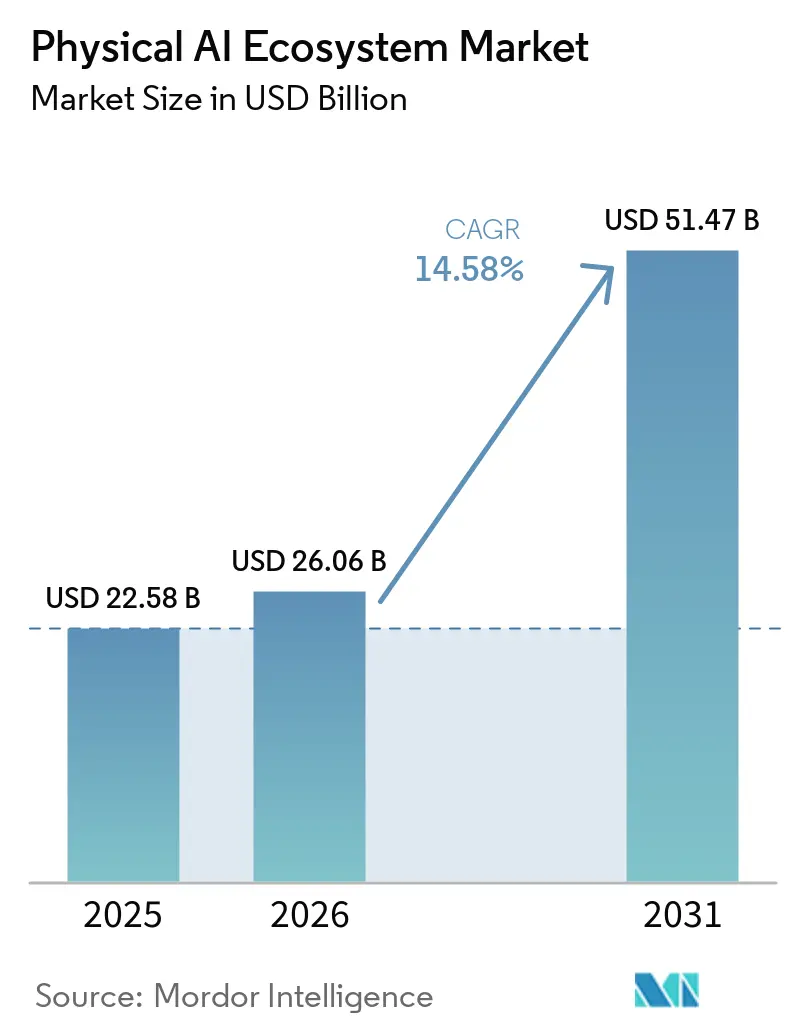
Se proyecta que el tamaño del mercado del ecosistema de IA física se expanda de 22,58 mil millones de USD en 2025 a 26,06 mil millones de USD en 2026, y a 51,47 mil millones de USD para 2031, registrando una CAGR del 14,58% de 2026 a 2031. El mercado del ecosistema de IA física está evolucionando desde sistemas que respaldan decisiones de forma remota hacia máquinas que perciben, razonan y actúan en el punto de trabajo. Los modelos de visión-lenguaje-acción, los menores costos de hardware y las persistentes brechas de mano de obra están ampliando el uso práctico de estos sistemas. Los compradores están poniendo mayor énfasis en el retorno de inversión medible, la preparación para la integración y la fiabilidad operativa que en ciclos de automatización anteriores. Esto favorece los despliegues que pueden pasar de un piloto definido a un uso más amplio sin un rediseño extenso. El mercado del ecosistema de IA física también depende de proveedores que puedan combinar hardware robótico, computación en el borde, simulación, prácticas de seguridad y soporte continuo en el sitio.
Conclusiones Clave del Informe
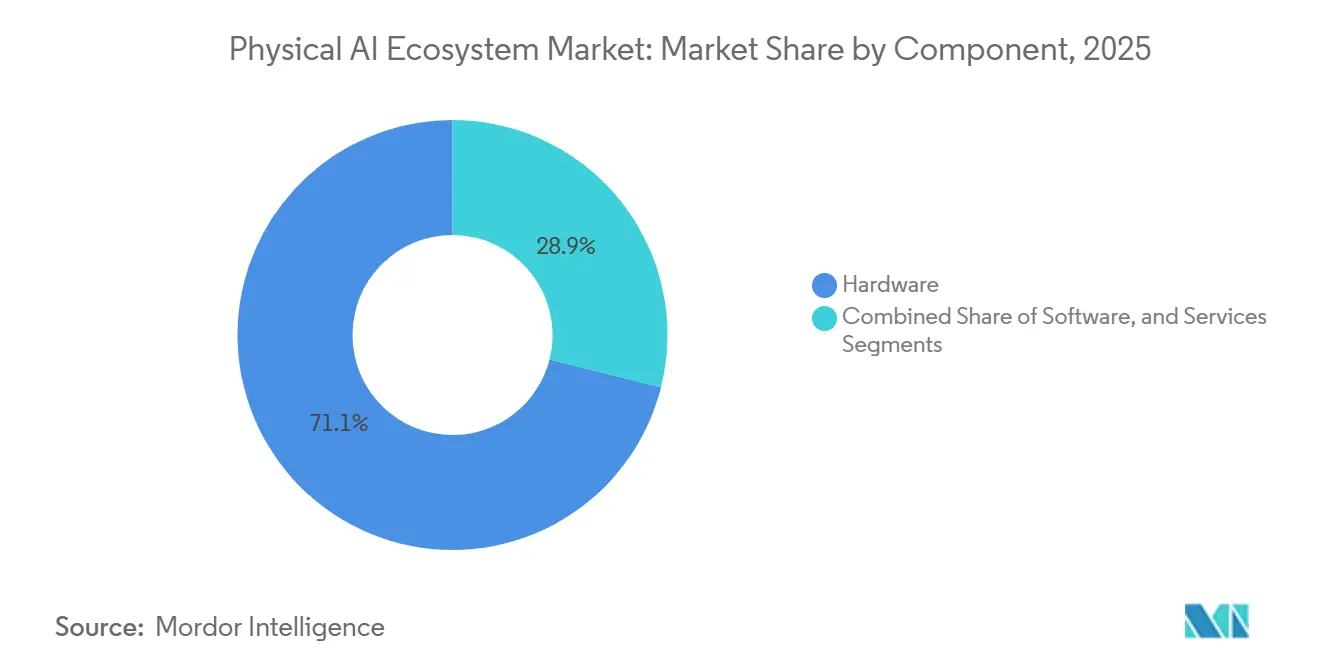
- Por componente, el hardware representó el 71,08% de la cuota del mercado del ecosistema de IA física en 2025, mientras que se proyecta que el software se expanda a una CAGR del 16,32% hasta 2031.
- Por tipo de robot, los robots industriales representaron el 44,59% de la cuota del mercado del ecosistema de IA física en 2025, mientras que se espera que los robots de servicio personales y domésticos crezcan a una CAGR del 17,04% hasta 2031.
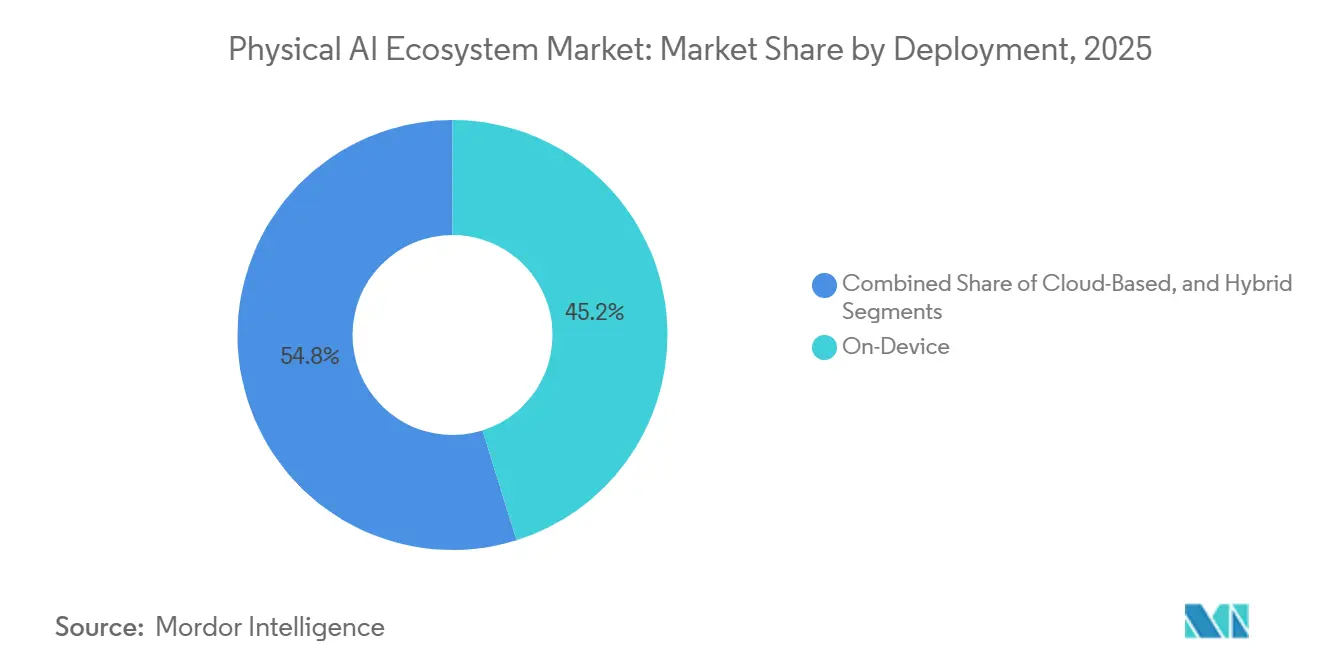
- Por despliegue, los sistemas en dispositivo representaron el 45,17% de la cuota del mercado del ecosistema de IA física en 2025, mientras que se proyecta que el despliegue híbrido crezca a una CAGR del 15,41% hasta 2031.
- Por vertical de usuario final, la manufactura representó el 30,21% de la cuota del mercado del ecosistema de IA física en 2025, mientras que se espera que la industria de logística y cadena de suministro avance a una CAGR del 18,27% hasta 2031.
- Por geografía, América del Norte representó el 35,47% de la cuota del mercado del ecosistema de IA física en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,76% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inferencia en el Borde de Baja Latencia para la Autonomía en Tiempo Real | +2.8% | Global, con concentración en América del Norte, Europa y los clústeres de manufactura avanzada de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra en el Trabajo Físico No Estructurado | +3.2% | Global, más aguda en América del Norte, Europa Occidental, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Automatización Flexible en Logística y Manufactura | +2.5% | América del Norte y Asia-Pacífico como núcleo, con expansión hacia Europa | Mediano plazo (2-4 años) |
| Canalizaciones de Gemelos Digitales de Simulación a Realidad | +2.1% | Global, con las primeras ganancias comerciales en Japón, Alemania y Estados Unidos | Largo plazo (≥ 4 años) |
| Acumulación de Datos de Acción del Mundo Real Propietarios | +1.6% | América del Norte, con expansión temprana hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas de Autonomía Soberana y de Seguridad Crítica | +1.4% | Japón, Corea del Sur, Canadá, Reino Unido y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inferencia en el Borde de Baja Latencia para la Autonomía en Tiempo Real
El mercado del ecosistema de IA física requiere decisiones locales rápidas cuando los robots operan cerca de personas, equipos o materiales en movimiento. Una conexión remota a la nube puede introducir retrasos que no son adecuados para una línea automotriz, un pasillo hospitalario o una máquina móvil en un almacén concurrido. NVIDIA puso a disposición general su Jetson Thor con tecnología Blackwell en agosto de 2025, con hasta 2.070 teraflops de cómputo de IA en FP4 en un envolvente de potencia de 130 vatios y un precio de kit de desarrollo de 3.499 USD.[1] La empresa reportó un cómputo de IA 7,5 veces mayor y una eficiencia energética 3,5 veces superior a la de su predecesor. Estas especificaciones convierten la inferencia en el borde en una opción de diseño central para equipos que deben responder dentro de una ventana operativa ajustada. Los proveedores sin pilas de inferencia orientadas a robots podrían, por tanto, enfrentar una oportunidad más reducida para mantenerse relevantes en las implementaciones de IA física.
Escasez de Mano de Obra en el Trabajo Físico No Estructurado
Las restricciones laborales respaldan la demanda en el mercado del ecosistema de IA física porque muchos trabajos difíciles se realizan en entornos que la automatización convencional no maneja bien. Las brechas restantes incluyen la selección de paquetes no uniformes, la gestión de variaciones en líneas de productos mixtos y el trabajo en espacios húmedos, confinados o impredecibles. Estas tareas combinan urgencia comercial con el tipo de datos operativos necesarios para mejorar los modelos de IA física. La escasez no se limita a los roles de fábrica, ya que la logística, el apoyo sanitario, la construcción y las operaciones de campo también dependen de trabajadores para realizar tareas físicas variadas. Un sistema que pueda adaptarse a diseños u objetos cambiantes puede ser más útil que la automatización fija en estos entornos. Esta alineación entre las necesidades laborales insatisfechas y el progreso técnico aumenta el valor de las implementaciones prácticas que pueden operarse de forma segura a nivel de sitio.
Automatización Flexible en Logística y Manufactura
El mercado del ecosistema de IA física se beneficia cuando los fabricantes y los operadores logísticos reemplazan los diseños fijos con sistemas que pueden adaptarse a mezclas de productos cambiantes y objetivos de rendimiento. La Federación Internacional de Robótica informó que los robots de manejo de materiales representaron el 60% de los pedidos de robots industriales en América del Norte en el primer trimestre de 2026.[2] Este patrón refleja un movimiento hacia flotas móviles y con capacidad de IA en lugar de equipos que solo sirven a una ruta o tarea fija. Los sistemas flexibles también pueden producir una gama más amplia de ejemplos operativos que las celdas de una sola tarea. Esos ejemplos pueden fortalecer el entrenamiento de modelos y mejorar el valor de las implementaciones tempranas con el tiempo. Los operadores aún necesitan un trabajo de integración disciplinado, ya que la flexibilidad no elimina la necesidad de validación de seguridad, diseño de flujos de trabajo o preparación del personal.
Canalizaciones de Gemelos Digitales de Simulación a Realidad
La simulación es una parte importante del mercado del ecosistema de IA física porque el entrenamiento en máquinas reales puede ser lento y costoso. NVIDIA declaró que su modelo Cosmos 3 Edge puede proporcionar razonamiento de visión en dispositivo y generación de acciones robóticas a 15 Hz en Jetson Thor. La empresa también indicó que el marco abierto Cosmos puede adaptarse a una nueva encarnación robótica en 1 día. Los modelos digitales permiten a los desarrolladores probar muchas condiciones operativas antes de que un robot sea colocado en un entorno de producción. Sin embargo, la transferencia de la simulación a un entorno real sigue dependiendo de los sensores, la cinemática y las condiciones de trabajo de cada robot. Esto puede dar a los proveedores verticalmente integrados una ventaja al tiempo que limita la facilidad con la que el software se mueve entre diferentes plataformas de fabricantes de equipos originales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Integración y Largos Ciclos de Puesta en Marcha | -2.2% | Global, más agudo para las pymes en Europa y el sur y sureste de Asia | Corto plazo (≤ 2 años) |
| Complejidad de Certificación, Responsabilidad y Seguridad Funcional | -1.5% | América del Norte y la Unión Europea, con expansión hacia Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Escasez de Datos de Interacción Física de Larga Cola | -1.1% | Global | Largo plazo (≥ 4 años) |
| Restricciones de Energía, Temperatura y Batería en Encarnaciones Móviles | -0.9% | Global, más visible en implementaciones móviles y humanoides en todas las regiones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Integración y Largos Ciclos de Puesta en Marcha
El mercado del ecosistema de IA física enfrenta una restricción a corto plazo porque los costos de implementación se extienden más allá de la compra del robot. Los servicios de integración, la personalización de software, las verificaciones de seguridad, la capacitación de operadores y los cambios en los flujos de trabajo pueden añadir costos materiales al presupuesto inicial. Los proyectos de manufactura complejos pueden requerir de 12 a 18 meses adicionales a los plazos originales cuando los sistemas deben ajustarse a condiciones operativas no reflejadas en la simulación. Las pequeñas y medianas empresas están particularmente expuestas porque pueden carecer de la experiencia de integración y la capacidad financiera para absorber los excesos del proyecto. Los largos ciclos de puesta en marcha también retrasan la disponibilidad de los datos operativos que los proveedores necesitan para perfeccionar el comportamiento de los robots. Los modelos comerciales que simplifican la configuración, mejoran la cobertura del servicio o reducen la ingeniería específica del sitio pueden, por tanto, tener una ventaja significativa.
Complejidad de Certificación, Responsabilidad y Seguridad Funcional
Los requisitos de seguridad pueden retrasar la adopción en el mercado del ecosistema de IA física, particularmente cuando los sistemas operan en proximidad a empleados o realizan tareas reguladas. La norma ISO 10218:2025 actualizó el estándar de seguridad para robots industriales para cubrir la seguridad funcional, la operación colaborativa y la ciberseguridad. Las vías de aprobación existentes fueron desarrolladas para sistemas más deterministas, mientras que los modelos de IA adaptativos pueden cambiar su comportamiento a medida que se expanden los datos operativos. La norma ISO/IEC TR 5469:2024 aborda la seguridad funcional y los sistemas de IA, lo que apoya una base más coherente para evaluar estos riesgos. NVIDIA declaró que su Laboratorio de Inspección de Sistemas de IA Halos es un organismo de inspección ISO/IEC 17020 acreditado por ANAB para IA y seguridad funcional en vehículos autónomos y robótica. Los proyectos de salud y defensa pueden enfrentar ciclos de aprobación especialmente largos, incluso cuando la tecnología subyacente es madura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Pilas de Valor de Software Reconfiguran los Ingresos Dominados por el HardwareEl hardware representó el 71,08% de la cuota del mercado del ecosistema de IA física en 2025, dado que todo sistema incorporado requiere sensores, actuadores, manipuladores, procesadores y equipos de alimentación eléctrica. Los robots industriales y las plataformas móviles siguen siendo intensivos en capital, por lo que la lista de materiales de hardware representa una gran parte del gasto en proyectos. La fiabilidad, la carga útil, la precisión de movimiento, la duración operativa y la adecuación al entorno siguen siendo consideraciones lideradas por el hardware. Estos requisitos hacen que la selección de plataforma sea central en las decisiones de despliegue y sostienen las relaciones entre los fabricantes de equipos originales, los integradores y los usuarios finales. El mercado del ecosistema de IA física sigue anclado en equipos que pueden ser mantenidos, respaldados y adaptados a lo largo de su vida operativa.
Se proyecta que el software crezca a una CAGR del 16,32% hasta 2031, la tasa más alta entre los componentes. Los modelos de fundación mundiales, las herramientas de orquestación de flotas, los entornos de simulación y las plataformas de gemelo digital pueden venderse como capas de ingresos separadas en lugar de características integradas del robot. NVIDIA introdujo GR00T N1.7 en acceso comercial temprano en GTC 2026, lo que indica un movimiento hacia el software de modelos como una capa comercial diferenciada. Los servicios también siguen siendo importantes porque las flotas de múltiples fabricantes de equipos originales necesitan puesta en marcha, capacitación, optimización y soporte continuo. La norma ISO/IEC TR 5469:2024 crea una necesidad adicional de evaluación de seguridad funcional de IA y servicios especializados relacionados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Robot y Encarnación:
La Escala Industrial se Encuentra con el Desarrollo HumanoideLos robots industriales representaron el 44,59% del tamaño del mercado del ecosistema de IA física en 2025. Su liderazgo refleja el uso comprobado en la producción automotriz, electrónica y de metales, donde la fiabilidad y el movimiento repetible han sido demostrados a lo largo del tiempo. La Federación Internacional de Robótica registró 542.000 instalaciones de robots industriales a nivel mundial en 2024, más del doble del nivel de 10 años antes. Asia representó el 74% de las nuevas instalaciones, con China instalando 295.000 unidades, y el parque operativo global alcanzó 4.664.000 unidades. Esta base instalada proporciona a las plataformas industriales una base práctica para agregar capacidades de IA.[3]
Se espera que los robots de servicio personales y domésticos crezcan a una CAGR del 17,04% hasta 2031. Los entornos de consumo crean interacciones variadas con personas, objetos, distribuciones y condiciones cambiantes que pueden proporcionar datos amplios para el desarrollo de modelos. Los robots de servicio profesional también apoyan la cirugía, la inspección, la logística y las aplicaciones de campo, donde la IA puede ampliar la flexibilidad de las tareas. 1X Technologies inició la producción en su Fábrica NEO en Hayward, California, con una capacidad anual inicial de 10.000 unidades, destinadas a usuarios domésticos, a partir de 2026. FANUC informó que había enviado más de 1.000 robots para aplicaciones relacionadas con IA física tras el lanzamiento de su producto en diciembre de 2025.
Por Implementación:
Los Sistemas en Dispositivo Apoyan un Camino HíbridoEl despliegue en dispositivo representó el 45,17% de la cuota del mercado del ecosistema de IA física en 2025. El liderazgo refleja la necesidad de baja latencia, seguridad y residencia de datos en la manufactura, la defensa y el trabajo quirúrgico. La inferencia local permite a las máquinas responder sin un viaje de ida y vuelta constante a la nube y puede proteger datos operativos sensibles. Esta arquitectura es más relevante para acciones críticas para la seguridad y tareas que requieren tiempos de respuesta predecibles. El mercado del ecosistema de IA física está estrechamente vinculado a los procesadores de borde y las pilas de software locales que se adaptan a los límites de energía y temperatura de cada robot.
Se proyecta que el despliegue híbrido crezca a una CAGR del 15,41% hasta 2031. Combina la ejecución local para funciones urgentes con recursos en la nube para el análisis de telemetría, la supervisión de flotas, la mejora de modelos y la simulación de gemelo digital. Esto permite flujos de datos continuos sin asignar acciones críticas para la seguridad a la computación remota. Siemens y NVIDIA ampliaron su asociación en CES 2026 para desarrollar un sitio de manufactura adaptativa impulsado por IA en la Fábrica de Electrónica de Siemens en Erlangen, Alemania. La iniciativa integra la inferencia en el borde con la simulación de gemelo digital basada en la nube, mientras que el despliegue en la nube sigue siendo útil para las cargas de trabajo de entrenamiento y monitoreo.[4]
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Vertical de Usuario Final:
Escala de Manufactura y Demanda LogísticaLa manufactura representó el 30,21% del mercado del ecosistema de IA física en 2025. El sector cuenta con la base instalada más profunda de equipos robóticos y usos establecidos en ensamblaje, soldadura, pintura e inspección de calidad. El sector automotriz sigue siendo el mayor grupo de clientes de manufactura global para robots industriales, aunque la demanda de la industria en general está superando a la automotriz en varios mercados. La producción de electrónica y bienes de consumo proporciona una base más amplia para sistemas que gestionan mayor variación que los equipos programados anteriores. Esta variedad de aplicaciones ofrece a los proveedores de IA física varias rutas establecidas hacia las operaciones de fábrica.
Se proyecta que la industria de logística y cadena de suministro crezca a una CAGR del 18,27% hasta 2031, la tasa más rápida entre los verticales de usuarios finales. El volumen del comercio electrónico y la escasez de mano de obra en almacenes están aumentando la demanda de sistemas móviles flexibles y equipos de manejo. Los robots de manejo de materiales representaron el 60% de los pedidos de robots industriales en América del Norte en el primer trimestre de 2026. La atención médica, la defensa y la seguridad, la construcción, la minería y la energía también son áreas de uso importantes. Boston Dynamics y FieldAI se asociaron en marzo de 2026 para aplicar la plataforma Spot y los Modelos de Fundación de Campo a entornos dinámicos de construcción y minería.
Análisis Geográfico
Mercado del Ecosistema de IA Física en América del Norte
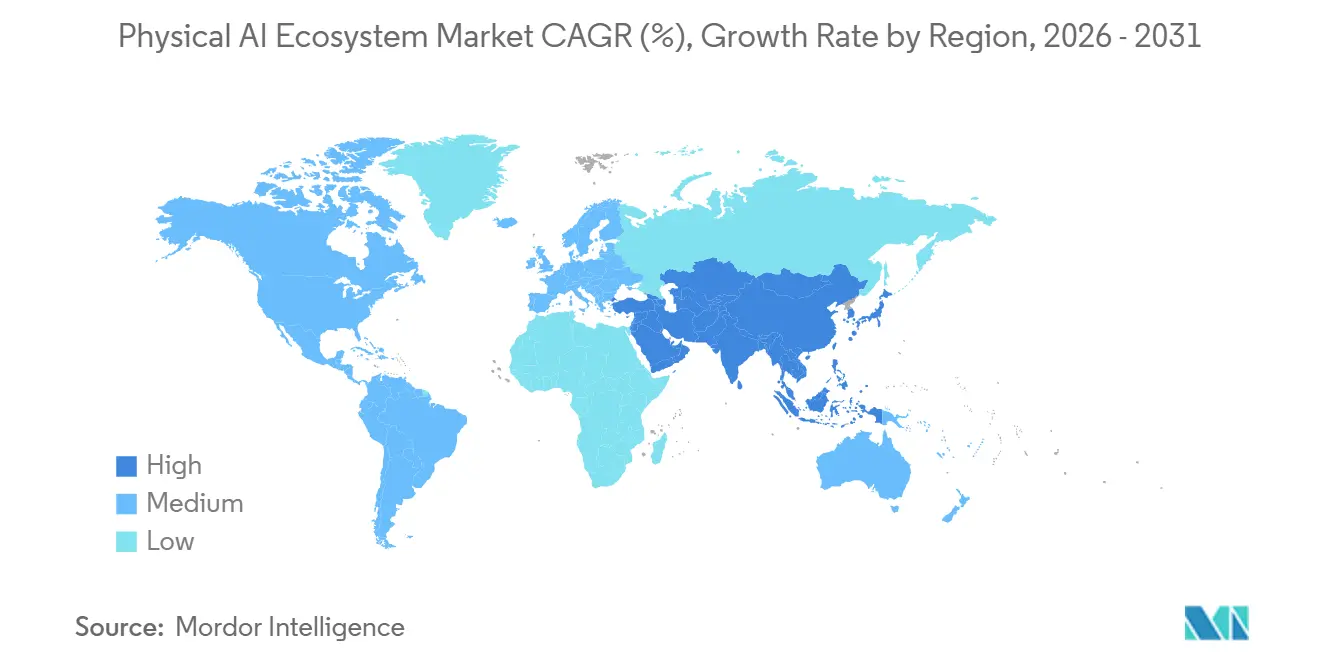
América del Norte representó el 35,47% de la cuota del mercado del ecosistema de IA física en 2025. La región combina empresas de robótica nativas de IA, una considerable capacidad de inversión corporativa y actividad de relocalización productiva que está incrementando la necesidad de equipos de producción flexibles. Las instalaciones de robots en Estados Unidos se recuperaron en 2025 tras 2 años de descensos, con la producción de alimentos, el almacenamiento y la logística impulsando dicha recuperación. América del Norte contaba con 204 robots por cada 10.000 empleados en el sector manufacturero en 2024. Esta cifra se situaba por debajo de los 267 de Europa Occidental y los 1.220 de Corea del Sur, lo que deja margen para una mayor densidad de automatización.
Mercado del Ecosistema de IA Física en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,76% hasta 2031, la tasa geográfica más rápida en el mercado del ecosistema de IA física. China es la base central de robots industriales de la región, con 295.000 instalaciones en 2024 y fabricantes nacionales que ostentan el 57% de su mercado doméstico de robots.[5] Japón y Corea del Sur están ampliando esta fortaleza a través de programas nacionales de IA física, y Corea del Sur designó la IA física como una misión clave del programa K-Moonshot en febrero de 2026. Corea del Sur desplegó una Plataforma Integrada de IA Física doméstica en KAIST para los sectores de automoción, fabricación de precisión y construcción naval. India complementa a China en el panorama regional de robots industriales, registrando 9.100 instalaciones en 2024 y atrayendo inversión en automatización manufacturera vinculada a programas de incentivos a la producción.
Mercado del Ecosistema de IA Física en EMEA y América del Sur
Europa ocupó la segunda posición regional más importante en 2025, respaldada por una amplia base instalada, proveedores de automatización consolidados y una densidad de robots en Europa Occidental de 267 por cada 10.000 empleados en el sector manufacturero. Alemania representó el 32% de las instalaciones anuales de robots en Europa en 2024, aunque las instalaciones regionales disminuyeron un 8% ese año en un contexto de debilitamiento de las condiciones del sector automotriz. El Reglamento de Maquinaria y la Ley de Resiliencia Cibernética de la Unión Europea están configurando los requisitos de adquisición para robots conectados. Oriente Medio está avanzando en robótica en los sectores de construcción, energía y logística, mientras que África y América del Sur siguen siendo regiones en etapa inicial centradas en la minería y la agricultura.

Panorama Competitivo
El mercado del ecosistema de IA física se mantuvo moderadamente fragmentado, con dos grandes grupos de competidores. Los fabricantes de equipos originales de automatización industrial establecidos están añadiendo capas de IA a las plataformas de hardware respaldadas por relaciones con clientes de larga data. Las empresas nativas de IA están desarrollando ofertas que combinan modelos, herramientas de simulación y hardware robótico. El hardware sigue siendo relativamente concentrado entre un grupo limitado de proveedores globales, mientras que el desarrollo de software y modelos está más fragmentado. Las redes de servicio, los datos operativos, la calidad de los modelos y la capacidad de seguridad funcional son fuentes importantes de ventaja.
Skild AI amplió las colaboraciones con ABB Robotics, Universal Robots y NVIDIA en marzo de 2026 para implementar su cerebro omni-corporal en las líneas de ensamblaje Blackwell de Foxconn. Esto muestra cómo las empresas de software de IA pueden trabajar con proveedores de hardware establecidos en lugar de buscar reemplazarlos. La orquestación de múltiples robots en diferentes flotas de fabricantes de equipos originales sigue siendo una oportunidad importante porque no se ha resuelto a escala. La salud y la construcción también necesitan modelos específicos del sector que puedan manejar condiciones especializadas. Las plataformas de IA física certificadas siguen siendo limitadas, especialmente para aplicaciones regidas por ISO 10218:2025 e ISO/IEC TR 5469:2024.
Google DeepMind introdujo Gemini Robotics 2 en julio de 2026, con control humanoide de cuerpo completo, destreza avanzada y colaboración de múltiples robots en múltiples encarnaciones. La empresa puso el modelo de razonamiento a disposición en Google AI Studio y en vista previa privada en Gemini Enterprise Agent Platform. El mercado del ecosistema de IA física puede recompensar a las empresas que protegen las capacidades de los modelos a través de la propiedad intelectual y el acceso exclusivo a datos. Las empresas que conectan datos de entrenamiento, simulación, equipos reales y servicio de campo pueden estar mejor posicionadas para construir relaciones duraderas con los clientes.
Líderes de la Industria del Ecosistema de IA Física
-
NVIDIA Corporation
-
ABB Ltd
-
KUKA AG
-
Boston Dynamics, Inc.
-
Tesla, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado del Ecosistema de IA Física Empresas cubiertas en este informe
- NVIDIA Corporation
- ABB Ltd
- KUKA AG
- Boston Dynamics, Inc.
- Tesla, Inc.
- FANUC Corporation
- YASKAWA Electric Corporation
- Agility Robotics, Inc.
- Figure AI, Inc.
- NEURA Robotics GmbH
- Universal Robots A/S
- Teradyne, Inc.
- OMRON Corporation
- Siemens AG
- Hyundai Motor Company
- SoftBank Robotics Group Corp.
- Physical Intelligence, Inc.
- Covariant, Inc.
- Dexterity, Inc.
- Apptronik, Inc.
- 1X Technologies AS
- Sanctuary Cognitive Systems Corporation
- Skild AI, Inc.
- Google DeepMind

Desarrollos recientes de la industria en Mercado del Ecosistema de IA Física
- Julio de 2026: Komatsu y AIM Intelligent Machines establecieron una asociación estratégica para ofrecer soluciones de construcción autónoma utilizando bulldozers y excavadoras hidráulicas en Japón y Estados Unidos, entrando en la fase de despliegue comercial para sitios que ya operan en el mercado estadounidense.
- Julio de 2026: Mitsubishi Motors y Highlanders firmaron un memorando de entendimiento para desarrollar y producir en masa robots humanoides para las instalaciones de manufactura de Mitsubishi Motors en la Planta de Kioto, con producción prevista para comenzar a principios de 2027.
- Julio de 2026: Google DeepMind presentó Gemini Robotics 2, que permite el control humanoide de cuerpo completo, destreza avanzada y colaboración entre múltiples robots en múltiples encarnaciones, con el modelo de razonamiento disponible en Google AI Studio y en vista previa privada en la Plataforma de Agente Empresarial de Gemini.
- Mayo de 2026: FANUC anunció una colaboración estratégica con Google, incorporando Gemini Enterprise en el Sistema de Robot de IA Física de FANUC, lo que permite la operación autónoma de robots impulsada por lenguaje natural. FANUC informó haber enviado más de 1.000 robots para aplicaciones de IA física desde su lanzamiento en diciembre de 2025.
- Abril de 2026: Siemens y Humanoid probaron con éxito el robot humanoide con ruedas HMND 01 Alpha en la fábrica de electrónica de Siemens en Erlangen, realizando tareas logísticas autónomas utilizando NVIDIA Jetson Thor para computación en el borde e Isaac Sim para entrenamiento basado en simulación, un hito de producción en vivo para la asociación del Sistema Operativo de IA Industrial de Siemens-NVIDIA.


Alcance del Informe Global del Mercado del Ecosistema de IA Física
El Mercado del Ecosistema de IA Física comprende la red de tecnologías, hardware, software, modelos de IA, sensores, plataformas de computación en el borde, sistemas robóticos y servicios de apoyo que permiten a la inteligencia artificial funcionar en entornos físicos. Este mercado apoya aplicaciones como robots autónomos, fábricas inteligentes, vehículos inteligentes, gemelos digitales y colaboración humano-máquina, permitiendo a los sistemas de IA percibir, analizar y actuar en entornos del mundo real.
El Informe del Mercado del Ecosistema de IA Física está Segmentado por Componente (Hardware, Software y Servicios), Tipo de Robot y Encarnación (Robots Industriales, Robots de Servicio Profesional, Robots de Servicio Personal y del Hogar, y Otros Tipos y Encarnaciones de Robots), Implementación (En Dispositivo, Basado en la Nube e Híbrido), Vertical de Usuario Final (Logística y Cadena de Suministro, Manufactura, Salud, Automotriz y Movilidad, Defensa y Seguridad, Construcción, Minería y Energía, y Otros Verticales de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Robots Industriales |
| Robots de Servicio Profesional |
| Robots de Servicio Personal y del Hogar |
| Otros Tipos y Encarnaciones de Robots |
| En Dispositivo |
| Basado en la Nube |
| Híbrido |
| Logística y Cadena de Suministro |
| Manufactura |
| Salud |
| Automotriz y Movilidad |
| Defensa y Seguridad |
| Construcción, Minería y Energía |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Robot y Encarnación | Robots Industriales | |
| Robots de Servicio Profesional | ||
| Robots de Servicio Personal y del Hogar | ||
| Otros Tipos y Encarnaciones de Robots | ||
| Por Implementación | En Dispositivo | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Vertical de Usuario Final | Logística y Cadena de Suministro | |
| Manufactura | ||
| Salud | ||
| Automotriz y Movilidad | ||
| Defensa y Seguridad | ||
| Construcción, Minería y Energía | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado del ecosistema de IA física?
Se proyecta que el tamaño del mercado del ecosistema de IA física se expanda de 22,58 mil millones de USD en 2025 a 26,06 mil millones de USD en 2026, y a 51,47 mil millones de USD para 2031, registrando una CAGR del 14,58% de 2026 a 2031.
¿Qué está impulsando la adopción de sistemas de IA física?
La inferencia en el borde, la escasez de mano de obra en tareas físicas variadas, las necesidades de automatización flexible y las herramientas de simulación respaldan la adopción.
¿Qué componente lidera el gasto en IA física?
El hardware lideró con una participación del 71,08% en 2025 porque los sistemas requieren sensores, actuadores, procesadores, manipuladores y equipos de alimentación.
¿Qué tipo de robot está creciendo más rápido?
Se espera que los robots de servicio personal y del hogar se expandan a una CAGR del 17,04% hasta 2031.
¿Qué área de usuario final se está expandiendo más rápido?
Se proyecta que la logística y la cadena de suministro crezcan a una CAGR del 18,27% hasta 2031 a medida que los operadores añaden automatización flexible.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,76% hasta 2031, respaldada por China, Japón, Corea del Sur e India.


 Sus datos están seguros y nunca se venden ni se comparten.
