
Tamaño y Participación del Mercado de IA Física para Manejo en Almacenes
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.99 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 26.51 % |
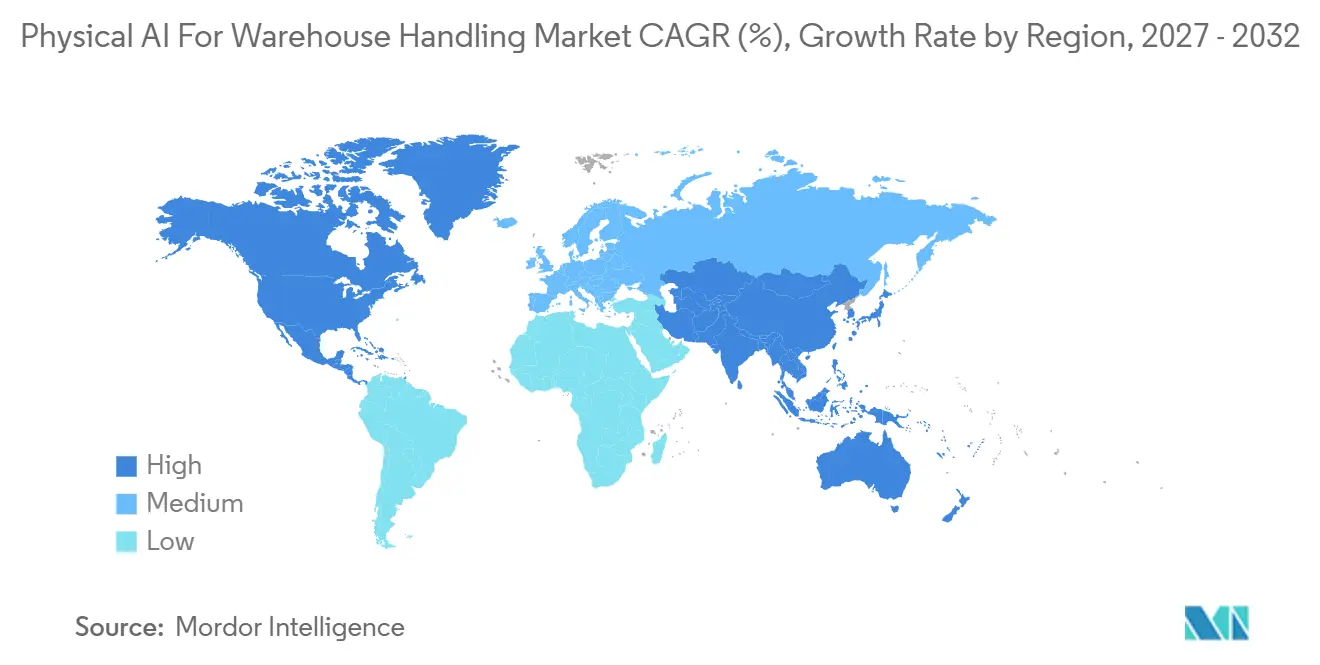
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
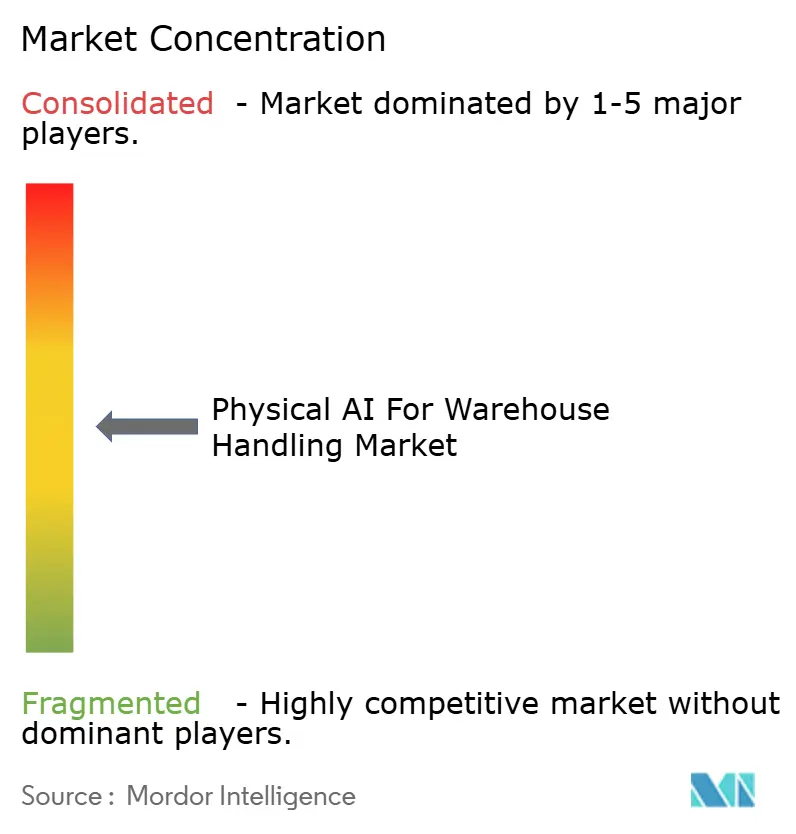
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IA Física para Manejo en Almacenes por Mordor Intelligence
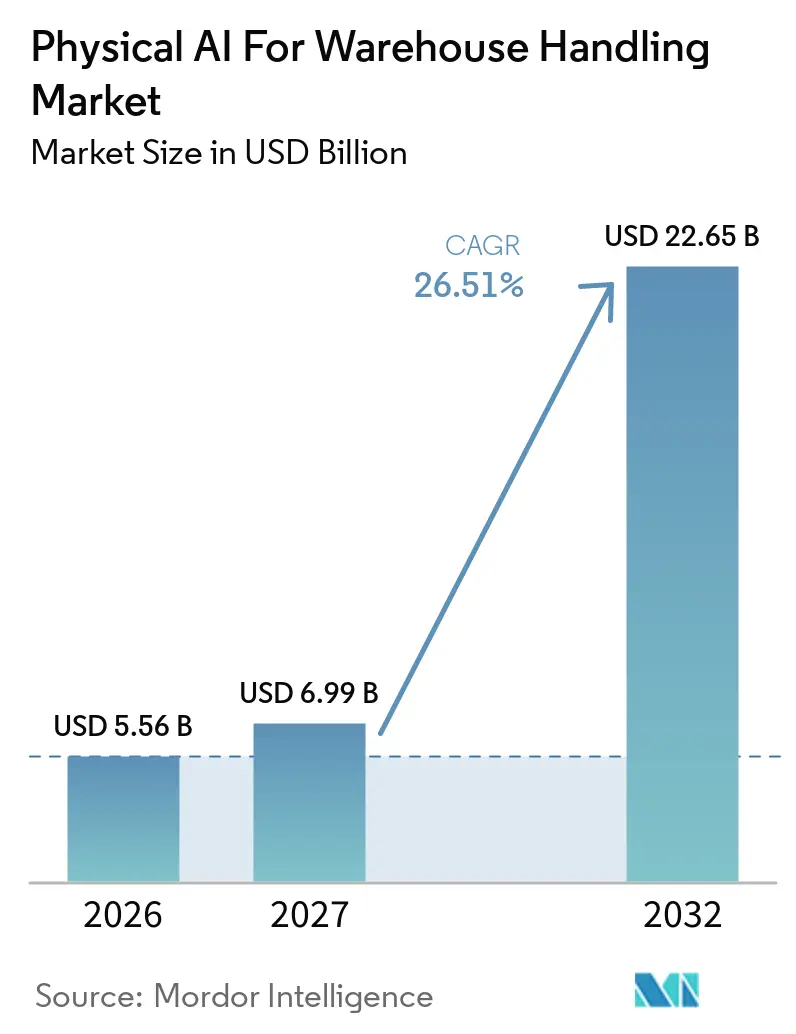
Se proyecta que el tamaño del mercado de IA física para manejo en almacenes se expanda de 5,56 mil millones de USD en 2026 a 22,65 mil millones de USD en 2032, registrando una CAGR del 26,51% entre 2027 y 2032. El mercado está evolucionando más allá de las instalaciones aisladas de vehículos de guiado automático hacia sistemas conectados que pueden percibir condiciones, seleccionar acciones y coordinar el trabajo con menos dirección manual. Los operadores de almacenes enfrentan mayores costos laborales, condiciones de contratación difíciles y un mayor número de unidades de mantenimiento de existencias, lo que incrementa el valor de los sistemas de manejo flexibles. El mercado de IA física para manejo en almacenes también se beneficia de las inversiones en simulación, orquestación de flotas y visión artificial que hacen que el despliegue sea más práctico en distintos diseños de almacenes. Los modelos de suscripción están ampliando el acceso para los operadores que no pueden asumir grandes compromisos de capital inicial, mientras que los proveedores industriales establecidos están añadiendo capacidades de IA a sus líneas de hardware existentes. El costo de integración, el tiempo de inactividad de las instalaciones y la validación de seguridad siguen siendo restricciones materiales, especialmente donde los nuevos sistemas deben operar dentro de sitios activos.
Conclusiones Clave del Informe
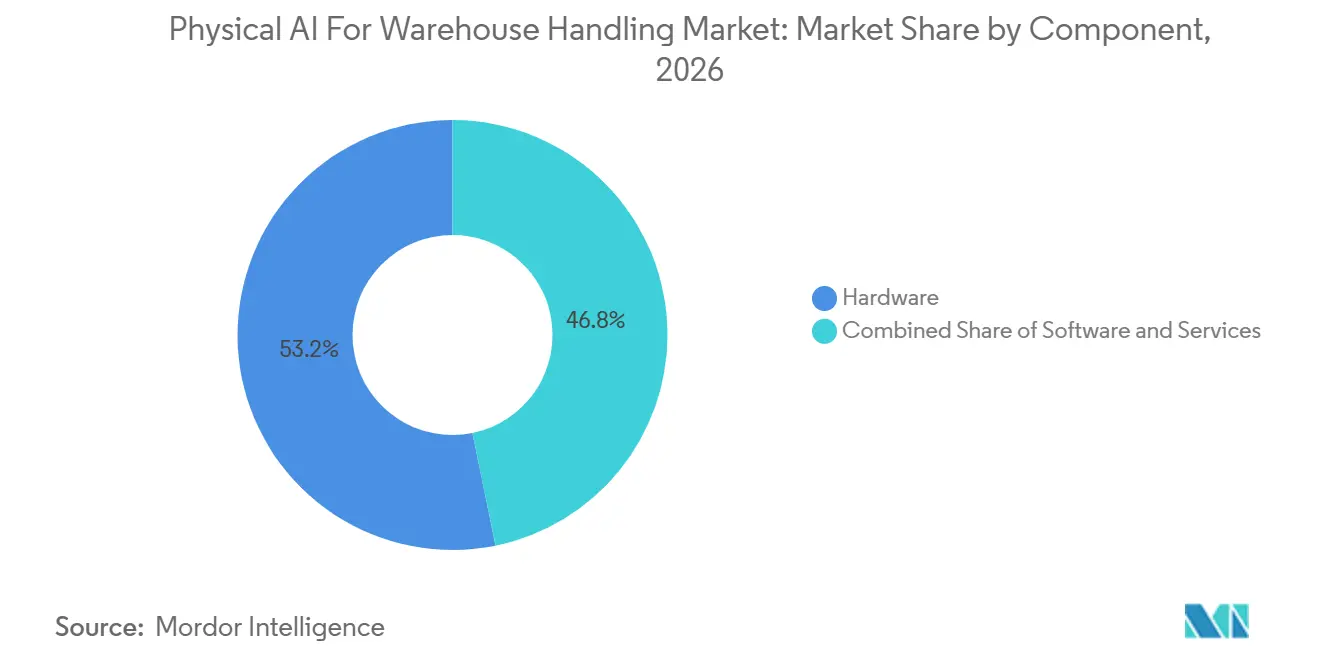
- Por componente, el hardware representó el 53,21% del total de 2026, mientras que se espera que el software se expanda a una CAGR del 27,65% hasta 2032 en el mercado de IA física para manejo en almacenes.
- Por robot y sistema de manejo, los robots móviles autónomos tuvieron una participación del 29,87% en 2026, mientras que se proyecta que los brazos robóticos de selección y selección de piezas se expandan a una CAGR del 28,11% hasta 2032.
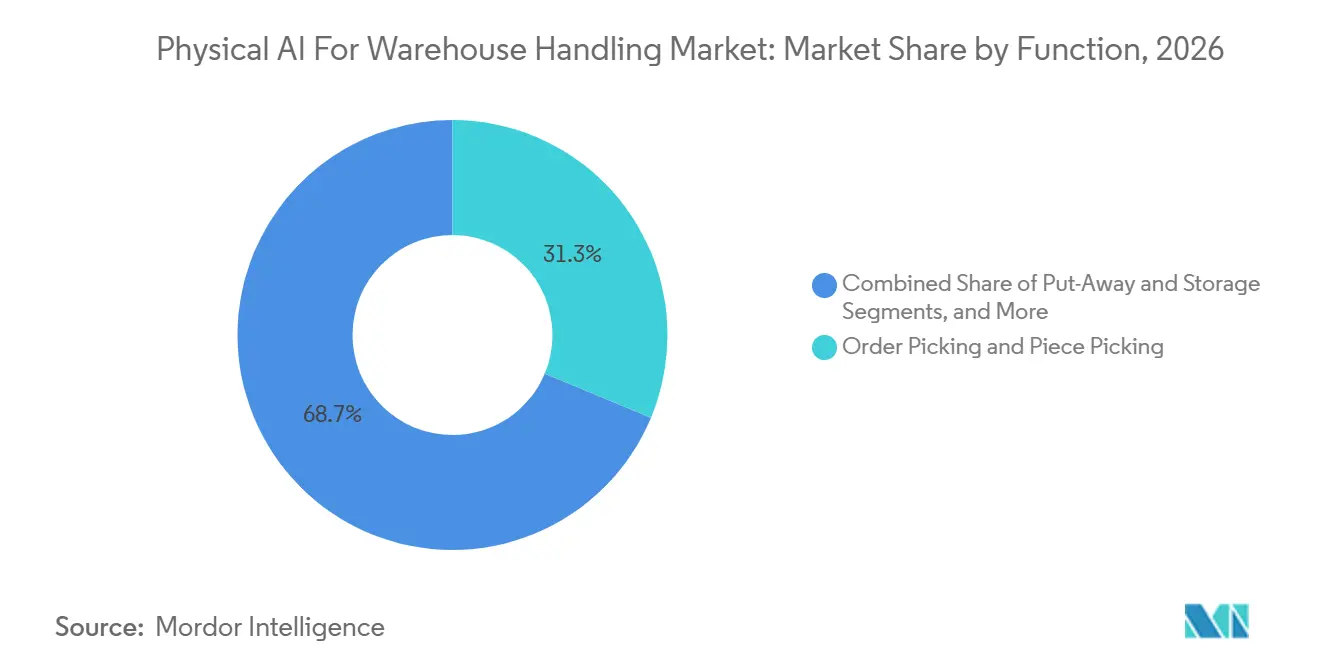
- Por función, la selección de pedidos y la selección de piezas representaron el 31,28% de la participación en 2026, mientras que se prevé que el almacenamiento y la ubicación se expandan a una CAGR del 27,86% hasta 2032 en el mercado de IA física para manejo en almacenes.
- Por usuario final, el comercio minorista y electrónico tuvo una participación del 25,65% en 2026 y se espera que se expanda a una CAGR del 28,34% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 27,86% en 2026, mientras que se proyecta que América del Norte se expanda a una CAGR del 28,48% hasta 2032 en el mercado de IA física para manejo en almacenes.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de IA Física para Manejo en Almacenes
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Proliferación de SKU en Comercio Electrónico y Ventanas de Entrega Comprimidas | +5.8% | Global, concentrado en América del Norte, China y Europa Occidental | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra en Almacenes e Inflación Salarial | +5.2% | América del Norte, Europa Occidental, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Avances en Visión Multimodal y Agarre | +4.1% | Global, con adopción temprana en América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Robótica como Servicio que Amplía el Acceso para Operadores Medianos | +3.4% | América del Norte, Europa Occidental y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Simulación de Seguridad de Larga Cola y Puesta en Marcha Virtual | +2.7% | Global, con atención regulatoria en la Unión Europea, Japón y América del Norte | Mediano plazo (2-4 años) |
| Orquestación de Flotas Interoperable en Flotas de Robots Mixtos | +2.2% | América del Norte, la Unión Europea, China, Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de SKU en Comercio Electrónico y Ventanas de Entrega Comprimidas
Los grandes minoristas en línea gestionan extensos catálogos de productos, lo que ilustra la complejidad del surtido que enfrentan las operaciones de cumplimiento y la dificultad de mantener procesos manuales consistentes en una amplia gama de productos. La automatización fija y los robots basados en reglas pueden requerir reprogramación cuando cambia la combinación de productos, lo que los hace menos adecuados para inventarios que cambian rápidamente, ciclos de vida cortos de productos y cambios frecuentes en los patrones de pedidos. Los picos estacionales pueden elevar el rendimiento requerido hasta un 500% por encima de lo normal, creando condiciones que los grupos de trabajo estáticos y los equipos fijos no pueden absorber fácilmente sin horas extra, trabajo temporal o un rendimiento de servicio reducido. El mercado de IA física para manejo en almacenes se beneficia, por tanto, cuando los operadores necesitan sistemas que puedan aprender de nuevos datos de selección y responder a la demanda cambiante sin un diseño de flujo de trabajo separado para cada artículo. Amazon anunció el Proyecto Mercury en septiembre de 2026, con planes para más de 1.000 centros de cumplimiento en el mismo día para 2031 y un presupuesto de capital de 2 años en los Estados Unidos de 6,8 mil millones de USD, lo que demuestra la escala de sus compromisos de entrega y el potencial para acelerar la inversión en automatización en las redes de cumplimiento. Los robots guiados por IA pueden mejorar su rendimiento de manejo a medida que se registran más eventos de selección, lo que hace que los datos de despliegue confiables, el manejo de excepciones dependable y una visión clara de la variación de artículos sean activos importantes para los proveedores.
Escasez de Mano de Obra en Almacenes e Inflación Salarial
La mano de obra en almacenes representa entre el 50% y el 70% de los costos operativos, mientras que la rotación puede alcanzar el 150% anual en algunas instalaciones, lo que genera demandas recurrentes de reclutamiento, capacitación y supervisión. La combinación de necesidades de contratación persistentes, exposición a horas extra, requisitos de seguridad y tiempo de capacitación alienta a los operadores a evaluar la automatización como una decisión operativa recurrente en lugar de un proyecto de capital ocasional. Las ganancias promedio por hora en transporte y almacenamiento alcanzaron los 32,78 USD en septiembre de 2026, mientras que el empleo en almacenamiento y depósito disminuyó en 21.600 puestos durante el mismo período.[1] Las flotas de robots móviles autónomos ofrecidas mediante suscripción mensual pueden reducir la barrera financiera para la adopción cuando los operadores necesitan una ruta gradual hacia la automatización y no pueden retrasar las mejoras hasta que se apruebe un programa de capital importante. El mercado de IA física para manejo en almacenes es particularmente relevante en los corredores logísticos no metropolitanos, donde la disponibilidad de mano de obra puede ser más limitada que en los centros principales y los trabajadores de reemplazo pueden ser difíciles de retener. Los beneficios esperados van más allá del ahorro directo en mano de obra, ya que flujos de trabajo más estables también pueden reducir las interrupciones causadas por la rotación, las horas extra, la dotación de personal desigual y la necesidad de mover a trabajadores experimentados entre tareas urgentes.
Avances en Visión Multimodal y Agarre
Los modelos de visión-lenguaje-acción están pasando de entornos de investigación a tareas prácticas en almacenes, mejorando la capacidad de los brazos robóticos para identificar, evaluar y seleccionar artículos desconocidos. Estos sistemas combinan la entrada visual con instrucciones de tareas, lo que permite a los robots responder a variaciones sin una secuencia de entrenamiento separada para cada producto, orientación de embalaje o presentación de almacenamiento. La investigación sobre la fusión entre modalidades para el agarre orientado a tareas subraya su relevancia para almacenes con paquetes diversos, surtidos cambiantes y tareas que exigen un manejo consistente.[2] El mercado de IA física para manejo en almacenes se beneficia de estos avances porque el manejo confiable de artículos no uniformes ha seguido siendo un paso difícil en la automatización más amplia de almacenes, especialmente donde los productos llegan en contenedores mixtos. Las herramientas de simulación también pueden crear escenas de almacén, probar la lógica de tareas y apoyar el entrenamiento antes de que los robots se desplieguen en un piso operativo, donde los errores pueden interrumpir el trabajo normal. NVIDIA lanzó Cosmos 3 en mayo de 2026 como un modelo omnimodal diseñado para la simulación de IA física y acciones ejecutables de robots, apoyando el vínculo entre entornos sintéticos, entrenamiento de modelos y desarrollo real de robots.
Robótica como Servicio que Amplía el Acceso para Operadores Medianos
La robótica como servicio convierte una compra de automatización en un gasto operativo recurrente, lo que puede facilitar la aprobación de proyectos dentro de un presupuesto de almacén existente y reducir la preocupación por un pago inicial elevado. Un estudio de 2025 realizado por MHI, Peerless Research Group y The Robotics Group encontró que el 48% de las organizaciones participantes utilizaban robots en sus instalaciones, en comparación con el 23% de 3 años antes. El mismo estudio encontró que el 64% utilizaba un sistema de robótica como servicio o software como servicio, lo que refleja una mayor aceptación de los modelos comerciales recurrentes y una mayor familiaridad con el pago de tecnología a través de presupuestos operativos.[3] La IA física para la industria de manejo en almacenes puede llegar a más operadores medianos cuando los planes de suscripción reducen la necesidad de un único compromiso de capital elevado y permiten vincular el pago a una necesidad operativa definida. Los precios por hora y por selección también alientan a los proveedores a demostrar un rendimiento confiable, ya que un desempeño deficiente afecta directamente la economía del cliente, la calidad del servicio y el valor del contrato. Este enfoque puede favorecer a los proveedores que combinan hardware confiable, servicios de soporte, medidas de rendimiento transparentes y software que puede actualizarse en toda una flota desplegada.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alto Costo de Integración en Instalaciones Existentes y Riesgo de Tiempo de Inactividad | -2.9% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Certificación de Seguridad y Responsabilidad Ciberfísica | -1.8% | Unión Europea, América del Norte y Japón | Mediano plazo (2-4 años) |
| Fallos de Percepción en Embalajes Transparentes y SKU Deformables | -1.2% | Global, concentrado en operaciones farmacéuticas, de bienes de consumo de alta rotación y de cuidado personal | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Carga de Baterías y Reducción Térmica | -0.7% | Global, con alta exposición en operaciones de alto rendimiento y múltiples turnos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Integración en Instalaciones Existentes y Riesgo de Tiempo de Inactividad
Los sitios existentes a menudo requieren que los nuevos sistemas se adapten a operaciones activas, software heredado, estanterías existentes, restricciones del edificio y compromisos de servicio al cliente que no pueden suspenderse. Un sistema de almacenamiento cúbico o un sistema automatizado de almacenamiento y recuperación puede requerir entre 3 y 12 meses de trabajo, junto con cambios en los pisos, la supresión de incendios y la infraestructura eléctrica.[4] El mercado de IA física para manejo en almacenes enfrenta una ruta de adopción más lenta, ya que los clientes no pueden arriesgarse a una interrupción del servicio durante la instalación, especialmente cuando una instalación gestiona pedidos urgentes o atiende a múltiples clientes. El trabajo de software y middleware puede añadir entre un 20% y un 35% al costo total del proyecto, porque las integraciones con sistemas de gestión de almacenes y planificación de recursos empresariales requieren pruebas, conciliación de datos y manejo detallado de excepciones. El hardware de seguridad y las evaluaciones de riesgos pueden añadir costos adicionales para cada celda robótica, especialmente cuando el alcance del proyecto cambia después de la instalación o el diseño operativo debe ajustarse. Estas condiciones pueden aplazar el despliegue en instalaciones medianas incluso donde la economía de la automatización parece atractiva a largo plazo y la dirección reconoce la presión creada por la escasez de mano de obra.
Certificación de Seguridad y Responsabilidad Ciberfísica
Los requisitos de seguridad influyen en el diseño del sistema, los procedimientos operativos, la capacitación del personal y el ritmo al que se introducen nuevos robots en los sitios de los clientes. ISO 10218 y ANSI/A3 R15.06-2025 rigen la seguridad de los robots industriales, mientras que ANSI/A3 R15.08 se aplica a los despliegues de robots móviles autónomos. La Comisión Electrotécnica Internacional publicó IEC PAS 63277:2026 el 29 de junio de 2026, estableciendo protocolos de seguridad e interoperabilidad para robots móviles autónomos y paletizadores robóticos. Los cambios en una celda robótica certificada pueden requerir una nueva validación de seguridad, lo que añade costo y tiempo para los operadores que ajustan frecuentemente los diseños, introducen nuevas tareas o cambian las reglas de acceso para los trabajadores. El mercado de IA física para manejo en almacenes también enfrenta preguntas sin resolver sobre la responsabilidad cuando el software, el hardware, los integradores y el personal del almacén afectan el comportamiento del sistema durante las operaciones rutinarias o ante un evento inesperado. Los proveedores más pequeños pueden encontrar la carga de cumplimiento más difícil de gestionar, lo que puede fortalecer la posición de los proveedores bien capitalizados con programas de seguridad establecidos, capacidad de prueba y soporte en campo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Extiende el Valor del Hardware Instalado
El hardware representó el 53,21% de la participación del mercado de IA física para manejo en almacenes en 2026, lo que refleja los costos de los robots móviles autónomos, los brazos robóticos, los sensores, las estanterías, los controles y otros equipos instalados. Esta gran participación es consistente con un ciclo de despliegue en el que muchos clientes están construyendo sus primeros programas de automatización amplios en lugar de realizar solo cambios incrementales en los procesos. El hardware debe operar de forma segura alrededor de personas, mercancías, estanterías y vehículos, por lo que las decisiones de adquisición incluyen confiabilidad, carga útil, condiciones del piso, rendimiento de la batería y disponibilidad de soporte local. Su función también incluye los sistemas de detección, computación y energía que conectan el equipo físico con el software del almacén y las reglas operativas. La combinación de componentes muestra que la automatización sigue siendo intensiva en capital incluso cuando el beneficio previsto proviene de una mejor toma de decisiones y una mejor coordinación de tareas, y para los compradores, esto significa que la selección de equipos no puede separarse del modelo operativo, el diseño del sitio, los volúmenes esperados, el enfoque de mantenimiento y la capacidad interna requerida para gestionar una instalación más automatizada.
Se espera que el software se expanda a una CAGR del 27,65% de 2027 a 2032, convirtiéndolo en el componente de más rápido crecimiento en el mercado de IA física para manejo en almacenes. La orquestación de flotas, las aplicaciones de ejecución de almacenes, los sistemas de percepción, los gemelos digitales y las herramientas de datos pueden licenciarse en una base instalada en expansión a medida que los operadores añaden sitios y equipos. La capa de software es valiosa porque puede priorizar el trabajo, dirigir robots, conciliar eventos de inventario y presentar a los gerentes una visión compartida de las operaciones. También admite modelos de ingresos recurrentes y permite a los proveedores atender múltiples plataformas de hardware cuando las interfaces están disponibles. Los servicios siguen siendo importantes porque la integración, el mantenimiento, la capacitación, la gestión del cambio y los despliegues gestionados determinan si los clientes pueden obtener el resultado esperado del equipo, mientras que el valor del software está vinculado a la calidad de la implementación, la claridad de las reglas operativas y la capacidad de los equipos del almacén para actuar sobre la información que proporcionan los sistemas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Robot y Sistema de Manejo: Los Brazos de Selección Abordan Tareas Más Variables
Los robots móviles autónomos tuvieron el 29,87% de la participación del mercado de IA física para manejo en almacenes en 2026, respaldados por su capacidad para trabajar en muchas instalaciones existentes sin una infraestructura fija extensa. Los operadores pueden añadir unidades a medida que aumentan los volúmenes, alineándose con los planes de despliegue por fases y permitiendo que un sitio comience con un caso de uso limitado antes de ampliar el alcance. Estos robots se utilizan ampliamente para el reabastecimiento, el transporte interno, el movimiento de mercancías entre áreas de trabajo y el movimiento de carros o contenedores. Su valor es mayor donde la distancia de desplazamiento, el movimiento repetible, la disponibilidad de mano de obra y los frecuentes traspasos de tareas crean una necesidad clara de automatización. También proporcionan una base práctica para el software de gestión de flotas que coordina la asignación de tareas, el flujo de tráfico, la carga y el manejo de excepciones en todo un almacén, ayudando a los gerentes de operaciones a equilibrar el trabajo entre zonas, identificar la congestión y mantener el equipo móvil alineado con el ritmo cambiante de recepción, selección, reabastecimiento y despacho.
Se proyecta que los brazos robóticos de selección y selección de piezas se expandan a una CAGR del 28,11% de 2027 a 2032, impulsados por sistemas que pueden reconocer una gama más amplia de artículos y mantener agarres estables. El mercado de IA física para manejo en almacenes se beneficia a medida que los brazos van más allá de los artículos uniformes hacia bienes con superficies, formas, embalajes y presentaciones no estándar. Los vehículos de guiado automático continúan desempeñando un papel en el movimiento de alta carga útil a lo largo de rutas predecibles, mientras que los sistemas automatizados de almacenamiento y recuperación siguen siendo importantes para el almacenamiento de alta densidad en entornos de temperatura controlada y farmacéuticos. Las plataformas humanoides son una parte emergente del mercado de IA física para manejo en almacenes, con ingresos actuales limitados pero una actividad de desarrollo sustancial para tareas que requieren movilidad y manipulación en espacios diseñados para humanos. Agility Robotics informó que Digit 4 completó más de 65.000 horas operativas antes de que se introdujera Digit 5 en septiembre de 2026, y el atractivo de los sistemas humanoides radica en su potencial para trabajar en espacios diseñados para personas, aunque su valor más amplio dependerá de un rendimiento confiable, una operación segura y un encaje claro con los flujos de trabajo del almacén.
Por Función: El Almacenamiento y la Selección Coordinados Apoyan la Automatización de Ciclo Completo
La selección de pedidos y la selección de piezas representaron el 31,28% del tamaño del mercado de IA física para manejo en almacenes en 2026. La selección representa una gran parte de las horas de trabajo en el almacén y suele ser el primer proceso en el que los operadores prueban si la automatización puede cumplir con los requisitos de producción y precisión. La tarea afecta directamente la velocidad de los pedidos, la precisión de los pedidos, la programación de la mano de obra y la capacidad de cumplir con los compromisos de entrega a los clientes durante los períodos de comercio normal y de pico. También genera un gran volumen de datos operativos que pueden ayudar a los sistemas a perfeccionar la planificación de la selección, la asignación de inventario y el comportamiento de manejo a lo largo del tiempo. La posición líder de esta función refleja el valor inmediato de reducir los desplazamientos repetitivos, la selección manual de artículos y la congestión entre las áreas de almacenamiento y embalaje, y también muestra por qué los líderes de almacenes a menudo comienzan con un caso de uso de selección discreto antes de conectarlo con el movimiento de inventario aguas arriba y los procesos de embalaje, consolidación y envío aguas abajo.
Se prevé que el almacenamiento y la ubicación se expandan a una CAGR del 27,86% de 2027 a 2032, respaldados por sistemas automatizados de almacenamiento y recuperación y aplicaciones de asignación de ubicaciones basadas en IA. Estas herramientas pueden reposicionar el inventario utilizando señales de demanda, características de los artículos y reglas de almacenamiento, ayudando a reducir la distancia de desplazamiento sin ampliar la huella de la instalación. La recepción y descarga de entrada siguen siendo más difíciles de automatizar porque los palés mixtos y las cargas de camiones sin restricciones crean una variación física significativa, aunque los sistemas de despaletización guiados por IA están entrando en producción en determinadas ubicaciones de alto volumen. El reabastecimiento y el transporte interno se están convirtiendo en usos más establecidos para los robots móviles autónomos a medida que los costos de las flotas disminuyen y los equipos operativos adquieren experiencia en la gestión de flujos de trabajo robóticos. El mercado de IA física para manejo en almacenes está avanzando hacia arquitecturas conectadas en las que la recepción, el almacenamiento, la selección, el reabastecimiento y el embalaje se coordinan en lugar de automatizarse como tareas separadas, y el objetivo práctico es un almacén donde cada proceso pueda reaccionar al ritmo y al estado de los demás, en lugar de una colección de sistemas aislados que requieren coordinación manual entre pasos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: El Comercio Minorista y Electrónico Combina Escala con Presión de Tiempo
El comercio minorista y electrónico tuvo el 25,65% del tamaño del mercado de IA física para manejo en almacenes en 2026. El segmento combina altos volúmenes de pedidos, amplios surtidos, cambios estacionales en la demanda y requisitos de entrega, dejando poco tiempo para el manejo manual de excepciones. Los minoristas necesitan sistemas que puedan apoyar promociones frecuentes, embalajes variados, procesamiento de devoluciones y cumplimiento de pedidos tanto desde instalaciones centralizadas como locales. Esto crea demanda de equipos flexibles que puedan adaptarse a diferentes flujos de trabajo en lugar de apoyar solo un proceso fijo único o un conjunto estable de artículos. El segmento también ofrece una gran base de instalaciones donde los operadores pueden extender gradualmente la automatización desde el transporte hasta el almacenamiento, la selección de piezas, el soporte de embalaje y la gestión de inventario, y este enfoque por fases permite a los operadores evaluar el rendimiento del servicio y la adopción por parte de la fuerza laboral en una parte de la red antes de comprometerse con una implementación más amplia en instalaciones con diferentes perfiles de pedidos.
Se espera que el comercio minorista y electrónico se expanda a una CAGR del 28,34% de 2027 a 2032, la tasa más alta entre los usuarios finales. Los operadores de logística de terceros y logística por contrato también son importantes porque sus márgenes y compromisos de servicio están estrechamente vinculados a la eficiencia laboral, los niveles de servicio al cliente y la confiabilidad operativa en múltiples cuentas de clientes. Los productos farmacéuticos y la atención médica requieren alta precisión, estricta disciplina en el manejo de productos y trazabilidad, lo que apoya el uso de sistemas de selección especializados como la plataforma RightPick de RightHand Robotics en el centro logístico de 30.000 metros cuadrados de Apotea en Suecia. Las operaciones de alimentos y bebidas apoyan la demanda de almacenamiento automatizado y robots móviles para cadena de frío, mientras que los usuarios de automoción e industria aplican sistemas para la alimentación de contenedores, el ensamblaje de kits y la secuenciación. Estos casos de uso amplían el mercado de IA física para manejo en almacenes más allá de un único formato de almacén y aumentan la necesidad de soluciones que cumplan con requisitos ambientales, de calidad y de rendimiento distintos, por lo que los proveedores deben apoyar una gama de bienes, restricciones de manejo, estándares de servicio al cliente y condiciones de las instalaciones, manteniendo al mismo tiempo suficiente flexibilidad para adaptar sus sistemas a medida que cambian los requisitos del operador.
Análisis Geográfico
Se proyecta que Asia-Pacífico represente el 27,86% del total regional en 2026. China combina una gran base manufacturera con densas redes de cumplimiento de comercio electrónico, producción doméstica de robots y una amplia base de proveedores de sensores, componentes y equipos de automatización. Japón enfrenta presiones demográficas que apoyan la automatización logística, mientras que Corea del Sur aporta capacidades avanzadas de fabricación de robótica y experiencia en sistemas. Se espera que India y el Sudeste Asiático añadan demanda a través del crecimiento del comercio rápido, el cumplimiento urbano y la expansión de la capacidad de logística de terceros. Las restricciones laborales de Japón refuerzan aún más el valor de la automatización logística y apoyan la demanda de sistemas que reduzcan las tareas repetitivas en almacenes mientras mantienen rutinas operativas confiables.
Se proyecta que América del Norte se expanda a una CAGR del 28,48% de 2027 a 2032. El aumento de los salarios, la disponibilidad limitada de mano de obra en almacenes, las expectativas de nivel de servicio y la necesidad de gestionar la demanda pico continúan alentando la sustitución de capital por mano de obra en las operaciones logísticas. Los Estados Unidos representan una fuente importante de demanda regional, respaldada por grandes redes de distribución minorista e inversiones en automatización. Canadá aporta demanda de proveedores de logística de terceros, mientras que México añade actividad de almacén relacionada con la manufactura a través de la relocalización cercana. Se espera que Walmart invierta 330 millones de USD en un único centro de distribución, lo que ilustra la escala a la que los grandes minoristas pueden financiar nuevos modelos operativos y proporciona un punto de referencia para otros operadores que evalúan la automatización. Estas condiciones hacen que el mercado de IA física para manejo en almacenes sea atractivo para los proveedores que ofrecen modelos de suscripción, despliegues por fases, soporte de servicio confiable y sistemas que pueden instalarse en instalaciones existentes.
Se proyecta que Europa sea el tercer mercado regional más grande. El Reino Unido, Francia, Escandinavia y el Benelux son ubicaciones de despliegue activas, donde las condiciones laborales, la densidad de distribución y las altas expectativas de servicio apoyan la inversión. Se espera que KION Group informe una entrada de pedidos de automatización de 3.599 millones de EUR (3.887 millones de USD) a la tasa de cambio promedio anual de 2025, lo que representa un aumento del 39,5%. Se espera que Stadium anuncie una inversión de 300 millones de SEK (28 millones de USD) en un sistema Exotec Skypod en Suecia en marzo de 2026. América del Sur, Oriente Medio y África siguen siendo mercados en etapas más tempranas, donde la adopción se centra en grandes proveedores de logística de terceros, fabricantes orientados a la exportación e inversiones en nueva capacidad logística.

Panorama Competitivo
El mercado de IA física para manejo en almacenes presenta una capa de plataforma moderadamente concentrada y una capa de despliegue más fragmentada. NVIDIA proporciona infraestructura a través de Isaac, Omniverse y Cosmos que apoya los programas de desarrollo de robots al permitir la simulación, el entrenamiento y las pruebas de sistemas. Los proveedores de soluciones completas, como Symbotic y AutoStore, controlan elementos clave del hardware, el software y la relación con el cliente, simplificando la responsabilidad para los clientes. Las plataformas con enfoque en IA, incluidas Covariant y GreyOrange, se centran en capas de inteligencia que pueden operar con hardware de socios. Mientras tanto, ABB, KUKA, FANUC y Yaskawa Electric están integrando capacidades de percepción basadas en IA y gestión de flotas en sus carteras de hardware industrial establecidas.
Se espera que KION Group, NVIDIA y Accenture anuncien una colaboración en marzo de 2026 para desarrollar gemelos digitales de almacenes con precisión física utilizando Omniverse, incluido el entrenamiento basado en simulación para carretillas elevadoras autónomas desplegadas en la red logística de GXO. Para el mercado de IA física para manejo en almacenes, esta colaboración demuestra la importancia de probar los flujos de trabajo, el comportamiento de los vehículos y las restricciones físicas antes de desplegar sistemas en instalaciones operativas. Se espera que Symbotic adquiera ARMS Innovations en julio de 2026 para extender la optimización de las operaciones de almacén desde la ejecución de tareas hasta la gestión de inventario y flujo en las redes de distribución. Se espera que AutoStore firme un marco de suministro estratégico global con Amazon en agosto de 2026, estableciendo términos para la posible adquisición sin crear compromisos de compra en el momento de la firma. Estos desarrollos indican que los proveedores compiten no solo en el rendimiento individual de los robots, sino también en software, datos operativos, capacidades de despliegue y la capacidad de apoyar programas a gran escala a lo largo del tiempo.
Las áreas de oportunidad incluyen proyectos de instalaciones existentes del mercado medio con valores totales de proyecto por debajo de 2 millones de USD, donde la personalización puede dificultar la entrega de soluciones completas con una economía competitiva. La orquestación de flotas mixtas también presenta una oportunidad, ya que los operadores pueden utilizar robots de múltiples proveedores pero requieren una única interfaz para la gestión de tareas, el manejo de excepciones, el monitoreo del rendimiento y la generación de informes. La automatización farmacéutica representa otra oportunidad importante porque sus requisitos de precisión en el manejo y trazabilidad pueden superar las capacidades de las plataformas de uso general. Los desarrolladores de robots humanoides, incluidos Agility Robotics, Apptronik y Figure AI, están apuntando a tareas a las que los robots móviles con ruedas y los brazos robóticos fijos no pueden acceder de manera consistente. La industria de IA física para manejo en almacenes sigue siendo competitiva porque los clientes deben equilibrar el riesgo de integración, la confiabilidad del sistema, la seguridad, el soporte de servicio y la flexibilidad para escalar en múltiples instalaciones.
Líderes de la Industria de IA Física para Manejo en Almacenes
-
Amazon Robotics LLC
-
KUKA AG
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Octubre de 2026: Exotec anunció que el centro de distribución equipado con Skypod de First Supply logró velocidades de selección 10 veces más rápidas que los procesos manuales y una capacidad de almacenamiento 4 veces mayor dentro de la huella de estanterías existente.
- Septiembre de 2026: Agility Robotics presentó Digit 5, informando más de 300 millones de USD en pedidos plurianuales, una relación de funcionamiento a carga de 10:1 que permite más de 20 horas productivas por día, y un proceso de fusión con una empresa de adquisición con propósito especial que valora la empresa en 2,5 mil millones de USD. El acceso anticipado a Digit 5 se espera para el primer semestre de 2027, con disponibilidad general para operadores de almacenes y distribución para finales de 2027.
- Agosto de 2026: AutoStore Holdings firmó un marco de suministro estratégico global con Amazon, estableciendo términos para la futura adquisición de sistemas AutoStore, sin compromisos de compra en el momento de la firma, colocando formalmente la automatización de almacenamiento cúbico en la estrategia de proveedores a largo plazo de Amazon.
- Julio de 2026: Symbotic adquirió ARMS Innovations Ltd., una empresa de software de inteligencia operativa en tiempo real con sede en el Reino Unido, para crear una nueva categoría empresarial de Optimización de Operaciones de Almacén que extiende la orquestación de IA desde la ejecución de tareas hasta la gestión de inventario y flujo en redes de distribución completas.


Alcance del Informe Global del Mercado de IA Física para Manejo en Almacenes
El Informe del Mercado de IA Física para Manejo en Almacenes está segmentado por Componente (Hardware, Software y Servicios), Robot y Sistema de Manejo (Robots Móviles Autónomos, Vehículos de Guiado Automático, Brazos Robóticos de Selección y Selección de Piezas, y Sistemas Automatizados de Almacenamiento y Recuperación), Función (Recepción y Descarga de Entrada, Almacenamiento y Ubicación, Selección de Pedidos y Selección de Piezas, y Reabastecimiento y Transporte Interno), Usuario Final (Comercio Minorista y Electrónico, Logística de Terceros y Logística por Contrato, Alimentos y Bebidas, Productos Farmacéuticos y Atención Médica, y Fabricación Automotriz e Industrial) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
| Hardware |
| Software |
| Servicios |
| Robots Móviles Autónomos |
| Vehículos de Guiado Automático |
| Brazos Robóticos de Selección y Selección de Piezas |
| Sistemas Automatizados de Almacenamiento y Recuperación |
| Otros Robots y Sistemas de Manejo |
| Recepción y Descarga de Entrada |
| Almacenamiento y Ubicación |
| Selección de Pedidos y Selección de Piezas |
| Reabastecimiento y Transporte Interno |
| Otras Funciones |
| Comercio Minorista y Electrónico |
| Logística de Terceros y Logística por Contrato |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Atención Médica |
| Fabricación Automotriz e Industrial |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Robot y Sistema de Manejo | Robots Móviles Autónomos | |
| Vehículos de Guiado Automático | ||
| Brazos Robóticos de Selección y Selección de Piezas | ||
| Sistemas Automatizados de Almacenamiento y Recuperación | ||
| Otros Robots y Sistemas de Manejo | ||
| Por Función | Recepción y Descarga de Entrada | |
| Almacenamiento y Ubicación | ||
| Selección de Pedidos y Selección de Piezas | ||
| Reabastecimiento y Transporte Interno | ||
| Otras Funciones | ||
| Por Usuario Final | Comercio Minorista y Electrónico | |
| Logística de Terceros y Logística por Contrato | ||
| Alimentos y Bebidas | ||
| Productos Farmacéuticos y Atención Médica | ||
| Fabricación Automotriz e Industrial | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de IA física para manejo en almacenes?
El mercado de IA física para manejo en almacenes está valorado en 5,56 mil millones de USD en 2026 y se proyecta que alcance los 22,65 mil millones de USD en 2032, a una CAGR del 26,51% de 2027 a 2032. Las perspectivas reflejan el uso creciente de sistemas de robots conectados para el movimiento, el almacenamiento y el manejo de artículos en los flujos de trabajo de los almacenes, especialmente donde los operadores buscan un rendimiento más confiable, menos desplazamientos manuales y una mejor coordinación en la actividad diaria del almacén, y también refleja una preferencia por herramientas que puedan introducirse por etapas, de modo que los gerentes puedan probar el rendimiento del flujo de trabajo, validar los procedimientos de seguridad, capacitar a los empleados y ampliar el sistema solo después de que el despliegue inicial cumpla con los requisitos de servicio.
¿Qué está impulsando la adopción de la IA física en el manejo en almacenes?
El mayor número de unidades de mantenimiento de existencias, las ventanas de entrega más cortas, las restricciones de mano de obra en almacenes y los mayores costos salariales están apoyando la adopción de sistemas de manejo flexibles. El mercado de IA física para manejo en almacenes también se beneficia cuando los operadores necesitan un sistema que pueda adaptarse a diferentes bienes y patrones de pedidos cambiantes, al tiempo que ayuda a los equipos a gestionar el movimiento de inventario, la asignación de trabajo y los tiempos de respuesta en toda una instalación, y esta necesidad es particularmente clara cuando la demanda estacional, la actividad de promociones o un cambio en la combinación de productos crea presión sobre el proceso habitual de selección y reabastecimiento.
¿Qué componente lidera el gasto en IA física para almacenes?
El hardware lidera con una participación del 53,21% en 2026 porque los robots, los brazos, los equipos de detección y los sistemas de almacenamiento automatizado requieren una inversión inicial sustancial. El papel líder del hardware muestra que la mayoría de los proyectos aún requieren una inversión material en equipos físicos antes de que los beneficios del software puedan realizarse plenamente.
¿Qué tipo de robot de almacén se está expandiendo más rápido?
Se proyecta que los brazos robóticos de selección y selección de piezas se expandan a una CAGR del 28,11% hasta 2032 a medida que los sistemas de visión y agarre manejan una gama más amplia de artículos. El mercado de IA física para manejo en almacenes está utilizando estos sistemas para abordar tareas donde la variación de productos ha limitado los enfoques de automatización anteriores.
¿Qué usuario final se espera que adopte la IA física para almacenes más rápidamente?
Se proyecta que el comercio minorista y electrónico se expanda a una CAGR del 28,34% hasta 2032, impulsado por altos volúmenes de pedidos, amplios surtidos y estrictos requisitos de entrega. Estos operadores están priorizando herramientas que apoyen un servicio consistente durante el comercio normal y los picos estacionales.
¿Qué región tiene las perspectivas más sólidas para la IA física en almacenes?
Asia-Pacífico lidera con una participación del 27,86% en 2026, mientras que se proyecta que América del Norte se expanda más rápido a una CAGR del 28,48% hasta 2032. El mercado de IA física para manejo en almacenes está respaldado en estas regiones por una fuerte demanda de despliegue, capacidad de automatización establecida y presiones relacionadas con la mano de obra.


 Sus datos están seguros y nunca se venden ni se comparten.
