
Tamaño y Participación del Mercado de Validación de Seguridad OT
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 21.82 % |
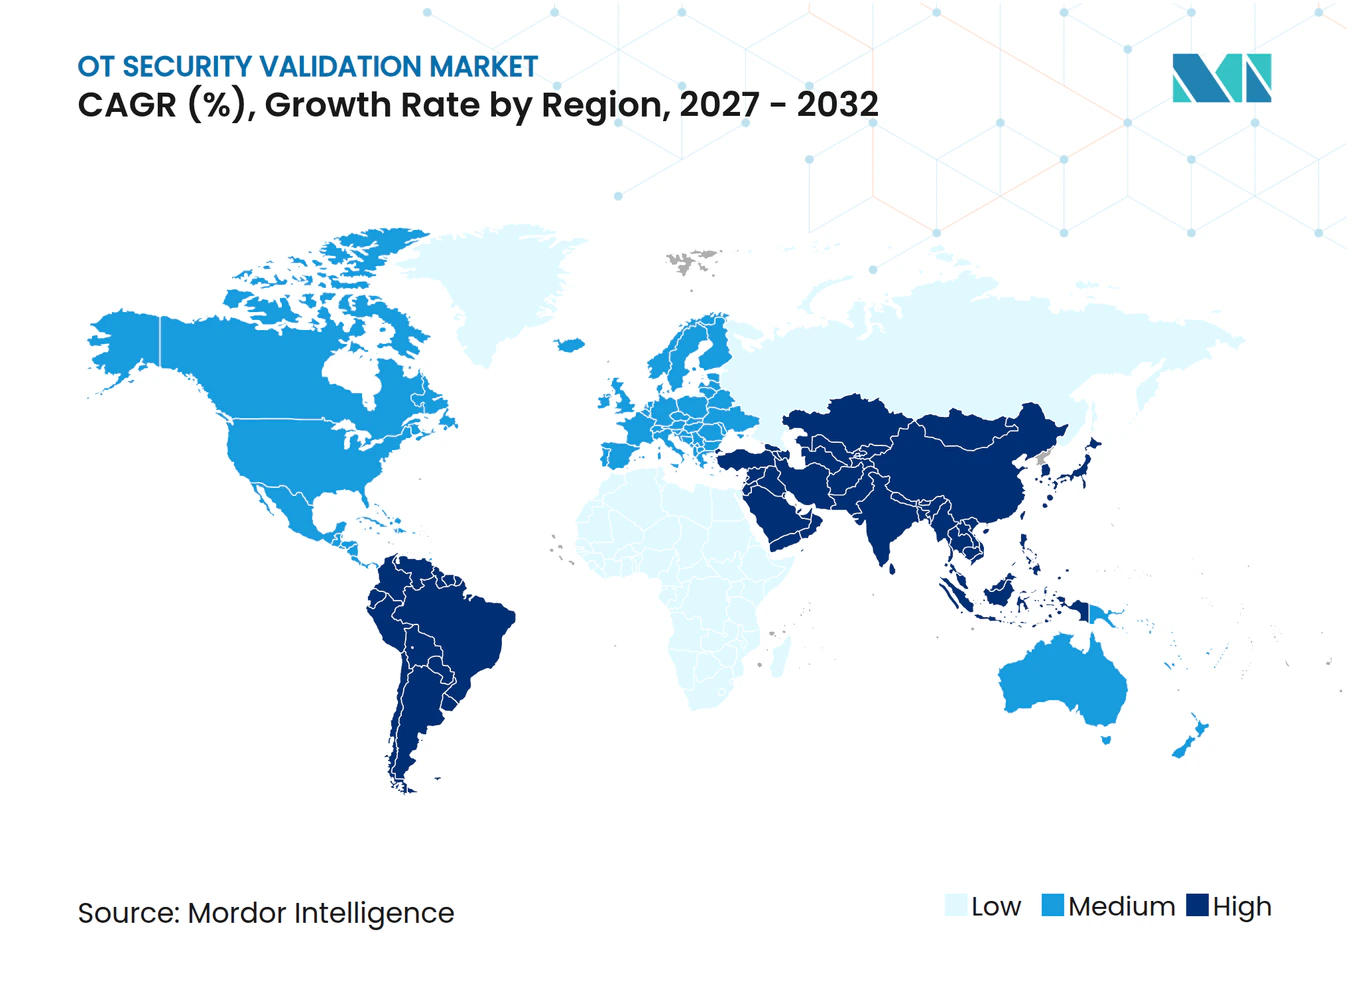
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Validación de Seguridad OT por Mordor Intelligence
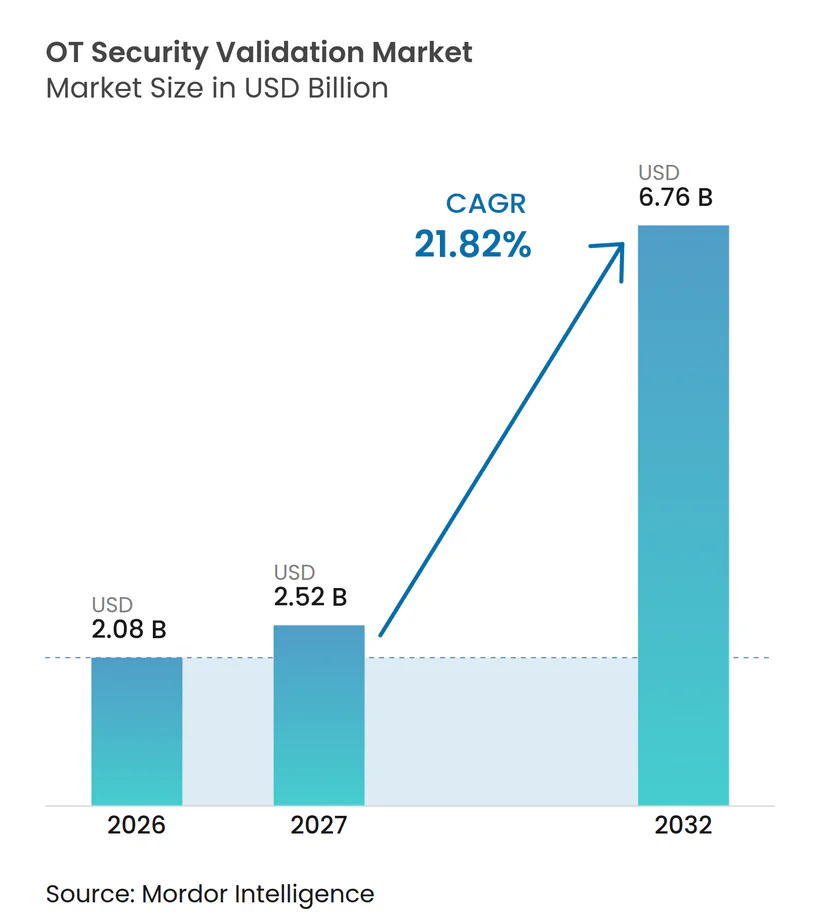
Se proyecta que el tamaño del mercado de validación de seguridad OT se expanda de 2,08 mil millones de USD en 2026 a 2,52 mil millones de USD en 2027, y a 6,76 mil millones de USD para 2032, registrando una CAGR del 21,82% entre 2027 y 2032. Los propietarios de activos industriales están pasando de auditorías puntuales hacia una validación continua que demuestra si los controles operan según lo previsto. Los programas regulatorios esperan cada vez más evidencia que pueda resistir revisiones bajo IEC 62443, NERC CIP, NIS2 y orientaciones relacionadas. Este cambio está desplazando las decisiones de compra hacia plataformas que ofrecen resultados auditables en lugar de informes de evaluación aislados. La convergencia de TI y OT está ampliando el perímetro de seguridad para incluir acceso remoto, historiadores conectados a la nube y conexiones con proveedores. Los proveedores que combinan recopilación pasiva, análisis de rutas de ataque y experiencia gestionada pueden abordar tanto las preocupaciones de seguridad en la producción como la escasez de especialistas en OT.
Conclusiones Clave del Informe
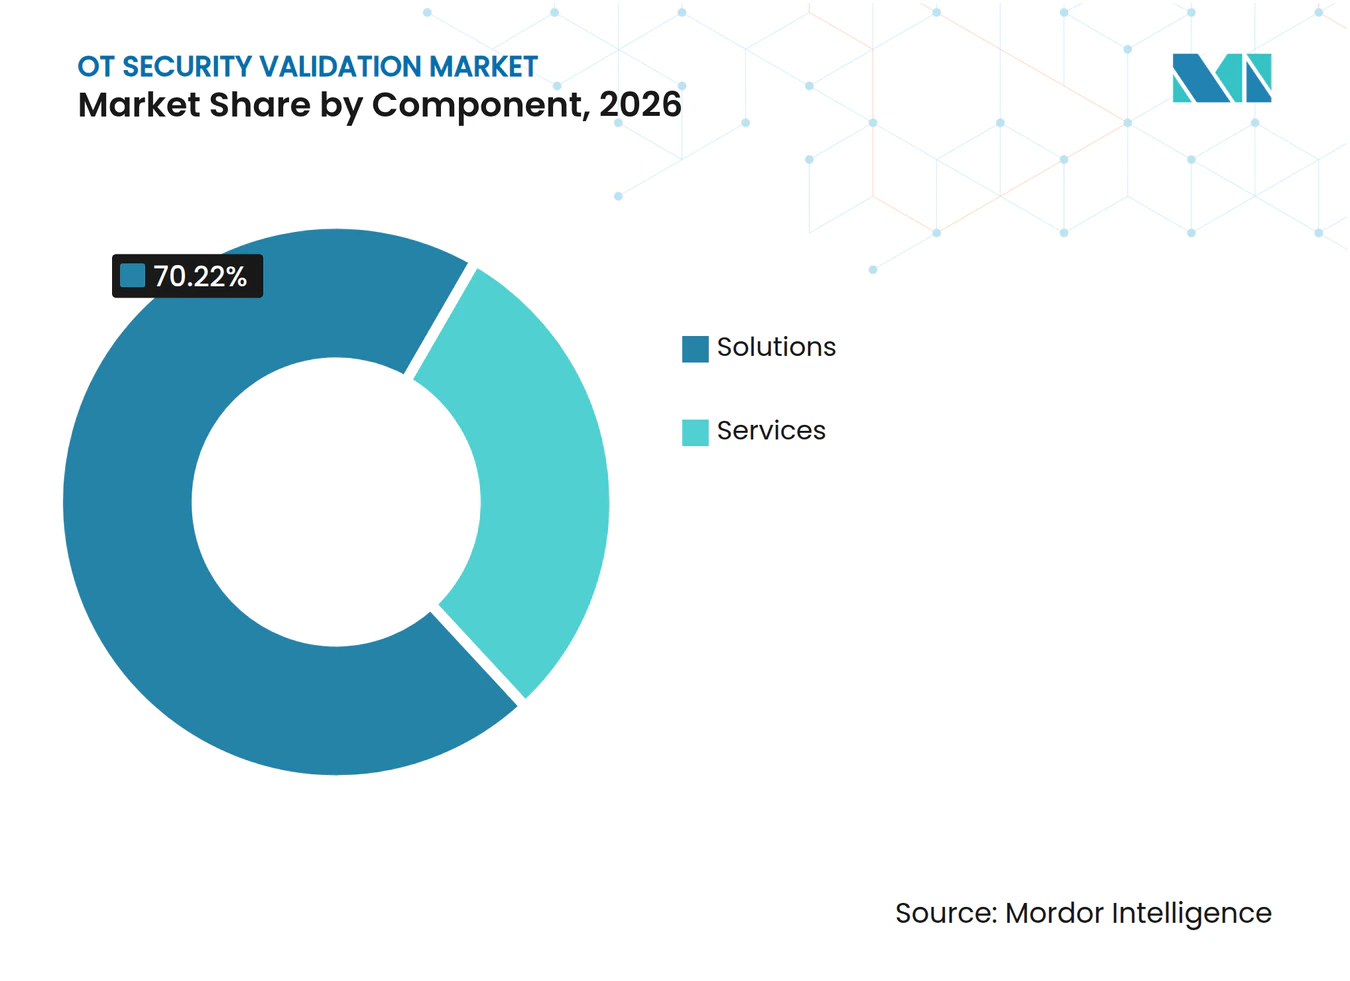
- Por componente, las soluciones representaron el 70,22% de la participación del mercado de validación de seguridad OT en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 23,61% hasta 2032.
- Por tipo de validación, la evaluación de vulnerabilidades y la validación de explotabilidad representaron el 59,11% de la participación del mercado de validación de seguridad OT en 2026, mientras que se espera que la segmentación de red y la validación de rutas de ataque crezcan a una CAGR del 23,05% hasta 2032.
- Por modo de implementación, la implementación local representó el 68,12% de los ingresos del mercado de validación de seguridad OT en 2026, mientras que se proyecta que la implementación en la nube crezca a una CAGR del 23,36% hasta 2032.
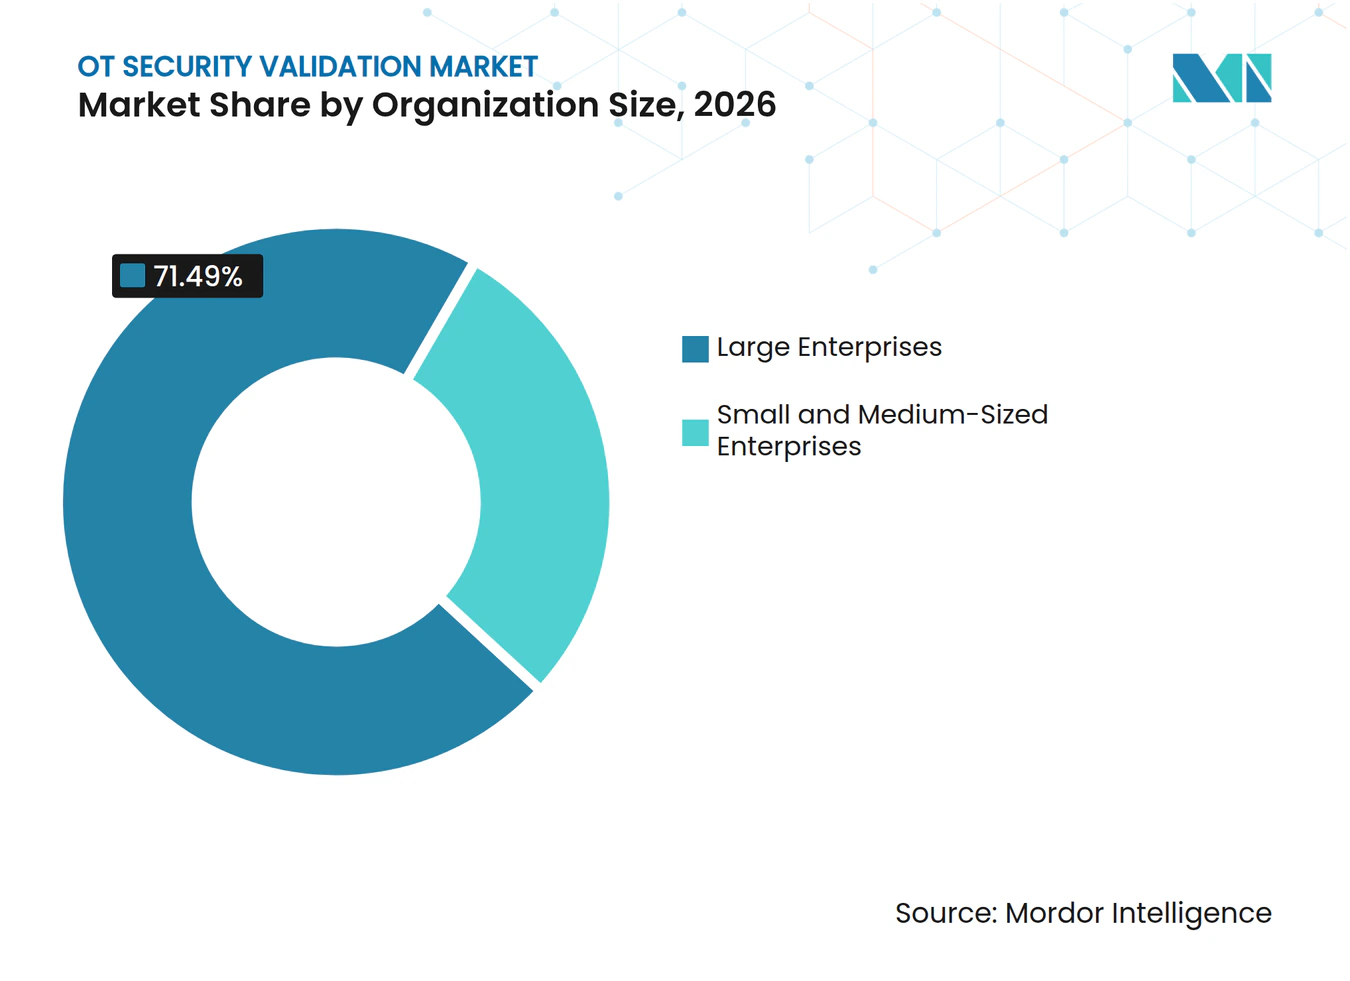
- Por tamaño de organización, las grandes empresas representaron el 71,49% de los ingresos del mercado de validación de seguridad OT en 2026, mientras que se espera que las pymes se expandan a una CAGR del 23,90% hasta 2032.
- Por industria de usuario final, la manufactura industrial representó el 27,56% de los ingresos del mercado de validación de seguridad OT en 2026, mientras que se proyecta que el sector de agua y aguas residuales crezca a una CAGR del 22,48% hasta 2032.
- Por geografía, América del Norte representó el 36,15% de los ingresos en 2026, mientras que se espera que Asia-Pacífico se expanda a una CAGR del 22,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandatos Regulatorios para la Efectividad Demostrable del Control OT | +4.8% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Convergencia de TI y OT que Amplía los Límites de Validación | +4.2% | Global | Corto plazo (≤ 2 años) |
| Demanda Creciente de Pruebas Pasivas y Seguras para la Producción | +3.6% | Global, más fuerte en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Adopción Creciente de Visibilidad Continua de Activos OT y Vulnerabilidades | +3.2% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Ciberseguros y Evidencia a Nivel de Directorio | +2.8% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Validación mediante Gemelo Digital de Segmentación y Rutas de Ataque | +2.1% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Regulatorios para la Efectividad Demostrable del Control OT
Los reguladores solicitan cada vez más a los operadores que demuestren que los controles OT funcionan en la práctica, en lugar de limitarse a documentar políticas de seguridad. La NIS2UmsuCG de Alemania entró en vigor el 6 de diciembre de 2025, sin período de transición, y convirtió en exigibles las medidas de gestión de riesgos para entornos ICS, SCADA y PLC bajo la BSIG. La dirección puede enfrentar responsabilidad personal cuando estas obligaciones no se cumplen, lo que hace que la evidencia de seguridad sea relevante tanto para el liderazgo operativo como para los equipos técnicos. La guía de implementación técnica de ENISA de junio de 2025 identifica IEC 62443, ISO 27001 y NIST CSF 2.0 como marcos reconocidos para las medidas de gestión de riesgos de NIS2. Este punto de referencia común permite a los propietarios de activos utilizar un único modelo de evidencia en múltiples programas de cumplimiento y aumentar el valor de su gasto en cumplimiento. También está incrementando la demanda en el mercado de validación de seguridad OT de plataformas que generen evidencia lista para auditoría y mapeada a marcos regulatorios, en lugar de informes de evaluación aislados.
Convergencia de TI y OT que Amplía los Límites de Validación
La separación entre las redes de TI empresarial y las redes operativas se ha debilitado a medida que las conexiones remotas, las estaciones de trabajo de ingeniería, los servicios en la nube y los vínculos con proveedores se vuelven más comunes. Dragos registró 119 grupos de ransomware que afectaron a más de 3.300 organizaciones industriales en 2025, frente a 80 en 2024, con la manufactura representando más de dos tercios de las víctimas observadas. Su revisión encontró que el 75% de los ataques OT en el conjunto de datos comenzaron con un compromiso a nivel de TI.[1] La validación limitada al perímetro OT puede, por tanto, pasar por alto plataformas de acceso remoto, historiadores conectados a la nube y rutas de la cadena de suministro. Vedere Labs de Forescout identificó pasarelas universales, historiadores y sistemas de alimentación ininterrumpida como categorías de dispositivos emergentes en la frontera entre los dominios empresariales y los sistemas de control. Honeywell reportó más de 2.400 ataques de ransomware dirigidos a la capa OT durante el primer trimestre de 2025, en comparación con 6.130 durante todo 2024. Los programas que mapean rutas a través de la frontera TI-OT pueden proporcionar a los compradores evidencia más clara de las posibles rutas de movimiento lateral en el mercado de validación de seguridad OT.
Demanda Creciente de Pruebas Pasivas y Seguras para la Producción
Los análisis activos pueden desestabilizar los PLC y los sistemas en tiempo real, especialmente cuando la continuidad del proceso y las funciones de seguridad son críticas. La Revisión 3 del NIST SP 800-82 advierte contra el análisis activo en entornos ICS y trata el análisis pasivo del tráfico como un método fundamental para la evaluación de redes. El monitoreo pasivo puede comparar los registros de inventario con el tráfico en vivo para identificar direcciones no documentadas, violaciones de límites y comunicaciones no autorizadas sin enviar sondas. Por tanto, puede proporcionar a los operadores cobertura cuando las ventanas de mantenimiento no están disponibles y cuando la interrogación activa de dispositivos podría afectar a un proceso sensible. Este enfoque se está convirtiendo en un principio de diseño para las plataformas de validación, en lugar de una respuesta limitada a equipos heredados frágiles. Modbus, EtherNet/IP y Profinet pueden proporcionar información conductual útil a partir del tráfico observado incluso sin autenticación integrada. Los proveedores del mercado de validación de seguridad OT con análisis profundo de protocolos pueden utilizar esa información para identificar riesgos mientras reducen la posibilidad de interrupciones en la producción.
Adopción Creciente de Visibilidad Continua de Activos OT y Vulnerabilidades
Las evaluaciones anuales o semestrales pueden quedar desactualizadas a medida que cambian las rutas de acceso remoto, el software de ingeniería, el firmware y las conexiones con proveedores. La visibilidad continua puede ayudar a los equipos de seguridad a identificar activos y exposiciones entre ciclos de evaluación formales, en lugar de esperar a la próxima revisión programada. También ayuda a los equipos a priorizar controles compensatorios cuando los requisitos de producción impiden la aplicación oportuna de parches. Los cambios de segmentación, los parches virtuales y las reglas de anomalías actualizadas pueden reducir la exposición cuando un dispositivo no puede desconectarse, especialmente cuando una vulnerabilidad conocida persiste durante un período prolongado. La telemetría permanente puede incorporar los hallazgos OT en procesos más amplios de operaciones de seguridad y preservar evidencia de cambios a lo largo del tiempo. El mercado de validación de seguridad OT está evolucionando desde compromisos liderados por proyectos hacia una práctica operativa continua que respalda la revisión recurrente de la base de activos y las exposiciones conocidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Ventanas de Prueba Segura Limitadas en Entornos Industriales en Vivo | -1.8% | Global, más alto en energía, petróleo y gas, y productos químicos | Corto plazo (≤ 2 años) |
| Escasez de Profesionales de Validación con Habilidades en OT | -1.5% | Global, aguda en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Protocolos Heredados y Configuraciones Propietarias de Dispositivos | -1.2% | Global, más alto en servicios públicos y manufactura pesada | Largo plazo (≥ 4 años) |
| Temor a Interrupciones en la Producción y Consecuencias para la Seguridad | -0.9% | Global, agudo en industrias de procesos continuos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ventanas de Prueba Segura Limitadas en Entornos Industriales en Vivo
Los sitios de proceso continuo en productos químicos, petróleo y gas, y generación de energía tienen ventanas reducidas para pruebas intrusivas. Los paros de mantenimiento pueden ocurrir una o dos veces al año y pueden durar entre 72 y 120 horas. El mantenimiento físico, las inspecciones y las pruebas de seguridad deben competir por el mismo tiempo programado, por lo que incluso un ejercicio bien planificado puede tener un alcance limitado. Los gerentes de planta suelen ser reacios a aprobar actividades que puedan reducir el tiempo de actividad o la producción, ya que son responsables de la disponibilidad de la planta. Los escenarios de segmentación más útiles pueden requerir pruebas activas de límites entre los sistemas empresariales y los dispositivos a nivel de PLC. Los rangos cibernéticos y los gemelos digitales pueden trasladar estas pruebas a entornos aislados y reducir la dependencia de las ventanas de producción en vivo en el mercado de validación de seguridad OT.
Escasez de Profesionales de Validación con Habilidades en OT
La validación OT requiere tanto conocimientos de controles industriales como habilidades en ciberseguridad. Los profesionales necesitan comprender la arquitectura del Modelo Purdue y la lógica de escalera de PLC, al mismo tiempo que mapean los hallazgos a IEC 62443 y MITRE ATT&CK para ICS. La investigación sobre la fuerza laboral de 2026 del Instituto SANS y GIAC reportó que el 60% de las organizaciones carecía de las habilidades necesarias para defenderse de las amenazas actuales. La misma investigación encontró que el 27% de los encuestados vinculó las brechas de seguridad a estas carencias. La investigación de CREST encontró que el 85% de los encuestados consideraba la escasez de habilidades como un límite para la calidad y consistencia del servicio, mientras que el 76% identificó la contratación de especialistas como la mayor barrera para ingresar al campo de servicios OT e ICS. Los servicios de validación gestionados y las herramientas asistidas por inteligencia artificial pueden reducir parte de esta carga, pero no pueden reemplazar el juicio del profesional en entornos complejos de múltiples proveedores con protocolos propietarios y configuraciones de dispositivos personalizadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Abordan la Brecha de Habilidades OTLas soluciones representaron el 70,22% de los ingresos en 2026. El mercado de validación de seguridad OT depende de plataformas para el descubrimiento automatizado de activos, el análisis de vulnerabilidades, las pruebas de segmentación y los informes de cumplimiento. Estas herramientas han ganado amplio uso entre las grandes empresas industriales que iniciaron programas formales de seguridad OT antes que los operadores más pequeños. Los compradores evalúan los protocolos que una plataforma puede observar de forma pasiva, la profundidad de la inteligencia de vulnerabilidades asociada a los activos descubiertos y la calidad del flujo de trabajo de informes. El marco de requisitos IEC 62443-3-3 respalda esta demanda al establecer niveles de seguridad técnica medibles que las plataformas pueden evaluar y documentar. Esto proporciona a los equipos de adquisiciones una base práctica para comparar productos en entornos industriales complejos.
Se proyecta que los servicios crezcan a una CAGR del 23,61% hasta 2032. Las pymes y los operadores del mercado medio a menudo carecen del personal para gestionar internamente el trabajo de validación recurrente. Las ofertas gestionadas pueden cubrir el monitoreo continuo de vulnerabilidades, las pruebas de penetración periódicas y la simulación de adversarios. Los proveedores empaquetan cada vez más estos servicios con licencias de plataforma, lo que reduce la separación entre la entrega de productos y servicios. El mercado de validación de seguridad OT está, por tanto, evolucionando hacia modelos que combinan la telemetría de la plataforma con la investigación liderada por profesionales. Dichos modelos permiten a las grandes empresas obtener una cobertura más amplia mientras conservan el juicio especializado necesario para interpretar alertas en entornos OT variados. A medida que las capacidades de las soluciones maduran y se vuelven más difíciles de diferenciar, los servicios gestionados también pueden convertirse en una fuente más importante de ingresos para los proveedores y de retención de clientes.


Por Tipo de Validación:
La Evaluación de Vulnerabilidades Sigue Siendo el Punto de PartidaLa evaluación de vulnerabilidades y la validación de explotabilidad representaron el 59,11% de los ingresos en 2026. Esta parte del mercado de validación de seguridad OT es el punto de partida para las organizaciones que desarrollan un programa de validación formal. Los propietarios de activos primero necesitan identificar vulnerabilidades y determinar si pueden ser explotadas en el entorno operativo. Muchas exposiciones de dispositivos industriales no pueden parchearse rápidamente porque los calendarios de producción, los requisitos de seguridad y las dependencias de los proveedores limitan la actividad de mantenimiento. Los equipos deben, por tanto, evaluar la accesibilidad desde posiciones probables de atacantes y la protección proporcionada por la segmentación, los parches virtuales y otros controles compensatorios. El descubrimiento de activos y la validación de inventario siguen siendo un requisito previo porque las organizaciones no pueden evaluar la explotabilidad ni probar la segmentación de dispositivos que no han identificado.
Se espera que la segmentación de red y la validación de rutas de ataque crezcan a una CAGR del 23,05% hasta 2032. Esta demanda refleja el elevado número de ataques que comienzan en la TI empresarial y luego se desplazan hacia los activos operativos. Dragos encontró que el 75% de los ataques OT en su conjunto de datos de 2025 comenzaron con un compromiso a nivel de TI. Los métodos de rutas de ataque modelan el movimiento desde un punto de entrada hasta activos de alta consecuencia sin ejecutar la ruta en sistemas en vivo. Los gemelos digitales pueden probar los mismos escenarios contra una representación de la topología de la planta y la lógica de control, ayudando a los equipos a evaluar los controles de seguridad y las opciones de mitigación. Esto puede ser valioso cuando el sondeo activo de límites presenta una preocupación de seguridad. El mercado de validación de seguridad OT puede utilizar estos métodos para examinar si los límites de segmentación detendrían el movimiento lateral antes de que ocurra un incidente real.
Por Modo de Implementación:
La Nube Extiende la Validación Más Allá de la PlantaLa implementación local representó el 68,12% de los ingresos en 2026. El mercado de validación de seguridad OT ha estado históricamente centrado en agentes de recopilación y procesamiento locales porque los operadores industriales prefieren herramientas cercanas a los activos protegidos. Las arquitecturas adyacentes al aislamiento refuerzan esta preferencia al mantener los datos de validación dentro de la zona de control y reducir la dependencia de la infraestructura externa. Este modelo también puede respaldar el enfoque de zonas y conductos de IEC 62443 porque el monitoreo permanece cerca de las zonas que protege. La implementación híbrida vincula este modelo local con análisis e informes centralizados para organizaciones que necesitan correlación entre sitios sin disolver completamente el límite de la red OT.
Se proyecta que la implementación en la nube se expanda a una CAGR del 23,36% hasta 2032. La telemetría SCADA, el monitoreo remoto, el soporte de proveedores y los historiadores en la nube ya han extendido la superficie de ataque más allá de la planta. Las plataformas en la nube pueden comparar información sobre la postura de seguridad entre instalaciones que utilizan métodos de validación consistentes y pueden reunir datos de operaciones geográficamente distribuidas. Esto es útil para operadores con muchos sitios y múltiples jurisdicciones. La telemetría casi en tiempo real también puede respaldar la preparación para los requisitos de reporte de CIRCIA para entidades de infraestructura crítica una vez que las regulaciones finales entren en vigor. El mercado de validación de seguridad OT se está extendiendo hacia entornos híbridos en lugar de reemplazar todos los controles locales con sistemas en la nube. Las organizaciones pueden preservar la recopilación y el control local mientras utilizan análisis centralizados para comparación, informes y coordinación de respuesta.
Por Tamaño de Organización:
La Demanda de las Pymes Amplía la Base de CompradoresLas grandes empresas representaron el 71,49% de los ingresos en 2026. En el mercado de validación de seguridad OT, estos compradores suelen operar varias instalaciones y necesitan amplia cobertura de protocolos, gestión multisitio y capacidades de validación dedicadas. Sus ciclos de adquisición pueden ser prolongados y competitivos, pero los valores de los contratos suelen ser mayores que los de los operadores más pequeños. La evidencia de auditoría NERC CIP, las obligaciones de divulgación cibernética de la SEC y los informes a nivel de directorio hacen de la validación una necesidad recurrente para muchos compradores empresariales. Esta demanda es menos dependiente de presupuestos tecnológicos aislados porque está vinculada a las expectativas de gobernanza y cumplimiento.
Se proyecta que las pymes registren una CAGR del 23,90% hasta 2032. Los grandes clientes están extendiendo los requisitos de seguridad de la cadena de suministro a los proveedores de nivel 2 y nivel 3 que anteriormente tenían programas OT formales limitados. La suscripción de seguros solicita cada vez más una evaluación de riesgos frente a IEC 62443 o NIST SP 800-82 como condición de cobertura. Los proveedores están respondiendo con niveles de productos más simples que reducen el esfuerzo de implementación y la carga operativa. Los proveedores de servicios de seguridad gestionados pueden ofrecer validación como servicio cuando no se dispone de experiencia OT interna. Este enfoque puede hacer que la validación estructurada sea más accesible para los operadores más pequeños, al tiempo que reduce la necesidad de construir equipos especializados desde cero. También permite a los proveedores ofrecer a los clientes más grandes evidencia de que los requisitos de seguridad se están abordando de manera consistente.

Por Industria de Usuario Final:
El Sector de Agua y Aguas Residuales Gana UrgenciaLa manufactura industrial representó el 27,56% de los ingresos en 2026. El sector sigue siendo un grupo de compradores central en el mercado de validación de seguridad OT debido a las densas bases de activos, la valiosa propiedad intelectual de producción y los altos costos derivados de las interrupciones no planificadas. Dragos reportó que la manufactura representó más de dos tercios de las víctimas observadas de ransomware industrial en 2025. La energía, los servicios públicos y el petróleo y gas también sostienen la demanda debido a los requisitos regulatorios, incluidos NERC CIP en América del Norte y NIS2 para los operadores de energía europeos. Los productos químicos y farmacéuticos deben proteger los sistemas instrumentados de seguridad mediante métodos de prueba que no interfieran con las funciones de seguridad. El transporte, la logística y las organizaciones gubernamentales añaden demanda de controles de seguridad documentados.
Se espera que el sector de agua y aguas residuales crezca a una CAGR del 22,48% hasta 2032. Los ciberataques a PLC con acceso a internet afectaron a más de 30 sistemas de agua de Minnesota los días 26 y 27 de julio de 2026, y posteriormente afectaron a servicios públicos en al menos 7 estados. El FBI y la EPA advirtieron que los actores apuntaron a los PLC Rockwell Automation MicroLogix 1100 y 1400, cambiaron las credenciales de acceso y, en 1 caso, modificaron la lógica que afecta a las funciones de apagado y alarma.[2] La especificación de Shenzhen de 2025 estableció requisitos de seguridad ICS escalonados para la infraestructura hídrica, lo que demuestra que la actividad regulatoria se extiende más allá de América del Norte. Estos eventos están aumentando la demanda de validación que no interrumpa las operaciones de tratamiento. Este sector puede utilizar la evaluación pasiva y la revisión de rutas de ataque de su densa base de activos, valiosa propiedad intelectual de producción y los altos costos de las pruebas activas, donde las pruebas activas no son adecuadas. El mercado de validación de seguridad OT puede apoyar a los operadores de agua mostrando si las rutas de acceso y los límites de control relacionados con la seguridad permanecen debidamente protegidos.
Análisis Geográfico
Mercado de Validación de Seguridad OT en América del Norte
América del Norte representó el 36,15% de los ingresos en 2026. El mercado de validación de seguridad OT en América del Norte está respaldado por los ciclos de auditoría NERC CIP para operadores de sistemas eléctricos en bloque y las normas de divulgación de incidentes cibernéticos SEC 8-K en los Estados Unidos. Se espera que las regulaciones de implementación de CIRCIA entren en vigor en septiembre de 2026 y ampliarán los requisitos de notificación en los sectores del agua, la energía, la manufactura y el transporte. Canadá añade demanda a través de la orientación en ciberseguridad de infraestructuras críticas y energía, mientras que una base madura de proveedores de servicios gestionados respalda el trabajo de validación para empresas industriales del mercado medio.
Mercado de Validación de Seguridad OT en Europa
Europa es el segundo mercado regional más grande, liderado por Alemania, Francia, el Reino Unido e Italia. La NIS2UmsuCG de Alemania entró en vigor el 6 de diciembre de 2025 y exige la gestión de riesgos para entornos OT, incluida la segmentación, el inventario de activos y la notificación de incidentes, con un requisito de notificación inicial de 24 horas. Francia actualizó su orientación en 2025 para fortalecer la alineación con IEC 62443 para fabricantes y operadores de infraestructuras críticas. La Ley de Resiliencia Cibernética añade responsabilidades para los fabricantes de productos industriales conectados a partir de diciembre de 2027, mientras que sus obligaciones de notificación de seguridad comienzan en septiembre de 2026.
Mercado de Validación de Seguridad OT en Asia-Pacífico, Oriente Medio y América del Sur
Se proyecta que Asia-Pacífico crecerá a una CAGR del 22,77% hasta 2032. El METI de Japón emitió directrices de seguridad OT para fábricas de dispositivos semiconductores en junio de 2025, alineadas con SEMI E187, SEMI E188 y NIST CSF 2.0. El MLPS 2.0 de China exige que las empresas estatales asignen presupuestos para la seguridad OT, mientras que la especificación hídrica de Shenzhen muestra la implementación local de dichos requisitos. La Conferencia de Seguridad ICS de JPCERT en marzo de 2026 también destacó la continua presión del ransomware sobre la manufactura japonesa. La expansión de la manufactura inteligente de Corea del Sur, la modernización de infraestructuras críticas de India y la inversión en Arabia Saudita, los Emiratos Árabes Unidos y Brasil crean oportunidades adicionales en energía, servicios públicos e infraestructura industrial.
Panorama Competitivo
Concentración del Mercado
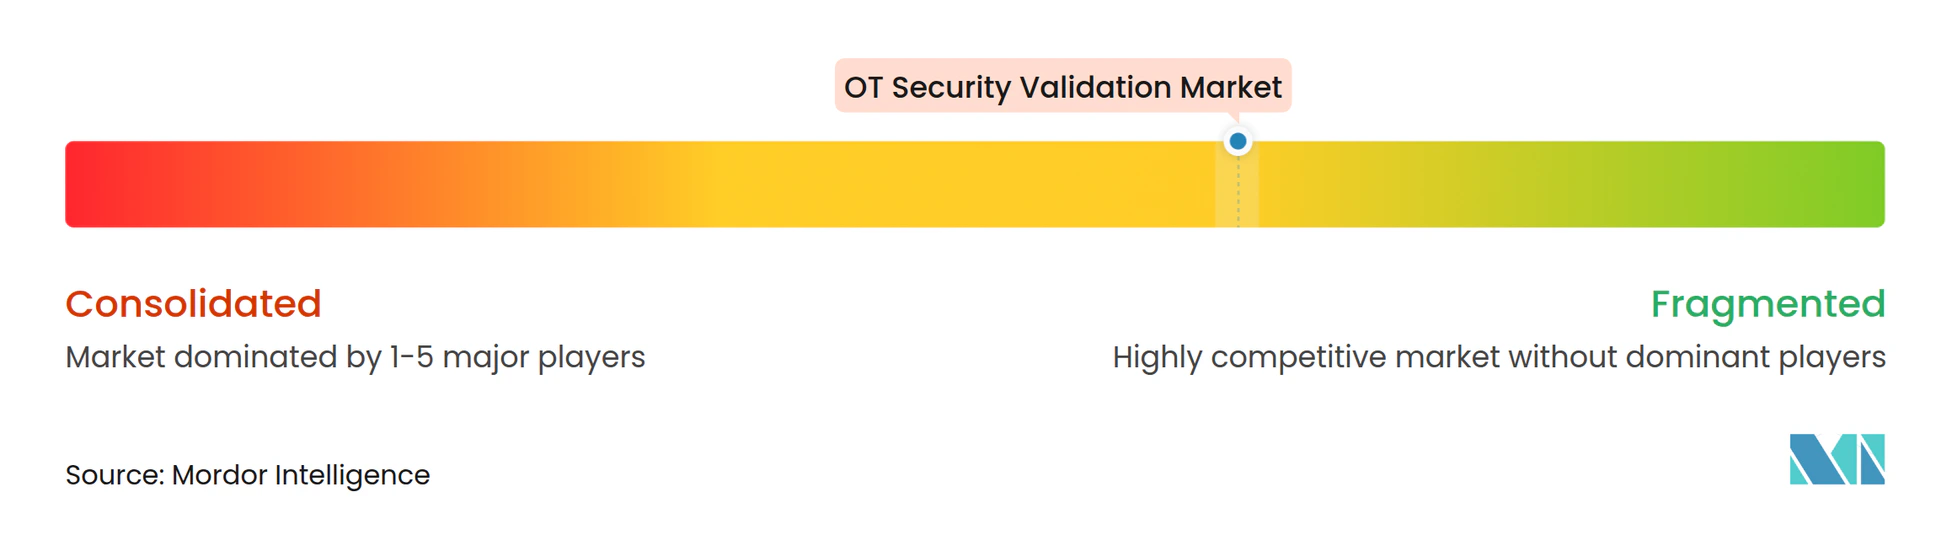
El mercado de validación de seguridad OT tiene una concentración de moderada a fragmentada. Claroty, Dragos, Nozomi Networks y TXOne Networks compiten como proveedores especializados en OT, mientras que Tenable y Armis están extendiendo plataformas más amplias de gestión de exposición hacia OT. Los especialistas se diferencian a través de la cobertura de protocolos industriales y la inteligencia de amenazas específica de OT. Los proveedores más amplios se diferencian a través de la visibilidad combinada de TI y OT. Los compradores también evalúan si un producto puede proporcionar evidencia para los equipos de planta, los equipos de seguridad y las funciones de gobernanza.
La evaluación asistida por inteligencia artificial es ahora una capacidad competitiva común en el mercado de validación de seguridad OT. Claroty lanzó Claire en mayo de 2026 como un agente de seguridad de inteligencia artificial nativo de CPS para flujos de trabajo de investigación y respuesta.[3] Nozomi Networks introdujo Vantage IQ en enero de 2026 como un asistente privado para equipos de seguridad OT e IoT, y Dragos lanzó EmberAI en junio de 2026 para respaldar la detección, investigación y remediación.
Accenture completó una inversión mayoritaria en Dragos en junio de 2026 junto con las adquisiciones de runZero y NetRise. Dragos completó sus adquisiciones de runZero y NetRise en septiembre de 2026. La oferta resultante abarca visibilidad de activos, detección de red, análisis de firmware y respuesta a incidentes. Las oportunidades permanecen en los servicios de validación orientados a las pymes, los entornos marítimos y de transporte con conectividad limitada, y la validación de la lista de materiales de software. Los proveedores también utilizan la visibilidad a nivel físico y los gemelos digitales para evaluar riesgos sin interrumpir las operaciones.
Líderes de la Industria de Validación de Seguridad OT
-
Dragos, Inc.
-
Claroty Ltd.
-
Nozomi Networks Inc.
-
Forescout Technologies, Inc.
-
Waterfall Security Solutions Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Validación de Seguridad OT Empresas cubiertas en este informe
- Dragos, Inc.
- Claroty Ltd.
- Nozomi Networks Inc.
- TXOne Networks Inc.
- Waterfall Security Solutions Ltd.
- Radiflow Ltd.
- SCADAfence Ltd.
- OTORIO Ltd.
- SecurityGate.io, Inc.
- Langner, Inc.
- Mission Secure, Inc.
- Rhebo GmbH
- Shield-IoT Ltd.
- Cydome Security Ltd.
- SIGA OT Solutions, Inc.
- Ordr, Inc.
- RunZero, Inc.
- Phosphorus Cybersecurity Inc.
- Armis Security Ltd.
- Tenable Holdings, Inc.
Desarrollos recientes de la industria en Mercado de Validación de Seguridad OT
- Septiembre de 2026: Dragos completó oficialmente sus adquisiciones de NetRise y runZero tras el cierre de la inversión mayoritaria de Accenture en la empresa. La plataforma xOT combinada ahora abarca visibilidad de dispositivos conectados, detección de red, análisis de firmware y cadena de suministro de software, y respuesta a incidentes, lo que permite a las organizaciones observar y defender las capas de TI, OT, nube y cadena de suministro de software desde una única plataforma alineada con los requisitos de cumplimiento de NERC CIP, NIS2 y TSA.
- Septiembre de 2026: Nozomi Networks lanzó Nozomi Compass, una plataforma de gestión de activos y servicios nativa de OT construida directamente sobre la inteligencia de activos en tiempo real que impulsa la plataforma de seguridad ciberfísica Vantage. Compass aborda la brecha operativa entre el descubrimiento de vulnerabilidades, ahora comprimido a minutos gracias a la inteligencia artificial, y las acciones de remediación, que anteriormente se gestionaban a través de hojas de cálculo y herramientas de gestión de tickets de TI no diseñadas para flujos de trabajo OT.
- Septiembre de 2026: TXOne Networks lanzó su solución de red de próxima generación con vEdgeIPS Pro en SEMICON Taiwán, presentando la primera línea de dispositivos virtuales de la empresa y extendiendo la protección en línea y a prueba de fallos desde el hardware físico a la infraestructura OT virtualizada, con 4 nuevas capacidades impulsadas por inteligencia artificial en su marco Descubrir, Evaluar y Proteger.
- Junio de 2026: Accenture anunció la adquisición de una participación mayoritaria en Dragos, combinada con adquisiciones completas de runZero y NetRise, basándose en el negocio de ciberseguridad existente de Accenture de 10 mil millones de USD. La transacción crea cobertura de seguridad OT de extremo a extremo para infraestructura crítica y operaciones industriales, abordando la necesidad de una defensa xOT integrada a escala.
Alcance del Informe Global del Mercado de Validación de Seguridad OT
El Mercado de Validación de Seguridad OT comprende los ingresos generados por soluciones de software y servicios profesionales utilizados para evaluar, verificar, probar y validar continuamente la efectividad de los controles de ciberseguridad, configuraciones, vulnerabilidades, políticas de segmentación, rutas de ataque y posturas de seguridad en entornos de tecnología operativa (OT). Estas soluciones ayudan a las organizaciones industriales a evaluar la resiliencia cibernética, validar los controles de seguridad, identificar debilidades explotables, respaldar el cumplimiento regulatorio y reducir el riesgo cibernético operativo en sistemas de control industrial (ICS), sistemas SCADA, sistemas de control distribuido (DCS), controladores lógicos programables (PLC) y otros activos de infraestructura crítica.
El Informe del Mercado de Validación de Seguridad OT está Segmentado por Componente (Soluciones y Servicios), Tipo de Validación (Validación de Descubrimiento de Activos e Inventario, Evaluación de Vulnerabilidades y Validación de Explotabilidad, Pruebas de Penetración y Simulación de Adversarios, Segmentación de Red y Validación de Rutas de Ataque, y Otros Tipos de Validación), Modo de Implementación (Local, Nube e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Manufactura Industrial, Energía y Servicios Públicos, Petróleo y Gas, Productos Químicos y Farmacéuticos, Transporte y Logística, Agua y Aguas Residuales, Gobierno y Administración Pública, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Validación de Descubrimiento de Activos e Inventario |
| Evaluación de Vulnerabilidades y Validación de Explotabilidad |
| Pruebas de Penetración y Simulación de Adversarios |
| Segmentación de Red y Validación de Rutas de Ataque |
| Otros Tipos de Validación |
| Local |
| Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Manufactura Industrial |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Productos Químicos y Farmacéuticos |
| Transporte y Logística |
| Agua y Aguas Residuales |
| Gobierno y Administración Pública |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| Argentina | |
| México | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios | ||
| Por Tipo de Validación | Validación de Descubrimiento de Activos e Inventario | |
| Evaluación de Vulnerabilidades y Validación de Explotabilidad | ||
| Pruebas de Penetración y Simulación de Adversarios | ||
| Segmentación de Red y Validación de Rutas de Ataque | ||
| Otros Tipos de Validación | ||
| Por Modo de Implementación | Local | |
| Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Manufactura Industrial | |
| Energía y Servicios Públicos | ||
| Petróleo y Gas | ||
| Productos Químicos y Farmacéuticos | ||
| Transporte y Logística | ||
| Agua y Aguas Residuales | ||
| Gobierno y Administración Pública | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de validación de seguridad OT?
Se proyecta que el tamaño del mercado de validación de seguridad OT alcance los 6,76 mil millones de USD para 2032, desde 2,52 mil millones de USD en 2027, a una CAGR del 21,82%.
¿Qué componente lidera el gasto en validación de seguridad OT?
Las soluciones lideran con el 70,22% de los ingresos de 2026. Su función incluye el descubrimiento automatizado de activos, la evaluación de vulnerabilidades, las pruebas de segmentación y los informes de cumplimiento para operadores industriales.
¿Por qué son importantes los mtodos de prueba pasivos en la tecnología operativa?
Los métodos pasivos pueden evaluar el tráfico, los activos y las violaciones de límites sin enviar sondas que podrían desestabilizar los PLC o los sistemas de control en tiempo real.
¿Qué enfoque de implementación está creciendo más rápido?
Se proyecta que la implementación en la nube crezca a una CAGR del 23,36% hasta 2032.
¿Qué sector de usuario final está creciendo más rápido?
Se espera que el sector de agua y aguas residuales crezca a una CAGR del 22,48% hasta 2032. La preocupación por los ataques a PLC con acceso a internet y la expansión de los requisitos de seguridad están respaldando la adopción de métodos de validación no disruptivos.
¿Qué región tiene el mayor crecimiento proyectado?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 22,77% hasta 2032. La digitalización industrial, los marcos de seguridad nacional y los programas de modernización están respaldando la demanda en toda la región.