
Tamaño y Participación del Mercado de Rango Cibernético Industrial
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
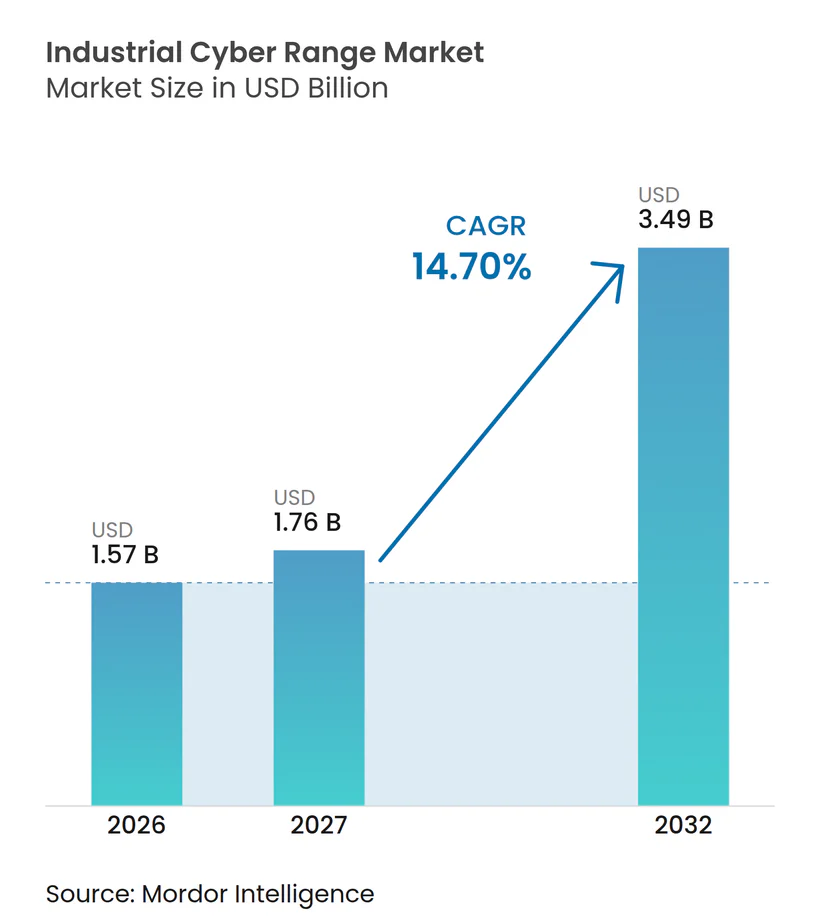
| Tamaño del Mercado (2027) | 1.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.49 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.70 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Rango Cibernético Industrial por Mordor Intelligence
El tamaño del mercado de rango cibernético industrial fue valorado en 1,57 mil millones de USD en 2026 y se estima que crecerá hasta alcanzar 3,49 mil millones de USD para 2032, a una CAGR del 14,70% durante el período de pronóstico 2027-2032. El mercado de rango cibernético industrial respalda ejercicios seguros en sistemas de control supervisorio y adquisición de datos, controladores lógicos programables, sistemas de control distribuido y redes de TI y OT conectadas. Estos entornos permiten a los operadores probar controles y procedimientos de respuesta sin modificar los activos de producción en vivo. La creciente exposición al ransomware industrial y el uso más amplio de tecnología operativa conectada están aumentando la necesidad de capacitación realista. Los compradores otorgan mayor valor a las plataformas que representan tanto la actividad de red como los efectos de los procesos físicos. Esto favorece a los proveedores que pueden combinar simulación por software, gemelos digitales y equipos físicos seleccionados en un mercado de rango cibernético industrial donde la fidelidad afecta el valor de un ejercicio.
Conclusiones Clave del Informe
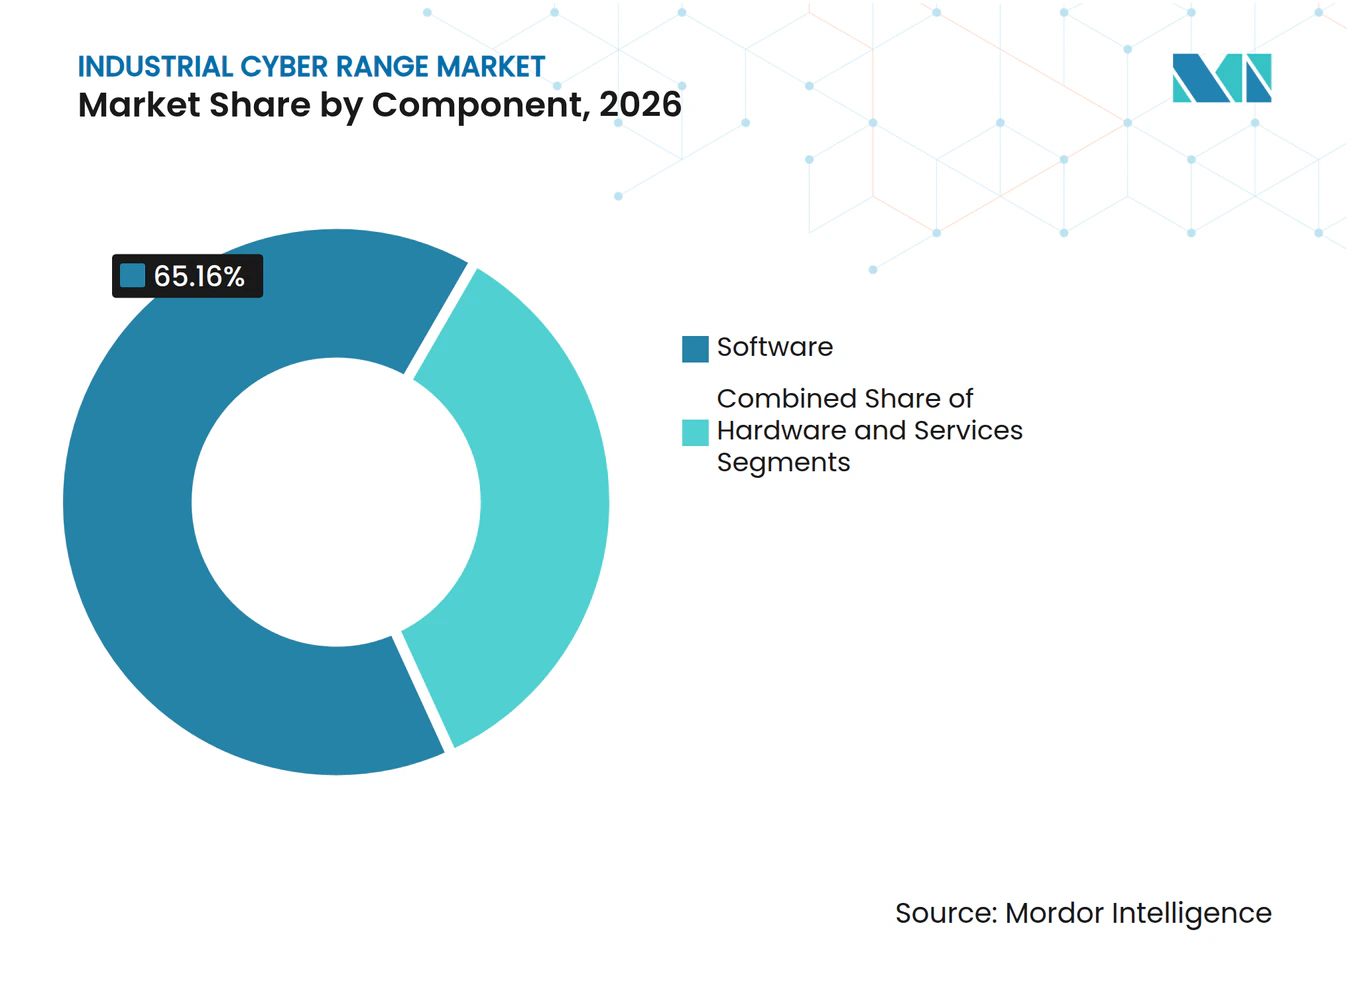
- Por componente, el software representó el 65,16% de la participación del mercado de rango cibernético industrial en 2026, mientras que se proyecta que los servicios se expandirán a una CAGR del 16,60% hasta 2032.
- Por tipo de rango, los rangos de simulación representaron el 49,61% de la participación del mercado de rango cibernético industrial en 2026, mientras que se proyecta que los rangos híbridos crecerán a una CAGR del 15,91% hasta 2032.
- Por modo de despliegue, las plataformas basadas en la nube representaron el 68,19% de la participación del mercado de rango cibernético industrial en 2026 y se proyecta que crecerán a una CAGR del 16,89% hasta 2032.
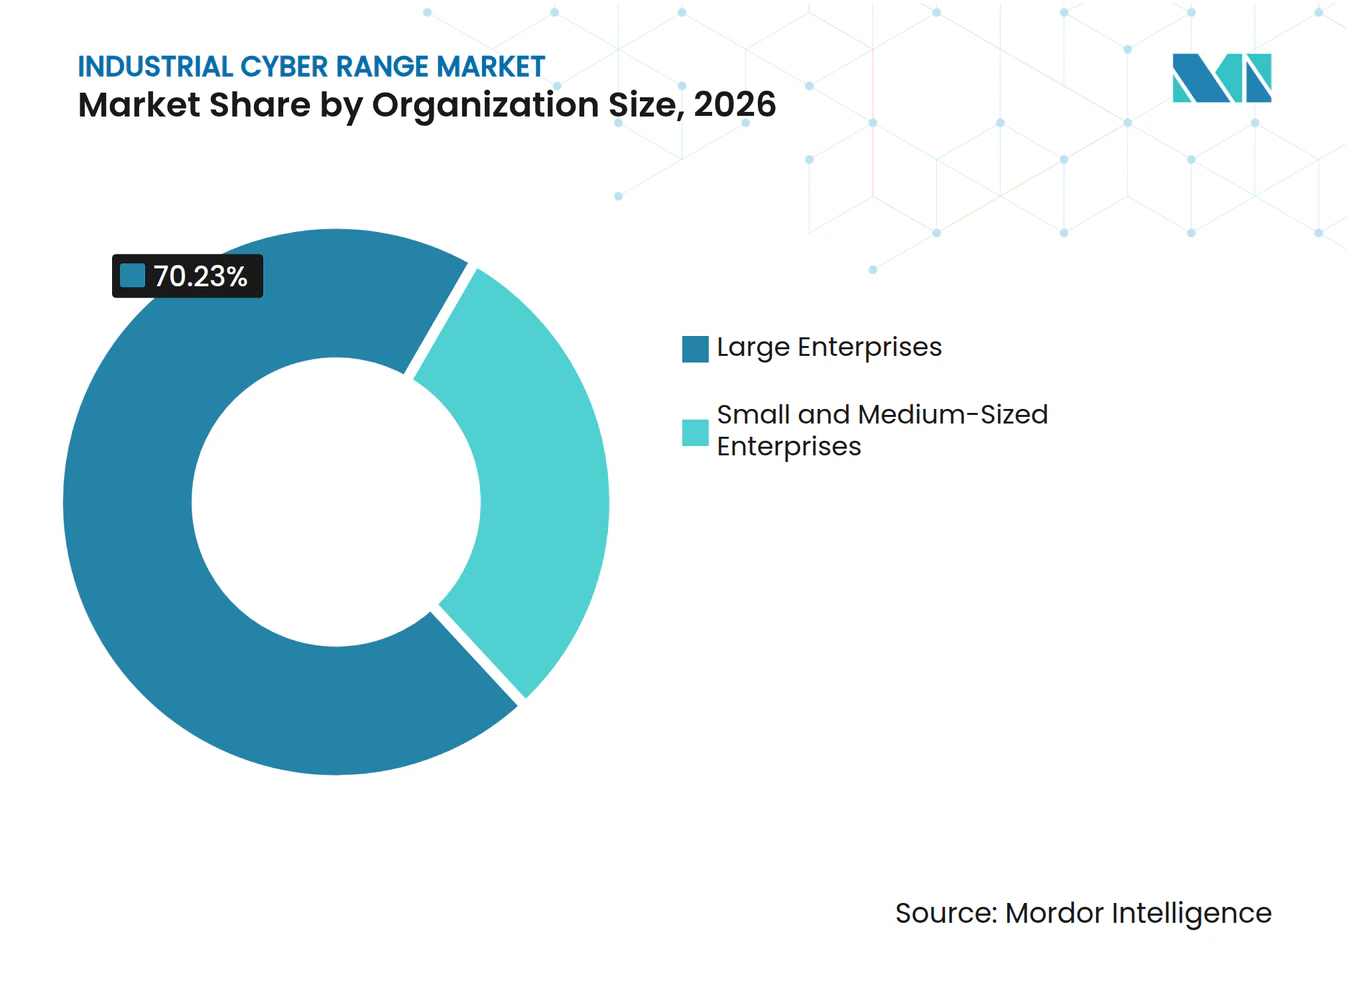
- Por tamaño de organización, las grandes empresas representaron el 70,23% de la participación del mercado de rango cibernético industrial en 2026, mientras que se espera que las pymes se expandan a una CAGR del 16,31% hasta 2032.
- Por industria de usuario final, energía y servicios públicos representaron el 30,14% de la participación del mercado de rango cibernético industrial en 2026, mientras que se proyecta que la manufactura industrial crecerá a una CAGR del 15,23% hasta 2032.
- Por geografía, América del Norte representó el 36,98% de la participación del mercado de rango cibernético industrial en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 15,57% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Superficie de Ataque en OT e ICS | +3.8% | Global | Corto plazo (≤ 2 años) |
| Presión Regulatoria para la Resiliencia de la Infraestructura Crítica | +3.2% | América del Norte y Europa, con influencia emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Convergencia de Entornos de TI, OT, IoT y Nube Industrial | +2.5% | Global | Mediano plazo (2-4 años) |
| Creciente Necesidad de Validar Controles sin Interrumpir la Producción | +2.0% | Global | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Ciberseguridad Industrial | +1.8% | Global | Largo plazo (≥ 4 años) |
| Emulación de Adversarios Asistida por IA y Generación Adaptativa de Escenarios | +1.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Superficie de Ataque en OT e ICS
El mercado de rango cibernético industrial está ganando respaldo a medida que la actividad de los adversarios convierte la preparación en OT en un requisito operativo directo. Dragos identificó 26 grupos activos de amenazas en OT en 2025, incluidos 3 grupos que alcanzaron la Etapa 2 de la Cadena de Eliminación Cibernética de ICS y mapearon bucles de control dentro de entornos OT. Su revisión también informó que los grupos de ransomware que atacan organizaciones industriales aumentaron un 49% interanual y afectaron a 3.300 organizaciones a nivel mundial. Solo el 30% de las redes OT mantenían una visibilidad operativa adecuada, mientras que el 88% de las organizaciones enfrentaban desafíos específicos de detección y respuesta en OT. Los ejercicios en rangos proporcionan a los equipos un entorno controlado para identificar y contener estas rutas de ataque. También permiten a los operadores probar cómo un compromiso podría moverse desde los sistemas empresariales hacia las operaciones de planta.
Presión Regulatoria para la Resiliencia de la Infraestructura Crítica
Los requisitos de cumplimiento están fortaleciendo el argumento de adquisición para el mercado de rango cibernético industrial. La Orden N.° 919 de la FERC, publicada en marzo de 2026, aprobó 11 estándares de confiabilidad NERC CIP modificados que permiten la virtualización en entornos OT.[1] La orden proporciona una base más clara para que las empresas de servicios públicos utilicen entornos virtualizados al cumplir con las obligaciones de confiabilidad. NERC CIP-015-2 amplió el monitoreo de seguridad de redes internas a ciertos sistemas de control de acceso electrónico y físico fuera del Perímetro de Seguridad Electrónica. NIS2 exige que las entidades esenciales en los 27 estados miembros de la Unión Europea prueben los procedimientos de gestión de incidentes frente a escenarios realistas. El conjunto en expansión de sistemas dentro del alcance regulatorio aumenta la demanda de contenido de ejercicios específico por sector.
Convergencia de Entornos de TI, OT, IoT y Nube Industrial
Los entornos industriales conectados están ampliando el caso de uso práctico para el mercado de rango cibernético industrial. TXOne Networks informó que el 96% de los incidentes de seguridad en OT en 2025 se originaron a partir de compromisos a nivel de TI. Los historiadores conectados a la nube, las pasarelas de borde y las herramientas de acceso remoto extienden el límite de ataque más allá del piso de planta. Estos sistemas operan bajo diferentes requisitos de disponibilidad y confianza que los activos industriales tradicionales. Un ejercicio creíble debe, por tanto, representar las conexiones entre redes empresariales, zonas OT, dispositivos IIoT y servicios de nube industrial. Este requisito respalda plataformas que pueden modelar una topología completa en lugar de capas de red aisladas.
Creciente Necesidad de Validar Controles sin Interrumpir la Producción
Las restricciones de producción están reforzando la demanda en el mercado de rango cibernético industrial porque las pruebas en vivo pueden interrumpir operaciones críticas. Una parada no planificada en una industria de procesos puede costar más de 500.000 USD por hora, lo que hace que un entorno de pruebas separado sea financieramente viable para los responsables de planta. Las arquitecturas basadas en gemelos digitales pueden modelar la topología de ICS de una organización y permitir pruebas recurrentes sin afectar la producción. Estos entornos pueden respaldar la capacitación, la validación de controles defensivos y las revisiones de los procedimientos de recuperación. Un estudio de Nature publicado en 2026 encontró que un marco multiagente impulsado por IA mejoró el realismo de la simulación y la capacidad de respuesta adaptativa en comparación con los modelos estáticos basados en reglas. Estos diseños pueden ampliar la gama de escenarios disponibles para los equipos de seguridad industrial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo y Escasez de Hardware OT de Alta Fidelidad | -3.0% | Global, más agudo en América del Sur y África | Largo plazo (≥ 4 años) |
| Restricciones de Seguridad en la Producción y Control de Cambios | -2.2% | Global | Mediano plazo (2-4 años) |
| Protocolos Industriales Fragmentados y Datos de Activos Incompletos | -1.6% | Núcleo de Asia-Pacífico, con desbordamiento hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Largos Ciclos de Adquisición y Requisitos de Soberanía | -1.2% | Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo y Escasez de Hardware OT de Alta Fidelidad
El hardware OT de alta fidelidad puede limitar el ritmo de adopción en el mercado de rango cibernético industrial. Un entorno representativo de subestación eléctrica o refinería puede requerir controladores lógicos programables, unidades terminales remotas, interfaces hombre-máquina y sistemas de control distribuido. Estos activos pueden ser costosos y tener largos plazos de adquisición. Los operadores nucleares, de petróleo y gas a menudo necesitan trabajo personalizado porque la lógica de control propietaria es difícil de reproducir mediante simulaciones estándar. La disponibilidad limitada de controladores embebidos y módulos de comunicación más antiguos se suma a esta restricción. Los diseños graduados pueden reducir costos reservando equipos físicos para interfaces de alta consecuencia mientras se simulan protocolos comunes.
Restricciones de Seguridad en la Producción y Control de Cambios
Los requisitos de seguridad y control de cambios pueden extender la implementación más allá de una decisión de compra. Un rango que refleja los sistemas de producción puede activar los mismos procesos de gestión del cambio que los aplicables a las modificaciones de OT. Los sitios nucleares, químicos y de petróleo y gas pueden someter la infraestructura del rango a requisitos de caso de seguridad similares a los de los controles primarios. Los equipos también necesitan demostrar que el entorno de ejercicios no puede crear rutas de señal no deseadas hacia los activos en operación. Esto ralentiza el despliegue en organizaciones sin recursos dedicados de seguridad en OT. La restricción es particularmente relevante cuando un proveedor propone una configuración de alta fidelidad que refleja de cerca los sistemas en vivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Proporciona la Columna Vertebral del DespliegueEl software representó el 65,16% de la participación del mercado de rango cibernético industrial en 2026. El resultado refleja el movimiento desde bancos de pruebas físicos intensivos en capital hacia plataformas de simulación basadas en licencias. Los diseños definidos por software pueden desplegarse en infraestructura de nube con un costo marginal limitado. También brindan a los equipos la flexibilidad de restablecer un entorno y ejecutar ejercicios repetidos. Los modelos de suscripción facilitan la distribución de capacidades entre sitios y usuarios. El hardware sigue siendo relevante cuando los operadores necesitan una representación cercana de equipos críticos. Esto es particularmente importante para aplicaciones de energía y nucleares. El equilibrio entre la escala del software y la fidelidad física continúa dando forma a las elecciones de componentes.
Se proyecta que los servicios avanzarán a una CAGR del 16,60% hasta 2032. Las organizaciones utilizan cada vez más el apoyo externo para el diseño de escenarios, la facilitación de ejercicios y el análisis posterior a los ejercicios. Esta demanda es relevante cuando los equipos internos de seguridad carecen de suficiente experiencia en OT. Los proveedores con bibliotecas de contenido vertical pueden usar esos recursos para diferenciar sus ofertas de servicios. MITRE Caldera para OT, desarrollado con CISA, proporciona un marco abierto para la emulación de adversarios en OT. El marco eleva las expectativas para los productos de simulación comercial. También alienta a los proveedores a competir en profundidad de escenarios, soporte de implementación y contexto industrial. Las ofertas de plataforma pura pueden enfrentar presión donde las herramientas abiertas cubren necesidades de ejercicios más básicas.



Por Tipo de Rango:
La Simulación Lidera Mientras los Diseños Híbridos se ExpandenLos rangos de simulación representaron el 49,61% de la participación del mercado de rango cibernético industrial en 2026. Su posición refleja un menor costo y mayor escalabilidad para los equipos que utilizan escenarios de ataque estandarizados. Un entorno de simulación puede respaldar la capacitación repetida de grupos más grandes sin una huella de hardware dedicada. Es útil cuando el objetivo de capacitación se centra en flujos de trabajo de detección, investigación y respuesta. Los rangos de emulación se sitúan entre los sistemas de simulación e híbridos. Pueden ejecutar software OT real en infraestructura virtualizada. Esto proporciona más realismo que un entorno completamente simulado sin el costo de una amplia replicación física. La selección del rango depende, por tanto, del propósito operativo del ejercicio.
Se proyecta que los rangos híbridos crecerán a una CAGR del 15,91% hasta 2032. Los operadores de energía, química y agua utilizan estas configuraciones cuando tanto la propagación a nivel de red como los efectos a nivel de proceso son importantes. Esta oportunidad de tamaño del mercado de rango cibernético industrial surge de necesidades que la simulación por sí sola no aborda completamente. DIATEAM introdujo un Rango Cibernético Híbrido de Nueva Generación en enero de 2026, utilizando la pila de virtualización de código abierto Proxmox. El diseño buscaba reducir el costo total de propiedad eliminando las licencias de hipervisor propietario. Los modelos habilitados por IA pueden mejorar aún más estos entornos creando comportamientos de ataque responsivos. Sin embargo, un sistema híbrido aún necesita un aislamiento cuidadoso y representaciones válidas de sus interfaces físicas.
Por Modo de Despliegue:
Las Plataformas Basadas en la Nube Reconfiguran el AccesoEl despliegue basado en la nube representó el 68,19% de la participación del mercado de rango cibernético industrial en 2026. También se proyecta que crecerá a una CAGR del 16,89% hasta 2032. La entrega en la nube elimina la necesidad de una instalación física dedicada en muchos casos de uso. Brinda a los equipos distribuidos acceso a ejercicios bajo demanda. Los proveedores pueden escalar un entorno para eventos más grandes sin una expansión equivalente de hardware. Estas características hacen que la entrega en la nube sea adecuada para programas de habilidades recurrentes y una amplia participación empresarial. También respalda modelos comerciales basados en el consumo. La posición de liderazgo dual indica que el uso de la nube es central para la demanda actual.
Los precios basados en el consumo pueden ayudar a las pymes a utilizar plataformas de rango sin grandes gastos de infraestructura. Las organizaciones pueden pagar por un ejercicio en lugar de amortizar el costo de equipos fijos durante un largo período. Esto es importante para las empresas industriales con una exposición creciente pero presupuestos de seguridad limitados. El despliegue en instalaciones propias sigue siendo necesario cuando los requisitos de soberanía de datos o de aislamiento de red restringen el alojamiento por terceros. Las necesidades de cumplimiento con IEC 62443 e ISO/IEC 27001 pueden, por tanto, preservar un rol para las instalaciones propias. Los diseños exclusivamente en la nube también pueden enfrentar límites de latencia para el sondeo SCADA crítico en el tiempo con tiempos de respuesta inferiores a 100 milisegundos. Un enfoque híbrido puede colocar la gestión de escenarios en la nube mientras mantiene la simulación de procesos cerca del entorno operativo. Esta división preserva la flexibilidad sin ignorar las restricciones técnicas.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras Crece el Uso en PymesLas grandes empresas representaron el 70,23% de la participación del mercado de rango cibernético industrial en 2026. Los requisitos de cumplimiento obligatorio, las expectativas de los seguros cibernéticos y los presupuestos dedicados de seguridad en OT respaldan su posición de liderazgo. Las empresas de servicios públicos, las instalaciones petroquímicas y los grandes operadores de transporte a menudo encajan en este perfil. Estas organizaciones gestionan infraestructura crítica y requieren configuraciones sofisticadas. Su escala puede justificar contenido personalizado y equipos físicos. También necesitan capacitar a equipos técnicos, personal de operaciones y tomadores de decisiones de alto nivel. Esto crea demanda de programas de ejercicios más amplios. Las grandes empresas siguen siendo el grupo de clientes ancla para las plataformas de alta fidelidad.
Se proyecta que las pymes crecerán a una CAGR del 16,31% hasta 2032. La entrega en la nube reduce la inversión en infraestructura que anteriormente limitaba el acceso para las organizaciones más pequeñas. Los fabricantes industriales con entre 200 y 1.000 empleados pueden enfrentar una exposición creciente en OT sin grandes equipos de seguridad dedicados. Los requisitos de ciberseguridad en la cadena de suministro de clientes más grandes pueden aumentar sus necesidades de preparación. Los hallazgos de SANS sobre brechas de habilidades indican por qué la capacitación estructurada puede ser importante para este grupo. Los proveedores que ofrecen escenarios específicos y un despliegue más sencillo pueden llegar a esta base de clientes. La principal limitación es que las pymes aún pueden carecer del tiempo y el personal especializado para configurar entornos complejos. Los servicios gestionados pueden ayudar a abordar esta barrera práctica.

Por Industria de Usuario Final:
Energía y Servicios Públicos Anclan la Demanda Mientras la Manufactura EscalaEnergía y servicios públicos representaron el 30,14% de la participación del mercado de rango cibernético industrial en 2026. El segmento tiene una larga historia regulatoria en seguridad OT y enfrenta graves consecuencias físicas ante un ataque exitoso. Los operadores eléctricos deben demostrar resiliencia en los sistemas que respaldan los servicios esenciales. La Hoja de Ruta CIP de NERC de enero de 2026 identificó brechas de cobertura que involucran sistemas de bajo impacto y recursos basados en inversores recién registrados. El alcance en expansión sugiere que más sistemas pueden necesitar pruebas y preparación de la fuerza laboral. Los proveedores de energía también requieren ejercicios que tengan en cuenta condiciones específicas de red y proceso. Esto respalda la demanda de contenido de rango que va más allá de la capacitación genérica en seguridad empresarial.
Se proyecta que la manufactura industrial crecerá a una CAGR del 15,23% hasta 2032. Los fabricantes representaron más de dos tercios de las víctimas de ransomware en OT en 2025.[2] Los programas de fábricas inteligentes están extendiendo la exposición en OT hacia entornos que los equipos de seguridad de fábrica pueden no haber defendido anteriormente. Esto crea la necesidad de ejercicios que conecten las rutas de compromiso de TI con los resultados de producción. El petróleo y gas, el transporte y la logística, y el agua y las aguas residuales requieren contenido igualmente específico. Los sistemas de plataformas offshore, la señalización ferroviaria y el SCADA de tratamiento de agua no pueden abordarse adecuadamente mediante escenarios genéricos. La minería y los metales también enfrentan una mayor exposición a medida que la automatización remota y los equipos autónomos se vuelven más conectados. La industria de rango cibernético industrial depende de que los proveedores desarrollen contenido que se adapte a cada entorno operativo.
Análisis Geográfico
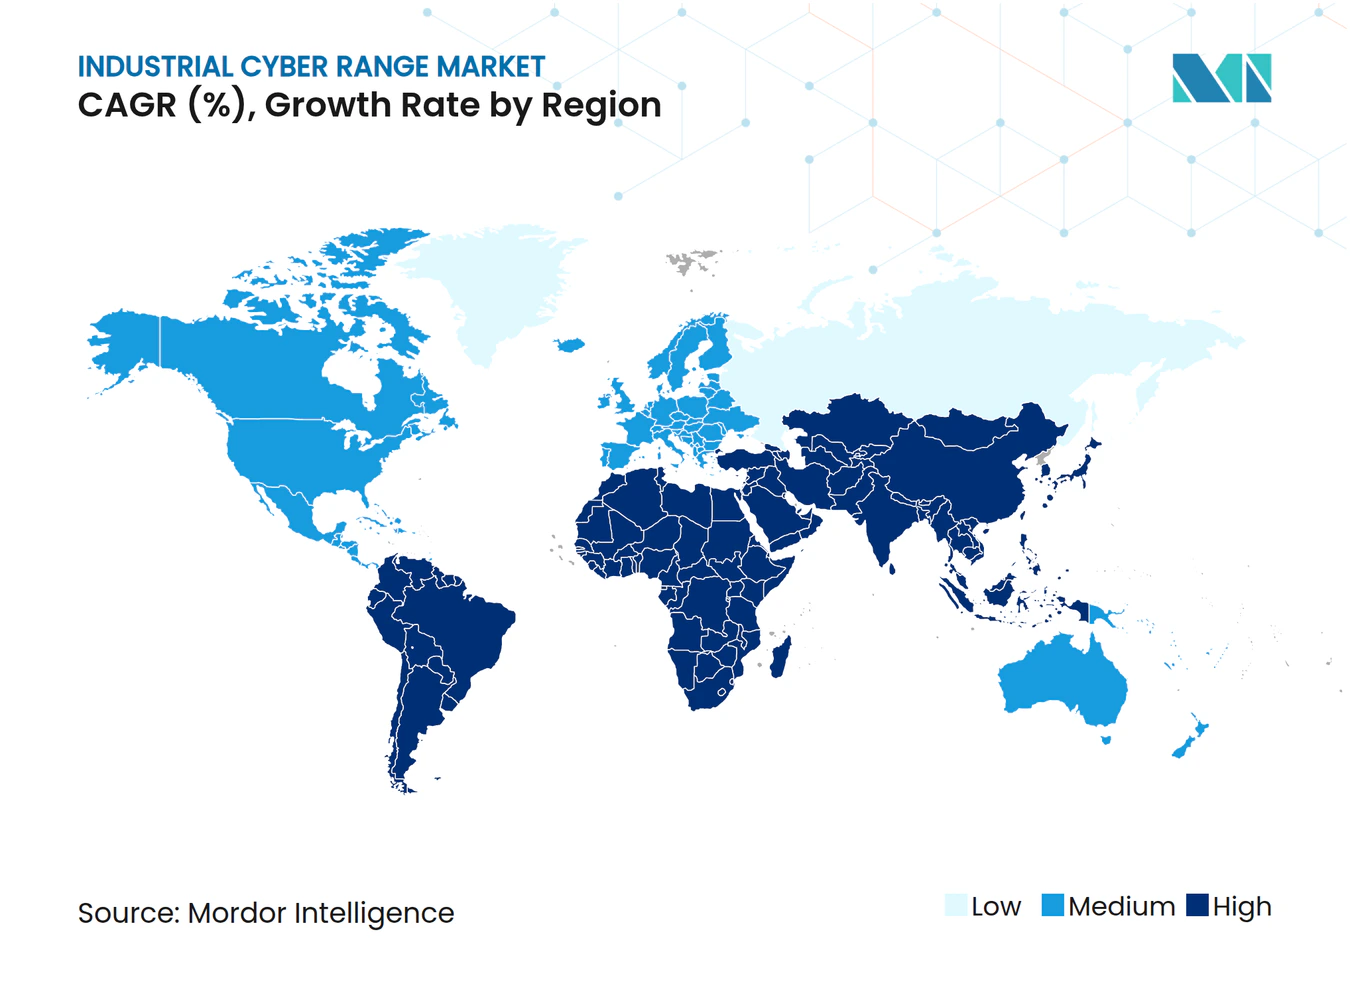
América del Norte representó el 36,98% de la participación del mercado de rango cibernético industrial en 2026. Las obligaciones NERC CIP, las directivas de oleoductos y los requisitos de las empresas de servicios de agua respaldan la demanda de pruebas de seguridad demostrables. La Orden N.° 919 de la FERC respaldó la virtualización en entornos OT de energía durante marzo de 2026. Cyber Shield 2026 involucró a más de 1.000 profesionales de 23 naciones asociadas y simuló ataques a sistemas OT de energía eléctrica y agua, mientras que Canadá amplió las obligaciones de ciberseguridad para los operadores de telecomunicaciones y oleoductos.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 15,57% hasta 2032. La rápida digitalización industrial y los programas de seguridad nacional respaldan las perspectivas regionales. CybExer Technologies y Cyber Defense Labs desplegaron un entorno de prueba de resiliencia cibernética de OT y TI en la Universidad de Keio en abril de 2026 bajo un programa NEDO.[3] MLPS 2.0 de China dirige a las empresas estatales a asignar partes definidas del presupuesto de TI a la seguridad OT, mientras que las reformas de Australia crearon requisitos de gestión de riesgos medibles en 11 sectores. India es un área de demanda en desarrollo, respaldada por el crecimiento industrial y una gama de asociaciones tecnológicas.
Europa tiene una oportunidad de expansión estructural porque NIS2 cubre entidades esenciales en toda la infraestructura crítica. Alemania y Francia respaldan la demanda a través de importantes huellas en manufactura y energía. El programa CITADEL Range tiene un valor de 60,4 millones de EUR (66,4 millones de USD) y coordina a 39 organizaciones de 18 estados miembros de la Unión Europea. Crisalyde y DIATEAM lanzaron CY-R-EX en 2026 como parte del proyecto RéSISTeCC con la Universidad de Poitiers. América del Sur, Oriente Medio y África siguen siendo geografías en etapas más tempranas, limitadas por presupuestos y escasez de especialistas en OT.
Panorama Competitivo
Concentración del Mercado
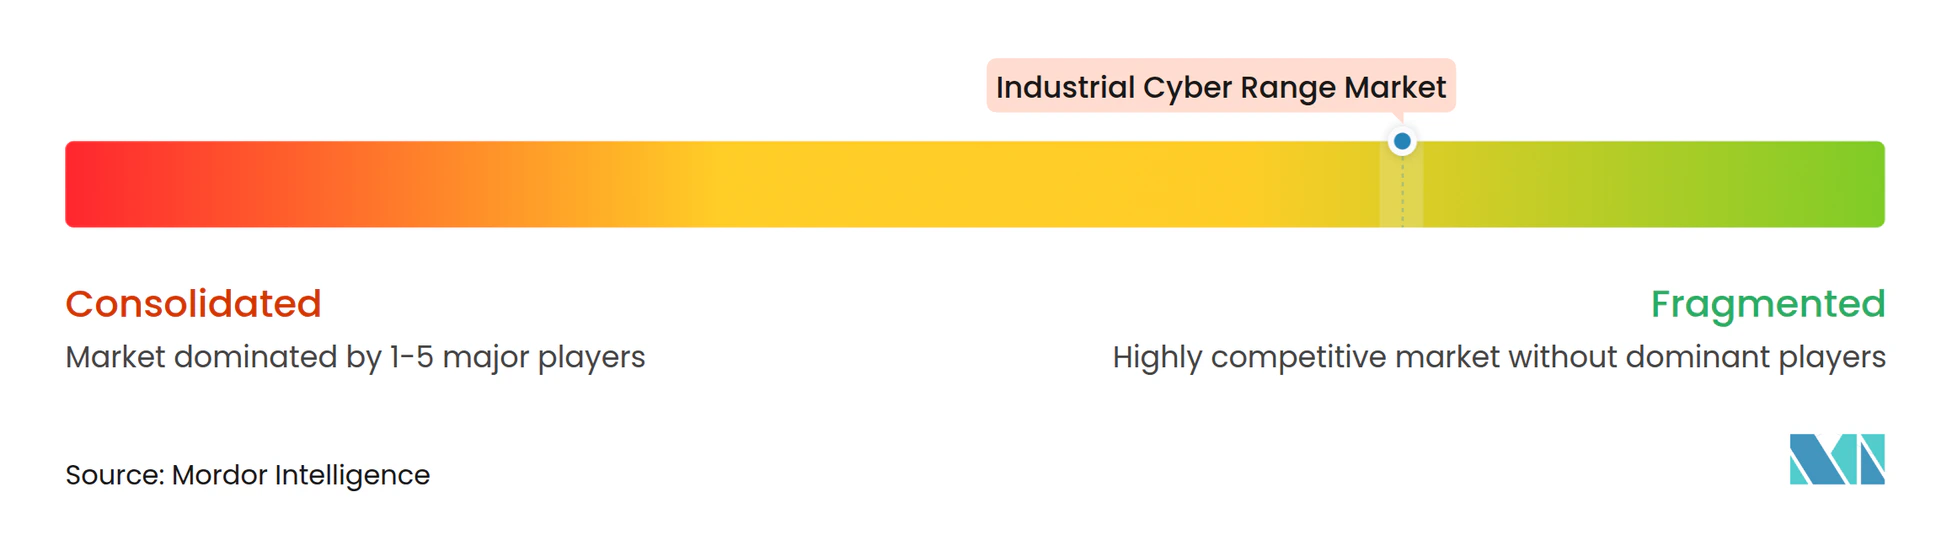
El mercado de rango cibernético industrial está fragmentado porque los compradores necesitan diferentes protocolos, modelos de despliegue y escenarios específicos por industria. Ningún proveedor domina todos los casos de uso de OT, tamaños de organización y verticales, y los proveedores especializados compiten con los actores establecidos en ciberseguridad industrial y las empresas tecnológicas adyacentes a la defensa. Cyberbit adquirió RangeForce en septiembre de 2025, combinando ejercicios de fuego real con mejora de habilidades individuales basada en la nube.[4] SimSpace recibió 39 millones de USD en octubre de 2025 para expansión global e integración de IA.
La fidelidad de la simulación es un diferenciador importante en el mercado de rango cibernético industrial. Una plataforma basada únicamente en controladores lógicos programables virtuales puede reproducir patrones de ataque de red, pero puede no representar las consecuencias a nivel de proceso. Los operadores de energía y química necesitan ejercicios que reflejen los controles críticos para la seguridad. Los diseños híbridos de hardware y software y las simulaciones de procesos con gemelos digitales pueden abordar este requisito. Una mayor fidelidad puede añadir costo, complejidad y un tiempo de implementación más largo, por lo que los proveedores deben alinear el diseño con las consecuencias operativas.
El espacio competitivo más valioso se encuentra en la intersección de la emulación de adversarios impulsada por IA y el conocimiento de protocolos específicos de OT. Las capacidades de IA existentes son más sólidas para la replicación a nivel de TI que para Modbus, DNP3, IEC 61850 y PROFINET. MITRE Caldera para OT proporciona un enfoque de referencia para la emulación de adversarios en OT. Airbus Defence and Space puede beneficiarse de autorizaciones de despliegue conformes con la soberanía que los proveedores puramente comerciales pueden no igualar. Los proveedores de nicho pueden tener éxito donde el contenido específico del sector importa más que la cobertura de la plataforma.
Líderes de la Industria de Rango Cibernético Industrial
-
SimSpace Corporation
-
Cloud Range, Inc.
-
CybExer Technologies OÜ
-
Cympire Ltd.
-
Circadence Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Rango Cibernético Industrial Empresas cubiertas en este informe
- Cyberbit, Inc.
- SimSpace Corporation
- Cloud Range, Inc.
- CybExer Technologies OÜ
- CYBER RANGES Corp.
- Circadence Corporation
- Cympire Ltd.
- RangeForce, Inc.
- Immersive Labs Limited
- ThreatGEN, LLC
- Offensive Security Services, LLC
- Cyber Skyline, Inc.
- ATCorp, Inc.
- SixGen, Inc.
- RHEA Group
- Silensec Ltd.
- Diateam SAS
- Airbus Defence and Space SAS
- Cynalytica, Inc.
- CyberGym Control Ltd.
Desarrollos recientes de la industria en Mercado de Rango Cibernético Industrial
- Octubre de 2026: CYBER RANGES Corp. y OTIFYD presentaron su solución conjunta de preparación ciberfísica en OT en AUTOMA 2026 Oil and Gas, ofreciendo una simulación híbrida de incidentes ciberfísicos realistas en capas operativas digitales y físicas para operadores de petróleo y gas, una capacidad desarrollada conjuntamente desde 2025.
- Agosto de 2026: SimSpace, Cyber Florida y NUARI publicaron lecciones compartidas del ejercicio JV Tampa, una simulación cibernética de estado-nación para empresas de servicios públicos de los Estados Unidos que combina la plataforma de fuego real de SimSpace con la herramienta ejecutiva DECIDE de NUARI, demostrando formatos de rango técnico y de gestión integrados para programas de resiliencia del sector energético.
- Junio de 2026: CybExer Technologies fue nombrada líder de desarrollo de IA para el programa CITADEL Range del Fondo Europeo de Defensa, valorado en 60,4 millones de EUR (66,4 millones de USD), coordinando a 39 organizaciones de 18 estados miembros de la Unión Europea para construir rangos cibernéticos de próxima generación impulsados por IA para las fuerzas armadas europeas, con ejecución desde noviembre de 2025 hasta mayo de 2029.
- Mayo de 2026: Cympire, parte del Grupo CyberproAI, entregó su plataforma CyWARIA para Cyber Yankee 2026, el ejercicio regional de defensa de infraestructura crítica de la Guardia Nacional en Camp Net, Connecticut, proporcionando simulación de fuego real de un ataque a gran escala a una red empresarial con operadores multiservicio y socios de la industria de servicios públicos.
Alcance del Informe Global del Mercado de Rango Cibernético Industrial
El Mercado de Rango Cibernético Industrial comprende soluciones de hardware, software y servicios que proporcionan entornos de simulación realistas para sistemas de control industrial (ICS), tecnología operativa (OT) e infraestructura crítica, para capacitación en ciberseguridad, pruebas, validación, emulación de amenazas, ejercicios de respuesta a incidentes, desarrollo de la fuerza laboral y evaluación de la resiliencia cibernética. Los rangos cibernéticos industriales permiten a las organizaciones replicar entornos industriales del mundo real para evaluar controles de seguridad, capacitar al personal, realizar simulaciones de ciberataques y fortalecer la preparación frente a las amenazas cibernéticas en evolución que apuntan a la infraestructura crítica y las operaciones industriales.
El Informe del Mercado de Rango Cibernético Industrial está Segmentado por Componente (Hardware, Software y Servicios), Tipo de Rango (Rango de Simulación, Rango de Emulación, Rango Híbrido y Rango de Superposición), Modo de Despliegue (En Instalaciones Propias y Basado en la Nube), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Industria de Usuario Final (Energía y Servicios Públicos, Manufactura Industrial, Petróleo y Gas, Transporte y Logística, Agua y Aguas Residuales, Minería y Metales y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Rango de Simulación |
| Rango de Emulación |
| Rango Híbrido |
| Rango de Superposición |
| En Instalaciones Propias |
| Basado en la Nube |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Energía y Servicios Públicos |
| Manufactura Industrial |
| Petróleo y Gas |
| Transporte y Logística |
| Agua y Aguas Residuales |
| Minería y Metales |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Rango | Rango de Simulación | |
| Rango de Emulación | ||
| Rango Híbrido | ||
| Rango de Superposición | ||
| Por Modo de Despliegue | En Instalaciones Propias | |
| Basado en la Nube | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Energía y Servicios Públicos | |
| Manufactura Industrial | ||
| Petróleo y Gas | ||
| Transporte y Logística | ||
| Agua y Aguas Residuales | ||
| Minería y Metales | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de rango cibernético industrial para 2032?
Se proyecta que el mercado de rango cibernético industrial alcanzará 3,49 mil millones de USD para 2032 desde 1,57 mil millones de USD en 2026, a una CAGR del 14,70% de 2027 a 2032.
¿Qué componente lideró la demanda en 2026?
El software lideró con una participación del 65,16% en 2026, respaldado por la escalabilidad y flexibilidad de las plataformas de simulación definidas por software.
¿Por qué los rangos cibernéticos híbridos están creciendo rápidamente?
Se proyecta que los rangos híbridos crecerán a una CAGR del 15,91% porque pueden representar la actividad de red y los efectos a nivel de proceso necesarios para los operadores de alta consecuencia.
¿Qué modelo de despliegue es el más utilizado?
El despliegue basado en la nube lideró con una participación del 68,19% en 2026 y se proyecta que crecerá a una CAGR del 16,89% hasta 2032.
¿Qué sector de usuario final tiene la mayor demanda?
Energía y servicios públicos representaron el 30,14% de la participación en 2026 debido a los requisitos establecidos de seguridad en OT y las consecuencias físicas de las interrupciones.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 15,57% hasta 2032, respaldado por la digitalización industrial y los programas de resiliencia de la infraestructura crítica.