
Tamaño y Participación del Mercado de Consumibles Ortopédicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Consumibles Ortopédicos por Mordor Intelligence
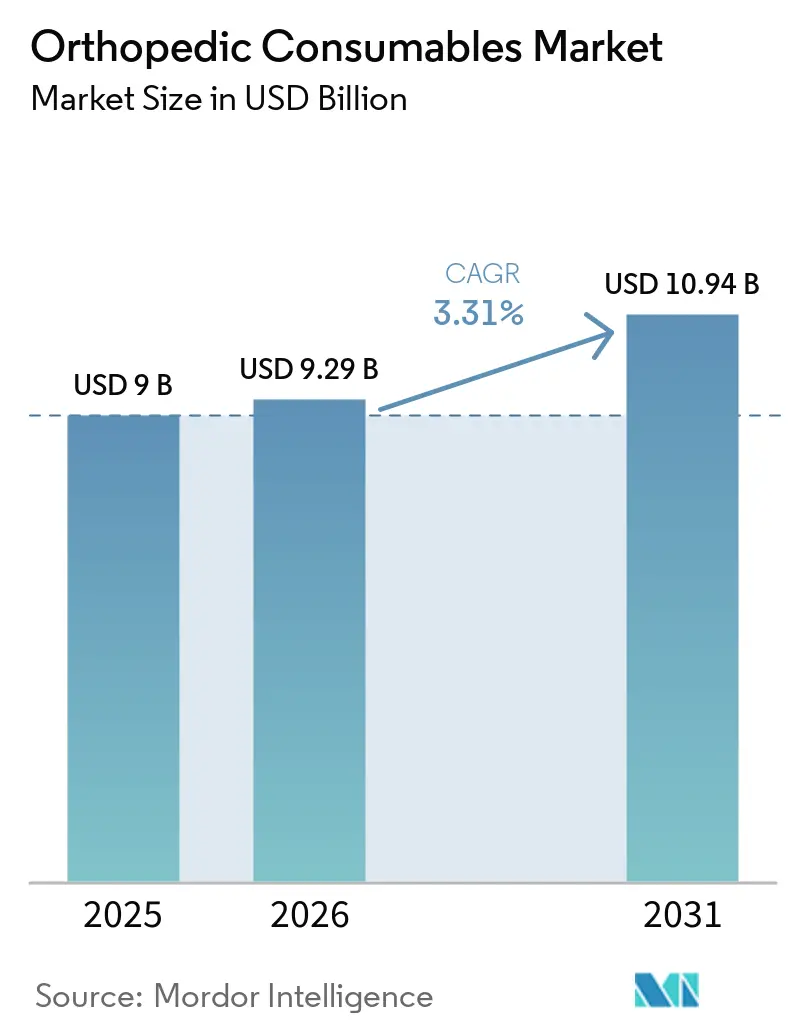
Se proyecta que el tamaño del Mercado de Consumibles Ortopédicos sea de 9 mil millones de USD en 2025, 9,29 mil millones de USD en 2026, y alcance los 10,94 mil millones de USD en 2031, creciendo a una CAGR del 3,31% de 2026 a 2031.
El mercado de consumibles ortopédicos está moldeado por el aumento de la demanda de procedimientos, el traslado de la atención hacia entornos ambulatorios y una distinción más clara entre suministros desechables estándar y productos biológicos especializados o específicos para cada procedimiento. La demanda es más fuerte donde los procedimientos de traumatología, reemplazo articular y medicina deportiva se realizan a gran escala, ya que cada procedimiento requiere consumibles durante la preparación, la cirugía y la recuperación. La adquisición también está cambiando a medida que los sistemas de salud buscan estandarización, tiempos de preparación en quirófano más cortos y flujos de trabajo estériles más confiables. En América del Norte, los centros de cirugía ambulatoria se están convirtiendo en una fuente de demanda más importante, mientras que las ampliaciones de capacidad en la región de Asia-Pacífico amplían la base de clientes. La competencia depende cada vez más de si los proveedores pueden apoyar los flujos de trabajo clínicos, producir evidencia de resultados y ofrecer productos adecuados para el entorno en el que se presta la atención.
Conclusiones Clave del Informe
- Por tipo de producto, los Consumibles Ortopédicos Quirúrgicos lideraron con una participación de ingresos del 48,65% en 2025, mientras que se prevé que los Consumibles Ortopédicos de Gestión de Heridas se expandan a una CAGR del 5,54% hasta 2031.
- Por aplicación, la Cirugía de Traumatología mantuvo una participación de ingresos del 42,54% en 2025, mientras que la Medicina Deportiva y la Reparación de Tejidos Blandos registraron la CAGR proyectada más alta del 5,76% hasta 2031.
- Por usuario final, los Hospitales y Centros Quirúrgicos representaron el 53,65% de la participación de ingresos en 2025, mientras que se prevé que los Entornos de Atención Domiciliaria avancen a una CAGR del 6,78% hasta 2031.
- Por canal de distribución, las Ventas a través de Distribuidores y Organizaciones de Compras en Grupo mantuvieron una participación de ingresos del 52,76% en 2025, mientras que se prevé que las Plataformas de Comercio Electrónico crezcan a una CAGR del 6,54% hasta 2031.
- Por geografía, América del Norte mantuvo una participación de ingresos del 41,54% en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 4,53% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Aumento de la Carga de la Osteoartritis | +1.10% | Global, con la mayor concentración en Asia Oriental, Europa Occidental y América del Norte de altos ingresos | Largo plazo (≥ 4 años) |
| Aumento de los Volúmenes de Procedimientos Ortopédicos por Traumatismos y Lesiones Deportivas | +0.80% | Global, con la mayor concentración en América del Norte, Europa y centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Tendencia hacia Procedimientos Ortopédicos Mínimamente Invasivos y Ambulatorios | +0.60% | América del Norte, con extensión a Europa y Australia | Mediano plazo (2-4 años) |
| Expansión de la Capacidad Quirúrgica Ortopédica en Asia-Pacífico y Mercados Emergentes | +0.50% | Mercados principales de Asia-Pacífico, incluidos China, India, Corea del Sur y Japón, con extensión a Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Conversión al Uso Único para la Prevención de Infecciones y la Estandarización de Procedimientos | +0.40% | América del Norte y la Unión Europea, con adopción temprana en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Biológicos Específicos para Procedimientos y Consumibles Inteligentes que Impulsan la Premiumización | +0.30% | América del Norte y la Unión Europea, con extensión a los mercados de Asia-Pacífico de altos ingresos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Aumento de la Carga de la Osteoartritis
La osteoartritis genera una demanda sostenida en el mercado de consumibles ortopédicos porque las necesidades de tratamiento se concentran en grupos de pacientes de mayor edad con alto uso de procedimientos. Un análisis de 2025 publicado en Arthritis Research & Therapy informó que 607 millones de personas vivían con osteoartritis a nivel mundial en 2021, en comparación con 256 millones en 1990. El estudio también reportó un aumento del 9,2% en la prevalencia estandarizada por edad durante ese período y proyectó un incremento adicional del 14% para 2050. La osteoartritis de rodilla representó más del 56% de la carga global, mientras que el índice de masa corporal elevado fue responsable del 21% de los años de vida ajustados por discapacidad relacionados con la osteoartritis. Estos patrones respaldan la demanda de productos utilizados en la reconstrucción articular, la atención de traumatismos, la gestión de heridas y la recuperación posoperatoria. La carga es particularmente significativa en los sistemas de salud de altos ingresos, donde el acceso a la cirugía y el gasto por procedimiento son mayores.
Aumento de los Volúmenes de Procedimientos Ortopédicos por Traumatismos y Lesiones Deportivas
La cirugía de traumatología representó el 42,54% del mercado de consumibles ortopédicos en 2025, lo que refleja la necesidad constante de productos utilizados en el tratamiento de fracturas y cirugías urgentes. Los accidentes de tráfico, las caídas, las fracturas por fragilidad y las lesiones deportivas de alta energía sostienen la demanda de procedimientos en todos los grupos de edad. Se prevé que la medicina deportiva y la reparación de tejidos blandos crezcan a una CAGR del 5,76% hasta 2031, a medida que se amplían las opciones quirúrgicas para pacientes activos. El uso de dispositivos de fijación bioabsorbibles y materiales biológicos se está extendiendo desde los procedimientos deportivos electivos hacia algunas vías de atención de traumatismos. Esto amplía el papel de los consumibles especializados en el área de aplicación más grande sin cambiar la importancia de los suministros de traumatología de alto volumen. Los proveedores con productos que se adaptan tanto a los flujos de trabajo de traumatología como a los de medicina deportiva pueden atender una base clínica más amplia.
Tendencia hacia Procedimientos Ortopédicos Mínimamente Invasivos y Ambulatorios
El traslado hacia la cirugía ambulatoria cambia las condiciones de demanda en el mercado de consumibles ortopédicos porque las instalaciones ambulatorias utilizan prácticas de embalaje, almacenamiento y esterilidad diferentes a las de los quirófanos hospitalarios. Los Centros de Servicios de Medicare y Medicaid añadieron 168 códigos ortopédicos a la lista de procedimientos cubiertos por los centros de cirugía ambulatoria en la norma final del Sistema de Pago Prospectivo para Pacientes Ambulatorios Hospitalarios de 2026. Más de 600 centros de cirugía ambulatoria realizaron reemplazos totales de articulaciones en los Estados Unidos en 2026, según el material fuente proporcionado. La Asociación de Centros de Cirugía Ambulatoria reportó ahorros proyectados en el programa Medicare de pago por servicio de 13,5 mil millones de USD provenientes de cirugías musculoesqueléticas en centros de cirugía ambulatoria entre 2025 y 2034[1]. Estos entornos favorecen los kits estériles preenvasados que reducen el tiempo de preparación y la necesidad de procesamiento estéril en el lugar. Los proveedores que fabrican productos para flujos de trabajo ambulatorios pueden beneficiarse a medida que los procedimientos ortopédicos continúan trasladándose fuera de los entornos hospitalarios.
Expansión de la Capacidad Quirúrgica Ortopédica en Asia-Pacífico y Mercados Emergentes
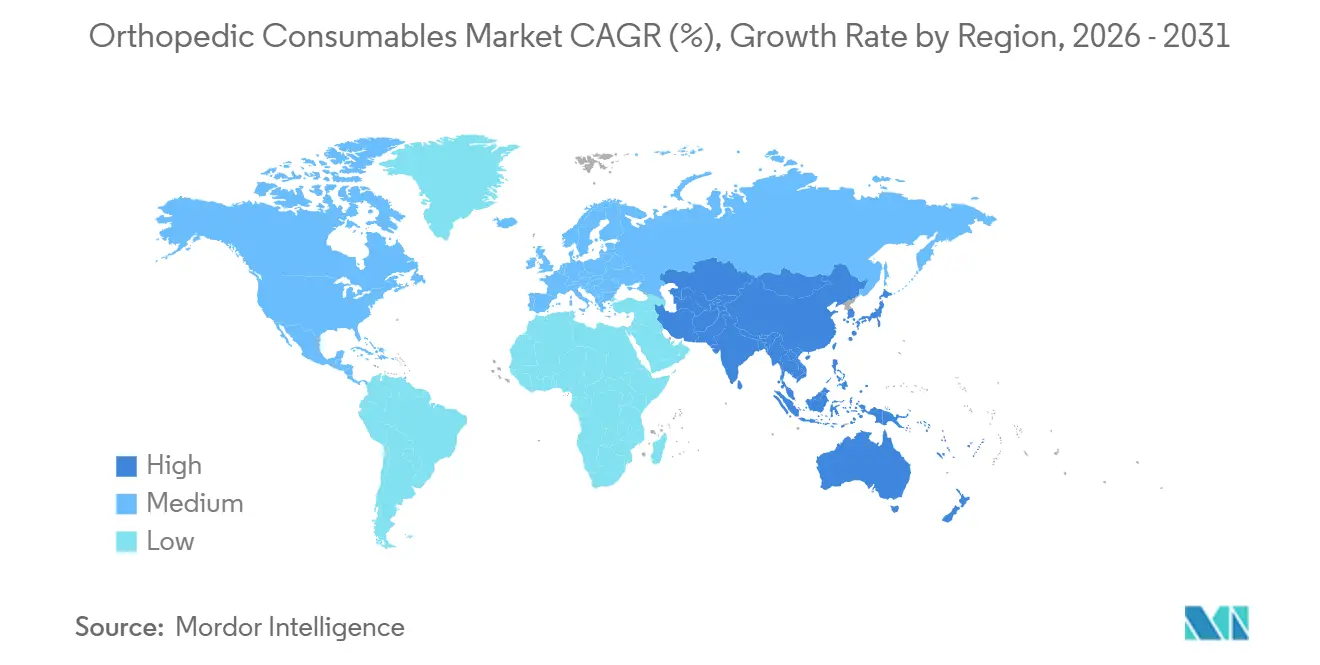
Se prevé que Asia-Pacífico crezca a una CAGR del 4,53% hasta 2031, lo que la convierte en la región de más rápido crecimiento del mercado de consumibles ortopédicos. China e India están ampliando la capacidad ortopédica a medida que las poblaciones urbanas envejecidas requieren más tratamiento para la osteoartritis y las fracturas por fragilidad. El material fuente proporcionado indicó que China instaló más de 2.000 nuevos centros ortopédicos entre 2020 y 2025. En India, la adopción tecnológica es visible en los hospitales privados, donde Apollo Hospitals completó más de 2.000 cirugías ortopédicas asistidas por robot en septiembre de 2026. La nueva capacidad respalda la demanda de kits quirúrgicos, productos para heridas, suministros relacionados con la fijación y materiales de apoyo a procedimientos. Los proveedores internacionales también deben cumplir con los requisitos de registro establecidos por organismos como la CDSCO en India y la NMPA en China.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Consumibles y Procedimientos Ortopédicos Avanzados | -0.20% | Global, con el mayor efecto en los mercados sensibles al precio de Oriente Medio, África, América del Sur y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Requisitos Estrictos de Aprobación Regulatoria y Cumplimiento Normativo | -0.10% | Unión Europea, Estados Unidos y mercados de Asia-Pacífico, incluidos China e India | Mediano plazo (2-4 años) |
| Presión en la Adquisición por Licitaciones Basadas en Volumen y Consolidación Hospitalaria | -0.20% | América del Norte y la Unión Europea, con extensión a los sistemas de salud urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Interoperabilidad Limitada de Productos en Ecosistemas Quirúrgicos Robóticos y Digitales | -0.10% | América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Consumibles y Procedimientos Ortopédicos Avanzados
Los precios elevados pueden limitar la adopción en el mercado de consumibles ortopédicos cuando el reembolso no cubre el costo total de los paquetes de procedimientos avanzados. La restricción es más pronunciada en los sistemas de salud fuera de América del Norte y Europa Occidental, donde los límites de gasto afectan el uso de kits biológicos, sistemas de cobertura especializados y materiales avanzados para heridas. Las compras basadas en volumen pueden ampliar el acceso a los procedimientos al mismo tiempo que ejercen presión sobre el valor capturado por los proveedores. Este entorno requiere que las empresas respalden los precios premium con evidencia sobre complicaciones, duración de la estancia y reingresos. Las decisiones sobre el formulario hospitalario dependen cada vez más de si las ventajas clínicas pueden vincularse al valor económico. Las empresas sin esta evidencia corren el riesgo de ser excluidas cuando los comités de compras estandarizan las opciones de productos.
Presión en la Adquisición por Licitaciones Basadas en Volumen y Consolidación Hospitalaria
La consolidación hospitalaria centraliza las decisiones de compra y puede limitar la variedad de productos en el mercado de consumibles ortopédicos. Los grandes sistemas de salud utilizan habitualmente contratos con proveedores preferidos, organizaciones de compras en grupo y procesos de análisis de valor para gestionar el gasto. El material proporcionado señaló que U.S. Orthopaedic Partners nombró a Johnson & Johnson como su proveedor oficial de productos para articulaciones totales en octubre de 2025. Dichos acuerdos pueden reducir el número de posiciones de proveedores disponibles en grandes redes ambulatorias. La interoperabilidad de los productos y la alineación con los flujos de trabajo aprobados pueden, por tanto, volverse tan importantes como las características individuales del producto. Los proveedores más pequeños enfrentan una oportunidad más limitada para demostrar diferenciación clínica antes de que se establezcan acuerdos de compra plurianuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
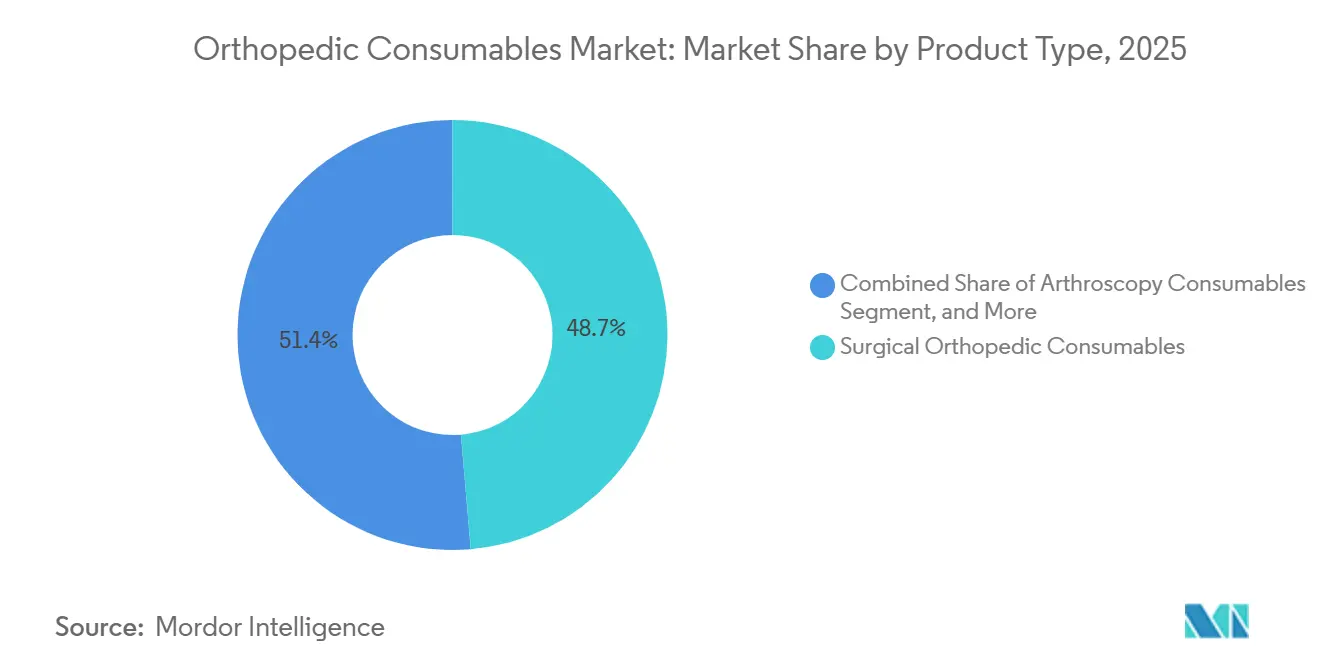
Los Consumibles Quirúrgicos Lideran Mientras el Cuidado de Heridas Crece Más RápidoLos consumibles ortopédicos quirúrgicos representaron el 48,65% de la participación del mercado de consumibles ortopédicos en 2025, respaldados por el uso frecuente en procedimientos de traumatología y reemplazo articular. Este grupo incluye campos quirúrgicos desechables, sistemas de mezcla de cemento óseo, dispositivos de lavado y kits de instrumentos estériles. La posición de liderazgo refleja la necesidad recurrente de estos materiales en cada procedimiento, en lugar del gasto único en equipos de capital. Los consumibles de yesos y férulas sirven a las vías de traumatología y lesiones deportivas de alto volumen, aunque los precios son competitivos. Los materiales de yeso sintético están reemplazando gradualmente al yeso de París en los sistemas de salud desarrollados. Los consumibles de artroscopia también están evolucionando hacia productos que apoyan los procedimientos asistidos por robot y navegación en el mercado de consumibles ortopédicos.
Se prevé que los consumibles ortopédicos de gestión de heridas crezcan a una CAGR del 5,54% hasta 2031. La expansión refleja el traslado de la recuperación y el tratamiento de heridas hacia entornos ambulatorios y de atención domiciliaria. Estos entornos necesitan productos que puedan manejarse fuera de un hospital de atención aguda y adquirirse en volúmenes menores. Otros consumibles ortopédicos incluyen implantes bioabsorbibles y materiales de diagnóstico intraoperatorio, donde se agrupan varias categorías especializadas. La industria de consumibles ortopédicos está, por tanto, viendo demanda tanto de suministros quirúrgicos establecidos como de productos más especializados utilizados después del alta.

Por Aplicación:
La Cirugía de Traumatología Mantiene la Base Mientras la Medicina Deportiva Crece Más RápidoLa cirugía de traumatología representó el 42,54% de los ingresos de la categoría en 2025, convirtiéndola en el segmento de aplicación más grande. Su posición está respaldada por la necesidad continua de tratar lesiones viales, fracturas por caídas y otras afecciones agudas. El material fuente proporcionado reportó ventas globales de implantes de traumatología de 9,6 mil millones de USD en 2025, con un crecimiento interanual del 5,8%. La Cirugía de Reemplazo Articular y de Columna Vertebral también genera una demanda material porque los procedimientos utilizan múltiples artículos estériles y específicos para cada procedimiento. La atención de la columna vertebral puede requerir un mayor uso de consumibles cuando se utilizan sistemas de navegación y tecnologías de jaulas expansibles. La Gestión de Heridas y la Atención Posoperatoria siguen siendo importantes a medida que los pagadores fomentan el alta temprana de los entornos de atención aguda en el mercado de consumibles ortopédicos.
Se prevé que la medicina deportiva y la reparación de tejidos blandos se expandan a una CAGR del 5,76% hasta 2031. Arthrex lanzó el Implante TightRope SB de Sutura Completa en febrero de 2026 para la reconstrucción del ligamento cruzado anterior. El material proporcionado lo describió como la primera tecnología de botón de sutura completa en un dispositivo de fijación del ligamento cruzado anterior. Las nuevas opciones de fijación y biológicas elevan los requisitos clínicos para los procedimientos deportivos y pueden aumentar el uso de materiales especializados. La industria de consumibles ortopédicos también está vinculando más estrechamente los productos de medicina deportiva con las necesidades de los pacientes que reciben atención mínimamente invasiva. Esto hace que el segmento sea importante para los proveedores que buscan crecer más allá de la gran base de traumatología.
Por Usuario Final:
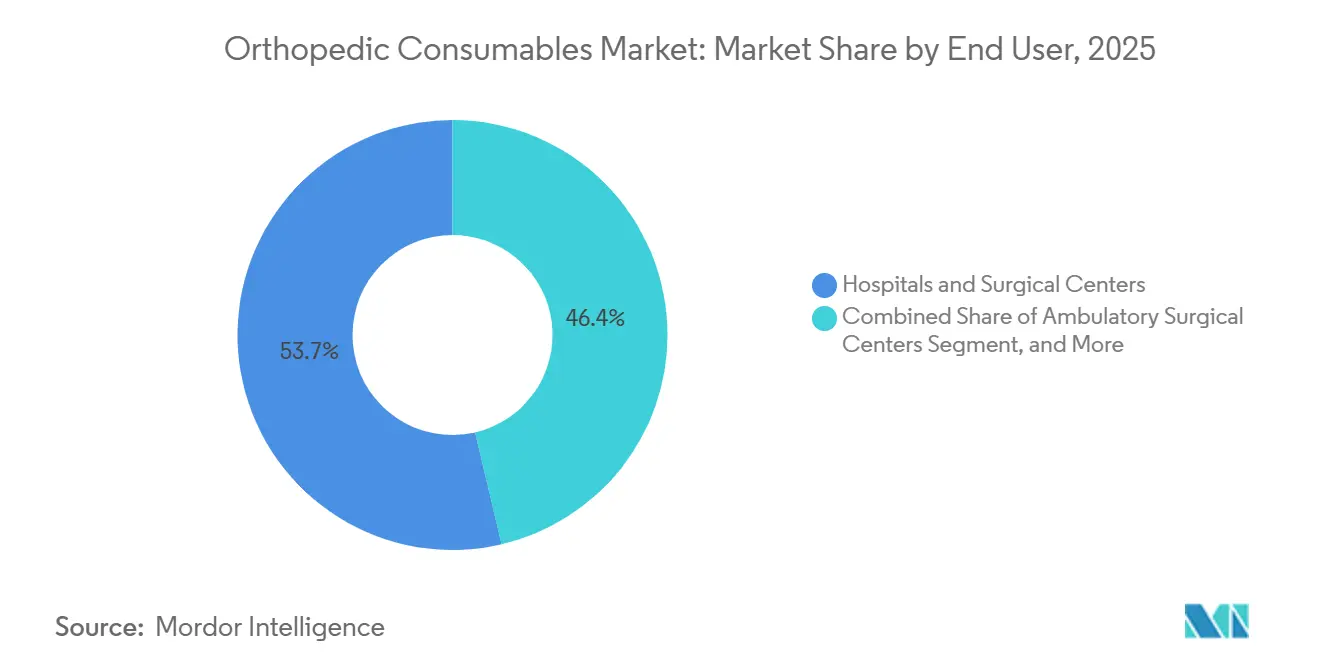
Los Hospitales Lideran las Compras Mientras la Atención Domiciliaria se Expande RápidamenteLos hospitales y centros quirúrgicos representaron el 53,65% de los ingresos de la categoría en 2025. Su papel de liderazgo refleja la concentración del volumen quirúrgico de alta complejidad y la influencia de las organizaciones de compras en grupo. Los hospitales universitarios y las redes de prestación integrada también utilizan kits de consumibles que se adaptan a las plataformas quirúrgicas robóticas. Stryker Mako, Zimmer Biomet ROSA Knee y Smith+Nephew CORI XT son ejemplos de sistemas que pueden determinar los requisitos de consumibles relacionados. Estos entornos pueden generar altos costos de cambio cuando la capacitación del personal y las especificaciones del producto están vinculadas a una plataforma. Los hospitales seguirán siendo el principal canal de compra para muchos productos de uso intensivo en procedimientos en el mercado de consumibles ortopédicos.
Se prevé que los entornos de atención domiciliaria crezcan a una CAGR del 6,78% hasta 2031, la tasa más alta entre los segmentos enumerados. La gestión de heridas, la retirada de yesos y el apoyo a la rehabilitación se están acercando al domicilio del paciente tras el alta. Los fabricantes pueden suministrar kits premeasurados a las agencias de salud domiciliaria, reduciendo el papel de los departamentos de materiales hospitalarios en algunas categorías. Los centros de cirugía ambulatoria también necesitan configuraciones estériles compactas y preensambladas adecuadas para procedimientos ambulatorios. Otros usuarios finales incluyen centros de rehabilitación, clínicas de ortopedia y ortesis, y centros de medicina deportiva. El mercado de consumibles ortopédicos se está extendiendo así más allá del quirófano hacia una vía de recuperación más amplia.
Por Canal de Distribución:
Las Organizaciones de Compras en Grupo Lideran Mientras el Comercio Electrónico se ExpandeLas ventas a través de distribuidores y organizaciones de compras en grupo representaron el 52,76% de la distribución en 2025. El canal está respaldado por acuerdos plurianuales con proveedores preferidos y estructuras de descuentos por volumen. Estos acuerdos ofrecen a los grandes sistemas de salud una ruta de suministro predecible y ayudan a controlar los costos de adquisición. También pueden dificultar que los proveedores no contratados lleguen a los hospitales, incluso cuando los productos tienen características clínicas diferenciadas. Las Ventas Directas siguen siendo importantes para los consumibles premium y especializados que requieren capacitación de cirujanos y apoyo clínico. La combinación de canales principal en el mercado de consumibles ortopédicos continúa favoreciendo a los proveedores establecidos con amplias capacidades de servicio.
Se prevé que las plataformas de comercio electrónico crezcan a una CAGR del 6,54% hasta 2031. El crecimiento está vinculado a los productos de atención domiciliaria, suministros para el cuidado de heridas, kits de retirada de yesos y ortesis que pueden adquirirse fuera de los sistemas tradicionales de adquisición hospitalaria. Los centros de cirugía más pequeños y las clínicas ambulatorias también pueden utilizar plataformas digitales para acceder a una mayor variedad de productos. Las Farmacias Minoristas y las Tiendas de Suministros Médicos atienden categorías de menor complejidad, como vendajes, suministros de yeso y soportes de venta libre. Esos canales enfrentan presión de los vendedores en línea y las compras de marcas propias de los sistemas de salud. Este cambio ofrece al mercado de consumibles ortopédicos más vías para atender las necesidades de menor complejidad y las basadas en el hogar.
Análisis Geográfico
Mercado de Consumibles Ortopédicos de América del Norte
América del Norte representó el 41,54% de la cuota del mercado de consumibles ortopédicos en 2025. La región se beneficia de altos volúmenes de procedimientos, reembolsos consolidados y la demanda de productos utilizados en casos electivos complejos y de traumatología. La ampliación en 2026 de la lista de procedimientos cubiertos en centros de cirugía ambulatoria incorpora 168 códigos ortopédicos en los Estados Unidos. Esto amplía el número de entornos asistenciales que pueden adquirir productos ortopédicos. Los proveedores que anteriormente dependían de los canales de compra grupales hospitalarios pueden ahora dirigirse a una base institucional más diversificada. Canadá y México aportan demanda regional adicional, incluidos algunos flujos de atención transfronteriza cerca de la frontera entre Estados Unidos y México.
Mercado de Consumibles Ortopédicos de Europa
Europa presenta una división entre países con alto volumen y reembolso consolidado y sistemas más sensibles al precio en el mercado de consumibles ortopédicos. Alemania mantuvo la mayor cuota nacional del mercado europeo de dispositivos ortopédicos en 2025, con un 23,15%, según el material suministrado por Mordor Intelligence. Una sólida cobertura de seguro estatutario, una amplia base de cirujanos y la fabricación nacional respaldan su papel en la demanda regional. El Reglamento de la Unión Europea sobre Productos Sanitarios continúa influyendo en las decisiones sobre productos al elevar los requisitos de evaluación de conformidad para los dispositivos reutilizables de Clase I[2]. Algunos fabricantes se enfrentan a la disyuntiva entre recertificar sus líneas reutilizables o centrarse en alternativas desechables. Se prevé que el Reino Unido registre una CAGR del 5,92% hasta 2031, a medida que la actividad de cirugía electiva se recupera.
Mercado de Consumibles Ortopédicos de Asia-Pacífico, Oriente Medio y África, y América del Sur
Se prevé que Asia-Pacífico crezca a una CAGR del 4,53% hasta 2031, el ritmo más rápido entre las regiones enumeradas. El tamaño del mercado de consumibles ortopédicos en la región está respaldado por la expansión de la capacidad sanitaria en China e India, donde la demanda crece con el envejecimiento de las poblaciones urbanas. DePuy Synthes de Johnson & Johnson estableció un Centro de Capacidades Globales en Bangalore en 2026 y planificó un equipo técnico de 500 personas, según el material suministrado. Apollo Hospitals completó más de 2.000 cirugías ortopédicas asistidas por robot en septiembre de 2026. La demanda en Oriente Medio y África está respaldada por el gasto en infraestructura del Consejo de Cooperación del Golfo y el turismo médico. En América del Sur, la demanda se concentra en Brasil y Argentina, donde los presupuestos públicos y la dependencia de productos importados generan tanto oportunidades como barreras de entrada.
Panorama Competitivo
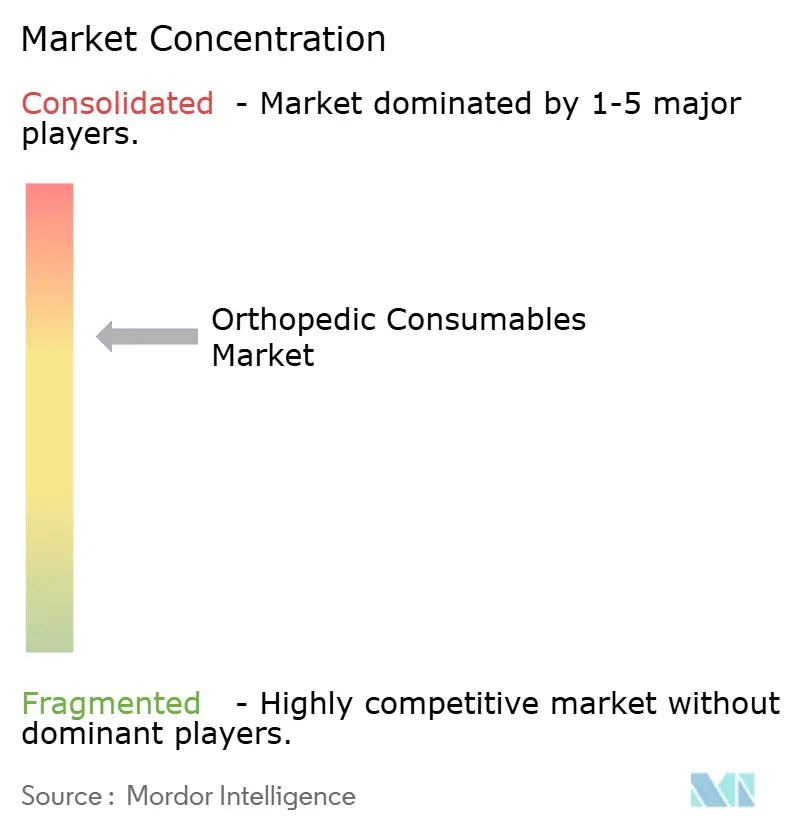
El mercado de consumibles ortopédicos está moderadamente concentrado en sus principales categorías quirúrgicas, aunque el cuidado de heridas, los yesos y la artroscopia contienen muchos proveedores especializados y regionales. El material proporcionado reportó que las 5 principales empresas mantuvieron el 80% de los ingresos por consumibles de traumatología en 2025. Stryker, Johnson & Johnson MedTech, Zimmer Biomet, Smith+Nephew y B. Braun son proveedores centrales en los principales entornos de procedimientos ortopédicos. Su posición refleja amplias carteras de productos, relaciones con clientes y la capacidad de suministrar materiales específicos para cada procedimiento. Sin embargo, la categoría más amplia sigue siendo más fragmentada porque las necesidades clínicas difieren entre los nichos de productos. El éxito competitivo depende cada vez más de si los proveedores se integran en el flujo de trabajo quirúrgico en lugar de vender productos como artículos independientes.
Las estrategias de plataforma están adquiriendo mayor importancia a medida que las empresas conectan los consumibles con los sistemas quirúrgicos robóticos y digitales en el mercado de consumibles ortopédicos. Stryker utiliza la plataforma Mako para apoyar flujos de trabajo que pueden aumentar la demanda de paquetes de consumibles específicos para cada procedimiento[3]. Zimmer Biomet recibió la autorización de la FDA en 2025 para un sistema ROSA Knee actualizado con Optimize, con disponibilidad comercial prevista para el primer trimestre de 2026. Johnson & Johnson anunció en octubre de 2025 que planeaba separar DePuy Synthes en una empresa ortopédica independiente que cotizaría en bolsa en un plazo de 18 a 24 meses. El material proporcionado indicó que el negocio generó 9,2 mil millones de USD en ventas durante 2024. Una empresa más enfocada podría cambiar la forma en que se dirigen los recursos de la cartera entre implantes y consumibles.
Las empresas especializadas están apuntando a biológicos, cirugía ambulatoria y apoyo al flujo de trabajo habilitado por datos en el mercado de consumibles ortopédicos. Isto Biologics adquirió NovaBone Products de Halma plc en agosto de 2026, añadiendo tecnologías de injerto óseo sintético de vidrio bioactivo y un mayor alcance de distribución. Kuros Biosciences reportó un crecimiento de ingresos interanual del 77% para los primeros 9 meses de 2025, vinculado en el material proporcionado al Sistema de Entrega MIS MagnetOs. Globus Medical adquirió Higgs Boson Health en agosto de 2026 para añadir capacidades de experiencia del paciente y del proveedor basadas en inteligencia artificial a su ecosistema quirúrgico. Estos movimientos muestran cómo los proveedores buscan posiciones diferenciadas en torno a los biológicos, la atención ambulatoria y el apoyo digital. La planificación regulatoria sigue siendo importante porque el calendario de revisión de productos puede afectar la velocidad de disponibilidad de nuevos productos.
Líderes de la Industria de Consumibles Ortopédicos
-
Stryker Corporation
-
Johnson & Johnson MedTech
-
Zimmer Biomet Holdings, Inc.
-
Smith+Nephew plc
-
Medtronic plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Consumibles Ortopédicos Empresas cubiertas en este informe
- ATEC, Inc.
- Anika Therapeutics
- Arthrex
- B. Braun
- BONESUPPORT AB
- Conmed
- DJO Global
- Enovis Corporation
- Exactech
- Globus Medical
- Integra LifeSciences
- Johnson & Johnson MedTech
- Limacorporate S.p.A.
- Medartis Holding AG
- Medtronic
- MicroPort
- Orthofix
- OrthoPediatrics Corp.
- Paragon 28, Inc.
- SI-BONE, Inc.
- Smith+Nephew plc
- Stryker
- Zimmer Biomet
Desarrollos recientes de la industria en Mercado de Consumibles Ortopédicos
- Septiembre de 2026: Globus Medical obtuvo el marcado CE para su sistema de imagen inteligente 3 en 1 Excelsius3D para su venta comercial en la UE y el Reino Unido, expandiendo el ecosistema de navegación robótica Excelsius GPS a los mercados europeos. La aprobación posiciona a la empresa para competir por la participación en procedimientos de columna vertebral y traumatología asistidos por robot en Alemania, Francia y el Reino Unido, donde la inversión en infraestructura quirúrgica digital se está acelerando. El Excelsius3D había recibido previamente la autorización 510(k) de la FDA en 2021.
- Agosto de 2026: Stryker firmó un acuerdo definitivo para adquirir ZuriMED, desarrollador del Sistema FiberLocker para el aumento del manguito rotador, con el fin de fortalecer su cartera de medicina deportiva de hombro y artroplastia. Stryker describe el aumento del manguito rotador como una de las áreas de más rápido crecimiento en la medicina deportiva, abordando un modo de fallo clínico clave en la reparación del manguito rotador. No se reveló el valor del acuerdo, y la transacción está sujeta a las condiciones de cierre habituales.
- Agosto de 2026: Globus Medical adquirió Higgs Boson Health, una empresa de experiencia en salud digital incubada en la Universidad de Duke, para integrar capacidades de experiencia del paciente y del proveedor impulsadas por inteligencia artificial en su ecosistema quirúrgico Excelsius. La adquisición añade análisis de resultados basados en inteligencia artificial a la estrategia de cartera de consumibles de columna vertebral y traumatología de Globus, permitiendo un monitoreo de rendimiento de ciclo cerrado a lo largo de todo el episodio de atención.
- Agosto de 2026: Isto Biologics adquirió NovaBone Products de Halma plc, añadiendo una cartera diferenciada de tecnologías de injerto óseo sintético de vidrio bioactivo a su plataforma de consumibles para la curación ósea. La adquisición amplía la presencia internacional de Isto en Europa, Asia-Pacífico y América Latina a través de la presencia de distribución establecida de NovaBone.
Alcance del Informe Global del Mercado de Consumibles Ortopédicos
Según el alcance del informe, los consumibles ortopédicos son productos médicos de uso único o de reemplazo frecuente utilizados en la atención de huesos, articulaciones y el sistema musculoesquelético. El mercado de consumibles ortopédicos está segmentado por tipo de producto, aplicación, canal de distribución, usuario final y geografía. Por tipo de producto, el mercado está segmentado en consumibles ortopédicos quirúrgicos, consumibles ortopédicos de gestión de heridas, consumibles de yesos y férulas, consumibles de artroscopia y otros consumibles ortopédicos. Por aplicación, el mercado está segmentado en cirugía de traumatología, reemplazo articular, cirugía de columna vertebral, medicina deportiva y reparación de tejidos blandos, gestión de heridas y atención posoperatoria, y otras aplicaciones. Por canal de distribución, el mercado está segmentado en ventas directas, ventas a través de distribuidores y organizaciones de compras en grupo, farmacias minoristas y tiendas de suministros médicos, y plataformas de comercio electrónico. Por usuario final, el mercado está segmentado en hospitales y centros quirúrgicos, centros de cirugía ambulatoria, entornos de atención domiciliaria y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Consumibles Ortopédicos Quirúrgicos |
| Consumibles Ortopédicos de Gestión de Heridas |
| Consumibles de Yesos y Férulas |
| Consumibles de Artroscopia |
| Otros Consumibles Ortopédicos |
| Cirugía de Traumatología |
| Reemplazo Articular |
| Cirugía de Columna Vertebral |
| Medicina Deportiva y Reparación de Tejidos Blandos |
| Gestión de Heridas y Atención Posoperatoria |
| Otras Aplicaciones |
| Ventas Directas |
| Ventas a través de Distribuidores y Organizaciones de Compras en Grupo |
| Farmacias Minoristas y Tiendas de Suministros Médicos |
| Plataformas de Comercio Electrónico |
| Hospitales y Centros Quirúrgicos |
| Centros de Cirugía Ambulatoria |
| Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Consumibles Ortopédicos Quirúrgicos | |
| Consumibles Ortopédicos de Gestión de Heridas | ||
| Consumibles de Yesos y Férulas | ||
| Consumibles de Artroscopia | ||
| Otros Consumibles Ortopédicos | ||
| Por Aplicación | Cirugía de Traumatología | |
| Reemplazo Articular | ||
| Cirugía de Columna Vertebral | ||
| Medicina Deportiva y Reparación de Tejidos Blandos | ||
| Gestión de Heridas y Atención Posoperatoria | ||
| Otras Aplicaciones | ||
| Por Canal de Distribución | Ventas Directas | |
| Ventas a través de Distribuidores y Organizaciones de Compras en Grupo | ||
| Farmacias Minoristas y Tiendas de Suministros Médicos | ||
| Plataformas de Comercio Electrónico | ||
| Por Usuario Final | Hospitales y Centros Quirúrgicos | |
| Centros de Cirugía Ambulatoria | ||
| Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de consumibles ortopédicos para 2031?
Se prevé que la categoría alcance los 10,94 mil millones de USD en 2031, creciendo a una CAGR del 3,31% de 2026 a 2031.
¿Qué categoría de producto lidera el mercado de consumibles ortopédicos?
Los consumibles ortopédicos quirúrgicos lideraron con una participación de ingresos del 48,65% en 2025, respaldados por el uso repetido en procedimientos de traumatología y reemplazo articular.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se prevé que la medicina deportiva y la reparación de tejidos blandos crezcan a una CAGR del 5,76% hasta 2031, respaldadas por opciones de fijación y biológicas en evolución.
¿Por qué son importantes los centros de cirugía ambulatoria para los proveedores de productos ortopédicos?
Los Centros de Servicios de Medicare y Medicaid añadieron 168 códigos ortopédicos a la lista de procedimientos cubiertos por los centros de cirugía ambulatoria en 2026, aumentando la necesidad de kits de procedimientos ambulatorios compactos y estériles.
¿Qué entorno de usuario final está creciendo más rápido?
Se prevé que los entornos de atención domiciliaria crezcan a una CAGR del 6,78% hasta 2031, a medida que la gestión de heridas y el apoyo a la rehabilitación se trasladan más allá de los hospitales.
¿Qué región registrará el mayor crecimiento hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 4,53% hasta 2031, a medida que la capacidad ortopédica se expande en China e India.