
Tamaño y Participación del Mercado de Dispositivos Ortopédicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.75 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
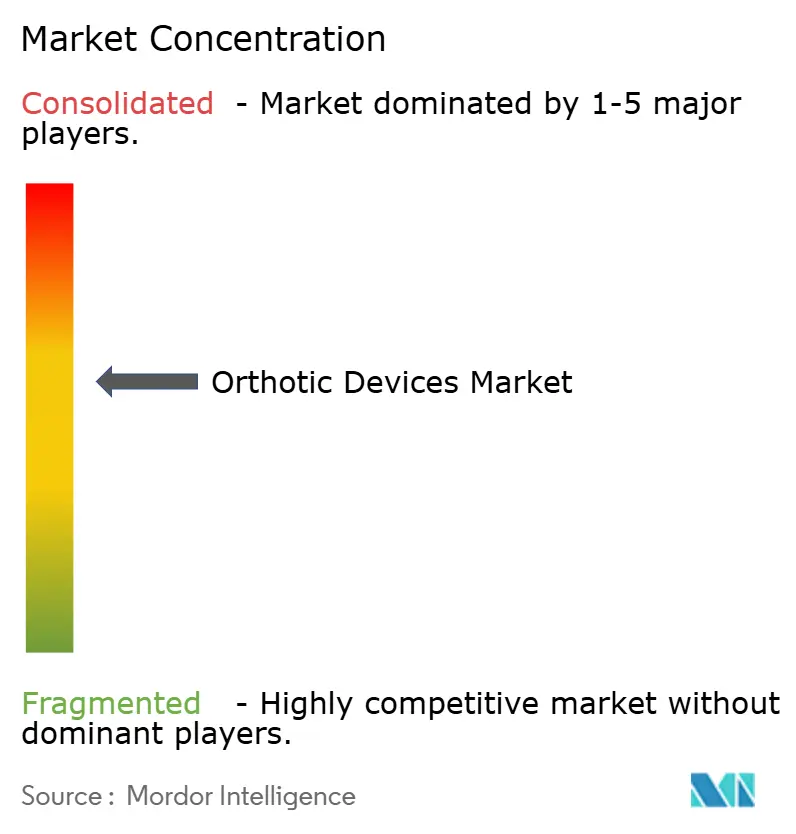
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Ortopédicos por Mordor Intelligence
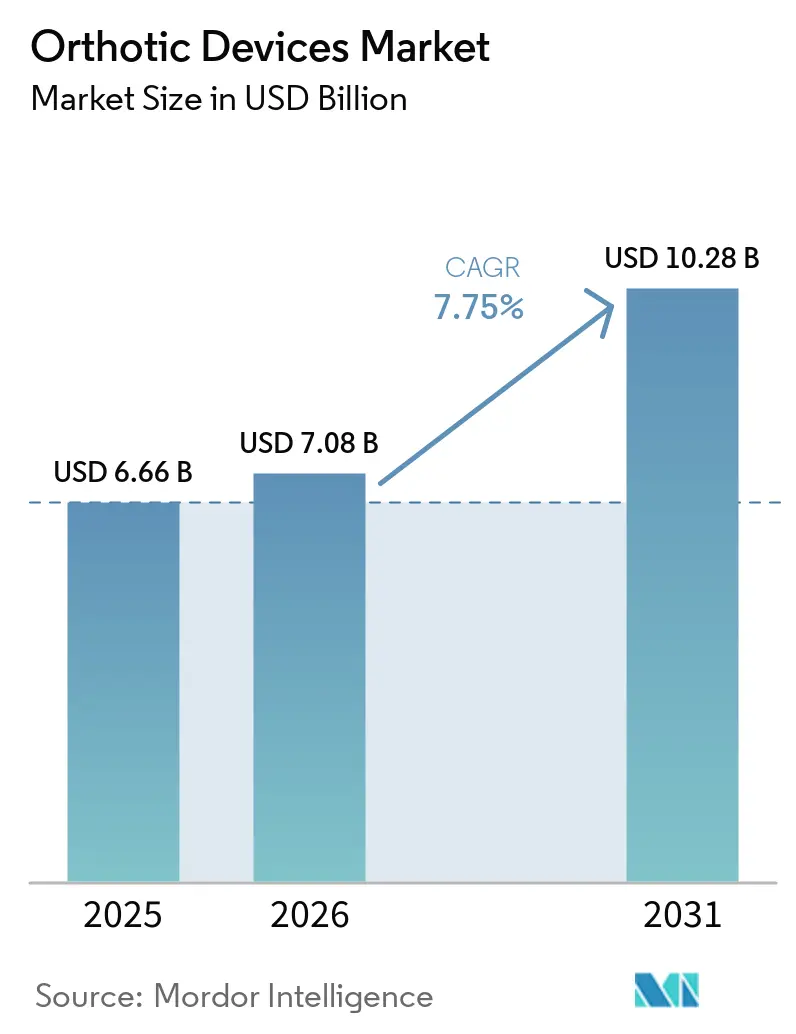
Se proyecta que el tamaño del Mercado de Dispositivos Ortopédicos se expanda desde 6,66 mil millones de USD en 2025 y 7,08 mil millones de USD en 2026 hasta 10,28 mil millones de USD en 2031, registrando una CAGR del 7,75% entre 2026 y 2031.
Una carga grande y creciente de afecciones musculoesqueléticas sustenta la demanda de férulas y soportes ajustados clínicamente en todos los entornos de atención. La diabetes, el accidente cerebrovascular y las necesidades de movilidad relacionadas con la edad también mantienen las prescripciones repetidas y la demanda de reposición. La prestación de atención está evolucionando hacia la rehabilitación, el tratamiento no quirúrgico y el apoyo en el hogar. El diseño y la fabricación digitales están ampliando el acceso a dispositivos personalizados al tiempo que aumentan la importancia de la evidencia clínica. La competencia se centra cada vez más en la capacidad del producto, las redes de atención al paciente y la capacidad de atender necesidades neurológicas complejas.
Conclusiones Clave del Informe
- Por tipo de producto, los dispositivos de miembro inferior tuvieron una participación de ingresos del 52% en 2025, mientras que los dispositivos espinales registraron la CAGR proyectada más alta del 7,8% hasta 2031.
- Por funcionalidad, las ortesis convencionales tuvieron una participación de ingresos del 68% en el mercado de dispositivos ortopédicos en 2025, mientras que se prevé que los dispositivos motorizados e inteligentes crezcan a una CAGR del 11,5% hasta 2031.
- Por aplicación, los trastornos musculoesqueléticos representaron el 34% del tamaño del mercado de dispositivos ortopédicos en 2025, mientras que se prevé que los trastornos neuromusculares se expandan a una CAGR del 8,5% hasta 2031.
- Por grupo de edad, los adultos tuvieron una participación de ingresos del 56% en 2025, mientras que se prevé que el segmento geriátrico crezca a una CAGR del 8,2% hasta 2031.
- Por usuario final, los hospitales y clínicas tuvieron una participación de ingresos del 38% en 2025, mientras que se prevé que la atención domiciliaria crezca a una CAGR del 9,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Dispositivos Ortopédicos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Trastornos Musculoesqueléticos y Neuromusculares | +2.1% | Global, con mayor volumen absoluto en Asia y América del Norte | Largo plazo (≥ 4 años) |
| Envejecimiento de la Población y Demanda de Preservación de la Movilidad | +1.8% | Global, concentrado en Asia Oriental, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la Rehabilitación y la Atención de Movilidad No Quirúrgica | +1.4% | América del Norte y Europa, con crecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Escaneo Digital, CAD/CAM y Ortesis Personalizadas Impresas en 3D | +1.2% | América del Norte y Europa, en expansión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de los Programas de Prevención y Recuperación de Lesiones Deportivas | +0.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Ortesis Inteligentes Integradas Clínicamente y Análisis de la Marcha | +0.6% | América del Norte y Europa, con adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Trastornos Musculoesqueléticos y Neuromusculares
La prevalencia mundial de trastornos musculoesqueléticos alcanzó 1.686 millones de casos en 2021 y se proyecta que llegue a 2.161 millones para 2035[1]D. T. Nguyen et al., "Carga Global, Regional y Nacional de Trastornos Musculoesqueléticos, 1990-2021," Frontiers in Public Health. Los trastornos musculoesqueléticos también generaron 2.099,84 mil millones de USD en valor de trabajo perdido durante 2021, equivalente al 1,41% del PIB mundial. Una mejor atención preventiva puede reducir las tasas estandarizadas por edad en los países desarrollados, aunque las cargas de casos absolutas continúan aumentando en Asia Meridional y Asia Sudoriental. Los recuentos de casos en esas subregiones aumentaron un 135% y un 132%, respectivamente, entre 1990 y 2021. En 2023, Asia tuvo 999 millones de casos prevalentes de trastornos musculoesqueléticos y 419,6 mil millones de USD en costos directos de atención médica, mientras que el índice de masa corporal elevado fue un factor de riesgo modificable cada vez más importante. El accidente cerebrovascular, la esclerosis múltiple y la parálisis cerebral a menudo requieren soporte ortopédico a largo plazo, lo que puede generar necesidades de reposición recurrentes en lugar de una sola compra de atención aguda.
Expansión de la Rehabilitación y la Atención de Movilidad No Quirúrgica
Los sistemas de salud en América del Norte y Europa están poniendo mayor énfasis en la rehabilitación y el apoyo de movilidad no quirúrgico. Este enfoque extiende el período en que los pacientes pueden usar ortesis ajustadas, servicios de monitoreo y dispositivos ajustados en el mercado de dispositivos ortopédicos. Los requisitos de autorización previa de Medicare para determinadas ortesis de rodilla, toracolumbosacras y de miembro superior entran en vigor el 28 de octubre de 2026. La política sitúa las ortesis avanzadas más claramente dentro de las vías clínicas y de pago formales. Una revisión sistemática de 2025[2]M. Mortada et al., "El Estado Actual de los Resultados Clínicos de las Ortesis Impresas en 3D," BMC Musculoskeletal Disorders encontró mejoras en el dolor, la alineación y la satisfacción del paciente en ortesis de tobillo-pie, espinales y de miembro superior. Estos hallazgos respaldan el uso de dispositivos de grado prescriptivo en planes de rehabilitación más prolongados, especialmente donde los médicos pueden documentar resultados funcionales.
Escaneo Digital, CAD/CAM y Ortesis Personalizadas Impresas en 3D
El escaneo digital, el CAD/CAM y la fabricación aditiva están orientando la producción de ortesis personalizadas hacia flujos de trabajo digitales repetibles. Una revisión de 2025[3]M. Wiśniewski et al., "La Impresión 3D en la Creación de Prótesis y Ortesis Ortopédicas," Journal of Medical and Biological Engineering informó que las férulas de miembro superior impresas en 3D mejoraron la comodidad y el rendimiento clínico en comparación con las alternativas termoplásticas y de fibra de vidrio. La misma revisión encontró que los corsés espinales impresos en 3D eran más delgados, más ligeros, más económicos y más rápidos de producir que las alternativas convencionales. Estos procesos pueden reducir la dependencia de producción de mano de obra especializada escasa y ayudar a las clínicas a atender a pacientes en áreas remotas del mercado de dispositivos ortopédicos. El CAD/CAM vinculado con imágenes diagnósticas también puede acortar los ciclos de diseño para dispositivos pediátricos, que necesitan reposición a medida que los niños crecen. El mercado de dispositivos ortopédicos puede, por tanto, beneficiarse de un menor tiempo de entrega, así como de una mejor adaptación y aceptación por parte del paciente.
Envejecimiento de la Población y Demanda de Preservación de la Movilidad
Los pacientes mayores a menudo necesitan una atención más compleja porque los problemas de movilidad pueden ocurrir junto con varias afecciones crónicas. Esto aumenta el papel de los dispositivos que se integran en planes coordinados de medicación, terapia y movilidad. Las aseguradoras de salud estatutarias de Alemania gastaron 3,49 mil millones de EUR en tecnología ortopédica en 2024, un aumento del 24% respecto a los 2,81 mil millones de EUR en 2019 según el CMS. Las ortesis representaron el 39,8% de los ingresos por tecnología ortopédica en 2025. Los adultos de entre 55 y 59 años presentaron la mayor prevalencia mundial de trastornos musculoesqueléticos por grupo de edad en el análisis de la Carga Global de Enfermedad. Esto genera una demanda constante tanto en la atención de personas en edad laboral avanzada como en la atención geriátrica en el mercado de dispositivos ortopédicos. La CAGR proyectada del 8,2% del segmento geriátrico refleja la demanda de soporte de movilidad ajustado a medida y actualizado periódicamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Dispositivos Personalizados y los Materiales Avanzados | -1.8% | Global, más agudo en mercados emergentes y entornos de atención domiciliaria | Largo plazo (≥ 4 años) |
| Reembolso Desigual y Asequibilidad en Mercados Emergentes | -1.4% | Asia-Pacífico, Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Dispositivos Personalizados y los Materiales Avanzados
Las ortesis de tobillo-pie de fibra de carbono personalizadas, las ortesis motorizadas de rodilla-tobillo-pie y las férulas con sensores pueden costar entre 500 USD y 5.000 USD. Estos precios pueden limitar el acceso donde la cobertura de seguro es inexistente o incompleta. La fibra de carbono y los polímeros de ingeniería también pueden exponer a los fabricantes a cambios en los costos de materiales y a fuentes de suministro concentradas. NCOPE proyectó una relación demanda-oferta de 1,6 para los profesionales de ortopedia y prótesis para 2030. Esto indica que la fuerza laboral acreditada necesitaría crecer un 60% para satisfacer la demanda proyectada. La vía de formación en los Estados Unidos incluye un máster, al menos 1.900 horas de residencia y 3 exámenes de certificación, lo que restringe la rapidez con que puede expandirse la capacidad de ajuste.
Reembolso Desigual y Asequibilidad en Mercados Emergentes
Las diferencias en el reembolso entre los mercados de altos ingresos y los mercados emergentes continúan limitando el acceso a dispositivos avanzados. Medicare cubre el 80% de los cargos permitidos para ortesis médicamente necesarias que califiquen, incluidos los dispositivos para pacientes diabéticos elegibles. Este apoyo reduce los costos de bolsillo para una importante población clínica. El Grupo de Trabajo Internacional sobre el Pie Diabético recomienda el calzado terapéutico y las intervenciones ortopédicas como parte de las vías de prevención y tratamiento. Los sistemas de cobertura nacional pueden utilizar dicha orientación clínica al ampliar el reembolso. En los mercados con cobertura limitada, los fabricantes internacionales tienen menos razones para invertir en distribución clínica local, lo que puede restringir la disponibilidad y las prescripciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Dispositivos de Miembro Inferior Lideran, Mientras que los Dispositivos Espinales Crecen Más Rápido
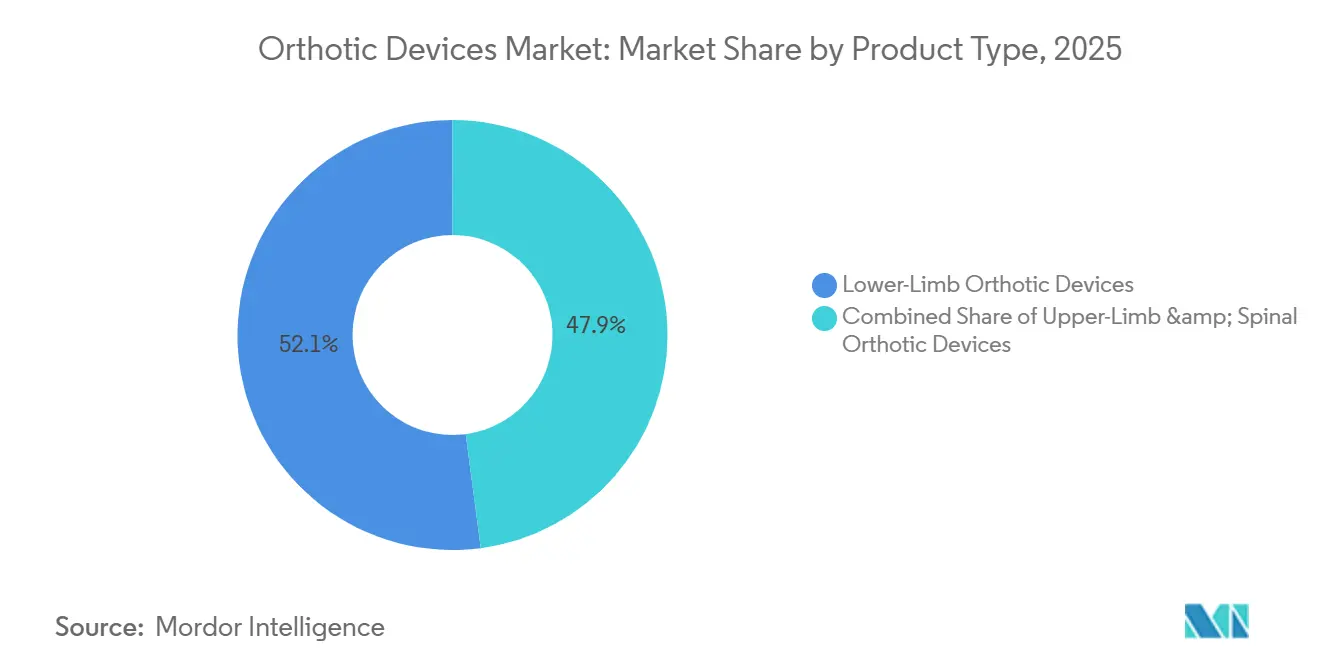
Los dispositivos de miembro inferior tuvieron una participación de ingresos del 52,1% en el mercado de dispositivos ortopédicos en 2025. Las ortesis de tobillo-pie, las ortesis de rodilla y las ortesis de rodilla-tobillo-pie se utilizan en vías de atención musculoesquelética, neurológica y de cuidado del pie diabético. Su amplia base instalada refleja las frecuentes prescripciones para la osteoartritis, el deterioro de la marcha relacionado con el accidente cerebrovascular y la protección del pie en el mercado de dispositivos ortopédicos. Estos dispositivos también pueden requerir reposición periódica a medida que cambian las necesidades funcionales de los pacientes. Las lesiones deportivas contribuyen a la demanda aguda de férulas, particularmente para lesiones de rodilla y tobillo. El grupo de productos combina, por tanto, la demanda de atención crónica con el uso de rehabilitación de ciclo corto.
Se prevé que los dispositivos espinales crezcan a una CAGR del 7,8% hasta 2031. El tratamiento de la escoliosis, las afecciones cervicales y la degeneración lumbar sustentan la demanda de esta categoría. Una revisión sistemática que abarcó 62 estudios y 3.815 participantes encontró reducciones en el ángulo de Cobb en cada uno de los 5 estudios de intervención con ortesis espinales revisados. La revisión también informó tiempos de fabricación más cortos para los diseños impresos en 3D que para las alternativas termoplásticas. La fabricación digital puede ayudar a los proveedores a ofrecer ortesis espinales personalizadas con plazos de entrega más cortos. Las ortesis de miembro superior siguen siendo relevantes para la rehabilitación tras un accidente cerebrovascular, la parálisis cerebral y el manejo de fracturas de muñeca. Su papel clínico se amplía cuando los diseños más ligeros mejoran la comodidad durante el uso diario.


Por Funcionalidad: Las Ortesis Convencionales Mantienen su Escala, Mientras que los Dispositivos Inteligentes Ganan Uso Clínico
Las ortesis convencionales tuvieron una participación de ingresos del 68,3% en el mercado de dispositivos ortopédicos en 2025. Las férulas termoplásticas y prefabricadas siguen siendo ampliamente utilizadas porque cubren una variedad de necesidades clínicas a precios más accesibles. Su disponibilidad respalda el uso en grupos de pacientes asegurados, parcialmente asegurados y de pago directo. Los dispositivos convencionales también se adaptan a los flujos de trabajo clínicos establecidos en hospitales, clínicas y entornos de rehabilitación. Esta base mantiene los productos convencionales como centrales en la industria de dispositivos ortopédicos, incluso cuando las características digitales ingresan a categorías seleccionadas en el mercado de dispositivos ortopédicos. Su amplio alcance probablemente seguirá siendo importante donde el reembolso avanzado es limitado.
Se prevé que los dispositivos motorizados e inteligentes crezcan a una CAGR del 11,5% hasta 2031. Las ortesis dinámicas se sitúan entre el soporte pasivo y las soluciones motorizadas al permitir el movimiento controlado durante la rehabilitación. La estimulación eléctrica funcional y las características de sensores pueden apoyar el entrenamiento de la marcha y la atención neurológica. Un estudio de 2025[4]S. Marangoz et al., "Desarrollo de Dispositivos Inteligentes para el Monitoreo de la Marcha," Technologies describió una ortesis de pie inteligente modular con detección de presión plantar, retroalimentación vibrotáctil y una aplicación para teléfono inteligente para el monitoreo de la marcha. Ottobock firmó un acuerdo en julio de 2026 para adquirir Fesia Technology, añadiendo ortesis de estimulación eléctrica funcional a su cartera de neuro-ortopedia. Una sólida validación clínica sigue siendo necesaria para que estos productos obtengan un reembolso duradero y la aceptación de los médicos.
Por Aplicación: Las Afecciones Musculoesqueléticas Proporcionan Escala, Mientras que la Atención Neuromuscular se Acelera
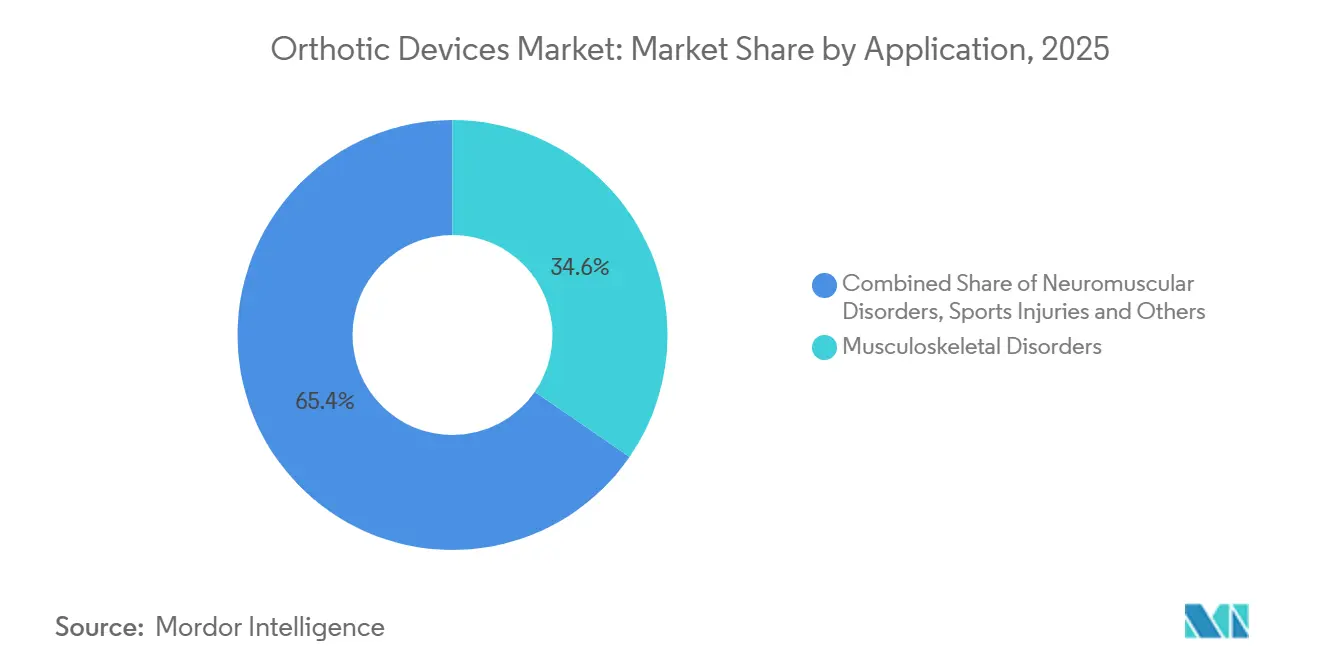
Los trastornos musculoesqueléticos representaron el 34,6% del tamaño del mercado de dispositivos ortopédicos en 2025. La osteoartritis, el dolor lumbar, la artritis reumatoide, la escoliosis y la fascitis plantar crean una amplia base de prescripciones. Se proyecta que la población mundial de pacientes musculoesqueléticos alcance los 2.161 millones para 2035. Estas afecciones a menudo requieren apoyo durante la recuperación, el manejo de síntomas o la modificación de la actividad. La demanda de reposición puede continuar a medida que cambian el ajuste, la movilidad o la gravedad de la enfermedad. La categoría se beneficia de su presencia tanto en la rehabilitación aguda como en la atención de movilidad a largo plazo.
Se prevé que los trastornos neuromusculares crezcan a una CAGR del 8,5% hasta 2031. El accidente cerebrovascular, la esclerosis múltiple, la parálisis cerebral y la lesión de la médula espinal pueden requerir soluciones continuas de soporte de la marcha y las extremidades. La estimulación eléctrica funcional amplía el papel de las ortesis desde el soporte hacia la rehabilitación activa. La adquisición planificada de Fesia por parte de Ottobock refleja la demanda de estas capacidades en la atención neurológica. La diabetes también sustenta una necesidad duradera de ortesis terapéuticas y calzado. La Federación Internacional de Diabetes informó que 589 millones de adultos vivían con diabetes en 2025 y proyecta 853 millones para 2050. Las lesiones deportivas, los traumatismos, la recuperación posquirúrgica y las afecciones de movilidad relacionadas con la edad añaden más casos de uso en el mercado de dispositivos ortopédicos.
Por Usuario Final: Hospitales y Clínicas Lideran, Mientras que la Atención Domiciliaria se Expande
Los hospitales y clínicas tuvieron una participación de ingresos del 38% en el mercado de dispositivos ortopédicos en 2025. Las ortesis complejas a menudo requieren revisión de prescripción, evaluación biomecánica y ajuste profesional. Estos entornos pueden coordinar la atención entre médicos, terapeutas y ortesistas en el mercado de dispositivos ortopédicos. Las clínicas de ortopedia y prótesis siguen siendo importantes para los dispositivos personalizados y los ajustes continuos. Los centros de rehabilitación también están utilizando el monitoreo de resultados con ortesis inteligentes. Los centros deportivos y de atención especializada atienden a pacientes que buscan prevención, recuperación y apoyo para la actividad.
Se prevé que la atención domiciliaria crezca a una CAGR del 9,3% hasta 2031. La teleconsulta y el escaneo digital pueden hacer que el apoyo de seguimiento sea más práctico fuera de los entornos hospitalarios. Hanger y Numotion anunciaron su fusión el 10 de septiembre de 2026, creando una plataforma que se espera atienda a 1,5 millones de pacientes anualmente en más de 1.125 ubicaciones. La organización combinada tiene la intención de acercar la atención ortopédica, protésica y de rehabilitación compleja a los pacientes. Este modelo puede mejorar el acceso donde el desplazamiento y la disponibilidad de especialistas son barreras. El mercado de dispositivos ortopédicos puede ver una atención más distribuida, aunque los requisitos de ajuste clínico y reembolso continuarán dando forma a la adopción.
Análisis Geográfico
América del Norte tuvo el 41% de la participación del mercado de dispositivos ortopédicos en 2026. El marco DMEPOS de Medicare y la demanda de dispositivos clínicamente avanzados respaldan la posición de la región. El CMS aplicó un factor de actualización del 2% en el calendario de honorarios de prótesis y ortesis a partir del 1 de enero de 2026. La agencia también añadió requisitos de autorización previa para determinadas ortesis de rodilla, toracolumbosacras y de miembro superior a partir del 28 de octubre de 2026. La cobertura para calzado diabético elegible y artículos ortopédicos reduce el costo para el paciente de un importante grupo clínico. Se espera que la fusión de Hanger y Numotion amplíe la red regional de atención al paciente y fortalezca el acceso a la atención domiciliaria.
Europa sigue siendo una región madura con desarrollo activo de productos y sistemas de reembolso establecidos en el mercado de dispositivos ortopédicos. Alemania es el segundo mercado más grande del mundo en ortopedia y prótesis, según las divulgaciones a inversores de Embla Medical. El gasto de la GKV en tecnología ortopédica alcanzó los 3,49 mil millones de EUR en 2024, mientras que las ortesis representaron el 39,8% de los ingresos relacionados en 2025. MEDI lanzó la ortesis de rodilla SmartFit OA en 2025 con el Sistema de Ajuste BOA para un ajuste de compresión individualizado. También amplió su gama espinal modular Lumbamed durante 2025. La escasez de mano de obra en el Reino Unido puede limitar el acceso a pesar de la demanda subyacente del Servicio Nacional de Salud.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,8% hasta 2031, la tasa regional más rápida en el mercado de dispositivos ortopédicos. Asia representó el 54,6% de los 372 millones de casos incidentes anuales de trastornos musculoesqueléticos y 419,6 mil millones de USD en costos directos de atención médica modelados durante 2023. La población envejecida de Japón y la alta carga nacional de casos musculoesqueléticos de China sustentan la demanda de servicios clínicos establecidos. Embla Medical completó una inversión mayoritaria en Streifeneder ortho.production GmbH en septiembre de 2025 para ampliar su oferta de gama completa y su alcance de atención al paciente. Oriente Medio y África y América del Sur siguen siendo regiones contribuyentes en desarrollo. La inversión en infraestructura de medicina deportiva en el Golfo puede respaldar la adopción de ortesis premium, mientras que la escasez de mano de obra y los límites de reembolso pueden restringir el acceso en otros lugares. Brasil está ampliando el reembolso para determinados dispositivos ortopédicos, mientras que las restricciones cambiarias en Argentina favorecen los soportes elásticos fabricados localmente sobre los dispositivos avanzados importados.
Panorama Competitivo
El mercado de dispositivos ortopédicos está moderadamente concentrado en torno a proveedores de grado clínico, con Ottobock, Embla Medical, Enovis y Bauerfeind entre los principales participantes. Productores especializados como Tynor Orthotics y Thuasne compiten en categorías de dispositivos estándar y adyacentes. La competencia en el mercado de dispositivos ortopédicos difiere según la complejidad del producto, el acceso al reembolso, la evidencia clínica y el alcance de las redes de ajuste. Ottobock adquirió Blatchford Norway A/S en mayo de 2026 por 110 millones de EUR, añadiendo 8 ubicaciones de atención al paciente y 40 millones de EUR en ingresos. La transacción estableció la primera presencia propia de Ottobock en Noruega. Tales adquisiciones permiten a los fabricantes conectar las ventas de dispositivos con el apoyo clínico local.
Ottobock reportó 818,5 millones de EUR en ingresos principales para el primer semestre de 2026, un aumento del 7,7% interanual. La empresa identificó la neuro-ortopedia y las prótesis como áreas de crecimiento importantes. Su acuerdo de junio de 2026 para desinvertir el negocio de sillas de ruedas Human Mobility centra aún más su cartera en prótesis, neuro-ortopedia y estimulación eléctrica funcional. Embla Medical reportó 929 millones de USD en ventas durante 2025, con un crecimiento reportado del 9%. Su negocio de neuro-ortopedia Fior & Gentz registró un amplio impulso en Europa. Estos movimientos muestran cómo los principales proveedores están añadiendo tecnologías especializadas y vínculos más estrechos con la atención al paciente.
Hanger y Numotion están combinando sus redes para formar una gran plataforma de atención en América del Norte con más de 1.125 ubicaciones. Esta integración puede combinar servicios clínicos recurrentes con distribución de productos y datos de pacientes. Bauerfeind reportó una reducción de 2,13 cm en las puntuaciones de dolor en la escala analógica visual en un estudio de 2025 de su férula de marco rígido SecuTec OA. El estudio también reportó un menor consumo de analgésicos que el grupo de control. El ajuste remoto, la estimulación eléctrica funcional y la impresión 3D pediátrica siguen siendo áreas donde la necesidad clínica puede superar la infraestructura comercial. Las empresas que combinan evidencia con un ajuste confiable y apoyo al reembolso están mejor posicionadas en la industria de dispositivos ortopédicos.
Líderes de la Industria de Dispositivos Ortopédicos
Ottobock SE & Co. KGaA
Össur hf.
Enovis Corporation
Bauerfeind AG
Breg, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Hanger, Inc. y Numotion anunciaron su fusión para formar Hanger Numotion, una plataforma norteamericana que atiende a aproximadamente 1,5 millones de pacientes anualmente en más de 1.125 ubicaciones en ortopedia, prótesis y tecnología de rehabilitación compleja. Se espera que el cierre se produzca en el cuarto trimestre de 2026.
- Julio de 2026: Ottobock SE & Co. KGaA firmó un acuerdo para adquirir Fesia Technology, S.L., un desarrollador de ortesis de estimulación eléctrica funcional para afecciones neurológicas que incluyen accidente cerebrovascular, esclerosis múltiple, parálisis cerebral y lesión de la médula espinal.
- Junio de 2026: Ottobock firmó un acuerdo para desinvertir su negocio de sillas de ruedas Human Mobility a DHCare, agudizando el enfoque de su cartera en prótesis, neuro-ortopedia y estimulación eléctrica funcional.
- Mayo de 2026: Ottobock completó la adquisición de Blatchford Norway A/S de Blatchford Ltd. por 110 millones de EUR, añadiendo 8 ubicaciones de atención al paciente, 200 empleados y 40 millones de EUR en ingresos.


Alcance del Informe Global del Mercado de Dispositivos Ortopédicos
Según el alcance del informe, los dispositivos ortopédicos son dispositivos médicos externos diseñados para modificar las características estructurales y funcionales del sistema neuromuscular y musculoesquelético. Estos dispositivos se utilizan para apoyar, alinear, prevenir o corregir deformidades, mejorar la movilidad, reducir el dolor, mejorar los resultados de la rehabilitación y asistir a pacientes con afecciones de movilidad ortopédicas, neurológicas y relacionadas con la edad. Los dispositivos ortopédicos se utilizan ampliamente en el manejo de trastornos musculoesqueléticos, deterioros neuromusculares, lesiones deportivas, complicaciones del pie diabético, recuperación posquirúrgica y apoyo de movilidad para poblaciones pediátricas y geriátricas.
El mercado de dispositivos ortopédicos está segmentado por tipo de producto en dispositivos ortopédicos de miembro inferior, dispositivos ortopédicos de miembro superior y dispositivos ortopédicos espinales; por funcionalidad en dispositivos ortopédicos convencionales, dispositivos ortopédicos dinámicos y dispositivos ortopédicos motorizados/inteligentes; por aplicación en trastornos musculoesqueléticos, trastornos neuromusculares, lesiones deportivas y rehabilitación por traumatismo, pie diabético y neuropatía, y trastornos de movilidad posquirúrgicos y relacionados con la edad; por grupo de edad en pediátrico, adulto y geriátrico; por usuario final en hospitales y clínicas, clínicas de ortopedia y prótesis, centros de rehabilitación, entornos de atención domiciliaria y centros deportivos y de atención especializada; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur.
El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Dispositivos Ortopédicos de Miembro Inferior |
| Dispositivos Ortopédicos de Miembro Superior |
| Dispositivos Ortopédicos Espinales |
| Dispositivos Ortopédicos Convencionales |
| Dispositivos Ortopédicos Dinámicos |
| Dispositivos Ortopédicos Motorizados / Inteligentes |
| Trastornos Musculoesqueléticos |
| Trastornos Neuromusculares |
| Lesiones Deportivas y Rehabilitación por Traumatismo |
| Pie Diabético y Neuropatía |
| Trastornos de Movilidad Posquirúrgicos y Relacionados con la Edad |
| Pediátrico |
| Adulto |
| Geriátrico |
| Hospitales y Clínicas |
| Clínicas de Ortopedia y Prótesis |
| Centros de Rehabilitación |
| Entornos de Atención Domiciliaria |
| Centros Deportivos y de Atención Especializada |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Dispositivos Ortopédicos de Miembro Inferior | |
| Dispositivos Ortopédicos de Miembro Superior | ||
| Dispositivos Ortopédicos Espinales | ||
| Por Funcionalidad | Dispositivos Ortopédicos Convencionales | |
| Dispositivos Ortopédicos Dinámicos | ||
| Dispositivos Ortopédicos Motorizados / Inteligentes | ||
| Por Aplicación | Trastornos Musculoesqueléticos | |
| Trastornos Neuromusculares | ||
| Lesiones Deportivas y Rehabilitación por Traumatismo | ||
| Pie Diabético y Neuropatía | ||
| Trastornos de Movilidad Posquirúrgicos y Relacionados con la Edad | ||
| Por Grupo de Edad | Pediátrico | |
| Adulto | ||
| Geriátrico | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Clínicas de Ortopedia y Prótesis | ||
| Centros de Rehabilitación | ||
| Entornos de Atención Domiciliaria | ||
| Centros Deportivos y de Atención Especializada | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los dispositivos ortopédicos para 2031?
Se prevé que el mercado de dispositivos ortopédicos alcance los 10,28 mil millones de USD para 2031, creciendo a una CAGR del 7,75% desde 2026.
¿Qué categoría de dispositivos ortopédicos tiene la mayor participación?
Los dispositivos de miembro inferior tuvieron una participación de ingresos del 52% en 2025, respaldados por su uso en la atención del tobillo, la rodilla, el pie diabético y la atención neurológica.
¿Qué categoría de funcionalidad está creciendo más rápido?
Se prevé que las ortesis motorizadas e inteligentes crezcan a una CAGR del 11,5% hasta 2031, respaldadas por aplicaciones de sensores y estimulación eléctrica funcional.
¿Qué aplicación está creciendo más rápido para los dispositivos ortopédicos?
Se prevé que los trastornos neuromusculares crezcan a una CAGR del 8,5% hasta 2031 a medida que se expanden las necesidades de atención del accidente cerebrovascular, la esclerosis múltiple y la parálisis cerebral.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,8% hasta 2031, respaldada por su gran carga de enfermedades musculoesqueléticas.
¿Por qué es importante la atención domiciliaria para los proveedores de dispositivos ortopédicos?
Se prevé que la atención domiciliaria crezca a una CAGR del 9,3% hasta 2031 a medida que la teleconsulta y el escaneo digital respaldan la atención fuera de los entornos tradicionales.
Última actualización de la página el:



