
Tamaño y participación del mercado de techado comercial en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 15.54 Mil millones de dólares |
| Tamaño del Mercado (2027) | 16.56 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.50 % |
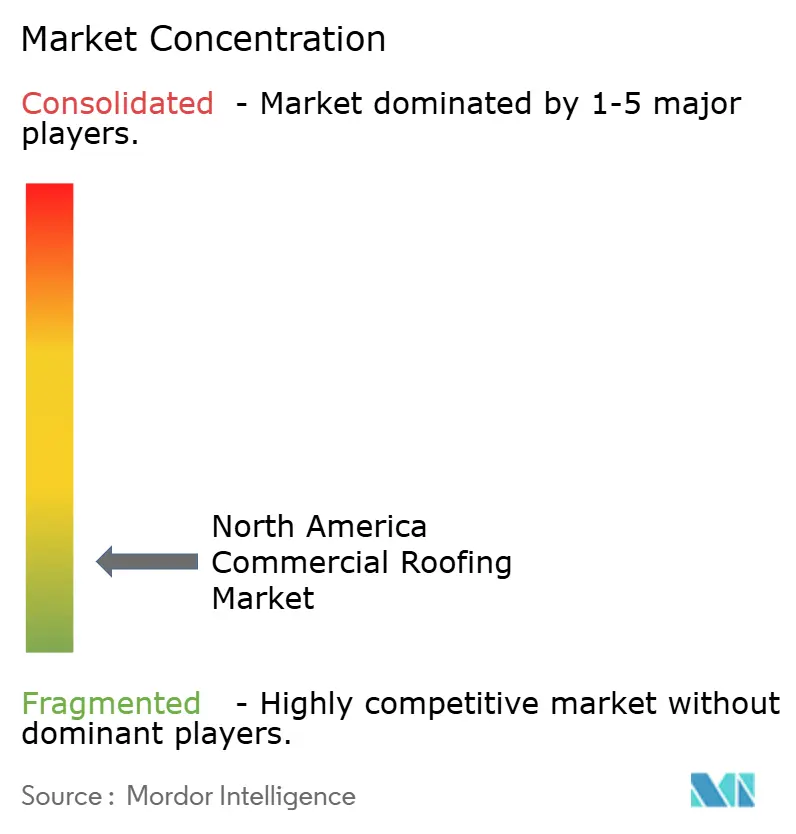
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de techado comercial en América del Norte por Mordor Intelligence
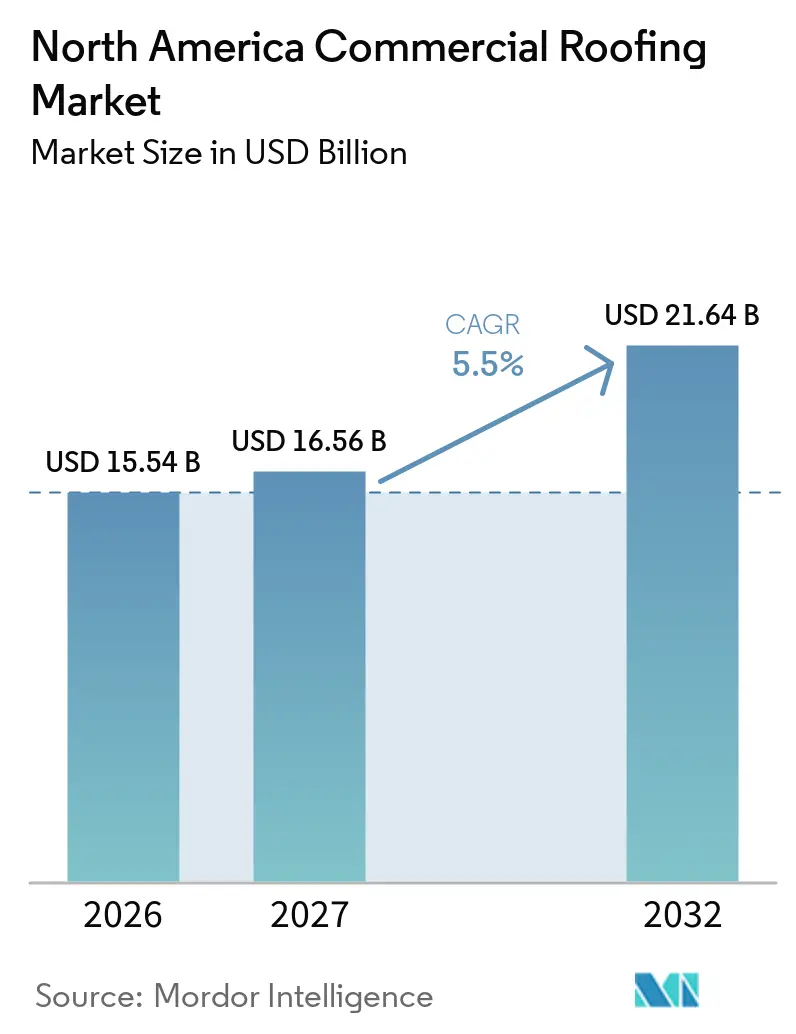
Se proyecta que el tamaño del mercado de techado comercial en América del Norte sea de 15,54 mil millones de USD en 2026, 16,56 mil millones de USD en 2027, y alcance los 21,64 mil millones de USD para 2032, creciendo a una CAGR del 5,5% de 2027 a 2032.
El mercado de techado comercial en América del Norte está respaldado por una base de edificios no residenciales envejecida, que genera trabajo de reemplazo recurrente incluso cuando la nueva construcción es irregular. Carlisle informó que el retechado representó una parte significativa de su actividad de techado comercial y contribuyó a sostener los ingresos mientras la nueva construcción comercial se mantuvo débil en 2025. Las especificaciones de techado premium para propiedades logísticas, centros de datos, instalaciones de salud y otros edificios de alta demanda pueden elevar el valor de los proyectos, ya que los propietarios requieren membranas más resistentes, aislamiento, sistemas de borde detallados y una coordinación confiable con otros trabajos en la cubierta. Las relaciones con proveedores se están organizando de manera más estructurada a medida que los propietarios institucionales buscan disponibilidad confiable de productos en grandes carteras y desean una planificación más clara para trabajos de reparación y reemplazo. El mercado de techado comercial en América del Norte también enfrenta mayores costos de insumos, una planificación de adquisiciones más prolongada y condiciones de proyecto más complejas en edificios más antiguos, lo que puede afectar los plazos de los contratos y el tipo de trabajo que los propietarios autorizan.
Conclusiones clave del informe
- Por tipo de material, las membranas de una sola capa representaron el 50,00% de la participación del mercado de techado comercial en América del Norte en 2026 y se prevé que se expandan a una CAGR del 6,80% hasta 2032.
- Por tipo de construcción, el retechado y el reemplazo representaron el 72,00% del tamaño del mercado de techado comercial en América del Norte en 2026, mientras que se proyecta que crezca a una CAGR del 6,33% hasta 2032.
- Por aplicación, el comercio minorista representó el 20,00% de la participación del mercado de techado comercial en América del Norte en 2026, mientras que las demás categorías tienen previsto registrar una CAGR del 8,50% hasta 2032.
- Por geografía, Estados Unidos representó el 72,00% del tamaño del mercado de techado comercial en América del Norte en 2026, mientras que se prevé que México crezca a una CAGR del 7,00% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado de techado comercial en América del Norte
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de campus de centros de datos y especificaciones de techado redundante | +1.1% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Requisitos de resistencia al granizo, viento, incendios forestales y ciclos de congelación-deshielo | +0.9% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Modernización de almacenes y crecimiento del cumplimiento de pedidos | +0.8% | Estados Unidos, México | Mediano plazo (2-4 años) |
| Programas de retechado del sector público y de la salud | +0.7% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Mejoras de techado comercial listo para energía solar | +0.5% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Consolidación de distribuidores y expansión de la red de contratistas | +0.4% | Estados Unidos, Canadá, México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de campus de centros de datos y especificaciones de techado redundante
El desarrollo de centros de datos está incrementando la necesidad de conjuntos de techado de alto rendimiento en el mercado de techado comercial en América del Norte. Estas instalaciones operan de forma continua y pueden albergar equipos de refrigeración densos en la cubierta, lo que hace que la impermeabilización, el drenaje, el acceso seguro y la durabilidad del techo sean fundamentales para las operaciones diarias. Los propietarios suelen requerir membranas más gruesas, aislamiento cónico, sistemas de borde detallados y medidas de impermeabilización de respaldo que superan las especificaciones comerciales estándar. También se necesitan conjuntos de techado de mayor valor donde una filtración podría interrumpir equipos informáticos sensibles o sistemas de refrigeración. La demanda se extiende más allá de los grandes campus a instalaciones de coubicación regional y de entrenamiento de inteligencia artificial en los principales corredores tecnológicos de Estados Unidos. Este trabajo otorga a los contratistas con conocimientos técnicos de diseño y experiencia en equipos complejos de cubierta una posición más sólida en proyectos premium.
Requisitos de resistencia al granizo, viento, incendios forestales y ciclos de congelación-deshielo
La exposición a condiciones meteorológicas severas está elevando los requisitos de rendimiento para los techos comerciales en varias partes de América del Norte. Los propietarios de edificios están dando mayor importancia a la resistencia al viento, la protección contra el granizo, tableros de cobertura duraderos, detalles de borde seguros y sistemas de materiales que funcionen bajo ciclos repetidos de congelación-deshielo. Estos requisitos pueden añadir trabajo a los proyectos de reemplazo porque el propietario debe mejorar el conjunto del techo en lugar de simplemente reemplazar la membrana visible. El efecto es más pronunciado en el sur, el medio oeste y las zonas occidentales propensas a incendios forestales de Estados Unidos, así como en las regiones canadienses expuestas al granizo y al clima frío. La documentación de seguros y las normas de construcción también pueden influir en el diseño del sistema y en los registros que el contratista debe proporcionar. Los requisitos de resiliencia, por tanto, respaldan las mejoras de especificaciones junto con el ciclo normal de reemplazo.
Modernización de almacenes y crecimiento del cumplimiento de pedidos
La modernización de almacenes continúa añadiendo demanda al mercado de techado comercial en América del Norte, particularmente donde los propietarios necesitan conjuntos de techado de alto rendimiento para grandes edificios logísticos que operan durante largas horas y albergan extensos equipos mecánicos en la cubierta. Las grandes instalaciones requieren impermeabilización confiable, aislamiento, drenaje, acceso seguro y un diseño de techo que pueda mantenerse sin interrumpir las operaciones del almacén. Este trabajo es valioso porque un solo edificio puede tener una amplia superficie de techo, un alcance de instalación complejo y un costo significativo de interrupción del servicio si el techo falla. SRS Distribution celebró un acuerdo exclusivo con Prologis en noviembre de 2025 para suministrar productos de techado comercial en las instalaciones de Prologis en Estados Unidos, lo que demuestra la creciente importancia de las adquisiciones a nivel de cartera[1]. El acuerdo puede hacer que la planificación del suministro sea más predecible para los propietarios de edificios y los contratistas, especialmente cuando instalaciones similares necesitan productos comunes, procesos de entrega estándar y mantenimiento programado. En México, el desarrollo industrial asociado con el nearshoring respalda la demanda de instalaciones de techado con membrana en ubicaciones de manufactura y logística, donde se añaden grandes edificios a medida que se expanden las redes de producción y distribución.
Programas de retechado del sector público y de la salud
Los edificios públicos y las propiedades de salud generan una fuente más estable de trabajo de techado porque el mantenimiento no puede postergarse indefinidamente sin riesgo operativo para pacientes, personal, estudiantes, servicios públicos y el equipo dentro del edificio. Las escuelas, hospitales, juzgados, activos de transporte y otros edificios institucionales requieren un reemplazo planificado del techo a medida que los sistemas alcanzan el final de su vida útil y las reparaciones ya no ofrecen una solución duradera. La Universidad Estatal de Georgia emitió en febrero de 2026 una solicitud para reemplazar un techo de betún modificado por un sistema de cloruro de polivinilo, o PVC, de una sola capa en su edificio Commerce del campus de Atlanta[2]. Dichos proyectos favorecen a los contratistas que pueden trabajar en instalaciones ocupadas, cumplir con los requisitos de seguridad, los procedimientos formales de compra, las normas de seguridad y los períodos de acceso limitado. En Canadá, la Estrategia de Edificios Verdes respalda las mejoras de edificios energéticamente eficientes y proporciona un marco de política que favorece sistemas de techado mejor aislados y reflectantes[3]. Estos programas ayudan a mantener la actividad de retechado cuando los calendarios de construcción privada son menos seguros y dan a los propietarios una razón para combinar un proyecto de reemplazo con mejoras en la envolvente del edificio.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Costos de remediación de cubiertas heredadas, asbesto y humedad | -0.8% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Requisitos de salario prevaleciente y mano de obra sindical | -0.6% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fragmentación de códigos estatales y provinciales | -0.5% | Estados Unidos, Canadá, México | Largo plazo (≥ 4 años) |
| Documentación de seguros y exposición a responsabilidad | -0.4% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de remediación de cubiertas heredadas, asbesto y humedad
Las condiciones de cubiertas heredadas, el asbesto y la humedad oculta pueden hacer que los proyectos de retechado sean más lentos y costosos porque el alcance original puede cambiar después de que los contratistas retiren los materiales existentes. Un contratista puede comenzar con un alcance de reemplazo de membrana y descubrir que también es necesaria la reparación de la cubierta, el trabajo de demolición, el reemplazo del aislamiento, la corrección del drenaje o tiempo adicional de secado. El trabajo adicional afecta los presupuestos, los calendarios del proyecto y la capacidad de los propietarios para proceder con las mejoras planificadas, especialmente cuando un edificio debe permanecer abierto y el acceso es restringido. Estas condiciones son más desafiantes en propiedades industriales, institucionales y comerciales más antiguas donde los registros pueden estar incompletos y pueden existir varias generaciones de sistemas de techado por debajo de la membrana actual. Los propietarios con mayor capital generalmente pueden abordar el alcance más amplio, mientras que los propietarios más pequeños pueden diferir el trabajo a pesar de la antigüedad de su techo existente y la creciente probabilidad de filtraciones futuras. Este patrón puede retrasar la demanda a corto plazo mientras aumenta el inventario de edificios que necesitarán reemplazo más adelante, creando un retraso que es más difícil y costoso de abordar.
Requisitos de salario prevaleciente y mano de obra sindical
Los requisitos laborales pueden limitar los márgenes y la participación en licitaciones en trabajos de techado financiados con fondos públicos, particularmente donde los calendarios del proyecto, las normas salariales y las expectativas de seguridad en el sitio se fijan antes de que un contratista presente un precio. Los contratistas deben tener en cuenta las normas salariales locales, la disponibilidad de personal calificado, las prácticas de seguridad, las necesidades de capacitación y los compromisos de calendario al cotizar un proyecto que puede involucrar un edificio ocupado o un servicio público sensible. La Asociación Nacional de Contratistas de Techado informó una expansión continua en su índice de contratos de proyectos de pendiente baja en el primer trimestre de 2026, lo que indica que los contratistas estaban gestionando carteras de trabajo activas. La fuerte demanda puede dificultar la programación de mano de obra calificada, especialmente donde el trabajo público tiene requisitos de adquisición fijos, períodos de cierre reducidos y flexibilidad limitada para retrasos relacionados con el clima. En Canadá, los proyectos institucionales pueden enfrentar una presión similar derivada de las condiciones laborales locales, los estándares formales del proyecto y la necesidad de coordinarse con los usuarios del edificio. Estas restricciones pueden llevar a los contratistas a preferir proyectos con perfiles de programación y riesgo más claros, mientras que los propietarios pueden necesitar más tiempo para la estimación, las decisiones de adjudicación y la movilización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material: las membranas de una sola capa lideran la demanda y el crecimiento
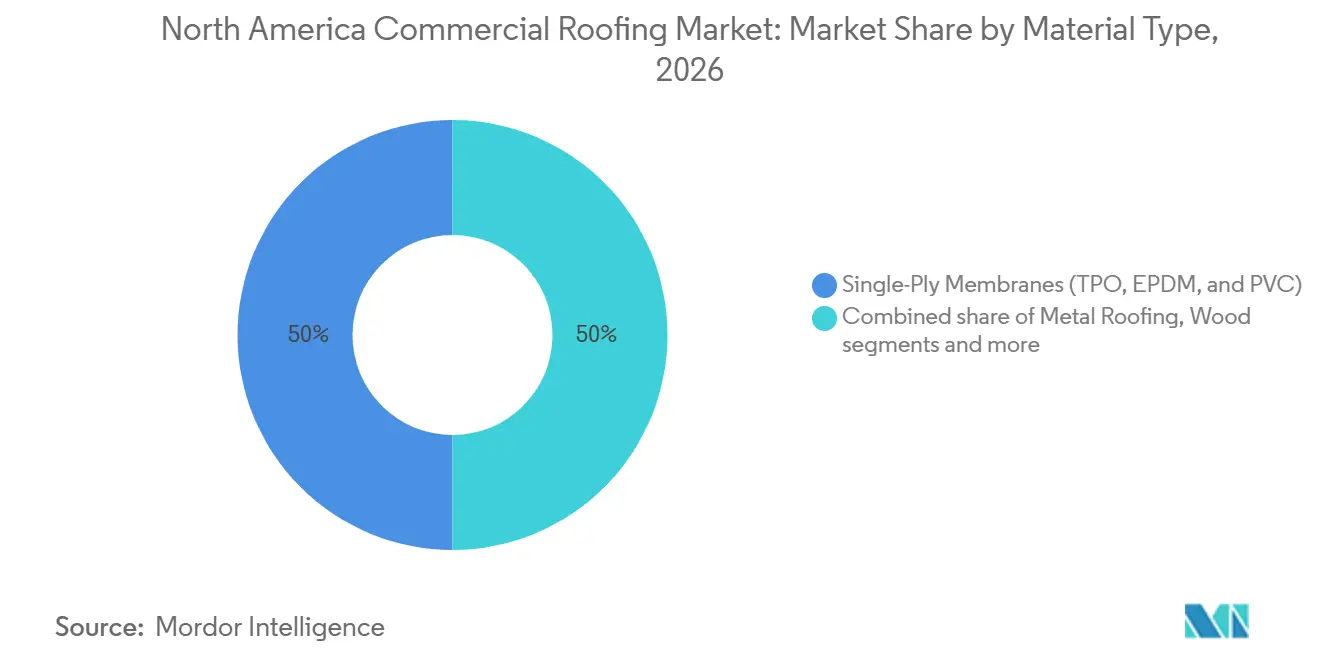
Las membranas de una sola capa representaron el 50,00% de la participación del mercado de techado comercial en América del Norte en 2026 y se prevé que crezcan a una CAGR del 6,80% hasta 2032. El segmento incluye sistemas de poliolefina termoplástica, o TPO, monómero de etileno propileno dieno, o EPDM, y PVC. Su escala refleja el uso generalizado en edificios comerciales de pendiente baja, donde los propietarios valoran las costuras soldadas, la reparabilidad, las opciones de superficie reflectante y una cobertura de membrana consistente en grandes superficies de techo. El TPO se utiliza ampliamente para aplicaciones reflectantes en ubicaciones cálidas, mientras que el PVC se usa donde los propietarios requieren resistencia a productos químicos o un sistema de mayor especificación. El EPDM sigue siendo relevante en ubicaciones canadienses que experimentan exigentes condiciones de congelación-deshielo.
El tamaño del mercado de techado comercial en América del Norte para sistemas de una sola capa también está respaldado por trabajos de reemplazo que actualizan techos más antiguos de tipo multicapa o de betún modificado. Esta sustitución puede aumentar el valor del proyecto porque la instalación a menudo incluye aislamiento, tableros de cobertura, tapajuntas, trabajos de drenaje, detalles de borde mejorados y un diseño de sistema respaldado por garantía. El techado metálico sigue siendo importante para propiedades comerciales de pendiente pronunciada y sitios expuestos a condiciones meteorológicas severas. Al mismo tiempo, las membranas bituminosas continúan sirviendo a la gran base instalada de edificios de pendiente baja, incluido el uso establecido en Quebec. Las tejas asfálticas, los recubrimientos y la espuma de poliuretano proyectado siguen siendo relevantes en entornos comerciales específicos, especialmente donde la geometría del techo, la apariencia del edificio o las limitaciones de instalaciones ocupadas determinan la elección del sistema. Estas alternativas garantizan que la selección de materiales siga vinculada a las condiciones del edificio, las necesidades operativas, el clima y el enfoque de mantenimiento planificado del propietario.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de construcción: el retechado y el reemplazo proporcionan el volumen principal
El retechado y el reemplazo representaron el 72,00% del tamaño del mercado de techado comercial en América del Norte en 2026 y se prevé que crezcan a una CAGR del 6,33% hasta 2032. Este tipo de construcción está impulsado por necesidades del ciclo de vida más que por una expansión discrecional del espacio de construcción. Carlisle declaró que la demanda de retechado respaldó su negocio de techado comercial en 2025 mientras la nueva construcción enfrentaba condiciones más débiles. El retechado permite a los propietarios mejorar el aislamiento, el drenaje, la impermeabilización y la resistencia climática al reemplazar una membrana envejecida. El continuo índice de contratos de proyectos de pendiente baja reportado por la Asociación Nacional de Contratistas de Techado respalda la opinión de que la actividad contractual sigue siendo activa.
La nueva construcción representó el 28% restante del mercado de techado comercial en América del Norte en 2026. Su actividad se concentra en propiedades que necesitan sistemas de techado especializados, incluidos centros de datos, instalaciones logísticas industriales y edificios de salud. Estos proyectos pueden generar un alto valor por pie cuadrado porque requieren conjuntos detallados y una estrecha coordinación con equipos de cubierta, servicios del edificio, seguridad en el sitio y el calendario operativo del propietario. La construcción estándar de oficinas y comercio minorista sigue siendo menos favorable donde las vacantes limitan el gasto de capital, pero México ofrece una excepción a través de nuevos sitios de manufactura y logística vinculados al nearshoring. La combinación de trabajos de reemplazo y nueva construcción selectiva de alto valor ofrece a los contratistas varias vías para mantener la demanda mientras equilibran el trabajo de servicio rutinario con la entrega de proyectos más complejos.
Por aplicación: el comercio minorista lidera el volumen mientras otros crecen más rápido
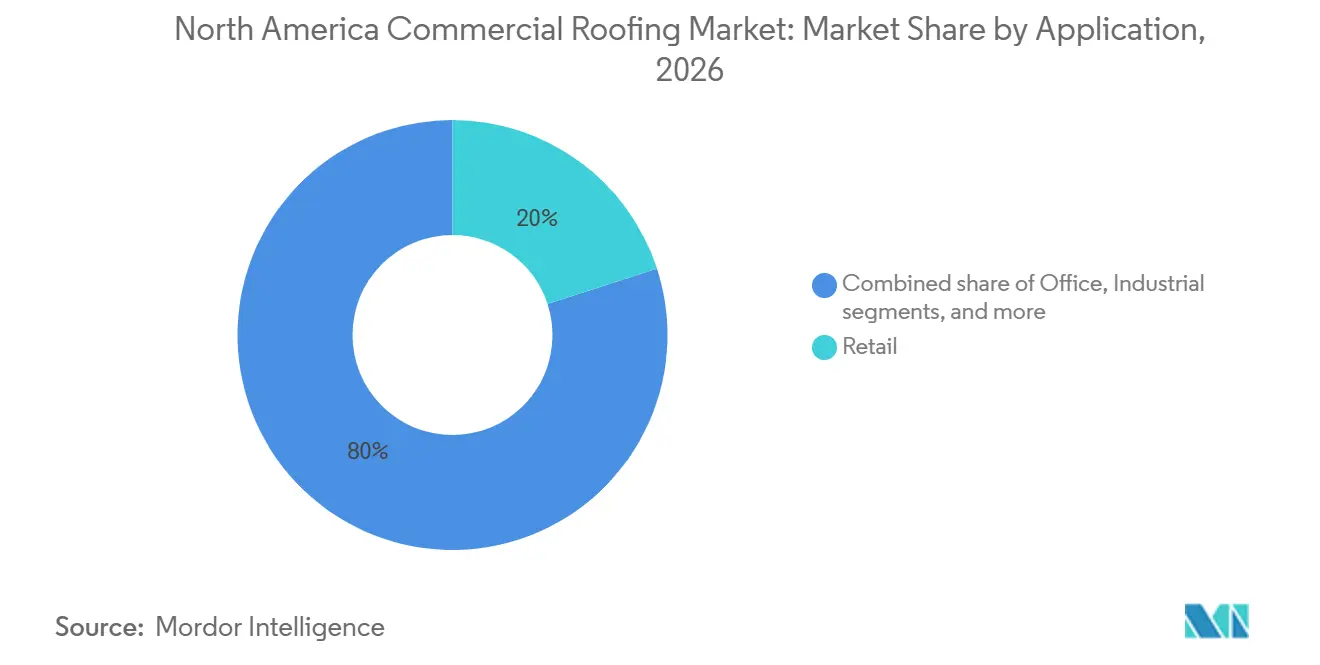
El comercio minorista representó el 20,00% de la participación del mercado de techado comercial en América del Norte en 2026, convirtiéndolo en la categoría de aplicación más grande. Los centros comerciales, las tiendas de gran formato y otras grandes propiedades minoristas tienen importantes superficies de techo existentes que requieren mantenimiento periódico, reparación y eventual reemplazo. Sus sistemas de techado suelen ser de pendiente baja y adecuados para membranas de una sola capa o productos de betún modificado. La categoría ofrece una cartera recurrente porque los propietarios deben proteger a los inquilinos, el inventario, el acceso de los clientes y la actividad comercial normal. Los propietarios minoristas también pueden incorporar membranas reflectantes, mejor aislamiento y reparaciones de drenaje cuando un techo alcanza la edad de reemplazo.
Se prevé que la categoría de aplicación Otros crezca a una CAGR del 8,50% hasta 2032, la tasa más rápida entre las aplicaciones proporcionadas. Incluye centros de datos e instalaciones de almacenamiento en frío, que requieren conjuntos de alto valor y un tratamiento cuidadoso de las penetraciones, los equipos de cubierta, las capas de impermeabilización y el acceso continuo para mantenimiento. Las propiedades industriales también respaldan la demanda a través de la construcción de almacenes y la expansión manufacturera en México, mientras que la actividad de oficinas es comparativamente más débil donde las vacantes reducen la inversión en edificios. Las oportunidades más sólidas combinan una gran superficie de techo con una alta consecuencia de fallo, como se observa en instalaciones logísticas, alimentarias, de almacenamiento en frío e infraestructura digital. Este patrón crea demanda para contratistas que pueden combinar una práctica de instalación sólida con una coordinación cuidadosa entre varios oficios de construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Estados Unidos representó el 72,00% de la participación del mercado de techado comercial en América del Norte en 2026, convirtiéndolo en el segmento geográfico más grande. La demanda de reemplazo es particularmente importante en áreas donde los edificios comerciales envejecidos y la frecuente exposición climática se superponen. El Atlántico Sur, la Costa del Golfo y el Medio Oeste proporcionan una actividad notable porque contienen amplias existencias de edificios comerciales y condiciones climáticas variadas, incluida la exposición a tormentas que puede convertir un reemplazo planificado en una decisión de reparación urgente. Carlisle Construction Materials generó 3.721,7 millones de USD en ingresos en 2025, y la empresa vinculó su desempeño en techado comercial a una sólida demanda de retechado. Los proyectos de alta especificación en corredores logísticos y de centros de datos también requieren productos y experiencia en instalación que pueden respaldar valores de contrato más sólidos y dar a los contratistas calificados una razón para invertir en equipos especializados, procedimientos de instalación más seguros y una estrecha coordinación con los equipos mecánicos y eléctricos.
Canadá representa una parte más pequeña pero importante del mercado de techado comercial en América del Norte. Su trabajo de retechado comercial e institucional está determinado por el clima frío, los ciclos de congelación-deshielo y los requisitos de eficiencia de la envolvente del edificio que influyen en la selección de materiales y la necesidad de un aislamiento confiable. La Estrategia Canadiense de Edificios Verdes respalda la reducción de emisiones en los edificios y fomenta las mejoras que aumentan el rendimiento energético. Este contexto respalda las membranas reflectantes, mayor aislamiento y retrofits de techo que pueden mejorar el rendimiento del edificio sin una renovación completa, especialmente donde los propietarios desean reducir el consumo de energía y limitar la interrupción de las operaciones normales del edificio.
Se prevé que México registre una CAGR del 7,00% hasta 2032, la tasa de crecimiento más rápida en el mercado de techado comercial en América del Norte. La construcción de manufactura y logística relacionada con el nearshoring respalda la demanda de grandes instalaciones de membrana en los corredores industriales del norte, donde las nuevas instalaciones suelen tener extensas superficies de techo y necesitan una gestión consistente del agua. Los propietarios de edificios en estas ubicaciones pueden valorar los sistemas reflectantes porque controlar el calor interior puede reducir la carga sobre los sistemas de refrigeración y mejorar las condiciones para los equipos y los trabajadores. México también ofrece una vía para el trabajo de techado en nueva construcción que compensa parcialmente la construcción de oficinas más débil en otras partes de la región. El país sigue conectado a los fabricantes y canales de distribución norteamericanos para muchos productos de membrana especializados, por lo que la planificación del suministro transfronterizo sigue siendo importante donde los equipos, la disponibilidad de productos, los aranceles, los calendarios de flete y los plazos del proyecto están estrechamente vinculados.
Panorama competitivo
El mercado de techado comercial en América del Norte está fragmentado a nivel de contratistas, mientras que los niveles de fabricación y distribución están más concentrados. Los grandes contratistas compiten en alcance geográfico, capacidad técnica, capacidad de servicio, desempeño en seguridad y su capacidad para completar trabajos en instalaciones ocupadas. Carlisle describe su plataforma de techado comercial como un participante significativo en sistemas de una sola capa e informó 3.721,7 millones de USD en ingresos en 2025 para su segmento de Materiales de Construcción. Los fabricantes compiten a través del rendimiento de las membranas, los sistemas de aislamiento, las carteras de accesorios, las garantías y las relaciones con los contratistas. El mercado también incluye contratistas de techado independientes que están estrechamente vinculados a los propietarios de edificios locales, los códigos locales, las condiciones climáticas y los requisitos de reparación de emergencia.
La consolidación de la distribución está cambiando la forma en que los productos se mueven a través del mercado de techado comercial en América del Norte. SRS Distribution se asoció con Prologis en noviembre de 2025 como distribuidor exclusivo de productos de techado comercial para las instalaciones del propietario en Estados Unidos. Esta estrategia alinea el suministro de productos con los requisitos de una gran cartera logística y proporciona un modelo para compras más estandarizadas. QXO completó la adquisición de Beacon Building Products en abril de 2025, destacando aún más el interés en la escala de distribución de techado. Kingspan aumentó su inversión planificada en techado en Estados Unidos a 1.000 millones de USD en junio de 2025 e identificó nuevas instalaciones en Maryland y Oklahoma para producción en 2026.
Las adquisiciones de contratistas también muestran que las empresas buscan especialización técnica y una cobertura regional más amplia. Latite Roofing and Sheet Metal se combinó con Roof Management en agosto de 2025, añadiendo capacidades que incluían instalaciones de techado exigentes. Tecta America adquirió Alpine Roofing en enero de 2025 para expandir su presencia en techado comercial en Nevada y el norte de California. Las ofertas no solicitadas reportadas de Carlisle por Owens Corning en 2026 combinarían la fortaleza en sistemas de una sola capa comerciales con otras categorías de materiales de construcción si se concreta una transacción.
Líderes de la industria de techado comercial en América del Norte
-
GAF Materials Corporation
-
Owens Corning
-
Carlisle Companies Incorporated
-
Johns Manville
-
Duro-Last Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Octubre de 2026: Roof Restoration Group completó su primera asociación con Exterior Solutions Group, un contratista de techado comercial de Edmond, Oklahoma, especializado en reemplazo y restauración de techos institucionales para escuelas K-12 y clientes del sector público. La plataforma proporciona capital, adquisiciones e infraestructura de ventas nacional mientras preserva las marcas y el liderazgo locales.
- Octubre de 2026: Polyglass ingresó al mercado de techado comercial de una sola capa en Estados Unidos con Mapeplan PVC, un sistema integrado de pendiente baja que combina membranas de PVC, adhesivos de unión, accesorios prefabricados y aislamiento de poliisocianurato. El sistema admite conjuntos adheridos, fijados mecánicamente y soldados por inducción, con compatibilidad híbrida con sistemas de betún modificado.
- Septiembre de 2026: Guaranteed Roof se unió a la plataforma EM Exteriors de LB Capital, obteniendo acceso a tecnología compartida, adquisiciones y recursos operativos. La asociación respalda la expansión en múltiples estados desde Georgia hacia Tennessee, Carolina del Norte y Carolina del Sur, manteniendo la marca y el liderazgo local de Guaranteed Roof.
Alcance del informe del mercado de techado comercial en América del Norte
| Tejas asfálticas |
| Tejas de arcilla y hormigón |
| Techado metálico |
| Membranas bituminosas / de betún modificado |
| Membranas de una sola capa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva construcción |
| Retechado y reemplazo |
| Comercio minorista |
| Oficinas |
| Industrial |
| Otros |
| Estados Unidos |
| Canadá |
| México |
| Por tipo de material | Tejas asfálticas |
| Tejas de arcilla y hormigón | |
| Techado metálico | |
| Membranas bituminosas / de betún modificado | |
| Membranas de una sola capa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por tipo de construcción | Nueva construcción |
| Retechado y reemplazo | |
| Por aplicación | Comercio minorista |
| Oficinas | |
| Industrial | |
| Otros | |
| Por países | Estados Unidos |
| Canadá | |
| México |
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de techado comercial en América del Norte en 2026?
El mercado de techado comercial en América del Norte fue valorado en 15,54 mil millones de USD en 2026 y se prevé que alcance los 21,64 mil millones de USD para 2032. El período de pronóstico es de 2027 a 2032, con una CAGR del 5,50%. Esta perspectiva refleja tanto las amplias necesidades de retechado como la construcción selectiva de alto valor en propiedades logísticas, de salud, centros de datos e institucionales.
¿Qué está impulsando la demanda de retechado comercial en América del Norte?
El envejecimiento del parque de edificios, las mejoras en la envolvente del edificio, las necesidades de mantenimiento institucional y los proyectos especializados de logística y centros de datos respaldan el trabajo de reemplazo. El retechado y el reemplazo representaron el 72,00% de la demanda en 2026, lo que otorga al mercado de techado comercial en América del Norte una base de trabajo menos dependiente de la construcción estándar de oficinas.
¿Qué material de techado comercial lidera en América del Norte?
Las membranas de una sola capa lideraron con una participación del 50,00% en 2026 y se prevé que crezcan a una CAGR del 6,80% hasta 2032. El TPO, el EPDM y el PVC son los principales tipos de sistemas de una sola capa analizados en este informe, y cada uno satisface diferentes necesidades de clima, uso del techo y especificación.
¿Por qué México crece más rápido que otros países de América del Norte?
Se proyecta que México se expanda a una CAGR del 7,00% hasta 2032, respaldado por la construcción de manufactura y logística vinculada al nearshoring. Los grandes proyectos industriales respaldan la demanda de amplias instalaciones de techado con membrana.
¿Qué aplicación tiene el pronóstico de crecimiento más sólido?
Se prevé que la categoría Otros, que incluye centros de datos e instalaciones de almacenamiento en frío, crezca a una CAGR del 8,50% hasta 2032. Estas instalaciones pueden requerir una impermeabilización más detallada y acceso para mantenimiento.
¿Qué tan concentrada es la competencia en el techado comercial en América del Norte?
El mercado está fragmentado a nivel de contratistas, aunque la fabricación y la distribución están más concentradas y las grandes plataformas se están expandiendo a través de adquisiciones y asociaciones. La competencia también depende del alcance del servicio local y la capacidad técnica.