
Tamaño y Participación del Mercado de Techado Comercial
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 47.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 65.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.53 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Techado Comercial por Mordor Intelligence
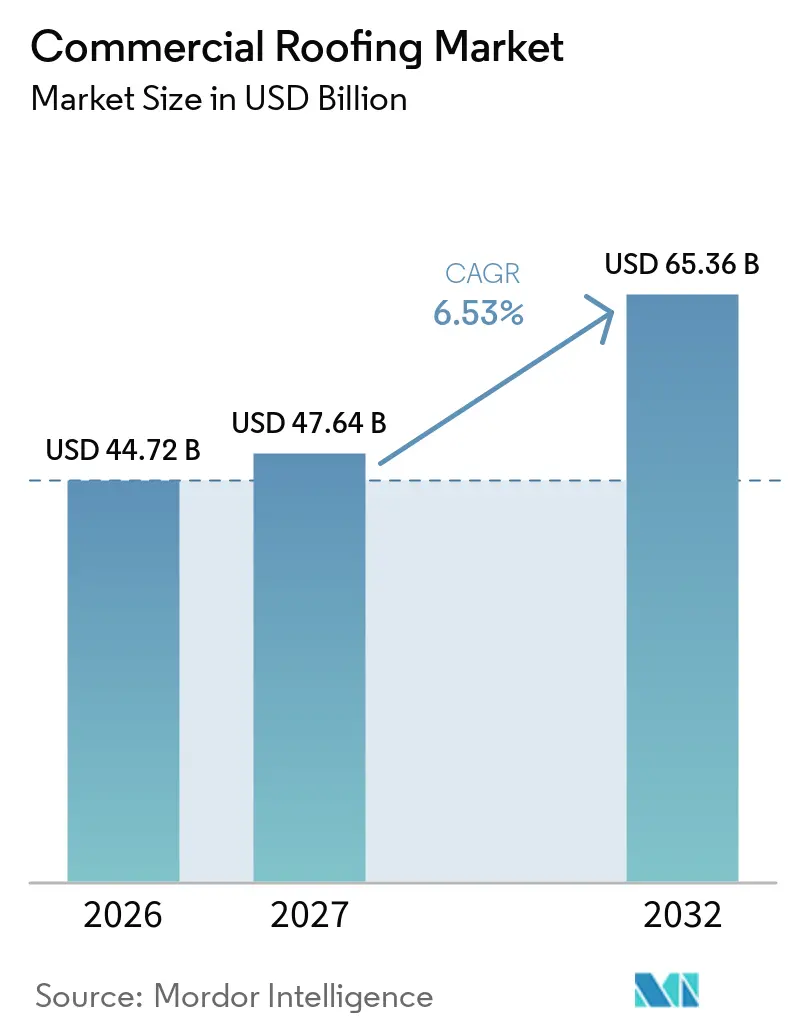
Se espera que el tamaño del Mercado de Techado Comercial aumente de 44,72 mil millones de USD en 2026 a 47,64 mil millones de USD en 2027 y alcance los 65,36 mil millones de USD para 2032, creciendo a una CAGR del 6,53% durante el período 2027-2032.
La demanda de reemplazo otorga al mercado de techado comercial una base más estable que muchas categorías de construcción, ya que los propietarios deben proteger los activos ocupados y mantener el rendimiento del techo. La demanda de retechado se ve reforzada por los requisitos de seguros, prestamistas e inquilinos, que pueden mantenerse incluso cuando las condiciones de financiamiento se debilitan. El crecimiento de las instalaciones logísticas y los centros de datos también está incrementando la necesidad de sistemas de techo de pendiente baja y gran superficie. Los códigos de energía y los requisitos de energía solar en azoteas están orientando las especificaciones hacia conjuntos de techo reflectantes y duraderos. Estas condiciones favorecen a los proveedores que pueden ofrecer sistemas completos, instaladores capacitados y soporte de producto confiable.
Conclusiones Clave del Informe
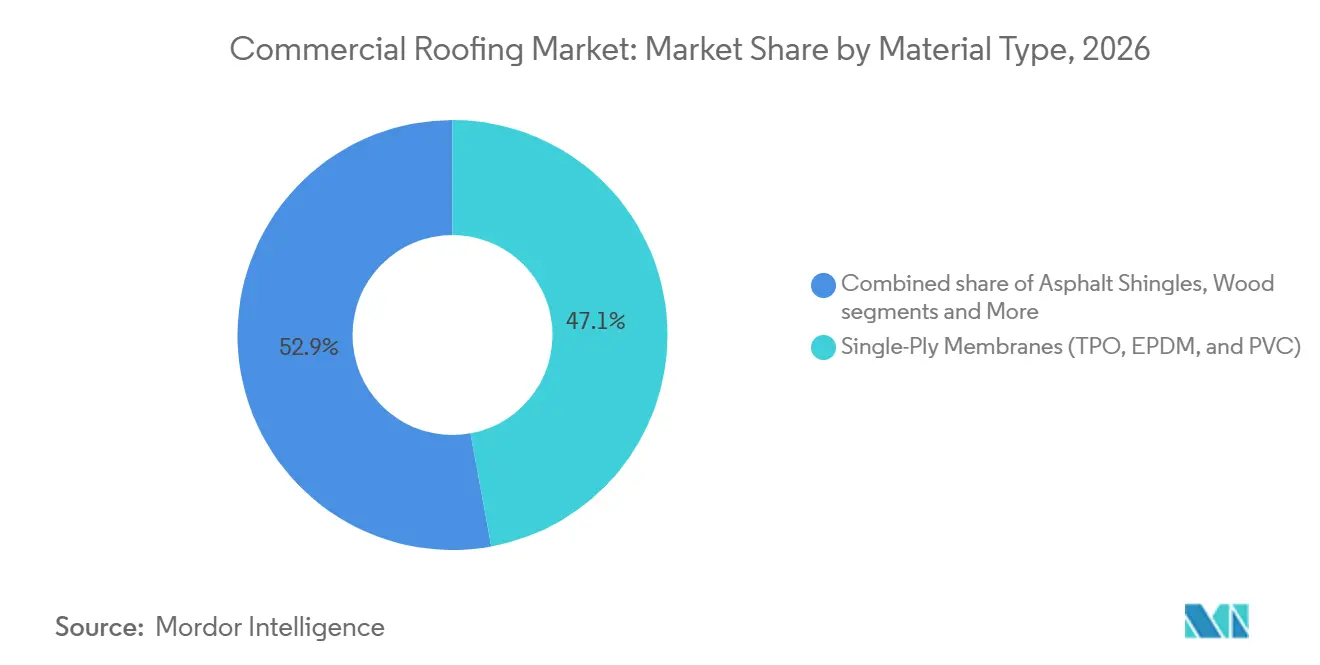
- Por tipo de material, las membranas de capa única representaron el 47,12% de la participación del mercado de techado comercial en 2026, mientras que se prevé que otros materiales crezcan a una CAGR del 7,14% hasta 2032.
- Por tipo de construcción, la nueva construcción representó una participación del 65,00% en 2026, mientras que se prevé que el retechado y la sustitución crezcan a una CAGR del 7,55% hasta 2032.
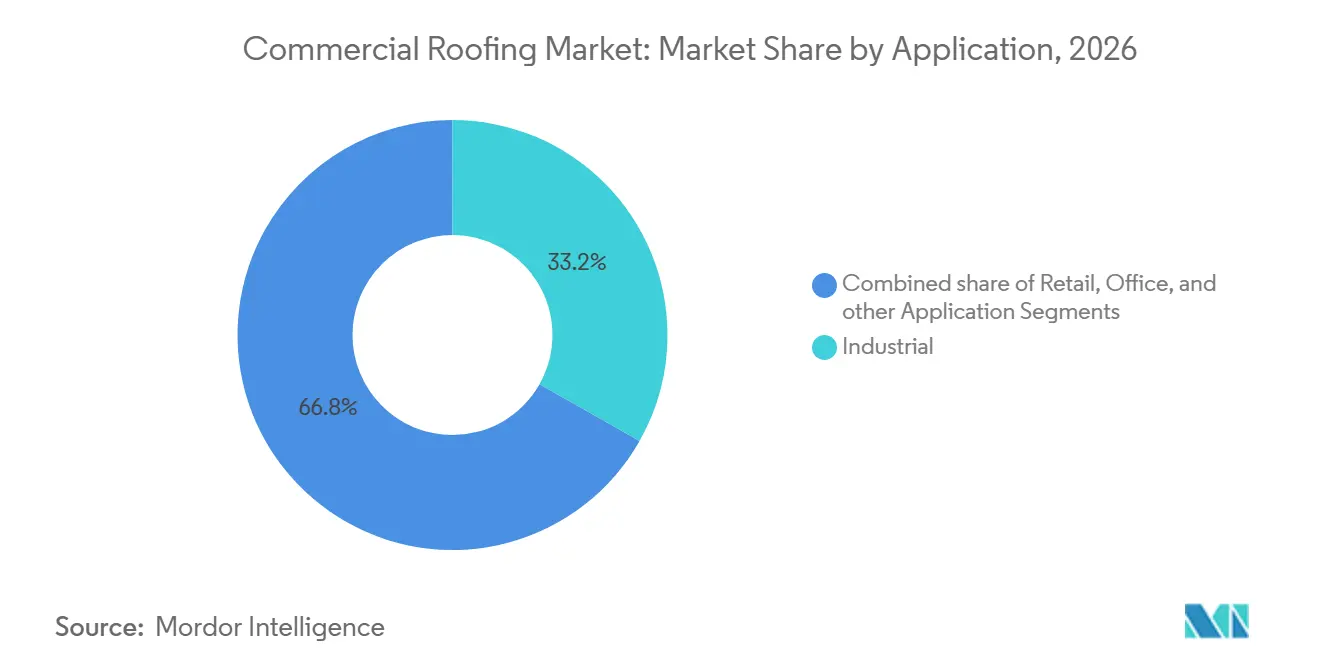
- Por aplicación, la categoría industrial representó una participación del 33,2% en 2026 y se prevé que crezca a una CAGR del 8,10% hasta 2032.
- Por geografía, América del Norte representó el 34,76% de la participación del mercado de techado comercial en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,69% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Techado Comercial
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos e Instalaciones Logísticas | +1.4% | América del Norte, Asia-Pacífico como núcleo, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Envejecimiento del Parque de Edificios Comerciales y Ciclos de Retechado | +1.2% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Códigos de Energía, Techos Fríos y Objetivos de Rendimiento de Edificios | +1.1% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Resiliencia ante Fenómenos Meteorológicos Severos y Requisitos de Seguros | +0.9% | América del Norte, mercados costeros de Asia-Pacífico, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Adopción de Inspección Predictiva de Techos y Mantenimiento Preventivo | +0.7% | Global, liderado por América del Norte | Largo plazo (≥ 4 años) |
| Preparación para Energía Solar Bajo Techo, Techos Verdes y Electrificación | +0.6% | Europa, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos e Instalaciones Logísticas
Los centros de datos y las instalaciones logísticas están generando una demanda concentrada de nueva construcción para el mercado de techado comercial. Sus edificios de gran envergadura utilizan típicamente conjuntos de pendiente baja adecuados para membranas de capa única. Prologis indicó que planeaba entre 4.000 y 5.000 millones de USD en inicios de desarrollo en 2026, con el 40% destinado a centros de datos. Los fabricantes relacionados y los proveedores de infraestructura eléctrica también pueden requerir espacio logístico cercano, extendiendo el efecto de la construcción más allá del propio centro de datos. Estos proyectos favorecen los materiales del mercado de techado comercial que pueden abordar grandes superficies de techo, cargas mecánicas y exigentes requisitos de garantía. Las especificaciones resultantes pueden fortalecer la demanda de sistemas de membrana de poliolefina termoplástica y cloruro de polivinilo dentro del mercado de techado comercial.
Envejecimiento del Parque de Edificios Comerciales y Ciclos de Retechado
La demanda de retechado apoya al mercado de techado comercial porque el trabajo de reemplazo suele ser necesario y no opcional. Los propietarios de propiedades ocupadas deben mantener la impermeabilización, cumplir con los requisitos de seguros y proteger las operaciones de los inquilinos. Carlisle declaró que el retechado representó el 70% de su actividad de techado comercial en sus resultados de 2025, lo que ayudó a estabilizar la demanda mientras la nueva construcción se desaceleraba[1]. Los proyectos de retechado pueden generar más ingresos por pie cuadrado porque pueden requerir trabajos de demolición, eliminación de residuos, mejoras de aislamiento y trabajos por fases en torno a operaciones activas. Wienerberger también identificó la actividad de renovación en Francia y Alemania como un apoyo para el rendimiento del techado en 2025[2]. Este ciclo de reemplazo da a los proveedores establecidos una razón para priorizar las garantías a largo plazo, las relaciones con los contratistas y los sistemas preparados para la renovación.
Códigos de Energía, Techos Fríos y Objetivos de Rendimiento de Edificios
Los requisitos energéticos están convirtiendo los sistemas de techo reflectantes en una parte más importante del mercado de techado comercial. El Código de Energía Título 24 de California de 2025 entró en vigor el 1 de enero de 2026 y exige que los nuevos techos de pendiente baja no residenciales que cumplan los requisitos alcancen un Índice de Reflectancia Solar envejecido de 75[3]. Estos requisitos favorecen los conjuntos del mercado de techado comercial que pueden cumplir los estándares de reflectancia sin comprometer el rendimiento de impermeabilización. El Laboratorio Nacional de Energías Renovables ha documentado que los estándares de rendimiento de edificios establecen objetivos energéticos recurrentes para los edificios existentes. El reemplazo del techo puede, por tanto, convertirse en parte de una mejora de eficiencia más amplia. Los requisitos europeos para edificios preparados para energía solar aumentan aún más la importancia de los conjuntos de techo que pueden soportar equipos fotovoltaicos.
Resiliencia ante Fenómenos Meteorológicos Severos y Requisitos de Seguros
La exposición a fenómenos meteorológicos severos está creando un desencadenante de reemplazo más urgente para partes del mercado de techado comercial. La experiencia de pérdidas por viento y granizo puede llevar a las aseguradoras a aplicar condiciones de techo más estrictas en la renovación. Esto puede adelantar las decisiones de reemplazo que los propietarios de otro modo pospondrían. Los sistemas de techo con clasificación de clase pueden volverse importantes donde la resistencia al impacto afecta los términos de cobertura y la gestión del riesgo de la propiedad. Los fabricantes se benefician cuando pueden combinar materiales duraderos con configuraciones de sistema probadas y redes de instaladores aprobados. Este impulsor es especialmente relevante en regiones donde el granizo, el viento o las tormentas severas forman parte de la planificación rutinaria de propiedades comerciales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios Volátiles de Polímeros, Betún, Metales y Aislamiento | -1.3% | Global | Corto plazo (≤ 2 años) |
| Escasez de Instaladores Calificados y Cuellos de Botella en la Certificación | -1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Residuos de Techado, Eliminación de Materiales Demolidos y Capacidad Limitada de Reciclaje | -0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Interrupción Operativa y Riesgo de Cumplimiento en Proyectos de Edificios Ocupados | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de Polímeros, Betún, Metales y Aislamiento
La volatilidad de los costos de materiales sigue siendo una restricción a corto plazo para el mercado de techado comercial. El polipropileno, la resina de cloruro de polivinilo, el betún, el caucho de etileno propileno dieno monómero, los metales y el aislamiento pueden afectar los costos de membranas y sistemas. La volatilidad es difícil de gestionar para los contratistas más pequeños que se comprometen con trabajos a precio fijo antes de que comience la instalación. Los requisitos de calificación de proveedores también pueden alargar los plazos de entrega de los materiales de refuerzo durante los períodos de construcción activa. Los productores más grandes pueden estar mejor posicionados para gestionar el riesgo mediante la escala, la disciplina de compras y carteras de productos más amplias. Estas condiciones pueden presionar los márgenes del proyecto sin eliminar la necesidad subyacente de reemplazo de techos.
Escasez de Instaladores Calificados y Cuellos de Botella en la Certificación
La disponibilidad de instaladores limita la rapidez con que el mercado de techado comercial puede convertir la demanda en proyectos completados. La Oficina de Estadísticas Laborales reportó una tasa de vacantes del 4,6% para el sector de la construcción en Estados Unidos en abril de 2026. La instalación de membranas comerciales requiere cuadrillas capacitadas que puedan cumplir con los requisitos de producto, garantía y código. Los costos laborales aumentaron en 2025, lo que incrementó la presión sobre los presupuestos de los proyectos y la capacidad de los contratistas. Los requisitos de certificación pueden ralentizar el rendimiento incluso cuando un contratista ha incorporado personal adicional. Los fabricantes con programas de capacitación y redes de contratistas estables están mejor posicionados para gestionar esta restricción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: Los Sistemas de Capa Única Definen las Especificaciones Comerciales
Las membranas de capa única representaron una participación del 47,12% en 2026, convirtiéndolas en la categoría de material más grande. En esta categoría se incluyen la poliolefina termoplástica, el etileno propileno dieno monómero y el cloruro de polivinilo. Su uso refleja la necesidad de instalación estandarizada, rendimiento de reflectancia y soporte de garantía. Se prevé que el cloruro de polivinilo crezca a una CAGR del 7,14% hasta 2032, la tasa más rápida entre las subcategorías de materiales. Su resistencia química puede ser útil en entornos industriales con escapes de sistemas de climatización y exposición relacionada con procesos. El estándar de impermeabilización GB 55030 de China apoya el cambio hacia especificaciones de membrana de mayor rendimiento. La poliolefina termoplástica mantiene una amplia aceptación entre los contratistas, mientras que el etileno propileno dieno monómero sigue siendo relevante en climas fríos y ubicaciones con exposición al granizo.
Los sistemas bituminosos y de betún modificado conservan una base instalada importante en Europa. La asociación alemana de membranas de techado informó que la participación de membranas de plástico y elastómero en techos planos aumentó del 37% al 39% en 2025. Este movimiento muestra cómo los sistemas reflectantes y de mayor rendimiento están ganando gradualmente participación frente a los enfoques más antiguos de techo plano. El techado metálico sigue siendo relevante para edificios industriales y logísticos de gran envergadura porque el rendimiento estructural, la reciclabilidad y la larga vida útil pueden justificar un costo inicial más elevado. Las tejas de asfalto, las tejas de arcilla, las tejas de concreto y la madera sirven principalmente para proyectos comerciales de pendiente pronunciada o arquitectónicos. La gestión de calidad ISO 9001 y la certificación de techo frío ENERGY STAR son comúnmente utilizadas por los especificadores al calificar a los proveedores de membranas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción: El Impulso del Retechado Crece frente al Liderazgo de la Nueva Construcción
La nueva construcción representó el 65,00% del tamaño del mercado de techado comercial en 2026, respaldada por el desarrollo industrial, logístico, de centros de datos y de uso mixto. Los nuevos proyectos suelen permitir una instalación más rápida porque el acceso al sitio está menos restringido. Se prevé que el retechado y la sustitución crezcan a una CAGR del 7,55% hasta 2032, por delante de la nueva construcción. Esto refleja el envejecimiento de los sistemas de techo y la necesidad de mejorar el aislamiento o las superficies reflectantes durante el reemplazo. El retechado de un centro de distribución puede requerir demolición, eliminación de residuos, mejoras de aislamiento y trabajos por fases. Estos requisitos pueden aumentar los ingresos instalados por pie cuadrado. Los resultados de Carlisle en 2025 identificaron el retechado como la parte principal de su actividad de techado comercial.
Los estándares de rendimiento de edificios apoyan el trabajo de renovación al establecer objetivos energéticos para las propiedades comerciales existentes. Una mejora del techo puede ser una vía práctica para cumplir esos requisitos, ya que puede combinar mejoras de aislamiento y de superficie reflectante. Los daños por tormentas y las inspecciones de seguros también pueden crear demanda de reemplazo fuera del ciclo normal de planificación de capital. En Europa, los requisitos de rendimiento energético alientan a los propietarios a considerar mejoras en el techo durante la renovación. La nueva construcción seguirá siendo importante para los grandes proyectos industriales, pero el retechado ofrece una fuente de actividad más estable cuando el desarrollo se ralentiza. Esta división significa que la industria de techado comercial necesita tanto especificaciones para nueva construcción como capacidades de renovación. También favorece a los proveedores que pueden apoyar proyectos en edificios ocupados sin interrumpir las operaciones.
Por Aplicación: La Demanda Industrial Remodela la Composición de los Contratos
La categoría industrial representó una participación de mercado del 33,2% del tamaño del mercado de techado comercial en 2026, y su posición de liderazgo refleja la variedad de activos industriales que requieren mantenimiento y reemplazo continuo de techos. Se prevé que las aplicaciones industriales crezcan a una CAGR del 8,10% hasta 2032. Los almacenes, las instalaciones de fabricación y los centros de datos suelen necesitar sistemas de techo de gran envergadura y pendiente baja. Estos edificios también pueden soportar cargas más pesadas de infraestructura mecánica y eléctrica que requieren conjuntos diseñados por ingenieros. El mercado de techado comercial está, por tanto, cada vez más vinculado a los presupuestos de construcción industrial y a la inversión relacionada con la tecnología. El rendimiento del producto y la velocidad de instalación son fundamentales en estos proyectos.
La demanda del comercio minorista y de oficinas está más estrechamente vinculada al reposicionamiento y la renovación de edificios. Los centros comerciales pueden requerir mejoras en el techo a medida que los propietarios adaptan los diseños y mejoran las propiedades más antiguas. La demanda de oficinas puede provenir de la modernización de espacios de Clase B y Clase C y de adecuaciones en ubicaciones urbanas más sólidas. Sika introdujo el sistema de techo vegetado modular GRO Vista en 2025 para proyectos que requieren gestión de aguas pluviales y un rendimiento de mayor vida útil del techo. El producto ilustra el papel de los sistemas de techo en las decisiones de renovación de oficinas y usos mixtos. La demanda industrial tiene una prima de crecimiento más fuerte porque más capital de construcción actual se está dirigiendo a logística, fabricación e infraestructura de datos. Esta diferencia determinará dónde los proveedores asignan recursos de capacitación de contratistas y desarrollo de productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
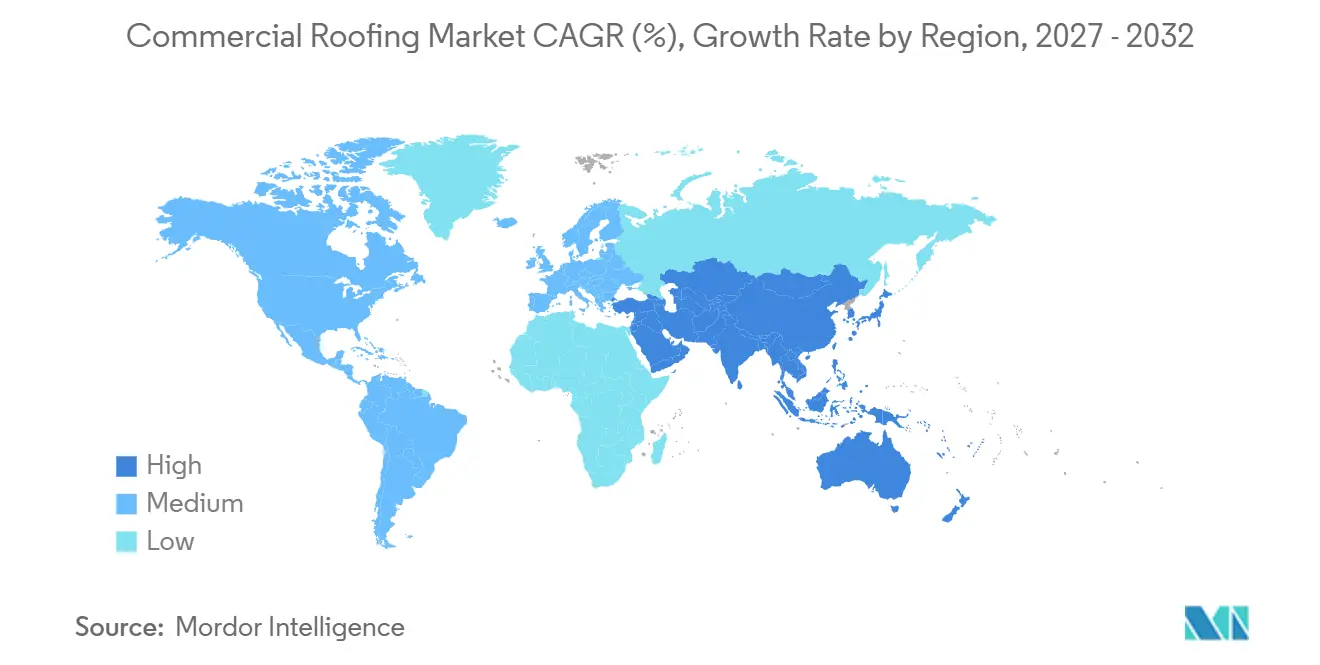
América del Norte representó una participación del 34,76% en 2026, la mayor posición regional. La región cuenta con una gran base de techos planos envejecidos y una red bien desarrollada de fabricantes y contratistas. Los productores establecidos incluyen GAF Materials, Carlisle Companies, IKO Industries, Atlas Roofing, TAMKO Building Products y Duro-Last. La distribución nacional y los programas de contratistas certificados respaldan especificaciones consistentes y garantías de sistema. El código de energía vigente en California apoya un mayor uso de conjuntos de alta reflectancia para techos de pendiente baja no residenciales que cumplan los requisitos. La demanda de reemplazo relacionada con seguros también añade una fuente de actividad que depende menos de las condiciones de inversión inmobiliaria.
Se prevé que Asia-Pacífico registre una CAGR del 7,69% hasta 2032, la tasa regional más rápida en el mercado de techado comercial. India está respaldada por el desarrollo industrial, la expansión urbana y especificaciones más formales para la construcción comercial. Los requisitos de edificios relacionados con la energía solar aumentan el valor de los sistemas de impermeabilización que pueden soportar instalaciones fotovoltaicas. China sigue siendo un gran mercado regional por volumen, con la construcción industrial y logística sosteniendo la demanda de sistemas de membrana. El estándar GB 55030 apoya requisitos de impermeabilización de mayor rendimiento en la construcción comercial. Japón y Corea del Sur tienen una demanda impulsada por la renovación, mientras que Vietnam, Malasia e Indonesia están viendo especificaciones más técnicas en sitios industriales con inversión extranjera.
Europa, América del Sur y Oriente Medio y África tienen patrones de demanda distintos dentro del mercado de techado comercial. El volumen de membranas de techado en Alemania cayó un 5,3% hasta 132,4 millones de m² en 2025, aunque las membranas de plástico y elastómero registraron un crecimiento positivo. Los requisitos europeos de energía solar y eficiencia energética deberían seguir apoyando las mejoras en techos planos. Brasil y Chile lideran la demanda sudamericana a través de la logística, el comercio minorista, la infraestructura minera y la inversión en propiedades comerciales. Los Emiratos Árabes Unidos y Arabia Saudita apoyan especificaciones de techo premium a través de grandes proyectos de hostelería y comerciales. Nigeria y Sudáfrica ofrecen oportunidades a largo plazo a través de la construcción minorista, sanitaria e institucional.
Panorama Competitivo
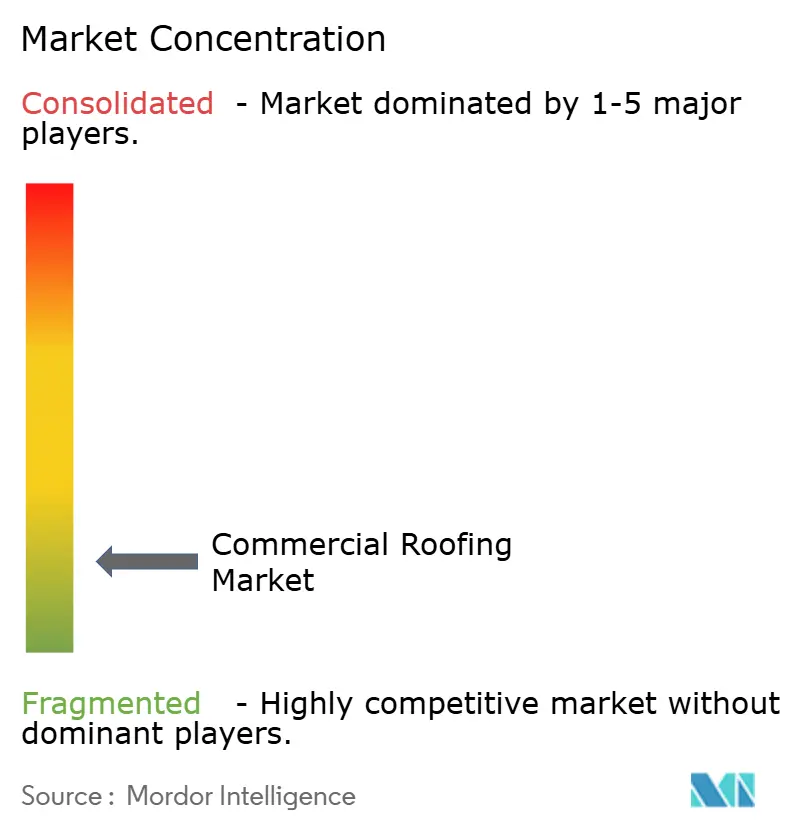
El mercado de techado comercial está moderadamente fragmentado entre los fabricantes y más fragmentado entre los contratistas. La competencia se centra en el rendimiento del producto, la solidez de la garantía, el alcance de la distribución y la profundidad de las relaciones con los contratistas. Los principales proveedores venden cada vez más sistemas integrados que combinan membrana, aislamiento, adhesivo, fijaciones y drenaje. Este enfoque puede simplificar la instalación y crear una estructura de garantía única para los propietarios. Owens Corning reportó un margen EBITDA ajustado del 32% para su negocio de techado en 2025, lo que demuestra el valor de la marca y la combinación de productos en la categoría. La industria de techado comercial recompensa, por tanto, a los proveedores que combinan capacidad en materiales con un soporte de campo confiable.
La inversión en capacidad sigue siendo una respuesta competitiva importante en el mercado de techado comercial. IKO abrió su campus de fabricación Clay Hill en Florida en junio de 2026, una inversión de 240 millones de USD en 3 líneas de producción y un sitio de 300.000 pies cuadrados. IKO también amplió su capacidad de techado metálico a través de su planta en Ennis, Texas, que abrió en julio de 2025. Wienerberger fortaleció su posición en fotovoltaica integrada en techo al aumentar su participación en GSEi en Francia en 2025. Estos movimientos muestran que los proveedores están invirtiendo en capacidad y en ofertas adyacentes de energía en techo, en lugar de competir únicamente en el suministro básico de materiales.
La tecnología y la sostenibilidad están creando distinciones adicionales en el mercado de techado comercial. Las plataformas de monitoreo de condiciones pueden ayudar a los fabricantes a ampliar su papel desde la instalación hasta la planificación del mantenimiento. Gecko Robotics y NAES introdujeron StratoSight en 2025 para evaluaciones de grandes techos, lo que muestra el creciente interés en la inspección habilitada por tecnología. La integración de fotovoltaica en azotea, los sistemas vegetados y los programas de reciclaje de membranas son áreas adicionales de competencia. Las prácticas de calidad ISO 9001 y la certificación de techo frío ENERGY STAR pueden actuar como requisitos de calificación en proyectos institucionales y corporativos. La estructura competitiva sigue siendo dispersa, pero la escala y las ofertas integradas pueden crear una ventaja en los grandes contratos liderados por especificaciones.
Líderes de la Industria de Techado Comercial
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Carlisle Companies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: IKO Industries inauguró 2 instalaciones de fabricación de fibra de vidrio y mat de vidrio en el condado de Chester, Carolina del Sur, completando un programa de inversión de 500 millones de USD en América del Norte que refuerza las capacidades de producción de tejas verticalmente integradas de la empresa.
- Junio de 2026: IKO Industries celebró la gran inauguración de su campus de fabricación Clay Hill en el condado de Clay, Florida, una inversión de 240 millones de USD en 3 líneas de producción y un campus de 300.000 pies cuadrados.
- Enero de 2026: IKO Industries anunció el próximo lanzamiento de 2 plantas de fabricación en Chester, Carolina del Sur, y su campus Clay Hill en Florida, completando un programa de expansión plurianual que supera los 500 millones de USD en inversión manufacturera en América del Norte.
Alcance del Informe Global del Mercado de Techado Comercial
| Tejas de Asfalto |
| Tejas de Arcilla y Concreto |
| Techado Metálico |
| Membranas Bituminosas / de Betún Modificado |
| Membranas de Capa Única (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva Construcción |
| Retechado y Sustitución |
| Comercio Minorista |
| Oficinas |
| Industrial |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Tejas de Asfalto | |
| Tejas de Arcilla y Concreto | ||
| Techado Metálico | ||
| Membranas Bituminosas / de Betún Modificado | ||
| Membranas de Capa Única (TPO, EPDM y PVC) | ||
| Madera | ||
| Otros | ||
| Por Tipo de Construcción | Nueva Construcción | |
| Retechado y Sustitución | ||
| Por Aplicación | Comercio Minorista | |
| Oficinas | ||
| Industrial | ||
| Otros | ||
| Por Región | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de techado comercial hasta 2032?
Las necesidades de reemplazo, los códigos de energía, la construcción de centros de datos, las instalaciones logísticas y las mejoras relacionadas con seguros respaldan la demanda hasta 2032.
¿Cuál es el material de techo comercial más grande en 2026?
Las membranas de capa única son el grupo de materiales más grande, con una participación del 47,12% en 2026.
¿Cuál es el material de techo comercial de más rápido crecimiento?
Se prevé que las membranas de capa única crezcan a una CAGR del 7,14% hasta 2032.
¿Está creciendo el retechado más rápido que la nueva construcción de techos comerciales?
Sí. Se prevé que el retechado y la sustitución crezcan a una CAGR del 7,55% hasta 2032, mientras que la nueva construcción siguió siendo el tipo de construcción más grande en 2026.
¿Qué aplicación está creciendo más rápido para los sistemas de techo comercial?
Se prevé que las aplicaciones industriales crezcan a una CAGR del 8,10% hasta 2032, respaldadas por proyectos de logística, fabricación y centros de datos.
¿Qué región está creciendo más rápido para los sistemas de techo comercial?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,69% hasta 2032.