
Tamaño y participación del mercado de techado en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
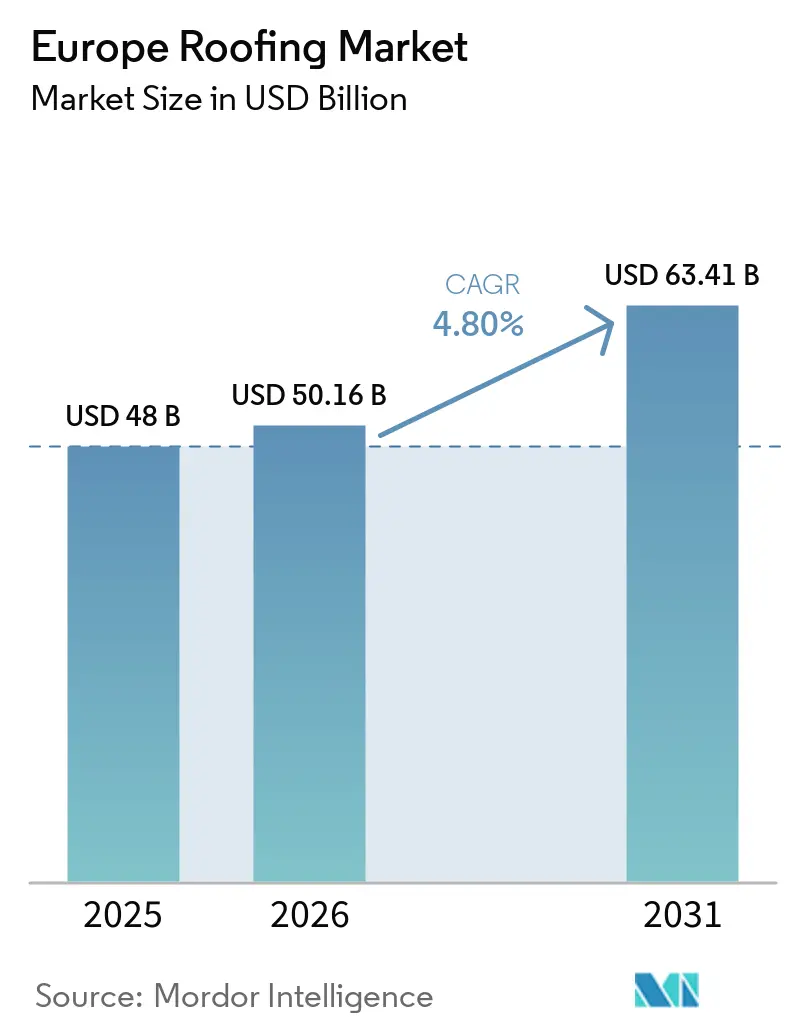
| Tamaño del mercado en el año base (2025) | 48 Mil millones de dólares |
| Tamaño del Mercado (2026) | 50.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 63.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.80 % |
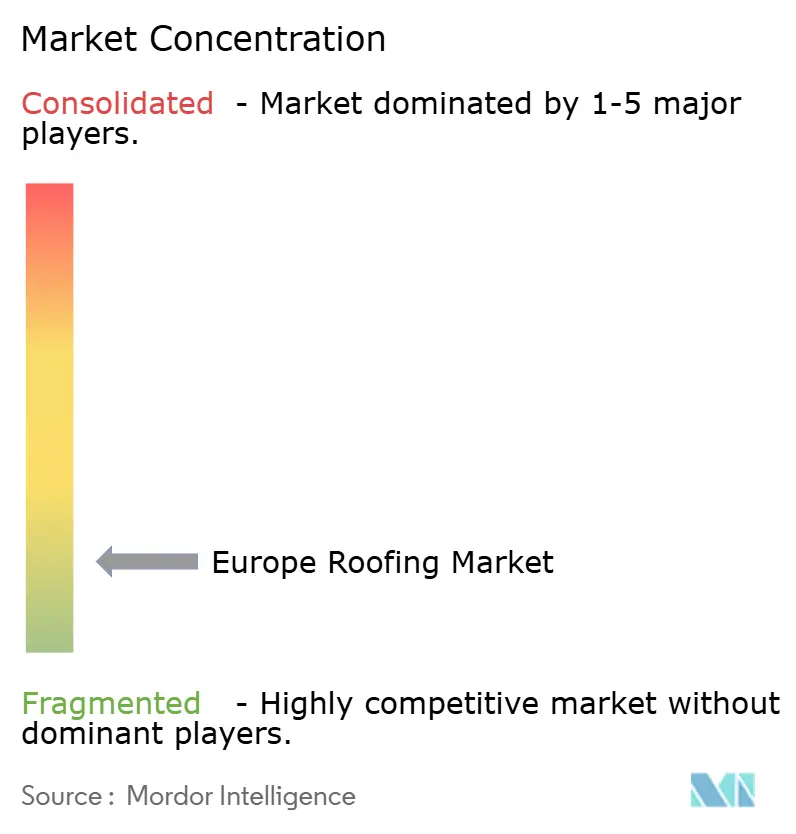
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de techado en Europa por Mordor Intelligence
Se proyecta que el tamaño del mercado de techado en Europa se expanda desde 48 mil millones de USD en 2025 y 50,16 mil millones de USD en 2026 hasta 63,41 mil millones de USD en 2031, registrando una CAGR del 4,80% entre 2026 y 2031. El mercado de techado en Europa está respaldado por un parque de edificios envejecido, ya que el 85% de los edificios de la Unión Europea fueron construidos antes del año 2000 y el 75% tenía un rendimiento energético deficiente. La Directiva revisada sobre el rendimiento energético de los edificios, o EPBD, exige su implementación nacional antes de mayo de 2026 y crea una cartera de proyectos de renovación a largo plazo. Los proveedores integrados están ampliando sus ofertas de techado, aislamiento y energía solar porque los proyectos de renovación combinan cada vez más estos elementos. Los movimientos en los costos de insumos, la escasa oferta de techadores cualificados y los costos de cumplimiento normativo de productos pueden retrasar proyectos o presionar los márgenes de los proveedores. El mercado de techado en Europa combina, por tanto, una demanda estable de reemplazo con un desplazamiento hacia sistemas que mejoran el rendimiento energético, apoyan las instalaciones solares y cumplen los requisitos de materiales en evolución.
Conclusiones clave del informe
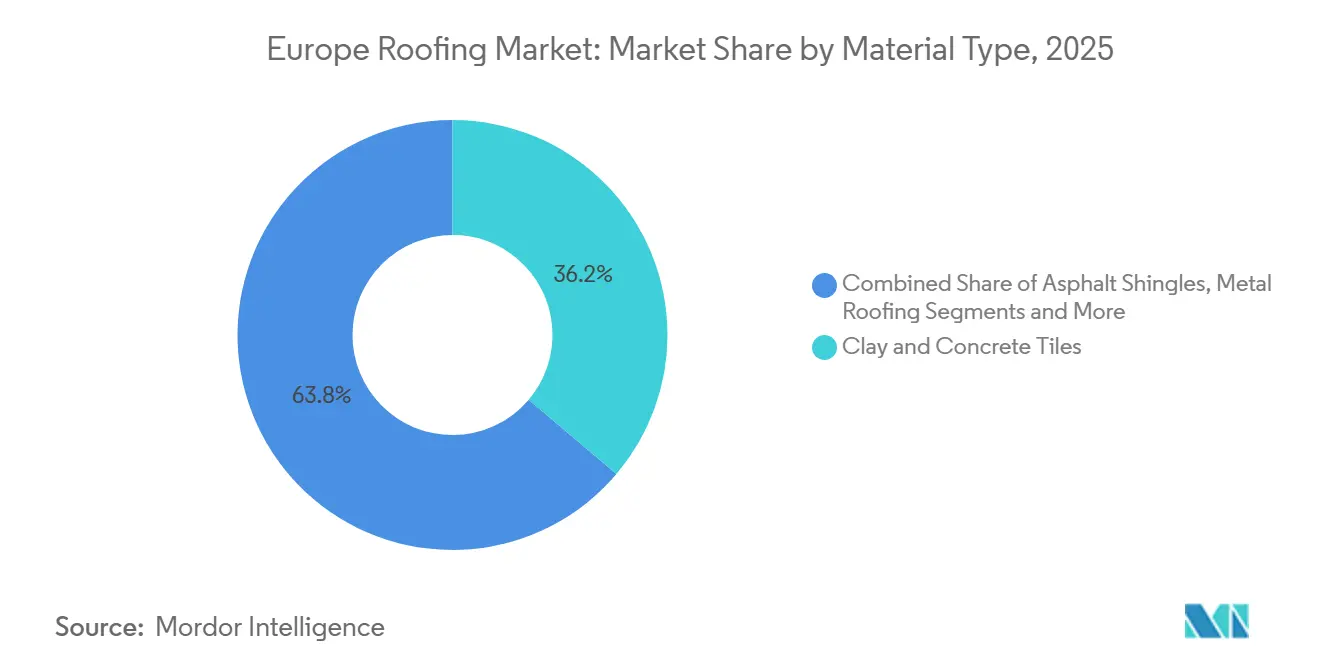
- Por tipo de material, las tejas de arcilla y hormigón representaron el 36,2% de la participación del mercado de techado en Europa en 2025, mientras que se prevé que el techado metálico crezca a una CAGR del 6,4% hasta 2031.
- Por tipo de construcción, el retechado y el reemplazo representaron el 57,4% del tamaño del mercado de techado en Europa en 2025, mientras que se prevé que la nueva construcción se expanda a una CAGR del 6,0% hasta 2031.
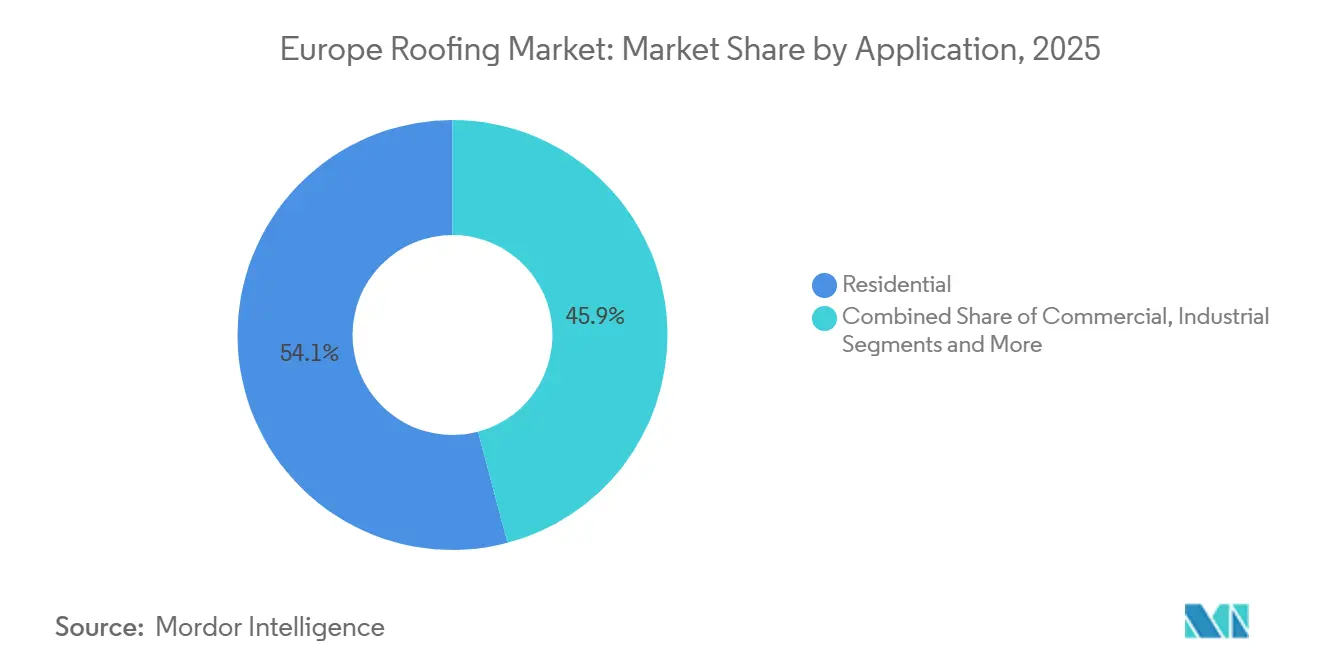
- Por aplicación, el techado residencial representó el 54,1% de la participación del mercado de techado en Europa en 2025, mientras que se prevé que el techado industrial crezca a una CAGR del 6,1% hasta 2031.
- Por país, Alemania representó el 18,6% del tamaño del mercado de techado en Europa en 2025, mientras que se prevé que Rumanía se expanda a una CAGR del 6,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de techado en Europa
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Ola de renovación de la UE y mandatos de retrofitting de energía casi nula de la EPBD | +1.4% | Unión Europea, concentrada en Alemania, Francia, Italia y Europa Central y Oriental | Mediano plazo (2-4 años) |
| Objetivos climáticos que respaldan techos fríos y techos verdes | +0.7% | Unión Europea, con mayor presencia en Alemania, los Países Bajos y Francia | Largo plazo (≥ 4 años) |
| Granizos e incendios forestales que respaldan sistemas resistentes a impactos | +0.5% | Europa del Sur y los Balcanes | Corto plazo (≤ 2 años) |
| Normativas de economía circular que respaldan materiales reciclables | +0.4% | Unión Europea, con adopción avanzada en Europa del Norte | Mediano plazo (2-4 años) |
| Códigos de restauración del patrimonio que respaldan sistemas de arcilla y pizarra | +0.3% | Europa Occidental y del Sur | Largo plazo (≥ 4 años) |
| Consolidación de contratistas que amplía la capacidad de instalación | +0.2% | Alemania, los Países Bajos y el Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ola de renovación de la UE y mandatos de retrofitting de energía casi nula de la EPBD
La EPBD revisada es un impulsor central de la demanda en el mercado de techado en Europa porque vincula las mejoras de los edificios con los objetivos energéticos nacionales. Exige a los estados miembros renovar el 16% de los edificios no residenciales con peor rendimiento para 2030 y reducir el consumo de energía primaria residencial en un 16% para el mismo año[1]. El aislamiento del techo y los trabajos en la envolvente del edificio pueden ayudar a los propietarios a cumplir estos objetivos, ya que el techo es un punto importante de pérdida de calor. Los estados miembros deben introducir planes de pasaporte de renovación antes de mayo de 2026, proporcionando a los propietarios de edificios planes escalonados que pueden incluir mejoras posteriores del techo. La Comisión evaluó 15 Planes Nacionales de Renovación de Edificios en julio de 2026, que establecen objetivos de reducción de energía primaria que oscilan entre el 24% y el 73% para 2050. Esto hace que la demanda sea menos dependiente de los inicios de construcción de viviendas a corto plazo y más vinculada a las mejoras planificadas de los edificios.
Objetivos nacionales de neutralidad climática que aceleran la adopción de techos fríos y techos verdes
Los objetivos climáticos están cambiando las especificaciones de los techos en todo el mercado de techado en Europa, especialmente en los edificios públicos y comerciales de mayor tamaño. La EPBD reconoce los techos verdes y los techos fríos como medidas que pueden reducir las necesidades de calefacción y refrigeración. Los techos biosolares combinan vegetación con paneles fotovoltaicos y pueden reducir las temperaturas de la superficie de los paneles, favoreciendo la producción de electricidad y la vida útil del sistema. Alemania ha mantenido el apoyo y los requisitos para los techos verdes desde 1998, mientras que los municipios de los Países Bajos, Austria y Suiza aplican enfoques comparables. La directiva también exige instalaciones solares en nuevos edificios públicos no residenciales a partir de 2026 y en edificios no residenciales existentes de más de 250 metros cuadrados a partir de 2030. Wienerberger completó la adquisición de la participación restante en GSE Intégration en julio de 2025, incorporando la tecnología fotovoltaica integrada en el techo a su oferta de techado europeo.
Aumento de la frecuencia de granizos e incendios forestales en el sur y centro de Europa que impulsa los sistemas resistentes a impactos
Los daños relacionados con el clima están aumentando el interés en sistemas de techado de mayor rendimiento en el mercado de techado en Europa. La temporada de incendios forestales de 2025 en España causó daños cercanos a los 5,4 mil millones de USD, mientras que la escasa cobertura de seguros en partes del sur de Europa dejó una parte sustancial de las pérdidas sin asegurar. Swiss Re informó que los incendios forestales, las tormentas convectivas severas y las inundaciones representaron el 92% de los 107 mil millones de USD en pérdidas globales aseguradas por catástrofes naturales durante 2025. Las condiciones meteorológicas adversas también dañaron techos en Croacia y otras localidades de los Balcanes durante 2025. Estos eventos pueden influir en las especificaciones de reconstrucción hacia el techado metálico y las tejas con mayor rendimiento ante la elevación por viento. Saint-Gobain posiciona su tecnología de techado reforzado ClimateFlex para aplicaciones de techos resilientes. La demanda resultante se concentra en zonas expuestas, pero puede añadir un requisito de resiliencia a los proyectos de renovación ordinarios.
Regulación de economía circular que impulsa materiales de techado reciclables y de base biológica
Los requisitos de economía circular están ampliando los criterios de rendimiento utilizados en el mercado de techado en Europa. El Reglamento de Productos de Construcción, o CPR, UE 2024/3110, entró en vigor en enero de 2025 y se aplica progresivamente desde enero de 2026. Introduce requisitos de información sobre sostenibilidad y de economía circular para los productos de construcción vendidos en la Unión Europea. Los sistemas metálicos pueden beneficiarse porque los techos de acero y aluminio pueden contener contenido reciclado y son reciclables al final de su vida útil. El objetivo de la Directiva Marco de Residuos de recuperar al menos el 70% de los residuos de construcción no peligrosos ejerce presión sobre los proveedores de membranas para que desarrollen programas de recogida y materiales reciclados. Las Declaraciones Ambientales de Producto, o DAP, se están convirtiendo en un requisito de especificación habitual, aumentando la documentación exigida a los proveedores[3]. Estos requisitos favorecen a las empresas que pueden gestionar el cumplimiento normativo en amplias carteras de productos, al tiempo que elevan el costo de participación para los productores más pequeños.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad del precio de la energía que eleva los costos de insumos de betún y PVC | -0.9% | Europa, con mayor exposición de márgenes en Europa Central y del Norte | Mediano plazo (2-4 años) |
| Costos de cumplimiento del marcado CE, REACH y clasificación contra incendios | -0.8% | Unión Europea, especialmente los productores más pequeños | Mediano plazo (2-4 años) |
| Envejecimiento de la mano de obra cualificada en oficios | -0.5% | Europa Occidental, especialmente el Reino Unido, Suecia y Alemania | Largo plazo (≥ 4 años) |
| Lentitud en la tramitación de permisos para edificios históricos y protegidos | -0.1% | Europa Occidental y del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del precio de la energía que eleva los costos de insumos de betún y PVC
La volatilidad de las materias primas crea un riesgo inmediato de márgenes para los productores en el mercado de techado en Europa. Los costos del betún están vinculados al petróleo crudo y a la producción de las refinerías, mientras que los costos de la resina de poliolefina termoplástica, o TPO, y de cloruro de polivinilo, o PVC, siguen los mercados del propileno y el etileno. Los cambios en las condiciones de suministro pueden complicar las decisiones de compra de los productores de membranas que no pueden asegurar costos estables. Los recargos energéticos en los contratos de membranas pueden entonces llegar a los contratistas y hacer que los presupuestos de retrofitting sean menos predecibles. Las membranas bituminosas y de betún modificado están especialmente expuestas porque la fabricación depende tanto de los precios del petróleo crudo como de los costos del gas natural. Esta exposición puede retrasar las decisiones discrecionales de retrofitting cuando los presupuestos de los proyectos deben revisarse.
Costos de cumplimiento estrictos del marcado CE, REACH y clasificación contra incendios
Los requisitos de cumplimiento pueden ralentizar el lanzamiento de productos y añadir costos recurrentes en el mercado de techado en Europa. El CPR y los marcos relacionados de seguridad contra incendios exigen a los productores mantener clasificaciones de productos, declaraciones de rendimiento y documentación técnica. Los productores que utilizan plastificantes químicos o modificadores de polímeros también deben gestionar las responsabilidades de cumplimiento químico. La carga es mayor para las pequeñas empresas con gamas de productos limitadas, ya que los costos de ensayo y documentación no pueden distribuirse entre una cartera amplia. El cumplimiento normativo puede, en consecuencia, fomentar la consolidación incluso cuando la demanda de productos se mantiene sólida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material: las tejas lideran mientras el techado metálico crece más rápido
Las tejas de arcilla y hormigón representaron el 36,2% del mercado de techado en Europa en 2025, convirtiéndolas en la mayor categoría de materiales. Su durabilidad, masa térmica y adecuación a los requisitos del patrimonio respaldan la demanda de reemplazo en el amplio parque de techos residenciales inclinados de Francia, Italia y España. Wienerberger completó la adquisición de Terreal en marzo de 2024, añadiendo 28 plantas de producción y la marca Creaton a sus operaciones de teja de arcilla y techo inclinado. Las membranas bituminosas siguen siendo importantes para los techos comerciales planos, donde el rendimiento de impermeabilización sigue siendo el primer requisito.
El techado metálico es el material de más rápido crecimiento, con una CAGR prevista del 6,4% de 2026 a 2031. El menor peso puede hacer que los sistemas metálicos sean útiles para estructuras antiguas que no pueden soportar fácilmente reemplazos más pesados. Los perfiles de junta alzada y fijación oculta también pueden simplificar el montaje fotovoltaico y acelerar la instalación cuando la mano de obra es limitada. Los sistemas de membrana de una sola capa, incluidas las membranas de TPO, monómero de etileno propileno dieno, o EPDM, y PVC, están ganando uso en techos industriales de mayor tamaño porque funcionan con diseños de drenaje e instalaciones solares. Las tejas asfálticas y la madera siguen atendiendo necesidades más específicas de renovación residencial donde la preferencia de diseño o las normas del patrimonio son relevantes. La industria de techado en Europa avanza hacia materiales que conectan el rendimiento del techo con los requisitos energéticos y solares.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de construcción: el retechado proporciona la base mientras la nueva construcción se expande
El retechado y el reemplazo representaron el 57,4% del mercado de techado en Europa en 2025, proporcionando la mayor base por tipo de construcción. La escala refleja la antigüedad del parque de edificios regional y los ciclos de vida estándar de los techos de 20 a 40 años. Los proyectos de reemplazo incluyen cada vez más trabajos de aislamiento y fotovoltaicos en lugar de un simple cambio de techo equivalente, lo que aumenta el valor del proyecto y favorece a los proveedores que pueden ofrecer sistemas compatibles. Wienerberger informó en 2026 que la actividad de techado impulsada por la renovación en Francia y Alemania continuaba ganando importancia.
Se prevé que la nueva construcción crezca a una CAGR del 6,0% de 2026 a 2031, el ritmo más rápido en esta división. Europa Central y Oriental contribuye a esta demanda a través de la construcción de viviendas y desarrollos industriales, logísticos y públicos. Polonia, la República Checa y Rumanía siguen siendo ubicaciones importantes para esta actividad. Los inicios de construcción residencial en Europa Occidental fueron más moderados durante 2025 porque las condiciones crediticias de los hogares limitaron la demanda. Los programas de construcción pública y comercial ofrecen cierta compensación a medida que se introducen estándares de cero emisiones para los edificios públicos a partir de 2028. La industria de techado en Europa depende del trabajo de reemplazo para su estabilidad, mientras que los nuevos edificios proporcionan un área de demanda de más rápido movimiento.
Por aplicación: el techado residencial lidera mientras la demanda industrial avanza
Las aplicaciones residenciales representaron el 54,1% del mercado de techado en Europa en 2025, la mayor participación por aplicación. La categoría está respaldada por la escala del parque de viviendas europeo y la importancia de los programas de renovación de viviendas unifamiliares y de baja altura. El programa de Financiación Federal para Edificios Energéticamente Eficientes de Alemania y el programa MaPrimeRénov' de Francia apoyan las mejoras de eficiencia relacionadas con el techo, mientras que las oficinas comerciales, los inmuebles minoristas y los hoteles crean una segunda área importante de demanda. La mayor parte de la actividad residencial proviene de la renovación y el reemplazo, más que de la nueva construcción.
Se prevé que el techado industrial crezca a una CAGR del 6,1% de 2026 a 2031, la tasa más rápida entre las aplicaciones. Los almacenes, las instalaciones de fabricación y las instalaciones de uso intensivo de energía requieren amplias superficies de techo y a menudo necesitan especificaciones de aislamiento, drenaje y preparación solar. Se espera que la Ley Europea de Chips apoye la construcción industrial en Alemania, Francia e Irlanda[2]. Los edificios institucionales, como escuelas y hospitales, también se benefician del programa EPBD para edificios públicos no residenciales. Las membranas EPDM y TPO están ganando atención para techos planos de gran tamaño porque se adaptan a la instalación en grandes formatos y a las configuraciones de energía solar en azoteas. El mercado de techado en Europa está expuesto tanto a proyectos residenciales más pequeños como a proyectos más grandes con requisitos técnicos complejos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Alemania representó el 18,6% del mercado de techado en Europa en 2025, convirtiéndola en el mayor mercado nacional, y la Ley de Energía en Edificios con el plazo de implementación de la EPBD en mayo de 2026 respalda las mejoras del techo durante las renovaciones importantes. El aumento del 10,8% en los aprendices de techado de primer año en 2025 mejora la base laboral futura, aunque la demanda ha crecido más rápido que la capacidad de la mano de obra. El Reino Unido sigue siendo un mercado sustancial debido al envejecimiento de las viviendas y las necesidades de vivienda social. Su mano de obra de techado cayó de cerca de 50.000 trabajadores durante el período de la COVID-19 a entre 39.000 y 40.000 trabajadores, lo que limita la ejecución de proyectos. Sika adquirió Cromar Building Products en marzo de 2025, reforzando su suministro de sistemas de techado plano e inclinado en el Reino Unido.
Francia e Italia siguen siendo importantes para las tejas de arcilla y hormigón porque la arquitectura patrimonial y las normas locales de planificación respaldan los materiales de techo tradicionales. Los incentivos de renovación de Francia y el enfoque del pasaporte de renovación de la EPBD pueden respaldar las mejoras escalonadas del techo. Italia combina el reemplazo del techo con algunos trabajos de retrofitting sísmico, lo que amplía el alcance de ciertos proyectos. Los daños causados por los incendios forestales en España en 2025 han aumentado la atención hacia los techos metálicos resistentes al fuego y las tejas resistentes a impactos en las regiones expuestas. El mercado de techado en Europa en estos países está determinado por la política de renovación, las normas locales de construcción y las necesidades de resiliencia climática.
La CAGR prevista del 6,3% de Rumanía hasta 2031 la convierte en la geografía de más rápido crecimiento en el mercado de techado en Europa. El país está alineando su política de renovación con los estándares de la Unión Europea y modernizando un parque de edificios con escasa inversión, mientras que Polonia, la República Checa, los países bálticos y otros países de Europa Central respaldan la demanda de techado metálico y membranas de una sola capa. Suecia ilustra una restricción de capacidad, ya que el país necesita 2.000 techadores en 3 años pero forma a 1.000. Estos mercados ofrecen mayor actividad constructiva, pero la capacidad de instalación sigue siendo un límite práctico para la demanda realizada.
Panorama competitivo
El mercado de techado en Europa cuenta con un grupo en proceso de consolidación de proveedores integrados de materiales de construcción y una base fragmentada de fabricantes regionales, contratistas y distribuidores. Wienerberger ensambló una plataforma de techado europeo dedicada a través de las transacciones de Terreal y GSE Intégration, e informó de 1,3 mil millones de USD en ingresos en 2025 procedentes de esa plataforma. Su estrategia vincula las tejas de arcilla, los sistemas de renovación y los productos fotovoltaicos integrados en el techo. Sika utiliza su posición en productos químicos para la construcción y su mayor alcance de distribución para atender a los instaladores profesionales y a los comerciantes de materiales de construcción.
Holcim vende techado a través de las marcas de Building Solutions, incluidas Elevate y ZinCo, y puede combinar el techado con requisitos más amplios de la envolvente del edificio. Holcim informó de un margen de beneficio recurrente antes de intereses e impuestos del 18,3% para 2025, aunque esta cifra se refiere al grupo en su conjunto y no solo al techado. El mercado de techado en Europa tiene espacio para proveedores que combinen membranas o tejas de techo con montaje fotovoltaico y compatibilidad biosolar. La adquisición de GSE Intégration por parte de Wienerberger en 2025 es un ejemplo claro de esta dirección estratégica. Saint-Gobain también posiciona su tecnología de techado reforzado para aplicaciones que requieren mayor resiliencia ante condiciones meteorológicas adversas.
La concentración de fabricantes está aumentando, mientras que el lado de los contratistas sigue disperso entre muchos operadores locales. Esto crea un riesgo de ejecución cuando los programas nacionales de renovación requieren una capacidad de instalación rápida. Los inversores de capital privado están siguiendo estrategias de construcción de plataformas en techado y contratación de fachadas, incluida la asociación de Bencis Capital Partners en 2024 con Wessels Bouwgroep en los Países Bajos. La desinversión de TechnoNICOL en 2024 de sus operaciones europeas en Italia y Lituania, junto con el acuerdo de Sika con Cromar y las adquisiciones de Terreal y GSE Intégration por parte de Wienerberger, muestra cómo las adquisiciones están ampliando la gama de productos, la cobertura de suministro y la capacidad solar. La evidencia disponible respalda una estructura competitiva fragmentada en lugar del control por parte de un pequeño grupo de proveedores.
Líderes de la industria de techado en Europa
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Saint-Gobain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: Reuters informa que la temporada de incendios forestales sin precedentes en Francia impulsa una reevaluación de seguros en toda Europa. Aproximadamente 220.000 residentes fueron evacuados en Francia mientras los incendios forestales ardían en España y Grecia, intensificando la demanda de aseguradoras y propietarios de inmuebles por especificaciones de techado resistentes al fuego y acelerando los debates regulatorios sobre estándares de resiliencia en la construcción.
- Mayo de 2026: Saint-Gobain firmó un acuerdo para desinvertir su negocio de distribución de tejas en los países nórdicos. La racionalización de la cartera de activos de distribución no estratégicos en los mercados nórdicos refleja la estrategia del grupo de rotar hacia productos químicos de construcción de mayor valor y negocios de techado y placas de yeso orientados a la especificación.
- Enero de 2026: Bauder ha inaugurado oficialmente su nueva planta de produccin en Drusenheim, Alsacia. Tras un período de construcción de aproximadamente dos años y medio, el sitio de producción más moderno de Europa para sistemas de techado está ahora en pleno funcionamiento. Como empresa familiar de cuarta generación, Bauder invirtió aproximadamente 100 millones de EUR en su primera planta en Francia, reforzando su estrategia de crecimiento sostenible y su compromiso a largo plazo con Europa como ubicación clave de negocio.


Alcance del informe del mercado de techado en Europa
| Tejas asfálticas |
| Tejas de arcilla y hormigón |
| Techado metálico |
| Membranas bituminosas y de betún modificado |
| Membranas de una sola capa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva construcción |
| Retechado y reemplazo |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Otros |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Resto de Europa |
| Por tipo de material | Tejas asfálticas |
| Tejas de arcilla y hormigón | |
| Techado metálico | |
| Membranas bituminosas y de betún modificado | |
| Membranas de una sola capa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por tipo de construcción | Nueva construcción |
| Retechado y reemplazo | |
| Por aplicación | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Otros | |
| Por países | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa |


Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el techado en Europa hasta 2031?
Se prevé que el mercado de techado en Europa crezca a una CAGR del 4,8% de 2026 a 2031, alcanzando los 63,41 mil millones de USD.
¿Qué material de techado crece más rápido en Europa?
El techado metálico es la categoría de material de más rápido crecimiento, con una CAGR proyectada del 6,4% de 2026 a 2031.
¿Qué impulsa la demanda de reemplazo de techos en Europa?
El envejecimiento de los edificios, los requisitos de eficiencia energética en virtud de la EPBD y la necesidad de combinar el retechado con trabajos de aislamiento o energía solar son factores clave.
¿Qué tipo de construcción tiene la mayor participación de la demanda?
El retechado y el reemplazo representaron el 57,4% de la demanda en 2025, respaldados por el parque de edificios más antiguo de Europa.
¿Qué aplicación se espera que crezca más rápido?
Se prevé que el techado industrial crezca a una CAGR del 6,1% hasta 2031, respaldado por la logística, la fabricación y los edificios de mayor eficiencia energética.
¿Qué país se espera que crezca más rápido hasta 2031?
Se prevé que Rumanía crezca a una CAGR del 6,3%, respaldada por la modernización de edificios y la actividad constructiva.


 Sus datos están seguros y nunca se venden ni se comparten.
