
Tamaño y Participación del Mercado de Servicios Postales de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 87.88 Mil millones de dólares |
| Tamaño del Mercado (2026) | 88.8 Mil millones de dólares |
| Tamaño del Mercado (2031) | 93.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 1.05 % |
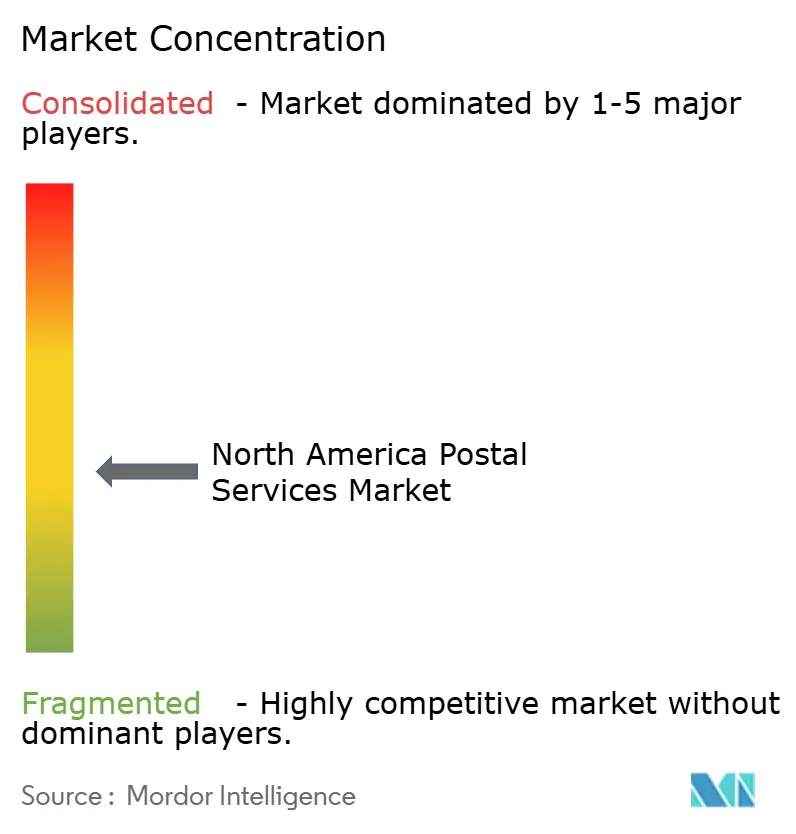
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Postales de América del Norte por Mordor Intelligence
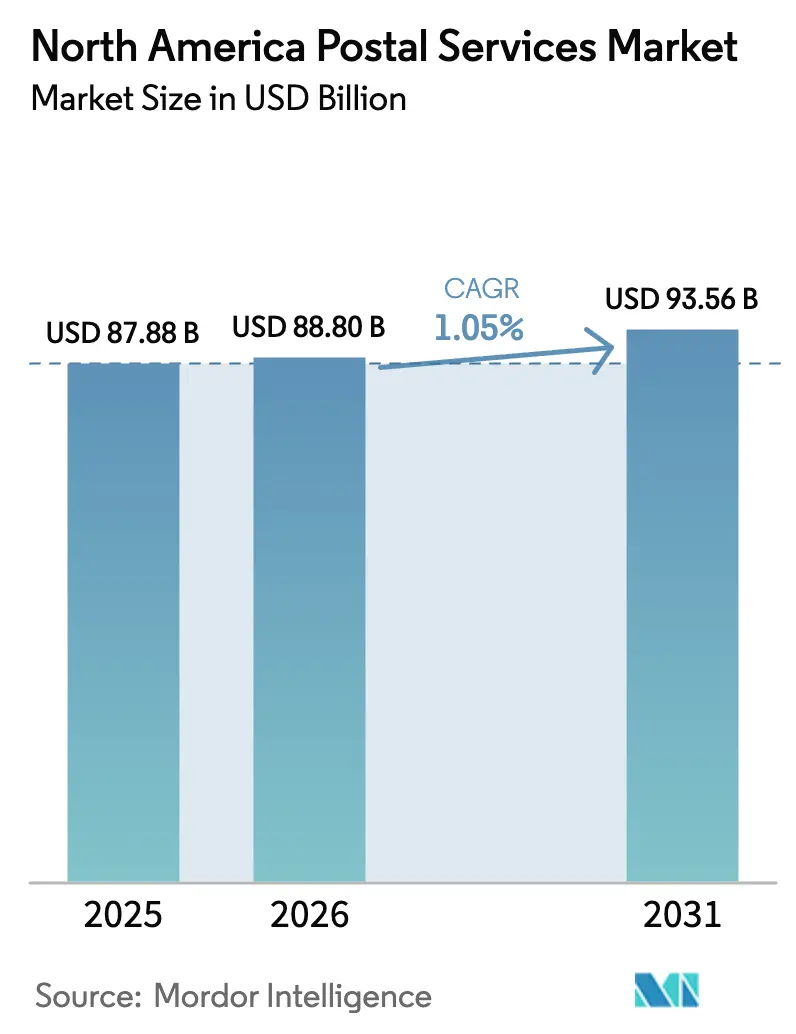
El tamaño del Mercado de Servicios Postales de América del Norte se estima en USD 88,8 mil millones en 2026, creciendo desde un valor de USD 87,88 mil millones en 2025, con proyecciones para 2031 que muestran USD 93,56 mil millones, creciendo a una CAGR del 1,05% durante 2026-2031.
El crecimiento parece modesto, pero las cifras ocultan un cambio estructural de gran alcance. Los volúmenes tradicionales de Correo de Primera Clase continúan cayendo, mientras que los paquetes se han convertido en el motor de ingresos a medida que el comercio electrónico consolida su dominio sobre el comportamiento del consumidor. Los principales operadores están modernizando sus instalaciones de procesamiento, electrificando sus flotas e integrando APIs digitales para mejorar la fiabilidad del servicio y el control de costes. La competencia se está intensificando porque Amazon Logistics ha superado a UPS en volumen de paquetes, los servicios de mensajería regionales están ampliando su alcance geográfico y las redes de entrega por colaboración ciudadana están penetrando en rutas de nicho. Estas fuerzas están impulsando a los operadores postales incumbentes a reestructurar precios, densidad de rutas y ecosistemas de socios para defender su cuota de mercado. Al mismo tiempo, la deslocalización cercana en México, los mandatos de sostenibilidad en varios estados de EE. UU. y las adiciones de capacidad específicas en centros canadienses están reconfigurando el mapa de rentabilidad en toda la región.
Conclusiones Clave del Informe
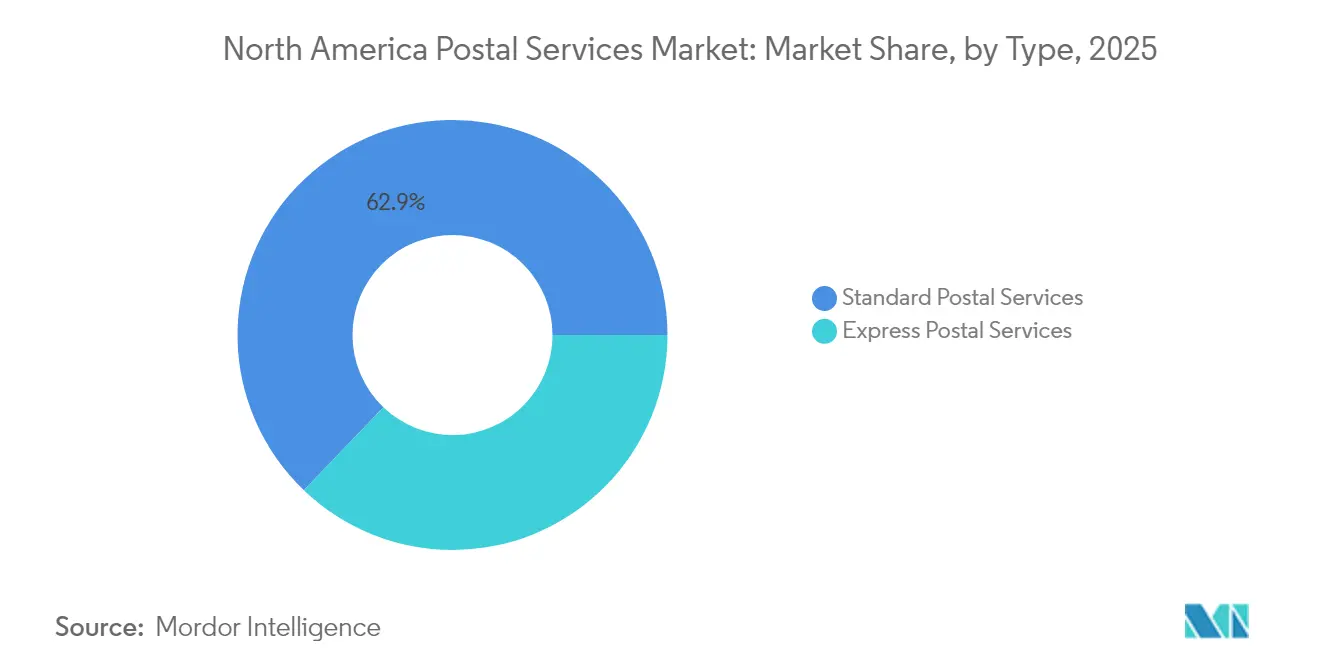
- Por tipo, los servicios postales estándar representaron el 62,85% de la participación del mercado de servicios postales de América del Norte en 2025, mientras que se prevé que los servicios exprés crezcan más rápidamente con una CAGR del 3,55% hasta 2031.
- Por artículo, los paquetes lideraron con el 58,05% del tamaño del mercado de servicios postales de América del Norte en 2025; el correo de cartas continúa contrayéndose, pero se proyecta que los paquetes se expandirán a una CAGR del 3,65% hasta 2031.
- Por destino, los servicios nacionales representaron el 80,65% del tamaño del mercado de servicios postales de América del Norte en 2025, mientras que se espera que los servicios internacionales aumenten a una CAGR del 3,55% durante 2026-2031.
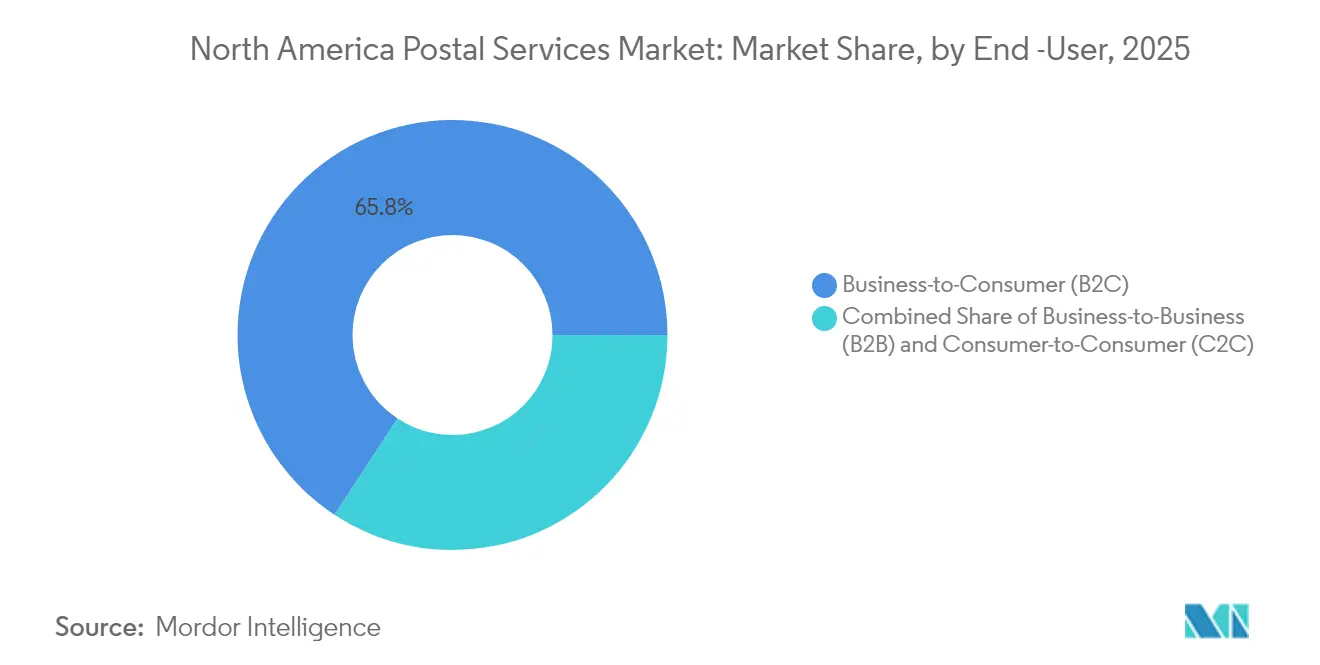
- Por usuario final, el segmento B2C mantuvo una participación de ingresos del 65,75% en 2025, mientras que el segmento C2C exhibe la CAGR proyectada más alta del 4,1% hasta 2031.
- Por modo de entrega, el transporte por carretera dominó con una participación del 72,05% del tamaño del mercado de servicios postales de América del Norte en 2025; el transporte aéreo muestra la expansión más rápida con una CAGR del 2,95% durante el período de previsión.
- Por geografía, Estados Unidos representó el 85,80% de la participación del mercado de servicios postales de América del Norte en 2025, mientras que se espera que México registre la CAGR regional más rápida del 3,05% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servicios Postales de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge del volumen de paquetes del comercio electrónico impulsado por la demanda de entrega en el mismo día | +0.6% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Adopción por parte de las pymes de correo híbrido y APIs de cumplimiento de pedidos | +0.3% | Estados Unidos, expansión a Canadá | Mediano plazo (2-4 años) |
| Modernización de la red del Servicio Postal de los Estados Unidos | +0.4% | Estados Unidos | Largo plazo (≥ 4 años) |
| Centros de expansión de paquetes de Canada Post | +0.2% | Canadá, regiones fronterizas con EE. UU. | Mediano plazo (2-4 años) |
| Auge de la deslocalización cercana en parques logísticos de México | +0.3% | México, estados fronterizos con EE. UU. | Largo plazo (≥ 4 años) |
| Mandatos de sostenibilidad a nivel estatal que aceleran la electrificación de flotas | +0.1% | California, Nueva York, Massachusetts | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Volumen de Paquetes del Comercio Electrónico Impulsado por la Demanda de Entrega en el Mismo Día
El tráfico de paquetes alcanzó 21.700 millones de unidades en Estados Unidos durante 2023 y se proyecta que ascenderá a cerca de 29.000 millones para 2029, lo que ejerce presión sobre los operadores postales para priorizar la capacidad de paquetes sobre las rutas de correo. Los operadores ahora prefieren ventanas predecibles de dos a tres días sobre las promesas ultrarrápidas, porque la fiabilidad se ha convertido en el criterio de compra clave para los compradores en línea. USPS actualizó el procesamiento estacional a aproximadamente 60 millones de paquetes por día para el pico navideño de 2024, lo que refleja un cambio permanente hacia redes centradas en paquetes.
Adopción por Parte de las Pymes de Correo Híbrido y APIs de Cumplimiento de Pedidos en Estados Unidos
Las pequeñas y medianas empresas ahora contribuyen con el 28,9% del volumen postal total de EE. UU., impulsadas por las APIs de envío de fácil integración que ofrecen USPS y los operadores privados. Las actualizaciones de las Herramientas Web publicadas durante 2024 añaden seguimiento de extremo a extremo y datos aduaneros armonizados, lo que permite incluso a los microempresarios imprimir etiquetas conformes directamente desde los paneles de control del comercio electrónico. Este puente digital está democratizando las capacidades logísticas de nivel empresarial y sosteniendo tráfico de mayor margen en toda la red.
Modernización de la Red del Servicio Postal de EE. UU. que Incrementa la Capacidad de Procesamiento
La hoja de ruta "Delivering for America" de USD 40.000 millones destina USD 17.300 millones para sustituir las instalaciones heredadas por centros regionales de procesamiento y distribución y más de 60 centros de clasificación y entrega[1]Servicio Postal de los Estados Unidos, "Plan Delivering for America," usps.com. Al consolidar el flujo de correo, el plan debería elevar la capacidad diaria de manejo de paquetes de 47 millones a 77 millones para 2030. A pesar de las preocupaciones regulatorias sobre la degradación del servicio en las zonas rurales, USPS espera ahorros anuales de costes de aproximadamente USD 3.600-3.700 millones y mejores puntuaciones de puntualidad[2]Comisión Reguladora Postal, "Opinión Consultiva sobre la Consolidación de la Red," prc.gov.
Centros de Expansión de Paquetes de Canada Post que Amplían el Alcance Transfronterizo
Canada Post inauguró el Centro de Procesamiento Albert Jackson en Toronto con una capacidad de procesamiento diario de 1 millón de paquetes y está ampliando el Centro de Procesamiento del Pacífico en el Aeropuerto Internacional de Vancouver para reforzar el servicio en las rutas hacia la región Asia-Pacífico. Ambas instalaciones cumplen con el estándar de Cero Carbono del Consejo Canadiense de Construcción Sostenible, lo que señala un doble enfoque en capacidad y sostenibilidad. La iniciativa es vital dado que la cuota de mercado del operador cayó al 29% en 2024 tras una huelga prolongada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Caída del volumen de Correo de Primera Clase por sustitución digital en las agencias gubernamentales de EE. UU. | -0.5% | Estados Unidos | Largo plazo (≥ 4 años) |
| Escasez crónica de mano de obra y crecientes presiones salariales sindicales | -0.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Cuellos de botella de capacidad en aeropuertos y fronteras | -0.2% | Fronteras EE. UU.-Canadá y EE. UU.-México | Corto plazo (≤ 2 años) |
| Deficiencias en el sistema de direcciones rurales de México que incrementan los costes de última milla | -0.1% | México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Caída del Volumen de Correo de Primera Clase por Sustitución Digital en las Agencias Gubernamentales de EE. UU.
El Correo de Primera Clase cayó un 50% entre el año fiscal 2008 y el año fiscal 2023, erosionando una de las fuentes de ingresos más rentables de USPS. Los organismos gubernamentales que antes enviaban avisos fiscales y estados de prestaciones ahora optan por la entrega digital de forma predeterminada, profundizando la presión sobre los ingresos. Incluso con mayores ingresos por paquetes, USPS registró una pérdida neta de USD 6.500 millones en el año fiscal 2023, y una mayor caída en la correspondencia física amenaza la financiación de los mandatos de servicio universal.
Escasez Crónica de Mano de Obra y Crecientes Presiones Salariales Sindicales en los Servicios Postales Nacionales
Una huelga de 32 días de Canada Post a finales de 2024 entorpeció las entregas navideñas y llevó a varios minoristas a cambiar de operador, ampliando la pérdida trimestral de la corporación a USD 315 millones antes de impuestos. Las negociaciones contractuales siguen siendo tensas, con la posibilidad de otra huelga en 2025. En Estados Unidos, las conversaciones sobre salarios de los carteros también están resultando complejas, lo que subraya la fragilidad de la fuerza laboral en un mercado de trabajo ajustado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Servicios Exprés Superan al Correo Estándar
Los servicios exprés registraron una CAGR del 3,55% para 2026-2031, superando el impulso general del mercado. Se benefician de los precios premium que pagan las empresas por ventanas de llegada predecibles. Los continuos aumentos del Índice de Precios al Productor para los servicios de mensajería confirman una demanda sostenida, y los principales operadores refuerzan los carriles de tiempo definido con horarios de cierre más tardíos y despachos más tempranos.
Los servicios estándar, aunque abarcan la base direccionable más amplia, luchan contra el declive secular del correo. Sin embargo, aún representaron el 62,85% de la participación del mercado de servicios postales de América del Norte en 2025 debido a las obligaciones de servicio universal que consolidan las redes de entrega a nivel nacional. USPS está recalibrando los estándares para que el 75% del Correo de Primera Clase mantenga una ventana de 1 a 5 días y el 14% obtenga un servicio más rápido, alineando los compromisos con los flujos de transporte reales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Artículo: Los Paquetes Dominan en Medio del Declive de las Cartas
Los paquetes mantuvieron una participación del 58,05% en 2025, generando la mayor parte de los ingresos del mercado de servicios postales de América del Norte. Los operadores expandieron la clasificación mecanizada y trasladaron mano de obra de las instalaciones de cartas a los carriles de paquetes, lo que permite tasas de manejo de piezas individuales tan bajas como 20 segundos por unidad durante los períodos pico. Se prevé que el tamaño del mercado de servicios postales de América del Norte vinculado al negocio de paquetes crezca a una CAGR del 3,65% respaldado por la expansión de las categorías de comercio electrónico, como artículos voluminosos para el hogar y alimentos de temperatura controlada.
Los volúmenes de cartas, en contraste, continúan su tendencia a la baja. Entre 2008 y 2023, el Correo de Primera Clase se redujo a la mitad, y la participación del mercado de servicios postales de América del Norte correspondiente a las cartas disminuyó en consecuencia. No obstante, los documentos legales, los materiales de votación y el marketing por correo directo mantienen una demanda residual que respalda inversiones selectivas en tecnología de clasificación de cartas de alta velocidad destinada a salvaguardar la rentabilidad restante.
Por Destino: Los Envíos Internacionales Superan el Crecimiento Nacional
El tráfico nacional mantuvo un dominio del 80,65% sobre el mercado de servicios postales de América del Norte en 2025, atendiendo a 167 millones de direcciones en EE. UU. y millones más en Canadá y México cada día de entrega. La alta densidad de rutas fijas favorece la absorción de costes, y los operadores superponen paquetes a las rondas de correo para maximizar la productividad de la última milla.
Los servicios internacionales, aunque de menor tamaño, exhiben una CAGR del 3,55% gracias a los vientos favorables del comercio electrónico transfronterizo y la deslocalización cercana. Los códigos aduaneros armonizados, los datos electrónicos anticipados y las nuevas configuraciones comerciales bajo el T-MEC impulsan el volumen incluso cuando los cambios arancelarios generan una volatilidad temporal. USPS revisó los formularios aduaneros en abril de 2024, exigiendo códigos del Sistema Armonizado para acelerar el despacho en más de 30 países, mejorando los índices de satisfacción del cliente en los paquetes de salida.
Por Usuario Final: El Segmento C2C Muestra una Sorprendente Fortaleza
Se prevé que los envíos C2C, impulsados por las plataformas de reventa entre particulares y los obsequios a través del comercio social, crezcan un 4,1% anual hasta 2031. Los paquetes de bajo peso, las etiquetas de devolución prepagadas y los puntos de entrega en quioscos alimentan el modelo de bajo contacto del segmento. Mientras tanto, B2C mantiene el 65,75% de la participación del mercado de servicios postales de América del Norte gracias a las operaciones minoristas a gran escala que realizan envíos diarios a direcciones urbanas y rurales por igual.
Los flujos B2B siguen siendo esenciales para piezas de garantía, documentación financiera y muestras reguladas. Sin embargo, su crecimiento se ha moderado a medida que las empresas adoptan flujos de trabajo de documentos digitales. Los operadores publican el seguimiento de la cadena de custodia y equipos de cuentas dedicados para mantener baja la rotación B2B, especialmente en los sectores de dispositivos médicos y aeroespacial, que aún valoran los originales en papel.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Entrega: El Transporte Aéreo Gana Altitud
Las redes de carretera dominan con una participación del 72,05%, ofreciendo la única opción económicamente viable para la distribución densa de última milla en las extensas zonas suburbanas. Se espera que la electrificación de flotas, la mejora de la telemática y los modelos unificados de clasificación por rutas sostengan el papel central de la carretera. Se proyecta que el tamaño del mercado de servicios postales de América del Norte vinculado a los modos de carretera avanzará cerca de la CAGR general.
El transporte aéreo, sin embargo, registra una CAGR del 2,95%, con su papel amplificado por los paquetes prioritarios transfronterizos y la logística de retorno al origen para bienes de alto valor. UPS ahora transporta la mayoría de los envíos aéreos de USPS, integrando los volúmenes postales en sus propios programas de aeronaves de carga para lograr mayores factores de carga. Las expansiones de capacidad en aeropuertos secundarios y los clasificadores automatizados de carga aérea ayudarán a los operadores a cumplir las promesas de entrega nacional en dos días incluso en códigos postales remotos.
Análisis Geográfico
Estados Unidos ancla el mercado de servicios postales de América del Norte con una participación del 85,80% en 2025. USPS por sí solo procesó 6.600 millones de paquetes el año pasado, pero su participación en los ingresos fue de solo el 16% porque los operadores privados cobran rendimientos medios más elevados. El plan de transformación de USD 40.000 millones de la agencia busca revertir el flujo de caja negativo mediante la consolidación del procesamiento, la modernización de la flota y niveles de precios de paquetes más amplios. Amazon Logistics superó a UPS al entregar 5.900 millones de paquetes en 2024, lo que ilustra la creciente ola de redes logísticas propias de los minoristas.
Canadá enfrenta una creciente presión sobre los márgenes a medida que los conflictos laborales y los nuevos participantes diluyen la posición de Canada Post. La cuota de mercado cayó al 29% en 2024, frente al 62% previo a la pandemia, después de que una huelga de 32 días llevara a los remitentes a recurrir a Purolator, FedEx y especialistas regionales. En respuesta, la corporación estatal está invirtiendo capital en centros de bajas emisiones de carbono, clasificadores robóticos y taquillas para paquetes con el fin de recuperar la confianza de los clientes.
México muestra la expansión más rápida, con una CAGR del 3,05% impulsada por la deslocalización cercana y la construcción de parques industriales. Los flujos transfronterizos se benefician de los incentivos del T-MEC, aunque los déficits de direcciones rurales inflan los costes de última milla. Los proveedores de nicho han lanzado aplicaciones de geocodificación que asignan códigos plus a viviendas sin numeración, salvando la brecha y desbloqueando el crecimiento en los estados del interior vinculados a los ecosistemas manufactureros.
Panorama regulatorio
En Estados Unidos, la Postal Regulatory Commission (PRC) continúa regulando los productos de posición dominante en el mercado y las presentaciones de precios relacionadas, con USPS implementando ajustes de precios de posición dominante en el mercado, efectivos a partir del 12 de julio de 2026, bajo el expediente PRC Docket R2026-1. Estos cambios incluyen la sustitución de las categorías de tarifas ADC/AADC por tarifas de 3 dígitos y la reestructuración de los precios de Periodicals. Los flujos postales transfronterizos enfrentaron un cambio adicional de cumplimiento cuando la U.S. Customs and Border Protection (CBP) emitió una norma final provisional, efectiva a partir del 24 de julio de 2026, que suspendió la exención administrativa de minimis para importaciones valoradas en 800 USD o menos que llegan a través de la red postal internacional. La norma introdujo un nuevo proceso de entrada informal postal, aumentando el rigor de datos y despacho para los paquetes entrantes de bajo valor.
En Canadá, Canada Post opera bajo la Canada Post Corporation Act, con supervisión del ministro responsable de servicios públicos y adquisiciones. El modelo equilibra una obligación de servicio universal con el requisito de mantenerse financieramente autosuficiente. La agenda de planificación corporativa y modernización 2026-2030 de Canada Post destaca reformas como la actualización del proceso de fijación de tarifas y el redimensionamiento de elementos de la red, incluida la revisión de la moratoria sobre el cierre de oficinas postales rurales. Estas decisiones dan forma al diseño del servicio, la flexibilidad de precios y el costo de servicio en rutas con alto volumen de paquetería.
Análisis de la cadena de valor
La cadena de valor de los servicios postales de América del Norte generalmente va desde la inducción por parte del comerciante o consumidor (mostradores minoristas, recolecciones programadas, buzones de entrega, casilleros y API de etiquetas de comercio electrónico), pasando por la aceptación, verificación y captura de datos en las etapas iniciales. Luego avanza hacia la clasificación automatizada y el transporte troncal antes de terminar con la entrega de última milla a hogares, buzones comunitarios o puntos de recogida. Los programas de modernización de la red de USPS, incluida la reconfiguración del transporte y el procesamiento, están remodelando la parte intermedia de esta cadena al cambiar la forma en que el volumen se mueve entre las instalaciones de procesamiento y las unidades de entrega para mejorar la sincronización y reducir los pasos de manipulación.
Los integradores y consolidadores privados operan cada vez más cadenas híbridas que combinan su propia recolección, clasificación y transporte troncal con la densidad de última milla postal. DHL eCommerce es un ejemplo de esta estructura, al ejecutar recolección a nivel nacional, clasificación en 19 centros automatizados y transporte troncal antes de entregar contenedores preclasificados a USPS para la entrega de última milla, lo que efectivamente divide la cadena de valor en la interfaz de la unidad de entrega. Este modelo concentra la inversión privada en la inducción y la automatización de centros mientras monetiza el alcance de servicio universal del operador postal, con el cumplimiento transfronterizo (datos aduaneros y procesos de despacho) convirtiéndose en una restricción más influyente en los traspasos internacionales de correo y paquetería.
Panorama Competitivo
La competencia en el mercado de servicios postales de América del Norte se está fragmentando a medida que los actores ágiles capturan nichos de ruta. Amazon Logistics, USPS, UPS, FedEx, Purolator y operadores de mensajería regionales como LSO y Dicom ahora disputan volumen y presencia. USPS sigue liderando en piezas totales movidas, pero la cadena integrada de venta al por menor hasta la puerta de Amazon le otorga una ventaja en agilidad para el servicio metropolitano en el mismo día.
La inversión estratégica se centra en la automatización y la electrificación. USPS añadirá 106.000 nuevos vehículos de reparto para 2028, incluidos al menos 66.000 vehículos eléctricos uspsoig.gov. UPS ha convertido los centros logísticos terrestres de Atlanta y Louisville a seguimiento de paquetes basado en RFID, elevando la precisión de clasificación por encima del 99,5%. La alianza de carga aérea de Canada Post con Cargojet amplía la capacidad nocturna transfronteriza, contrarrestando el crecimiento de DHL y GLS.
Las asociaciones tecnológicas se están multiplicando. Pitney Bowes lanzó ShipAccel, que permite la generación de etiquetas en escritorio y la valoración de múltiples operadores para las pymes. FedEx está probando la planificación dinámica de rutas basada en IA en 12 ciudades de EE. UU. para reducir el consumo de combustible y las horas extra. Estos movimientos señalan un giro desde los modelos intensivos en activos hacia ecosistemas habilitados por plataformas que monetizan los datos y la orquestación tanto como el transporte físico.
Líderes de la Industria de Servicios Postales de América del Norte
USPS
Canada Post Corporation
UPS
DHL
FedEx
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los operadores están creando espacio en blanco en la economía de la paquetería al reconfigurar las redes en torno a menos nodos de mayor rendimiento y traspasos estandarizados. La agenda de modernización Delivering for America de USPS, que incluye la construcción de una columna vertebral de procesamiento regional y la expansión de los Sorting and Delivery Centers, respalda oportunidades para que transportistas e intermediarios asegure plazos de inducción más consistentes, mejores eventos de seguimiento y programas de devoluciones escalables, ya que los paquetes siguen siendo el principal motor de volumen. El acuerdo de última milla exclusivo y a largo plazo de mayo de 2026 entre DHL eCommerce y USPS, valorado en más de 10.000 millones de USD, también destaca cómo las redes postales se están comercializando como plataformas de última milla, dando a los consolidadores y vendedores transfronterizos una vía para presentar volumen preclasificado y listo para el cumplimiento normativo.
En Canadá, las acciones de transformación plurianual de Canada Post, incluida la modernización de la red minorista y la conversión de las direcciones de entrega puerta a puerta restantes a buzones comunitarios, respaldan la oportunidad para ecosistemas de casilleros de paquetería, asociaciones de puntos de recogida y servicios de optimización de rutas que reducen el costo de entrega por parada mientras preservan la cobertura. En el lado transfronterizo, el cambio de la CBP de julio de 2026 que afecta al tratamiento de minimis para los envíos postales entrantes eleva la demanda de calidad de datos electrónicos, clasificación armonizada de productos y soporte similar a la intermediación aduanera integrado en los flujos de trabajo de envío. Esa demanda beneficia a los transportistas y proveedores de software que pueden empaquetar la generación de etiquetas conforme a la normativa, datos anticipados y despacho predecible en el envío postal transfronterizo.
Desarrollos recientes del sector
- Junio de 2026: USPS lanzó tres nuevos Regional Processing and Distribution Centers en Nashville, TN; Oklahoma City, OK; y Sacramento, CA. La expansión fortalece la columna vertebral de procesamiento de paquetería para respaldar el creciente volumen y mejora la confiabilidad del servicio en mercados clave. La mayor capacidad ayuda a defender la cuota de mercado en el panorama competitivo de paquetería de América del Norte.
- Junio de 2026: Canada Post amplió el programa de conversión de buzones comunitarios para alcanzar 37 comunidades adicionales. El cambio de entrega puerta a puerta a activos de entrega centralizados mejora la eficiencia operativa y reduce los costos de entrega en una transformación plurianual. El cambio respalda la sostenibilidad a largo plazo de las redes de entrega principales.
- Mayo de 2026: USPS y DHL eCommerce firmaron un acuerdo exclusivo y plurianual de entrega de paquetería de última milla con DHL eCommerce (más de 10.000 millones de USD). La colaboración monetiza la red de última milla de USPS mediante la integración con terceros y amplía el alcance de los flujos de paquetería transfronterizos. El acuerdo fortalece la autosuficiencia financiera mediante la escala y las asociaciones estratégicas con transportistas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos obtenidos por actividades postales y de entrega de correo en toda América del Norte, incluidas cartas y paquetes transportados mediante servicios estándar y exprés hacia destinos nacionales e internacionales.
Exclusiones del alcance: no consideramos parte de este mercado el almacenamiento puro, el transporte de carga de larga distancia ni la logística por contrato que se encuentra fuera de los flujos de trabajo postales de recolección, clasificación, transporte y entrega.
Descripción general de la segmentación
- Por Tipo
- Servicios Postales Estándar
- Servicios Postales Exprés
- Por Artículo
- Cartas
- Paquetes
- Por Destino
- Nacional
- Internacional
- Por Usuario Final
- Empresa a Empresa (B2B)
- Empresa a Consumidor (B2C)
- Consumidor a Consumidor (C2C)
- Por Modo de Entrega
- Carretera
- Aire
- Marítimo
- Ferrocarril
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza con la construcción del contexto de demanda y oferta para el movimiento de correo y paquetería, y luego con la elaboración de un conjunto realista de ingresos para la región. Nos referimos a fuentes públicas como los informes anuales de USPS y las publicaciones de rendimiento del servicio, los informes anuales de Canada Post, Statistics Canada y la US Bureau of Transportation Statistics para comprender la dirección de los envíos, la intensidad de la red y los cambios en la combinación de servicios.
Para hacer que los supuestos sean prácticos, también revisamos regulaciones postales y notas sectoriales de organismos como la Universal Postal Union y los reguladores nacionales de comunicaciones, junto con publicaciones aduaneras y comerciales que explican la dinámica de la paquetería transfronteriza. Se utilizan presentaciones de empresas, presentaciones a inversores y prensa de buena reputación para verificar la coherencia de las acciones de precios, el comportamiento de los recargos y los cambios en los productos de servicio durante el año base. Cuando es necesario, usamos suscripciones de pago para datos financieros y noticias de empresas, flujos comerciales a nivel de envío y cobertura de patentes para verificar la escala operativa y detectar cambios en la automatización y el seguimiento. Estos ejemplos no son exhaustivos, y se utilizaron otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centra en confirmar cómo los operadores y los grandes transportistas ven la disminución de cartas, el crecimiento de la paquetería y los precios por nivel de servicio en Estados Unidos, Canadá y México. Hablamos con operadores postales, gerentes de mensajería, transportistas de comercio electrónico, consolidadores transfronterizos y expertos del sector para poder cubrir las brechas en los informes públicos (por ejemplo, la división de ingresos a nivel de producto) y luego verificarlas nuevamente frente al modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39 % | Directivos (CXO): 12 % |
| Nivel medio: 41 % | Líderes funcionales/de unidad: 41 % |
| Actores más pequeños: 20 % | Gerentes: 47 % |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se reconstruyen los conjuntos de ingresos postales y de entrega nacionales utilizando métricas operativas reportadas, indicadores de actividad postal a nivel de país y divisiones de la combinación de servicios respaldadas por declaraciones públicas. El resultado se corrobora luego con aproximaciones selectivas de abajo hacia arriba, como el precio muestreado por artículo multiplicado por los volúmenes estimados por tipo de artículo, además de verificaciones de canal sobre contratos de envío empresarial, antes de que los totales se ajusten para eliminar el doble conteo.
Los insumos clave que seguimos incluyen las tendencias de volumen de cartas y paquetes, la proporción entre lo nacional y lo internacional, la proporción de servicios exprés en la combinación, el ingreso promedio por artículo (incluidos los recargos por combustible y de temporada alta cuando corresponda), y las señales de presión de costos de red que suelen desencadenar ajustes de precios. Cuando los datos públicos son escasos, utilizamos reglas de manejo de brechas, como aproximar las divisiones faltantes a partir de rutas comparables o años adyacentes, y luego validamos esas aproximaciones mediante entrevistas.
Para la previsión, nos basamos en análisis de escenarios respaldados por suavizado simple de series temporales sobre indicadores clave, y los supuestos se alinean con las opiniones de expertos sobre la madurez del comercio electrónico, la disminución del correo directo y las restricciones regulatorias o de obligación de servicio que condicionan la libertad de fijación de precios. Cada paso de la previsión se mantiene rastreable para que nosotros y los clientes podamos ver qué variable influyó en el resultado.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación desde al menos tres ángulos, que generalmente incluyen la dirección financiera del operador, las señales de volumen unitario y la realización de precios implícita. Se marcan los valores atípicos, y volvemos a ejecutar los cálculos después de verificar elementos puntuales, como el momento de los contratos, periodos de recargos inusuales o cambios contables que puedan distorsionar un solo año.
Antes de la aprobación final, un segundo analista revisa los supuestos y la cadena de cálculo para garantizar que los totales concuerden con indicadores independientes y que la narrativa coincida con el comportamiento observado del mercado. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios significativos en tarifas o franqueo, interrupciones laborales o cambios de política. Justo antes de la entrega, realizamos una nueva revisión para que la visión final refleje las publicaciones públicas más recientes y la retroalimentación primaria confirmada.
Tamaño del mercado de servicios postales de América del Norte de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores publicados para los servicios postales de América del Norte a menudo varían porque el paquete de servicios no se describe de la misma manera en cada publicación, y el año base difiere según el estudio. El momento de la moneda, el tratamiento de los flujos transfronterizos y la forma en que se proyecta el precio por artículo también influyen, especialmente cuando los volúmenes de cartas están disminuyendo pero la combinación de paquetería está aumentando.
Algunas estimaciones externas incorporan flujos de ingresos logísticos adyacentes o una actividad más amplia de mensajería y paquetería que se encuentra fuera de las operaciones postales tradicionales. En Mordor Intelligence, los ingresos se cuentan únicamente cuando se encuentran dentro de la cadena postal de recolección, clasificación, transporte y entrega de cartas y paquetes en toda América del Norte, lo que mantiene los totales vinculados a la actividad postal reportada y a supuestos validados de combinación de servicios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 87,88 mil millones de USD (2025) | |
| Editor del Sector A | 131,40 mil millones de USD (2026) | Utiliza un alcance de servicio más amplio que parece incluir ingresos de mensajería y logística de última milla no postales, y además está anclado a un año posterior, lo que puede elevar el nivel antes de realizar ajustes comparables. |
| Consultora Global B | 202,40 mil millones de USD (2024) | Esta cifra refleja el mercado más amplio de mensajería, servicios exprés y paquetería en lugar de los servicios postales, por lo que incluye redes de paquetería privadas y actividad exprés que no se limitan a los flujos de trabajo de los operadores postales. |
La dispersión en la tabla se debe principalmente al alcance y a la alineación del año, no solo a diferencias de cálculo. Cuando se aplican definiciones comparables (cartas y paquetes dentro de las operaciones de servicio postal, con un momento de moneda coherente), el tamaño del mercado se vuelve más fácil de rastrear en función de los volúmenes, la combinación de servicios y los precios efectivamente realizados, y puede repetirse a medida que se publican nuevos datos públicos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de servicios postales de América del Norte?
El mercado está valorado en USD 88.800 millones en 2026 y se prevé que alcance USD 93.560 millones para 2031.
¿Qué segmento tiene la mayor participación en el mercado de servicios postales de América del Norte?
Los paquetes dominan con una participación del 58,05% en 2025, lo que refleja el auge del comercio electrónico en la región.
¿Por qué México es el segmento país de más rápido crecimiento?
La deslocalización cercana de la manufactura y la creación de 128 parques industriales planificados están generando demanda adicional de salas de correspondencia y paquetes transfronterizos, impulsando una CAGR del 3,05%.
¿Cómo están influyendo los mandatos de sostenibilidad en las flotas postales?
California y otros estados exigen la adopción gradual de vehículos de cero emisiones, lo que lleva a USPS a tener como objetivo 66.000 furgonetas eléctricas para 2028.
¿Cuáles son los principales desafíos que enfrentan los operadores postales en América del Norte?
La sustitución digital del Correo de Primera Clase, las interrupciones laborales, los cuellos de botella fronterizos y las deficiencias en el sistema de direcciones rurales se encuentran entre las principales restricciones que frenan el crecimiento.
¿Quién es actualmente el mayor operador de paquetes por volumen?
USPS sigue siendo el mayor con 6.600 millones de paquetes procesados en 2024, aunque Amazon Logistics superó a UPS para ocupar el segundo lugar.
Última actualización de la página el:



