
Tamanho e Participação do Mercado de Serviços Postais da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 87.88 Bilhões de dólares |
| Tamanho do Mercado (2026) | 88.8 Bilhões de dólares |
| Tamanho do Mercado (2031) | 93.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 1.05 % |
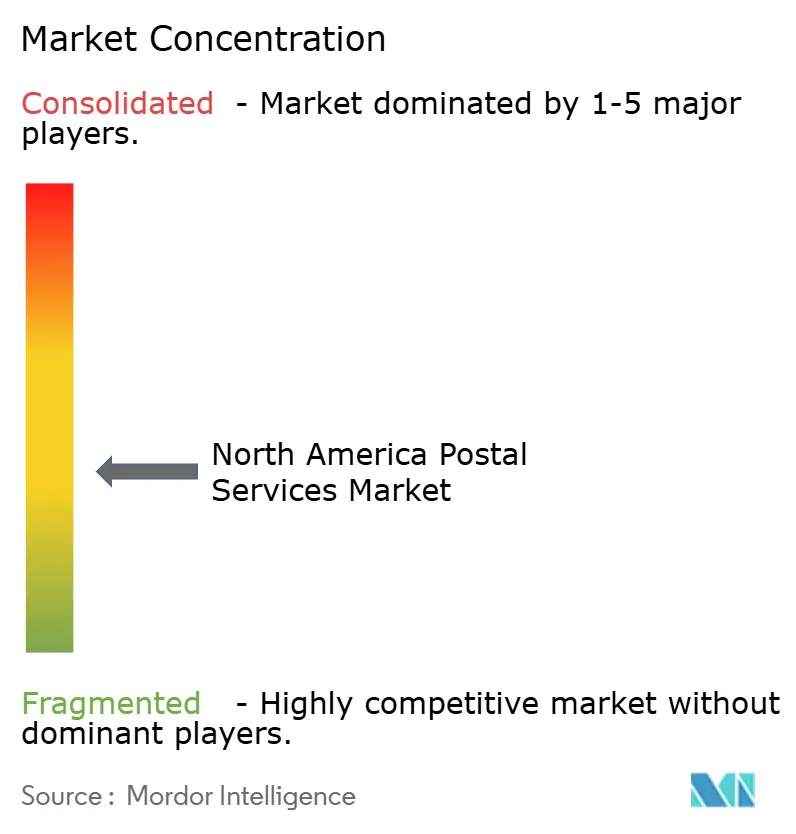
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Postais da América do Norte por Mordor Intelligence
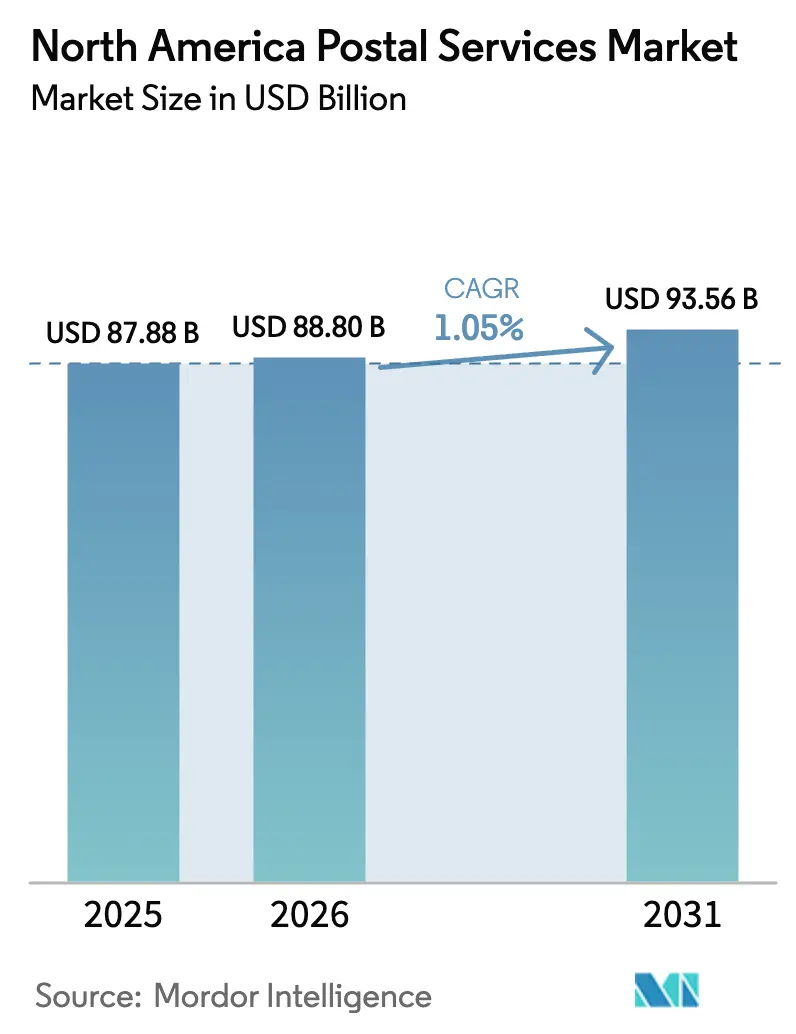
O tamanho do Mercado de Serviços Postais da América do Norte está estimado em USD 88,8 mil milhões em 2026, crescendo a partir do valor de 2025 de USD 87,88 mil milhões com projeções para 2031 mostrando USD 93,56 mil milhões, crescendo a uma CAGR de 1,05% durante 2026-2031.
O crescimento parece modesto, mas os números ocultam uma mudança estrutural profunda. Os volumes tradicionais de Correio de Primeira Classe continuam a cair, enquanto as encomendas tornaram-se o motor de receita à medida que o comércio eletrónico aprofunda o seu controlo sobre o comportamento do consumidor. Os principais operadores estão a modernizar os ativos de processamento, a eletrificar frotas e a integrar APIs digitais para melhorar a fiabilidade do serviço e o controlo de custos. A concorrência está a intensificar-se porque a Amazon Logistics ultrapassou a UPS em volume de encomendas, os correios regionais estão a alargar o alcance geográfico e as redes de entrega colaborativa estão a entrar em rotas de nicho. Estas forças estão a encorajar os operadores postais incumbentes a rever os preços, a densidade de rotas e os ecossistemas de parceiros para defender a sua quota. Ao mesmo tempo, a deslocalização próxima no México, os mandatos de sustentabilidade em vários estados dos EUA e as adições de capacidade direcionadas nos centros canadianos estão a remodelar o mapa de lucros em toda a região.
Principais Conclusões do Relatório
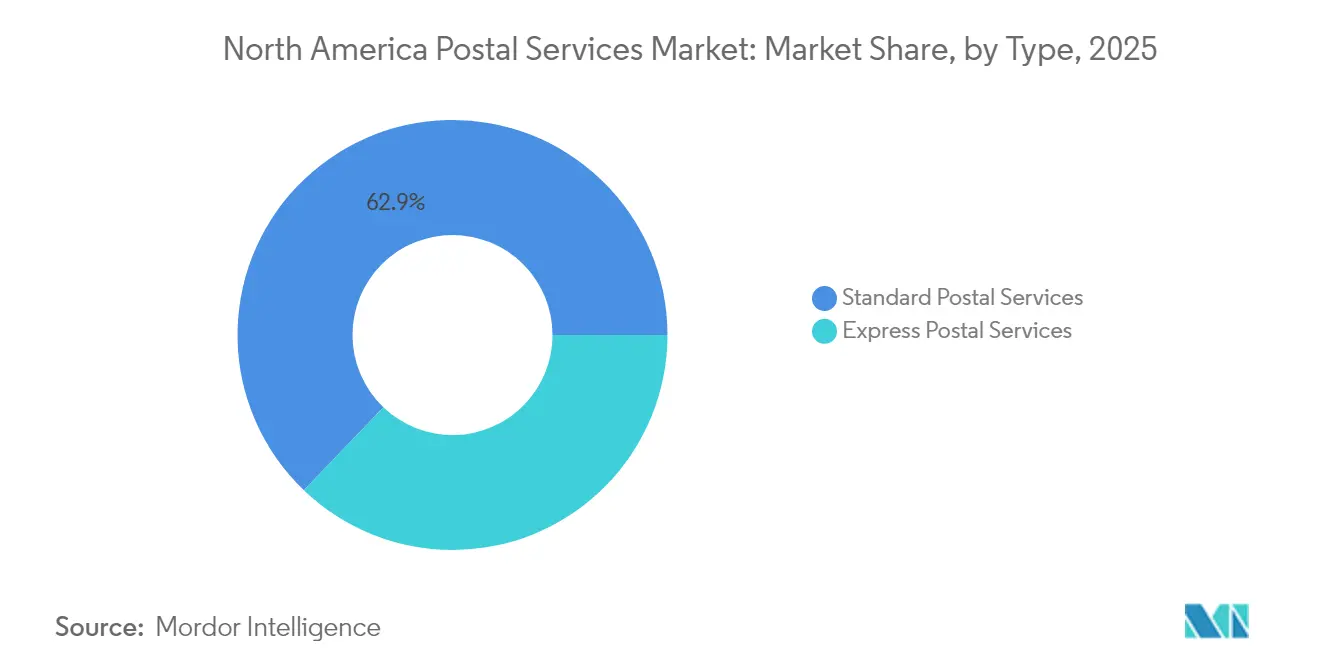
- Por tipo, os serviços postais padrão representaram 62,85% da participação do mercado de serviços postais da América do Norte em 2025, enquanto os serviços expressos têm previsão de crescer mais rapidamente a uma CAGR de 3,55% até 2031.
- Por item, as encomendas lideraram com 58,05% do tamanho do mercado de serviços postais da América do Norte em 2025; o correio de cartas continua a contrair, mas as encomendas têm projeção de expandir a uma CAGR de 3,65% até 2031.
- Por destino, os serviços domésticos representaram 80,65% de participação no tamanho do mercado de serviços postais da América do Norte em 2025, enquanto os serviços internacionais estão definidos para crescer a uma CAGR de 3,55% durante 2026-2031.
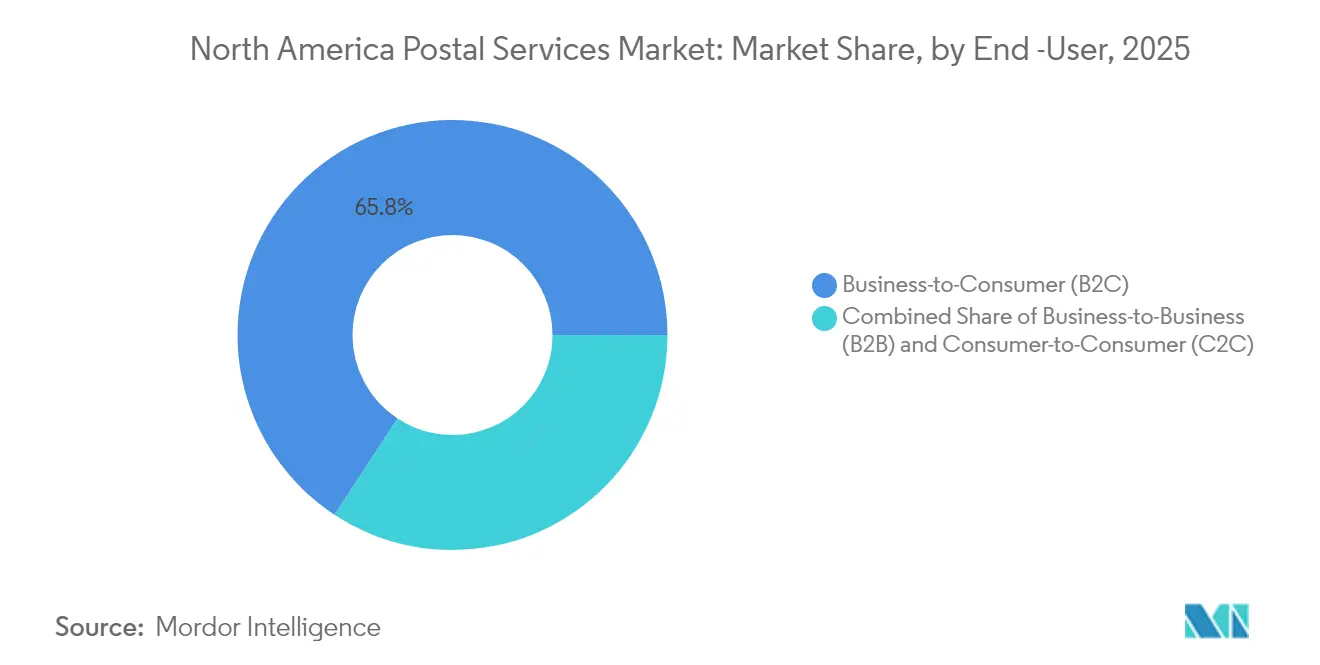
- Por utilizador final, o segmento B2C deteve 65,75% de participação na receita em 2025, enquanto o segmento C2C exibe a CAGR projetada mais elevada de 4,1% até 2031.
- Por modo de entrega, o transporte rodoviário dominou com 72,05% de participação no tamanho do mercado de serviços postais da América do Norte em 2025; o transporte aéreo apresenta a expansão mais rápida a uma CAGR de 2,95% ao longo do período de previsão.
- Por geografia, os Estados Unidos representaram 85,80% da participação do mercado de serviços postais da América do Norte em 2025, enquanto o México deverá registar a CAGR regional mais rápida de 3,05% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Serviços Postais da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Boom do volume de encomendas de comércio eletrónico impulsionado pela procura de entregas no mesmo dia | +0.6% | Estados Unidos, Canadá, México | Médio prazo (2 a 4 anos) |
| Adoção de APIs híbridas de correio e fulfillment por PME | +0.3% | Estados Unidos, expansão para o Canadá | Médio prazo (2 a 4 anos) |
| Modernização da rede do Serviço Postal dos EUA | +0.4% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Centros de expansão de encomendas da Canada Post | +0.2% | Canadá, regiões fronteiriças com os EUA | Médio prazo (2 a 4 anos) |
| Surto de deslocalização próxima em parques logísticos no México | +0.3% | México, estados fronteiriços com os EUA | Longo prazo (≥ 4 anos) |
| Mandatos de sustentabilidade ao nível estadual a acelerar a eletrificação de frotas | +0.1% | Califórnia, Nova Iorque, Massachusetts | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom do Volume de Encomendas de Comércio Eletrónico Impulsionado pela Procura de Entregas no Mesmo Dia
O tráfego de encomendas atingiu 21,7 mil milhões de unidades nos Estados Unidos durante 2023 e tem projeção de subir para cerca de 29 mil milhões até 2029, acrescentando pressão sobre os operadores postais para priorizarem a capacidade de encomendas em detrimento das rotas de cartas. Os operadores estão agora a privilegiar janelas previsíveis de dois a três dias em detrimento de promessas ultrarrápidas, porque a fiabilidade tornou-se o principal critério de compra para os compradores online. A USPS atualizou o processamento sazonal para cerca de 60 milhões de encomendas por dia durante o pico de festas de 2024, refletindo uma mudança permanente para redes centradas em encomendas.
Adoção de APIs Híbridas de Correio e Fulfillment por PME nos Estados Unidos
As pequenas e médias empresas contribuem agora com 28,9% do volume postal total dos EUA, catalisadas por APIs de envio de fácil integração oferecidas pela USPS e por transportadores privados. As atualizações das Ferramentas Web lançadas durante 2024 acrescentam rastreamento de ponta a ponta e dados alfandegários harmonizados, permitindo que mesmo os microprodutores imprimam etiquetas conformes diretamente a partir de painéis de controlo de comércio eletrónico. Esta ponte digital está a democratizar as capacidades logísticas de nível empresarial e a sustentar tráfego de margens mais elevadas em toda a rede.
Modernização da Rede do Serviço Postal dos EUA a Aumentar a Capacidade de Processamento
O roteiro de USD 40 mil milhões "Delivering for America" reserva USD 17,3 mil milhões para substituir instalações obsoletas por centros regionais de processamento e distribuição e mais de 60 centros de triagem e entrega[1]Serviço Postal dos Estados Unidos, "Plano Delivering for America," usps.com. Ao consolidar o fluxo de correio, o plano deverá elevar a capacidade diária de manuseamento de encomendas de 47 milhões para 77 milhões até 2030. Apesar das preocupações regulatórias sobre a degradação do serviço nas zonas rurais, a USPS prevê poupanças anuais de custos de aproximadamente USD 3,6 a 3,7 mil milhões e melhores índices de pontualidade[2]Comissão Reguladora Postal, "Parecer Consultivo sobre a Consolidação da Rede," prc.gov.
Centros de Expansão de Encomendas da Canada Post a Reforçar o Alcance Transfronteiriço
A Canada Post abriu o Centro de Processamento Albert Jackson em Toronto com uma capacidade diária de 1 milhão de encomendas e está a ampliar o Centro de Processamento do Pacífico no Aeroporto Internacional de Vancouver para reforçar o serviço nas rotas da Ásia-Pacífico. Ambos os locais cumprem o padrão de Zero Carbono do Conselho de Construção Verde do Canadá, sinalizando um duplo foco em capacidade e sustentabilidade. A medida é vital, uma vez que a quota de mercado do operador caiu para 29% em 2024 após uma greve prolongada.
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Declínio do volume de Correio de Primeira Classe por substituição digital em agências governamentais dos EUA | -0.5% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Escassez crónica de mão de obra e crescente pressão salarial sindical | -0.3% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Estrangulamentos de capacidade em aeroportos e fronteiras | -0.2% | Fronteiras EUA-Canadá e EUA-México | Curto prazo (≤ 2 anos) |
| Lacunas de endereçamento rural no México a aumentar os custos de última milha | -0.1% | México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio do Volume de Correio de Primeira Classe por Substituição Digital em Agências Governamentais dos EUA
O Correio de Primeira Classe caiu 50% entre o ano fiscal de 2008 e o ano fiscal de 2023, erodindo uma das fontes de receita mais lucrativas da USPS. Os organismos governamentais que outrora enviavam avisos fiscais e declarações de benefícios por correio estão agora a migrar para a entrega digital, aprofundando a pressão sobre as receitas. Mesmo com maiores receitas de encomendas, a USPS registou um prejuízo líquido de USD 6,5 mil milhões no ano fiscal de 2023, e os declínios adicionais na correspondência física ameaçam o financiamento dos mandatos de serviço universal.
Escassez Crónica de Mão de Obra e Crescente Pressão Salarial Sindical nos Correios Nacionais
Uma greve de 32 dias da Canada Post no final de 2024 perturbou as entregas de época festiva e levou vários retalhistas a mudar de transportador, amplificando o prejuízo trimestral da corporação para USD 315 milhões antes de impostos. As negociações contratuais permanecem tensas, sendo possível outra paralisação em 2025. Nos Estados Unidos, as discussões sobre os salários dos carteiros também se estão a revelar complexas, sublinhando a fragilidade da força de trabalho num mercado laboral apertado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Os Serviços Expressos Superam o Correio Padrão
Os serviços expressos registaram uma CAGR de 3,55% para 2026-2031, superando o impulso global do mercado. Os benefícios resultam do preço premium, uma vez que as empresas pagam por janelas de chegada previsíveis. Os ganhos contínuos do Índice de Preços ao Produtor para correios confirmam uma procura sustentada, e os principais operadores reforçam as rotas com hora definida com cortes mais tardios e desembaraços mais antecipados.
Os serviços padrão, embora abrangendo a base endereçável mais ampla, enfrentam o declínio secular do correio. No entanto, ainda detinham 62,85% da participação do mercado de serviços postais da América do Norte em 2025, devido às obrigações de serviço universal que consolidam as redes de entrega a nível nacional. A USPS está a recalibrar os padrões para que 75% do Correio de Primeira Classe mantenha uma janela de 1 a 5 dias e 14% ganhe um serviço mais rápido, alinhando os compromissos com os fluxos de transporte reais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Item: As Encomendas Dominam no Contexto do Declínio das Cartas
As encomendas detinham 58,05% de participação em 2025, gerando a maior parte da receita para o mercado de serviços postais da América do Norte. Os operadores expandiram a triagem mecanizada e deslocaram a mão de obra das instalações de cartas para as linhas de encomendas, permitindo taxas de manuseamento de peça única tão baixas como 20 segundos por unidade durante os períodos de pico. O tamanho do mercado de serviços postais da América do Norte vinculado ao negócio de encomendas tem previsão de crescer a uma CAGR de 3,65% com base na expansão de categorias de comércio eletrónico como artigos domésticos de grande dimensão e mercearias com controlo de temperatura.
Os volumes de cartas, em contrapartida, continuam a sua tendência descendente. Entre 2008 e 2023, o Correio de Primeira Classe reduziu-se a metade, e a participação do mercado de serviços postais da América do Norte para cartas diminuiu em conformidade. Ainda assim, documentos legais, materiais de votação e marketing de correio direto mantêm uma procura residual que sustenta investimentos seletivos em tecnologia de triagem de cartas de alta velocidade destinada a salvaguardar a rentabilidade restante.
Por Destino: Os Envios Internacionais Superam o Crescimento Doméstico
O tráfego doméstico manteve 80,65% de domínio sobre o mercado de serviços postais da América do Norte em 2025, servindo 167 milhões de endereços nos EUA e milhões mais no Canadá e no México em cada dia de entrega. A elevada densidade de rotas fixas facilita a absorção de custos, e os operadores sobrepõem encomendas às rondas de correio para maximizar a produtividade de última milha.
Os serviços internacionais, embora menores, exibem uma CAGR de 3,55% devido ao comércio eletrónico transfronteiriço e às dinâmicas favoráveis da deslocalização próxima. Códigos aduaneiros harmonizados, dados eletrónicos antecipados e novas configurações comerciais no âmbito do USMCA impulsionam o volume, mesmo que as mudanças tarifárias criem volatilidade temporária. A USPS reviu os formulários aduaneiros em abril de 2024, tornando obrigatórios os códigos SH para acelerar o desalfandegamento em mais de 30 nações, melhorando os índices de satisfação dos clientes nas encomendas para o exterior.
Por Utilizador Final: O Segmento C2C Demonstra Uma Força Surpreendente
As remessas C2C, impulsionadas por plataformas de revenda entre pares e ofertas de comércio social, têm previsão de crescer 4,1% anualmente até 2031. Encomendas leves, etiquetas de devolução pré-pagas e entregas em quiosques alimentam o modelo de baixo contacto do segmento. Enquanto isso, o B2C mantém 65,75% de participação no mercado de serviços postais da América do Norte graças a operações de retalho de grande escala com envios diários para endereços urbanos e rurais.
Os fluxos B2B continuam essenciais para peças de garantia, documentação financeira e amostras regulamentadas. No entanto, o seu crescimento moderou-se à medida que as empresas adotam fluxos de trabalho de documentação digital. Os operadores divulgam o rastreamento de cadeia de custódia e equipas de conta dedicadas para manter baixa a rotatividade B2B, especialmente nos segmentos de dispositivos médicos e aeroespacial que ainda valorizam os originais em papel.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Modo de Entrega: O Transporte Aéreo Ganha Altitude
As redes rodoviárias dominam com 72,05% de participação, oferecendo a única opção economicamente viável para a distribuição densa de última milha em extensas zonas suburbanas. A eletrificação de frotas, a melhoria da telemática e os modelos unificados de triagem por rota deverão sustentar o papel central das estradas. O tamanho do mercado de serviços postais da América do Norte associado aos modos rodoviários tem projeção de avançar próximo da CAGR global.
O transporte aéreo, no entanto, regista uma CAGR de 2,95%, com o seu papel amplificado por encomendas prioritárias transfronteiriças e logística de retorno à origem para bens de alto valor. A UPS transporta agora a maioria das remessas aéreas da USPS, integrando os volumes postais nos seus próprios horários de aeronaves de carga para maiores fatores de carga. As expansões de capacidade em aeroportos secundários e os triadores automatizados de carga aérea ajudarão os transportadores a cumprir as promessas de entrega nacional em dois dias, mesmo nos códigos postais mais remotos.
Análise Geográfica
Os Estados Unidos ancoram o mercado de serviços postais da América do Norte com 85,80% de participação em 2025. A USPS sozinha processou 6,6 mil milhões de encomendas no ano passado, mas a sua quota de receita foi de apenas 16% porque os correios privados cobram rendimentos médios mais elevados. O plano de transformação de USD 40 mil milhões da agência procura reverter o fluxo de caixa negativo através da consolidação de processamento, modernização de frotas e níveis de preços de encomendas mais amplos. A Amazon Logistics ultrapassou a UPS ao entregar 5,9 mil milhões de encomendas em 2024, ilustrando a crescente onda de redes de retalhistas internalizadas.
O Canadá enfrenta crescente pressão nas margens, uma vez que a instabilidade laboral e os novos concorrentes diluem a posição da Canada Post. A quota de mercado caiu para 29% em 2024, abaixo dos 62% pré-pandemia, após uma greve de 32 dias que levou os expedidores a recorrer à Purolator, FedEx e a especialistas regionais. Em resposta, a empresa pública está a investir capital em centros de baixo carbono, triadores robóticos e cacifos para encomendas para reconquistar a confiança dos clientes.
O México demonstra a expansão mais rápida, com uma CAGR de 3,05% impulsionada pela deslocalização próxima e pela construção de parques industriais. Os fluxos transfronteiriços beneficiam dos incentivos do USMCA, embora as deficiências de endereçamento rural inflem os custos de última milha. Fornecedores de nicho lançaram aplicações de geocodificação que atribuem códigos plus a habitações sem número, colmatando a lacuna e desbloqueando o crescimento nos estados do interior ligados a ecossistemas de manufatura.
Panorama regulatório
Nos Estados Unidos, a Postal Regulatory Commission (PRC) continua a regular os produtos de posição dominante no mercado e os respectivos pedidos de preço, com a USPS implementando ajustes de preços para produtos de posição dominante com vigência a partir de 12 de julho de 2026, sob o Processo PRC R2026-1. Essas mudanças incluem a substituição das categorias de tarifas ADC/AADC por tarifas de 3 dígitos e a reestruturação da precificação de Periodicals. Os fluxos postais transfronteiriços enfrentaram uma mudança adicional de conformidade quando a U.S. Customs and Border Protection (CBP) emitiu uma norma final provisória com vigência a partir de 24 de julho de 2026 que suspendeu a isenção administrativa de minimis para importações de valor igual ou inferior a 800 USD que chegam pela rede postal internacional. A norma introduziu um novo processo de entrada informal postal, aumentando o rigor de dados e liberação para encomendas de baixo valor com destino ao país.
No Canadá, a Canada Post opera sob a Canada Post Corporation Act, com supervisão do Ministro responsável pelos serviços públicos e aquisições. O modelo equilibra uma obrigação de serviço universal com o requisito de permanecer financeiramente autossustentável. A agenda de planejamento corporativo e modernização da Canada Post para 2026-2030 destaca reformas como a atualização do processo de definição de tarifas e o redimensionamento de elementos da rede, incluindo a revisão da moratória sobre o fechamento de agências postais rurais. Essas escolhas moldam o design dos serviços, a flexibilidade de preços e o custo de atendimento em rotas com grande volume de encomendas.
Análise da cadeia de valor
A cadeia de valor dos serviços postais na América do Norte normalmente vai da indução por comerciantes ou consumidores (balcões de varejo, coletas programadas, caixas de coleta, armários e APIs de etiquetas de e-commerce) até a aceitação, verificação e captura de dados upstream. Em seguida, passa pela triagem automatizada e pelo transporte de linha (linehaul) antes de terminar na entrega de última milha a residências, caixas postais comunitárias ou pontos de retirada. Os programas de modernização da rede da USPS, incluindo a reconfiguração de transporte e processamento, estão remodelando a parte intermediária dessa cadeia ao alterar a forma como o volume se move entre as instalações de processamento e as unidades de entrega, a fim de melhorar a sincronização e reduzir as etapas de manuseio.
Integradores e consolidadores privados operam cada vez mais cadeias híbridas que combinam sua própria coleta, triagem e transporte de linha com a densidade de última milha postal. A DHL eCommerce é um exemplo dessa estrutura, operando coleta em nível nacional, triagem em 19 centros automatizados e transporte de linha antes de entregar contêineres pré-triados à USPS para a entrega de última milha, dividindo efetivamente a cadeia de valor na interface com a unidade de entrega. Esse modelo concentra o investimento privado na indução e na automação de hubs, ao mesmo tempo em que monetiza o alcance de serviço universal do operador postal, com a conformidade transfronteiriça (dados alfandegários e processos de liberação) tornando-se uma restrição mais influente nas transferências internacionais de correspondência e encomendas.
Panorama Competitivo
A concorrência no mercado de serviços postais da América do Norte está a fragmentar-se à medida que os operadores ágeis capturam nichos de rota. A Amazon Logistics, a USPS, a UPS, a FedEx, a Purolator e os correios regionais como a LSO e a Dicom disputam agora volume e visibilidade. A USPS ainda lidera no total de unidades movimentadas, mas a cadeia integrada de retalho ao domicílio da Amazon confere-lhe uma vantagem de agilidade no serviço metropolitano no mesmo dia.
O investimento estratégico está centrado na automação e eletrificação. A USPS vai adicionar 106.000 novos veículos de entrega até 2028, incluindo pelo menos 66.000 veículos elétricos, de acordo com uspsoig.gov. A UPS converteu os centros terrestres de Atlanta e Louisville para rastreamento de encomendas baseado em RFID, elevando a precisão de triagem acima de 99,5%. A aliança de carga aérea da Canada Post com a Cargojet expande a capacidade noturna transfronteiriça, contrariando o crescimento da DHL e da GLS.
As parcerias tecnológicas estão a multiplicar-se. A Pitney Bowes lançou o ShipAccel, permitindo a geração de etiquetas em computador de secretária e a avaliação de múltiplos transportadores para PME. A FedEx está a realizar projetos piloto de planeamento de rotas dinâmico baseado em IA em 12 cidades dos EUA para reduzir o consumo de combustível e as horas extraordinárias. Estes movimentos sinalizam uma transição de modelos com uso intensivo de ativos para ecossistemas habilitados por plataformas que monetizam dados e orquestração tanto quanto o transporte físico.
Líderes do Setor de Serviços Postais da América do Norte
USPS
Canada Post Corporation
UPS
DHL
FedEx
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os operadores estão criando espaço em branco na economia de encomendas ao reestruturar as redes em torno de menos nós, com maior capacidade de processamento, e transferências padronizadas. A agenda de modernização Delivering for America da USPS, que inclui a construção de uma estrutura regional de processamento e a expansão dos Sorting and Delivery Centers, apoia oportunidades para transportadores e intermediários garantirem prazos de indução mais consistentes, eventos de rastreamento aprimorados e programas de devolução escaláveis, à medida que as encomendas permanecem o principal motor de volume. O acordo de última milha de longo prazo e exclusivo entre a DHL eCommerce e a USPS, firmado em maio de 2026 e avaliado em mais de 10 bilhões de USD, também destaca como as redes postais estão sendo comercializadas como plataformas de última milha, oferecendo a consolidadores e vendedores transfronteiriços um caminho para apresentar volume pré-triado e pronto para conformidade.
No Canadá, as ações de transformação plurianuais da Canada Post, incluindo a modernização da rede de varejo e a conversão dos endereços de entrega porta a porta restantes para caixas postais comunitárias, apoiam oportunidades para ecossistemas de armários de encomendas, parcerias em pontos de retirada e serviços de otimização de rotas que reduzem o custo de entrega por parada, preservando a cobertura. No lado transfronteiriço, a mudança da CBP de julho de 2026, que afeta o tratamento de minimis para remessas postais de entrada, eleva a demanda por qualidade de dados eletrônicos, classificação harmonizada de produtos e suporte semelhante ao de despachantes incorporado aos fluxos de trabalho de envio. Essa demanda beneficia transportadoras e fornecedores de software capazes de integrar geração de etiquetas em conformidade, dados antecipados e liberação previsível ao transporte postal transfronteiriço.
Desenvolvimentos recentes do setor
- Junho de 2026: a USPS lançou três novos Regional Processing and Distribution Centers em Nashville, TN; Oklahoma City, OK; e Sacramento, CA. A expansão fortalece a estrutura de processamento de encomendas para atender ao volume crescente e melhora a confiabilidade do serviço em mercados-chave. O aumento da capacidade ajuda a defender a participação no cenário competitivo de encomendas na América do Norte.
- Junho de 2026: a Canada Post expandiu o programa de conversão para caixas postais comunitárias, alcançando 37 comunidades adicionais. A mudança de entrega porta a porta para ativos de entrega centralizados aumenta a eficiência operacional e reduz os custos de entrega em uma transformação plurianual. A mudança apoia a sustentabilidade de longo prazo das redes de entrega principais.
- Maio de 2026: a USPS e a DHL eCommerce firmaram um acordo plurianual e exclusivo de entrega de encomendas de última milha (mais de 10 bilhões de USD). A colaboração monetiza a rede de última milha da USPS por meio de integração com terceiros e amplia o alcance dos fluxos transfronteiriços de encomendas. O acordo fortalece a autossustentabilidade financeira por meio de escala e parcerias estratégicas com transportadoras.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange as receitas obtidas com atividades postais e de entrega de correspondência na América do Norte, incluindo cartas e encomendas transportadas por serviços padrão e expressos para destinos nacionais e internacionais.
Exclusões de escopo: não tratamos como parte deste mercado a armazenagem pura, o transporte de carga de longa distância (freight forwarding) ou a logística contratada que esteja fora dos fluxos de trabalho postais de coleta-triagem-transporte-entrega.
Visão geral da segmentação
- Por Tipo
- Serviços Postais Padrão
- Serviços Postais Expressos
- Por Item
- Cartas
- Encomendas
- Por Destino
- Doméstico
- Internacional
- Por Utilizador Final
- Business-to-Business (B2B)
- Business-to-Consumer (B2C)
- Consumer-to-Consumer (C2C)
- Por Modo de Entrega
- Rodoviário
- Aéreo
- Marítimo
- Ferroviário
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de demanda e oferta para a movimentação de correspondência e encomendas, para então moldar um conjunto realista de receitas para a região. Recorremos a fontes públicas como relatórios anuais da USPS e comunicados de desempenho de serviço, relatórios anuais da Canada Post, a Statistics Canada e o US Bureau of Transportation Statistics para entender a direção das remessas, a intensidade da rede e as mudanças no mix de serviços.
Para tornar as premissas práticas, também analisamos regulamentações postais e notas setoriais de órgãos como a Universal Postal Union e reguladores nacionais de comunicações, além de comunicados alfandegários e comerciais que explicam a dinâmica das encomendas transfronteiriças. Registros de empresas, apresentações para investidores e imprensa confiável são usados para verificar a consistência de ações de precificação, comportamento de sobretaxas e mudanças de produtos de serviço ao longo do ano-base. Quando necessário, utilizamos assinaturas pagas para dados financeiros e notícias de empresas, fluxos comerciais no nível de remessa e cobertura de patentes para verificar cruzadamente a escala operacional e sinalizar mudanças em automação e rastreamento. Esses exemplos não são exaustivos, e outras fontes públicas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário se concentra em confirmar como operadores e grandes transportadores veem o declínio das cartas, o crescimento das encomendas e a precificação por nível de serviço nos Estados Unidos, Canadá e México. Conversamos com operadores postais, gerentes de transportadoras, transportadores de e-commerce, consolidadores transfronteiriços e especialistas do setor, para que as lacunas nos relatórios públicos (por exemplo, divisões de receita por produto) possam ser preenchidas e depois verificadas em relação ao modelo.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 39% | CXOs: 12% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 41% |
| Empresas de menor porte: 20% | Gerentes: 47% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual os conjuntos de receitas postais e de entrega nacionais são reconstruídos usando métricas operacionais reportadas, indicadores de atividade postal por país e divisões de mix de serviços apoiadas por declarações públicas. O resultado é então corroborado com aproximações bottom-up seletivas, como o preço amostral por item multiplicado pelos volumes estimados por tipo de item, além de verificações de canal em contratos de envio empresarial, antes que os totais sejam ajustados para eliminar contagens duplicadas.
As principais entradas que acompanhamos incluem tendências de volume de cartas e encomendas, participação doméstica versus internacional, a proporção de serviços expressos no mix, receita média por item (incluindo sobretaxas de combustível e de pico, quando relevantes) e sinais de pressão de custo de rede que tendem a desencadear reajustes de preços. Quando os dados públicos são escassos, usamos regras de tratamento de lacunas, como estimar divisões ausentes a partir de rotas comparáveis ou anos adjacentes, validando depois essas estimativas por meio de entrevistas.
Para as previsões, contamos com análise de cenários apoiada por suavização simples de séries temporais nos indicadores centrais, e as premissas são alinhadas às visões de especialistas sobre a maturidade do e-commerce, o declínio do mala direta e as restrições regulatórias ou de obrigação de serviço que moldam a liberdade de precificação. Cada etapa da previsão é mantida rastreável para que nós e os clientes possamos ver qual variável moveu o resultado.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por triangulação a partir de pelo menos três ângulos, normalmente incluindo a direção financeira do operador, sinais de volume unitário e a realização de preços implícita. Valores discrepantes são identificados, e refazemos os cálculos após verificar itens não recorrentes, como cronograma de contratos, períodos de sobretaxas atípicas ou mudanças contábeis que possam distorcer um único ano.
Antes da aprovação final, um segundo analista revisa as premissas e a cadeia de cálculo para garantir que os totais se conciliem com indicadores independentes e que a narrativa corresponda ao comportamento observado do mercado. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças significativas de tarifas ou postagem, interrupções de mão de obra ou mudanças de política. Pouco antes da entrega, fazemos uma nova revisão para que a visão final reflita os lançamentos públicos mais recentes e o feedback primário confirmado.
Tamanho do Mercado de Serviços Postais da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para os serviços postais na América do Norte muitas vezes variam porque o pacote de serviços não é descrito da mesma forma por todos os publicadores, e o ano-base difere de estudo para estudo. O momento cambial, o tratamento dos fluxos transfronteiriços e a forma como a tendência do preço por item é calculada também importam, especialmente quando os volumes de cartas estão caindo, mas o mix de encomendas está aumentando.
Algumas estimativas externas incorporam fluxos de receita de logística adjacentes ou atividades mais amplas de transportadoras e encomendas que estão fora das operações postais tradicionais. Na Mordor Intelligence, a receita é contabilizada apenas quando está dentro da cadeia postal de coleta-triagem-transporte-entrega de cartas e encomendas na América do Norte, o que mantém os totais vinculados à atividade postal reportada e a premissas validadas de mix de serviços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 87,88 bilhões de USD (2025) | |
| Editora do Setor A | 131,40 bilhões de USD (2026) | Utiliza um escopo de serviço mais amplo que parece incluir receitas de transportadoras não postais e de logística de última milha, além de estar ancorado em um ano posterior, o que pode elevar o nível antes que ajustes comparáveis sejam feitos. |
| Consultoria Global B | 202,40 bilhões de USD (2024) | Esse valor reflete o mercado mais amplo de transportadoras, entregas expressas e encomendas, em vez dos serviços postais, capturando redes privadas de encomendas e atividades expressas que não se limitam aos fluxos de trabalho de operadores postais. |
A dispersão na tabela decorre principalmente do escopo e do alinhamento do ano, e não apenas de cálculos diferentes. Quando definições comparáveis são aplicadas (cartas e encomendas dentro das operações de serviços postais, com alinhamento cambial consistente), o tamanho do mercado se torna mais fácil de rastrear em relação a volumes, mix de serviços e precificação realizada, podendo ser reproduzido conforme novos dados públicos são divulgados.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços postais da América do Norte?
O mercado está avaliado em USD 88,8 mil milhões em 2026 e tem previsão de atingir USD 93,56 mil milhões até 2031.
Qual segmento detém a maior participação no mercado de serviços postais da América do Norte?
As encomendas dominam com uma participação de 58,05% em 2025, refletindo o boom do comércio eletrónico na região.
Por que razão o México é o segmento de país de crescimento mais rápido?
A deslocalização próxima da manufatura e a criação de 128 parques industriais planeados estão a gerar procura adicional de gestão de correspondência e de encomendas transfronteiriças, impulsionando uma CAGR de 3,05%.
Como estão os mandatos de sustentabilidade a influenciar as frotas postais?
A Califórnia e outros estados exigem a adoção faseada de veículos de zero emissões, levando a USPS a ter como objetivo 66.000 carrinhas elétricas até 2028.
Quais são os principais desafios que os operadores postais na América do Norte enfrentam?
A substituição digital do Correio de Primeira Classe, perturbações laborais, estrangulamentos nas fronteiras e lacunas de endereçamento rural estão entre os principais constrangimentos que suprimem o crescimento.
Quem é atualmente o maior transportador de encomendas por volume?
A USPS permanece a maior com 6,6 mil milhões de encomendas processadas em 2024, embora a Amazon Logistics tenha ultrapassado a UPS para reclamar o segundo lugar.
Página atualizada pela última vez em:



