
Tamaño y Participación del Mercado de Servicios de Inspección de Edificios en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.40 % |
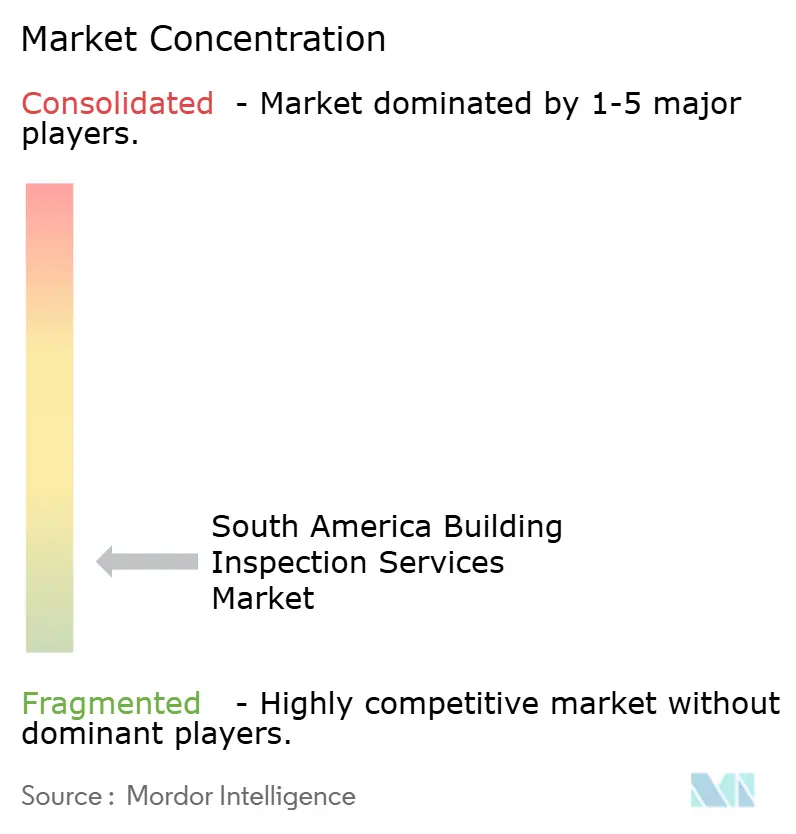
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de Edificios en América del Sur por Mordor Intelligence
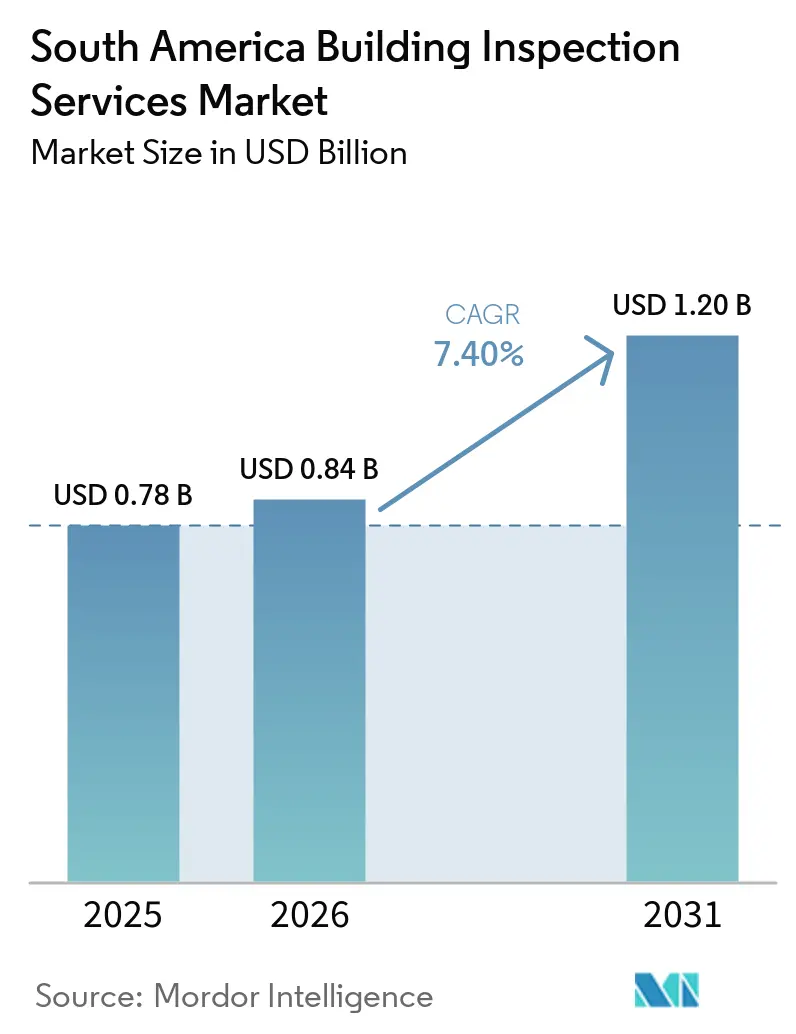
Se espera que el tamaño del Mercado de Servicios de Inspección de Edificios en América del Sur aumente de 0,78 mil millones de USD en 2025 a 0,84 mil millones de USD en 2026 y alcance 1,20 mil millones de USD en 2031, creciendo a una CAGR del 7,40% durante 2026-2031. Las normas de seguridad más estrictas están convirtiendo las inspecciones en un requisito recurrente para la construcción formal y los edificios existentes. El marco nacional de inspección propuesto por Brasil y la norma sísmica actualizada de Chile elevan los requisitos técnicos para las evaluaciones de edificios. La inversión pública en vivienda, transporte, saneamiento y renovación urbana genera trabajo de inspección en las etapas de planificación, construcción, entrega y mantenimiento. Los requisitos de los préstamos hipotecarios y la debida diligencia institucional sobre propiedades también vinculan la demanda de inspección a la financiación y las transacciones inmobiliarias. La tecnología, como los drones, la termografía y los ensayos no destructivos, que evalúa una estructura sin causar daños, está ampliando la gama de activos que pueden inspeccionarse de forma segura y eficiente.
Conclusiones Clave del Informe
- Por servicio, los servicios de inspección de edificios comerciales representaron el 40,1% de la participación del mercado de servicios de inspección de edificios en América del Sur en 2025, mientras que se prevé que otros servicios especializados crezcan a una CAGR del 9,6% hasta 2031.
- Por tipo de abastecimiento, los servicios externalizados representaron el 54,7% de la participación del mercado de servicios de inspección de edificios en América del Sur en 2025 y se prevé que crezcan a una CAGR del 8,8% hasta 2031.
- Por aplicación, los servicios residenciales representaron el 48,8% del tamaño del mercado de servicios de inspección de edificios en América del Sur en 2025, mientras que se prevé que los servicios comerciales crezcan a una CAGR del 8,9% hasta 2031.
- Por usuario final, los propietarios e inversores inmobiliarios representaron el 31,5% del tamaño del mercado de servicios de inspección de edificios en América del Sur en 2025, mientras que se prevé que los gobiernos y municipios crezcan a una CAGR del 9,2% hasta 2031.
- Por geografía, Brasil representó el 57,8% de la participación regional en 2025, mientras que se prevé que Colombia crezca a una CAGR del 8,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Inspección de Edificios en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Aplicación de Normas de Construcción y Seguridad | +2.0% | Brasil, Chile, Perú | Corto plazo (≤ 2 años) |
| Debida Diligencia Independiente sobre Propiedades | +1.8% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Desarrollo de Vivienda, Transporte e Infraestructura Urbana | +1.6% | Brasil, Colombia, Perú, Resto de América del Sur | Mediano plazo (2-4 años) |
| Rehabilitación de Edificios Envejecidos e Informalmente Modificados | +1.2% | Brasil, Argentina, Perú | Mediano plazo (2-4 años) |
| Registros Digitales Formales para Bancos y Aseguradoras | +1.0% | Brasil, Colombia, Chile | Largo plazo (≥ 4 años) |
| Inspección con Drones para Activos Remotos y de Difícil Acceso | +0.9% | Brasil, Colombia, Chile, Argentina, Resto de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Mayor Aplicación de Normas de Construcción y Seguridad Redefine la Inspección como Infraestructura Obligatoria
Los requisitos regulatorios están transformando la inspección de edificios de una actividad discrecional hacia una obligación formal de cumplimiento en el mercado de servicios de inspección de edificios en América del Sur. La comisión de desarrollo regional del Senado de Brasil aprobó el PL 159/2026 en abril de 2026, impulsando un sistema de inspección periódica propuesto y la credencial Laudo de Inspeção Técnica de Edificação, o LITE[1]. La propuesta utiliza la norma de inspección NBR 16747 de la Asociación Brasileña de Normas Técnicas y exige registros de responsabilidad profesional de ingenieros calificados. La norma NCh433:2026 de Chile ahora requiere una evaluación más profunda del suelo y una zonificación sísmica revisada, lo que amplía el trabajo técnico necesario antes de la construcción y la ocupación[2]. La Ley 1796 de Colombia exige supervisión técnica independiente para ciertos proyectos residenciales de múltiples unidades, creando una necesidad de inspección recurrente tras la entrega. La propuesta de Perú de 2026 sobre la acreditación de revisores urbanos también tiene como objetivo fortalecer las calificaciones para las evaluaciones de seguridad estructural.
La Debida Diligencia Independiente sobre Propiedades Genera una Demanda de Inspección Recurrente
Las evaluaciones independientes están adquiriendo mayor importancia en las decisiones de financiación e inversión inmobiliaria en el mercado de servicios de inspección de edificios en América del Sur. En Brasil, las evaluaciones de ingeniería certificadas respaldan las valoraciones de garantías hipotecarias bajo la Resolución N° 4.676 del Banco Central, vinculando el trabajo de inspección al proceso de financiación de vivienda. El programa de vivienda Minha Casa, Minha Vida ha contratado 2 millones de viviendas desde 2023, sustentando una amplia base de transacciones residenciales financiadas. Los compradores institucionales en São Paulo y Río de Janeiro exigen cada vez más revisiones técnicas de los sistemas estructurales, de plomería, eléctricos y de fachada antes de aprobar adquisiciones. Este requisito convierte la inspección en un control estándar dentro del proceso de transacción, en lugar de un paso que se realiza solo después de un acuerdo. Las reformas de financiación de vivienda de Chile y las prácticas de financiación del desarrollo de Colombia también respaldan requisitos más formales de tasación y documentación técnica.
El Desarrollo de Vivienda, Transporte e Infraestructura Urbana Sostiene los Volúmenes de Inspección
Los programas públicos están creando un flujo de proyectos plurianual para el mercado de servicios de inspección de edificios en América del Sur. El Novo PAC de Brasil comprometió 260 mil millones de USD hasta 2026, y 140 mil millones de USD habían sido ejecutados a finales de 2024, respaldando las necesidades de inspección en transporte, saneamiento, vivienda y otros activos públicos[3]. Reforma Casa Brasil, lanzado en noviembre de 2025, asignó 7,4 mil millones de USD para reparaciones en más de 12 millones de hogares urbanos y exige evaluaciones de condición antes y después de los trabajos financiados. El proyecto del metro de Bogotá, valorado en 5,3 mil millones de USD, genera requisitos de inspección de construcción, puesta en marcha y entrega de larga duración. Perú actualizó su Reglamento Nacional de Edificaciones en 2025, ampliando los requisitos técnicos para las nuevas construcciones. Los registros digitales formales de inspección también ayudan a bancos, aseguradoras y organismos públicos a establecer un registro rastreable del estado de los edificios que puede utilizarse en préstamos, suscripción y planificación del mantenimiento.
La Rehabilitación de Edificios Envejecidos e Informalmente Modificados Amplía el Flujo de Servicios
Los edificios existentes proporcionan una base de demanda menos dependiente de la actividad de nueva construcción en el mercado de servicios de inspección de edificios en América del Sur. El Instituto Brasileño de Peritajes y Tasaciones de Ingeniería informó que el 66% de los accidentes en edificios de Brasil estaban relacionados con el mantenimiento preventivo diferido, más que con defectos de construcción originales. Perú tiene 1,6 millones de viviendas construidas informalmente, y solo el 16% contaba con licencias de construcción, según el Instituto de Economía Peruana. Los edificios modificados informalmente pueden requerir verificaciones de refuerzo sísmico, distribución de muros, sistemas eléctricos y sistemas de agua que van más allá de una simple revisión visual. Un estudio de 2025 sobre viviendas autoconstruidas en Lima documentó infracciones al código de construcción que aumentan la complejidad de estas evaluaciones. La guía de mantenimiento NBR 5674:2024 de Brasil también respalda las revisiones programadas de fachadas, mientras que los drones permiten un acceso más seguro a tejados, fachadas, conductos y otras ubicaciones de difícil acceso.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Inspectores Técnicos Acreditados | -1.2% | Brasil, Colombia | Corto plazo (≤ 2 años) |
| Volatilidad Cambiaria y Costos de Tecnología Importada | -1.0% | Argentina, Brasil, Chile | Mediano plazo (2-4 años) |
| Aplicación Desigual de los Códigos de Construcción entre Municipios | -0.9% | Colombia, Perú, Resto de América del Sur | Mediano plazo (2-4 años) |
| Construcción Informal y Sustitución por Inspecciones de Bajo Costo | -0.8% | Brasil, Perú, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Inspectores Técnicos Acreditados Limita la Capacidad de Prestación del Servicio
La disponibilidad de inspectores calificados puede limitar la velocidad a la que el mercado de servicios de inspección de edificios en América del Sur puede satisfacer las nuevas demandas de cumplimiento. Brasil enfrenta presión por la alta actividad en infraestructura y la menor matrícula en escuelas de ingeniería, lo que limita la oferta de profesionales con experiencia. El capítulo de Lima del Colegio de Ingenieros del Perú acreditó 144 inspectores técnicos municipales para 2026-2027, incluidas 51 certificaciones por primera vez. Los grupos profesionales en Perú también han solicitado el retorno de la participación obligatoria de ingenieros civiles en las inspecciones de seguridad de edificios. Las normas de Chile sobre funcionarios públicos que actúan como inspectores técnicos de obras crean requisitos de registro diferentes a los aplicados a los especialistas privados. La aplicación desigual entre municipios y el uso de alternativas informales de menor costo también pueden reducir la demanda de proveedores acreditados y generar retrasos en las inspecciones.
La Volatilidad Cambiaria y los Costos de Equipos Importados Restringen el Despliegue Tecnológico
Los equipos importados elevan el costo de los servicios avanzados en el mercado de servicios de inspección de edificios en América del Sur. Las herramientas de termografía, los equipos de ultrasonido, los drones equipados con LiDAR y otros sistemas de inspección se abastecen en gran medida fuera de la región. Argentina enfrenta la mayor exposición porque los aranceles de importación, los impuestos, la logística y la depreciación de la moneda aumentan los costos de adquisición locales. La Organización para la Cooperación y el Desarrollo Económicos identificó las restricciones cambiarias y las restricciones a las importaciones como barreras para la adopción de tecnología en Argentina durante 2025. Las empresas brasileñas más pequeñas también enfrentan costos de capital elevados para los instrumentos importados, lo que puede llevarlas a arrendar equipos en lugar de adquirirlos. Las normas sísmicas actualizadas de Chile requieren sondeos de suelo más profundos, lo que aumenta la demanda de equipos especializados donde la oferta local sigue siendo limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: Las Evaluaciones Comerciales Lideran Mientras los Formatos Especializados Crecen Más Rápido
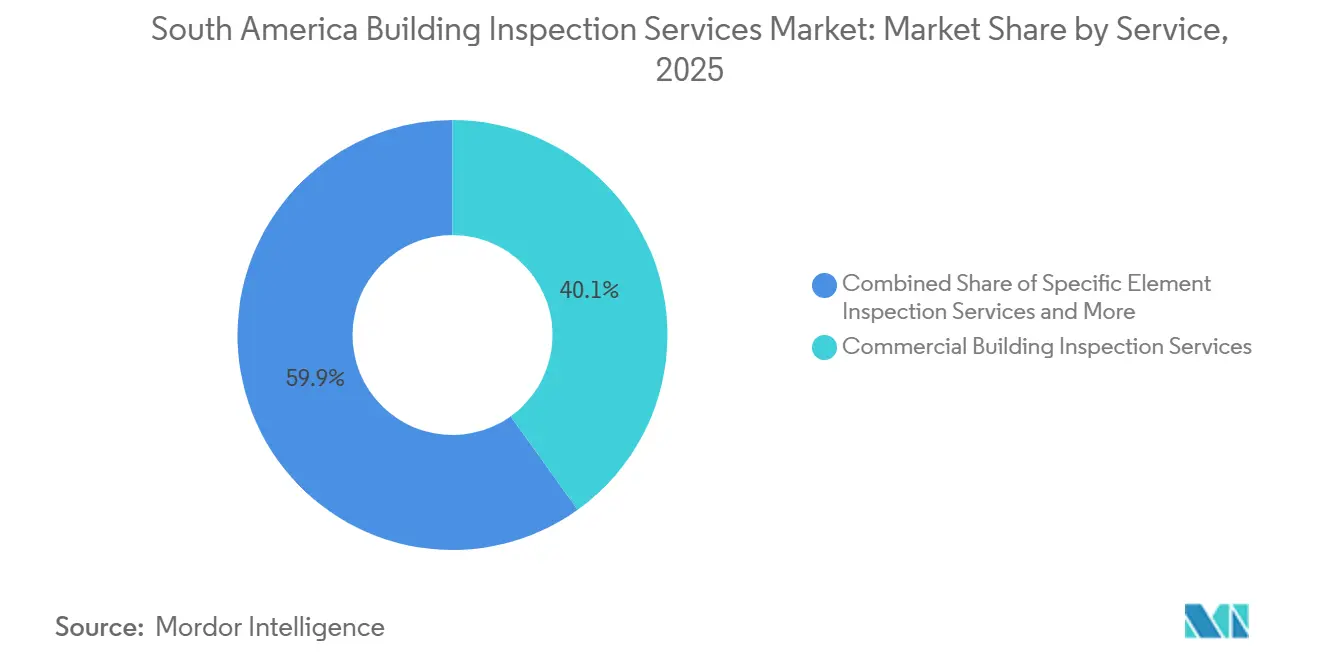
Los servicios de inspección de edificios comerciales representaron el 40,1% del mercado de servicios de inspección de edificios en América del Sur en 2025, convirtiéndolos en la categoría de servicio más grande. Las grandes oficinas, propiedades minoristas, instalaciones logísticas y activos de varios pisos necesitan verificaciones combinadas de sistemas estructurales, mecánicos, eléctricos, de plomería y de supresión de incendios. Estas asignaciones suelen involucrar más de una disciplina y pueden dar lugar a compromisos de servicio más prolongados. Los servicios de inspección de viviendas y de elementos específicos siguen siendo importantes para las propiedades residenciales y las reparaciones específicas de edificios. El programa Reforma Casa Brasil respalda este trabajo porque los proyectos de rehabilitación financiados requieren evaluaciones antes de que comiencen los trabajos y después de que se completen. La combinación de servicios se está extendiendo, por tanto, más allá de las inspecciones visuales únicas hacia revisiones documentadas y recurrentes del estado de los edificios.
Se prevé que otros servicios especializados crezcan a una CAGR del 9,6% hasta 2031, la tasa más rápida entre los tipos de servicio. Esta categoría incluye verificaciones de fachadas con drones, termografía y ensayos estructurales no destructivos. ViaMobilidade integró patrullas con drones en las líneas 8 y 9 del metro de São Paulo en abril de 2026, mostrando cómo una inspección aérea puede cubrir áreas que tardarían mucho más en revisarse desde el suelo. El regulador eléctrico de Brasil exige inspecciones periódicas con drones de las líneas de transmisión, lo que respalda el uso de este formato para activos de infraestructura. Las normas técnicas también están ampliando la atención al aire acondicionado, la prevención de incendios y otros sistemas críticos de los edificios. Estos cambios dan a los proveedores de servicios una razón para ofrecer trabajo especializado junto con las inspecciones comerciales convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Abastecimiento: La Externalización Ocupa la Mayor Posición y el Crecimiento Más Rápido
Los servicios externalizados representaron el 54,7% de la participación regional en 2025. Los propietarios de inmuebles utilizan proveedores externos para acceder a especialistas acreditados sin mantener equipos internos en varias jurisdicciones. Este enfoque es particularmente relevante cuando un profesional debe firmar los registros de inspección y asumir la responsabilidad formal de la evaluación. El sistema LITE propuesto por Brasil, los requisitos sísmicos de Chile y las normas de supervisión técnica independiente de Colombia refuerzan el valor de la experiencia de terceros. Las grandes agencias y organizaciones de gestión de propiedades aún mantienen equipos internos donde pueden asumir el costo del personal técnico permanente. La prestación interna sigue siendo más común cuando la inspección forma parte del papel de supervisión continua de edificios de una autoridad pública.
También se prevé que los servicios externalizados se expandan a una CAGR del 8,8% hasta 2031, el formato de abastecimiento más rápido. Los requisitos técnicos para drones, termografía y documentación digital de edificios aumentan la inversión necesaria para mantener un servicio interno competitivo. Intertek adquirió TESIS, una empresa de pruebas de productos de construcción de São Paulo, en mayo de 2025 para ampliar sus servicios de pruebas, garantía, inspección y certificación de construcción en Brasil. La adquisición demuestra cómo los proveedores más grandes están ensamblando plataformas de servicio externo más amplias. La aprobación formal de terceros también genera una demanda que no puede simplemente reasignarse a un equipo interno de instalaciones. Esto respalda el uso continuo de servicios externalizados a medida que el alcance regulatorio se vuelve más complejo.
Por Aplicación: El Trabajo Residencial Lidera Mientras la Demanda Comercial se Acelera
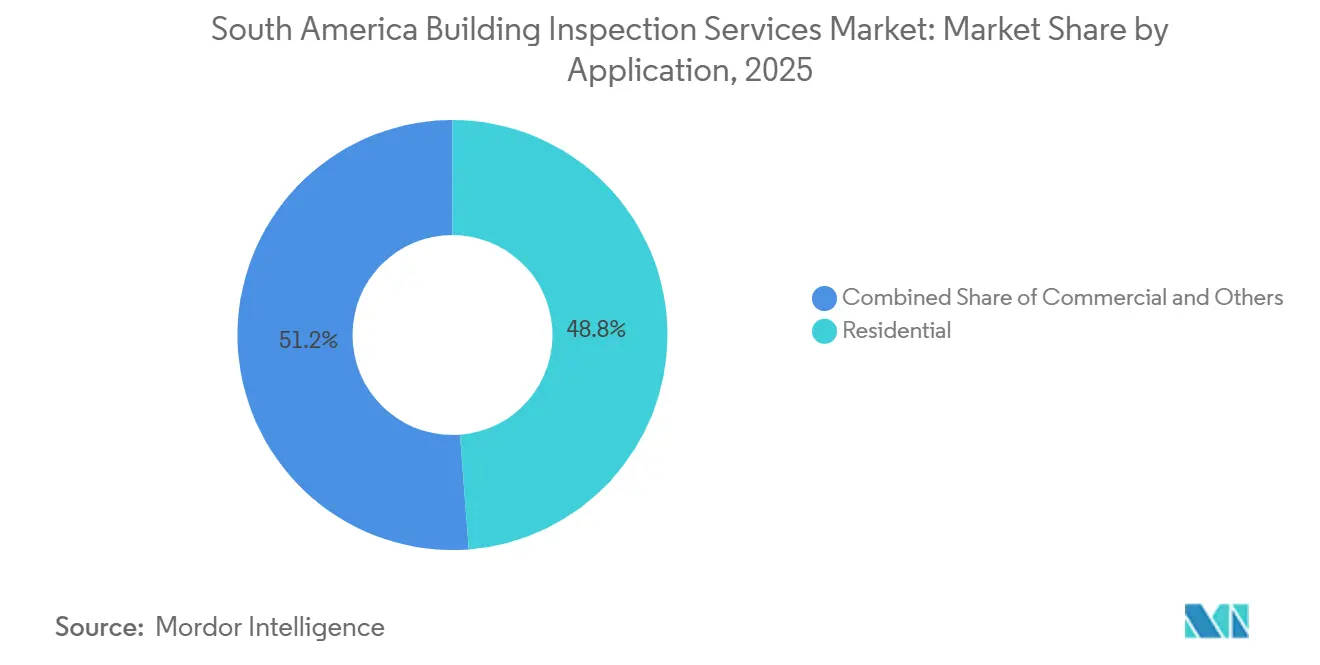
Las aplicaciones residenciales representaron el 48,8% de la participación regional en 2025. El gran parque de viviendas de la región y los programas de vivienda social generan demanda de revisiones de condición, evaluaciones hipotecarias e inspecciones de rehabilitación. Las normas de financiación de vivienda de Brasil exigen evaluaciones de ingeniería certificadas para las valoraciones de garantías de propiedades, conectando las inspecciones residenciales con los procesos de aprobación de préstamos. Las viviendas existentes también necesitan evaluaciones antes de que se financien las reparaciones en el marco de los programas de rehabilitación de vivienda. La construcción informal en Perú y los riesgos de mantenimiento de edificios en Brasil añaden otra capa de demanda de evaluación residencial. Estos factores mantienen el trabajo residencial como elemento central de la base de volumen para los proveedores de inspección.
Se prevé que las aplicaciones comerciales crezcan a una CAGR del 8,9% hasta 2031. Los almacenes, las instalaciones de almacenamiento en frío, los centros de datos y los proyectos urbanos de uso mixto requieren verificaciones durante el diseño, la construcción, la puesta en marcha y la operación. El desarrollo Bogotá Quora muestra la gama de inspecciones asociadas con proyectos complejos que combinan usos de oficinas, residenciales, hoteleros, minoristas y culturales. Otras aplicaciones incluyen activos industriales, de infraestructura e institucionales que se benefician del programa multisectorial Novo PAC de Brasil. Los proyectos comerciales e industriales suelen tener valores de contrato más altos y ciclos de inspección más largos que las viviendas individuales. Esto los hace importantes para los ingresos de los proveedores incluso cuando su participación en los eventos de inspección es menor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Propietarios Lideran Mientras los Compradores Públicos Crecen Más Rápido
Los propietarios e inversores inmobiliarios representaron el 31,5% de la participación regional en 2025. Su demanda está respaldada por los requisitos hipotecarios, las transacciones inmobiliarias y la necesidad de identificar defectos antes de la adquisición o renovación. Las revisiones técnicas pueden abarcar la estructura del edificio, la plomería, los sistemas eléctricos, las condiciones de la fachada y los registros de cumplimiento. Las agencias y corredores inmobiliarios también necesitan certificados y documentación relacionada a medida que las transacciones inmobiliarias se vuelven más formales. Las instituciones de seguros y financieras utilizan las evaluaciones de edificios para evaluar la calidad de las garantías y el riesgo estructural. Las empresas de gestión de instalaciones representan un grupo de usuarios más pequeño, pero pueden generar trabajo recurrente a medida que las revisiones de mantenimiento se programan en lugar de ser reactivas.
Se prevé que los gobiernos y municipios crezcan a una CAGR del 9,2% hasta 2031. Los programas de infraestructura pública requieren inspecciones antes de la construcción, durante la entrega y a lo largo de los ciclos de mantenimiento posteriores. Los programas Novo PAC y Reforma Casa Brasil amplían el número de proyectos públicos que requieren documentación de condición. Las actualizaciones de Perú al Reglamento Nacional de Edificaciones también amplían el alcance técnico de las evaluaciones para edificios desarrollados formalmente. Los compradores gubernamentales suelen requerir informes que cumplan con las necesidades de auditoría pública y documentación de financiación. Esto crea oportunidades para los proveedores que combinan la inspección técnica con registros claros y certificación acreditada.
Análisis Geográfico
Brasil representó el 57,8% de la participación regional en 2025, respaldado por su escala de construcción, base regulatoria y flujo de inversión pública. El Novo PAC había ejecutado 140 mil millones de USD a finales de 2024 y continúa respaldando trabajos en carreteras, ferrocarriles, saneamiento y vivienda. Reforma Casa Brasil ahora respalda mejoras de vivienda para más de 12 millones de hogares urbanos y exige evaluaciones antes y después de la rehabilitación. La NBR 16747 proporciona la metodología técnica para las inspecciones de edificios, mientras que el PL 159/2026 tiene como objetivo establecer una obligación nacional si se promulga. Caixa Econômica Federal exige una inspección de ingeniería presencial antes de aprobar un préstamo inmobiliario, conectando la demanda con el ciclo hipotecario nacional. Brasil, por tanto, combina trabajo de nueva construcción, rehabilitación, préstamos e infraestructura dentro de una única y gran base de inspección.
Se prevé que Colombia crezca a una CAGR del 8,6% hasta 2031, la tasa geográfica más rápida en el mercado de servicios de inspección de edificios en América del Sur. El Departamento Administrativo Nacional de Estadística registró un aumento interanual del 11,2% en el área de construcción aprobada en 302 municipios durante los primeros 11 meses de 2025. El proyecto del metro de Bogotá, valorado en 5,3 mil millones de USD, estaba completo en un 80% a mediados de 2026 y requiere revisiones continuas de puesta en marcha y entrega. Los proyectos de transporte planificados de Colombia también respaldan un flujo de inspección pública más prolongado. Chile cuenta con un marco regulatorio maduro para los inspectores técnicos de obras en edificios de uso público y edificios residenciales de mayor altura. La nueva norma sísmica NCh433:2026 fortalece los requisitos de evaluación en todas las zonas sísmicas del país.
Argentina y Perú contribuyen con una parte significativa de la demanda regional a pesar de las diferentes restricciones a corto plazo. El sector de la construcción de Argentina se expandió un 6% en términos reales durante 2025, aunque los proyectos federales suspendidos limitan el flujo de inspección pública. Los altos costos de los drones importados y los equipos de ensayos no destructivos limitan la disponibilidad de servicios avanzados. Perú combina una base de construcción formal en crecimiento con un gran parque de viviendas informales, creando la necesidad tanto de inspecciones de cumplimiento como de evaluaciones de rehabilitación. Ecuador, Uruguay, Paraguay, Bolivia y Venezuela añaden demanda incremental a través del desarrollo urbano y la gestión del riesgo de edificios. La densificación urbana y la exposición sísmica de Ecuador proporcionan una necesidad particularmente relevante de servicios de inspección estructural.
Panorama Competitivo
El mercado de servicios de inspección de edificios en América del Sur está moderadamente fragmentado. SGS, Bureau Veritas, Intertek, TÜV Rheinland y DEKRA compiten con especialistas nacionales y regionales. Los proveedores globales compiten a través de redes de laboratorios, acreditación, mayor cobertura de servicios y sistemas de informes digitales. Las empresas nacionales pueden competir a través de relaciones locales, mayor cobertura de campo y familiaridad con las normas municipales. La acreditación bajo las normas 17020 de la Organización Internacional de Normalización y la Comisión Electrotécnica Internacional para organismos de inspección y 17065 para la certificación de productos puede crear una barrera de entrada para los proveedores más pequeños e informales. Esta estructura favorece la competencia basada en la capacidad técnica y la aceptación regulatoria, más que únicamente en el precio.
Intertek adquirió TESIS en Brasil en mayo de 2025, incorporando una empresa de pruebas de productos de construcción con experiencia local consolidada. En febrero de 2026, Intertek acordó adquirir QTEST en Medellín para ampliar su presencia en pruebas y certificación eléctrica en Colombia. SGS recibió la acreditación CGCRE/Inmetro de Brasil en enero de 2026 para la inspección de desarrollos e infraestructura bajo la norma ISO/IEC 17020. Estos movimientos mejoran la capacidad de las empresas globales para proporcionar servicios de pruebas, inspección y certificación en proyectos de mayor envergadura. SGS y Bureau Veritas pusieron fin a las conversaciones de fusión en enero de 2025, dejándolas para seguir estrategias separadas en la región. Las operaciones independientes continuas preservan un conjunto más amplio de grandes competidores para los clientes sudamericanos.
Las oportunidades permanecen en ciudades brasileñas más pequeñas, distritos periurbanos, revisiones de fachadas con drones, inspecciones de tejados y programas de rehabilitación que requieren documentación de financiación pública. Los proveedores también están adoptando fotogrametría, escaneo LiDAR e identificación digital de defectos para producir registros compatibles con el modelado de información de edificios para los gestores de activos. Bureau Veritas acordó adquirir Lotusworks en abril de 2026, fortaleciendo la capacidad de puesta en marcha y garantía de calidad para centros de datos e instalaciones especializadas similares. TÜV Rheinland ha ampliado su capacidad de laboratorio en América del Sur, mientras que DEKRA cuenta con acreditación en Colombia. La capacidad de combinar inspección de campo, pruebas, certificación y documentación digital es cada vez más importante para los requisitos complejos de los clientes. Los proveedores más pequeños siguen siendo relevantes donde el acceso local y el conocimiento especializado del servicio son más valiosos que una amplia presencia regional.
Líderes de la Industria de Servicios de Inspección de Edificios en América del Sur
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
Applus+
-
TÜV Rheinland AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: El Ministerio de Vivienda y Urbanismo de Chile publicó el Decreto Exento N° 28 en el Diario Oficial, promulgando oficialmente la NCh433:2026 como norma nacional de diseño sísmico para edificios. La actualización exige sondeos de suelo de 30 metros y clasificaciones de zonificación sísmica actualizadas para todos los proyectos, ampliando directamente el alcance y la complejidad de los servicios de inspección y certificación estructural en todo el sector de construcción formal de Chile.
- Abril de 2026: Bureau Veritas firmó un acuerdo para adquirir Lotusworks, una empresa de puesta en marcha de activos de misión crítica y garantía de calidad, por 412 millones de USD. La adquisición fortalece las capacidades técnicas de puesta en marcha y garantía de calidad de la división de Edificios e Infraestructura de Bureau Veritas, posicionando a la empresa para proyectos de construcción de centros de datos e inspección de instalaciones de semiconductores que ingresan a América del Sur a través de la inversión de hiperescaladores.
- Abril de 2026: ViaMobilidade, operador de las líneas 8 y 9 del metro de São Paulo, integró formalmente la inspección aérea con drones en su programa de monitoreo de infraestructura ferroviaria. Los drones pueden cubrir tramos de inspección en 2 minutos que anteriormente requerían horas de patrullaje a nivel del suelo y están integrados con cámaras analíticas, sensores de activos y un centro de control en tiempo real.


Alcance del Informe del Mercado de Servicios de Inspección de Edificios en América del Sur
| Servicios de Inspección de Viviendas |
| Servicios de Inspección de Elementos Específicos |
| Servicios de Inspección de Edificios Comerciales |
| Otros Servicios Especializados |
| Servicios Internos |
| Servicios Externalizados |
| Residencial |
| Comercial |
| Otras Aplicaciones |
| Agencias y Corredores Inmobiliarios |
| Propietarios e Inversores Inmobiliarios |
| Gobiernos y Municipios |
| Instituciones de Seguros y Financieras |
| Empresas de Gestión de Instalaciones |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Servicio | Servicios de Inspección de Viviendas |
| Servicios de Inspección de Elementos Específicos | |
| Servicios de Inspección de Edificios Comerciales | |
| Otros Servicios Especializados | |
| Por Tipo de Abastecimiento | Servicios Internos |
| Servicios Externalizados | |
| Por Aplicación | Residencial |
| Comercial | |
| Otras Aplicaciones | |
| Por Usuario Final | Agencias y Corredores Inmobiliarios |
| Propietarios e Inversores Inmobiliarios | |
| Gobiernos y Municipios | |
| Instituciones de Seguros y Financieras | |
| Empresas de Gestión de Instalaciones | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los servicios de inspección de edificios en América del Sur hasta 2031?
Se prevé que el sector alcance 1,2 mil millones de USD en 2031, creciendo a una CAGR del 7,4% desde 2026.
¿Qué categoría de servicio lidera la demanda en América del Sur?
Los servicios de inspección de edificios comerciales lideraron con una participación del 40,1% en 2025, reflejando la demanda de activos complejos de oficinas, comercio minorista y logística.
¿Qué categoría de servicio está creciendo más rápido?
Se prevé que otros servicios especializados crezcan a una CAGR del 9,6% hasta 2031, respaldados por drones, termografía y ensayos no destructivos.
¿Por qué los propietarios de inmuebles utilizan proveedores de inspección externalizados?
Los servicios externalizados representaron el 54,7% de la participación en 2025 porque los propietarios pueden acceder a experiencia técnica acreditada y gestionar las responsabilidades de cumplimiento.
¿Qué país se espera que crezca más rápido en servicios de inspección de edificios?
Se prevé que Colombia crezca a una CAGR del 8,6% hasta 2031, respaldada por la recuperación de la construcción y los grandes proyectos de infraestructura.
¿Qué está impulsando la demanda del sector público en inspecciones de edificios?
Se prevé que los gobiernos y municipios crezcan a una CAGR del 9,2% hasta 2031, ya que los programas de vivienda, transporte y edificios públicos requieren registros de condición y revisiones técnicas.


 Sus datos están seguros y nunca se venden ni se comparten.
