
Tamaño y Cuota del Mercado de Productos Petrolíferos Refinados de África del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 49.49 Mil millones de dólares |
| Tamaño del Mercado (2026) | 51.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 61.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.42 % |
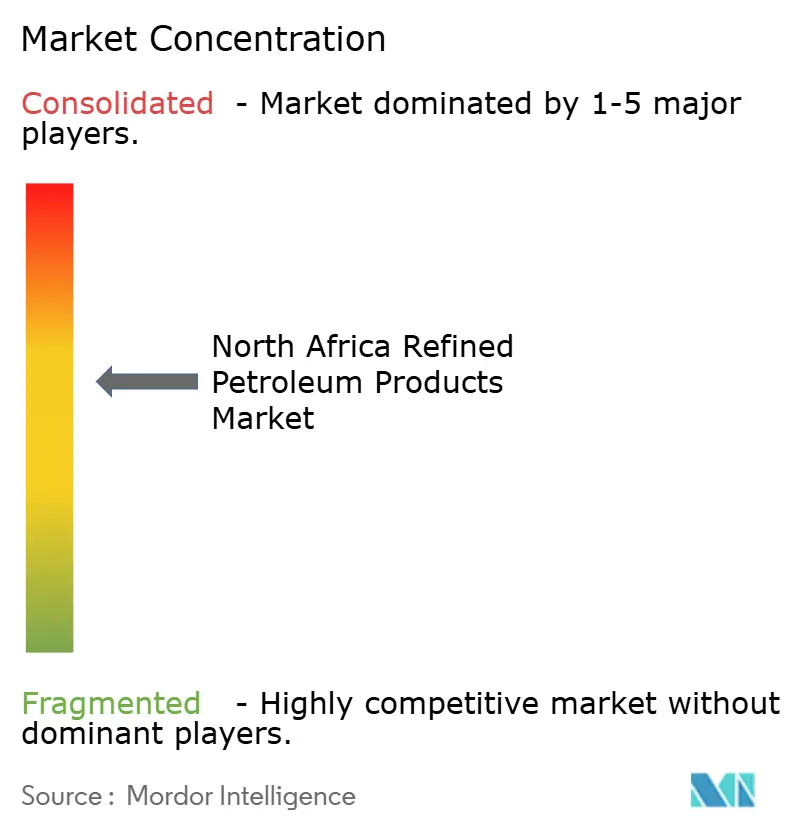
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos Petrolíferos Refinados de África del Norte por Mordor Intelligence
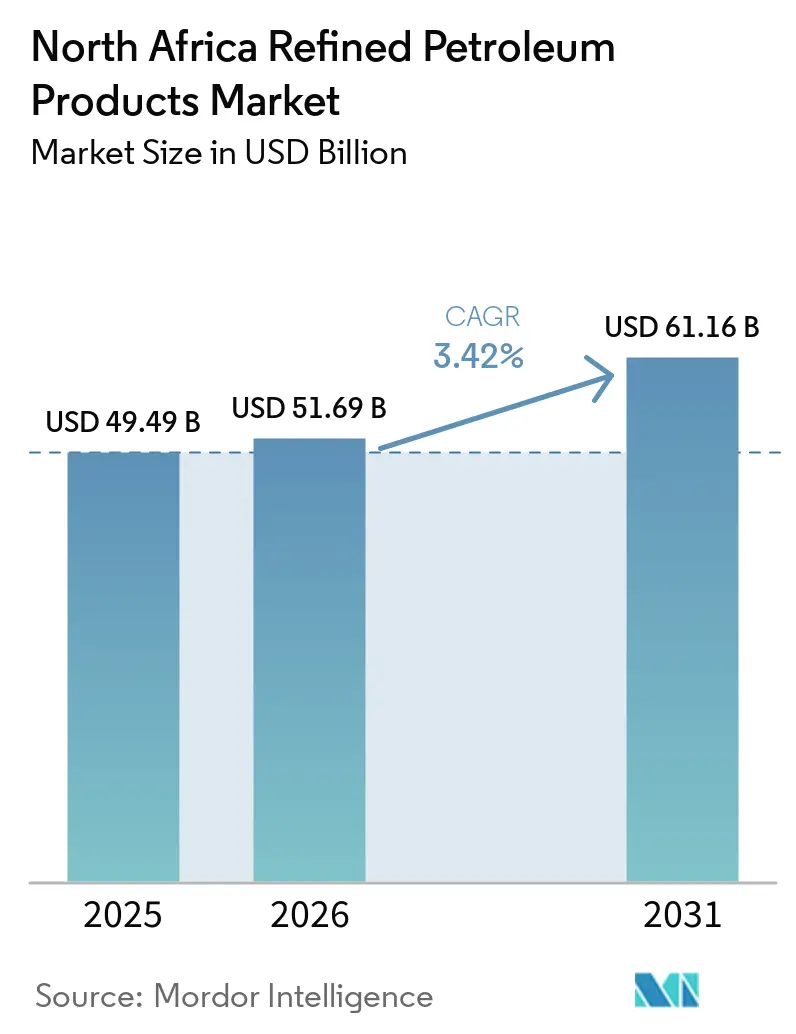
Se espera que el tamaño del Mercado de Productos Petrolíferos Refinados de África del Norte aumente de 49,49 mil millones de USD en 2025 a 51,69 mil millones de USD en 2026 y alcance los 61,16 mil millones de USD en 2031, creciendo a una CAGR del 3,42% durante el período 2026-2031. La expansión proviene de las modernizaciones de refinerías, la reforma de subsidios y la nueva demanda petroquímica que redirige los flujos de materias primas al tiempo que amortigua la volatilidad upstream. Egipto, Argelia y Marruecos están modernizando los complejos existentes, adoptando las normas Euro 5 y posicionando los puertos costeros como centros de abastecimiento de combustible conformes, medidas que sostienen la demanda de destilados medios con bajo contenido de azufre. El combustible de aviación es el producto de mayor crecimiento a medida que el tráfico de pasajeros se recupera en los aeropuertos de El Cairo, Casablanca y Marrakech, mientras que el diésel continúa dominando el transporte de mercancías por carretera y la actividad agrícola. La integración petroquímica está incrementando de manera constante los requerimientos internos de nafta y GLP. Al mismo tiempo, el aumento de las exportaciones hacia la UE y Oriente Medio mantiene los precios regionales competitivos, lo que obliga a las refinerías locales a aumentar la complejidad y mejorar la captura de márgenes. El mayor riesgo geopolítico en Libia y el cambio más profundo del sector energético hacia el gas y las energías renovables moderan el crecimiento general, pero no desvían la trayectoria ascendente del mercado de productos petrolíferos refinados de África del Norte.
Conclusiones Clave del Informe
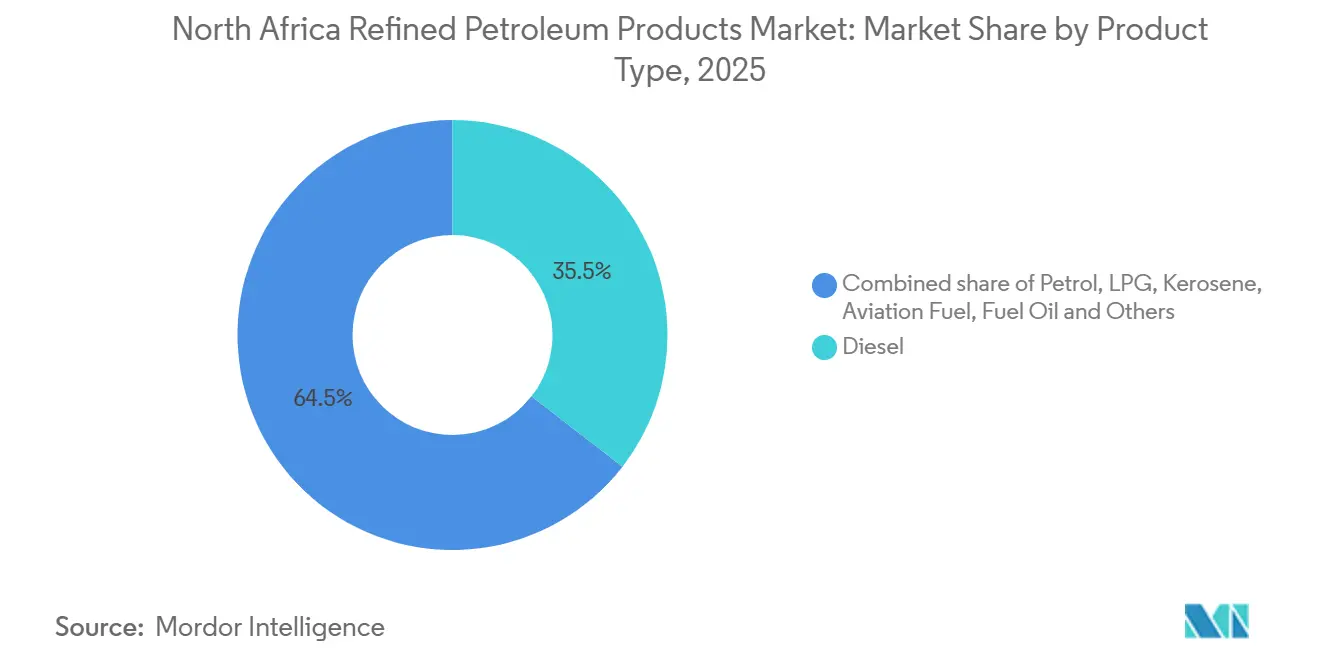
- Por tipo de producto, el diésel representó el 35,5% del tamaño del mercado de productos petrolíferos refinados de África del Norte en 2025; el combustible de aviación exhibe la CAGR proyectada más alta, del 6,5%, hasta 2031.
- Por contenido de azufre, los grados de bajo contenido de azufre captaron una cuota del 58,1% del tamaño del mercado de productos petrolíferos refinados de África del Norte en 2025 y avanzan a una CAGR del 5,3% hasta 2031.
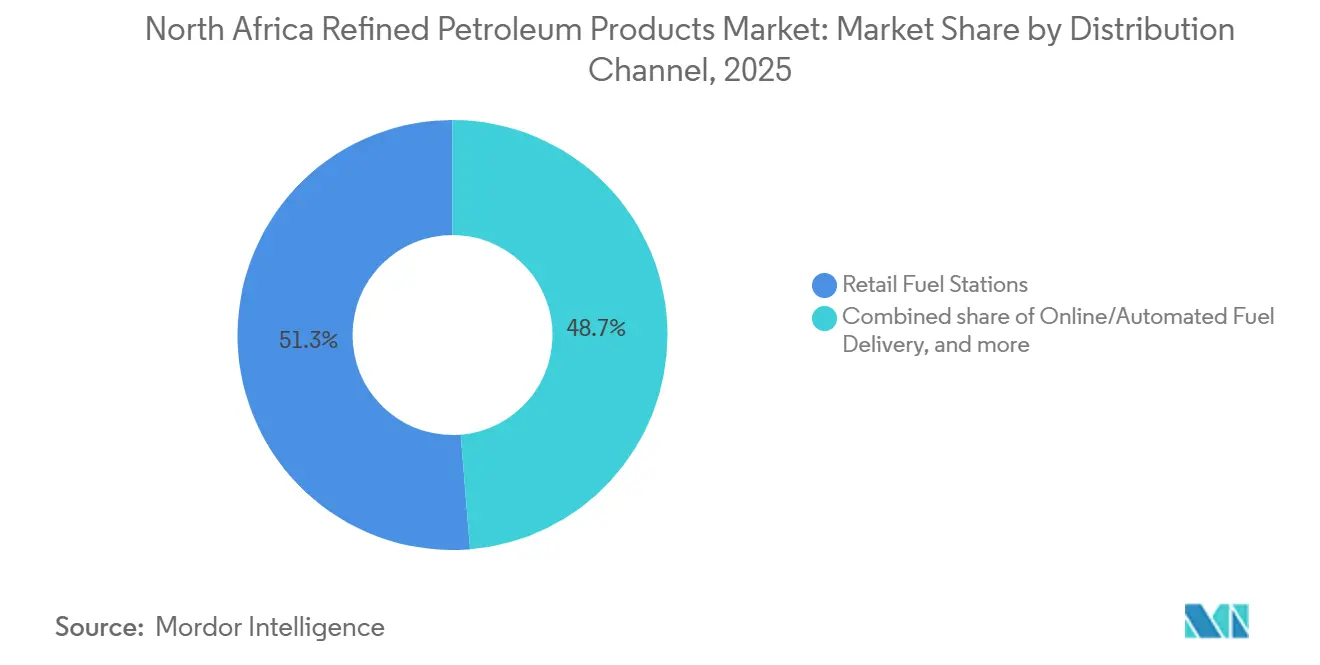
- Por canal de distribución, las estaciones de combustible minoristas controlaron el 51,3% del volumen de 2025; las plataformas de entrega en línea y automatizada se están expandiendo a una CAGR del 7,1% hasta 2031.
- Por sector de uso final, el transporte representó una cuota del 55,9% del tamaño del mercado de productos petrolíferos refinados de África del Norte en 2025, y se prevé que la petroquímica crezca a una CAGR del 6,8% hasta 2031.
- Por geografía, Egipto lideró con una cuota del 39,7% del mercado de productos petrolíferos refinados de África del Norte en 2025, mientras que su propio segmento tiene una previsión de expansión a una CAGR del 5,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| El crecimiento del parque vehicular impulsa la demanda de combustibles para transporte | 1.2% | Egipto, Argelia, Marruecos - corredores urbanos y rutas de carga transfronteriza | Mediano plazo (2-4 años) |
| Modernizaciones de refinerías y expansiones de capacidad (Egipto, Argelia) | 1.0% | Egipto (MIDOR, Assiut, Alexandria Petroleum), Argelia (Hassi Messaoud, Skikda) | Largo plazo (≥ 4 años) |
| Reforma gradual de subsidios que mejora la economía downstream | 0.8% | Egipto, Libia - consolidación fiscal bajo programas del FMI | Mediano plazo (2-4 años) |
| Estrategia de centro de abastecimiento de combustible liderada por puertos tras el límite de 0,1% de azufre de la ECA mediterránea | 0.6% | Egipto (Alejandría, Suez, Port Said), Argelia (Orán, Skikda) | Corto plazo (≤ 2 años) |
| Nuevos complejos petroquímicos que aumentan la captación de nafta/GLP | 0.7% | Egipto (Carbon Holdings, SIDPEC, Red Sea National Refining), Argelia (Sonatrach Arzew) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento del Parque Vehicular Impulsa la Demanda de Combustibles para Transporte
La urbanización continua, los mayores flujos turísticos y la expansión de las rutas de carga transfronteriza están incrementando el consumo de gasolina, diésel y combustible de aviación. El objetivo de Egipto de 30 millones de turistas para 2028 amplía los parques de vehículos de alquiler y los servicios de autocares interurbanos, mientras que los centros de aviación de Marruecos registraron crecimientos de tráfico de dos dígitos en 2024. Naftal (Algeria) distribuyó 13,3 millones de toneladas de combustibles en 2024 y espera un crecimiento constante a medida que reorganiza productos y canales. Los subsidios de combustible en Libia aún absorben el 35% del PIB, fomentando el contrabando que infla artificialmente las estadísticas de demanda regional y mantiene elevados los volúmenes de procesamiento de refinerías. A pesar del continuo cambio en el combustible del sector eléctrico, el transporte sigue siendo resiliente, reforzando una perspectiva de volumen positiva para el mercado de productos petrolíferos refinados de África del Norte.
Modernizaciones de Refinerías y Expansiones de Capacidad
Egipto invirtió aproximadamente USD 8 mil millones en su sector downstream durante la última década, incluida la expansión de MIDOR por USD 2,7 mil millones, el hidrocracker de Assiut por USD 1,5-3 mil millones y la eliminación de cuellos de botella en Alexandria Petroleum. Los proyectos combinados elevan la capacidad nacional hacia 900.000 barriles por día para 2027. La refinería de Hassi Messaoud en Argelia, con capacidad de 110.000 barriles por día, inició su construcción en 2025 y complementa las plantas revitalizadas de Skikda y Arzew de Sonatrach. El aumento de la complejidad eleva los rendimientos de productos blancos y el cumplimiento de la norma Euro 5, reduciendo la dependencia de las importaciones y preparando el escenario para el arbitraje de exportaciones dentro del mercado de productos petrolíferos refinados de África del Norte.
Reforma Gradual de Subsidios que Mejora la Economía Downstream
Egipto aumentó los precios en surtidor hasta un 15% durante 2024-25 y pasó a las transferencias en efectivo a mediados de 2025 bajo su programa con el FMI. La reducción de las brechas de paridad eleva los márgenes de las refinerías y atrae inversión privada, como la expansión Mostorod Fase 2 de Qalaa Holdings por USD 200 millones. El generoso régimen de subsidios de Libia sigue distorsionando los flujos comerciales, mientras que Argelia mantiene precios domésticos bajos para preservar la estabilidad social. La divergencia canaliza el capital hacia Egipto y limita las iniciativas privadas en otros lugares, dando forma a la dinámica competitiva en el mercado de productos petrolíferos refinados de África del Norte.
Estrategia de Centro de Abastecimiento de Combustible Liderada por Puertos tras el Límite de 0,1% de Azufre del Mediterráneo
Las normas de la OMI vigentes a partir de mayo de 2025 exigen combustible marino con 0,1% de azufre en el Mediterráneo.[1] Egipto hizo cumplir la normativa en Alejandría, Suez y Port Said, aprovechando el tráfico del Canal de Suez para capturar la demanda incremental de abastecimiento de combustible. Los activos de almacenamiento y mezcla establecidos permiten una rápida ampliación del fuelóleo con contenido de azufre muy bajo y del gasóleo marino, desviando volúmenes desde los puertos europeos y elevando la CAGR general del mercado de productos petrolíferos refinados de África del Norte.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Perturbaciones político-securitarias que limitan el suministro de crudo libio | -0.5% | Libia (refinerías de Zawiya, Ras Lanuf), terminales de exportación de crudo regionales | Corto plazo (≤ 2 años) |
| Competencia de importaciones de productos excedentarios de la UE y Oriente Medio | -0.4% | Marruecos, Túnez, Libia - mercados dependientes de importaciones | Mediano plazo (2-4 años) |
| El cambio de combustible del sector eléctrico hacia gas y renovables reduce la demanda de fuelóleo/diésel | -0.3% | Egipto, Argelia - generación conectada a la red e industria con generación propia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Perturbaciones Político-Securitarias que Limitan el Suministro de Crudo Libio
La refinería de Zawiya detuvo sus operaciones en diciembre de 2024 tras choques armados que destruyeron los tanques de almacenamiento, repitiendo interrupciones anteriores que redujeron la producción nacional en un 63% en agosto de 2024. Las repetidas causas de fuerza mayor erosionan el suministro de materias primas, obligan a mayores importaciones y presionan a los refinadores de los estados vecinos a adquirir barriles más costosos, obstaculizando el crecimiento del mercado de productos petrolíferos refinados de África del Norte.
Competencia de Importaciones de Productos Excedentarios de la UE y Oriente Medio
Las exportaciones de la UE por valor de USD 3,9 mil millones a Libia, USD 3,1 mil millones a Marruecos y USD 2,0 mil millones a Egipto en 2023 ilustran la magnitud de los flujos externos. El exceso de oferta de las mega-refinerías europeas y del Golfo deprime los precios regionales y limita la viabilidad de la expansión local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Combustible de Aviación Supera el Crecimiento del DiéselEl volumen de combustible de aviación se expande a una CAGR del 6,5% entre 2026 y 2031 a medida que los aeropuertos de El Cairo, Casablanca y Marrakech añaden puertas de embarque y aerolíneas. El diésel mantuvo la mayor participación con el 35,5% del tamaño del mercado de productos petrolíferos refinados de África del Norte en 2025, pero su crecimiento del 4,5% queda por detrás del combustible de aviación porque el desplazamiento en la generación de energía compensa las ganancias en el transporte de carga. La gasolina sigue la demanda general, el GLP mantiene roles de nicho en cocina y zonas rurales, y el fuelóleo se contrae bajo las restricciones de emisiones. El bitumen y la nafta crecen con la construcción de carreteras y la demanda de materias primas petroquímicas. La compensación estratégica impulsa a los refinadores a maximizar los destilados medios, sustentando la rentabilidad en todo el mercado de productos petrolíferos refinados de África del Norte.
El objetivo de Egipto de 30 millones de turistas para 2028 implica aproximadamente 1,5 millones de toneladas de combustible de aviación incremental que MIDOR y Assiut deben satisfacer, fomentando mayores inversiones en hidrotratamiento. Los márgenes premium del combustible de aviación y los contratos estables con las aerolíneas convierten la optimización del queroseno en una máxima prioridad dentro de la industria de productos petrolíferos refinados de África del Norte.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Contenido de Azufre:
El Predominio de Bajo Contenido de Azufre Refleja el Endurecimiento RegulatorioLos grados de bajo contenido de azufre captaron una cuota del 58,1% en 2025 y se proyecta que se expandan a una CAGR del 5,3% hasta 2031 a medida que Egipto y Marruecos aplican las normas Euro 5.[2] Argelia avanza gradualmente aunque planea una plena alineación después de 2027, mientras que Túnez y Libia van a la zaga. Los combustibles de alto contenido de azufre crecen solo un 3,8% ante los límites de azufre marino y la reducción del uso en el sector eléctrico. Las refinerías complejas con hidrotratadores aprovechan los márgenes premium, mientras que las plantas de destilación más antiguas corren el riesgo de quedar obsoletas si no se modernizan. Esta divergencia impulsa la adopción de tecnología y los flujos de capital en todo el mercado de productos petrolíferos refinados de África del Norte.
Por Canal de Distribución:
Las Plataformas Digitales Irrumpen en las Redes MinoristasLas estaciones tradicionales aún movieron el 51,3% de los volúmenes de 2025, pero la entrega en línea y automatizada registra una CAGR del 7,1% hasta 2031 a medida que los parques de vehículos corporativos adoptan tarjetas de combustible sin efectivo y aplicaciones móviles. El lanzamiento de NaftalCard en enero de 2025 ejemplifica el cambio, replicado por proyectos piloto de Vivo Energy y TotalEnergies. Los actores digitales capturan datos, reducen las mermas y racionalizan la logística, erosionando los volúmenes en los surtidores de los centros urbanos. Los operadores minoristas añaden comodidades no relacionadas con el combustible y programas de fidelización para defender su cuota en el mercado de productos petrolíferos refinados de África del Norte.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Sector de Uso Final:
La Petroquímica Crece Mientras Disminuye la Demanda del Sector EléctricoEl transporte absorbió el 55,9% de la demanda de 2025 y avanza un 4,8% anual, pero la petroquímica lidera con un 6,8% gracias a USD 14 mil millones de plantas petroquímicas de nueva construcción en Egipto y Argelia. La generación de energía retrocede a una CAGR del -1,0% a medida que el gas y las energías renovables ganan terreno. Los segmentos industrial, residencial y comercial registran un crecimiento moderado del 3-4%. El sector marino y de abastecimiento de combustible sube un 5,5% por el cumplimiento de la ECA, mejorando los ingresos portuarios y consolidando el papel de Egipto dentro del mercado de productos petrolíferos refinados de África del Norte.
Análisis Geográfico
Mercado de Productos Petroleros Refinados de Egipto
Egipto representa la mayor parte del mercado de productos petroleros refinados de África del Norte y muestra el crecimiento más rápido. La capacidad de refinación alcanzará 900.000 barriles por día en 2027 tras la modernización de MIDOR, Assiut y Egyptian Refining Company.[3] La alineación de precios minoristas en el marco de la reducción de subsidios mejora los márgenes y atrae capital privado. Los puertos a lo largo del Canal de Suez aseguran el negocio de abastecimiento de combustible a buques tras el límite máximo de azufre del 0,1%, impulsando el volumen de combustible marino. El turismo y la petroquímica proporcionan motores de demanda duraderos, otorgando a Egipto un CAGR sostenido del 5,2%.
Mercado de Productos Petroleros Refinados de Argelia
Argelia ocupa el segundo lugar con aproximadamente el 28% de la demanda y un CAGR del 4,5%. Sonatrach logró la autosuficiencia en productos refinados en 2023, liberando capacidad para la exportación una vez que Hassi Messaoud entre en operación en 2027. La continua inversión upstream por parte de Eni y Sinopec garantiza el suministro de crudo, mientras que las plantas del interior amplían la cobertura hacia el sur. Los bajos precios de la gasolina en el mercado interno mantienen el consumo, aunque la demora en la reforma de subsidios podría limitar la participación privada en el sector downstream del mercado de productos petroleros refinados de África del Norte.
Mercado de Productos Petroleros Refinados de África del Norte Excluidos Egipto y Argelia
Libia contribuye con el 18%, aunque crece solo un 3,5% anual debido a la inseguridad crónica. Las interrupciones en Zawiya obligan a las importaciones a pesar de una capacidad nominal de 380.000 barriles por día. La consiguiente dependencia de cargamentos europeos socava los márgenes internos y frena las perspectivas de crecimiento. Marruecos posee una participación del 10% y crece un 4,0% impulsado por el turismo y la minería, aunque la ausencia de capacidad de refinación lo mantiene vulnerable a las fluctuaciones de precios globales. Túnez y el resto de África del Norte representan en conjunto aproximadamente el 6% y muestran un crecimiento inferior al 4%, dado el limitado desarrollo de infraestructura y el menor poder adquisitivo.
Panorama regulatorio
La regulación en el segmento downstream de África del Norte está determinada por el control estatal sobre las licencias, los mecanismos de fijación de precios y el cumplimiento de la calidad del combustible. En Egipto, el Ministerio de Petróleo y Recursos Minerales establece las reglas de precios de los productos petrolíferos y la gobernanza del sector a través de entidades estatales como EGPC, EGAS y GANOPE, lo que influye en cómo las refinerías y comercializadoras acceden a la infraestructura y al mercado interno. El endurecimiento de las especificaciones de combustible también está modificando los requisitos de cumplimiento, incluido el requisito de la Zona de Control de Emisiones de Óxidos de Azufre del Mediterráneo (Med SOx ECA), vigente desde mayo de 2025, que exige combustibles marinos con 0,1% de azufre, lo que ha aumentado la necesidad de un suministro verificable de bajo contenido de azufre en los puertos de abastecimiento.
En Argelia, el marco de hidrocarburos previsto en la Ley N.° 19-13 define las funciones de ALNAFT (Agencia Nacional para la Valorización de los Recursos de Hidrocarburos) y de la Autoridad Reguladora de Hidrocarburos, reforzando la supervisión estatal sobre las aprobaciones de inversión y el cumplimiento operativo. Libia mantiene una autoridad centralizada dentro del Ministerio de Petróleo y Gas conforme al Decreto N.° (32) de 2012, incluida la capacidad de establecer políticas de mercado y aprobar las reglas de precios del crudo y de los productos. Marruecos exige autorización gubernamental (agrement) para la importación, almacenamiento y distribución de productos petrolíferos líquidos. En conjunto, estos marcos favorecen un mayor valor para las mejoras de refinación conformes, controles de distribución trazables (incluidos oleoductos y terminales monitoreados) y la documentación para las actividades de importación y abastecimiento en toda la región.
Panorama Competitivo
El mercado de productos petrolíferos refinados de África del Norte está moderadamente concentrado. Las empresas estatales Sonatrach, Egyptian General Petroleum Corporation y Libya National Oil Corporation dominan el procesamiento y la logística, mientras que TotalEnergies, Shell y Eni enfatizan los vínculos upstream y downstream selectivos. Las modernizaciones en MIDOR y Assiut incorporan tecnología de Honeywell UOP y TechnipFMC que aumenta la complejidad y garantiza la producción conforme con la norma Euro 5, ampliando las brechas competitivas frente a las plantas de destilación convencionales.[4] Las grandes empresas internacionales canalizan capital hacia esquemas integrados de gas y petroquímica, buscando márgenes más altos que los de los combustibles básicos. Los actores de nicho como Qalaa Holdings y Shard Capital se centran en híbridos de refinería-petroquímica que ofrecen flexibilidad y opcionalidad de exportación.
La distribución minorista ve a Vivo Energy, Puma Energy y Naftal (Algeria) escalar soluciones digitales para parques de vehículos. Marruecos y Túnez, al carecer de refinerías domésticas, son objetivos prioritarios para propuestas de terminales de importación o complejos de nueva construcción. El éxito depende de la estabilidad política, la seguridad del suministro de materias primas y la alineación con las normas ambientales cada vez más estrictas que sustentan la creación de valor en el mercado de productos petrolíferos refinados de África del Norte.
Líderes de la Industria de Productos Petrolíferos Refinados de África del Norte
-
Sonatrach SPA
-
Royal Dutch Shell Plc
-
Egyptian General Petroleum Corporation
-
TotalEnergies SE
-
Exxon Mobil Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos Petroleros Refinados de África del Norte Empresas cubiertas en este informe
- Sonatrach
- Egyptian General Petroleum Corporation (EGPC)
- TotalEnergies SE
- Shell plc
- Exxon Mobil Corp.
- Qalaa Holdings / Egyptian Refining Co.
- Libya National Oil Corporation
- Naftal (Algeria)
- Vivo Energy
- Puma Energy
- MIDOR
- Alexandria Petroleum Co.
- Assiut Oil Refining Co.
- Suez Oil Processing Co.
- Skikda Refinery (Sonatrach)
- Libya Oil Holding (Oilibya)
- Red Sea National Refining & Petrochemicals
- ENNPI (Engineering for Petroleum)
- Axens Group
- Honeywell UOP
- Litasco (Swiss-Libyan Trading)
Lea el análisis de las empresas de mercado de productos petroleros refinados de áfrica del norte
Oportunidades de mercado y perspectivas futuras
La oportunidad más clara en África del Norte se encuentra en la intersección entre especificaciones de combustible más limpias y la seguridad del suministro. Las inversiones que amplían la capacidad de hidrotratamiento, reformado y mezcla ayudan a construir el conjunto de productos de bajo contenido de azufre necesario para los combustibles marinos conformes tras el límite de azufre de la Med SOx ECA (vigente desde mayo de 2025). La actividad reciente citada en la investigación respalda esta dirección, incluida la contratación por parte de Sonatrach de SINOPEC Guangzhou Engineering (noviembre de 2025) para una unidad de hidrotratamiento y reformado CCR en Arzew a fin de ampliar la producción de gasolina, y Egipto impulsando múltiples proyectos de desarrollo de refinerías (que superan los 4.000 millones de USD, según el Ministerio de Petróleo y Recursos Minerales) orientados a aumentar la producción interna y reducir la exposición a las importaciones.
Un segundo grupo de oportunidades se centra en la reconstrucción y profesionalización del suministro en mercados que son dependientes de las importaciones o que han sufrido interrupciones, especialmente Libia. Han resurgido trabajos de rehabilitación y servicios de proyectos, con KBR asegurando un contrato de gestión de proyectos y servicios técnicos para el Proyecto de la Refinería del Sur en Ubari en marzo de 2026, y la Corporación Nacional de Petróleo de Libia recuperando el control total del complejo de la refinería de Ras Lanuf en mayo de 2026. Estos pasos reabren vías para la restauración de la capacidad y una disponibilidad de productos internos más estable. En paralelo, la digitalización en la distribución y el abastecimiento de flotas, incluida NaftalCard en Argelia, ofrece una vía práctica para reducir el manejo de efectivo y las pérdidas en los canales minoristas y comerciales, mejorando la logística de rendimiento y la visibilidad de la demanda para refinerías y comercializadoras.
Desarrollos recientes de la industria en Mercado de Productos Petroleros Refinados de África del Norte
- Junio de 2026: EGPC inició un proyecto de expansión y mantenimiento en una unidad de Cairo Petroleum Refining Company, con el objetivo de reducir la factura de importación de gasolina de Egipto en casi 70 millones de USD por mes. Esta medida muestra cómo la fiabilidad de las refinerías y la eliminación de cuellos de botella se están utilizando como palancas económicas a corto plazo para respaldar un mayor suministro local de combustibles de transporte conformes.
- Noviembre de 2025: Sonatrach firmó un contrato con SINOPEC Guangzhou Engineering para construir una unidad de hidrotratamiento y una unidad de reformado tipo CCR en la refinería de Arzew, ampliando la capacidad de producción de gasolina de 550.000 toneladas a 1,2 millones de toneladas al año. Esto respalda el programa más amplio de mejora de Argelia al añadir capacidad para una producción de gasolina de mayor rendimiento.
- Noviembre de 2024: Egyptian Refining Company (Qalaa Holdings) anunció una inversión de 200 millones de USD en la Fase 2 para ampliar la capacidad de refinación en 600.000 toneladas anuales. El anuncio refuerza el giro de Egipto hacia activos de refinación de mayor complejidad y una mayor disponibilidad de producto interno.
Mercado de Productos Petroleros Refinados de África del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el valor de ventas de los productos petrolíferos refinados consumidos en África del Norte, valorados en el punto de venta a través de canales minoristas, a granel o directos en los países cubiertos.
Exclusiones del alcance: La producción de petróleo crudo y los servicios upstream están excluidos, y los subproductos no combustibles de las refinerías solo se contabilizan si se venden como productos petrolíferos refinados dentro del alcance definido.
Descripción General de la Segmentación
- Por Tipo de Producto
- Gasolina
- Diésel
- GLP
- Queroseno
- Combustible de Aviación
- Fuelóleo (HSFO, VLSFO)
- Otros (Bitumen, Nafta)
- Por Contenido de Azufre
- Bajo Contenido de Azufre (Hasta 10 ppm)
- Alto Contenido de Azufre (Por Encima de 10 ppm)
- Por Canal de Distribución
- Estaciones de Combustible Minoristas
- Ventas Comerciales a Granel
- Contratos de Suministro Directo
- Entrega de Combustible en Línea/Automatizada
- Por Sector de Uso Final
- Transporte
- Generación de Energía
- Manufactura Industrial
- Petroquímica
- Residencial y Comercial
- Marina y Abastecimiento de Combustible
- Agricultura y Minería
- Por Geografía
- Argelia
- Egipto
- Libia
- Marruecos
- Túnez
- Resto de África del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo una visión clara del contexto regional de oferta y demanda, para luego centrarse en el consumo de productos refinados y los flujos comerciales que pueden rastrearse de manera consistente año tras año. Nos apoyamos en fuentes públicas sin acceso restringido, como las publicaciones de la OPEP, las páginas de estadísticas públicas de la AIE, las tablas comerciales de UN Comtrade, los indicadores del Banco Mundial y los comunicados de estadísticas nacionales o ministerios de energía de los países de África del Norte.
Estos insumos se complementan con informes anuales de empresas, presentaciones para inversores, actualizaciones de operadores de refinerías y cobertura de prensa de confianza para confirmar los cambios operativos que influyen en la disponibilidad y los precios. En paralelo, también utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, así como verificaciones de importaciones y exportaciones a nivel de envíos cuando se necesitaba claridad sobre el movimiento de productos. Las fuentes documentales enumeradas son indicativas y no exhaustivas, ya que se utilizaron muchos otros documentos públicos para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés el conjunto de demanda por producto y país, y para verificar la lógica de precios en los canales minoristas y a granel antes de finalizar el modelo. Conversamos con una combinación de refinadores, distribuidores, grandes compradores y partes interesadas en logística o almacenamiento downstream en África del Norte, de modo que las brechas de los conjuntos de datos públicos pudieran cubrirse de manera práctica.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 24% |
| Actores más pequeños: 16% | Gerentes: 60% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de productos refinados utilizando señales de consumo a nivel de país, disponibilidad de refinerías y balances comerciales, y luego convierte esa demanda en valor utilizando rangos de precios observados por grupo de productos. Para mantener los totales fundamentados, los corroboramos mediante aproximaciones selectivas de abajo hacia arriba, como el volumen muestreado por canal, las participaciones típicas en la mezcla de productos y las verificaciones cruzadas con la escala de distribuidores y refinerías reportada en materiales públicos.
Los insumos clave utilizados en el modelo incluyen: cambios en el rendimiento y el estado operativo de las refinerías, volúmenes de importación y exportación por categoría de producto, división entre canales minoristas y a granel, diferenciales de precios indicativos para gasolina, diésel, GLP, queroseno, combustible de aviación y fueloil, y movimientos de demanda vinculados a la actividad de transporte y el uso de combustible para generación de energía. Cuando faltan datos para un país o una línea de producto específica, cubrimos las brechas utilizando proxies del vecino más cercano dentro de África del Norte y luego volvemos a probar esos supuestos a través de los comentarios de las entrevistas.
Para las previsiones, se utiliza el análisis de escenarios para que el modelo pueda reflejar cambios realistas en la utilización, la sustitución de productos y la dirección de los precios sin sobreajustar conjuntos de datos escasos. La perspectiva a futuro se ajusta luego utilizando lo que los entrevistados esperan en cuanto a confiabilidad del suministro, dependencia de las importaciones y estabilidad de la demanda en los sectores consumidores clave durante el período de previsión.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante la triangulación de señales independientes y luego se verifican en busca de picos que no se alineen con eventos conocidos, como paradas de refinerías, cambios de política o fluctuaciones comerciales anormales. Un segundo analista revisa los supuestos detrás de los volúmenes, las divisiones por canal y los precios, y cualquier variación significativa desencadena un nuevo contacto con los encuestados seleccionados para confirmar qué cambió y por qué.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias si ocurre un evento material que pueda modificar la oferta o la demanda regional, como una interrupción importante, una puesta en marcha o una perturbación comercial. Antes de la entrega, se realiza una revisión analítica actualizada para que los números finales reflejen los últimos comunicados públicos disponibles y los comentarios del trabajo de campo.
Tamaño del Mercado de Productos Petrolíferos Refinados de África del Norte de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para los productos petrolíferos refinados de África del Norte pueden parecer muy dispares porque el alcance subyacente y la lógica de conversión suelen diferir, incluso cuando los títulos suenan similares. Las diferencias generalmente provienen de qué se contabiliza como venta de un producto refinado, cómo se aplican los precios minoristas y a granel, y cómo se reconcilian las importaciones y la refinación doméstica.
Algunas estimaciones incorporan la cadena downstream más amplia en la cifra, como los márgenes de almacenamiento, distribución y, en ocasiones, incluso la actividad de las estaciones de servicio minoristas. Para Mordor Intelligence, el valor se contabiliza como ventas de productos petrolíferos refinados en África del Norte, con precios a nivel de producto alineados con las señales de demanda de cada país y validados mediante verificaciones de disponibilidad comercial y de refinerías.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 51,69 mil millones de USD (2026) | |
| Portal Industrial A | 611,94 mil millones de USD (2021) | Utiliza un conjunto de valor inusualmente amplio para la región y parece aplicar un escalado macroeconómico de alto nivel sin una reconciliación consistente de precios a nivel de producto y balance comercial, lo que puede inflar los totales y desplazar el contexto del año base. |
| Blog de Investigación Industrial B | 50,00 mil millones de USD (2024) | Utiliza un titular a escala de toda África y un único punto de valor simplificado, con transparencia limitada sobre qué países de África del Norte y categorías de productos están incluidos, y si se capturan las diferencias de precios por canal. |
La dispersión en la tabla se debe principalmente al alcance y a cómo los volúmenes se convierten en valor entre productos y canales. Al vincular el modelo a la disponibilidad de refinerías, los movimientos de importación y exportación y las verificaciones de precios por mezcla de productos, el número final resulta más fácil de rastrear y reproducir cuando se actualizan los supuestos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de productos petrolíferos refinados de África del Norte?
El mercado está valorado en USD 51,69 mil millones en 2026 y se proyecta que alcance USD 61,16 mil millones para 2031.
¿Qué país lidera la demanda en África del Norte de productos refinados?
Egipto domina con el 39,7% de la demanda regional en 2025 y registra el crecimiento más rápido con una CAGR del 5,2% hasta 2031.
¿Qué segmento de producto crece más rápido?
El combustible de aviación registra una CAGR del 6,5% de 2026 a 2031 a medida que las expansiones aeroportuarias y el turismo impulsan la demanda de combustible de aviación.
¿Cómo está afectando el límite de azufre a los combustibles marinos en la región?
Un límite de azufre del 0,1% vigente a partir de mayo de 2025 desplaza el abastecimiento de combustible hacia puertos conformes como Alejandría, Suez y Port Said, aumentando la demanda de grados con contenido de azufre muy bajo.
¿Qué papel desempeñan las plataformas digitales en la distribución?
Los canales en línea y automatizados, liderados por programas como NaftalCard, crecen un 7,1% anual al agilizar las transacciones de los parques de vehículos y reducir el manejo de efectivo.