
Tamaño y Participación del Mercado de Baterías de Níquel Cadmio
Visión General del Mercado
| Período de Estudio | 2020 - 2030 |
|---|---|
| Tamaño del Mercado (2025) | 1.74 Mil millones de dólares |
| Tamaño del Mercado (2030) | 2.23 Mil millones de dólares |
| Growth Rate (2025 - 2030) | 5.06 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Baterías de Níquel Cadmio por Mordor Intelligence
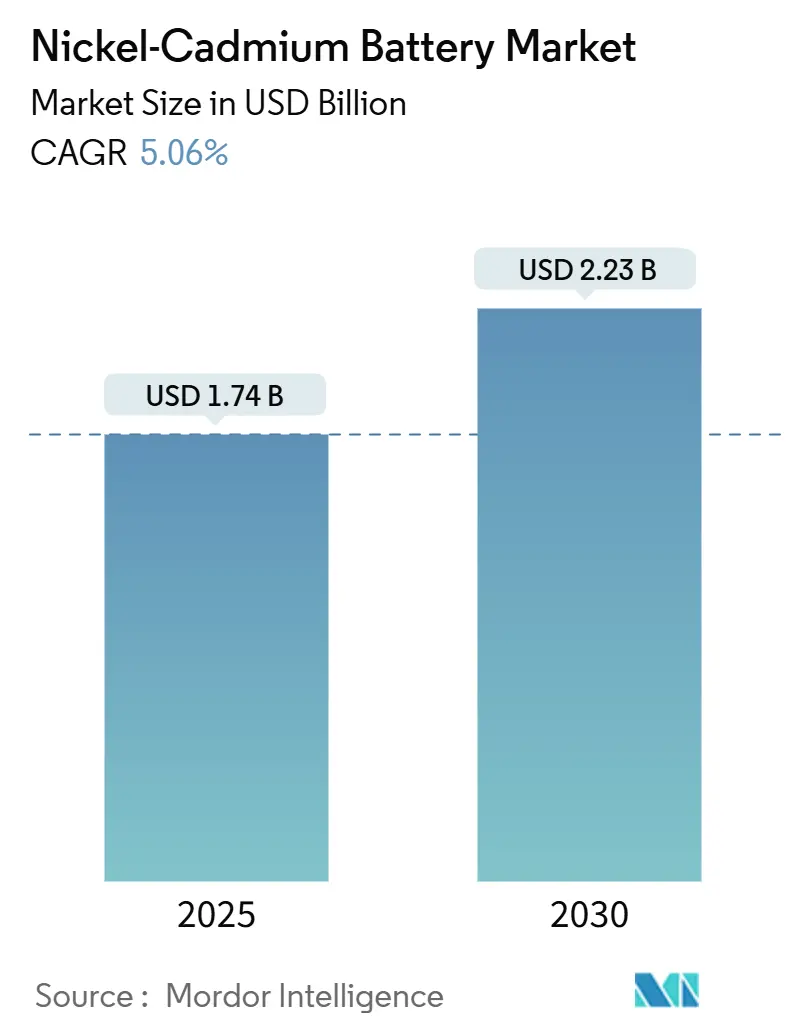
El tamaño del Mercado de Baterías de Níquel Cadmio se estima en USD 1,74 mil millones en 2025 y se espera que alcance los USD 2,23 mil millones en 2030, a una CAGR del 5,06% durante el período de pronóstico (2025-2030).
La sólida demanda proveniente de la energía de reserva industrial, los arrancadores de aviación y la electrónica de defensa sostiene el crecimiento incluso cuando las regulaciones ambientales se endurecen. La fiabilidad en condiciones operativas adversas, las comprobadas vidas útiles de 20 años y la inmunidad a las descargas profundas continúan superando las preocupaciones de costos para los usuarios de aplicaciones críticas. Los mandatos de reciclaje redefinen ahora la dinámica competitiva, ya que los productores con redes de devolución establecidas enfrentan un menor riesgo de cumplimiento. Al mismo tiempo, la erosión de precios del litio-ion limita los volúmenes accesibles en productos de consumo, pero aún no ha desplazado a las baterías de níquel-cadmio en sistemas de temperatura extrema o con certificación de seguridad.
Conclusiones Clave del Informe
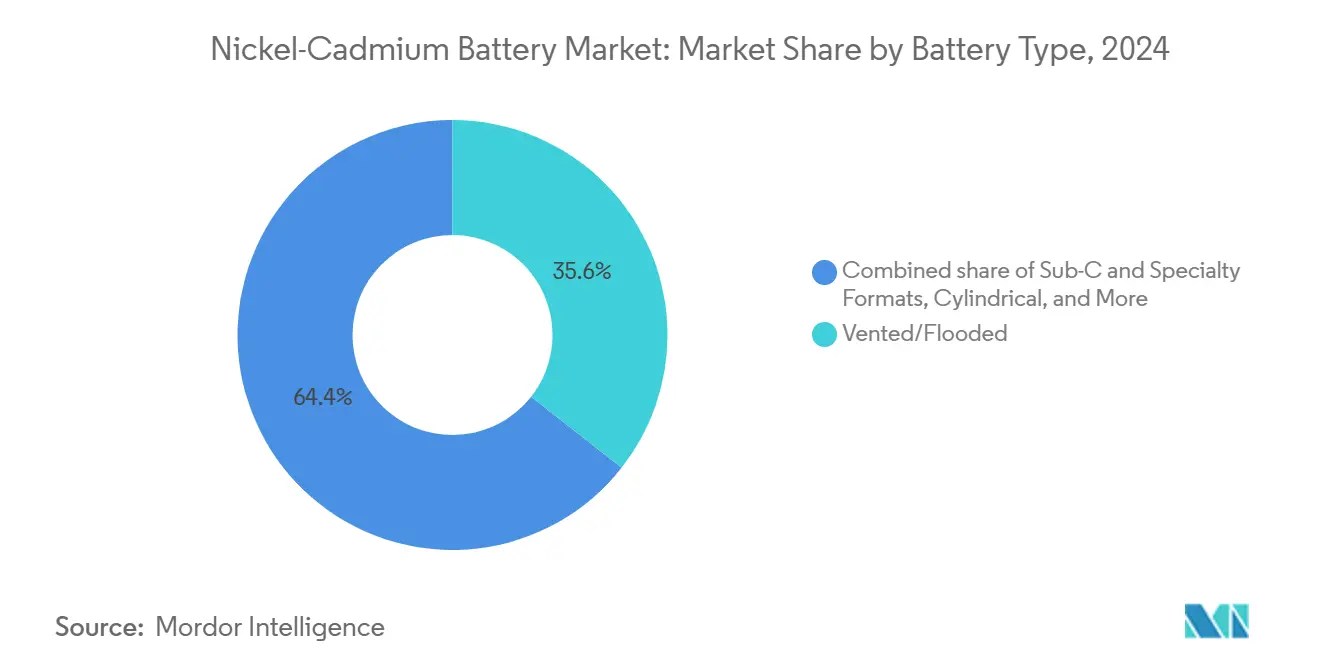
- Por tipo de batería, las configuraciones ventiladas/inundadas lideraron el mercado de baterías de níquel-cadmio con el 35,6% de la participación de mercado en 2024. Se proyecta que los formatos Sub-C y otros formatos especiales crezcan a la CAGR más rápida del 5,9% entre 2025 y 2030.
- Por capacidad, la clase de más de 10 Ah representó el 47,5% del tamaño del mercado de baterías de níquel-cadmio en 2024.
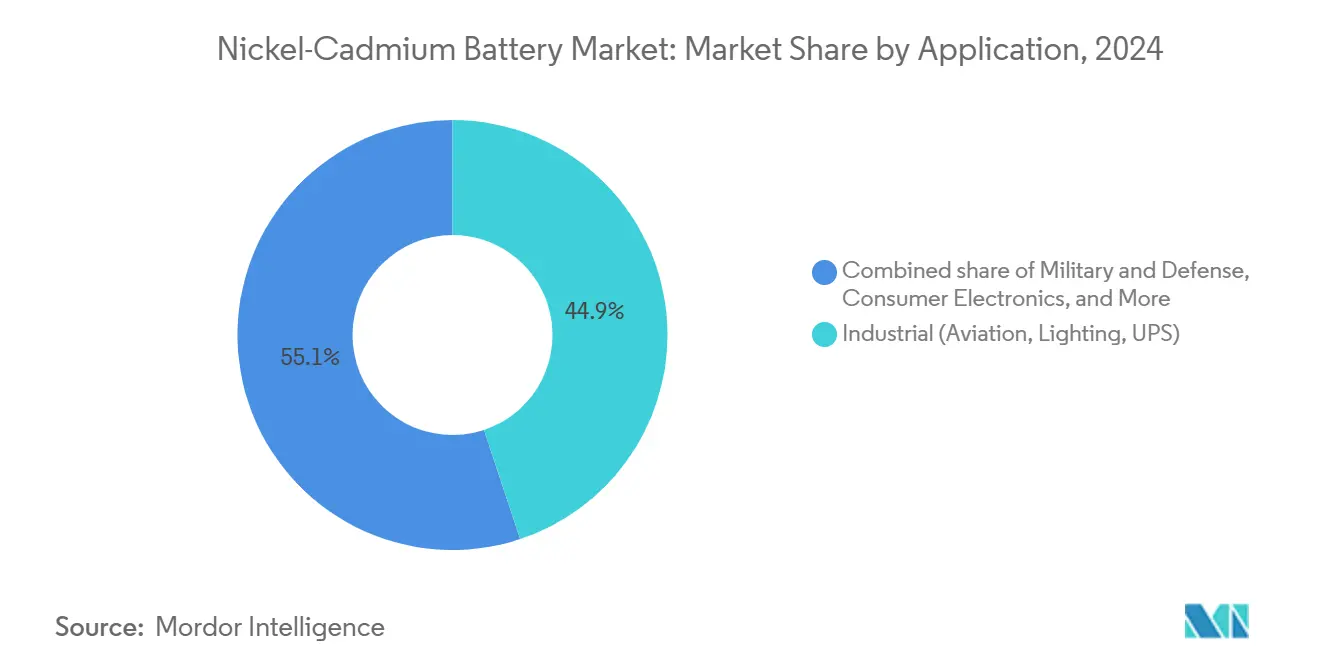
- Por aplicación, se espera que los dispositivos militares y de defensa se expandan a una CAGR del 6,1% hasta 2030, mientras que las instalaciones industriales retuvieron una participación del 44,9% en 2024.
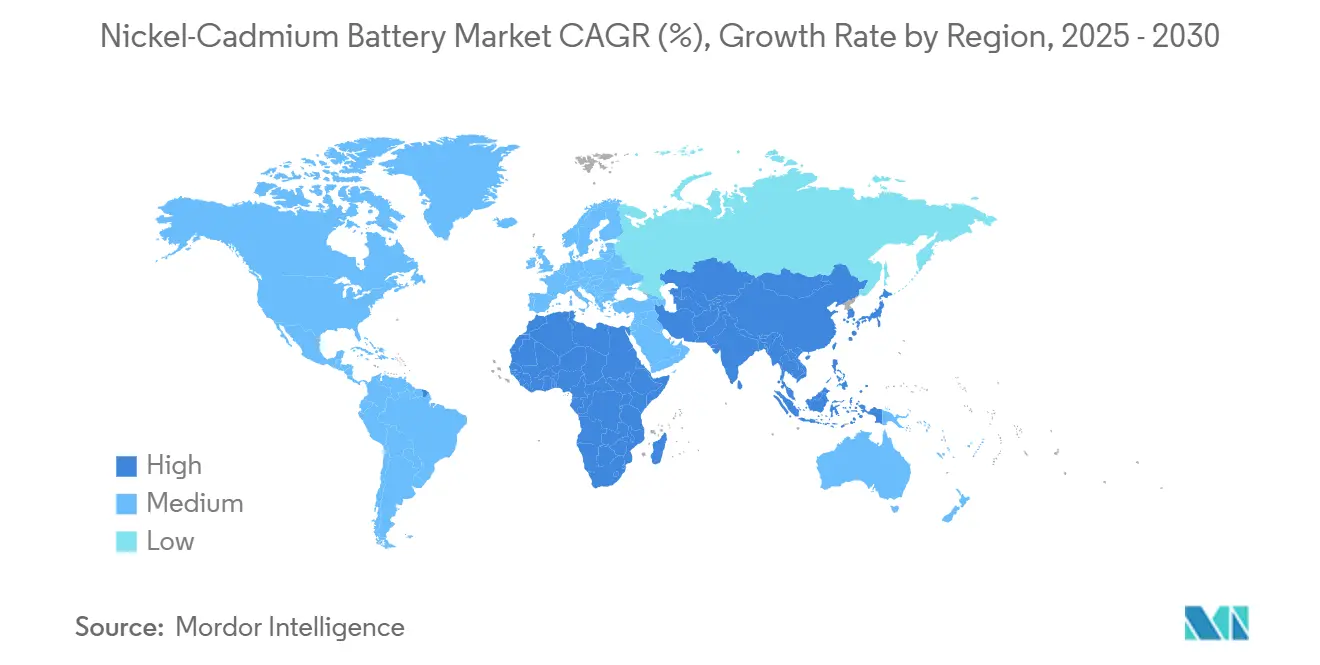
- Por geografía, Asia-Pacífico dominó con una participación de ingresos del 40,2% en 2024 y se anticipa que avance a una CAGR del 5,8% hasta 2030.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda industrial de energía de reserva para aplicaciones críticas | +1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Rendimiento superior a bajas temperaturas | +0.8% | Núcleo en Asia-Pacífico, con expansión a regiones nórdicas | Largo plazo (≥ 4 años) |
| Uso obligatorio en sistemas certificados de seguridad crítica | +0.9% | Global, más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Modernización de torres de telecomunicaciones fuera de la red en África Subsahariana | +0.6% | África Subsahariana, con expansión hacia Asia rural | Mediano plazo (2-4 años) |
| Nicho de baterías de arranque para aviación de hidrógeno | +0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Economía de reciclaje de circuito cerrado de la UE | +0.4% | Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Industrial de Energía de Reserva para Aplicaciones Críticas
Las grandes plantas de procesamiento, las plataformas marinas y las redes de metro ferroviario priorizan el tiempo de actividad por encima del costo inicial, lo que impulsa compras constantes de cadenas de níquel-cadmio para equipos de energía ininterrumpida. Los datos de campo de las unidades EverExceed muestran vidas útiles superiores a 20 años con solo recargas rutinarias, lo que reduce los gastos del ciclo de vida en comparación con las variedades de plomo-ácido selladas. La resistencia al abuso eléctrico permite descargas seguras a alta tasa necesarias para el arranque de turbinas y la iluminación de emergencia. Los marcos de certificación IEC y CE globales refuerzan las decisiones de adquisición, ya que la documentación de cumplimiento facilita las auditorías de seguros. Los nuevos proyectos de refinería en Oriente Medio y las expansiones de oleoductos en América del Norte incorporan salas de baterías que utilizan baterías de níquel-cadmio para prevenir la fuga térmica. A medida que los sitios industriales de reconversión modernizan los equipos de conmutación, los pedidos de modernización sostienen la demanda base.
Rendimiento Superior a Bajas Temperaturas
La química de níquel-cadmio retiene casi la capacidad total a −20 °C, mientras que el litio-ion pierde entre el 30 y el 40% bajo cargas idénticas, según pruebas en cámara controlada publicadas por EverExceed. Los refugios de telecomunicaciones árticos y los puestos de radar de gran altitud explotan este atributo para minimizar el sobredimensionamiento. El rendimiento en climas fríos también apoya la señalización ferroviaria en toda la red nórdica, donde las baterías permanecen expuestas en gabinetes junto a las vías. Los equipos de servicios públicos reportan menos ciclos de reemplazo durante los inviernos polares, lo que ayuda a reducir los presupuestos de mantenimiento. La ventaja de rendimiento sustenta la emergente aviación comercial en rutas polares, donde las baterías de energía auxiliar deben cumplir tanto con los requisitos de baja temperatura como de carga rápida. Las inversiones en infraestructura a largo plazo en Canadá y el norte de Rusia refuerzan así el crecimiento orgánico de volumen para el mercado de baterías de níquel-cadmio.
Uso Obligatorio en Sistemas Certificados de Seguridad Crítica
La norma 14 CFR 25.1353 de la Administración Federal de Aviación y los protocolos de prueba de aeronaves civiles relacionados continúan enumerando el níquel-cadmio como tecnología de referencia aceptada para las baterías de energía principal y auxiliar.[1]Administración Federal de Aviación, "14 CFR Parte 25.1353 Equipos Eléctricos," faa.gov Las vías de certificación para químicas alternativas requieren validación en vuelo de varios años, lo que otorga a los proveedores existentes una ventaja duradera en la base instalada. Las radios portátiles militares, las boyas de sonar y los dispositivos de armamento también dependen de paquetes robustos de níquel-cadmio aprobados bajo la norma MIL-STD-810. Los umbrales de tolerancia a fallos por debajo de 1 en 10 millones de eventos incentivan el mantenimiento de una química con décadas de fiabilidad registrada. Los contratos navales suelen exigir el uso de piezas estándar con lotes de producción trazables, lo que protege aún más al mercado de baterías de níquel-cadmio de una sustitución rápida.
Modernización de Torres de Telecomunicaciones Fuera de la Red en África Subsahariana
Los operadores móviles están invirtiendo en soluciones de energía híbrida para reducir su dependencia del diésel. MTN destinó USD 101,3 millones en 2024 a baterías, grupos electrógenos y paneles solares en las zonas de cortes de energía de Sudáfrica. Las torres rurales a menudo enfrentan temperaturas ambientes superiores a 45 °C y visitas de mantenimiento esporádicas, lo que favorece las celdas de níquel-cadmio que pueden tolerar el calor intenso y las descargas profundas sin electrónica de gestión avanzada. Las subvenciones del Programa de Infraestructura Digital del Banco Mundial extienden modernizaciones similares de torres a Kenia y Nigeria. A medida que aumenta el uso de teléfonos inteligentes, las métricas de tiempo de actividad de la red están directamente vinculadas a los ingresos por servicios, lo que consolida la demanda de almacenamiento fiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las regulaciones sobre cadmio y costos de eliminación | -1.1% | Global, más fuerte en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Competencia por la caída de precios del litio-ion y el NiMH | -0.9% | Global, con concentración en segmentos de consumo | Mediano plazo (2-4 años) |
| Cuotas de exportación de torta de hidróxido de níquel (Indonesia) | -0.7% | Global, con mayor impacto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Los esquemas de subsidios favorecen el litio-ion para el almacenamiento en red | -0.5% | América del Norte y Europa, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Regulaciones sobre Cadmio y Costos de Eliminación
El Reglamento 2023/1542 obliga a los productores que venden en la UE a financiar puntos de recolección, aplicar etiquetas de peligro de cadmio y presentar informes auditados de la cadena de suministro, todo lo cual eleva los costos operativos.[2]Parlamento Europeo y Consejo, "Reglamento (UE) 2023/1542 sobre Baterías," europa.eu Estados como California y Washington en los EE. UU. persiguen leyes paralelas de responsabilidad ampliada del productor que añaden gastos generales de logística de devolución. Los pequeños ensambladores sin socios de reciclaje propios enfrentan una inflación de costos de dos dígitos porcentuales, lo que los lleva a abandonar líneas de productos marginales. Los teléfonos inalámbricos de uso doméstico, los juguetes y las afeitadoras desaparecen más rápido porque los compradores minoristas cambian a baterías sin cadmio para anticiparse a las tarifas de eliminación. Los propietarios de flotas industriales tampoco pueden evitar el cumplimiento, pero sus presupuestos más amplios permiten la amortización en activos de larga vida, lo que reduce el impacto general en el mercado de baterías de níquel-cadmio a niveles manejables.
Competencia por la Caída de Precios del Litio-Ion y el NiMH
Las cotizaciones al contado de referencia para paquetes prismáticos de litio-ion cayeron otro 18% interanual en 2024, debido a las expansiones de fundición en Qinghai y las ganancias de rendimiento de CATL. El hidruro metálico de níquel disfruta de un suministro estable de tierras raras y evita el etiquetado de metales tóxicos, lo que atrae a fabricantes de herramientas y juguetes. Huizhou Shenzhou Super Power, un fabricante por contrato de baterías para teléfonos inalámbricos, trasladó el 60% de su producción de 2023 a formatos de NiMH, reduciendo drásticamente la demanda de níquel-cadmio en ese segmento. Los clientes industriales que aceptan límites de temperatura moderados también experimentan con litio-ion de bajo cobalto para lograr ahorros de peso. En consecuencia, los pedidos sensibles al precio migran fuera del níquel-cadmio, comprimiendo las ventas generales incluso cuando los nichos premium se expanden.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
Los Sistemas Ventilados Sostienen el Dominio IndustrialLos bloques ventilados o inundados capturaron el 35,6% de la participación del mercado de baterías de níquel-cadmio en 2024, impulsados por aplicaciones de respaldo en subestaciones de transformadores y arranque en perforación marina. Su construcción abierta permite la recombinación de gases y la inspección rápida del electrolito, lo que produce vidas útiles superiores a 20 años. Se proyecta que el tamaño del mercado de baterías de níquel-cadmio asociado con los formatos Sub-C y otros formatos especiales crezca a una CAGR del 5,9% para 2030, impulsado por la necesidad de celdas compactas en unidades de arranque y parada de aviación y herramientas médicas portátiles que requieren validación bajo normas aeroespaciales. Los estilos sellados y sin mantenimiento a menudo se prefieren en la iluminación ferroviaria donde la ventilación es limitada, mientras que los bloques prismáticos siguen siendo comunes en las cabinas de telecomunicaciones. Las variantes cilíndricas continúan su gradual retirada en los aparatos domésticos a medida que las cadenas minoristas eliminan los productos que contienen cadmio.
Los gestores de producto para cadenas ventiladas ahora agrupan sensores IoT de monitoreo de electrolito que alimentan paneles de mantenimiento predictivo, consolidando los contratos de servicio. Los proveedores de formatos especiales colaboran con los fabricantes de equipos originales de células de aeronaves para codiseñar formas para unidades de energía auxiliar de hidrógeno. Mientras tanto, las auditorías regulatorias impulsan a los fabricantes de celdas selladas a publicar tasas de generación de gas para satisfacer a los responsables de seguridad en el lugar de trabajo. En todas las categorías, la diferenciación pasa de la electroquímica pura al embalaje, la certificación y el diagnóstico digital, que conllevan márgenes más altos que las celdas de uso general.


Por Rango de Capacidad:
Los Bloques de Alta Capacidad en Ah Anclan los IngresosLa banda de más de 10 Ah generó el 47,5% del tamaño del mercado de baterías de níquel-cadmio en 2024 y se proyecta que crezca a una CAGR del 5,5% hasta 2030, ya que las grandes salas de sistemas de alimentación ininterrumpida y los bancos de arranque de grúas requieren corrientes de descarga robustas. Estos grandes bloques también reducen el número de bastidores, lo que disminuye las pérdidas de cableado para las plantas petroquímicas que operan a temperaturas ambientes de 50 °C. Los paquetes intermedios de 3 a 10 Ah mantienen una participación estable en herramientas de calibración portátiles y bombas de infusión hospitalarias. Las celdas de menos de 3 Ah están bajo presión de precios por parte del litio-ion en formato bolsa, especialmente en juguetes electrónicos. Las tendencias de aumento de tamaño dentro de las carteras de diseño industrial, como la consolidación de tres cadenas de 100 Ah en una cadena de 300 Ah, inclinan aún más los ingresos hacia el nivel de capacidad superior.
Las líneas de fabricación de celdas de alta capacidad en Ah integran cada vez más la soldadura robótica para cumplir con los requisitos de trazabilidad establecidos por los compradores aeroespaciales. Algunos productores prueban electrodos de níquel espumoso para obtener mayor densidad de energía sin sacrificar la seguridad. El segmento de mercado también es testigo de una avalancha de contratos de modernización de servicios, donde los bastidores de plomo-ácido de la década de 1980 se reemplazan por bloques de níquel-cadmio de alta capacidad en Ah para extender el tiempo de funcionamiento mientras se mantienen los gabinetes de cargadores heredados.
Por Aplicación:
La Defensa Supera pero el Núcleo Industrial se Mantiene FirmeLa electrónica de defensa, los sistemas no tripulados y el equipo de apoyo a la munición registrarán una CAGR del 6,1% hasta 2030 a medida que los presupuestos de modernización aumenten en los Estados Unidos, India y Japón. Los documentos de adquisición continúan citando el níquel-cadmio por su capacidad de supervivencia a temperaturas extremas de calor y frío, resistencia a los pulsos electromagnéticos y familiaridad logística. Las plantas industriales, los aeropuertos y los centros de datos se mantuvieron como la mayor porción con el 44,9% en 2024, ordenando salas de baterías de varias toneladas para equipos de conmutación e iluminación de pistas. La electrónica de consumo retrocede aún más porque los minoristas prefieren etiquetas sin cadmio para evitar las tarifas ecológicas. Los instrumentos médicos siguen siendo un nicho de mercado estable, aunque pequeño, gracias a la inercia regulatoria en torno a los paquetes de energía establecidos en las bombas de infusión. Las herramientas eléctricas siguen siendo un componente vital en la construcción profesional, donde la perforación en climas fríos requiere una alta corriente de arranque sin caída de tensión.
La ventaja de la defensa se acelera a medida que las fuerzas armadas despliegan embarcaciones de superficie autónomas y remolques de radar de alta movilidad que enfatizan la capacidad de arranque inmediato después de meses en almacenamiento. Los propietarios industriales, mientras tanto, rediseñan los circuitos de seguridad crítica para aprovechar la curva de descarga plana del níquel-cadmio, lo que permite a los ingenieros especificar una capacidad menor para el mismo piso de tensión mínima. En ambos segmentos, la economía del ciclo de vida en lugar del precio inicial define las decisiones de compra, preservando los márgenes para los proveedores certificados.
Análisis Geográfico
Mercado de Baterías de Níquel-Cadmio en Asia-Pacífico
Asia-Pacífico generó el 40,2% de los ingresos de 2024 del mercado de baterías de níquel-cadmio, con Indonesia refinando por sí sola aproximadamente la mitad del níquel extraído en el mundo tras la prohibición de exportaciones del gobierno en 2024, que redirigió el mineral hacia las fundiciones nacionales.[3] Center for Strategic and International Studies, "Indonesia's Nickel Industrial Policy," csis.org Los conglomerados chinos han comprometido más de 30 mil millones de USD en plantas de lixiviación ácida a alta presión, reduciendo los costos de metales para los fabricantes de celdas de la región. Se proyecta que el tamaño del mercado de baterías de níquel-cadmio en la región crezca a una CAGR del 5,8% hasta 2030, impulsado por la expansión ferroviaria en India y las torres de telecomunicaciones fuera de la red en Indonesia, que demandan almacenamiento tolerante a altas temperaturas. Sin embargo, las ONG ambientales continúan examinando las fundiciones alimentadas con carbón, lo que plantea la posibilidad de impuestos fronterizos al carbono sobre las exportaciones a Europa.
Mercado de Baterías de Níquel-Cadmio en Europa
Europa enfrenta el régimen de cumplimiento más estricto tras la entrada en vigor del Reglamento 2023/1542 en agosto de 2025, que exige una eficiencia de reciclaje del 80% y la plena responsabilidad del productor.[4]European Parliament and Council, "Regulation (EU) 2023/1542 on Batteries," europa.eu Las empresas de servicios públicos nórdicas continúan especificando baterías de níquel-cadmio para activos de red en condiciones de temperaturas bajo cero, lo que sostiene una demanda moderada incluso mientras las telecomunicaciones del sur de Europa transicionan hacia el litio-ion. El Instituto Fraunhofer IKTS de Alemania está desarrollando técnicas de reciclaje de electrolito alcalino que recuperan hidróxido de cadmio con un rendimiento del 92%, ofreciendo una futura reducción de costos. Las renovaciones del material rodante en Europa del Este también contribuyen a mantener los volúmenes, dado que las normas de seguridad ferroviaria en esa región continúan siguiendo los estándares heredados de Europa Occidental.
Mercado de Baterías de Níquel-Cadmio en América del Norte, América Latina y Oriente Medio y África
América del Norte aprovecha los presupuestos de defensa y las actualizaciones industriales. La Marina de los Estados Unidos emitió subvenciones del Programa de Investigación para la Innovación en Pequeñas Empresas (SBIR) en mayo de 2025 para investigar las químicas de iones de sodio; sin embargo, las plataformas a corto plazo seguirán adquiriendo baterías de níquel-cadmio, dado el cronograma de certificación. Las normas de la FAA mantienen esta química firmemente establecida en las aeronaves comerciales, y las interrupciones en las refinerías tras la temporada de huracanes de 2024 impulsaron nuevas instalaciones de energía de respaldo a lo largo de la Costa del Golfo. Los proveedores de telecomunicaciones de Canadá despliegan cadenas ventiladas en refugios de relés de microondas en el Ártico, donde las noches de invierno de −40 °C representan un desafío para los precalentadores de litio-ion. América Latina y Oriente Medio y África contribuyen con volúmenes menores; sin embargo, los programas de construcción de torres financiados por el Banco Mundial en Kenia y Nigeria aceleran la adopción de bloques ventilados de alta capacidad en amperios-hora.

Panorama Competitivo
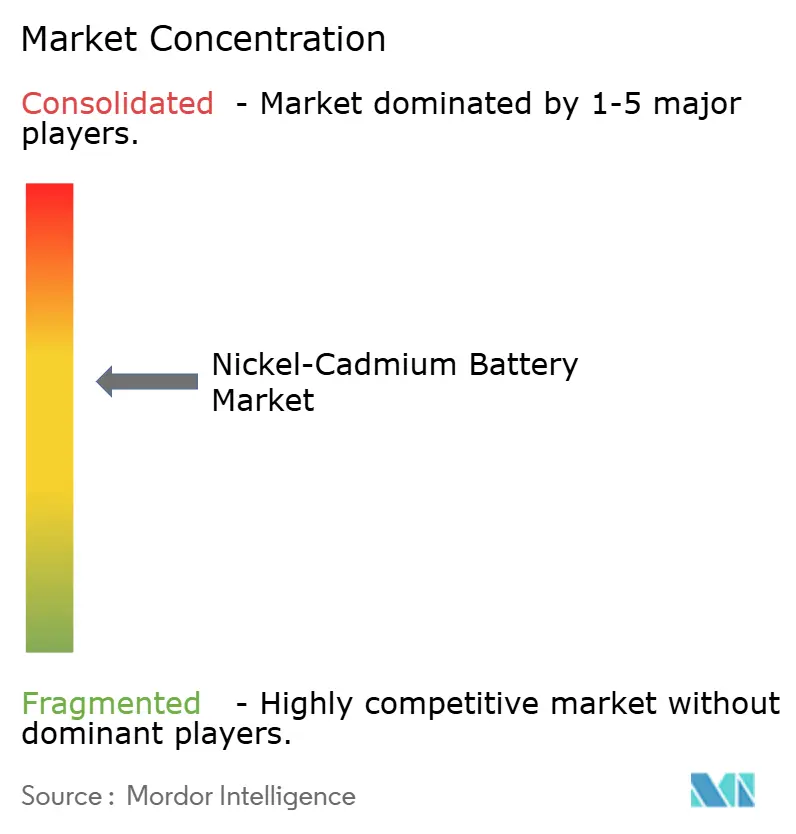
La concentración de la industria sigue siendo moderada. Los cinco mayores productores en conjunto tienen una participación de ingresos estimada del 55 al 60%, un nivel que apoya tanto la disciplina de precios como una saludable competencia en nichos. Los catálogos de certificación, en particular la EN 62133 y las órdenes de normas técnicas de la Administración Federal de Aviación, crean altas barreras de entrada. Los contratos de celdas a largo plazo a menudo se combinan con acuerdos de servicio de 15 años. Los actores establecidos agrupan créditos de reciclaje para mitigar el impacto de costos del Reglamento 2023/1542, consolidando a las empresas de servicios públicos europeas. Los ensambladores asiáticos más pequeños están pivotando hacia unidades de marca privada para operadores de telecomunicaciones, atraídos por ciclos de adquisición ágiles y una menor carga de cumplimiento.
La diferenciación tecnológica está evolucionando hacia la calidad de sinterización de electrodos, la pureza del electrolito y el diagnóstico en tiempo real, en lugar de la química básica. Un proveedor líder lanzó un sensor de nivel de electrolito conectado a la nube que reduce las inspecciones manuales en un 80% e informa directamente a los paneles de control SCADA. Otro invirtió en la recuperación de cadmio en circuito cerrado con certificación ISO 14001, comercializando una batería de carbono neutro para clientes de centros de datos. Los programas de desarrollo conjunto con los principales contratistas de células de aeronaves aseguran el estatus de fuente única para las baterías de arranque en turbohélices de próxima generación. A pesar del aumento de los volúmenes de litio-ion, el níquel-cadmio mantiene una reputación de refugio seguro entre los ingenieros reacios al riesgo.
Las presiones de costos, sin embargo, impulsan una consolidación incremental. Un proveedor europeo de nivel medio abandonó el segmento de aficionados Sub-C en 2024 y vendió las herramientas a un consorcio indonesio. Los fabricantes de celdas chinos capitalizan el suministro local de níquel para socavar los precios occidentales en un 8 al 10%; sin embargo, los tiempos de envío más largos, las restricciones de licencias de exportación y la aversión de los clientes a las certificaciones realizadas fuera de la supervisión de la Agencia Europea de Seguridad Aérea mantienen competitivos a los actores occidentales establecidos en aviación y defensa.
Líderes de la Industria de Baterías de Níquel Cadmio
-
Saft (Total Energies)
-
Panasonic Energy
-
GS Yuasa Corporation
-
Alcad
-
EnerSys (Hawker)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías de Níquel-Cadmio
- Saft
- Panasonic Energy
- GS Yuasa Corporation
- Energizer Holdings
- Exide Technologies
- Alcad
- EnerSys (Hawker)
- VARTA AG
- GP Batteries
- BYD Company
- Changhong Battery
- Godson Technology
- CTECHi Technology
- Power Sonic
- EaglePicher Technologies
- Sichuan Taihang Battery
- West Wind (Uptimax)
- JA Electronics
- ZEUS Battery Products
- PKCELL Power

Recent Industry Developments in Mercado de Baterías de Níquel-Cadmio
- Agosto de 2025: Las cláusulas de responsabilidad del productor del Reglamento de Baterías de la UE 2023/1542 entraron en vigor, obligando a los fabricantes a financiar redes de recolección a nivel nacional y auditorías de recuperación de materiales en todos los estados miembros.
- Diciembre de 2024: La revista Advanced Materials publicó una retrospectiva sobre las primeras baterías para marcapasos, destacando el papel pionero de los sistemas de níquel-cadmio antes de que los sistemas de litio-yodo se convirtieran en el estándar.
- Septiembre de 2024: GODSON Technology publicó datos de prueba que muestran que las celdas de níquel-cadmio retuvieron el 90% de su capacidad después de 500 ciclos a −30 °C, reforzando las afirmaciones de rendimiento para proyectos de temperatura extrema.
- Julio de 2024: Indonesia inauguró su primera planta nacional de celdas de batería, una asociación entre LG Energy y Hyundai, que vincula el mineral de níquel local con la fabricación aguas abajo.


Alcance del Informe Global del Mercado de Baterías de Níquel Cadmio
| Cilíndrica |
| Prismática |
| Sub-C y Formatos Especiales |
| Sellada (Sin Mantenimiento) |
| Ventilada/Inundada |
| Por Debajo de 3 Ah |
| De 3 a 10 Ah |
| Por Encima de 10 Ah |
| Electrónica de Consumo |
| Industrial (Aviación, Iluminación, Sistemas de Alimentación Ininterrumpida) |
| Militar y Defensa |
| Dispositivos Médicos |
| Herramientas Eléctricas y Equipos de Ingeniería |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Batería | Cilíndrica | |
| Prismática | ||
| Sub-C y Formatos Especiales | ||
| Sellada (Sin Mantenimiento) | ||
| Ventilada/Inundada | ||
| Por Rango de Capacidad | Por Debajo de 3 Ah | |
| De 3 a 10 Ah | ||
| Por Encima de 10 Ah | ||
| Por Aplicación | Electrónica de Consumo | |
| Industrial (Aviación, Iluminación, Sistemas de Alimentación Ininterrumpida) | ||
| Militar y Defensa | ||
| Dispositivos Médicos | ||
| Herramientas Eléctricas y Equipos de Ingeniería | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo la demanda global de baterías de níquel-cadmio?
Los ingresos globales avanzan a una CAGR del 5,06% entre 2025 y 2030, ya que los compradores industriales y de defensa priorizan la durabilidad.
¿Qué tipo de batería lidera los envíos?
Los diseños ventilados o inundados tienen la mayor participación con el 35,6% porque soportan funciones de respaldo industrial a alta temperatura.
¿Por qué los programas de defensa siguen especificando paquetes de níquel-cadmio?
La fiabilidad comprobada bajo calor y frío extremos, los largos historiales de certificación y la resiliencia a los pulsos electromagnéticos mantienen la química en los contratos militares.
¿Qué significa el Reglamento UE 2023/1542 para los productores?
A partir de 2025, todos los proveedores deben alcanzar una eficiencia de reciclaje del 80% y financiar la recolección al final de la vida útil, lo que aumenta los costos de cumplimiento pero también favorece a los recicladores integrados.
¿Dónde se espera el mayor crecimiento regional?
Se proyecta que Asia-Pacífico crezca a una CAGR del 5,8% gracias a la cadena de suministro de níquel de Indonesia y la electrificación de infraestructura a gran escala.
Última actualización de la página el:



