
Tamaño y Participación del Mercado de Aplicaciones de Autenticación Móvil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
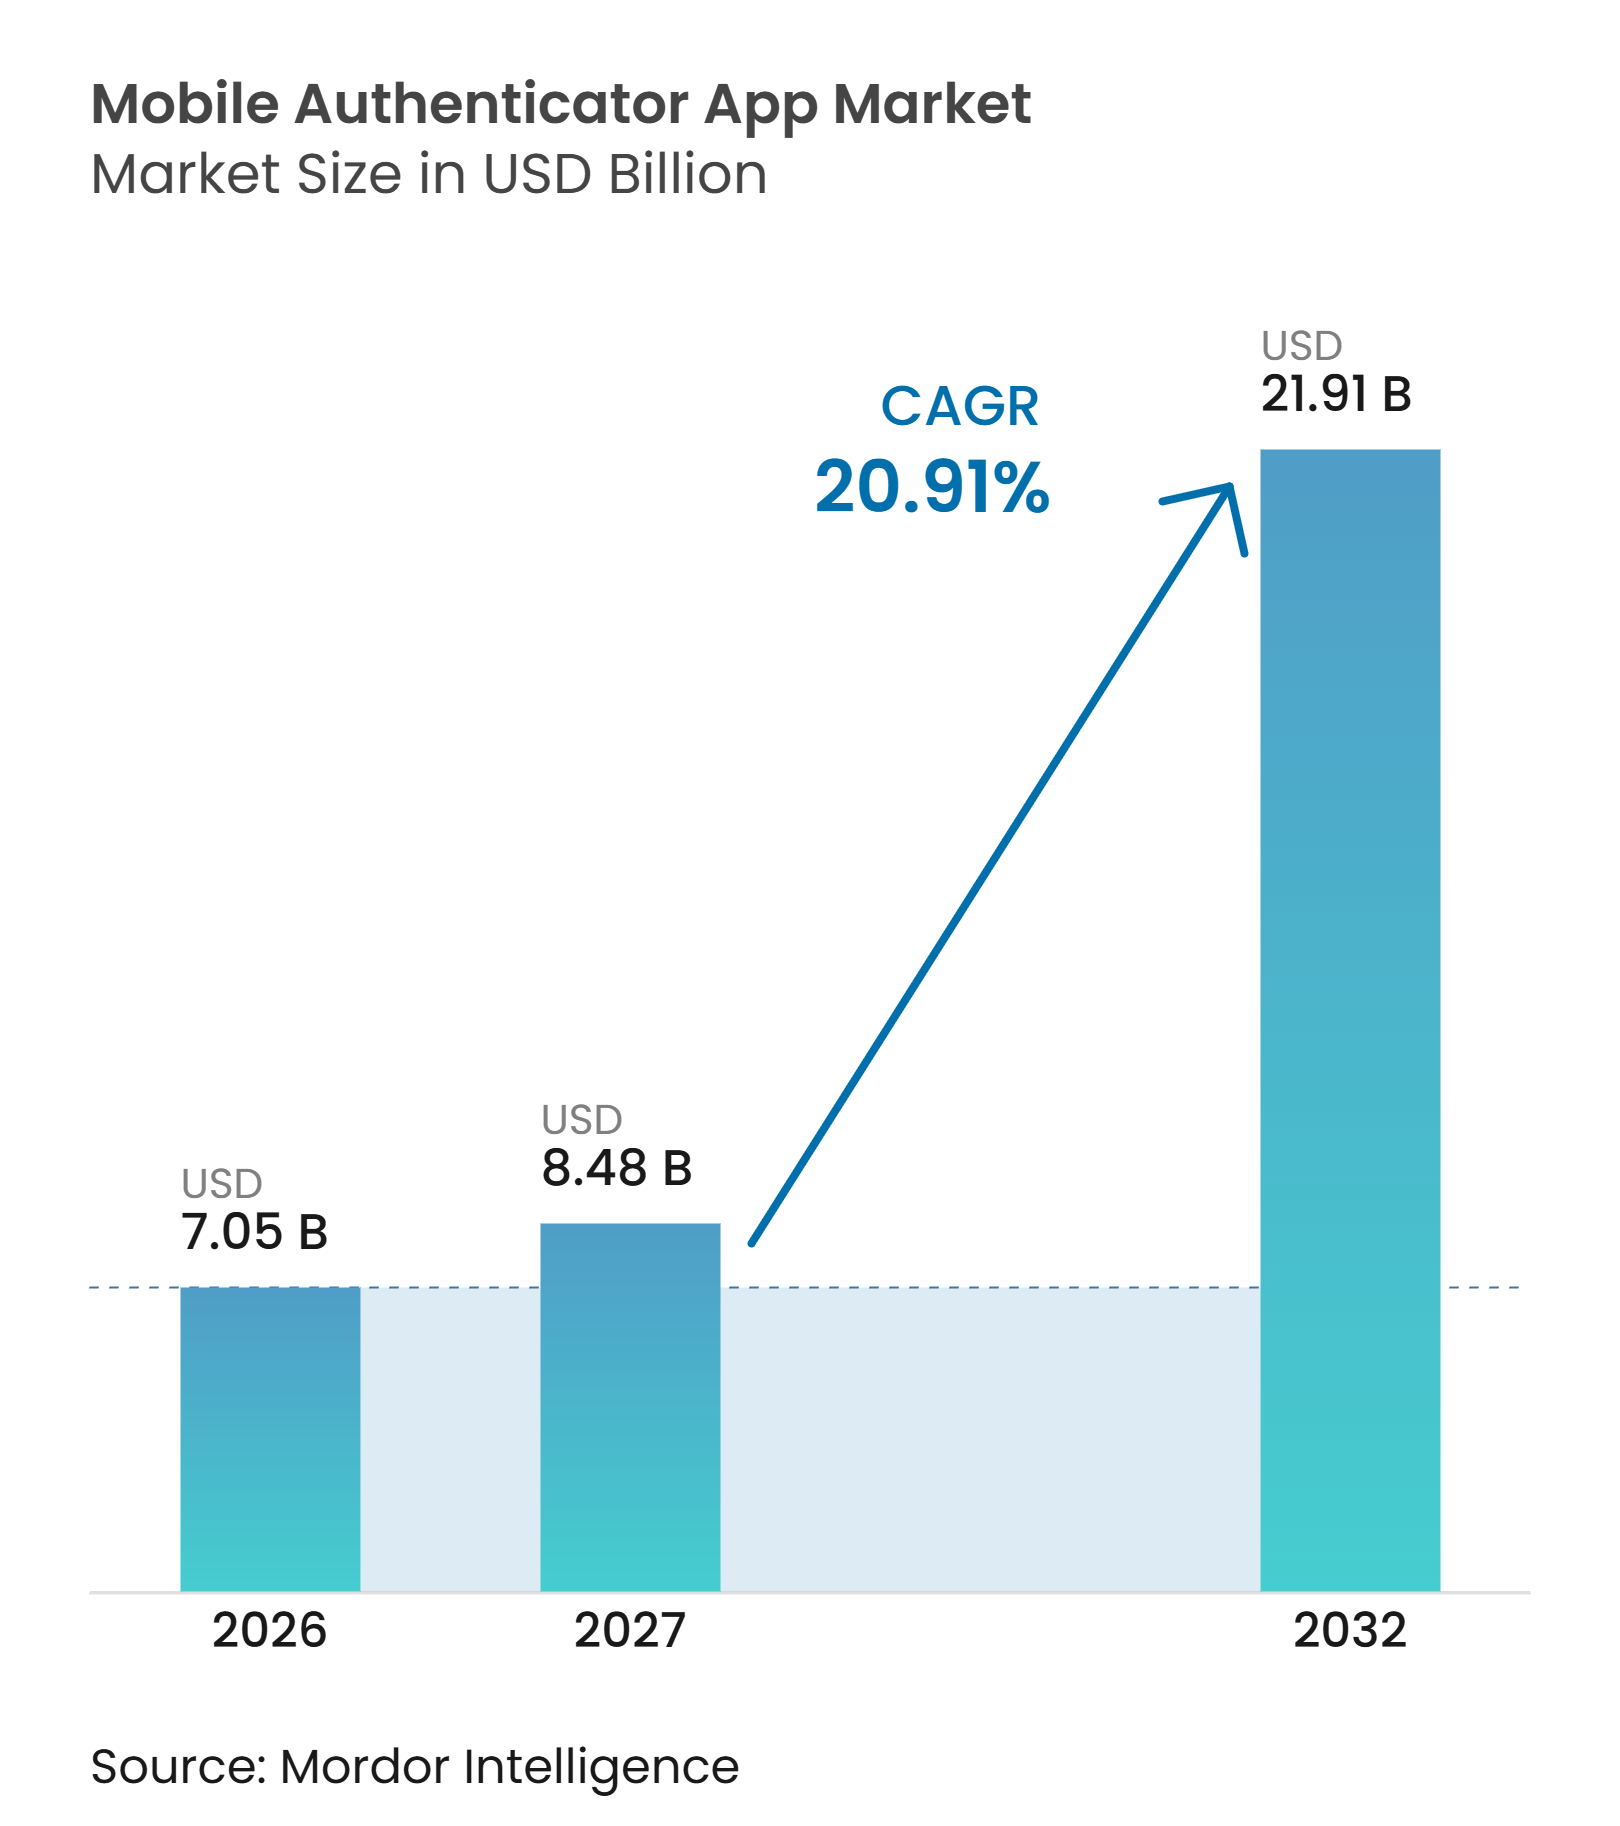
| Tamaño del Mercado (2027) | 8.48 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.91 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 20.91 % |
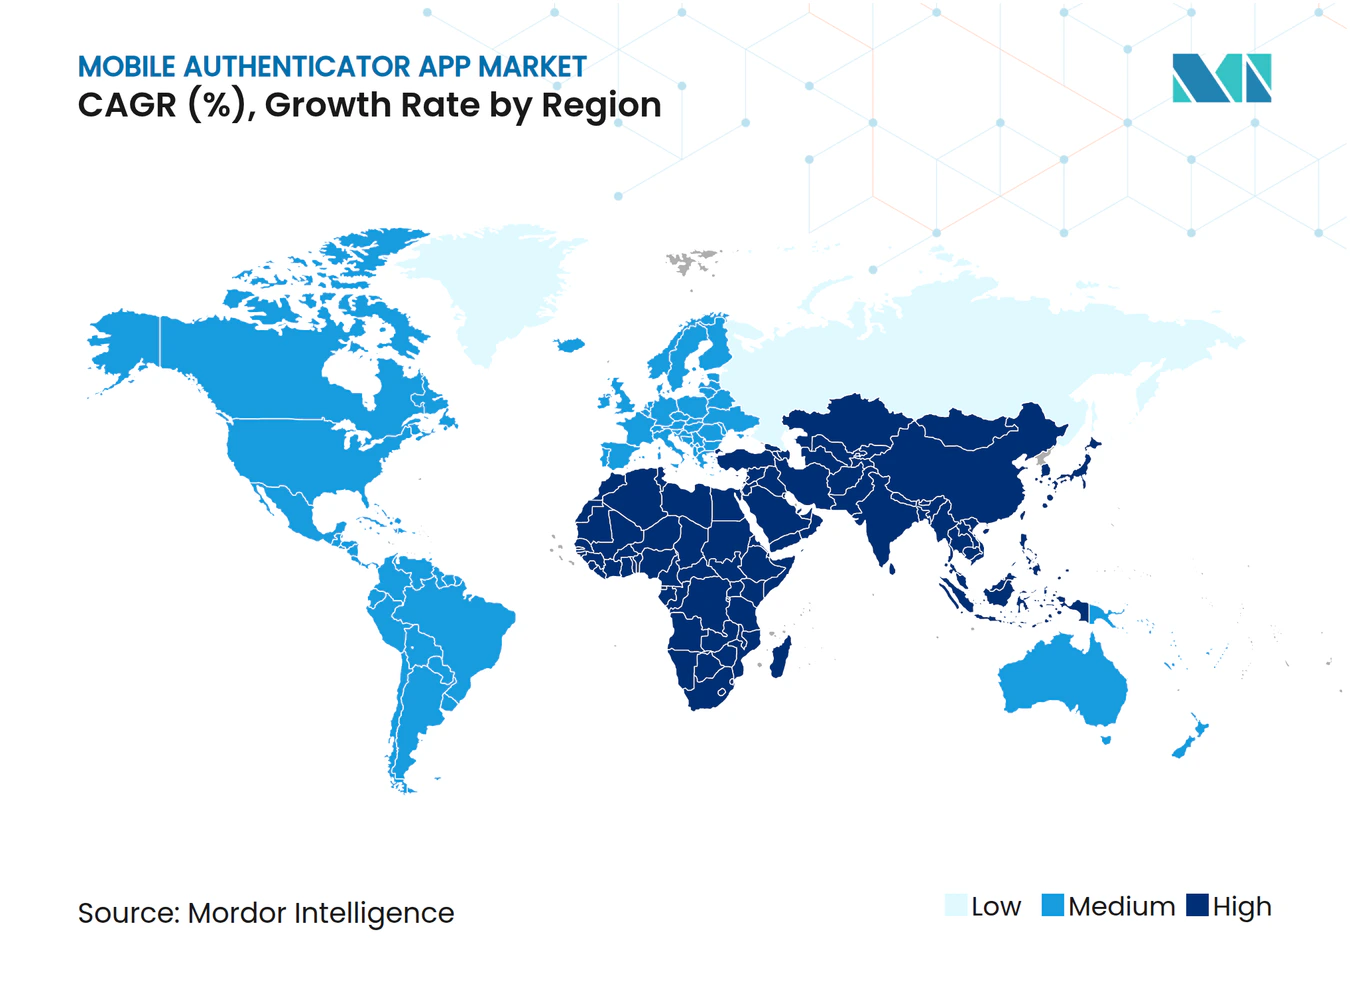
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aplicaciones de Autenticación Móvil por Mordor Intelligence
El tamaño del mercado de aplicaciones de autenticación móvil fue valorado en 7,05 mil millones de USD en 2026 y se estima que alcanzará los 21,91 mil millones de USD en 2032, a una CAGR del 20,91% durante el período de pronóstico (2027-2032). El robo de credenciales y la apropiación de cuentas han convertido la autenticación más sólida en una parte necesaria de los programas de seguridad empresarial, particularmente donde empleados, clientes y socios externos acceden a los mismos servicios empresariales desde dispositivos personales y gestionados. El avance hacia las claves de acceso también está cambiando las decisiones de compra, ya que las organizaciones buscan métodos de inicio de sesión resistentes al phishing que funcionen en todos los dispositivos y aplicaciones, al tiempo que reducen la necesidad de restablecimientos de contraseñas repetidos que generan costos y retrasos para los equipos de soporte técnico. Los requisitos regulatorios, los programas de confianza cero y las necesidades de acceso para el trabajo remoto están impulsando a las organizaciones a reemplazar los flujos de trabajo basados en contraseñas, pero también hacen que la compatibilidad con directorios, aplicaciones y procesos de recuperación heredados sea un factor importante en la selección de proveedores. Los proveedores están respondiendo combinando aprobación por notificación push, contraseñas de un solo uso, biometría y credenciales FIDO2 en una sola aplicación, lo que permite a los clientes adoptar métodos más sólidos sin requerir que todos los grupos de usuarios cambien simultáneamente. El mercado de aplicaciones de autenticación móvil, por lo tanto, se beneficia de proyectos de reemplazo impulsados por el cumplimiento normativo, programas más amplios de modernización de identidad y una transición gradual hacia credenciales vinculadas al dispositivo que pueden operar junto con los controles de acceso empresarial existentes.
Conclusiones Clave del Informe
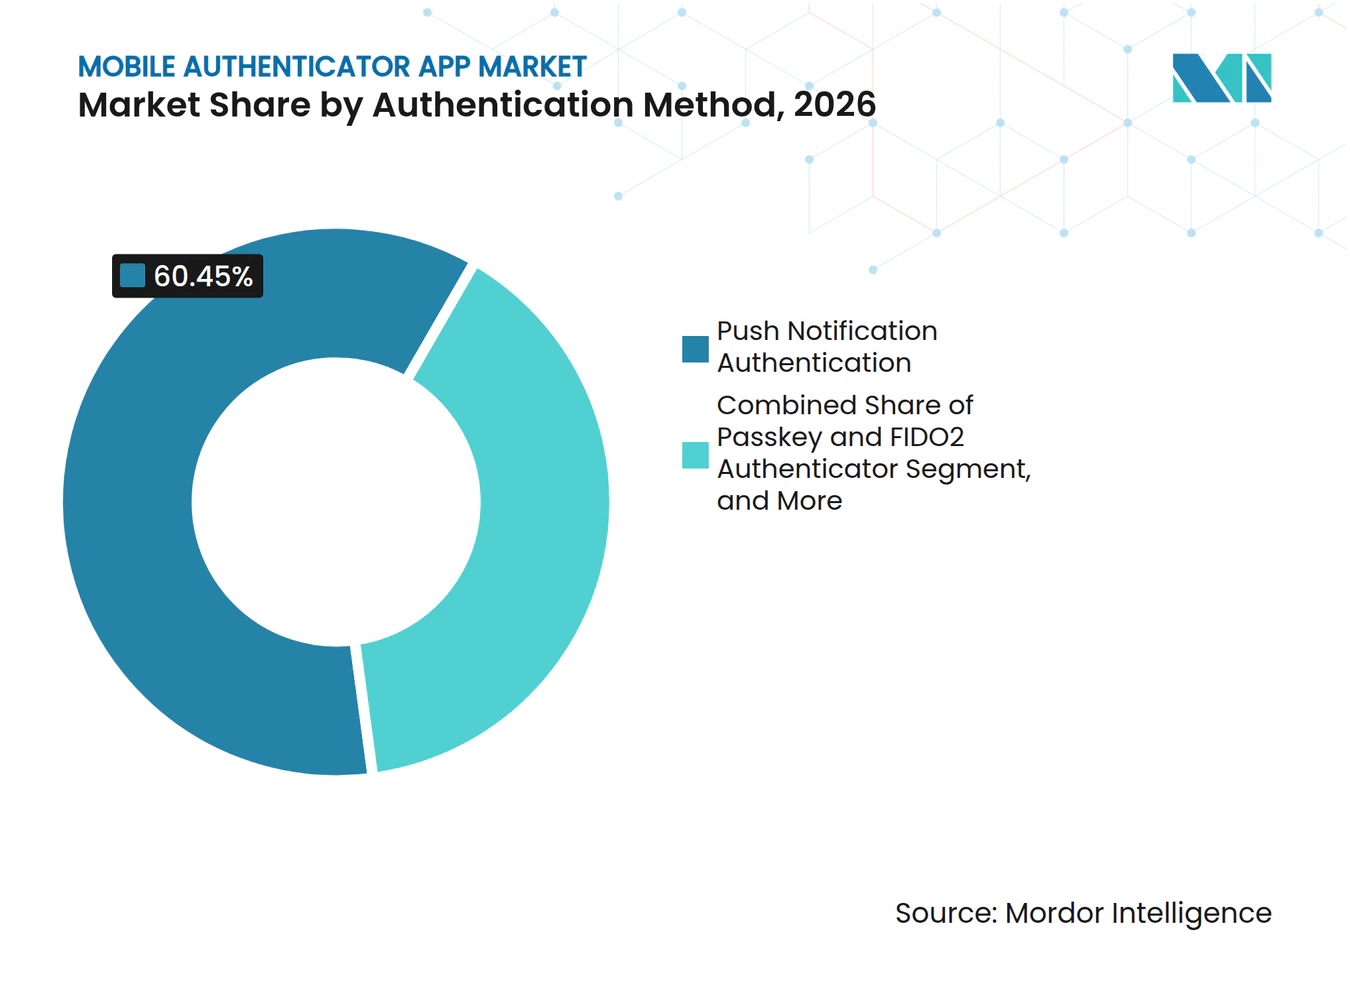
- Por método de autenticación, la autenticación por notificación push representó el 60,45% de la participación del mercado de aplicaciones de autenticación móvil en 2026, mientras que se proyecta que los autenticadores de clave de acceso y FIDO2 se expandan a una CAGR del 22,29% hasta 2032.
- Por modo de implementación, la implementación local representó el 67,12% de la participación del mercado de aplicaciones de autenticación móvil en 2026, mientras que se proyecta que la implementación en la nube se expanda a una CAGR del 22,67% hasta 2032.
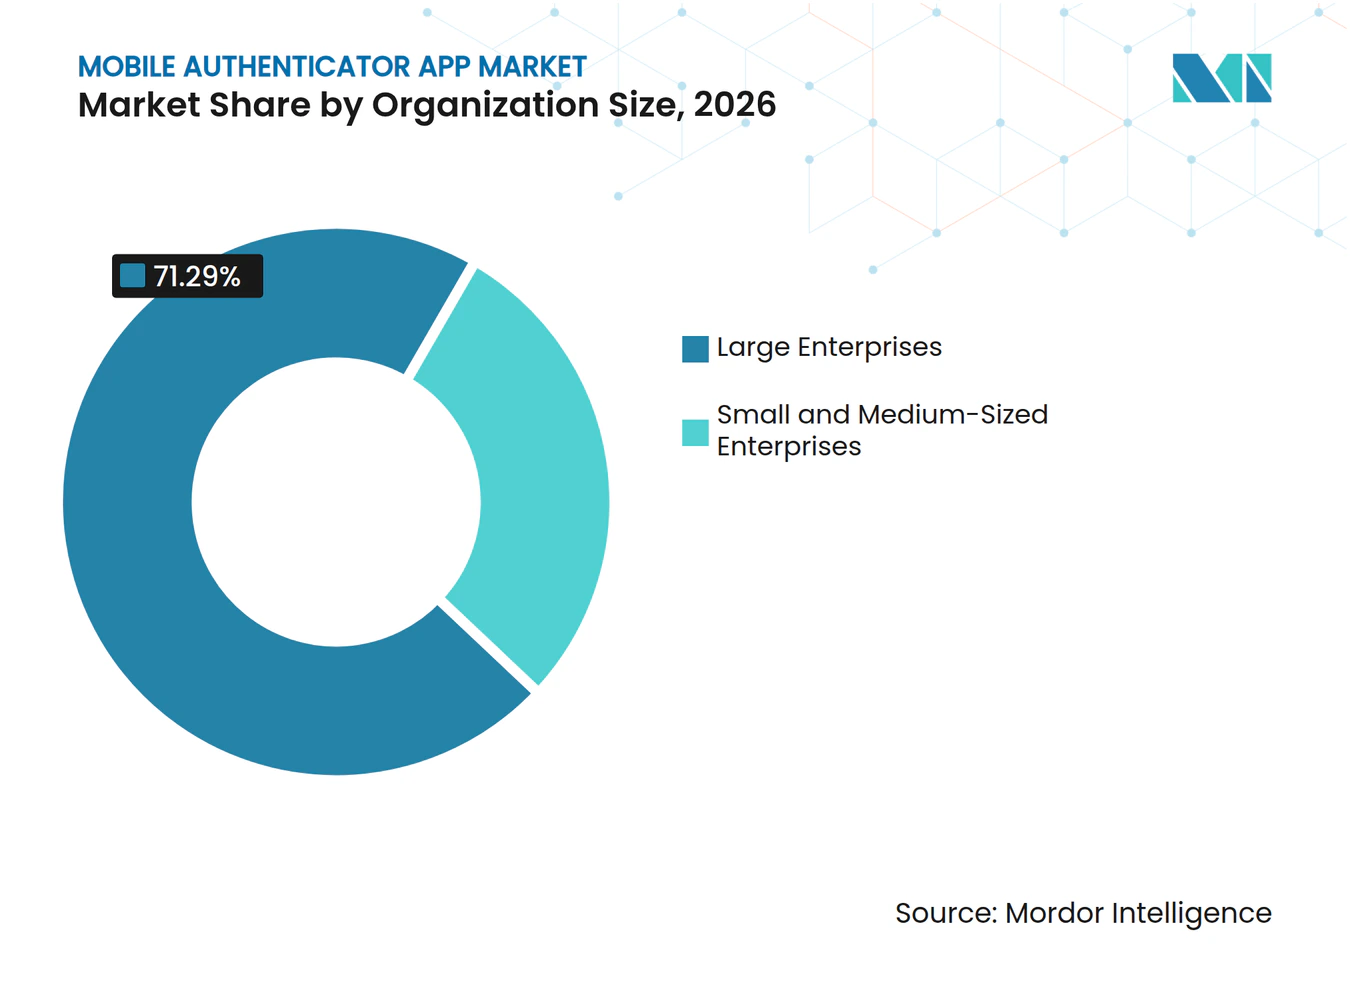
- Por tamaño de organización, las grandes empresas representaron el 71,29% de los ingresos del mercado de aplicaciones de autenticación móvil en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 22,89% hasta 2032.
- Por industria del usuario final, el sector BFSI representó el 27,41% de los ingresos del mercado de aplicaciones de autenticación móvil en 2026, mientras que se proyecta que el gobierno y la administración pública se expandan a una CAGR del 21,44% hasta 2032.
- Por geografía, América del Norte representó el 35,66% de los ingresos del mercado de aplicaciones de autenticación móvil en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 21,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada del Robo de Credenciales y Pérdidas por Apropiación de Cuentas | +5.5% | Global, con mayor intensidad en América del Norte, India, Brasil y España | Corto plazo (≤ 2 años) |
| Mandatos Regulatorios para la Autenticación Sólida de Clientes | +4.2% | Marcos nacionales de la UE, América del Norte y APAC | Mediano plazo (2-4 años) |
| Autenticación de Confianza Cero y Trabajo Remoto en Empresas | +3.8% | América del Norte y Europa, con extensión a los centros empresariales de APAC | Mediano plazo (2-4 años) |
| Migración a Autenticación sin Contraseña y Claves de Acceso | +3.5% | Global, liderado por América del Norte, Japón, Corea del Sur y Europa Occidental | Mediano plazo (2-4 años) |
| Penetración de Hardware Biométrico en Teléfonos Inteligentes en Mercados Emergentes | +2.1% | India, Sudeste Asiático, África y América del Sur | Largo plazo (≥ 4 años) |
| Identidad Móvil Respaldada por Operadores y Autenticación Silenciosa de Red | +1.3% | APAC, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada del Robo de Credenciales y Pérdidas por Apropiación de Cuentas
Los ataques de credenciales se han convertido en un problema de seguridad continuo en lugar de un ciclo de amenazas de corta duración. Kaspersky reportó un aumento interanual del 59% en las detecciones de programas de robo de información en PC durante 2025 e identificó más de 1 millón de cuentas bancarias en línea comprometidas en los 100 bancos más grandes del mundo. India, España y Brasil registraron las medianas más altas de cuentas comprometidas por institución en esa evaluación. El mercado de aplicaciones de autenticación móvil se beneficia cuando un incidente importante de credenciales hace que las organizaciones aceleren los programas de inscripción fuera de los presupuestos tecnológicos normales. Los equipos de seguridad buscan entonces credenciales vinculadas al dispositivo, verificaciones biométricas y controles de recuperación más sólidos. Esto puede acortar los ciclos de ventas para los proveedores que admiten varios métodos de autenticación en un único cliente móvil.
Mandatos Regulatorios para la Autenticación Sólida de Clientes
Los reguladores esperan cada vez más que las organizaciones utilicen autenticación resistente al phishing en lugar de la autenticación multifactor básica por sí sola. El NIST publicó la SP 800-63B-4 en julio de 2025 y actualizó la guía sobre autenticación y gestión de autenticadores para los sistemas de identidad digital del gobierno.[1] La guía influye en la contratación comercial porque muchas organizaciones alinean sus políticas internas de garantía con las definiciones del NIST. Las normas europeas de pagos también continúan reforzando la autenticación sólida de clientes para los proveedores de servicios de pago. El mercado de aplicaciones de autenticación móvil se beneficia cuando las organizaciones necesitan una aplicación que pueda proporcionar un factor biométrico o criptográfico diferenciado junto con las credenciales existentes. Este requisito es particularmente relevante para las instituciones financieras y los organismos públicos que deben documentar sus controles de autenticación.
Autenticación de Confianza Cero y Trabajo Remoto en Empresas
El trabajo híbrido ha trasladado la autenticación de un control de acceso remoto a una parte central de la gestión de acceso empresarial. El NIST describe la confianza cero como un modelo de seguridad que elimina la confianza implícita y evalúa continuamente las decisiones de acceso. La guía de julio de 2025 de la CISA para usuarios remotos también establece un enfoque para proteger a los usuarios remotos mediante controles modernos de confianza y acceso. El mercado de aplicaciones de autenticación móvil está respaldado por estas arquitecturas porque los usuarios deben validar el acceso con mayor frecuencia y en más aplicaciones. La aprobación por notificación push, la vinculación al dispositivo y la verificación biométrica pueden respaldar esta verificación repetida. Cisco informó que su implementación de Duo sin contraseña en 130.000 empleados redujo las acciones de autenticación totales en un 93%, creando un argumento de productividad junto con el argumento de seguridad.
Migración a Autenticación sin Contraseña y Claves de Acceso
Las claves de acceso se están convirtiendo en una prioridad práctica para las organizaciones que desean reducir la exposición a contraseñas. La Alianza FIDO reportó 5 mil millones de claves de acceso en uso activo a nivel mundial en mayo de 2026. Su encuesta de 2026 encontró que el 82% de las organizaciones consideraba la autenticación de la fuerza laboral completamente sin contraseña como un objetivo final, mientras que el 28% ya había alcanzado esa posición. Las organizaciones que las implementaron citaron mayor confianza en la seguridad, inicios de sesión más rápidos para los empleados y menos solicitudes de restablecimiento de contraseñas. El mercado de aplicaciones de autenticación móvil tiene margen de crecimiento porque el 57% de las organizaciones encuestadas aún utiliza autenticación susceptible al phishing para el inicio de sesión principal de los empleados. Los proveedores que pueden combinar TOTP, notificaciones push, biometría y claves de acceso pueden respaldar una migración por etapas en lugar de requerir que los clientes reemplacen todos los flujos de trabajo heredados a la vez.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Intercambio de SIM y Adversario en el Medio en Flujos Basados en Teléfono | -1.8% | Global, con impacto agudo en el Reino Unido, Estados Unidos y África Subsahariana | Corto plazo (≤ 2 años) |
| Restricciones de Privacidad Biométrica y Residencia de Datos Transfronteriza | -1.2% | Unión Europea, Kenia y regímenes de residencia de datos de APAC | Mediano plazo (2-4 años) |
| Integración de Sistemas Heredados y Fragmentación de Protocolos | -0.9% | América del Norte y Europa, más servicios financieros de APAC que utilizan pilas LDAP y RADIUS | Mediano plazo (2-4 años) |
| Fricción en la Inscripción y Fatiga de Autenticación | -0.6% | Global, más aguda en implementaciones de grandes empresas con parques de dispositivos diversos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Intercambio de SIM y Adversario en el Medio en Flujos Basados en Teléfono
Los flujos basados en número de teléfono siguen siendo vulnerables a los ataques de intercambio de SIM y de adversario en el medio. Estos ataques pueden interceptar una sesión push o tomar el control del número de recuperación. El riesgo se extiende más allá de las cuentas individuales cuando el proceso de verificación de un operador de red móvil se ve comprometido. Los métodos de identidad respaldados por operadores y la autenticación silenciosa de red pueden entonces perder su integridad simultáneamente. El mercado de aplicaciones de autenticación móvil se ve afectado porque la gran base instalada de flujos de trabajo basados en notificaciones push puede necesitar actualizaciones de seguridad. Las credenciales criptográficas vinculadas al dispositivo y las claves de acceso FIDO2 ofrecen una alternativa cuando las organizaciones necesitan reducir la dependencia de un identificador de operador.
Restricciones de Privacidad Biométrica y Residencia de Datos Transfronteriza
La información biométrica está sujeta a una protección reforzada bajo el Artículo 9 del RGPD, lo que puede complicar la planificación de implementaciones internacionales. La norma ISO/IEC 27553-2:2025 establece requisitos de seguridad para la autenticación biométrica en modo remoto mediante dispositivos móviles. La norma aborda la detección de ataques de presentación, la transmisión cifrada de plantillas y el consentimiento, cuando el procesamiento se divide entre un dispositivo y un servidor. La autoridad de protección de datos de Kenia emitió orientación sobre datos biométricos en noviembre de 2025, requiriendo que las organizaciones consideren el alojamiento local y las salvaguardas para la información biométrica. Las revisiones legales y técnicas independientes pueden alargar los ciclos de ventas transfronterizos y aumentar los costos de implementación en el mercado de aplicaciones de autenticación móvil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Método de Autenticación:
La Autenticación Push Lidera Mientras las Claves de Acceso Establecen el Próximo Camino de CrecimientoLa autenticación por notificación push representó el 60,45% de la participación del mercado de aplicaciones de autenticación móvil en 2026, respaldada por un modelo de aprobación con un solo toque que ya está integrado con las plataformas de identidad empresarial utilizadas en organizaciones de servicios financieros y tecnología. Su posición refleja los sistemas instalados que fueron diseñados para flujos de trabajo push entre 2018 y 2022, cuando muchas grandes organizaciones estandarizaron sus procedimientos de acceso remoto e inicio de sesión de la fuerza laboral. Las grandes empresas comúnmente reemplazan los sistemas de autenticación en ciclos de varios años, por lo que los procesos push establecidos permanecen en su lugar mientras los equipos de seguridad evalúan cómo mejorar los controles de recuperación y la resistencia a la interceptación de sesiones. El TOTP también conserva un papel significativo porque el aprovisionamiento estándar mediante código QR le permite funcionar con casi cualquier aplicación de terceros, incluso cuando la integración de un kit de desarrollo de software propietario no está disponible. Esto lo hace útil para las pymes, los equipos de desarrolladores y los parques de aplicaciones mixtas que requieren amplia compatibilidad sin una implementación compleja.
Se proyecta que los autenticadores de clave de acceso y FIDO2 registren una CAGR del 22,29% hasta 2032, a medida que las organizaciones migran a credenciales vinculadas al dispositivo que están menos expuestas al robo de contraseñas. El hito de 5 mil millones de claves de acceso de la Alianza FIDO muestra que las claves de acceso ahora tienen amplio soporte de plataforma en los dispositivos de consumo que utilizan los empleados. La autenticación biométrica en la aplicación también atrae el interés empresarial porque los procesos de coincidencia en el dispositivo pueden respaldar las preferencias de procesamiento local sin crear una base de datos biométrica centralizada. El tamaño del mercado de aplicaciones de autenticación móvil para el software habilitado para claves de acceso está respaldado por organizaciones que necesitan un puente práctico desde los flujos de trabajo TOTP y push hacia el acceso sin contraseña, en lugar de un reemplazo disruptivo de todos los sistemas existentes. Los proveedores con un cliente unificado para TOTP, push, biometría y FIDO2 pueden reducir el esfuerzo de gestión de dispositivos y las necesidades de capacitación de usuarios en entornos empresariales heterogéneos.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modo de Implementación:
Los Sistemas Locales Retienen las Cargas de Trabajo Reguladas Mientras el Uso en la Nube AumentaLa implementación local representó el 67,12% de la participación del mercado de aplicaciones de autenticación móvil en 2026, reflejando el gasto de las instituciones BFSI, los organismos gubernamentales y los contratistas de defensa. Estas organizaciones a menudo requieren que los servidores de autenticación, los registros de auditoría y la información de identidad asociada permanezcan dentro de sus propios entornos controlados. La base instalada cambia lentamente porque los clientes frecuentemente actualizan los sistemas existentes en su lugar en lugar de pasar inmediatamente a un modelo de implementación diferente. Las políticas de soberanía de datos, los requisitos de control interno y las restricciones de conectividad en entornos sensibles refuerzan esta preferencia. Los proveedores locales deben preservar la compatibilidad con versiones anteriores para los directorios y protocolos establecidos, al tiempo que agregan opciones modernas de autenticación biométrica y criptográfica.
Se proyecta que la implementación en la nube se expanda a una CAGR del 22,67% hasta 2032, a medida que las pymes adoptan opciones de identidad como servicio sin mantener infraestructura de servidores locales. Más plataformas en la nube ahora cuentan con autorización FedRAMP y certificación ISO/IEC 27001, lo que ayuda a los proveedores a cumplir con las expectativas del mercado medio en materia de seguridad y cumplimiento normativo. Los ingresos por suscripción, los menores requisitos de soporte y los lanzamientos de funciones más rápidos también hacen que las ofertas en la nube sean comercialmente atractivas para los proveedores. El mercado de aplicaciones de autenticación móvil está viendo cómo los proveedores reajustan los niveles de precios en la nube para fomentar la migración desde las instalaciones locales establecidas. Los sistemas nativos de la nube pueden ofrecer señales de riesgo conductual, puntuaciones de reputación de dispositivos y fuentes de inteligencia de amenazas con menos integración específica del cliente de la que requieren muchas implementaciones locales.
Por Tamaño de Organización:
Las Grandes Empresas Mantienen los Ingresos Actuales Mientras las Pymes Crecen Más RápidoLas grandes empresas representaron el 71,29% de los ingresos del mercado de aplicaciones de autenticación móvil en 2026, porque dan soporte a grandes poblaciones de usuarios, carteras de aplicaciones complejas y una exposición regulatoria significativa. Sus implementaciones comúnmente combinan varios métodos de autenticación con directorios locales, proveedores de identidad en la nube y flujos de trabajo centralizados para el aprovisionamiento, las revisiones de acceso y los registros de auditoría. Estos requisitos respaldan precios premium para los proveedores que pueden ofrecer soporte de implementación personalizado y controles administrativos detallados. Los grandes clientes también negocian acuerdos de nivel de servicio personalizados, precios por volumen y servicios profesionales. Esto favorece a los proveedores con equipos de ventas empresariales maduros y la capacidad de respaldar largos procesos de aprobación en unidades de negocio y regiones.
Se proyecta que las pymes se expandan a una CAGR del 22,89% hasta 2032, a medida que las plataformas en la nube hacen que la autenticación más sólida sea accesible para las organizaciones sin necesidad de una infraestructura de identidad compleja. eSentire reportó un aumento interanual del 389% en las amenazas de identidad por compromiso de cuentas en 2025, lo que subraya las preocupaciones de seguridad que enfrentan las organizaciones más pequeñas. Las aseguradoras cibernéticas solicitan cada vez más evidencia de autenticación multifactor antes de emitir cobertura de responsabilidad cibernética, lo que convierte una herramienta de seguridad en un requisito práctico de seguro. El mercado de aplicaciones de autenticación móvil, por lo tanto, atiende dos dinámicas de compra diferentes: contratos empresariales negociados y adquisición de pymes en autoservicio a través de pruebas y tiendas de aplicaciones. Los proveedores que empaquetan productos por separado para estos grupos pueden usar la adopción de las pymes para establecer una base para una expansión empresarial posterior.

Por Industria del Usuario Final:
El Sector BFSI Ancla el Gasto Mientras el Gobierno se Expande Más RápidoEl sector BFSI representó el 27,41% de los ingresos del mercado de aplicaciones de autenticación móvil en 2026, ya que los bancos y las aseguradoras enfrentan obligaciones regulatorias directas y un escrutinio continuo por parte de grupos de fraude. Los requisitos europeos de pagos continúan reforzando la autenticación sólida de clientes para los proveedores de servicios de pago, mientras que India ha reforzado los controles de acceso para la banca digital. Las organizaciones de tecnología de la información y telecomunicaciones utilizan autenticadores para proteger el acceso de desarrolladores, operaciones y administradores privilegiados en sistemas distribuidos. Las organizaciones de atención médica los utilizan para proteger los registros electrónicos de salud, mientras que los minoristas los utilizan para proteger las cuentas de fidelización de alto valor y las transacciones de los clientes. Los fabricantes industriales, las empresas energéticas y los servicios públicos forman grupos de usuarios más pequeños, pero los requisitos de control de acceso para los sistemas operativos están creando demanda adicional de configuraciones con capacidad fuera de línea.
Se proyecta que el gobierno y la administración pública se expandan a una CAGR del 21,44% hasta 2032, a medida que los programas nacionales de identidad digital introducen servicios de autenticación a escala. La Agencia Digital de Japón integró la Aplicación de Autenticación Digital en la aplicación MyNA, incorporando los servicios de identidad relacionados en una aplicación unificada.[2] El ecosistema MyNA atiende a más de 80 millones de usuarios registrados, mientras que los servicios relacionados registraron 12 millones de inicios de sesión mensuales durante 2025. El mercado de aplicaciones de autenticación móvil puede satisfacer las necesidades del sector público proporcionando herramientas que funcionen en entornos restringidos o con baja conectividad, incluidas las configuraciones para usuarios administrativos que no pueden depender de un acceso continuo a la red. La demanda también aumenta en los países donde los servicios de identidad digital del gobierno conectan beneficios públicos, transporte, servicios financieros y otras aplicaciones del sector privado.
Análisis Geográfico
Mercado de Aplicaciones de Autenticación Móvil en América del Norte
América del Norte representó el 35,66% de los ingresos del mercado de aplicaciones de autenticación móvil en 2026, respaldada por un ecosistema maduro de plataformas de identidad y un entorno de políticas que recompensa la adopción temprana de una autenticación más sólida. La región cuenta con una gran base instalada de empresas que operan servicios en la nube, programas de trabajo remoto, productos financieros regulados y redes gubernamentales, todos los cuales generan una demanda recurrente de autenticación de empleados y clientes. La implementación myAuth del gobierno federal de los Estados Unidos utiliza la plataforma de Okta y es operada por Peraton para aproximadamente 20 millones de usuarios del Departamento de Defensa, incluidos miembros del servicio activo, veteranos y civiles.[3] Esto ilustra la escala de la modernización del sector público y la importancia de gestionar la autenticación para usuarios con dispositivos variados, ubicaciones de acceso y requisitos de garantía. El entorno de servicios financieros de Canadá también se ha acercado a las prácticas alineadas con el NIST, lo que puede reducir cierta fricción de diseño para los proveedores que atienden a clientes en toda la región.
Mercado de Aplicaciones de Autenticación Móvil en Europa y Asia-Pacífico
Europa es el segundo contribuyente regional más importante, con Alemania, el Reino Unido y Francia como mercados relevantes para los servicios de identidad empresarial regulados. La transposición de NIS2 se completó en 14 estados miembros a mediados de 2026, convirtiendo las amplias obligaciones de ciberseguridad en actividad de adquisición en los sectores de energía, transporte, salud y otras organizaciones que operan servicios esenciales. El mercado de aplicaciones de autenticación móvil se beneficia cuando los compradores deben demostrar que los controles de acceso cumplen estos requisitos y pueden gestionarse de manera coherente en operaciones distribuidas. Se proyecta que Asia-Pacífico se expanda a una CAGR del 21,78% hasta 2032, con Japón, Corea del Sur y Australia avanzando en la adopción de passkey y FIDO2 en entornos empresariales maduros. India, Indonesia y Vietnam están construyendo una nueva infraestructura de autenticación que puede evitar la necesidad de una gran capa LDAP heredada, brindando a los proveedores oportunidades para apoyar entornos móviles sin una extensa migración de protocolos.
Mercado de Aplicaciones de Autenticación Móvil en Asia-Pacífico, Oriente Medio y África, y América del Sur
China cuenta con un modelo regulatorio diferenciado para la autenticación financiera móvil, en el que las autoridades financieras y criptográficas influyen en los estándares de autenticación utilizados por los bancos e instituciones de valores. CFCA publicó el Estándar Técnico de Aplicación de Certificados Digitales para Terminales Móviles, JR/T 0340-2025, en agosto de 2025, para estandarizar la autenticación biométrica basada en FIDO en estas instituciones. Corea del Sur exige una reautenticación continua para transacciones de alto valor, lo que respalda un alto volumen de eventos de autenticación de usuarios y refuerza la necesidad de experiencias móviles con mínima fricción. Oriente Medio, África y América del Sur ofrecen oportunidades a largo plazo a medida que se expanden el uso de teléfonos inteligentes, los servicios públicos digitales y los canales de acceso financiero. La GSMA informó que los teléfonos inteligentes representaron el 63% del total de conexiones en África en 2025. La guía de datos biométricos de Kenia añade un factor de cumplimiento normativo para los despliegues en África Oriental, mientras que Brasil y Argentina están desarrollando necesidades de autenticación a través de controles antifraude y la digitalización de servicios públicos.
Panorama Competitivo
Concentración del Mercado
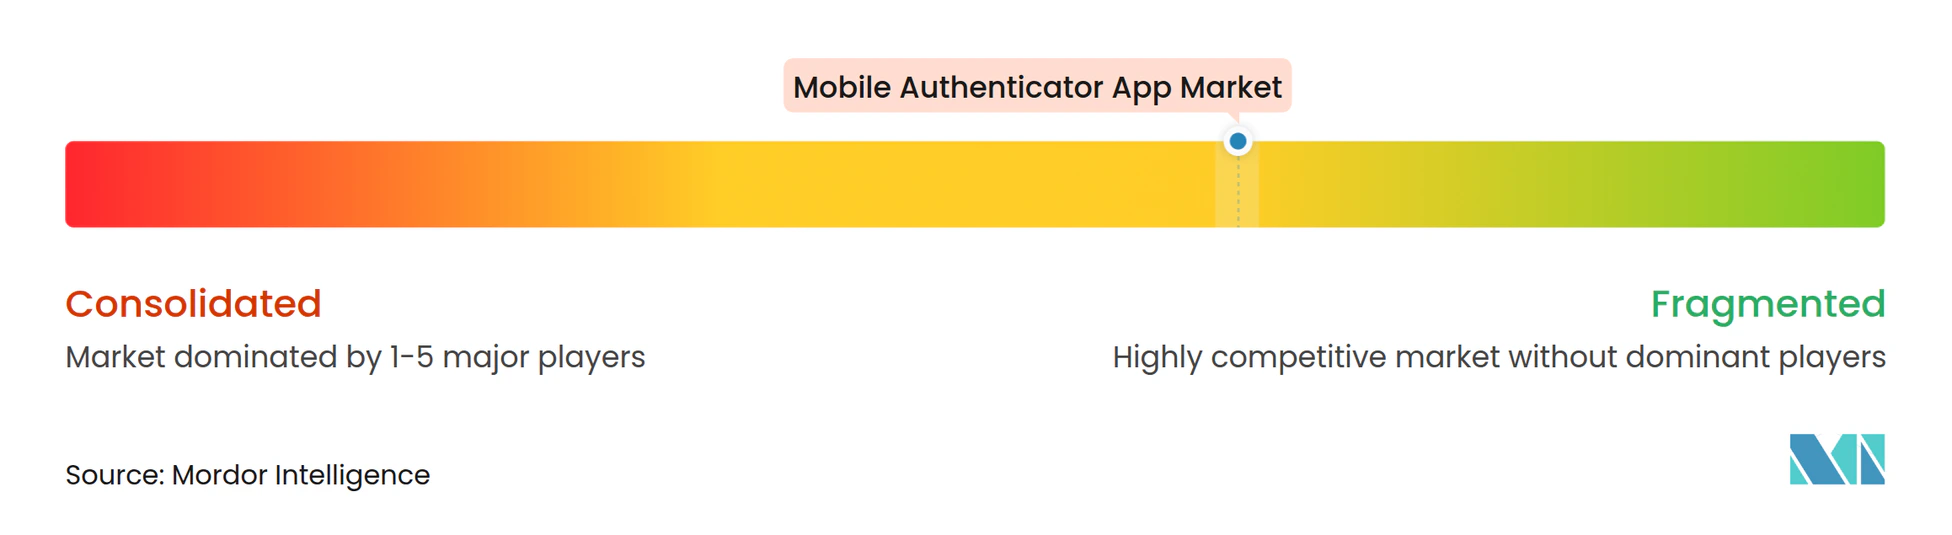
El mercado de aplicaciones de autenticación móvil está moderadamente concentrado en la capa de plataforma y fragmentado entre proveedores especializados y de código abierto. Okta, RSA Security, Thales Digital Identity and Security y Ping Identity son prominentes en las implementaciones de grandes empresas, mientras que SecurEnvoy, LoginTC y Deepnet Security compiten en precios, características de cumplimiento normativo y simplicidad de implementación. Los proveedores de plataformas buscan integrar la autenticación móvil dentro de suites más amplias de orquestación de identidad porque esto aumenta los costos de reemplazo para los clientes y hace que la gestión de acceso integrada sea más valiosa. La certificación FIDO2 es cada vez más un requisito de calificación en las solicitudes de propuestas empresariales que citan la guía relacionada con el NIST o NIS2, en lugar de una característica que los proveedores pueden tratar como opcional. Esto deja espacio para los especialistas que abordan una necesidad regulada específica, pero eleva el umbral para las empresas que desean atender a grandes organizaciones con requisitos formales de garantía de seguridad.
RSA Security lanzó RSA Authenticator 4.7 para iOS y Android en marzo de 2026, con módulos criptográficos certificados FIPS 140-3, verificación biométrica para la inscripción de nuevas credenciales, y soporte de código QR de proximidad y fuera de línea. Este movimiento respalda los requisitos de confianza cero mientras mantiene la compatibilidad para los clientes que continúan operando entornos de identidad locales y necesitan acceso sin contraseña en ubicaciones con conectividad restringida. Okta puso a disposición general su Autenticador NFC y el autenticador WebAuthn en el Motor de Identidad de Okta durante octubre de 2026. La actualización amplió el soporte para claves físicas habilitadas para NFC junto con las claves de acceso, ilustrando cómo los proveedores de plataformas están combinando métodos de autenticación respaldados por hardware y vinculados al dispositivo dentro de los sistemas de identidad establecidos.
Ping Identity extendió las capacidades de Identidad en Tiempo de Ejecución en AWS, Google Cloud y Cloudflare en junio de 2026, abordando los controles de identidad para agentes de inteligencia artificial que no están completamente cubiertos por los procesos FIDO y TOTP existentes.[4] OneSpan y Yubico están construyendo posiciones en sectores regulados combinando respaldo de hardware con autenticadores certificados FIDO y aplicaciones móviles, lo que es relevante para los clientes BFSI que operan en entornos con restricciones de conectividad. Los proyectos de código abierto están ascendiendo en el mercado a través de niveles de soporte empresarial, reduciendo la prima de precio comercial histórica en organizaciones con menos de 500 puestos. El mercado de aplicaciones de autenticación móvil, por lo tanto, requiere que los proveedores líderes compitan en amplitud de integración, capacidades de garantía, facilidad de implementación y soporte práctico tanto para los sistemas modernos en la nube como para la infraestructura empresarial establecida.
Líderes de la Industria de Aplicaciones de Autenticación Móvil
-
Okta, Inc.
-
Ping Identity Holding Corp.
-
OneSpan Inc.
-
Yubico AB
-
SecureAuth Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aplicaciones de Autenticación Móvil Empresas cubiertas en este informe
- Okta, Inc.
- OneSpan Inc.
- Entrust Corporation
- Ping Identity Holding Corp.
- Yubico AB
- SecurEnvoy Ltd.
- i-Sprint Innovations Pte Ltd.
- StrikeForce Technologies, Inc.
- Deepnet Security Ltd.
- SAASPASS Inc.
- Two Factor Authentication Service, Inc.
- Ente Technologies, Inc.
- Bitwarden Inc.
- Proton AG
- Keeper Security, Inc.
- LoginTC Inc.
- SecureAuth Corporation
- OneLogin, Inc.
- RSA Security LLC
- Thales Digital Identity and Security S.A.S.
Desarrollos recientes de la industria en Mercado de Aplicaciones de Autenticación Móvil
- Octubre de 2026: Okta puso a disposición general en producción su Autenticador NFC y el autenticador WebAuthn dentro del Motor de Identidad de Okta el 7 de octubre de 2026, permitiendo a las empresas autenticar usuarios mediante claves físicas habilitadas para NFC como factor resistente al phishing junto con las claves de acceso, ampliando materialmente la superficie de autenticación de hardware compatible con la plataforma.
- Agosto de 2026: La Agencia Digital de Japón lanzó la aplicación MyNA el 25 de agosto de 2026, consolidando su Aplicación de Autenticación Digital y la Aplicación del Portal Mi Número en un cliente unificado para más de 80 millones de usuarios registrados. La integración admite la verificación de identidad mediante la Tarjeta Mi Número en servicios públicos y privados, con más de 70 servicios del sector privado, incluidas instituciones financieras y operadores ferroviarios, que ya utilizaban la API de la Aplicación de Autenticación Digital antes de la consolidación.
- Julio de 2026: La solución de Verificación y Protección contra el Fraude de Ping Identity fue incluida en Epic Toolbox el 28 de julio de 2026, permitiendo a las organizaciones de atención médica integrar la verificación de identidad y los controles de fraude en los flujos de trabajo clínicos basados en Epic y extender la autenticación móvil a un sector donde las regulaciones de datos de pacientes habían ralentizado históricamente la adopción.
- Junio de 2026: Ping Identity extendió sus capacidades de Identidad en Tiempo de Ejecución en AWS, Google Cloud y Cloudflare el 16 de junio de 2026, estableciendo uno de los primeros marcos de la industria para autenticar agentes de inteligencia artificial en entornos de nube empresarial y abordando las brechas de gobernanza dejadas por los estándares FIDO y TOTP existentes.
Alcance del Informe Global del Mercado de Aplicaciones de Autenticación Móvil
El Mercado de Aplicaciones de Autenticación Móvil comprende aplicaciones de software y servicios relacionados que permiten la autenticación segura de usuarios en teléfonos inteligentes y otros dispositivos móviles mediante contraseñas de un solo uso (OTP), claves de acceso, credenciales FIDO2, autenticación biométrica, aprobaciones basadas en notificaciones push y otros métodos de autenticación centrados en dispositivos móviles. Estas soluciones son implementadas por empresas, gobiernos, instituciones financieras y proveedores de servicios digitales para fortalecer la seguridad de acceso, respaldar iniciativas de autenticación sin contraseña, reducir los riesgos de fraude y mejorar la experiencia del usuario. El mercado incluye aplicaciones de autenticación, plataformas de autenticación, servicios de integración, soporte, mantenimiento y servicios de autenticación gestionados.
El Informe del Mercado de Aplicaciones de Autenticación Móvil está Segmentado por Método de Autenticación (Contraseña de Un Solo Uso Basada en Tiempo, Autenticador de Clave de Acceso y FIDO2, Autenticación Biométrica en la Aplicación, Autenticación por Notificación Push y Otros Métodos de Autenticación), Modo de Implementación (Local y en la Nube), Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), Industria del Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, Tecnología de la Información y Telecomunicaciones, Fabricación Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otras Industrias del Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Contraseña de Un Solo Uso Basada en Tiempo |
| Autenticador de Clave de Acceso y FIDO2 |
| Autenticación Biométrica en la Aplicación |
| Autenticación por Notificación Push |
| Otros Métodos de Autenticación |
| Local |
| Nube |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| Tecnología de la Información y Telecomunicaciones |
| Fabricación Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| Argentina | |
| México | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Método de Autenticación | Contraseña de Un Solo Uso Basada en Tiempo | |
| Autenticador de Clave de Acceso y FIDO2 | ||
| Autenticación Biométrica en la Aplicación | ||
| Autenticación por Notificación Push | ||
| Otros Métodos de Autenticación | ||
| Por Modo de Implementación | Local | |
| Nube | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Fabricación Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aplicaciones de autenticación móvil?
El tamaño del mercado de aplicaciones de autenticación móvil es de 7,05 mil millones de USD en 2026 y se estima que alcanzará los 21,91 mil millones de USD en 2032.
¿Qué está impulsando la demanda de aplicaciones de autenticación móvil?
El robo de credenciales, los riesgos de apropiación de cuentas, los programas de confianza cero, los requisitos regulatorios y la migración a claves de acceso están aumentando la adopción.
¿Qué método de autenticación lidera la adopción de autenticación móvil?
La autenticación por notificación push lidera con una participación de ingresos del 60,45% en 2026 porque está integrada en muchos sistemas de identidad empresarial establecidos.
¿Por qué son importantes las claves de acceso para el acceso empresarial?
Las claves de acceso proporcionan autenticación resistente al phishing y vinculada al dispositivo, y pueden reducir la dependencia de contraseñas y flujos de recuperación más débiles.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación en la nube se expanda a una CAGR del 22,67% hasta 2032, a medida que las pymes adoptan plataformas de identidad como servicio.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 21,78% hasta 2032, respaldada por la nueva infraestructura de autenticación y los programas nacionales de identidad digital.