
Tamaño y Participación del Mercado de Software Autenticador
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.06 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.22 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software Autenticador por Mordor Intelligence
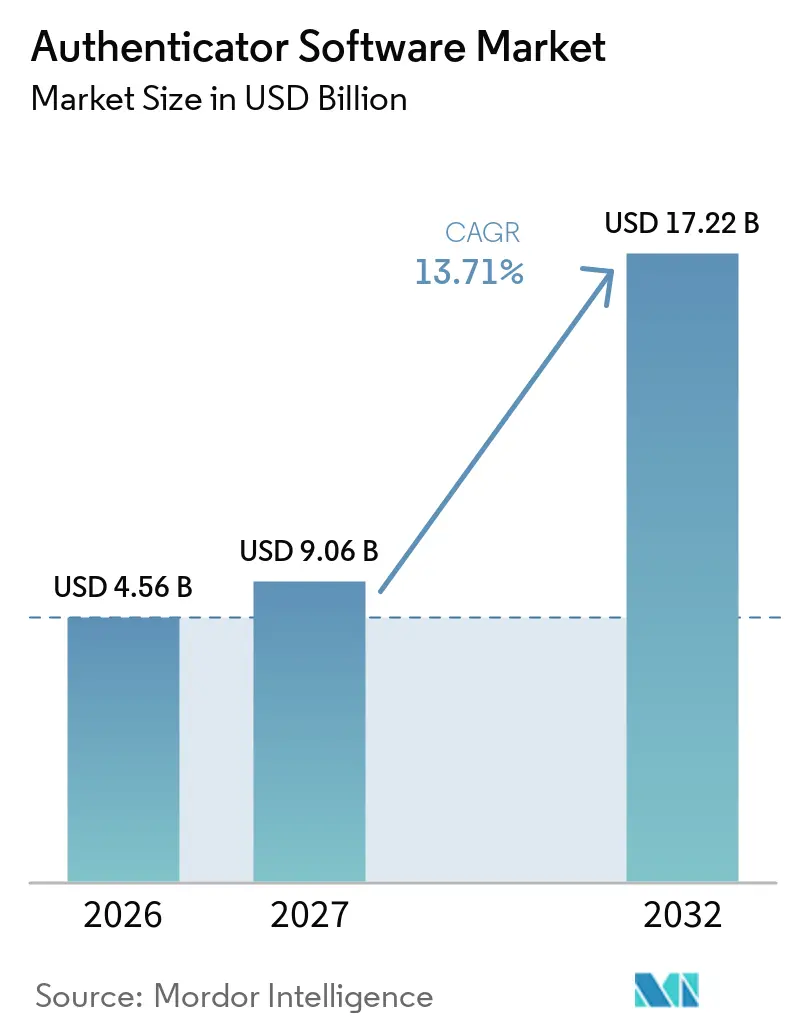
Se proyecta que el tamaño del mercado de software autenticador será de 4,56 mil millones de USD en 2026, 9,06 mil millones de USD en 2027, y alcanzará los 17,22 mil millones de USD en 2032, creciendo a una CAGR del 13,71% de 2027 a 2032. El aumento de la actividad de apropiación de cuentas está convirtiendo la autenticación en una compra central de seguridad empresarial en lugar de un control opcional, especialmente donde las cuentas de clientes, el acceso a pagos y los sistemas administrativos privilegiados están en riesgo. Los kits de phishing que pueden eludir la autenticación multifactor convencional están incrementando la demanda de credenciales vinculadas a dispositivos y criptográficas que son más difíciles de reutilizar o interceptar. Las plataformas de identidad basadas en la nube están ganando preferencia porque pueden aplicar inteligencia de amenazas actualizada y políticas comunes en aplicaciones, usuarios y dispositivos administrados. Los requisitos regulatorios están añadiendo urgencia en los servicios financieros y otros sectores críticos donde la prueba del control de acceso es cada vez más importante. El mercado de software autenticador también está siendo moldeado por la necesidad de proteger agentes de inteligencia artificial, cuentas de servicio y otras identidades no humanas que acceden a sistemas sensibles sin supervisión humana directa.
Conclusiones Clave del Informe
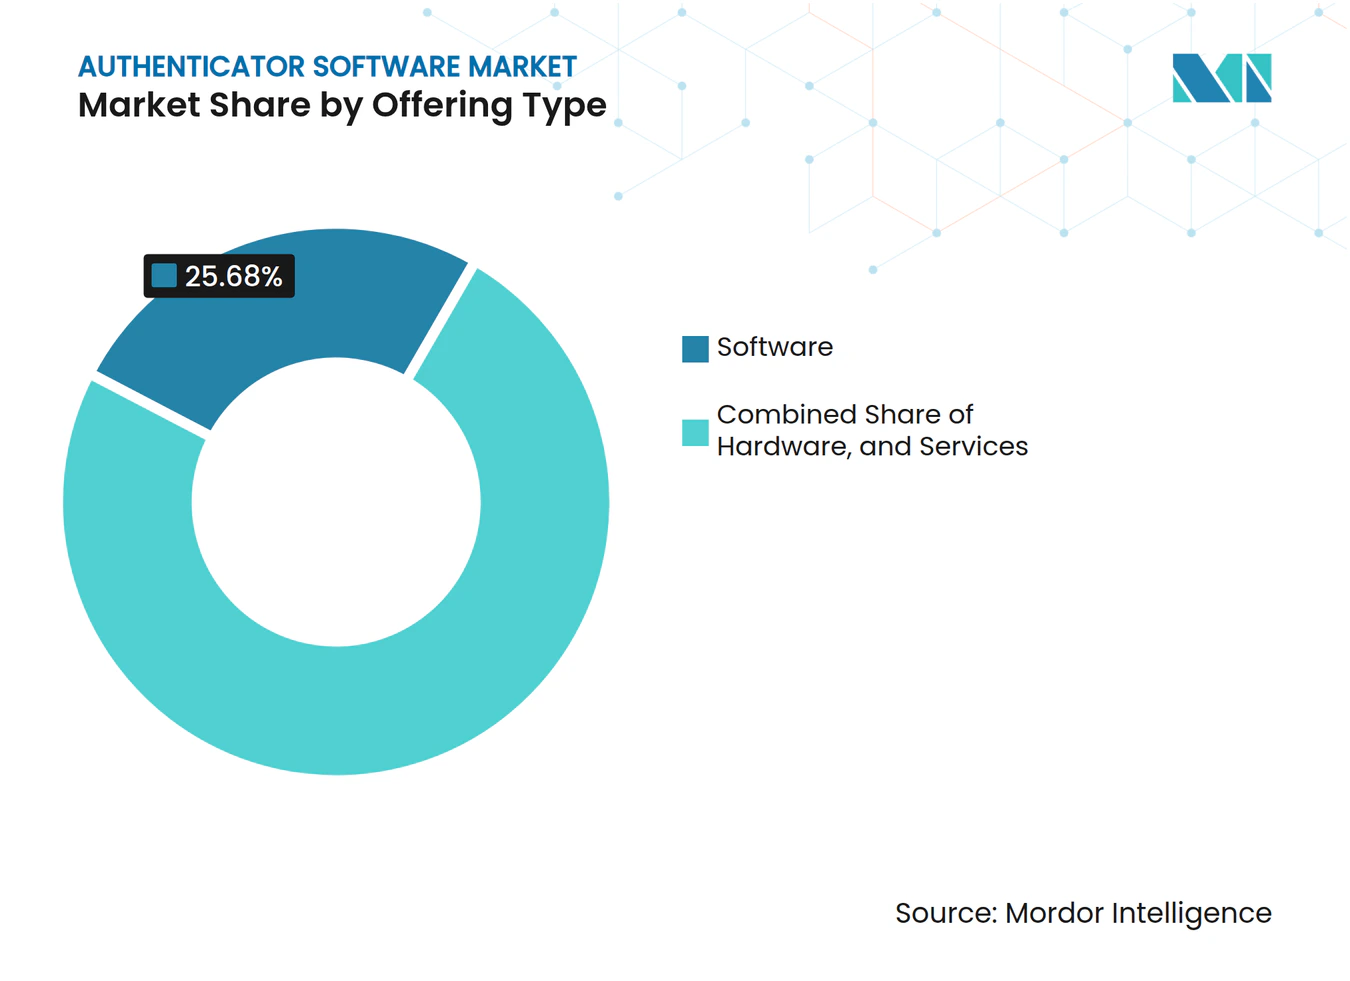
- Por tipo de oferta, el software representó el 25,68% de la participación del mercado de software autenticador en 2026, mientras que se proyecta que los autenticadores de hardware se expandirán a una CAGR del 14,16% hasta 2032.
- Por modelo de autenticación, la autenticación de dos factores representó el 37,26% de los ingresos de 2026, mientras que se proyecta que la autenticación sin contraseña se expandirá a una CAGR del 13,97% hasta 2032.
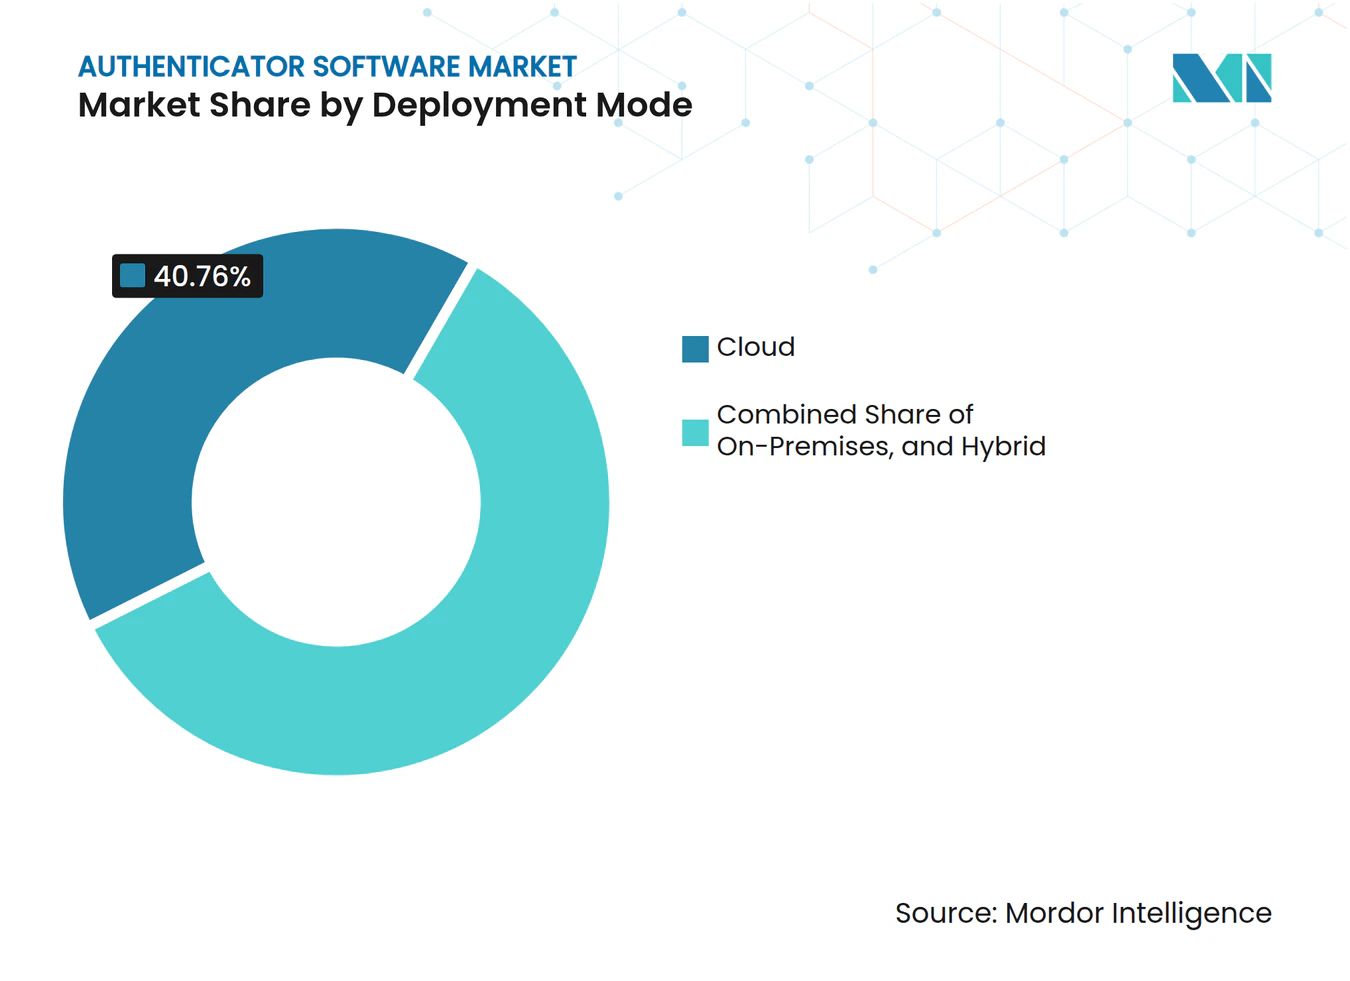
- Por modo de implementación, la implementación en la nube representó el 40,76% de los ingresos en 2026 y se proyecta que se expandirá a una CAGR del 14,26% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 66,73% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 14,17% hasta 2032.
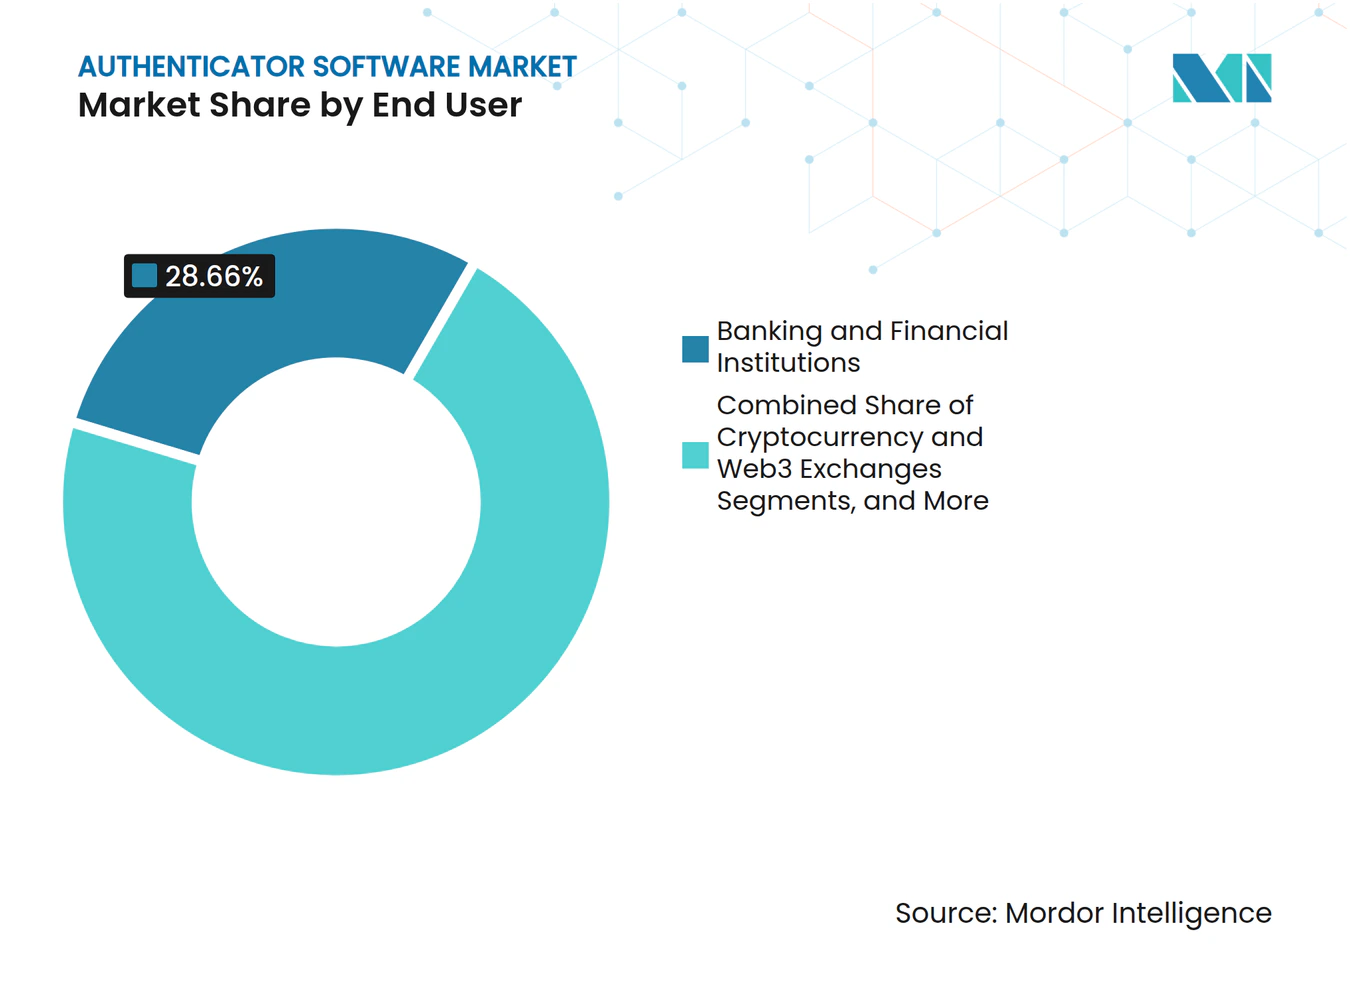
- Por industria del usuario final, la banca y las instituciones financieras representaron el 28,66% de los ingresos en 2026, mientras que se proyecta que los intercambios de criptomonedas y Web3 se expandirán a una CAGR del 13,98% hasta 2032.
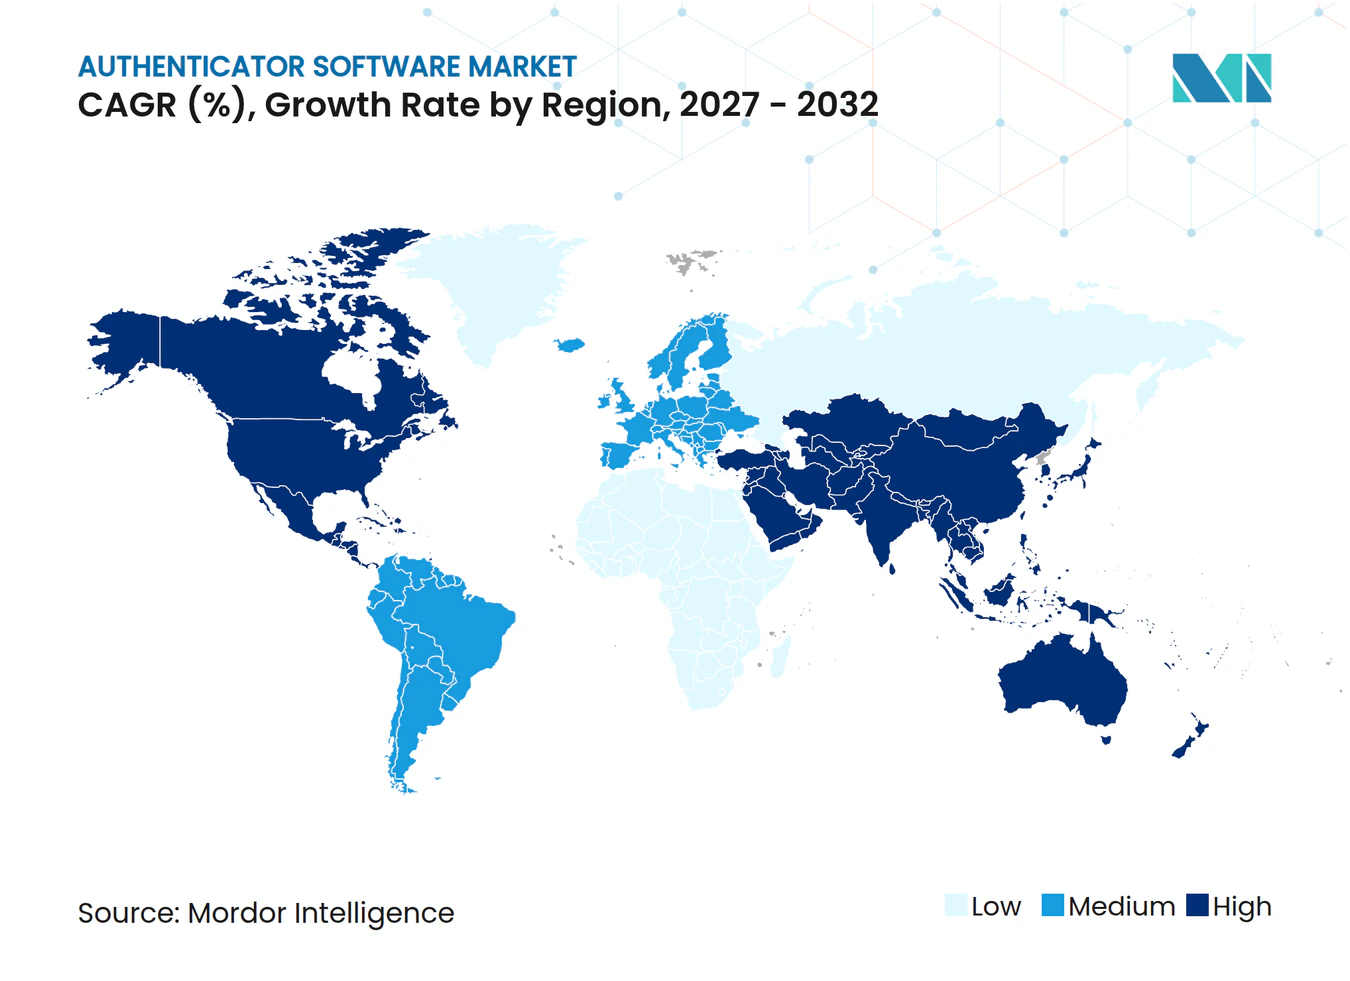
- Por geografía, América del Norte representó el 51,99% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 14,27% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Ciberataques Basados en Identidad y Apropiación de Cuentas | +3.2% | Global, mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Endurecimiento de las Regulaciones de Ciberseguridad y Protección de Datos | +2.8% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de las Arquitecturas de Seguridad de Confianza Cero | +2.5% | América del Norte como núcleo, con fuerte adopción en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Crecimiento de Aplicaciones en la Nube y Fuerzas de Trabajo Híbridas | +2% | Global, con Asia-Pacífico como el contribuyente de más rápido crecimiento | Corto plazo (≤ 2 años) |
| Adopción de Claves de Acceso en Servicios Digitales de Alta Seguridad | +1.7% | América del Norte, Europa y Asia-Pacífico, incluidos Japón, India y Australia | Mediano plazo (2-4 años) |
| Deepfakes Habilitados por Inteligencia Artificial que Aumentan los Requisitos de Garantía de Autenticación | +1.4% | Global, concentrado en servicios financieros y gobierno | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Ciberataques Basados en Identidad y Apropiación de Cuentas
Los ataques basados en identidad están incorporando el software de autenticación a la arquitectura central de seguridad, lo que está fortaleciendo la demanda en el mercado de software autenticador. eSentire reportó un aumento interanual del 389% en amenazas de compromiso de cuentas basadas en identidad durante 2025. También reportó que las operaciones de phishing como servicio impulsaron el 63% de los compromisos de cuentas rastreados. Proofpoint encontró que el 99% de las organizaciones fueron objeto de intentos de apropiación de cuentas entre noviembre de 2024 y noviembre de 2025. También encontró que el 67% experimentó al menos 1 compromiso exitoso.[1] El spear-phishing dirigido tuvo éxito a una tasa más alta que los ataques no dirigidos, lo que respalda la demanda de autenticadores que evalúan señales de comportamiento además de la posesión de credenciales.
Endurecimiento de las Regulaciones de Ciberseguridad y Protección de Datos
Los requisitos regulatorios son un importante impulsor de adquisiciones para el mercado de software autenticador, especialmente en servicios financieros e infraestructura crítica donde la auditabilidad y los controles de acceso resilientes son fundamentales. Los requisitos del Departamento de Servicios Financieros de Nueva York bajo 23 NYCRR Parte 500 han convertido la autenticación multifactor en un control importante para las instituciones financieras cubiertas. La CNIL de Francia publicó orientaciones sobre autenticación multifactor en marzo de 2025 bajo la Deliberación N.° 2025-019.[2] Estas normas sitúan la autenticación dentro de las responsabilidades de protección de datos y resiliencia operativa. Las organizaciones que retrasaron la inversión ahora buscan apoyo para la implementación al mismo tiempo. La demanda resultante favorece a las plataformas con herramientas de integración establecidas y opciones resistentes al phishing.
Expansión de las Arquitecturas de Seguridad de Confianza Cero
Los programas de confianza cero están transformando la autenticación de un único evento de inicio de sesión en una función de control de acceso continuo, ampliando el papel del mercado de software autenticador en el diseño de seguridad empresarial. Las organizaciones están adoptando cada vez más estrategias de confianza cero que requieren una autenticación sólida en cada punto de acceso importante. SANS identificó la autenticación sin contraseña y las claves de acceso FIDO2 como herramientas importantes porque eliminan una credencial susceptible de phishing del proceso de acceso. Las verificaciones continuas convierten a los autenticadores en una fuente de información de riesgo a nivel de sesión. El análisis de comportamiento puede activar autenticación adicional cuando la actividad se desvía de los patrones normales. Este modelo aumenta el número de decisiones de acceso que las plataformas de identidad empresarial deben gestionar.
Crecimiento de Aplicaciones en la Nube y Fuerzas de Trabajo Híbridas
Las aplicaciones en la nube y las fuerzas de trabajo híbridas han ampliado el número de identidades, dispositivos y aplicaciones que los equipos de seguridad deben gestionar, ampliando la necesidad direccionable del mercado de software autenticador. Okta reportó que la adopción de autenticación multifactor en la fuerza laboral alcanzó el 70% a nivel global en su investigación de inicio de sesión de 2025. La misma investigación encontró protección de autenticación multifactor en el 74% de las aplicaciones SaaS pero solo en el 50% de las aplicaciones heredadas. El comercio minorista registró un aumento de 9 puntos porcentuales en la adopción de autenticación multifactor, el mayor aumento sectorial en ese conjunto de datos. El mercado de software autenticador se beneficia cuando los compradores buscan una capa de política única en entornos de nube, locales y de tecnología operativa. Los proveedores que admiten aplicaciones más antiguas pueden estar mejor posicionados en los ciclos de reemplazo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración en Aplicaciones Heredadas y Sistemas Industriales | -1.8% | Global, más agudo en Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Fricción del Usuario y Fatiga de Autenticación | -1.5% | Global, concentrado en sectores con grandes fuerzas de trabajo no vinculadas a escritorio | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Entrega de OTP por SMS y Recargos de Operadores | -0.9% | Global, particularmente en el Sudeste Asiático y América del Sur | Mediano plazo (2-4 años) |
| Restricciones de Suministro de Elementos Seguros y Tokens de Hardware | -0.7% | Global, particularmente en el segmento de autenticadores de hardware | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en Aplicaciones Heredadas y Sistemas Industriales
Las aplicaciones heredadas siguen siendo una barrera persistente para la implementación completa de autenticadores, limitando la rapidez con que el mercado de software autenticador puede alcanzar una cobertura empresarial completa. HYPR encontró que el 32% de las organizaciones identificó el soporte de aplicaciones heredadas como su principal obstáculo para la adopción sin contraseña. Una encuesta de junio de 2026 realizada a 200 líderes de identidad del sector financiero encontró que más del 50% operaba entornos donde entre el 50% y el 74% de la infraestructura consistía en sistemas heredados sin API de autenticación modernas. Los sistemas de tecnología operativa pueden añadir complejidad porque a menudo siguen procesos de adquisición y propiedad separados. Por lo tanto, las organizaciones pueden fortalecer la TI corporativa mientras mantienen brechas de autenticación en entornos de producción. Los proveedores con puentes RADIUS, conectores para mainframes y amplio soporte heredado pueden atender esta demanda.
Fricción del Usuario y Fatiga de Autenticación
La fricción del usuario puede ralentizar la implementación donde los trabajadores reciben frecuentes solicitudes de confirmación push o tienen acceso limitado a dispositivos administrados, una restricción práctica para el mercado de software autenticador. RSA encontró que el 90% de las organizaciones reportaron desafíos para avanzar hacia la autenticación sin contraseña.[3] También encontró que el 57% no utilizaba la autenticación sin contraseña como método principal. Los trabajadores de primera línea en comercio minorista, atención médica y logística pueden enfrentar solicitudes de autenticación más frecuentes que el personal de oficina. La autenticación adaptativa puede limitar los pasos adicionales a las sesiones que muestran un riesgo elevado. La Alianza FIDO reportó una tasa de éxito de inicio de sesión con clave de acceso del 93% frente al 78% para la autenticación multifactor tradicional, con un ahorro de tiempo promedio de 27 segundos por inicio de sesión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Oferta:
El Software Lidera los Ingresos Mientras el Hardware Gana ImpulsoEl software representó el 25,68% de la participación del mercado de software autenticador en 2026. Las plataformas de identidad nativas de la nube, las aplicaciones de autenticación móvil y los SDK de autenticación para desarrolladores respaldan esta posición en el mercado de software autenticador. Estos productos pueden integrarse en los sistemas de identidad empresarial y actualizarse sin reemplazar dispositivos físicos, lo que permite a los administradores responder a nuevas amenazas mediante cambios de software gestionados de forma centralizada. Las organizaciones también utilizan software para gestionar políticas en muchas aplicaciones y grupos de usuarios, lo que reduce la configuración inconsistente cuando los requisitos de acceso varían entre departamentos, socios y clientes. El segmento de software sigue siendo central en el mercado de software autenticador donde los compradores necesitan administración unificada, amplia cobertura de implementación y una propiedad clara de las políticas.
Se proyecta que los autenticadores de hardware se expandirán a una CAGR del 14,16% hasta 2032. Las llaves de seguridad, las tarjetas inteligentes y los dispositivos biométricos responden a la demanda en el mercado de software autenticador de credenciales resistentes al phishing y a técnicas de suplantación más sofisticadas. La Alianza FIDO encontró que todos los participantes encuestados que implementaron claves de acceso respaldadas por hardware reportaron menores costos de OTP por SMS. Los servicios de autenticación gestionados también están ganando terreno a medida que las organizaciones medianas buscan apoyo con la implementación y las operaciones continuas, especialmente cuando los equipos internos no pueden mantener integraciones, procesos de recuperación y políticas de acceso por sí solos. La industria de software autenticador combina cada vez más credenciales respaldadas por hardware con gestión de políticas entregada en la nube.



Por Modelo de Autenticación:
La Autenticación de Dos Factores Mantiene su Escala Mientras la Autenticación Sin Contraseña AvanzaLa autenticación de dos factores representó el 37,26% de los ingresos en 2026, otorgándole la posición más grande entre los modelos de autenticación. Su base instalada es sólida en servicios financieros, TI empresarial y servicios gubernamentales, lo que proporciona al mercado de software autenticador una amplia base de usuarios establecidos. Estos sectores a menudo la utilizan para cumplir con los requisitos de cumplimiento establecidos, proteger el acceso remoto y aplicar un paso de verificación adicional antes de que los usuarios accedan a aplicaciones o datos sensibles. La autenticación de un factor sigue presente en entornos heredados y niveles de acceso de menor sensibilidad. Los métodos de tres factores y de orden superior se utilizan de forma más selectiva para el acceso privilegiado y las necesidades de seguridad nacional.
Se proyecta que la autenticación sin contraseña se expandirá a una CAGR del 13,97% entre 2027 y 2032. La Alianza FIDO reportó 5 mil millones de claves de acceso activas a nivel global en mayo de 2026. También reportó que el 68% de las organizaciones había implementado o estaba implementando activamente claves de acceso para el inicio de sesión de empleados. Los datos de la Alianza FIDO de 2025 mostraron una reducción del 81% en los incidentes del servicio de asistencia relacionados con el inicio de sesión tras la adopción de claves de acceso. Por lo tanto, el mercado de software autenticador está evolucionando hacia métodos que pueden mejorar tanto la resistencia al phishing como la usabilidad del inicio de sesión.
Por Modo de Implementación:
La Implementación en la Nube Lidera en Participación y Expansión PronosticadaLa implementación en la nube representó el 40,76% de los ingresos de 2026 y se proyecta que se expandirá a una CAGR del 14,26% hasta 2032. El segmento lidera tanto la adopción actual como la expansión pronosticada porque más aplicaciones empresariales están basadas en la nube. La autenticación local puede convertirse en una brecha de cobertura cuando los empleados acceden a un amplio conjunto de sistemas SaaS y remotos. Las plataformas en la nube pueden actualizar políticas e inteligencia de amenazas de forma centralizada en todos los usuarios y ubicaciones. También proporcionan la capacidad de cómputo necesaria para la puntuación de riesgo continua en altos volúmenes de sesiones. Esto respalda un papel más amplio para los servicios de identidad alojados en el mercado de software autenticador.
La nube privada sigue siendo relevante para las organizaciones de servicios financieros y atención médica que requieren residencia de datos e infraestructura controlada. Esos requisitos son especialmente significativos en las adquisiciones europeas donde el cumplimiento del RGPD es un factor importante. La implementación híbrida también está ganando terreno porque muchas grandes organizaciones ejecutan sistemas de nube, locales y de tecnología operativa al mismo tiempo. RSA introdujo ID Plus para Microsoft M1 en noviembre de 2025 para extender la autenticación multifactor resistente al phishing y la cobertura sin contraseña a entornos heredados, locales y de tecnología operativa. Las empresas que utilizan autenticación adaptativa en infraestructura local pueden enfrentar límites de latencia a medida que aumenta el análisis a nivel de sesión. Estas condiciones mantienen las capacidades híbridas como importantes en el mercado de software autenticador incluso a medida que se expande el uso de la nube.

Por Tamaño de Empresa:
Las Grandes Empresas Mantienen la Mayor Posición Mientras las PYMEs AceleranLas grandes empresas representaron el 66,73% de los ingresos en 2026. La adopción temprana de plataformas de identidad y los patrimonios tecnológicos más complejos respaldan su posición de liderazgo. Muchas también operan en sectores regulados que requieren controles de autenticación formales. RSA reportó que el 45% de las organizaciones que experimentaron brechas relacionadas con la identidad enfrentaron costos superiores a un punto de referencia típico de brechas. También reportó que el 24% enfrentó costos superiores a 10 millones de USD.
Se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 14,17% hasta 2032. Las plataformas entregadas en la nube y los servicios gestionados reducen la necesidad de equipos de identidad dedicados, haciendo que el mercado de software autenticador sea más accesible para las organizaciones más pequeñas. Las organizaciones más pequeñas a menudo tratan la autenticación como su principal control contra el riesgo de apropiación de cuentas. Esto hace que la fiabilidad, la facilidad de implementación y los servicios de soporte sean factores de selección importantes, ya que los equipos más pequeños pueden tener poca capacidad para gestionar configuraciones complejas o responder a un alto volumen de solicitudes de usuarios. El mercado de software autenticador tiene la oportunidad de atender a estos compradores con paquetes más simples en lugar de implementaciones a escala empresarial.
Por Industria del Usuario Final:
La Banca Sostiene la Demanda Mientras las Criptomonedas y Web3 Lideran la ExpansiónLa banca y las instituciones financieras representaron el 28,66% de los ingresos de 2026. Las cuentas de alto valor y las estrictas expectativas regulatorias son las principales fuentes de demanda en el mercado de software autenticador para este grupo de usuarios finales. Una encuesta de junio de 2026 encontró que solo el 28% de la autenticación multifactor de la fuerza laboral en las instituciones financieras era resistente al phishing. Esta brecha existe a pesar de la amplia cobertura de autenticación multifactor y respalda el reemplazo de métodos de autenticación más antiguos. DORA y las directrices del FFIEC aumentan aún más el interés en productos certificados resistentes al phishing, especialmente donde los bancos deben demostrar que los controles siguen siendo efectivos en escenarios de acceso de la fuerza laboral, clientes y acceso privilegiado.
Se proyecta que las criptomonedas y Web3 se expandirán a una CAGR del 13,98% hasta 2032. Las transacciones en cadena de bloques son difíciles de revertir, lo que hace que la autenticación sólida sea un requisito directo de confianza del usuario y operativo. Las plataformas de criptomonedas enfrentan una mayor exposición al fraude de cuentas porque las transacciones comprometidas en cadena de bloques son difíciles de revertir. La tecnología, SaaS, los servicios de TI y DevOps también representan una oportunidad adyacente para los SDK orientados a desarrolladores y los tokens de API. El gobierno, la atención médica y el comercio minorista utilizan diferentes modelos de garantía basados en sus obligaciones de cumplimiento y perfiles de riesgo.
Análisis Geográfico
Mercado de Software Autenticador de América del Norte
América del Norte representó el 51,99% de los ingresos globales en 2026. La región se beneficia de un gasto maduro en seguridad empresarial y de un ecosistema consolidado de gestión de identidades y accesos que respalda el mercado de software autenticador. En los Estados Unidos, las normas de ciberseguridad para servicios financieros de Nueva York impulsan la demanda entre las instituciones reguladas. Canadá contribuye a través de instituciones financieras y organismos gubernamentales que adoptan autenticación resistente al phishing, mientras que una alta concentración de proveedores de identidad puede acortar los ciclos de adquisición y facilitar la integración en las herramientas empresariales.
Mercado de Software Autenticador de Europa
Europa está moldeada por las obligaciones del RGPD, NIS2 y DORA, que están impulsando el mercado de software autenticador mediante compras orientadas al cumplimiento normativo. La CNIL de Francia emitió orientaciones formales sobre la autenticación multifactor en marzo de 2025 y las vinculó a los deberes de seguridad establecidos en el RGPD. CNIL.FR El Reino Unido, Alemania y Francia lideran la adopción regional. El estándar del RGPD relativo a las salvaguardas técnicas y organizativas adecuadas respalda una consideración más amplia de la autenticación multifactor para el tratamiento de datos sensibles. NIS2 también está incorporando a más organizaciones de sectores críticos y del mercado medio a los procesos formales de adquisición en ciberseguridad.
Mercado de Software Autenticador de Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,27% entre 2027 y 2032, la tasa más alta entre todas las geografías. Okta registró un aumento interanual de 7 puntos porcentuales en la adopción de autenticación multifactor empresarial en Asia-Pacífico. India superó el 89% de adopción de autenticación multifactor empresarial según los informes regionales de Okta. Yubico informó que el 47% de las empresas chinas habían implementado autenticación multifactor resistente al phishing en respuesta a las amenazas impulsadas por la inteligencia artificial. En Oriente Medio y África, Arabia Saudita y los Emiratos Árabes Unidos lideran a través de programas nacionales de transformación digital, mientras que Sudáfrica y Egipto ofrecen demanda vinculada al fintech y al uso móvil dentro del mercado de software autenticador.
Panorama Competitivo
Concentración del Mercado
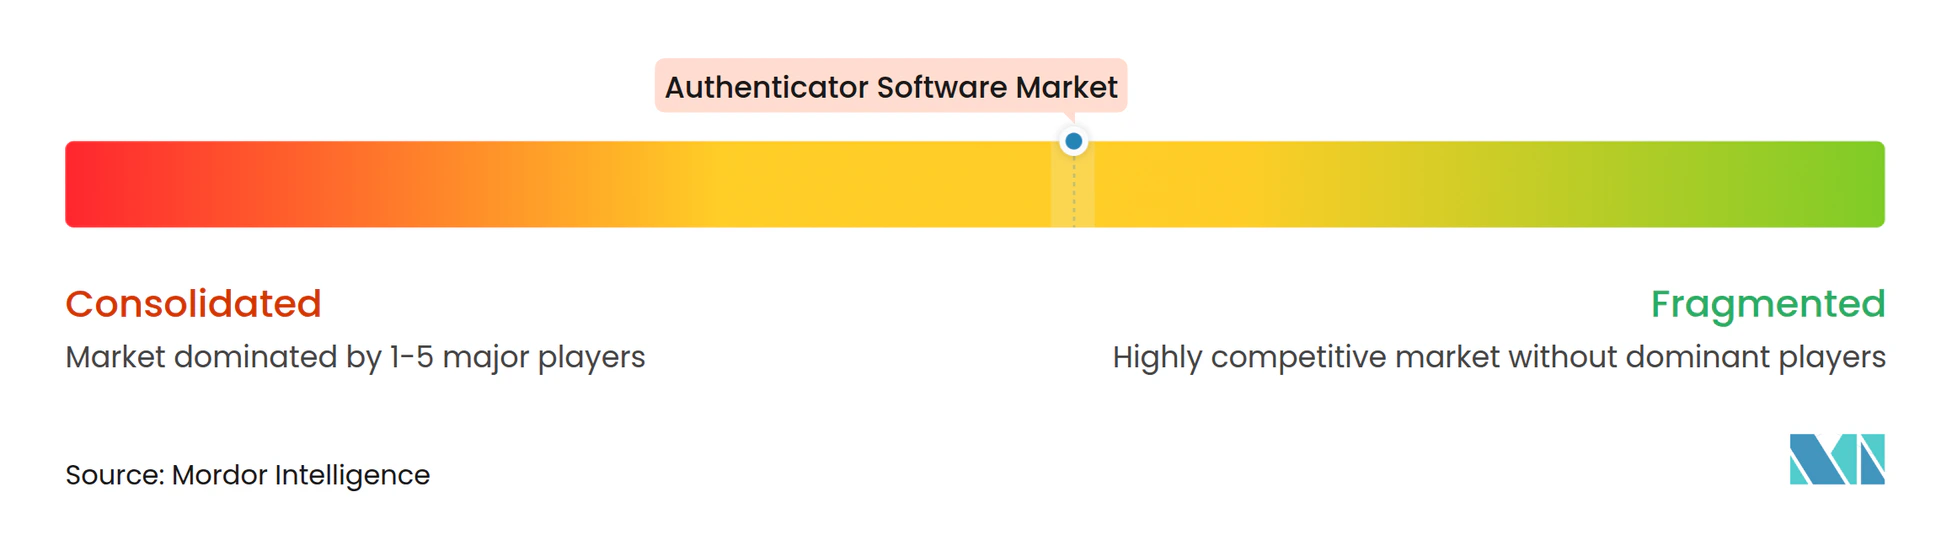
El mercado de software autenticador está moderadamente concentrado a nivel de plataforma. Los proveedores de identidad establecidos mantienen grandes cuentas empresariales, mientras que los proveedores especializados compiten en el mercado de software autenticador en función del nivel de garantía, la cobertura de implementación y los requisitos verticales. El análisis de comportamiento impulsado por inteligencia artificial y el soporte para identidades no humanas son áreas importantes de diferenciación. Los proveedores de seguridad de identidad están expandiéndose más allá de la autenticación de la fuerza laboral para proteger agentes de inteligencia artificial, cuentas de servicio e identidades de máquinas, ampliando el alcance del mercado de software autenticador.
Palo Alto Networks anunció un acuerdo para adquirir CyberArk por 25 mil millones de USD en julio de 2025. La transacción propuesta muestra el valor estratégico de combinar controles de identidad, red y seguridad en la nube. Yubico amplió los Servicios de Inscripción en marzo de 2026 para admitir la implementación de YubiKey aprovisionada en fábrica y en campo para Microsoft Entra ID y Ping Identity. Este movimiento reduce el trabajo de registro manual para las implementaciones sin contraseña empresariales. RSA amplió su asociación con Microsoft en marzo de 2026 para admitir la autenticación de usuarios humanos y agentes de inteligencia artificial en entornos híbridos, en la nube y locales.
Los proveedores de hardware utilizan el cumplimiento de FIDO2 y WebAuthn para satisfacer las necesidades de adquisición de servicios financieros y gobierno en el mercado de software autenticador. La Alianza FIDO ha establecido especificaciones que admiten autenticación interoperable resistente al phishing. El cumplimiento de las expectativas de garantía de identidad del NIST y las regulaciones europeas puede favorecer a los proveedores que ofrecen productos certificados. Las empresas más pequeñas compiten en detección y respuesta a amenazas de identidad y análisis de grafos de identidad, mientras que queda espacio para los proveedores que atienden la tecnología operativa, la identidad de máquinas y las implementaciones del mercado medio. Los servicios gestionados y los precios basados en el uso pueden ayudar a atender a las organizaciones que quedan fuera del alcance de las grandes plataformas empresariales.
Líderes de la Industria de Software Autenticador
-
Microsoft Corporation
-
Okta, Inc.
-
Cisco Systems, Inc.
-
International Business Machines Corporation
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software Autenticador Empresas cubiertas en este informe
- Microsoft Corporation
- Okta, Inc.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Oracle Corporation
- Ping Identity Corporation
- CyberArk Software Ltd.
- Thales S.A.
- Broadcom Inc.
- RSA Security LLC
- OneSpan Inc.
- Entrust Corporation
- HID Global Corporation
- Yubico AB
- Google LLC
- ForgeRock, Inc.
- SecureAuth Corporation
- One Identity LLC
- ManageEngine
- Giesecke+Devrient GmbH
- TeleSign Corporation
- Keyless Technologies
- Secret Double Octopus Ltd.
- Trusona, Inc.
- FusionAuth, Inc.
- HYPR Corp.
Desarrollos recientes de la industria en Mercado de Software Autenticador
- Marzo de 2026: RSA Security anunció una asociación ampliada con Microsoft en la Conferencia RSA 2026, integrando RSA ID Plus con Microsoft 365 E7 Frontier Suite para proteger la autenticación tanto de usuarios humanos como de agentes de inteligencia artificial en entornos híbridos, en la nube y locales.
- Marzo de 2026: Yubico amplió sus Servicios de Inscripción en la Conferencia RSA 2026 para admitir la inscripción de YubiKey en campo para entornos de Microsoft Entra ID y Ping Identity, permitiendo la implementación sin contraseña aprovisionada en fábrica a escala empresarial sin registro gestionado manualmente por TI.
- Noviembre de 2025: RSA ID Plus para Microsoft M1 alcanzó disponibilidad general en Azure Marketplace, extendiendo la autenticación multifactor resistente al phishing y la cobertura sin contraseña a entornos heredados, de tecnología operativa, mainframe y no Microsoft que Microsoft Entra ID no puede alcanzar de forma nativa.
- Septiembre de 2025: Okta anunció Okta para Agentes de Inteligencia Artificial en Oktane 2025, introduciendo la gestión del ciclo de vida de identidad de extremo a extremo para identidades no humanas y agentes de inteligencia artificial, con acceso anticipado de Fase 1 previsto para el primer trimestre del año fiscal 2027 en respuesta a la demanda empresarial de gobernanza de autenticación en flujos de trabajo impulsados por inteligencia artificial.
Alcance del Informe Global del Mercado de Software Autenticador
El Informe del Mercado de Software Autenticador está Segmentado por Tipo de Oferta (Software (Soluciones de Autenticación, Aplicaciones de Autenticación Móvil, SDK y API de Autenticación, Servidores de Autenticación y Motores de Políticas), Hardware (Llaves de Seguridad y Tokens de Hardware, Tarjetas Inteligentes y Elementos Seguros, Dispositivos Biométricos), Servicios (Servicios de Autenticación Gestionados, Servicios Profesionales, Servicios de Integración y Soporte)), Modelo de Autenticación (Autenticación de Un Factor, Autenticación de Dos Factores, Autenticación de Tres Factores, Autenticación de Cuatro Factores, Autenticación de Cinco Factores y Autenticación de Orden Superior, Autenticación Sin Contraseña, Autenticación Adaptativa y Basada en Riesgo), Modo de Implementación (Nube, Local, Híbrido), Tamaño de Empresa (Pequeñas y Medianas Empresas, Grandes Empresas), Industria del Usuario Final (Banca e Instituciones Financieras, Intercambios de Criptomonedas y Web3, Tecnología, SaaS, Servicios de TI y DevOps, Gobierno y Servicios Públicos, Salud y Farmacéutica, Comercio Minorista y Comercio Electrónico, Otra Industria del Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). El Mercado se Pronostica en Valor (USD).
Resumen de la segmentación
| Software | Soluciones de Autenticación |
| Aplicaciones de Autenticación Móvil | |
| SDK y API de Autenticación | |
| Servidores de Autenticación y Motores de Políticas | |
| Hardware | Llaves de Seguridad y Tokens de Hardware |
| Tarjetas Inteligentes y Elementos Seguros | |
| Dispositivos Biométricos | |
| Servicios | Servicios de Autenticación Gestionados |
| Servicios Profesionales | |
| Servicios de Integración y Soporte |
| Autenticación de Un Factor |
| Autenticación de Dos Factores |
| Autenticación de Tres Factores |
| Autenticación de Cuatro Factores |
| Autenticación de Cinco Factores y Autenticación de Orden Superior |
| Autenticación Adaptativa y Basada en Riesgo |
| Autenticación Sin Contraseña |
| Nube |
| Local |
| Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca e Instituciones Financieras |
| Intercambios de Criptomonedas y Web3 |
| Tecnología, SaaS, Servicios de TI y DevOps |
| Gobierno y Servicios Públicos |
| Salud y Farmacéutica |
| Comercio Minorista y Comercio Electrónico |
| Otra Industria del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Oferta | Software | Soluciones de Autenticación |
| Aplicaciones de Autenticación Móvil | ||
| SDK y API de Autenticación | ||
| Servidores de Autenticación y Motores de Políticas | ||
| Hardware | Llaves de Seguridad y Tokens de Hardware | |
| Tarjetas Inteligentes y Elementos Seguros | ||
| Dispositivos Biométricos | ||
| Servicios | Servicios de Autenticación Gestionados | |
| Servicios Profesionales | ||
| Servicios de Integración y Soporte | ||
| Por Modelo de Autenticación | Autenticación de Un Factor | |
| Autenticación de Dos Factores | ||
| Autenticación de Tres Factores | ||
| Autenticación de Cuatro Factores | ||
| Autenticación de Cinco Factores y Autenticación de Orden Superior | ||
| Autenticación Adaptativa y Basada en Riesgo | ||
| Autenticación Sin Contraseña | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria del Usuario Final | Banca e Instituciones Financieras | |
| Intercambios de Criptomonedas y Web3 | ||
| Tecnología, SaaS, Servicios de TI y DevOps | ||
| Gobierno y Servicios Públicos | ||
| Salud y Farmacéutica | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otra Industria del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software autenticador?
El mercado de software autenticador está valorado en 4,56 mil millones de USD en 2026 y se prevé que alcance los 17,22 mil millones de USD en 2032 a una CAGR del 13,71%.
¿Qué tipo de oferta lidera la demanda de software autenticador?
El software lidera con el 25,68% de los ingresos de 2026 porque las plataformas de identidad nativas de la nube, las aplicaciones móviles y los SDK de autenticación son ampliamente utilizados.
¿Qué enfoque de autenticación se está expandiendo más rápido?
Se proyecta que la autenticación sin contraseña se expandirá a una CAGR del 13,97% hasta 2032, respaldada por una implementación más amplia de claves de acceso.
¿Por qué las instituciones financieras invierten en una autenticación más sólida?
La banca y las instituciones financieras representaron el 28,66% de los ingresos de 2026, con requisitos regulatorios y brechas en la autenticación multifactor resistente al phishing que aumentan la inversión.
¿Qué región tiene las perspectivas más rápidas para el software autenticador?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 14,27% hasta 2032, respaldada por el aumento de la adopción de autenticación multifactor empresarial.
¿Cómo afectan las claves de acceso a las operaciones de autenticación?
La Alianza FIDO reportó que las claves de acceso reducen los incidentes del servicio de asistencia relacionados con el inicio de sesión y pueden mejorar las tasas de éxito de inicio de sesión en comparación con la autenticación multifactor tradicional.