
Tamaño y participación del mercado de inversores solares fotovoltaicos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tamaño del Mercado (2026) | 0.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.61 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.85 % |
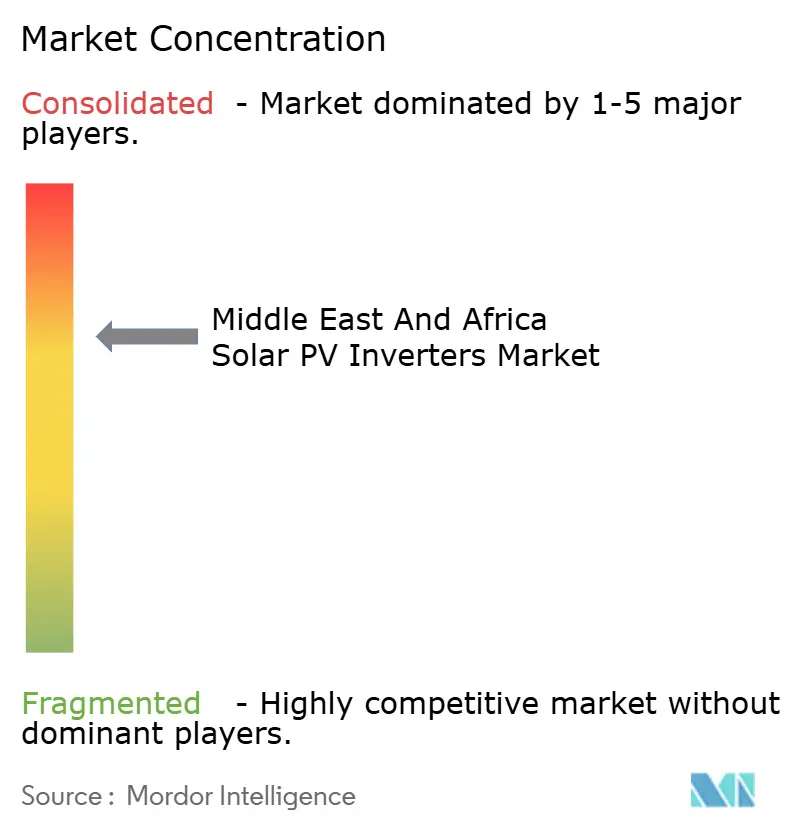
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de inversores solares fotovoltaicos de Oriente Medio y África por Mordor Intelligence
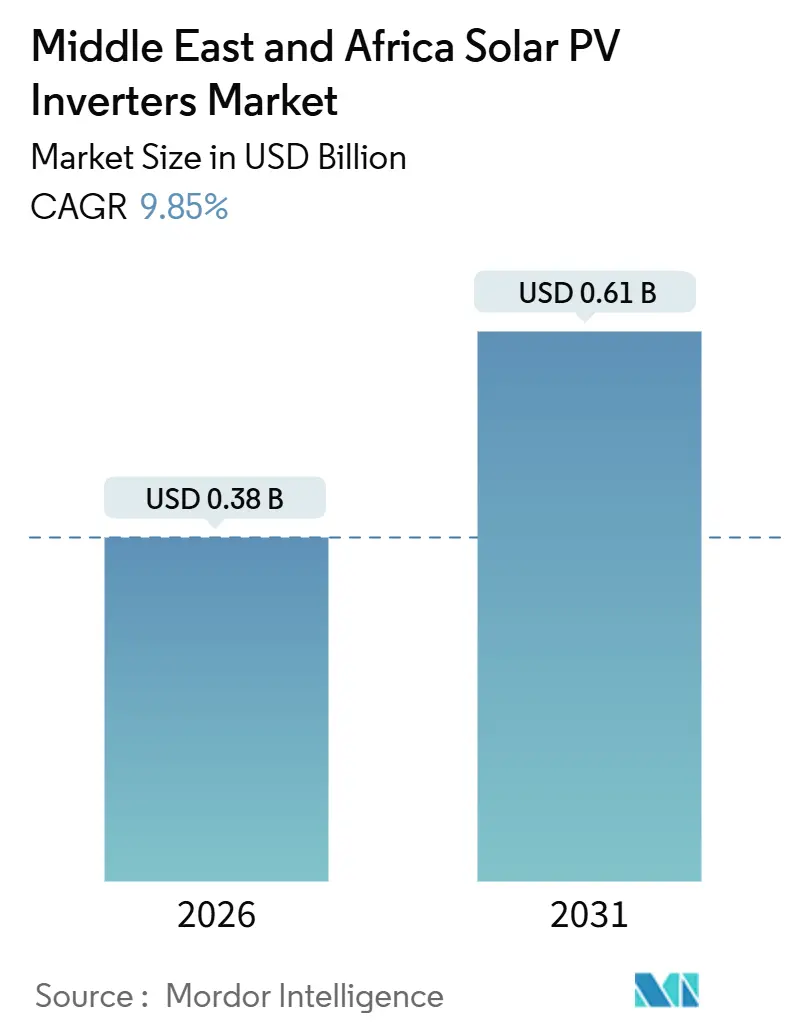
El tamaño del mercado de inversores solares fotovoltaicos de Oriente Medio y África se estima en USD 0,38 mil millones en 2026, y se espera que alcance USD 0,61 mil millones en 2031, con una CAGR del 9,85% durante el período de pronóstico (2026-2031).
La expansión refleja un giro decisivo que se aleja de los hidrocarburos hacia la capacidad de carga de base renovable, impulsado por programas de diversificación de los fondos soberanos de riqueza en el Golfo y preocupaciones sobre la fiabilidad de la red en las economías del África subsahariana. Las carteras de licitaciones a escala de servicios públicos, los códigos de red de inversores inteligentes armonizados y los avances en diseños resistentes a altas temperaturas y al polvo están acelerando la renovación de equipos, mientras que los proveedores chinos orientados al precio y los operadores históricos europeos de gama alta compiten por la adjudicación de proyectos. El creciente uso residencial en tejados, impulsado por los incentivos de medición neta en Israel y Sudáfrica y la crónica inestabilidad de la red en Nigeria y Egipto, respalda la ola de generación distribuida. Los inversores híbridos están emergiendo como la solución preferida en entornos de red débil, y los requisitos de ciberseguridad incorporados en las regulaciones del Golfo están remodelando las hojas de ruta de los productos. La volatilidad de la cadena de suministro de semiconductores de potencia y las redes fragmentadas de posventa siguen siendo obstáculos, pero la dinámica general de la demanda mantiene el mercado de inversores solares fotovoltaicos de Oriente Medio y África en una trayectoria ascendente.
Conclusiones clave del informe
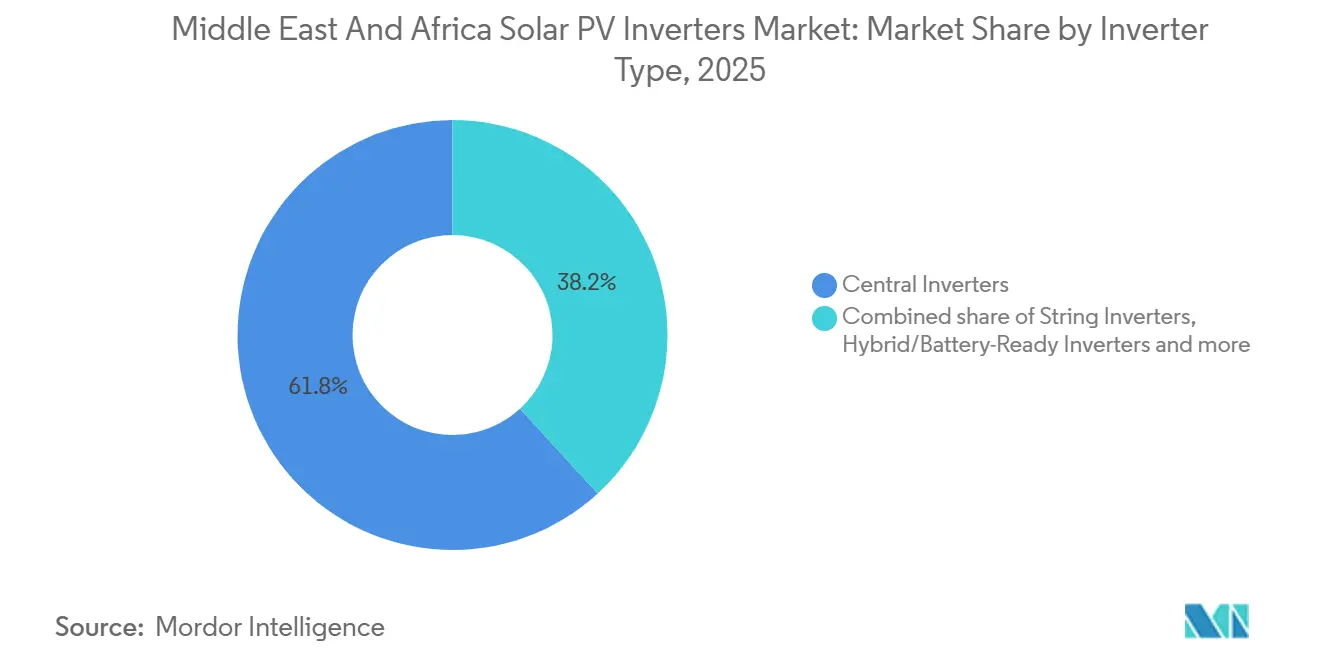
- Por tipo de inversor, los inversores centrales representaron el 61,8% de la participación del mercado de inversores solares fotovoltaicos de Oriente Medio y África en 2025. Por tipo de inversor, se prevé que los microinversores crezcan a una CAGR del 11,1% hasta 2031.
- Por fase, las unidades trifásicas representaron el 80,1% de los envíos de 2025, mientras que los dispositivos monofásicos crecerán a una CAGR del 10,2%.
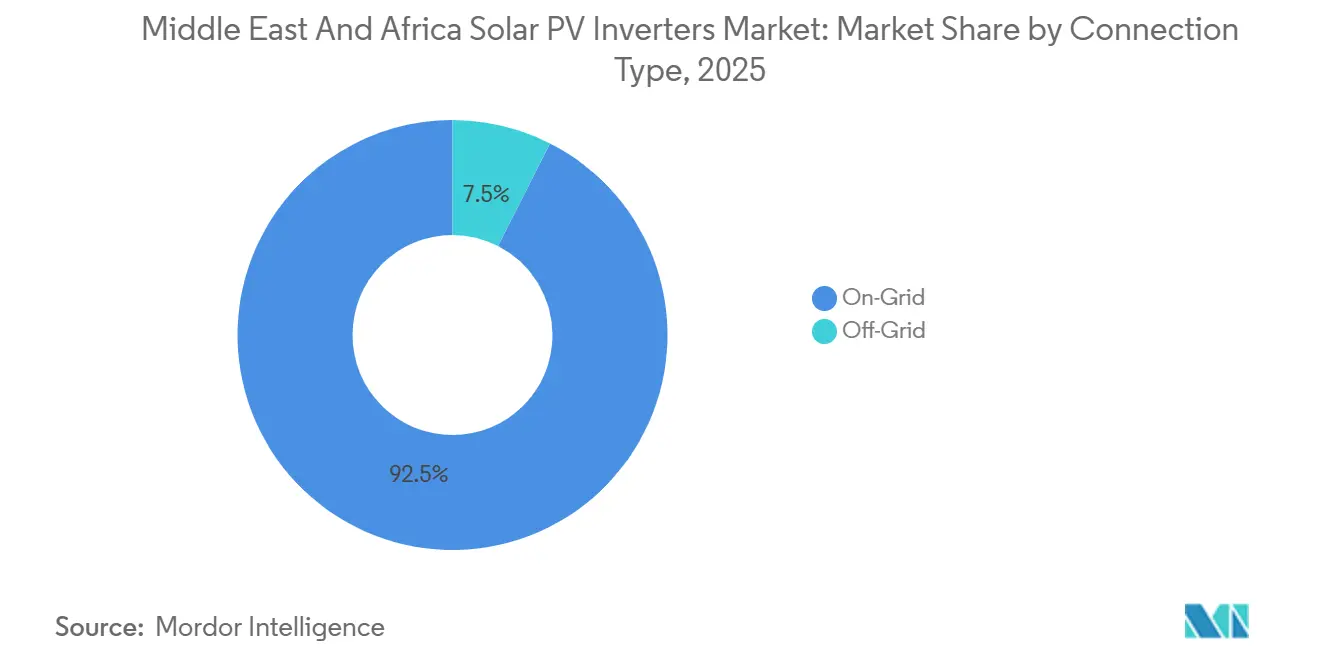
- Por tipo de conexión, las configuraciones conectadas a la red representaron el 92,5% de la demanda de 2025, pero los sistemas fuera de la red registrarán una CAGR del 11,5%.
- Por aplicación, los proyectos a escala de servicios públicos representaron el 70,4% de los ingresos de 2025, mientras que se prevé que las instalaciones residenciales se expandan a una CAGR del 10,6%.
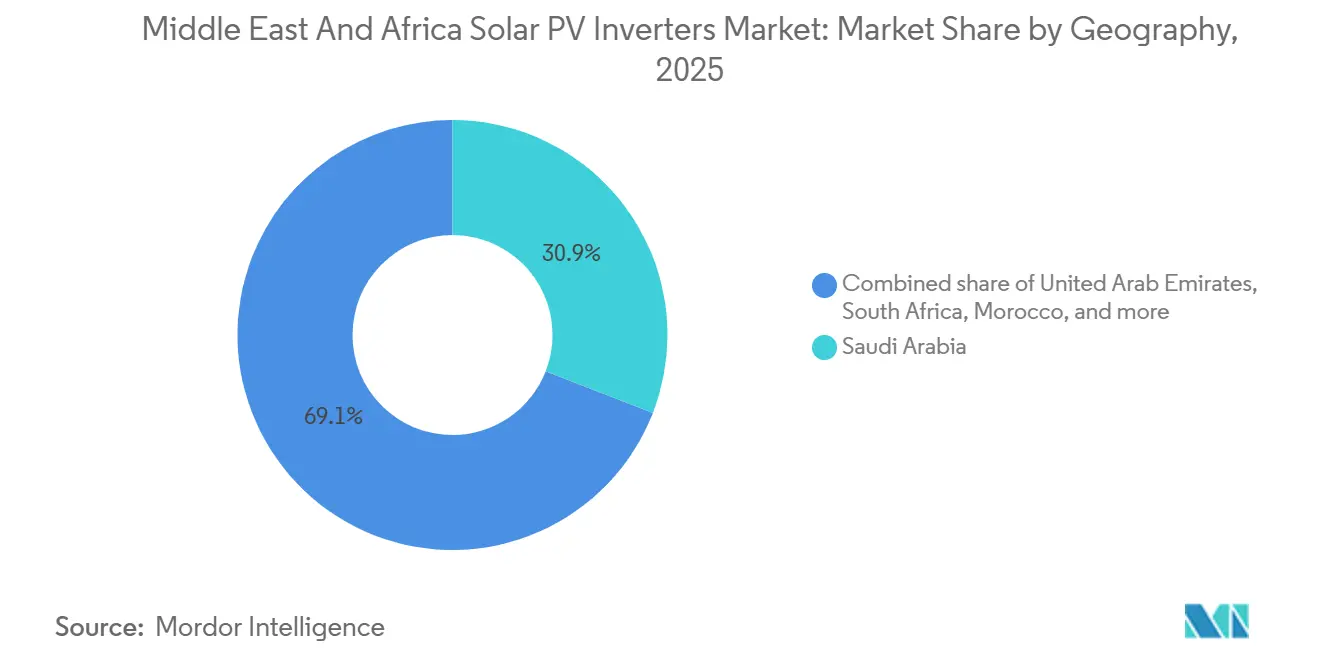
- Arabia Saudita encabezó los rankings geográficos con una participación del 30,9% en 2025, y se espera que los Emiratos Árabes Unidos registren la CAGR más rápida del 12,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de inversores solares fotovoltaicos de Oriente Medio y África
Análisis del impacto de los impulsores*
| Impulsor | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Cartera de licitaciones solares en el CCG y el norte de África | +2.8% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Marruecos, Kuwait | Mediano plazo (2–4 años) |
| Incentivos de medición neta y tejados en Israel y Sudáfrica | +1.5% | Israel, Sudáfrica, con repercusión en Egipto | Corto plazo (≤ 2 años) |
| Códigos de red de inversores inteligentes obligatorios | +2.1% | Arabia Saudita, Emiratos Árabes Unidos, Kuwait, Baréin | Mediano plazo (2–4 años) |
| Diseños resistentes a altas temperaturas y al polvo | +1.7% | Arabia Saudita, Emiratos Árabes Unidos, Kuwait, Omán, Egipto, Marruecos | Largo plazo (≥ 4 años) |
| Demanda de inversores híbridos en sitios con red débil | +2.3% | Nigeria, Egipto, Sudáfrica, Kenia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cartera de licitaciones solares en el CCG y el norte de África
Las convocatorias solares respaldadas por el gobierno superaron los 25 GW de capacidad anunciada durante 2025, ancladas por el compromiso del Fondo de Inversión Pública de Arabia Saudita de USD 8.300 millones para 15 GW de proyectos con los socios ACWA Power y Masdar.[1]Fondo de Inversión Pública, "El FIP lanza proyectos de energías renovables," pif.gov.sa Una adjudicación de energía solar más almacenamiento de 2 GW por parte de la Autoridad de Electricidad y Agua de Dubái a finales de 2024 y los proyectos Zarraf y Khazna de Abu Dabi, cada uno de 1,5 GW, refuerzan la demanda predecible a escala de servicios públicos para inversores centrales. Las estructuras contractuales agrupan cada vez más las operaciones, el mantenimiento y el ensamblaje local, lo que reduce los márgenes para los proveedores de hardware especializados, pero profundiza la fidelización del mercado para los proveedores integrados. La planta Al Dibdibah de 1,1 GW de Kuwait, que entró en servicio comercial en 2024, y la ronda de financiación de 1,2 GW de Infinity Power en Egipto amplifican la demanda multinacional de equipos conectados a la red. La certidumbre de contratación resultante respalda la preferencia de los promotores de servicios públicos por proveedores con garantías de producto verificables y presencia de servicio de nivel soberano.
Incentivos de medición neta y tejados en Israel y Sudáfrica
La tarifa de alimentación a la red y las normas de medición neta de Israel para sistemas de hasta 50 kW elevaron la penetración solar residencial al 8% de los tejados elegibles en 2025, duplicando el nivel de 2023. Los programas municipales de Sudáfrica permiten a los sitios comerciales compensar las subidas de tarifas de Eskom, que promediaron un 12% anual durante 2020–2025, mientras que las enmiendas a la Ley de Regulación de la Electricidad de 2024 redujeron los plazos de aprobación de conexión a la red para instalaciones inferiores a 1 MW de 18 meses a 6 meses. Estas medidas orientan la demanda hacia inversores de cadena y microinversores, cuyas arquitecturas modulares gestionan los problemas de sombreado y orientación comunes en los tejados. Los financiadores e instaladores informan de que la caída de los costes del balance del sistema ha acercado los períodos de recuperación de cinco años al alcance de los hogares y centros comerciales, ampliando sustancialmente el mercado total disponible para los inversores distribuidos.
Códigos de red de inversores inteligentes obligatorios
El Código de Red de Arabia Saudita 2024 obliga a todos los inversores de más de 500 kW a proporcionar soporte dinámico de potencia reactiva, superar caídas de tensión más allá del 30% y responder a las desviaciones de frecuencia en menos de 200 ms.[2]Red Nacional SA, "Código de Red de Arabia Saudita 2024," ngsa.com.sa Las normas del Consejo de Cooperación del Golfo IEC 62116:2024, IEC 61727:2014 e IEC 62934:2024 formalizan las normas antiislamiento, interconexión y calidad de la energía, lo que provoca rediseños de firmware y actualizaciones de hardware que incrementan la lista de materiales en un 8–12%. Los Emiratos Árabes Unidos y Kuwait adoptaron normas comparables en 2025, reduciendo el campo competitivo a los proveedores con funciones de red inteligente precertificadas. Los operadores históricos SMA y Schneider Electric se benefician de implantaciones europeas previas, mientras que los nuevos participantes orientados al coste deben destinar aproximadamente USD 500.000 por línea de productos para las pruebas de cumplimiento completo.
Diseños resistentes a altas temperaturas y al polvo que reducen los costes de operación y mantenimiento
Las temperaturas ambiente estivales que superan los 50 °C y las altas cargas de partículas reducen la eficiencia del inversor hasta un 15% anual sin recintos especializados, según un estudio de 2024 de la Universidad Rey Abdulaziz.[3]Universidad Rey Abdulaziz, "Impacto de las altas temperaturas en los inversores fotovoltaicos," kau.edu.sa La plataforma 1+X 2.0 de Sungrow, presentada en 2025, mantiene la potencia nominal a 52 °C con protección IP66, y el algoritmo de reducción de potencia por temperatura de SolarEdge mantiene el 95% de la potencia a 45 °C. Tanto Huawei como Fronius desplegaron sistemas de refrigeración activa que amplían el tiempo medio entre fallos de 15 a 20 años en climas desérticos. Las visitas de mantenimiento no planificadas menos frecuentes mejoran la bancabilidad del proyecto para los promotores de servicios públicos sujetos a acuerdos de compra de energía basados en el rendimiento, reforzando el atractivo de los diseños robustecidos.
Análisis del impacto de las restricciones*
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de la cadena de suministro de semiconductores | −1.4% | Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica | Corto plazo (≤ 2 años) |
| Posventa y certificación fragmentadas | −0.9% | Nigeria, Egipto, Marruecos, Kenia | Mediano plazo (2–4 años) |
| Preocupaciones de ciberseguridad sobre el acceso remoto | −0.6% | Arabia Saudita, Emiratos Árabes Unidos, Israel | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de la cadena de suministro de semiconductores
Los tiempos de entrega de los transistores bipolares de puerta aislada y los MOSFET de carburo de silicio se extendieron a 8–12 semanas a principios de 2025, aplazando la puesta en marcha de los proyectos e inflando los requisitos de capital circulante. SMA Solar Technology reveló un déficit de envíos del 15% en el primer semestre de 2024 debido a la escasez de chips.[4]SMA Solar Technology, "Informe Anual 2024," sma.de Huawei contraatacó asegurando contratos de obleas a varios años, pero las empresas más pequeñas que carecían de escala soportaron picos de precios en el mercado de contado que complicaron las ofertas de ingeniería, adquisición y construcción a precio fijo.
Ecosistema fragmentado de posventa y certificación
Los tiempos medios de reemplazo de inversores superaron las seis semanas en Nigeria, Egipto y Marruecos durante 2024, principalmente debido a la escasez de repuestos y técnicos certificados, según la Asociación de la Industria Solar Africana. Las distintas normas nacionales —SANS 62109 en Sudáfrica, aprobaciones EOS en Egipto y normas NF en Marruecos— obligan a los fabricantes a financiar múltiples variantes de producto, lo que añade entre un 15% y un 20% a los costes de cumplimiento y ralentiza la entrada al mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de inversor: los inversores centrales anclan la contratación de servicios públicos
Los inversores centrales capturaron el 61,8% del mercado de inversores solares fotovoltaicos de Oriente Medio y África en 2025, una hegemonía vinculada a proyectos de escala de megavatios en Arabia Saudita y los Emiratos Árabes Unidos que priorizan el bajo coste instalado por vatio. Los inversores de cadena sirven a instalaciones comerciales e industriales donde la modularidad supera los mínimos ahorros de coste, mientras que los microinversores registraron un crecimiento de dos dígitos gracias a la adopción en tejados en Israel y Sudáfrica. Los modelos híbridos y listos para batería añaden valor en Nigeria y Egipto, donde el corte de carga impulsa la integración del almacenamiento. El cambio hacia los módulos bifaciales y las arquitecturas de sistema de 2.000 V inclina aún más la contratación hacia las plataformas de cadena y centrales diseñadas para tensiones de entrada más altas.
Los inversores centrales simplifican los estudios de interconexión, pero representan puntos únicos de fallo, lo que crea oportunidades para las unidades de cadena multi-MPPT en terrenos con irradiancia variable. Los microinversores, aunque más costosos, ofrecen optimización a nivel de módulo y mayor seguridad, pero su complejidad limita las perspectivas a escala de servicios públicos. Las unidades híbridas salvan la brecha entre las necesidades conectadas a la red y fuera de la red, encajando con las estructuras tarifarias que recompensan el arbitraje de uso por tiempo. A medida que maduren las tendencias bifaciales y de alta tensión, los equipos heredados de 1.000 V se enfrentan a la obsolescencia, lo que estimula las ventas de reemplazo en todo el mercado de inversores solares fotovoltaicos de Oriente Medio y África.


Por fase: las configuraciones trifásicas reflejan el sesgo comercial
Las unidades trifásicas comprendieron el 80,1% de los envíos de 2025, reflejando la prevalencia de las instalaciones comerciales, industriales y de servicios públicos que requieren una distribución de carga equilibrada. Los productos monofásicos, generalmente por debajo de 10 kW, crecerán a una CAGR del 10,2% a medida que la energía solar en tejados penetre en las viviendas de ingresos medios en Israel, Sudáfrica y Egipto.
Los kits monofásicos de conexión directa rentables atraen a los segmentos residenciales de instalación propia, mientras que los dispositivos trifásicos deben cumplir límites armónicos más estrictos, como el límite de THD del 5% de la Compañía Saudita de Electricidad. En consecuencia, los proveedores trifásicos invierten en filtrado activo y algoritmos de sincronización con la red, lo que eleva las barreras de entrada pero mejora las credenciales de conformidad con la red en la industria de inversores solares fotovoltaicos de Oriente Medio y África.
Por tipo de conexión: el dominio de la conexión a la red oculta el potencial fuera de la red
Las arquitecturas conectadas a la red representaron el 92,5% de la demanda de 2025, pero se prevé que los sistemas fuera de la red disfruten de una CAGR del 11,5% a medida que los programas de electrificación rural proliferen en Nigeria, Kenia y Etiopía. Las unidades conectadas a la red permiten el flujo bidireccional bajo medición neta, mientras que las soluciones fuera de la red gestionan las baterías y las cargas locales de forma autónoma.
Los elevados precios del diésel por encima de USD 0,30 por kWh y las costosas extensiones de red que superan los USD 10.000 por km respaldan la economía de la energía solar más almacenamiento, impulsando las instalaciones fuera de la red que ya dan servicio a 1,2 millones de hogares nigerianos. Los mercados conectados a la red, como Israel, se enfrentan a limitaciones de saturación, lo que lleva a los fabricantes de inversores a buscar nichos fuera de la red con sólidas ofertas híbridas, ampliando así el campo disponible para el mercado de inversores solares fotovoltaicos de Oriente Medio y África.
Por aplicación: el dominio a escala de servicios públicos enmascara el impulso residencial
Las plantas a escala de servicios públicos representaron el 70,4% de los ingresos de 2025, lo que refleja las grandes licitaciones respaldadas por garantías soberanas de compra en Arabia Saudita, los Emiratos Árabes Unidos y Egipto. Sin embargo, se prevé que las instalaciones residenciales registren una CAGR del 10,6%, impulsadas por la medición neta en Israel y Sudáfrica y por los hogares de Nigeria que buscan alivio ante redes poco fiables. Los clientes comerciales e industriales se sitúan entre estos dos polos, aprovechando la depreciación acelerada y la reducción de los cargos por demanda.
Los obstáculos de adquisición de terrenos y de interconexión a la red pueden retrasar los plazos de los proyectos de servicios públicos en 18 meses, mientras que los sistemas en tejados se despliegan en cuestión de semanas, ofreciendo una realización más rápida de los ahorros energéticos. Un estudio de 2024 del Banco Africano de Desarrollo mostró que las instalaciones comerciales de Sudáfrica logran ahora períodos de recuperación de cuatro a seis años, lo que cataliza la demanda de inversores con software integrado de gestión energética. En conjunto, estos factores diversifican los flujos de ingresos en el mercado de inversores solares fotovoltaicos de Oriente Medio y África y aíslan a los proveedores de la dependencia excesiva de las adjudicaciones de servicios públicos.
Análisis geográfico
Arabia Saudita aseguró el 30,9% de los ingresos de 2025, impulsada por el objetivo de 58,7 GW de energía renovable de Visión 2030 y por sólidas carteras de contratación que adjudican contratos de inversores centrales bajo acuerdos de compra de energía a largo plazo. El Código de Red de Arabia Saudita 2024 eleva las barreras técnicas, orientando las adjudicaciones hacia los proveedores con funciones de soporte dinámico probadas. Los Emiratos Árabes Unidos son la geografía de más rápido crecimiento con una CAGR del 12,4%, impulsados por la adjudicación de energía solar más almacenamiento de 2 GW de Dubái y los proyectos Zarraf y Khazna de 3 GW de Abu Dabi. Las normas IEC armonizadas simplifican la certificación para los operadores históricos europeos e incentivan a los proveedores chinos a localizar el ensamblaje.
Sudáfrica aprovecha la medición neta municipal y las escaladas de tarifas de Eskom de dos dígitos para impulsar los tejados comerciales más allá de los 300 MW en 2025, favoreciendo los inversores de cadena y los microinversores. Egipto avanzó en una ronda de financiación de energía solar más almacenamiento de 1,2 GW y se beneficia de un sólido apoyo financiero para el desarrollo, mientras que Marruecos se acerca a la operación comercial de los híbridos de Noor Midelt. La capacidad fuera de la red de Nigeria alcanzó los 1,2 GW en 2025, con inversores híbridos que representan una participación del 60% en medio de cortes crónicos. Kuwait, Baréin, Omán, Kenia y Etiopía contribuyeron conjuntamente con el 15% de la demanda de 2025, ofreciendo un crecimiento incremental a través de proyectos de servicios públicos y planes de electrificación rural.
En general, el capital soberano del Golfo garantiza un impulso constante a escala de servicios públicos, mientras que la generación distribuida florece en mercados con reformas de permisos y presiones tarifarias. Este mosaico geográfico confirma que ninguna plataforma de inversor única es suficiente para todo el mercado de inversores solares fotovoltaicos de Oriente Medio y África, lo que obliga a los fabricantes a mantener carteras de productos y modelos de servicio diversificados.
Panorama regulatorio
Los requisitos de interconexión a la red y cumplimiento de inversores se están endureciendo en todo Oriente Medio y África a medida que las empresas de servicios públicos y los reguladores codifican el comportamiento de los inversores inteligentes y las obligaciones de calidad de energía. El Código de Red 2024 de Arabia Saudita formalizó el soporte dinámico de potencia reactiva, el comportamiento de tolerancia a fallas (ride-through) y los requisitos de respuesta rápida de frecuencia para inversores de mayor tamaño, y en 2025 se adoptaron requisitos comparables para inversores inteligentes en los Emiratos Árabes Unidos y Kuwait. Estas actualizaciones refuerzan el papel de normas IEC como IEC 62116 e IEC 61727 en la certificación y las pruebas de aceptación.
En generación distribuida, la supervisión saudita corresponde a la Saudi Electricity and Cogeneration Regulatory Authority (SERA), mientras que Israel y Sudáfrica continúan configurando la demanda residencial y de C&I de inversores de cadena (string) y microinversores mediante programas de medición neta y municipales. En toda África, las reglas de permisos y de solar distribuida se están volviendo más programáticas, pero siguen fragmentadas por país. La Nigerian Electricity Regulatory Commission (NERC) de Nigeria emitió regulaciones actualizadas de mini-redes en enero de 2026 (NERC-R-001-2026), que afectan los requisitos técnicos y comerciales de los sistemas distribuidos e híbridos. La Energy and Petroleum Regulatory Authority (EPRA) de Kenia administra las solicitudes de conexión a la red para medición neta bajo las Energy (Net-Metering) Regulations 2024 a través del portal de EPRA. La estructura de medición neta de Egipto, regulada por EgyptERA y administrada por EETC, incluye un límite agregado nacional de 1.000 MW, que afecta el ritmo de las interconexiones en tejados y, a su vez, la sincronización y el dimensionamiento de los envíos de inversores.
Panorama competitivo
La concentración del mercado es moderada, con Huawei y Sungrow aprovechando las economías de escala para fijar precios de forma agresiva en las licitaciones de servicios públicos, mientras que SMA, Fronius y Schneider Electric defienden nichos de gama alta mediante funciones avanzadas de soporte a la red y ciberseguridad. Los proveedores chinos están estableciendo plantas de ensamblaje regional para cumplir con las cuotas de contenido local de Arabia Saudita y los Emiratos Árabes Unidos, presionando los márgenes de los proveedores de hardware especializados. Las empresas conjuntas entre firmas europeas y contratistas de ingeniería, adquisición y construcción buscan preservar su participación a través de ofertas de servicio integradas.
La diferenciación mediante software gana importancia a medida que los códigos de Arabia Saudita y los Emiratos Árabes Unidos exigen una respuesta de frecuencia inferior a 200 ms. Las 87 patentes de formación de red de Huawei y el diagnóstico habilitado por IA apuntan a un cambio hacia la electrónica de potencia definida por software. La norma IEC 62934:2024 armoniza las pruebas de cumplimiento, reduciendo las barreras procedimentales para las marcas más pequeñas, aunque imponiendo desembolsos de capital para laboratorios. La certificación de ciberseguridad IEC 62443, obligatoria en las licitaciones del Golfo, favorece a los operadores históricos con marcos de seguridad maduros y complica la entrada a los competidores orientados al coste.
Las oportunidades de espacio en blanco incluyen inversores híbridos para mercados con red débil y microinversores para aplicaciones en tejados. Los integradores regionales que agrupan hardware con garantías de rendimiento erosionan los márgenes del hardware independiente. A medida que se endurecen las normas de contenido local y ciberseguridad, los proveedores que combinan una presencia de fabricación con servicios digitales están mejor posicionados para capturar valor en el mercado de inversores solares fotovoltaicos de Oriente Medio y África.
Líderes de la industria de inversores solares fotovoltaicos de Oriente Medio y África
Huawei Technologies
Sungrow Power Supply
SMA Solar Technology
SolarEdge Technologies
FIMER SpA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es el cambio de equipos convencionales que siguen a la red (grid-following) hacia capacidades de inversores inteligentes, de soporte a la red y de formación de red (grid-forming), a medida que las empresas de servicios públicos añaden grandes bloques de energía solar y almacenamiento y endurecen los requisitos de desempeño. Esto es visible en los Emiratos Árabes Unidos, donde Masdar y EWEC están desarrollando un proyecto solar fotovoltaico de 5,2 GW en Abu Dhabi, configurado para entrega continua las 24 horas. Sungrow fue seleccionada para suministrar 2,6 GW de inversores junto con 7,5 GWh de almacenamiento de energía, una estructura que amplía el mercado direccionable para inversores con controles avanzados, mayores garantías de disponibilidad y diagnósticos integrados exigidos por financistas y operadores de sistemas.
Los programas de autogeneración industrial y comercial y de desplazamiento de diésel también crean espacio en blanco para inversores de cadena (string) y híbridos reforzados, en particular aquellos con arquitecturas listas para almacenamiento y modelos de servicio adaptados a las condiciones locales. En abril de 2026, Sungrow puso en marcha un sistema solar de 1,4 MWp en la instalación petrolera de Esh El Mallaha en Egipto utilizando inversores de cadena SG150CX, lo que destaca la adopción de inversores vinculada a casos de uso de confiabilidad industrial más allá de las licitaciones puramente de empresas de servicios públicos. En el África subsahariana, las plantas híbridas y los despliegues integrados de fotovoltaica más almacenamiento, incluida la Planta Solar Híbrida de Linguere de 50 MWp en Senegal, que utiliza tecnología de energía digital y almacenamiento de Huawei, y los proyectos integrados de fotovoltaica y almacenamiento de Huawei y Nabico en África Oriental, señalan una demanda de plataformas de inversores que soporten operación en redes débiles, monitoreo remoto y disponibilidad de repuestos, en un contexto donde la fragmentación de la posventa históricamente ha ralentizado los ciclos de reemplazo.
Desarrollos recientes del sector
- Julio de 2026: Huawei Technologies lanzó la solución FusionSolar 9.0 Smart PV en Dubái para abordar la estabilidad de la red en Oriente Medio y Asia Central utilizando tecnología de inversores de cadena con formación de red. El lanzamiento fortalece la posición de Huawei con tecnología de formación de red en los segmentos de escala de servicios públicos y C&I en MEA.
- Mayo de 2026: Sungrow Power Supply firmó un acuerdo con Masdar para proporcionar 2,6 GW de soluciones de inversores fotovoltaicos para el proyecto RTC de Abu Dhabi. El acuerdo consolida compromisos de suministro de varios gigavatios con impacto local en MEA y refuerza la presencia de Sungrow en proyectos premium de la región.
- Marzo de 2026: Huawei Technologies lanzó las soluciones FusionSolar 9.0 y One-Fits-All 2.0 en Sudáfrica, dirigidas a los segmentos C&I y de escala de servicios públicos. El despliegue amplía la presencia de Huawei en el mercado de MEA con plataformas de inversores adaptables habilitadas por software.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por los inversores solares fotovoltaicos vendidos para su uso en sistemas de energía fotovoltaica en todo Oriente Medio y África, cubriendo instalaciones conectadas y no conectadas a la red en los principales entornos de uso final.
Exclusiones de alcance: este dimensionamiento excluye elementos más amplios del balance de sistema solar, como módulos, seguidores, estructuras de montaje, cables, e ingresos por servicios de EPC u O&M.
Descripción general de la segmentación
- Por tipo de inversor
- Inversores centrales
- Inversores de cadena
- Microinversores
- Inversores híbridos/listos para batería
- Por fase
- Monofásico
- Trifásico
- Por tipo de conexión
- Conectado a la red
- Fuera de la red
- Por aplicación
- Residencial
- Comercial e industrial
- A escala de servicios públicos
- Por geografía
- Emiratos Árabes Unidos
- Arabia Saudita
- Irán
- Sudáfrica
- Egipto
- Nigeria
- Marruecos
- Resto de Oriente Medio y África
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la cartera regional de desarrollo solar y el ritmo de las conexiones a la red, para luego vincular eso con la demanda probable de inversores según el tipo de proyecto. Utilizamos estadísticas públicas de energía y sistemas eléctricos y rastreadores de políticas, incluidos los datos de capacidad renovable de IRENA, los conjuntos de datos de generación fotovoltaica y de energía de la IEA, los indicadores de desarrollo del Banco Mundial, y publicaciones de ministerios nacionales de energía y actualizaciones de reguladores.
También revisamos los anuncios de adquisiciones de las empresas de servicios públicos, documentos de licitación y resúmenes de adjudicación de proyectos, y luego verificamos los mixes de productos y canales de venta típicos utilizando los informes de las empresas y las presentaciones a inversores. Cuando están disponibles, se utilizan estadísticas de comercio de importación y exportación, publicaciones aduaneras y portales de contratación pública como comprobaciones de la dirección y sincronización de los envíos. Para un contexto más profundo, se utilizan suscripciones de pago para datos financieros e inteligencia empresarial, seguimiento de licitaciones y flujos comerciales a nivel de envíos como una capa de apoyo para confirmar lo que ya es visible en fuentes oficiales y públicas. Esta lista de fuentes documentales es ilustrativa, y también se utilizaron documentos y conjuntos de datos públicos adicionales para verificación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba supuestos difíciles de ver en los datos públicos, especialmente la selección de inversores según la aplicación (escala de servicios públicos frente a C&I frente a residencial) y la división entre formatos centrales y de cadena (string) en condiciones de operación cálidas y polvorientas. Hablamos con fabricantes, distribuidores, equipos de EPC, desarrolladores de proyectos y partes interesadas vinculadas a la red en los principales mercados de Oriente Medio y África, de modo que los precios, la disponibilidad y los requisitos técnicos típicos puedan validarse y luego aplicarse de manera consistente en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 22% | Gerentes: 46% |
Dimensionamiento y previsión del mercado
El dimensionamiento se ancla en una construcción de arriba hacia abajo en la que las adiciones solares a escala de servicios públicos y distribuidas se reconstruyen a partir de objetivos de capacidad, carteras de proyectos y señales de puesta en marcha conectadas a la red, y luego se traducen en ingresos por inversores utilizando ratios de carga de inversores típicos y participaciones tecnológicas a nivel de aplicación. Para mantener esto práctico, utilizamos un pequeño conjunto de datos de entrada que se pueden verificar repetidamente, incluidas las adiciones anuales de capacidad fotovoltaica por país, la proporción de sistemas a escala de servicios públicos frente a los de tejado, la combinación de despliegue conectado a la red frente a fuera de red, las tendencias de adopción de inversores centrales frente a los de cadena, y los precios de venta promedio por clase de potencia.
Esos totales se corroboran luego mediante comprobaciones selectivas de abajo hacia arriba. Las expectativas de lista de materiales (BOM) de proyectos muestreados, la retroalimentación de canal sobre patrones de envío y los rangos de precios de los distribuidores ayudan a ajustar cualquier parte sobrestimada o subestimada de la curva. Cuando la retroalimentación primaria muestra vacíos, como una visibilidad más débil sobre la demanda de menor tamaño fuera de la red en áreas remotas, aplicamos supuestos de penetración conservadores y los validamos frente a la dirección del flujo comercial y la actividad de contratación. Para la previsión, se utiliza el análisis de escenarios, que luego se ajusta con las opiniones de expertos sobre el momento de adjudicación de proyectos, la preparación de las actualizaciones de red y los movimientos de precios esperados a medida que mayores volúmenes pasan por licitaciones.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples comprobaciones para que los valores atípicos no se incorporen a los totales finales. Comparamos los resultados del modelo con señales independientes, como licitaciones anunciadas de empresas de servicios públicos, noticias de puesta en marcha, adiciones de capacidad solar e indicadores comerciales o de contratación, y luego investigamos las grandes variaciones a nivel de país y de aplicación.
Antes de la aprobación final, los supuestos son revisados por etapas por los analistas, y se activan llamadas de seguimiento cuando los precios o las divisiones tecnológicas cambian rápidamente, o cuando proyectos importantes se retrasan o se aceleran. Los informes se actualizan anualmente, con actualizaciones intermedias cuando cambios materiales afectan las perspectivas de demanda. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la versión más actual de las cifras y de los supuestos que las sustentan.
Tamaño del mercado de inversores solares fotovoltaicos de Oriente Medio y África según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los inversores solares fotovoltaicos en Oriente Medio y África pueden diferir incluso cuando el tema parece abarcar los mismos elementos, ya que cada editor puede utilizar un corte de alcance, una ventana temporal y una lógica de precios diferentes. Las diferencias suelen derivarse de qué se cuenta como ingresos por inversores, cómo se tratan los sistemas a escala de servicios públicos frente a los distribuidos, y si las cifras siguen señales de capacidad instalada o supuestos impulsados por envíos.
En esta región, los mayores impulsores de la brecha suelen ser si se incluyen los inversores híbridos o listos para batería, cómo se trata la demanda fuera de red en aplicaciones remotas, y qué países están completamente modelados frente a los que se agrupan en una categoría general. Algunas estimaciones también aplican una única curva de precio de venta promedio (ASP) regional sin ajustar por los precios impulsados por licitación en proyectos de servicios públicos, lo que puede comprimir el valor incluso cuando los volúmenes aumentan. El momento de conversión de divisas y la cadencia de actualización pueden añadir otra capa de dispersión cuando los ciclos de contratación se mueven rápidamente y las adjudicaciones se concentran en determinados años.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,38 mil millones de USD (2026) | |
| Asesoría del sector A | 0,33 mil millones de USD (2026) | Utiliza un alcance más estrecho que enfatiza los proyectos de servicios públicos conectados a la red y aplica precios conservadores basados solo en licitaciones, lo que tiende a subestimar el valor de la demanda distribuida C&I y fuera de red. |
| Publicación comercial B | 0,45 mil millones de USD (2026) | Combina categorías de conversión de energía adyacentes y asume una adopción más rápida de unidades híbridas con precios de venta promedio más altos en toda la región, lo que puede sobrestimar los ingresos donde predominan las unidades estándar de cadena y centrales. |
La tabla muestra que la mayor parte de la variación se explica por las elecciones de alcance y por cómo se trasladan los precios de venta promedio a través de los segmentos de servicios públicos dominados por licitaciones frente a los canales distribuidos más pequeños. Al mantener explícitas las reglas de inclusión de híbridos y vincular los totales por país a señales de puesta en marcha y contratación antes de aplicar precios a nivel de aplicación, la estimación se mantiene trazable a pasos repetibles, que es el enfoque aplicado por Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Qué tasa de crecimiento se espera para la demanda de inversores en Oriente Medio y África hasta 2031?
Se prevé que el mercado registre una CAGR del 9,85% entre 2026 y 2031, creciendo de USD 380 millones en 2026 a USD 610 millones en 2031.
¿Qué segmento domina actualmente las ventas de inversores?
Las aplicaciones a escala de servicios públicos lideraron con una participación de ingresos del 70,4% en 2025 debido a las grandes licitaciones en Arabia Saudita y los Emiratos Árabes Unidos.
¿Por qué están ganando popularidad los inversores híbridos?
Los cortes crónicos de la red en Nigeria y Egipto y la caída de los costes de las baterías hacen que las unidades híbridas sean atractivas para una operación sin interrupciones de energía solar más almacenamiento.
¿Qué país crecerá más rápidamente en la adopción de inversores?
Se proyecta que los Emiratos Árabes Unidos alcancen una CAGR del 12,4% hasta 2031, respaldados por proyectos de energía solar más almacenamiento de múltiples gigavatios.
¿Cómo están afectando los nuevos códigos de red al diseño de los productos?
Las regulaciones de Arabia Saudita y los Emiratos Árabes Unidos ahora exigen soporte dinámico de potencia reactiva, paso a través de baja tensión y respuesta rápida de frecuencia, lo que lleva a los fabricantes a integrar firmware de control avanzado y componentes de mayor coste.
¿Qué riesgo en la cadena de suministro preocupa más a los fabricantes de inversores?
La disponibilidad limitada de semiconductores de potencia, en particular los dispositivos de carburo de silicio, amplía los tiempos de entrega y complica las ofertas de proyectos a precio fijo.
Última actualización de la página el:



